 Posebno poročilo

Enotni odbor za reševanje: izvajanje zahtevne naloge vzpostavitve bančne unije se je začelo, vendar je pot do cilja še dolga
O poročilu Enotni odbor za reševanje s sedežem v Bruslju je bil ustanovljen leta 2014 kot del odziva politike na finančno krizo. Njegovo poslanstvo je reševanje vseh propadajočih bank v njegovi pristojnosti. Sedaj je v njegovi pristojnosti približno 140 bank v euroobmočju.
Pri tej reviziji so bili ocenjeni kakovost splošnih pravil in smernic Enotnega odbora za reševanje, načrtovanje reševanja za posamezne banke ter to, ali ima Enotni odbor za reševanje dovolj uslužbencev. Sodišče je ugotovilo pomanjkljivosti na vseh teh področjih, vendar priznava, da je bila njegova vzpostavitev velik izziv in da je treba vse slabosti razumeti v tem kontekstu.
Dalo je več priporočil, ki se nanašajo na pripravo načrtov za reševanje in dokončanje pravil in smernic Enotnega odbora za reševanje. Poleg tega je priporočilo, naj Enotni odbor za reševanje poskrbi za ustreznejše število uslužbencev in izboljša postopke v kadrovski službi.
 |
Povzetek
IEvropska unija je za preprečitev ponovitve finančne krize iz leta 2008 v Evropi razvila nove institucionalne strukture, da bi zagotovila varnejši finančni sektor za enotni trg. Te strukture vključujejo enotni mehanizem nadzora in enotni mehanizem za reševanje. To poročilo je osredotočeno na Enotni odbor za reševanje, ki skupaj z nacionalnimi organi za reševanje v euroobmočju tvori enotni mehanizem za reševanje.
IIPripravljen je bil „enotni pravilnik” z usklajeno zakonodajo in smernicami za reševanje bank in nadzor nad bankami. V zvezi z reševanjem je v enotnem pravilniku več elementov, ki usmerjajo delo Enotnega odbora za reševanje. Enotni odbor za reševanje, ki je bil ustanovljen leta 2015, je še vedno v začetni fazi delovanja, v zelo kratkem času pa je moral prevzeti zelo veliko odgovornost.
IIIDelo Enotnega odbora za reševanje je treba razumeti kot del sistema, ki vključuje tudi nadzornike (npr. Evropsko centralno banko) in regulativne organe (kot je Evropski bančni organ). Nadzorniki so odgovorni za stalni bonitetni nadzor bank v svoji pristojnosti. Če ukrepi sanacije in posredovanja niso uspešni, se banka oceni kot institucija, ki propada ali bo verjetno propadla, in obravnavo prevzamejo organi za reševanje. Enotni odbor za reševanje je ob pomoči nacionalnih organov za reševanje odgovoren za pripravo kriznega načrta za reševanje bank v svoji pristojnosti, če je potrebno in ustrezno pa tudi za upravljanje postopkov pri reševanju bank. Njegova pristojnost obsega vse pomembne banke in čezmejne manj pomembne banke v euroobmočju.
IVEvropsko računsko sodišče mora imeti v skladu s PDEU popoln dostop do te dokumentacije revidiranca, če je to potrebno za revizijo. Med to revizijo je Sodišče od vodstva in uslužbencev Enotnega odbora za reševanje pridobilo obširno dokumentacijo, na podlagi katere je lahko v tem poročilu prišlo do zanesljivih zaključkov. Toda vsa zahtevana dokumentacija ni bila predložena.
VSodišče je ugotovilo, da je bila naloga vzpostavitve Enotnega odbora za reševanje v zelo kratkem času zelo velik izziv. Ugotovilo je pomanjkljivosti v tem, kako Enotni odbor za reševanje pripravlja načrte za reševanje. Čeprav je treba te slabosti obravnavati tako v okviru Enotnega odbora za reševanje kot tudi v zakonskih ureditvah in ureditvah za sodelovanje, ki se zanj uporabljajo, jih je treba razumeti v kontekstu začetka delovanja.
VIEnotni odbor za reševanje še ni zaključil načrtovanja reševanja za banke v svoji pristojnosti. Čeprav si je zelo prizadeval, da je zagotovil vsaj predhodne različice načrtov za reševanje za večino bank, leta 2016 sprejeti načrti ne izpolnjujejo precejšnjega števila zahtev iz enotnega pravilnika. Razpoložljivost dodatnih informacij o ozadju ta problem sicer nekoliko omili, vendar pomanjkljivosti v smislu zakonskih zahtev kljub temu ostajajo.
VIIEnotni odbor za reševanje naj najprej določi, do kdaj je treba za vsako banko v njegovi pristojnosti pripraviti prvi načrt za reševanje, ki bo popolnoma skladen z enotnim pravilnikom. Potem pa naj začne s pripravo teh načrtov, pri čemer naj jih prednostno razvršča glede na tveganje. V vsakem načrtu je treba obravnavati rešljivost zadevne banke ter izvedljivost in kredibilnost izbranih strategij za reševanje.
VIIIZa zagotovitev zadostne sposobnosti pokrivanja izgub v bančnem sektorju mora Enotni odbor za reševanje tudi dokončati sistem pravil in smernic za načrtovanje reševanja, vključno s politiko za določanje minimalnih zahtev glede kapitala in kvalificiranih obveznosti. Smernice in priročnik enotnega odbora za reševanje o načrtovanju reševanja je treba pripraviti ali po potrebi posodobiti.
IXEnotni odbor za reševanje je imel že od začetka težave pri zaposlovanju zadostnega števila ustrezno usposobljenih uslužbencev. Zamude pri zaposlovanju so kljub predanosti in motiviranosti njegovih uslužbencev negativno vplivale na vsa področja dejavnosti Enotnega odbora za reševanje. Enotni odbor za reševanje mora pospešiti svoja prizadevanja pri zaposlovanju in kadrovski službi zagotoviti ustrezne vire, da bo lahko obravnavala potrebe po zaposlovanju, zlasti v zvezi z bolj specializiranimi delovnimi mesti in vodilnimi položaji. Če ciljnih vrednosti glede zaposlovanja ni mogoče izpolniti ali če so potrebni začasni ukrepi, naj Enotni odbor za reševanje razmisli o alternativnih rešitvah.
XDelitev operativnih nalog med nacionalnimi organi in Enotnim odborom za reševanje, vključno z delitvijo odgovornosti, je še vedno nejasna, notranje ekipe za reševanje pa imajo še vedno premalo uslužbencev. Enotni odbor za reševanje mora nujno obravnavati te zadeve.
XIEnotni odbor za reševanje je zbral veliko izkušenj z udejanjanjem zakonodajnega okvira. Na podlagi teh izkušenj naj zakonodajalca pozove, naj sprejme prilagoditve, s katerimi bi se povečala uspešnost njegovega dela in sistemski prispevek. To naj vključuje spremembe njegove pristojnosti ter razpoložljivosti in izmenjave informacij z Evropsko centralno banko (zlasti v okviru memoranduma o soglasju). Enotni odbor za reševanje bi moral imeti na voljo tudi instrument moratorija.
Uvod
Bančna unija
01Evropska unija je za preprečitev ponovitve finančne krize iz leta 2008 v Evropi pripravila sklop politik, da bi zagotovila varnejši finančni sektor za enotni trg. Te vključujejo strožja pravila o kapitalu in likvidnosti za banke, usklajena pravila za upravljanje propadajočih bank in boljšo zaščito vlagateljev. Ta nova zakonodajna osnova skupaj s povezanimi organi tvori t. i. bančno unijo EU.
02Bančna unija ima dva institucionalna stebra. Prvi je skupni nadzor nad bankami z enotnim mehanizmom nadzora, drugi pa postopek za pravilno prenehanje bank1, enotni mehanizem za reševanje (SRM). Predlagan je bil tudi tretji steber, in sicer evropski sistem jamstva za vloge. To poročilo je osredotočeno na Enotni odbor za reševanje, ki ima skupaj z nacionalnimi organi za reševanje v euroobmočju centralizirana pooblastila za reševanje z enotnim mehanizmom za reševanje.
03Enotni odbor za reševanje in nacionalni organi za reševanje so odgovorni za skupno upravljanje procesov reševanja bank. Cilj reševanja je, da se omogoči nadaljevanje delovanja kritičnih funkcij banke. Če banka nima kritičnih funkcij in njen propad ne bi povzročil tveganja za finančno stabilnost, se za prenehanje banke uporabijo običajni postopki zaradi insolventnosti. Načelo, na katerem temelji nov regulativni okvir, je, da je treba s sklopom pravil EU in nacionalnih pravil čim bolj zmanjšati tveganje propadov bank, ki bi privedli do destabilizacije in motenj, hkrati pa zagotoviti ustrezno zaščito upnikov. Če se bodo pravila izvajala pravilno, bo to omejilo fiskalne stroške ter povečalo finančno stabilnost, ki podpira gospodarsko rast.
04EU od leta 2013 razvija sklop usklajenih pravil za nadzor nad bankami in reševanje bank, znani kot enotni pravilnik. V zvezi z reševanjem (glej podrobnosti v Prilogi I) enotni pravilnik vsebuje predvsem uredbo o enotnem mehanizmu za reševanje (EMR), direktivo o sanaciji in reševanju bank (SRB), delegirane uredbe Komisije ter standarde in smernice Evropskega bančnega organa (EBA).
Vloga enotnega odbora za reševanje
05Enotni odbor za reševanje je odgovoren za reševanje, če je potrebno, vseh pomembnih bank v euroobmočju, pa tudi manj pomembnih bank, ki poslujejo čezmejno.2 Manj pomembne čezmejne banke so sestavljene iz matičnega podjetja, ki se nahaja v euroobmočju, in vsaj ene podrejene družbe v drugi državi članici euroobmočja. Januarja 2017 je Enotni odbor za reševanje pokrival 141 bank, kar predstavlja več kot 80 % skupne bilančne vsote bank v euroobmočju. Nacionalni organi za reševanje so odgovorni za reševanje vseh drugih bank na nacionalni ravni, tj. približno 3 250 pravnih oseb.3
06Najpomembnejše naloge Enotnega odbora za reševanje so:
- priprava načrtov za reševanje za vse banke v njegovi pristojnosti ter določitev ravni tistih vrst obveznosti in kapitala, ki bodo pri reševanju s sredstvi upnikov morda uporabljeni (varnostna rezerva, znana kot minimalna zahteva glede kapitala in kvalificiranih obveznosti);
- sprejetje odločitev o reševanju, in sicer o ukrepih, ki naj se sprejmejo v okviru reševanja bank;
- zagotovitev usklajenosti in doslednosti znotraj enotnega mehanizma za reševanje;
- upravljanje enotnega sklada za reševanje, ki v nekaterih okoliščinah finančno podpira procese reševanja.4
Enotni odbor za reševanje je bil ustanovljen v skladu z uredbo o EMR avgusta 2014, januarja 2015 pa je postal neodvisna agencija. Začasno ga je upravljala Komisija (nekaj mesecev), dokler člani njegovega izvršnega odbora niso nastopili funkcije. Sedež ima v Bruslju, konec leta 2016 pa je imel približno 170 uslužbencev. Njegovo delovanje je še vedno v začetni fazi.
08Enotni odbor za reševanje svoje odločitve sprejema na izvršnih in plenarnih sejah. Prvih se udeležujejo predsednik, podpredsednik in štirje stalni člani (ki niso predstavniki nacionalnih organov za reševanje). Predsednik (ali podpredsednik) in štirje stalni člani glasujejo na izvršnih sejah. Tistih izvršnih sej, na katerih se obravnavajo specifične banke, se udeležujejo tudi predstavniki nacionalnih organov zadevne države članice za reševanje (razširjene izvršne seje). Plenarnih sej se udeležujejo predstavniki vseh nacionalnih organov za reševanje, ki morajo sodelovati pri odločitvah o reševanju, če se je iz enotnega sklada za reševanje za zadevno reševanje zagotovila skupna podpora, višja od 5 milijard EUR (v primeru likvidnostne podpore pa višja od 10 milijard EUR).
Sodelovanje Enotnega odbora za reševanje z drugimi organi
09Postopek za obravnavanje banke v finančnih težavah ima lahko tri operativne faze (glej sliko 1), ki sledijo pripravi in načrtovanju. Prva je faza sanacije, v kateri mora banka izvesti ukrepe iz lastnega načrta za sanacijo. Načrt sanacije oceni nadzornik, ki je za pomembne banke v euroobmočju Evropska centralna banka.
10Naslednja (resnejša) faza je zgodnje posredovanje, v kateri ima nadzornik pooblastilo za izvedbo specifičnih ukrepov. Enotni odbor za reševanje v prvih dveh fazah ne odloča, ima le deljeno odgovornost za spremljanje položaja banke in pripravi potencialne ukrepe za reševanje, kot je navedeno pri naslednji fazi.
11Tretja faza, v kateri ima Enotni odbor za reševanje ključno vlogo, je reševanje. Reševanje se začne, če Evropska centralna banka obvesti Enotni odbor za reševanje o tem, da za neko banko, ki jo nadzira, meni, da bo propadla ali verjetno propadla, ali če Enotni odbor za reševanje neodvisno pripravi enako oceno. Enotni odbor za reševanje se lahko odloči, da bo subjekt reševal, samo če sta izpolnjena tudi naslednja pogoja: če ni na voljo drugih alternativnih ukrepov in če za reševanje (ne pa za uporabo insolvenčnih pravil) šteje, da je v javnem interesu. Ker so v sistem vključeni Evropska centralna banka, Enotni odbor za reševanje in različni drugi nacionalni in evropski organi, sta visokokakovostno komuniciranje in vzajemno razumevanje bistvena za uspeh.
Slika 1
Od sanacije do reševanja
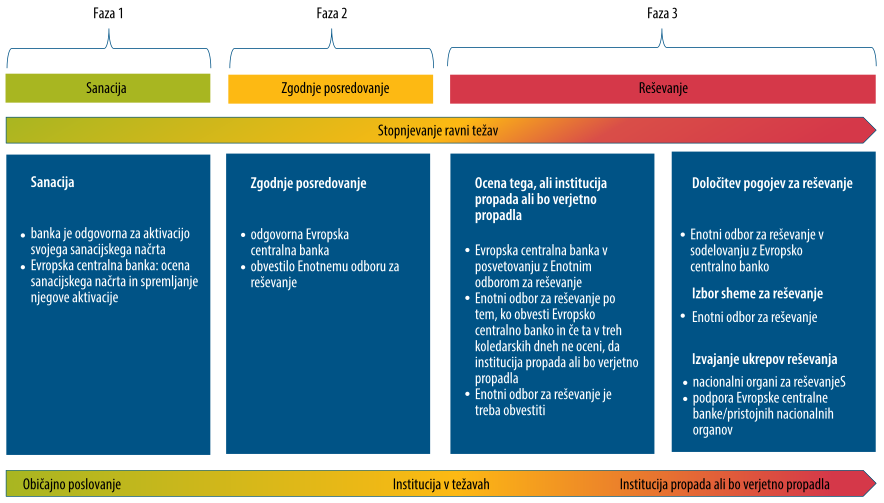
Vir: Evropsko računsko sodišče, povzeto po gradivu Evropske centralne banke.
Enotni odbor za reševanje lahko shemo za reševanje, ki obsega uporabo enotnega sklada za reševanje, sprejme le, če se je Komisija odločila, da je to dovoljeno v skladu s pravili o državni pomoči. Komisija potem odobri znesek iz sklada, ki je določen v shemi za reševanje.
Obseg revizije in revizijski pristop
Obseg revizije in revizijska metodologija
13Sodišče je preučilo, ali je Enotni odbor za reševanje pripravljen za izvajanje uspešnega reševanja bank. Zlasti je analiziralo:
- kakovost načrtovanja reševanja za posamezne banke, ki ga opravlja Enotni odbor za reševanje (glej odstavke 24 do 83);
- to, ali je struktura Enotnega odbora za reševanje ustrezna za delovanje v skladu z njegovim zakonskim okvirom za načrtovanje reševanja (glej odstavke 84 do 102);
- to, ali ima Enotni odbor za reševanje zadostne kadrovske vire za opravljanje nalog, ki so mu bile dodeljene, in ali je okvir sodelovanja ustrezen (glej odstavke 103 do 142).
V tem poročilu so na podlagi te strukture navedeni zaključni in priporočila (glej odstavke 143 do 158).
15V zvezi s točko (a) je Sodišče preučilo, ali so načrti za reševanje, ki jih pripravlja Enotni odbor za reševanje, ustrezni in sistematični ter ali vsebujejo ocene rešljivosti in določitev minimalnih zahtev glede kapitala in kvalificiranih obveznosti.
16V ta namen je bila v revizijo zajeta populacija 58 zaključenih načrtov za reševanje, ki jih je Enotni odbor za reševanje pripravil za banke do konca januarja 2017. Iz teh načrtov za reševanje je bil Enotni odbor za reševanje pripravljen zagotoviti pet ključnih poglavij, ki jih je Sodišče preučilo (glej odstavek 26), pri čemer je preverjalo naključno izbranih osem primerov vsakega poglavja, iz nobenega načrta pa ni preverilo več kot dveh poglavij, kar pomeni, da je skupaj pregledalo 40 poglavij (iz načrtov za 31 različnih bank). Enotni odbor za reševanje je iz vseh izbranih poglavij izbrisal podatke o specifičnih bankah in podatke, ki izhajajo iz Evropske centralne banke. Zaradi tega pristopa je revizijska ekipa lahko podrobno pregledala ključne vidike načrtov in prišla do pomembnih zaključkov, ni pa mogla dobiti pregleda nad tem, ali so načrti celoviti in dosledni, zaradi česar je moralo Sodišče pridobiti dodatne informacije (glej odstavek 36), ki so bile zagotovljene za tri banke.
17V zvezi s točko (b) je Sodišče ocenilo, ali Enotni odbor za reševanje uporablja ustrezen sistem pravil, vključno s priročniki, smernicami in okviri za načrtovanje reševanja.
18V zvezi s točko (c) je Sodišče ocenilo, ali je Enotni odbor za reševanje zaposlil ustrezno število ustrezno usposobljenih uslužbencev in jim omogočil dodatno usposabljanje. Preučilo je tudi uspešnost sodelovanja Enotnega odbora za reševanje z nacionalnimi organi za reševanje in Evropsko centralno banko.
19Sodišče je pri reviziji uporabilo merila, ki izhajajo iz naslednjih virov:
- pravnih zahtev iz uredbe o EMR in direktive o SRB;
- delegirane uredbe Komisije, v kateri je določena vsebina načrtov za reševanje;
- seznama ključnih elementov uspešnih shem za reševanje finančnih institucij, ki ga je pripravil Odbor za finančno stabilnost, ter
- modela za zaščito s štirimi varovali, ki ga je pripravil Inštitut za finančno stabilnost.5
Sodišče je večino revizijskega dela na terenu opravilo med oktobrom 2016 in julijem 2017, in sicer v zvezi z načrti za reševanje, ki so bili sprejeti do januarja 2017.
21Revizijski dokazi vključujejo informacije, zbrane na sestankih in razgovorih z uslužbenci Enotnega odbora za reševanje, ter pregled interne dokumentacije Enotnega odbora za reševanje, javno dostopne podatke, predstavitve Enotnega odbora za reševanje6 (če je ustrezno) in anketo, opravljeno med 20 nacionalnimi organi za reševanje7.
Dostop do dokazov in vprašanje zaupnosti
22Revizijske pravice in pooblastilo za to revizijo smotrnosti poslovanja izhajajo iz splošnih določb člena 287 PDEU, ki daje Evropskemu računskemu sodišču popoln dostop do vse dokumentacije, ki je potrebna za izvedbo revizijske naloge. Med revizijo je Enotni odbor za reševanje trdil, da so nekateri podatki in prakse specifičnih bank zaradi posledic, ki bi jih razkritje lahko imelo za finančno stabilnost, zaupni (glej tudi odstavek 16). V Pogodbi v zvezi s tem ni določena nobena posebna izjema, vendar je Sodišče lahko doseglo posebno ureditev za obdelavo in varstvo te vrste podatkov. Z vodstvom Enotnega odbora za reševanje je doseglo zmanjšanje vsakršnega dejanskega ali dozdevnega tveganja, hkrati pa zagotovilo dostop do podatkov, potrebnih za revizijo, pri čemer je moralo med drugim veliko obravnavati anonimizirane podatke ob upoštevanju potreb revizije.
23Sodelovanje in pomoč Enotnega odbora za reševanje sta Sodišču omogočila izvedbo obsežnega revizijskega dela in oblikovanje zanesljivih zaključkov, predstavljenih v tem prvem posebnem poročilu o delovanju Enotnega odbora za reševanje. Sodišču je bila dana na voljo obsežna dokumentacija, vendar z nekaterimi pomembnimi izjemami. Med drugim je to pomenilo zlasti, da zato, ker ni bilo nekaterih dokumentov o politikah (Enotni odbor za reševanje je navedel, da ima le osnutke), Sodišče ni moglo v celoti oceniti, ali so politike Enotnega odbora za reševanje popolnoma skladne z enotnim pravilnikom. Ker je imelo Sodišče dostop predvsem do anonimiziranih podatkov o načrtih za reševanje, pa ni ocenilo celovitosti in notranje doslednosti teh načrtov. Kljub temu je lahko oblikovalo nekatere zaključke o načrtih za reševanje, ki so utemeljeni z dobrimi dokazi, kot bo razvidno iz tega poročila (glej Prilogo II).
Opažanja
Načrti za reševanje: večinoma še nedokončani
24V tem oddelku so preučeni ključni elementi načrtov za reševanje, ki jih je pripravil Enotni odbor za reševanje, in navedene ugotovitve o skladnosti z enotnim pravilnikom.
Načrtovanje še poteka
25Enotni odbor za reševanje mora načrtovanje reševanja, kar je njegova stalna operativna naloga, opravljati za vse banke v svoji pristojnosti, ne le tiste, za katere šteje, da so v težavah. Proces načrtovanja reševanja se začne s pripravo načrta za reševanje. Za to mora Enotni odbor za reševanje določiti kritične funkcije in glavna poslovna področja zadevne banke. V naslednji fazi Enotni odbor za reševanje oceni, ali je mogoče banko likvidirati po nacionalnih postopkih zaradi insolventnosti. To je osnovni pristop, razen če Enotni odbor za reševanje meni, da je reševanje v javnem interesu. Če se Enotni odbor za reševanje odloči, da je reševanje v javnem interesu, mora pripraviti strategijo za reševanje, prilagojeno specifičnim razmeram banke. Ko to stori, mora obravnavati verjetne ovire za uspešno reševanje banke8, saj je treba v načrtu za reševanje navesti, kako se bodo te ovire ublažile. Na sliki 2 je ponazorjen proces načrtovanja reševanja.
Slika 2
Proces načrtovanja reševanja9
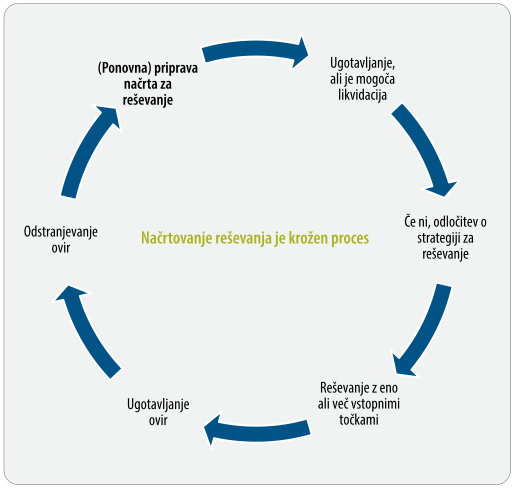
Vir: Enotni odbor za reševanje
Načrt za reševanje ima naslednja glavna poglavja:10
- strateška analiza podjetja: določitev kritičnih funkcij in glavnih poslovnih področij zadevne banke;
- prednostna strategija za reševanje: v tem poglavju sta ocenjeni tudi izvedljivost in kredibilnost strategije za reševanje;
- neprekinjeno finančno in operativno poslovanje: ocena finančnih in operativnih predpogojev za zagotavljanje neprekinjenega poslovanja med reševanjem;
- povzetek ocene rešljivosti: ocena tega, ali obstajajo bistvene ovire za rešljivost, možnosti za odpravo teh ovir. V tem poglavju Enotni odbor za reševanje določi tudi minimalne zahteve glede kapitala in kvalificiranih obveznosti;
- povzetek o upravljanju.
Pristop Enotnega odbora za reševanje k načrtovanju reševanja
27Enotni odbor za reševanje načrte za reševanje pripravi v štirih fazah. Začne s prehodnim načrtom za reševanje, ki ga je pozneje posodablja in razširja.
- Prehodni načrti za reševanje (ali načrti v prvi fazi) so osredotočeni na vidike strateške analize podjetja. Namenjeni so predvsem za interno uporabo, zato ni treba, da jih Enotni odbor za reševanje potrdi na razširjeni izvršni seji (glej odstavek 8).
- Načrti v drugi fazi so izčrpnejši kot prehodni načrti za reševanje in morajo biti sprejeti na razširjeni izvršni seji (glej odstavek 8). Pošljejo se kolegijem za reševanje, ki o njih odločajo, vendar v njih niso določene bistvene ovire ali minimalne zahteve glede kapitala in kvalificiranih obveznosti.
- V načrtih v tretji fazi je določitev minimalnih zahtev glede kapitala in kvalificiranih obveznosti na konsolidirani ravni.
- V načrtih v četrti fazi so bistvene ovire in minimalne zahteve glede kapitala in kvalificiranih obveznosti določene na konsolidirani ravni in na ravni posameznega subjekta.
Januarja 2017 je zakonodajalec Enotnemu odboru za reševanje dodelil nalogo sprejetja 130 načrtov za reševanje11, v zakonodaji pa ni bilo določb o vmesnih fazah. Za zdaj pri doseganju tega cilja zaostaja, ker nima dovolj virov (glej odstavke 103 do 124). Do konca januarja 2017 je pripravil 65 načrtov v drugi fazi, od katerih jih je bilo sprejetih 6412, in predhodne načrte za reševanje za dodatnih 32 bank (glej sliko 3).
29V skladu z zakonodajo13 mora Enotni odbor za reševanje določiti specifičen rok, do katerega morajo biti pripravljeni prvi načrti za reševanje, skladni z enotnim pravilnikom, vendar tega ni storil.
Slika 3
Status načrtov za reševanje konec januarja 2017

Vir: Evropsko računsko sodišče na podlagi podatkov Enotnega odbora za reševanje
Notranje ekipe za reševanje Enotnega odbora za reševanje so leta 2016 začele pripravljati izčrpne načrte v drugi fazi. Po navedbah Enotnega odbora za reševanje so bili podrobni in so obsegali med 150 in 300 strani. V drugi polovici leta 2016 je Enotni odbor za reševanje na izvršni seji sprejel odločitev o politiki, in sicer da bo pripravljal krajše načrte za reševanje, ki bodo obsegali približno 40 strani. Odločitev je bila sprejeta zaradi olajšanja in lažjega upravljanja procesa odločanja.
31Čeprav se banke po kompleksnosti zelo razlikujejo, ta okvirna omejitev dolžine velja za vse načrte za reševanje. To pomeni, da veliko nujnih in/ali obveznih informacij ni vključenih, kot je obravnavano v naslednjem oddelku.
32Na sliki 4 je povzeta struktura načrtov za reševanje od leta 2017 naprej. Navedeno je tudi, katerim deležnikom se posamezni deli pošljejo. Enotni odbor za reševanje ne pošlje vsem deležnikom istih sklopov informacij. Niti kolegiji za reševanje niti Enotni odbor za reševanje na izvršni seji pa ne dobijo tehničnih pojasnil o ozadju, ki vključujejo pomembne informacije, kot so alternativne strategije za reševanje. V zakonodaji ni omejitve izmenjave relevantnih informacij s člani kolegijev za reševanje.14
| Načrt | Priloge | Tehnična pojasnila o ozadju | Predstavitvene prosojnice | |
|---|---|---|---|---|
| Vsebina | rezultati in povzetek na visoki ravni zahtevane analize | standardizirane priloge (seznami kontaktnih oseb, sistemi IT itd.), podatki o obveznostih/predloge EBA, ocena rešljivosti, utemeljen predlog minimalnih zahtev glede kapitala in kvalificiranih obveznosti, načrti za reševanje z več vstopnimi točkami, predlogi bank za odstranitev ovir | tehnične analize/predpostavke, na katerih temeljijo glavni elementi načrta za reševanje (npr. kritične funkcije, dostop do infrastrukture finančnega trga, instrumenti za reševanje/alternativne strategije, dostop do kratkoročne likvidnosti, obremenitev sredstev, neprekinjeno poslovanje) | za predstavitev načrta kolegijem za reševanje |
| Posreduje se15: | Enotnemu mehanizmu za reševanje, razširjeni izvršni seji, članom kolegija za reševanje | Enotnemu mehanizmu za reševanje, razširjeni izvršni seji, članom kolegija za reševanje | Enotnemu mehanizmu za reševanje, Evropski centralni banki | članom kolegija za reševanje in opazovalcem v kolegiju za reševanje |
Vir: prilagojeno po gradivu Enotnega odbora za reševanje
33V načrtu dela Enotnega odbora za reševanje je predvideno, da bo od 33 načrtov, ki se do konca januarja 2017 še niso začeli pripravljati, pripravil 27 prehodnih načrtov za reševanje. 32 že obstoječih prehodnih načrtov za reševanje bi moralo preiti v drugo fazo, 65 obstoječih načrtov v drugi fazi pa bi moralo napredovati v tretjo fazo. Rok za pripravo je prvo četrtletje leta 2018.
34Glede na napredek, dosežen do konca julija 2017, pričakovano delovno obremenitev in trenutno število uslužbencev Enotnega odbora za reševanje, se ta načrt zdi preoptimističen (glej tudi odstavke 114, 124 in 125).
Pregled nad vsebino načrtov za reševanje
35V enotnem pravilniku so smernice o vsebini načrtov za reševanje. Sodišče je za oceno tega, ali Enotni odbor za reševanje upošteva te smernice, razvilo velik sklop meril, ki temelji na zahtevah za načrte za reševanje iz enotnega pravilnika, in preučilo vzorec načrtov za reševanje. Kot bo ponazorjeno v naslednjih odstavkih, sami načrti za reševanje izpolnjujejo le manjši del uporabljenih meril.
36Predstavniki Enotnega odbora za reševanje so nam povedali, da imajo veliko dodatnih informacij o ozadju za dopolnitev skoraj polovice vseh predvidenih načrtov, v samih načrtih za reševanje pa ni vedno dovolj podrobnosti. Čeprav te informacije formalno niso bile del načrtov za reševanje, so bile pomemben del osnove, na kateri je temeljilo to, kako Enotni odbor za reševanje razume banke v svoji pristojnosti in se odloča v zvezi z njimi. Pri preučitvi tega gradiva za tri banke je Sodišče ugotovilo, da je v podatkih Enotnega odbora za reševanje manj vrzeli, kot se zdi na podlagi branja samih načrtov za reševanje. Kljub temu pa ostajajo pomembne pomanjkljivosti glede na zahteve v enotnem pravilniku.
Ključni elementi načrtov za reševanje še vedno manjkajo
37V naslednjih odstavkih so navedena področja, na katerih po oceni Sodišča načrti za reševanje Enotnega odbora za reševanje niso izpolnili zahtev enotnega pravilnika.
Strateška analiza podjetja
38Na tem področju so imeli načrti za reševanje več pomanjkljivosti. Na primer, v njih ni bila ustrezno opisana struktura zadevnih bančnih skupin ali ocenjeni poslovni modeli, upravljanje ali lastništvo za namene načrtovanja reševanj, edine razpoložljive finančne informacije pa so bile splošne in konsolidirane, ne pa navedene ločeno za vsak subjekt, kot se zahteva v priročniku za načrtovanje reševanja. Te pomanjkljivosti je delno, vendar ne v celoti, ublažila razpoložljivost dodatnih podatkov v informacijah o ozadju in pojasnilih.
39Pomembna pomanjkljivost je bila, da načrti v vzorcu niso vsebovali vseh kritičnih internih in zunanjih organizacijskih soodvisnosti.16 Enotni odbor za reševanje sicer ima informacije o pomembnih nasprotnih strankah, vendar Sodišče ni našlo analize teh informacij, s katero bi bilo mogoče ugotoviti potencialno tveganje razširitve negativnih vplivov.
Kritične funkcije
40V okviru strateške analize podjetja bi bilo treba oceniti, katere funkcije so tako kritične, da bi imelo njihovo prenehanje vpliv na finančno stabilnost ali realno gospodarstvo. Pri tej oceni bi bilo treba upoštevati to, koliko bi lahko funkcije banke prevzela neka druga banka ali več bank na trgu. V vzorčenih poglavjih utemeljitev ocene Enotnega odbora za reševanje ni bila vedno jasna.
41Toda Enotni odbor za reševanje je dosegel znaten napredek s tem, da s predlogo za zbiranje podatkov o kritičnih funkcijah, ki se bo uporabljala od leta 2017, usmerja notranje ekipe za reševanje.
42Enotni odbor za reševanje ni mogel zagotoviti pregleda nad kritičnimi funkcijami za vse banke v svoji pristojnosti. V večini poglavij v vzorcu je bilo sprejemanje vlog obravnavano kot kritična funkcija. V nekaterih načrtih za reševanje se je razlikovalo med vlogami fizičnih oseb in vlogami pravnih oseb, vendar ne v vseh.
43Potencialna potreba po izvzetju nekaterih obveznosti, kot so nekrite, prednostne vloge, iz reševanja s sredstvi upnikov, ki izhaja iz njihovega statusa kot dela kritične funkcije, zmanjšuje znesek obveznosti, razpoložljivih za reševanje s sredstvi upnikov, zaradi česar je še pomembneje, da se zagotovi ustrezno varovalo v smislu minimalnih zahtev glede kapitala in kvalificiranih obveznosti. Toda v doslej pripravljenih načrtih za reševanje ni bil določen znesek minimalnih zahtev glede kapitala in kvalificiranih obveznosti, zaradi česar je verjetneje, da bodo banke štele za nerešljive.
Prednostna strategija za reševanje
Ocena kredibilnosti in izvedljivosti likvidacije
44Preden Enotni odbor za reševanje določi strategijo za reševanje, mora oceniti, ali bi bila likvidacija po običajnih postopkih zaradi insolventnosti kredibilna, in če je tako, ali bi bila tudi izvedljiva.
45Pri ocenjevanju kredibilnosti likvidacije Enotni odbor za reševanje upošteva verjeten učinek na finančni sistem. Natančneje, oceniti mora, ali bi likvidacija dosegla cilje reševanja,17 ki vključujejo zaščito zajamčenih vlog18.
46Enotni odbor za reševanje je v oceni kredibilnosti v več primerih navedel, da veljavni sistem jamstva za vloge ni mogel izpolniti zahtev direktive o sistemu jamstva za vloge niti ni imel na voljo dovolj sredstev za izvedbo likvidacije pomembne banke. Zato je težje doseči cilj varstva kritih vlog z likvidacijo.
47Enotni odbor za reševanje mora za oceno izvedljivosti likvidacije preučiti, ali informacijski sistemi banke za upravljanje omogočajo poročanje o informacijah, ki se zahtevajo v direktivi o sistemu jamstva za vloge. Na primer, skupna vrednost kritih vlog na vlagatelja je potrebna, ker mora sistem jamstva za vloge izplačati zajamčeni znesek v višini 100 000 EUR na vlagatelja v določenem roku19.
48Sodišče v načrtih za reševanje v vzorcu ni našlo nobenih informacij o znesku, ki ga ima sistem jamstva za vloge na voljo za omogočanje take ocene.
49Nacionalni sistemi jamstva za vloge nimajo pravne obveznosti sodelovanja z Enotnim odborom za reševanje. Kljub temu je v delegirani uredbi navedeno, naj se Enotni odbor za reševanje posvetuje z nacionalnimi sistemi jamstva za vloge,20 vendar tega ni storil.
50Medtem ko je zaključek večine načrtov za reševanje, da likvidacija ni kredibilna, je Sodišče našlo le ohlapno ubesedene razloge za te zaključke, npr. da bi bili negativni učinki na nacionalni bančni sektor znatni. Bolj specifične podrobnosti, ki se zahtevajo v enotnem pravilniku21, niso bile zagotovljene.
51Ukrep za reševanje se lahko v javnem interesu uvede, če je potreben za doseganje ciljev reševanja in je sorazmeren z njimi. Poleg tega se zahteva, da je bilo predhodno ugotovljeno, da likvidacija ne bo izpolnila ciljev reševanja v enaki meri. Edine tovrstne izjave v načrtih za reševanje so bile zelo splošne, dodatnih podrobnosti pa ni bilo.
52Prav tako ni bilo obvezne izjave o tem, kako bi likvidacija vplivala na odvisnost banke od izredne javne podpore.22
Določitev prednostne strategije za reševanje
53Do konca januarja 2017 je Enotni odbor za reševanje razvil strategije za reševanje na podlagi tega, da se bodo potencialne ovire (ki so lahko bistvene) obravnavale v prihodnosti, ko bodo določene tudi vrednosti minimalnih zahtev glede kapitala in kvalificiranih obveznosti.
54Sodišče ni našlo nobene prednostne strategije za reševanje, v kateri bi se obravnaval tudi nepričakovan in kratkoročen razvoj dogodkov. Če bodo torej v bližnji prihodnosti potrebne odločitve o reševanju, bodo verjetno drugačne od načrtovanih.
55V enotnem pravilniku se zahteva opis morebitnih obravnavanih alternativ za prednostno strategijo za reševanje, če te ne bi bilo mogoče izvesti.23 Sodišče je ugotovilo, da v veliki večini poglavij v vzorcu niso bile obravnavane alternative za prednostno strategijo za reševanje.
56V enotnem pravilniku se zahteva, da je v poglavju o strategiji za reševanje navedena ocena časovnega okvira za izvršitev vseh bistvenih vidikov načrta.24 Vendar ta časovni okvir ni naveden v nobenem poglavju v vzorcu.
Določanje instrumentov za reševanje in pooblastil za reševanje
57V veliki večini načrtov je izbrani instrument reševanje s sredstvi upnikov po scenariju odprte banke. V skladu s tem scenarijem naj bi se banka v idealnem primeru zaprla v petek, naslednji ponedeljek pa spet odprla kot običajno, med koncem tedna pa bi potekalo reševanje s sredstvi upnikov.
58V nekaterih načrtih za reševanje je navedeno, da bi sistemi IT bank težko pravočasno zagotovili podatke, potrebne za reševanje s sredstvi upnikov.
59Pri notranjem pregledu Enotnega odbora za reševanje je bilo preučenih mnogo različnih operativnih težav, povezanih z instrumentom za reševanje s sredstvi upnikov. Zaključek pregleda je bil, da je potrebno dodatno delo, zlasti v zvezi s pričakovanim časovnim okvirom in praktičnimi ureditvami glede verižnih delnih odpisov in konverzij. V skladu s časovnim načrtom mora Enotni odbor za reševanje interne smernice za izvajanje reševanja s sredstvi upnikov zagotoviti šele v četrtem četrtletju leta 2017, čeprav je v veliki večini načrtov za reševanje že določena uporaba tega instrumenta.
60Reševanje z vlogami in obveznicami v 48 urah bi bilo izjemno velik tehnični izziv za večino bank, saj so njihovi sistemi upravljanja in sistemi IT zelo zapleteni. Preden je mogoče izvesti načrt za reševanje s sredstvi upnikov, mora biti s sistemi upravljanja mogoče izračunati znesek sredstev upnikov, ki je na voljo za reševanje. Sedanja praksa Enotnega odbora za reševanje je, da od bank ne zahteva, da preizkusijo morebitno uporabo instrumenta za reševanje s sredstvi upnikov, da bi dokazali njegovo izvedljivost.
61Po mnenju Sodišča bo sposobnost banke za pokrivanje izgub precenjena, če bo vključevala obveznosti, ki jih v časovnem okviru, predvidenem v strategiji za reševanje, ni mogoče rešiti s sredstvi upnikov.
62Komisija je nedavno predlagala uvedbo instrumenta moratorija na ravni EU, ki bi se lahko uporabil npr. za uvedbo mirovanja plačilnih obveznosti banke za do pet delovnih dni. V skladu s predlogom bi se moral nadzornik posvetovati z organom za reševanje, ki sam ne bi imel pooblastila za aktivacijo instrumenta.25 Možnost instrumenta moratorija, ki bi ga organi za reševanje lahko uporabljali sami, bi lahko zagotovila fleksibilnost (nenazadnje tudi za zadevno banko) pri pripravi na reševanje s sredstvi upnikov.
63V enotnem pravilniku se zahteva ocena izvršljivosti instrumentov za reševanje.26 Sodišče te informacije ni našlo v nobenem načrtu za reševanje v vzorcu.
64V enotnem pravilniku se zahteva, da mora Enotni odbor za reševanje v načrtih za reševanje navesti pooblastila za reševanje, ki jih namerava uporabiti.27 Toda Sodišče v nobenem načrtu v vzorcu ni našlo te navedbe. Ta pooblastila lahko vključujejo npr. podaljšanje zapadlosti ali prekinitev pogodb, ne pa celovitega delovanja, kot so npr. moratoriji. Pristojnosti so navedene v predlogi sheme za reševanje. Toda pri določanju, katere naj se uporabijo, je treba analizirati in razumeti vrsto obveznosti, za katero se bodo pooblastila uporabila, v načrtih za reševanje v vzorcu pa ni tako podrobnih informacij.
Ocenjevanje izvedljivosti in kredibilnosti prednostne strategije za reševanje
65Sodišče v nobenem od poglavij v vzorcu ni našlo ocene izvedljivosti izbranih strategij za reševanje. Zato v načrtih tudi ni bilo zaključka o tem, ali je mogoče prednostno strategijo za reševanje uspešno in pravočasno izvesti, kot se zahteva v enotnem pravilniku.28
66Organi za reševanje morajo oceniti tudi kredibilnost strategije, pri čemer morajo upoštevati verjeten učinek reševanja na finančne sisteme in realno gospodarstvo. Toda tudi te ocene ni bilo v načrtih v vzorcu. Enotni odbor za reševanje ni ocenil potencialnega učinka izbranih instrumentov za reševanje (zlasti instrumenta za reševanje s sredstvi upnikov). Poleg tega ni upošteval vpliva na druge finančne institucije, MSP in male vlagatelje.29
Vrednotenje v okviru reševanja
67V enotnem pravilniku se zahteva navedba informacij, ki so potrebne za izvajanje strategije za reševanje.30 Pomemben del tega je zagotavljanje informacij o vrednotenju banke za namene reševanja, ki je zelo zapleten in dolgotrajen postopek. Sodišče ni našlo nobenih izjav v zvezi s tem v nobenem od vzorčenih poglavij. Iz tega sledi, da Enotni odbor za reševanje ni mogel opraviti zahtevane ocene tega, ali je zadevna banka sposobna zagotoviti te informacije.31
Neprekinjeno finančno in operativno poslovanje
68V enotnem pravilniku je določeno, da morajo načrti za reševanje vsebovati analizo potreb po financiranju, zahtevano v skladu s strategijo za reševanje. V načrtih, ki jih je preučilo Sodišče, pa so bile samo splošne izjave o financiranju v poglavju o finančni kontinuiteti. Ni bilo informacij o sredstvih, ki bodo med reševanjem potrebna za financiranje podružnic in podrejenih družb v nesodelujočih državah članicah.32
69V načrtih tudi ni bilo dovolj informacij o izvršljivost sporazumov o ravni storitev v primeru reševanja. V primerih, v katerih se kritične funkcije ločijo, ni jasno, ali so sporazumi o ravni storitev še vedno izvršljivi. V mnogih načrtih niso bili omenjeni nikakršni načrti izrednih ukrepov, zlasti glede plačilnih sistemov in sistemov poravnave.
Ocena rešljivosti
70Banka šteje za rešljivo, če je njena likvidacija po običajnih postopkih zaradi insolventnosti ali njeno reševanje z uporabo ukrepov za reševanje izvedljivo in kredibilno.
71V nobenem od dokumentov v vzorcu Enotni odbor za reševanje ni navedel jasnega zaključka o tem, ali je banko dejansko mogoče rešiti. V nekaterih poglavjih je bil sicer kratek povzetek ocene rešljivosti, v večini pa je bil povzetek omejen na nekaj ugotovljenih potencialnih ovir.
72V skladu z uredbo o EMR mora Enotni odbor za reševanje pravočasno obvestiti Evropski bančni organ, kadar za neko banko šteje, da ni rešljiva. Od julija 2017 Enotni odbor za reševanje ni poslal nobenega takega obvestila Evropskemu bančnemu organu.
Bistvene ovire
73V skladu z enotnim pravilnikom mora Enotni odbor za reševanje ugotoviti in obravnavati bistvene ovire za reševanje ter jih razvrstiti vsaj v naslednje kategorije: (a) strukture in operacije; (b) finančni viri; (c) informacije; (d) čezmejne zadeve; (e) pravne zadeve. Kljub tej pravni obveznosti se proces obravnave bistvenih ovir še ni začel. Enotni odbor za reševanje je v svojih načrtih v drugi fazi zgolj ugotovil potencialne ovire.
74Po navedbah Enotnega odbora za reševanje bo celoten proces ugotavljanja bistvenih ovir, vključno s posvetovanjem s pristojnimi organi in skupnimi sklepi kolegijev za reševanje, trajal približno eno leto. Po zdajšnjih pričakovanjih naj bi se ne začel izvajati pred letom 2018.
75Slika 5 je iz priročnika o načrtovanju reševanja. Na njej je prikazano pričakovano trajanje reševanja ovir glede na izvedljivost in pomembnost ukrepa.
Slika 5
Trajanje reševanja ovir

Vir: Enotni odbor za reševanje
Kot je navedeno v odstavku 28, se samo za 65 načrtov v tretji fazi pričakuje, da bodo na voljo do konca prvega četrtletja leta 2018. Ob predpostavki, da bodo načrti za reševanje prešli v četrto fazo do sredine leta 2019, bi morale banke vse bistvene ovire rešiti do sredine leta 2022.
Minimalne zahteve glede kapitala in kvalificiranih obveznosti
77Eden ključnih delov načrta za reševanje je določitev minimalnih zahtev glede kapitala in kvalificiranih obveznosti. To je izračun minimalnega zneska kapitala in obveznosti (vključno z vlogami), ki ga mora banka imeti za konverzijo ali delni odpis v primeru reševanja s sredstvi upnikov. Enotni odbor za reševanje še ni določil ciljnih vrednosti za minimalne zahteve glede kapitala in kvalificiranih obveznosti, niti na konsolidirani ravni niti na ravni posameznih subjektov.
78O okvirnih nezavezujočih vrednostih minimalnih zahtev glede kapitala in kvalificiranih obveznosti, izračunanih na konsolidirani ravni, se je z bankami razpravljalo na delavnicah, ki so potekale leta 2016, vendar se kolegijem za reševanje niso posredovali. Dejavniki, specifični za neko banko, kot so npr. izključitev nekaterih obveznosti iz reševanja s sredstvi upnikov, bistvene ovire ter zahteve, ki so posledica procesa nadzorniškega pregledovanja in ovrednotenja, se doslej niso upoštevali.
79Ker minimalne zahteve glede kapitala in kvalificiranih obveznosti še niso bile opredeljene, se dejanske vrednosti minimalnih zahtev glede kapitala in kvalificiranih obveznosti ne spremljajo.
Povzetki o upravljanju
80Enotni odbor za reševanje mora v vse načrte za reševanje vključiti povzetek o upravljanju s povzetkom točk, omenjenih v pravnem okviru.33 Informacije, zagotovljene v preučenih povzetkih, še zdaleč niso izpolnjevale te zahteve. Manjkajoči elementi so navedeni v Prilogi III.
Razkritje načrtov za reševanje
81Enotni odbor za reševanje mora razkriti vse bistvene dele načrtov za reševanje zadevnih bank. Doslej so banke prejele samo omejene okvirne informacije, kot so izračuni minimalnih zahtev glede kapitala in kvalificiranih obveznosti na ravni skupine ali potencialne ovire. V skladu z uredbo o EMR mora Enotni odbor za reševanje upoštevati tudi povratne informacije banke. Toda v preučenih načrtih za reševanje ni bilo pripomb bank.
82Enotni odbor za reševanje trdi, da različni elementi enotnega pravilnika nenamerno drugače obravnavajo problematiko razkritja. Medtem ko so v uredbi o EMR34 navedeni bistveni elementi načrta za reševanje, se v direktivi o SRB35 in delegirani uredbi Komisije36 zahteva samo razkritje povzetka o upravljanju.
Omejena skladnost z enotnim pravilnikom
83Če povzamemo opažanja Sodišča iz odstavkov 37 do 82, načrti v vzorcu niso skladni z enotnim pravilnikom. Stopnja skladnosti je boljša, če se upoštevajo informacije o ozadju iz odstavka 36, čeprav Sodišče ugotavlja, da se te informacije o ozadju ne zbirajo za vse banke.
Smernice za načrtovanje reševanja je treba izboljšati
84Sodišče je revidiralo sistem priročnikov in postopkov za načrtovanje reševanja, ki jih uporablja Enotni odbor za reševanje, in ugotovilo, da osnovne smernice obstajajo, vendar so potrebna dodatna prizadevanja.
Priročnike in predloge je treba posodobiti in izboljšati
85Ustrezni postopki, priročniki in smernice so potrebni, da se zagotovi ustrezen in dosleden pristop k načrtovanju reševanja med številnimi akterji v tem procesu. Enotni odbor za reševanje je poskrbel za ustrezne ureditve za vodenje tega procesa, in sicer tako, da je s pomočjo nacionalnih organov za reševanje pripravil priročnik za načrtovanje reševanja. Sedaj Enotni odbor za reševanje pripravlja tudi več internih in eksternih dokumentov o politiki.
86Cilj priročnika za načrtovanje reševanja je spodbujati dosleden pristop k načrtovanju reševanja na Enotnem odboru za reševanje in nacionalnih organih za reševanje. Enotni odbor za reševanje ga je marca 2016 sprejel kot osnutek internega dokumenta. Od takrat so ga morale notranje ekipe za reševanje uporabljati pri pripravi načrtov za reševanje. Priročnik za načrtovanje reševanja se eno leto ni spreminjal (posodabljal), da bi se zbrale povratne informacije notranjih ekip za reševanje o njihovih prvih izkušnjah z delom z njim.
87Poleg tega je Enotni odbor za reševanje razvil ali namerava razviti predloge za poročanje37, s katerimi želi zagotoviti, da so vse informacije, potrebne za načrtovanje reševanja in odločanje, ki jih prejme od bank, v standardnem formatu. Te predloge dopolnjujejo informacije, ki se že zagotavljajo v predlogah Evropske centralne banke in Evropskega bančnega organa.38 Enotni odbor za reševanje v specifičnih primerih lahko banko tudi neposredno prosi za informacije.
88Iz razlogov, navedenih v nadaljevanju, je treba dodatno razviti priročnik o načrtovanju reševanja. Toda Enotni odbor za reševanje je načrtovano posodobitev odložil že dvakrat, prvič na konec leta 2017, drugič pa na drugo četrtletje leta 2018.
89Prvi razlog za posodobitev priročnika za načrtovanje reševanja je vključitev smernic v zvezi s politikami o številnih specifičnih zadevah. Na primer, kot je določeno v enotnem pravilniku, se v priročniku za načrtovanje reševanja obravnava določitev bistvenih ovir, ne zahteva pa se, da bi se to obravnavalo v načrtih za reševanje v drugi fazi.
90Drugič, v priročniku za načrtovanje reševanja se ne upoštevajo nekatere pomembne zakonodajne določbe. Na primer, čeprav se v delegirani uredbi Komisije39 zahteva, da se v načrte za reševanje vključi povzetek o upravljanju, v priročniku za načrtovanje reševanja ta zahteva ni omenjena. Podobno, čeprav se v priročniku za načrtovanje reševanja zahteva ocena rešljivosti, v predlogi za povzetek o upravljanju v priročniku taka izjava ni predvidena. Poleg tega pa niti v poglavju o povzetku o upravljanju niti v poglavju o oceni rešljivosti ni navedena zahteva, da je treba obvestiti Evropski bančni organ, če banka šteje za nerešljivo.40
91Tretjič, priročnik o načrtovanju reševanja je treba posodobiti tako, da se bo upoštevala odločitev v zvezi s politiko, sprejeta septembra 2016, o prenehanju priprave izčrpnih načrtov za reševanje. Namesto tega naj bi se pripravljale zgoščene različice, dolge približno 40 strani (glej odstavek 30). Toda navodila o vsebini zgoščenih načrtov za reševanje še niso bila zagotovljena. Do te spremembe pristopa k načrtovanju reševanja je prišlo ravno v času, ko so bili mnogi prehodni načrti za reševanje in načrti v drugi fazi že pripravljeni, ali pa so bili v pripravi na podlagi poglobljene analize. Nekateri nacionalni organi za reševanje so v anketi, ki jo je opravilo Sodišče, navedli, da so morali porabiti dragocene vire za ponovno pripravo načrtov za reševanje.
92V skladu z enotnim pravilnikom41 je dovoljena uporaba poenostavljenih obveznosti za nekatere banke42 v kontekstu načrtovanja reševanja. Do maja 2017 Enotni odbor za reševanje za nobeno banko v svoji pristojnosti ni uporabil te možnosti,43 v priročniku za načrtovanje reševanja pa vsebina poenostavljenih načrtov za reševanje in povezana merila upravičenosti niso obravnavani.44 Polovica nacionalnih organov za reševanje je v anketi, ki jo je izvedlo Sodišče, potrdila, da Enotni odbor za reševanje na tem področju ni zagotovil dovolj navodil. Enotni odbor za reševanje Sodišču med revizijo ni zagotovil nobenega pojasnila o politiki v zvezi s to temo.
93Poleg izboljšanja priročnika za načrtovanje reševanja bi bilo mogoče izboljšati tudi predloge za poročanje, ki jih je razvil Enotni odbor za reševanje. Eden od ciljev teh predlog je bil pridobitev informacij, ki jih iz drugih virov ni mogoče pridobiti, s čimer bi preprečili podvajanje dela, ki ga opravljajo banke. Med predlogami Enotnega odbora za reševanje in Evropskega bančnega organa ni povezav, čeprav se v njih zahtevajo nekatere vzporedne informacije. Na primer, v veliki večini primerov se v predlogi za podatke o obveznostih Enotnega odbora za reševanje in predlogi za strukturo odgovornosti Evropskega bančnega organa45 zahtevajo podobne informacije o izvedenih finančnih instrumentih. Enotni odbor za reševanje je leta 2017 zaradi preprečevanja preobremenitve bank z zahtevki za podatke v primeru prekrivanj dovolil, da banke zagotovijo samo podatke iz predloge Enotnega odbora za reševanje. To ponazarja zapletenost vzpostavljenega sistema.
Pojasnila o politikah
94Za zagotavljanje dosledne uporabe veljavne zakonodaje in usklajene metodologije v načrtih za reševanje je Enotni odbor za reševanje pripravil podroben delovni program z več pojasnili o politiki, ki naj bi se pripravila leta 2017 in v prvi polovici leta 2018. Ker priprava teh smernic o politiki o ključnih temah še poteka, jih bo težko upoštevati pri načrtih za reševanje, ki bodo pripravljeni leta 2017.
95Interni časovni načrt za pripravo pojasnil o politiki leta 2017 je bil spremenjen julija 2017, zaradi česar bo pri dokončanju več pojasnil prišlo do zamud. Glede na to, da ima enota, odgovorna za te naloge, sedaj veliko premalo uslužbencev (glej odstavek 109), bo tudi sedanji ciljni datum izziv.
96Nacionalni organi za reševanje so na več mestih v anketi navedli, da bi moral Enotni odbor za reševanje bolj poudarjati ugotavljanje najboljših praks in zagotavljanje enotnih smernic za načrtovanje reševanja.
97V skladu z enotnim pravilnikom46 je treba v načrtih za reševanje upoštevati relevantne scenarije, vključno z (za specifično banko) značilnim propadom ali propadom v času splošne finančne nestabilnosti ali drugih dogodkov na ravni celotnega sistema. Toda v pojasnilu Enotnega odbora za reševanje o politiki je navedeno, da morajo načrti za reševanje temeljiti samo na scenariju v primeru idiosinkratičnih dogodkov, druge scenarije pa je treba uporabiti za preizkus kredibilnosti in izvedljivosti prednostne strategije za reševanje. Sodišče v načrtih za reševanje v vzorcu ni našlo nobenih dokazov o izvedbi takih preizkusov niti opisa predvidenih scenarijev za načrte v vzorcu.
98Pri interni analizi načrtov za reševanje, ki jo je izvedel Enotni odbor za reševanje sam, se je pokazalo, da v načrtih ni upoštevanih dovolj relevantnih scenarijev. Enotni odbor za reševanje je navedel, da so potrebne dodatne smernice za dosledno določanje tega, kateri scenarij naj se uporabi.
99Tudi pri medsektorski analizi, ki jo je Enotni odbor za reševanje izvedel za prvi sklop načrtov za reševanje (načrti, pripravljeni leta 2016), se je pokazalo, da ni dosledne metodologije. Pri analizi se je pokazalo, da so različne razlage veljavne zakonodaje in to, da ni bilo usklajene metodologije, privedli do nedoslednosti med načrti in nezadostne podrobnosti. Na primer, nekatere notranje ekipe za reševanje so izvedle ocene po poslovnih področjih, in ne po pravnih osebah. V več načrtih so storitve zasebnega bančništva ali upravljanja premoženja štele za kritične, v drugih načrtih v podobnih okoliščinah pa so te funkcije štele za nekritične.
Politika o bistvenih ovirah in minimalnih zahtevah glede kapitala in kvalificiranih obveznosti
100Dve drugi odločitvi Enotnega odbora z reševanje o politiki vplivata na skladnost načrtov za reševanje z zakonodajnim okvirom. Prvič, v enotnem pravilniku se zahteva, da mora biti v načrte za reševanje vključena določitev bistvenih ovir.47 To je posvetovalen proces, za katerega so potrebni viri, ki traja približno eno leto in ki bi moral povzročiti uvedbo ukrepov za spremljanje, ki bi jih moral izvajati Enotni odbor za reševanje in s katerimi bi se odpravile ugotovljene ovire. Enotni odbor za reševanje je sprejel interno odločitev o politiki, da bo ta proces začel leta 2018. Do takrat (glej odstavka 73 in 74) bo Enotni odbor za reševanje zgolj ugotavljal potencialne ovire, v zvezi s katerimi ne bo formalno ukrepal, ker ne štejejo za bistvene. Po mnenju Sodišča ta vmesna politika ne izpolnjuje pravnih zahtev.
101Drugič, Enotni odbor za reševanje nima dokončne politike o izračunu minimalnih zahtev glede kapitala in kvalificiranih obveznosti. Objavil je predhodni pristop, ki ga je uporabljal do leta 2016,48 pri katerem se je zanašal na informativne ciljne vrednosti minimalnih zahtev glede kapitala in kvalificiranih obveznosti (glej odstavek 78). Končno pojasnilo o politiki v zvezi z minimalnimi zahtevami glede kapitala in kvalificiranih obveznosti, v katerem bi bile določene zavezujoče ciljne vrednosti, se načrtuje šele za konec leta 2017. Pri anketi, ki jo je izvedlo Sodišče, se je pokazalo, da si nacionalni organi za reševanje posebej želijo, da bi Enotni odbor za reševanje pripravil to pojasnilo o politiki in tistega o bistvenih ovirah. Ukrepi glede teh točk so pomembni za zagotavljanje tega, da so načrti skladni z enotnim pravilnikom in da imajo banke zadostno sposobnost pokrivanja izgub.
Upravljavski nadzor in zagotavljanje kakovosti
102Enotni odbor za reševanje je Sodišču zagotovil le splošen opis svojega okvira internega nadzora in zagotavljanja kakovosti. Ugotovitve v tem poročilu (glej odstavke 37 do 82) razkrivajo slabosti v tem upravljavskem nadzoru. To potrjuje tudi medsektorska analiza, ki jo je izvedel Enotni odbor za reševanje, pri kateri se je pokazalo več kvalitativnih pomanjkljivosti v načrtih za reševanje.
Enotni odbor za reševanje ima veliko premalo uslužbencev
103Pri reviziji so bile preučene kadrovske zadeve od ustanovitve Enotnega odbora za reševanje. Sodišče je ugotovilo, da zaposlovanje ni bilo opredeljeno kot prioriteta, kar je nujno v začetni fazi.
Stalni zaostanki pri doseganju ciljnih vrednosti glede števila uslužbencev
104Komisija je sprva ocenila, da bo Enotni odbor za reševanje potreboval 309 ekvivalentov polnega delovnega časa.49 Ta številka deloma izhaja iz primerjave z Zvezno agencijo ZDA za zavarovanje vlog v bankah in hranilnicah, ki ima podobne naloge na področju reševanja. Sprva je bilo načrtovano, da jo bo Enotni odbor za reševanje dosegel do konca leta 2015. Septembra 2016 je Enotni odbor za reševanje ponovno preveril svoje kadrovske potrebe in prvotno oceno spremenil v 350 ekvivalentov polnega delovnega časa, kar naj bi bilo doseženo do leta 2017. V osnutku večletnega proračuna za obdobje 2018–2020 je predvideno dodatno povečanje na 410 ekvivalentov polnega delovnega časa do konca leta 2019, kar je 33-odstotno povečanje glede na prvotno oceno.
105Dejansko število uslužbencev že od samega začetka delovanja ne dosega ciljne vrednosti. Prve postopke za zaposlovanje je organizirala Komisija. Ko je Enotni odbor za reševanje marca 2015 prevzel polno odgovornost za zaposlovanje, je imel 35 uslužbencev. Ta številka se je do konca leta 2015 povečala na 101, do konca leta 2016 pa na 171.
106Problem je najresnejši na področju zaposlovanja strokovnjakov za reševanje in politiko, potrebe po njih so bile leta 2015 in leta 2016 namreč podcenjene. Poleg tega je veliko premalo tudi uslužbencev na področju IT in tajnikov.
107Premajhno število uslužbencev v direktoratih za načrtovanje reševanja je znatno vplivalo na proces načrtovanja reševanja. To je imelo največji vpliv na delovno obremenitev koordinatorjev notranjih ekip za reševanje, ki so večinoma odgovorni za več kot deset bank. Zaradi zakonskih obveznosti Enotnega odbora za reševanje, kot je njegova odgovornost za načrtovanje reševanja čezmejnih manj pomembnih bank, je bil pritisk na že sicer skromne vire še večji.
108V načrtu delovnih mest Enotnega odbora za reševanje so navedene kadrovske potrebe na splošno ter želeni statusi in razredi. Enotni odbor za reševanje je navedel, koliko uslužbencev potrebuje glede na velikost bančne skupine. Ni pa ocenil, kakšno strokovno znanje in druga usposobljenost sta potrebna v posameznih direktoratih in enotah za načrtovanje reševanja. V nekaterih direktoratih ni specifičnih strokovnjakov (npr. strokovnjakov za vrednotenje) in uslužbencev z ustreznim jezikovnim znanjem, ali pa jih je premalo. V nekaterih enotah je delež uslužbencev na nižjih položajih velik.
109Zaradi premajhnega števila uslužbencev pomembno delo na področju politik in smernic ni bilo zaključeno. Konec marca je imel direktorat, odgovoren za strategijo, procese in metodologijo za reševanje, samo tretjino ciljnega števila uslužbencev. Za delno nadomestitev tega primanjkljaja so direktorati za načrtovanje reševanja znaten del svojega časa namenjali delu na področju politik in drugih tem, ki niso povezane z reševanjem (25 % leta 2016), namesto da bi se osredotočili na svojo osrednjo dejavnost.
110Pogosto menjavanje uslužbencev je pomenilo tudi primanjkljaj uslužbencev v enoti IT, ki poleg tega nima ustreznega sistema IT, zaradi česar ne more zagotavljati učinkovite podpore procesa načrtovanja reševanja. Uvedba izboljšanega sistema IT za načrtovanje reševanja bi morala biti del strategije IT, ki se trenutno pripravlja.
111Premajhno število uslužbencev v Enotnem odboru za reševanje je privedlo do visoke stopnje nadurnega dela, ki je pomenilo približno 15 000 ur ali 6 % skupnega delovnega časa v prvih desetih mesecih leta 2016.
112Reševanje bank se v Evropi še razvija, poklic strokovnjaka za reševanje pa je še vedno precej nov. Zato mora večina uslužbencev na delovnih mestih za načrtovanje reševanja znanje pridobiti na delovnem mestu. Poleg tega je bila konkurenca v smislu pridobivanja usposobljenih uslužbencev med Enotnim odborom za reševanje, drugimi organi EU (Komisijo in Evropsko centralno banko) in bančnim sektorjem v zadnjih dveh do treh letih velika.50 Skoraj 75 % nacionalnih organov za reševanje je v odgovorih na anketo, ki jo je opravilo Sodišče, navedlo, da je bilo tudi na nacionalna delovna mesta težko zaposliti uslužbence za reševanje.
113Enotni odbor za reševanje je potrdil, da je zaposlovanje izziv, ker so postopki za zaposlovanje dolgi, ker je število ustreznih kandidatov na trgu dela z veliko konkurence zelo omejeno in ker ni dovolj kandidatov, ki bi bili pripravljeni sprejeti začasno pogodbo za delo na Enotnem odboru za reševanje.
114Enotni odbor za reševanje je Sodišče tudi obvestil, da ne bo dosegel cilja glede števila uslužbencev za leto 2017, zaradi česar bo težko v celoti izpolnil svoj pravni mandat. Poleg tega pričakuje, da tudi leta 2020 skupno število uslužbencev, ki mu bo na voljo, ne bo zadoščalo za izpolnjevanje njegovih obveznosti v celoti.
Nezadostni viri kadrovske službe vplivajo na zaposlovanje
115Zaposlovanje je zdaj, v prvih letih delovanja Enotnega odbora za reševanje, še posebej problematično, saj so postopki za zaposlovanje dolgi, kadrovske potrebe pa velike. V svojem letnem poročilu za leto 2015 je Enotni odbor za reševanje vzpostavitev učinkovite kadrovske funkcije navedel kot eno ključnih prioritet za začetno fazo svojega delovanja.
116Marca 2015, ko je Enotni odbor za reševanje od Komisije prevzel zaposlovanje, je imela kadrovska ekipa dva uslužbenca, od katerih je eden delal na področju zaposlovanja. Do konca leta 2015 se je število uslužbencev v kadrovski službi povečalo na sedem, od katerih sta bila samo dva odgovorna za zaposlovanje. Decembra 2016 je imela kadrovska ekipa še vedno omejeno zmogljivost, imela je namreč sedem uslužbencev, od katerih so samo trije delali na področju zaposlovanja.
117Kadrovska ekipa je za objavo prostih delovnih mest uporabila le nekaj kanalov za zaposlovanje, kot so njena lastna spletna stran za zaposlovanje, spletna stran EU za zaposlovanje in družbeni mediji, ne pa tudi specializirani mediji na področju financ. Poleg tega nima prilagojenega orodja IT za zaposlovanje in kadrovsko upravljanje. To je privedlo do napake pri preverjanju prijav za delovna mesta in neučinkovitosti pri vodenju osebnih map uslužbencev.
118Program usposabljanja Enotnega odbora za reševanje, ki je deloma odprt tudi za uslužbence nacionalnih organov za reševanje, je osredotočen na krepitev znanja o osnovah reševanja in spoznavanje resničnih primerov reševanja. Izbrani tečaji usposabljanja so primeri dobre prakse. Vključujejo predstavitve študij primera, katerih cilj je med drugim razvoj skupne kulture reševanja, in opoldanske seminarje.
Okvir sodelovanja z nacionalnimi organi za reševanje in Evropsko centralno banko je treba izboljšati
119Pri reviziji je bil preučen odnos med Enotnim odborom za reševanje, nacionalnimi organi za reševanje in Evropsko centralno banko. Sodišče je ugotovilo, da sta potrebna boljša izmenjava informacij in sodelovanje.
Sodelovanje z nacionalnimi organi za reševanje ni dovolj jasno
120Enotni odbor za reševanje se mora v okviru enotnega mehanizma usklajevati z nacionalnimi organi za reševanje in z njimi sodelovati.
121Enotni odbor za reševanje se je odločil ustanoviti notranje ekipe za reševanje vseh bančnih skupin v svoji pristojnosti, v katere so vključeni njegovi uslužbenci in uslužbenci nacionalnih organov za reševanje. Notranje ekipe za reševanje vedno vodijo uslužbenci Enotnega odbora za reševanje. Enotni odbor za reševanje je vzpostavil skupaj 75 notranjih ekip za reševanje, od katerih so nekatere odgovorne za več kot eno skupino.
122Razdelitev nalog med Enotnim odborom za reševanje in nacionalnimi organi za reševanje je še vedno nejasna. Konec leta 2016 je Enotni odbor za reševanje ustanovil projektno skupino, ki naj bi dosegla dogovor o operativni delitvi dela. Po mnenju Sodišča je potrebe po kadrovskih virih in finančnih sredstvih težko oceniti, če naloge niso jasno razdeljene.
123V uredbi o EMS ni natančno določena vloga Enotnega odbora za reševanje in nacionalnih organov za reševanje v notranjih ekipah za reševanje. Zato Enotni odbor za reševanje nima vpliva na sestavo, staž, strokovno znanje ali izvajanje vrednotenj uslužbencev, ki jih nacionalni organi za reševanje določijo za delo v notranjih skupinah za reševanje. Izrazi lahko samo svoje mnenje o minimalnem številu uslužbencev, potrebnih za notranjo ekipo za reševanje, in ravni prispevka nacionalnega organa za reševanje. Načrtovano razmerje med zaposlenimi v Enotnem odboru za reševanje in nacionalnih organih za reševanje za leto 2017 je 5: 6. Za primerjavo, povprečno razmerje med uslužbenci Evropske centralne banke in pristojnim nacionalnim organom v skupnih nadzorniških skupinah je 1: 3.51
124Sedanje število uslužbencev v notranjih ekipah za reševanje ne zadošča za opravljanje dela, ki jim je bilo dodeljeno. Enotni odbor za reševanje je do konca leta 2016 notranjim ekipam za reševanje dodelil približno 60 ekvivalentov polnega delovnega časa. To število naj bi se do konca leta 2017 povečalo na 170, čeprav je jasno, da bo znaten delež teh uslužbencev še naprej dodeljen delu na področju politike in drugih tem, ki niso povezane z reševanjem, razen če se bo spremenila sedanja dodelitev nalog.
125Ciljne vrednosti glede števila uslužbencev za leto 2017 so bile glede na težave pri zaposlovanju nerealistične. Leta 2017 so nameravali nacionalni organi za reševanje dodeliti 155 ekvivalentov polnega delovnega časa za delo v notranjih ekipah za reševanje. Tako bi Enotni odbor za reševanje do konca leta 2017 v povprečju za vsako banko dodelil 0,9 ekvivalenta polnega delovnega časa, nacionalni organi za reševanje pa 1,1 ekvivalenta polnega delovnega časa, kar pomeni samo 2,0 ekvivalenta polnega delovnega časa na banko. Glede na velikost in kompleksnost mnogih bank in zahtevano temeljitost načrtovanja se to zdi malo.
126Kot ključni koordinator v okviru enotnega mehanizma za reševanje Enotni odbor za reševanje ne izdaja samo smernic za nacionalne organe za reševanje, temveč je odgovoren tudi za dosledno izvajanje zakonodajnega okvira. Zato lahko Enotni odbor za reševanje od nacionalnih organov za reševanje zahteva informacije o izvajanju njihovih nalog. Pomembno je tudi spremljanje dela nacionalnih organov za reševanje v zvezi z manj pomembnimi bankami, saj Enotni odbor za reševanje v nekaterih okoliščinah lahko prevzame neposredno odgovornost za manj pomembne banke. Do maja 2017 Enotni odbor za reševanje ni uporabil možnosti neposredne pristojnosti za manj pomembne banke. Poleg tega še ni vzpostavil funkcije za nadzor nad nacionalnimi organi za reševanje. Zato nima informacij o tekočem delu v nacionalnih organih za reševanje.
127Enotni odbor za reševanje je vzpostavil sistem zgodnjega opozarjanja, v skladu s katerimi ga morajo nacionalni organi za reševanje obvestiti o manj pomembnih bankah, pri katerih se kaže resno poslabšanje. Poleg tega Evropska centralna banka Enotnemu odboru za reševanje zagotavlja seznam prednostnih manj pomembnih bank. Na ta način je do maja 2017 opredelila 93 bank.52
128Za zagotavljanje doslednega izvajanja zakonodajnega okvira lahko Enotni odbor za reševanje pregleda osnutke odločitev nacionalnega organa za reševanje npr. o načrtih za reševanje in po potrebi navede pripombe. Nacionalni organi za reševanje so se leta 2016 osredotočili na pomembne banke, zato so pripravili malo načrtov za reševanje za manj pomembne banke. Toda med revizijo je Enotni odbor za reševanje Sodišče obvestil, da bodo nacionalni organi za reševanje v prihodnosti dali več poudarka na načrtovanje za manj pomembne banke. Enotni odbor za reševanje je v svojem delovnem programu za leto 2017 napovedal, da bo dodatno razvil svojo vlogo v enotnem mehanizmu za reševanje s spremljanjem in ocenjevanjem osnutkov odločitev nacionalnih organov za reševanje o reševanju manj pomembnih bank v njihovi pristojnosti. To bi znatno povečalo delovno obremenitev Enotnega odbora za reševanje.
129Enotni odbor za reševanje je kmalu po svoji ustanovitvi organiziral več vaj s simulacijo propada banke, v katere so bili vključeni Evropska centralna banka, Komisija, Svet in relevantni organi Združenega kraljestva in ZDA. Pri teh vajah, ki so zajemale odločanje, ne pa tudi celotnega procesa reševanja, pa ni sodeloval noben nacionalni organ za reševanje. Poleg tega kljub kasnejšim znatnim spremembam organizacije Enotnega odbora za reševanje, vključno z njegovimi uslužbenci in viri IT, niso bile izvedene dodatne vaje.
Pomanjkljivosti okvira sodelovanja z Evropsko centralno banko
130Evropska centralna banka bi kot neposredni nadzornik za večino bank v pristojnosti Enotnega odbora za reševanje zadnjemu morala zagotavljati različne informacije o teh bankah.
131Enotni odbor za reševanje in Evropska centralna banka sta sklenila memorandum o soglasju za spodbujanje medsebojnega sodelovanja. Memorandum o soglasju temelji na pravni obveznosti, da ti stranki sodelujeta. Kot se zahteva v uredba o EMR53, sta Enotni odbor za reševanje in Evropska centralna banka memorandum o soglasju objavila na svojih spletiščih, toda štiri priloge doslej niso objavljene.
132Sodišče meni, da memorandum o soglasju in njegove priloge niso dovolj izčrpne, da bi Enotni odbor za reševanje od Evropske centralne banke dobil vse informacije, ki jih potrebuje za pravočasno in učinkovito izvajanje svojih nalog. V okviru priprave reševanja Evropska centralna banka Enotnemu odboru za reševanje nekaterih informacij o likvidnosti in kapitalu, ki bi bile za zadnjega uporabne, ne posreduje avtomatično.54 Namesto tega mora Enotni odbor za reševanje za te informacije posebej zaprositi Evropsko centralno banko, za to pa so potrebni čas in viri. Revizijski dokazi kažejo, da Evropska centralna banka druge informacije, kot so rezultati inšpekcijskih pregledov na kraju samem, posreduje le delno in ne vedno takoj. Ocene procesa nadzorniškega pregledovanja in ovrednotenja se ne posredujejo v obsegu, ki se zahteva v enotnem pravilniku.55
133Poleg tega memorandum o soglasju ne zagotavlja, da bo Enotni odbor za reševanje prejel informacije od oddelka Evropske centralne banke za krizno upravljanje, kar bi bilo koristno za načrtovanje reševanja. Doslej ta oddelek ni uradno posredoval niti splošnih informacij, kot je seznam bank, ki jih trenutno spremlja.
134V memorandumu o soglasju je določeno, da se Evropska centralna banka in Enotni odbor za reševanje lahko dogovorita o tem, da vsak sodeluje pri inšpekcijskih pregledih na kraju samem, ki jih izvaja drugi. Enotni odbor za reševanje doslej še ni izvedel nobenega inšpekcijskega pregleda na kraju samem, niti se ni udeležil nobenega, ki ga je izvajala Evropska centralna banka.
135Enotni odbor za reševanje je odgovoren za 15 čezmejnih manj pomembnih bank, ki jih neposredno nadzirajo pristojni nacionalni organi, Evropska centralna banka pa samo posredno. Ta neskladnost med mandatoma dveh organov je izziv za Enotni odbor za reševanje. Evropska centralna banka ima npr. nadzorne informacije o vseh bankah v euroobmočju, del teh informacij pa prejme od pristojnih nacionalnih organov. Evropska centralna banka pa Enotnemu odboru za reševanje ni odobrila dostopa do relevantnih informacij za 15 čezmejnih manj pomembnih bank. Enotni odbor za reševanje mora zato vzpostaviti dodatne okvire za sodelovanje, kar zajema sisteme za izmenjavo informacij s 17 nacionalnimi nadzorniki56, in ločeno organizirati prenos podatkov z vsakim od njih. Takšno podvajanje prizadevanj troši vire Enotnega odbora za reševanje in je neučinkovito.
136Najpomembnejši del sodelovanja med Enotnim odborom za reševanje in Evropsko centralno banko je krizno upravljanje. Kot je opisano v odstavkih 9–11, ima postopek obravnave banke v krizi tri faze, ena od njih je zgodnje posredovanje.
137V skladu z enotnim pravilnikom se zahteva določitev sklopa sprožilcev za aktivacijo ukrepov za zgodnje posredovanje.57 Evropski bančni organ je izdal smernice za spodbujanje dosledne uporabe teh sprožilnih dejavnikov. V smernicah so najprej ugotovljeni sprožilni dejavniki na podlagi ocene v okviru procesa nadzorniškega pregledovanja in ovrednotenja, ki se posodablja vsaj enkrat letno. Evropska centralna banka ta sprožilec uporablja. Potem je navedeno, da so sprožilci za uvedbo ukrepov za zgodnje posredovanje lahko pomembni dogodki. Evropska centralna banka navaja, da uporablja tudi ta sprožilec, kar je diskrecijski pristop. Tretji pristop, ki ga je mogoče uporabiti, je ugotovitev sprožilcev na podlagi ključnih kazalnikov. To je kvantitativni pristop, vendar ga Evropska centralna banka sedaj ne uporablja. Če so izpolnjeni pogoji za sprožilec, mora nadzornik opraviti oceno, ali naj se aktivira faza zgodnjega posredovanja. V skladu s smernicami Evropskega bančnega organa se zgodnje posredovanje ne aktivira avtomatično, toda nadzornik mora jasno dokumentirati izpolnitev pogojev za sprožilec, vključno z razlogi za neukrepanje. Ko se Evropska centralna banka odloči za uvedbo ukrepov zgodnjega posredovanja, mora o tem obvestiti Enotni odbor za reševanje.58
138Ustrezna faza zgodnjega posredovanja, kot je predvidena v zakonodajnem okviru, je bistvena za to, da je Enotni odbor za reševanje pripravljen na krizo. Obvestilo o zgodnjem posredovanju Enotnemu odboru za reševanje omogoča posodabljanje njegovega načrta za reševanje in pripravo sheme za reševanje na podlagi najnovejših informacij. Pravila glede zgodnjega posredovanja Enotnemu odboru za reševanje dajejo tudi nekatere specifične pravice, kot je pooblastilo, da od banke zahteva, naj naveže stik s potencialnimi kupci.59 Banka pa se lahko razglasi za „institucijo, ki propada ali bo verjetno propadla”, tudi če ni bilo zgodnjega posredovanja in to se je zgodilo leta 2017.
139V fazi zgodnjega posredovanja morata Evropska centralna banka in Enotni odbor za reševanje tesno sodelovati pri spremljanju banke in si izmenjavati vse informacije, ki so potrebne za posodabljanje načrta za reševanje ter pripravo na reševanje.
140Od Evropske centralne banke in Enotnega odbora za reševanje se pričakuje, da bosta v fazi zgodnjega posredovanja zagotavljala usklajenost vseh ukrepov.60 Zato je Enotni odbor za reševanje pripravil, vendar (do julija 2017) še ne sprejel sklopa postopkovnih korakov. Sedaj ni formalnega okvira ali predhodnih smernic za obravnavo bank pred reševanjem.
141Kot je navedeno v odstavku 11, lahko Enotni odbor za reševanje v nekaterih okoliščinah izvede svojo oceno tega, ali bo banka propadla ali verjetno propadla.61 Toda doslej še ni vzpostavil okvira za tako ocenjevanje. Do konca terenskega revizijskega dela, ki ga je opravilo Sodišče, Enotni odbor za reševanje še ni pripravil nobene take ocene.
142V skladu s sedanjim zakonodajnim okvirom ima Evropska centralna banka status stalnega opazovalca na vseh sejah Enotnega odbora za reševanje. Ta status ji daje pravico do dostopa do pomembnih informacij na številnih področjih. Enotni odbor za reševanje pa nima enakega statusa na sestankih nadzornega odbora Evropske centralne banke. Evropska centralna banka lahko predsednika Enotnega odbora za reševanje na nekatere sestanke povabi kot opazovalca, vendar ji tega ni treba storiti. Čeprav je Evropska centralna banka Sodišču zagotovila, da je predsednik Enotnega odbora za reševanje v praksi povabljen na sestanke, na katerih se razpravlja o zadevah v pristojnosti Enotnega odbora za reševanje, to ni obvezno. Zato se mora Enotni odbor za reševanje glede pretoka nekaterih informacij, ki jih potrebuje za pripravo reševanja, zanašati na dobro voljo Evropske centralne banke.
Zaključki in priporočila
143Zasnova in vzpostavitev okvira za reševanje bank v Evropi je bila kompleksna naloga, saj pravilnega prenehanja bank ni enostavno doseči. Potreben je bil nov pristop, saj pred krizo reševanje bank ni bilo del vsakodnevnih nalog regulatorjev in nadzornikov bank. Enotni odbor za reševanje je še vedno v zgodnji fazi razvoja. Njegova vzpostavitev v zelo kratkem času je bila velik izziv za njegovo vodstvo, v zakonodaji pa ni bil določen pristop k izvajanju, ki bi potekal po fazah, temveč izredno dolg seznam nalog, ki jih je treba opraviti. Vse ugotovljene slabosti je treba obravnavati v tem kontekstu.
144Enotni odbor za reševanje je imel iz različnih razlogov težave pri zaposlovanju zadostnega števila ustrezno usposobljenih uslužbencev. Že na začetku, leta 2015, Enotni odbor za reševanje ni imel ciljnega števila uslužbencev. Neučinkoviti postopki zaposlovanja za zahtevno nalogo so skupaj s tem, da je na trgu dela veliko konkurence, še dodatno upočasnili zaposlovanje. Te zamude pri zaposlovanju so kljub predanosti in motiviranosti uslužbencev Enotnega odbora za reševanje negativno vplivale na vsa področja njegovih dejavnosti (zlasti načrtovanje reševanja in delo na področju politike).
145Splošni zaključek Sodišča je, da so v tej razmeroma zgodnji fazi pomanjkljivosti v pripravi Enotnega odbora za reševanje na njegove naloge, za izboljšanje sistema pa je potrebnih več ukrepov.
Načrtovanje reševanja še ni dokončano
146Enotni odbor za reševanje še ni zaključil načrtovanja reševanja za banke v svoji pristojnosti. V skladu s pristopom Enotnega odbora za reševanje se načrti pripravljajo v več fazah, vendar še noben načrt ni prišel do zadnje faze, poleg tega pa je veliko neskladnosti z zahtevami enotnega pravilnika (glej odstavka 27 in 83).
147Problematična področja vključujejo določanje bistvenih ovir in deležev minimalnih zahtev glede kapitala in kvalificiranih obveznosti. Enotni odbor za reševanje ni izpolnil svoje obveznosti, da določi datum, do katerega je treba pripraviti prvi načrt za reševanje za vsako banko (glej odstavek 29).
148Čeprav si je Enotni odbor za reševanje veliko prizadeval in pokazal veliko predanost zagotavljanju vsaj tega, da se za vse banke pripravijo predhodne različice načrtov za reševanje, načrti, ki jih je sprejel doslej, niso skladni z zahtevami enotnega pravilnika. Razpoložljivost dodatnih informacij o ozadju za mnoge banke, za katere so bili pripravljeni načrti, ta problem sicer nekoliko omili, vendar pomanjkljivosti v smislu zakonskih zahtev kljub temu ostajajo.
149V skladu z uredbo o EMR mora Enotni odbor za reševanje pravočasno obvestiti Evropski bančni organ, če meni, da je neka banka nerešljiva (glej odstavek 72). Sodišče v nobenem od načrtov za reševanje v vzorcu ni našlo nobene izrecne izjave Enotnega odbora za reševanje, da je banko dejansko mogoče rešiti (glej odstavek 71).
150Načrti za reševanje ne vsebujejo ocene izvedljivosti izbranih strategij za reševanje (glej odstavek 65). Zato v preučenih načrtih tudi ni bilo zaključka o tem, ali je mogoče prednostno strategijo uspešno in pravočasno izvesti, kot se zahteva v enotnem pravilniku. Poleg tega ni bilo ocene kredibilnosti izbrane strategije (glej odstavek 66). In nazadnje, Enotni odbor za reševanje od bank ne zahteva, da preizkusijo uporabo instrumenta za reševanje s sredstvi upnikov (glej odstavek 60).
Priporočilo 1
Enotni odbor za reševanje naj zaključi načrtovanje reševanja za banke v svoji pristojnosti, in sicer naj:
- določi datum za dokončanje popolnoma skladnega načrta za reševanje za vsako banko v svoji pristojnosti, pri čemer naj uporabi pristop prednostnega razvrščanja, da se zagotovi visoka raven pripravljenosti za banke, pri katerih je tveganje večje, ter akcijskega načrta za pravočasno izvajanje;
- v načrte za reševanje vključi specifično izjavo o rešljivosti in nemudoma obvesti Evropski bančni organ, če meni, da neka banka ni rešljiva;
- v vsakem načrtu za reševanje oceni izvedljivost in kredibilnost izbrane strategije za reševanje, pri tem pa naj upošteva, ali jo je mogoče uspešno in pravočasno uporabiti. Enotni odbor za reševanje naj za oceno kredibilnosti preuči mogoč učinek izbranih instrumentov za reševanje na druge finančne institucije, MSP in male vlagatelje. Od bank naj zahteva, da izvedejo preizkuse, s katerimi naj pokažejo, da je mogoče za obveznosti dejansko uporabiti instrument reševanja s sredstvi upnikov v časovnem okviru, predvidenem v načrtu za reševanje.
Ciljni rok za izvedbo za priporočilo (a): čim prej, vendar najkasneje do junija 2018.
Ciljni rok za izvedbo za priporočili (b) in (c): čim prej, vendar najkasneje do konca leta 2018.
Sistem pravil za načrtovanje reševanja še ni dokončan
151Enotni odbor za reševanje še ni vzpostavil celovitega sistema pravil za načrtovanje reševanja. Zlasti na naslednjih področjih so navodila še vedno nezadostna ali neprimerna:
- kljub pomembnosti določitve minimalnih zahtev glede kapitala in kvalificiranih obveznosti ter bistvenih ovir uslužbenci Enotnega odbora za reševanje in nacionalnih organov za reševanje niso dobili izčrpnih navodil, kako naj to storijo za banke v svoji pristojnosti, ali pa navodil sploh niso dobili (glej odstavek 100);
- priročnik za načrtovanje reševanja ni bil posodobljen, da bi odražal ključne spremembe politike in novosti na področju zakonodaje. V svoji sedanji obliki zagotavlja le omejena in nezavezujoča navodila za nacionalne organe za reševanje (glej odstavek 88);
- pojasnilo o politiki ne izpolnjuje zahtev iz direktive o SRB (glej odstavek 97).
Priporočilo 2
Enotni odbor za reševanje naj dokonča svoj sistem pravil za načrtovanje reševanja. Natančneje:
- pripravi naj jasne in dosledne politike o minimalnih zahtevah glede kapitala in kvalificiranih obveznosti ter bistvenih ovirah, pri čemer naj upošteva sedanji regulativni okvir EU. Politike naj se upoštevajo v vseh načrtih za reševanje kot sredstvo za zagotavljanje, da imajo banke v pristojnosti Enotnega odbora za reševanje zadostno sposobnost pokrivanja izgub;
- vsaj enkrat na leto naj posodobi priročnik za načrtovanje reševanja, da bi vanj vključil pomembne spremembe v politiki, novosti v zakonodajnem okviru in pridobljene izkušnje, priročnik pa naj postane zavezujoč;
- v priročnik za načrtovanje reševanja naj vključi smernice za vse scenarije za reševanje, ki se zahtevajo v direktivi o SRB.
Ciljni rok za izvedbo: junij 2018.
Nezadostni kadrovski viri
152Enotni odbor za reševanje ima že od začetka svoje operativne neodvisnosti premalo uslužbencev (glej odstavke 105 do 110). Kljub nekaterim nedavnim izboljšavam vodstvo Enotnega odbora za reševanje ni zagotovilo dovolj uslužbencev v kadrovski funkciji in ni dajalo dovolj prednosti zaposlovanju (glej odstavek 116). Dokler Enotni odbor za reševanje ne bo izpolnil svojih kadrovskih potreb, mora biti zagotavljanje uslužbencev, tudi visokokvalificiranih strokovnjakov za zaposlovanje za kadrovsko službo, stalna prioriteta.
153Enotni odbor za reševanje zaradi pomanjkanja uslužbencev ni mogel v celoti izpolniti svojega zakonskega mandata za pripravo načrtov za reševanje, sprejetje odločitev o reševanju in zagotavljanje usklajenosti in doslednosti znotraj enotnega mehanizma za reševanje (glej odstavek 114).
Priporočilo 3
Enotni odbor za reševanje naj pospeši svoja prizadevanja pri zaposlovanju in kadrovski službi zagotovi dovolj uslužbencev, da bo lahko obravnavala potrebe po zaposlovanju. Posebno pozornost naj nameni zaposlovanju strokovnjakov za reševanje in politiko, vključno z višjimi položaji. Če ciljnega števila uslužbencev ni mogoče doseči ali če so potrebni začasni ukrepi, naj Enotni odbor za reševanje razmisli o alternativnih rešitvah, kot je pogostejša uporaba napotenih strokovnjakov ali zunanjih izvajalcev.
Ciljni rok za izvedbo: junij 2018.
Okvir sodelovanja z nacionalnimi organi za reševanje je treba izboljšati
154Delitev operativnih nalog med nacionalnimi organi za reševanje in Enotnim odborom za reševanje, vključno z delitvijo odgovornosti, je še vedno nejasna (glej odstavek 122). Notranje ekipe za reševanje nimajo dovolj uslužbencev (glej odstavka 124 in 125). Za zagotavljanje uslužbencev notranjih ekip za reševanje so odgovorni Enotni odbor za reševanje in nacionalni organi za reševanje, prvi pa nima uradne pristojnosti za vplivanje na zagotavljanje uslužbencev drugega za notranje ekipe za reševanje (glej odstavek 123). Rednih vaj, v okviru katerih bi nacionalni organi za reševanje preizkusili delovanje procesa reševanja, ni (glej odstavek 129).
Priporočilo 4
Enotni odbor za reševanje naj:
- razjasni operativno delitev nalog in odgovornosti z nacionalnimi organi za reševanje;
- zagotovi, da imajo notranje ekipe za reševanje dovolj uslužbencev. Tudi nacionalne organe za reševanje naj pozove, da po potrebi dodelijo dodatne uslužbence;
- redno izvaja vaje reševanja bank in zagotavlja, da so nacionalni organi za reševanje vanje v celoti vključeni.
Ciljni rok za izvedbo za priporočilo (a): čim prej.
Ciljni rok za izvedbo za priporočilo (b): najkasneje do konca leta 2018.
Ciljni rok za izvedbo za priporočilo (c): čim prej, v prihodnosti pa redno.
Memorandume o soglasju z Evropsko centralno banko je treba izboljšati
155Po mnenju Sodišča sedanji memorandum o soglasju z Evropsko centralno banko ne zagotavlja, da Enotni odbor za reševanje od Evropske centralne banke dosledno in pravočasno prejema vse informacije (glej odstavka 132 in 133). Poleg tega niso vsi deli memoranduma o soglasju javno dostopni, kar ni skladno z zakonodajnim okvirom (glej odstavek 131). Potekajoča pogajanja med Enotnim odborom za reševanje in Evropsko centralno banko so priložnost za obravnavo teh zadev.
Priporočilo 5
Enotni odbor za reševanje naj sodeluje z Evropsko centralno banko, da bi memorandum o soglasju prilagodil tako, da bi zagotovil, da prejme vse potrebne informacije za svojo funkcijo reševanja. Če bo memorandum o soglasju spremenjen, naj se objavi, kot je določeno v zakonodajnem okviru.
Ciljni rok za izvedbo: kot del tekočih razprav z Evropsko centralno banko, vendar najpozneje marca 2018.
Zakonodajni okvir ustvarja izzive za Enotni odbor za reševanje
156Sedanji zakonodajni okvir pomeni neskladnost med pristojnostmi Enotnega odbora za reševanje in Evropske centralne banke. Medtem ko je Enotni odbor za reševanje neposredno odgovoren za načrtovanje reševanja čezmejnih manj pomembnih bank, jih Evropska centralna banka le posredno nadzira. To pomeni dodatno upravno obremenitev za Enotni odbor za reševanje, saj mora neposredno in ločeno komunicirati z mnogimi pristojnimi nacionalnimi organi (glej odstavek 135).
157Zaradi trenutne ureditve, v skladu s katero ima Evropska centralna banka status stalnega opazovalca na vseh sejah Enotnega odbora za reševanje, ne pa tudi obratno, se mora Enotni odbor za reševanje glede pretoka informacij v celoti zanašati na dobro voljo Evropske centralne banke (glej odstavek 142).
158Sedanji pravni okvir Enotnemu odboru za reševanje ne omogoča uvedbe operativnega moratorija za banko v postopku reševanja, sedanji predlog Komisije za spremembo direktive o SRB pa takega instrumenta ne določa niti v prihodnosti (glej odstavek 62).
Priporočilo 6
Glede na dosedanje izkušnje s praktičnim izvajanjem sedanjega okvira, naj Enotni odbor za reševanje:
- pozove zakonodajalca, naj prilagodi relevantne uredbe, da bi uskladil mandata nadzornega organa in organa za reševanje v zvezi s čezmejnimi manj pomembnimi bankami, ali naj drugače zagotovi popoln pretok informacij do Enotnega odbora za reševanje;
- pozove zakonodajalca, naj poskrbi za to, da bo pretok informacij od nadzornika o bankah, pri katerih obstaja tveganje, in drugih novostih, ki vplivajo na pristojnosti Enotnega odbora za reševanje, bolj avtomatičen kot sedaj;
- pozove zakonodajalca, naj razmisli o možnosti, da bi Enotnemu odboru za reševanje dal na voljo instrument moratorija.
Ciljni rok za izvedbo: marec 2018.
To poročilo je sprejel senat IV, ki ga vodi Baudilio TOMÉ MUGURUZA, član Evropskega računskega sodišča, v Luxembourgu na zasedanju 28. novembra 2017.
Za Računsko sodišče
Klaus-Heiner LEHNE
Predsednik
Priloge
Priloga I
Pregled najpomembnejših sestavnih delov enotnega pravilnika
| Vrsta | Področje | Avtor | Naslov | Povezava |
|---|---|---|---|---|
| Direktiva | nadzor in reševanje | Evropski parlament, Svet | direktiva o SRB: Direktiva 2014/59/EU Evropskega parlamenta in Sveta z dne 15. maja 2014 o vzpostavitvi okvira za sanacijo ter reševanje kreditnih institucij in investicijskih podjetij ter o spremembi Šeste direktive Sveta 82/891/EGS ter direktiv 2001/24/ES, 2002/47/ES, 2004/25/ES, 2005/56/ES, 2007/36/ES, 2011/35/EU, 2012/30/EU in 2013/36/EU in uredb (EU) št. 1093/2010 ter (EU) št. 648/2012 Evropskega parlamenta in Sveta | http://eur-lex.europa.eu/legal-content/SL/TXT/?uri=CELEX%3A32014L0059 |
| Uredba | nadzor in reševanje | Evropski parlament, Svet | uredba o EMR: Uredba (EU) št. 806/2014 Evropskega parlamenta in Sveta z dne 15. julija 2014 o določitvi enotnih pravil in enotnega postopka za reševanje kreditnih institucij in določenih investicijskih podjetij v okviru enotnega mehanizma za reševanje in enotnega sklada za reševanje ter o spremembi Uredbe (EU) št. 1093/2010 | http://eur-lex.europa.eu/legal-content/sl/ALL/?uri=celex:32014R0806 |
| Direktiva | bonitetne zahteve in nadzor | Evropski parlament, Svet | CRD IV: Direktiva 2013/36/EU Evropskega parlamenta in Sveta z dne 26. junija 2013 o dostopu do dejavnosti kreditnih institucij in bonitetnem nadzoru kreditnih institucij in investicijskih podjetij, spremembi Direktive 2002/87/ES in razveljavitvi direktiv 2006/48/ES in 2006/49/ES | http://eur-lex.europa.eu/legal-content/SL/TXT/?uri=CELEX:32013L0036 |
| Uredba | bonitetne zahteve | Evropski parlament, Svet | CRR: Uredba (EU) št. 575/2013 Evropskega parlamenta in Sveta z dne 26. junija 2013 o bonitetnih zahtevah za kreditne institucije in investicijska podjetja ter o spremembi Uredbe (EU) št. 648/2012 | http://eur-lex.europa.eu/legal-content/SL/TXT/?uri=CELEX:32013R0575 |
| Direktiva | sistemi jamstva za vloge | Evropski parlament, Svet | direktiva o sistemu jamstva za vloge: Direktiva 2014/49/EU Evropskega parlamenta in Sveta z dne 16. aprila 2014 o sistemih jamstva za vloge | http://eur-lex.europa.eu/legal-content/SL/TXT/?uri=CELEX:32014L0049 |
| standardi, smernice, priporočila in mnenja | nadzor in reševanje; bonitetne zahteve; sistemi jamstva za vloge | Evropski bančni organ, Komisija | zavezujoči regulativni in izvedbeni tehnični standardi; nezavezujoče smernice, priporočila in mnenja | http://www.eba.europa.eu/regulation-and-policy/single-rulebook |
Priloga II
Seznam dokazov, ki niso bili zagotovljeni
| Št. | Opis/naslov dokumenta | Datum zahtevka |
|---|---|---|
| 1. | Dokument o vlogi operativnih direktoratov | 27. februar 2017 |
| 2. | Informacije o sestavi kadrovsko popolne enote za načrtovanje reševanja z vidika vrst delovnih mest (usposobljenost in strokovno znanje) | 22. december 2016 |
| 3. | Informacije o ozadju (analiza) glede opredeljevanja različnih delovnih mest, povezanih z reševanjem | 27. februar 2017 |
| 4. | Priročnik za krizno upravljanje (osnutek), omenjen v delovnem programu Enotnega odbora za reševanje za leto 2017 | 17. januar 2017 |
| 5. | Strategija IT in utemeljitev projekta (osnutek) | 8. februar 2017 |
| 6. | Predloga Evropske centralne banke za informacije o likvidnosti | 17. januar 2017 |
| 7. | Pregled internih odločitev o politikah | 28. april 2017 |
| 8. | Obvestila Evropske centralne banke o ukrepih zgodnjega posredovanja ali nadzora v skladu s členom 13(1) uredbe o EMR | 10. januar 2017 |
| 9. | Povratne informacije Enotnega odbora za reševanje Evropski centralni banki o načrtih za sanacijo in s tem povezana komunikacija | 10. januar 2017 |
| 10. | Smernice Evropske centralne banke za ocenjevanje načrtov za reševanje | 10. januar 2017 |
| 11. | Načrti za sanacijo bank | 14. marec 2017 |
Priloga III
Seznam manjkajočih elementov iz povzetkov o upravljanju v vzorcu
- Povzetek glavnih poslovnih področij in kritičnih funkcij, zakaj se vzdržujejo in katere naj bi se ločile
- Povzetek časovnega okvira za reševanje
- Povzetek morebitnih alternativ strategije za reševanje
- Povzetek morebitnih alternativ procesa odločanja za izvedbo strategije za reševanje
- Povzetek ureditev za sodelovanje in usklajevanje med ustreznimi organi
- Povzetek informacij za vrednotenje
- Ureditve za izmenjavo informacij med relevantnimi organi
- Povzetek tega, ali so informacije v skladu s členom 11 direktive o SRB posodobljene
- Povzetek ukrepov za zagotavljanje dostopa do plačilnih sistemov za vzdrževanje kritičnih funkcij
- Povzetek ocene o prenosljivosti pozicij strank
- Potrditev, da se reševanje ne financira z izredno javnofinančno podporo, nujno likvidnostno pomočjo ali kakršno koli drugo nestandardizirano likvidnostno pomočjo centralne banke
- Povzetek ukrepov, ki jih je predlagala banka ali skupina ali ki jih je zahteval organ za reševanje za obravnavanje ali odpravo ovir
Kratice
DGS: sistem jamstva za vloge
Direktiva o DGS: Direktiva 2014/49/EU Evropskega parlamenta in Sveta z dne 16. aprila 2014 o sistemih jamstva za vloge (UL L 173, 12. 6. 2014, str. 149).
Direktiva o SRB: direktiva o sanaciji in reševanju bank (Direktiva 2014/59/EU Evropskega parlamenta in Sveta z dne 15. maja 2014 o vzpostavitvi okvira za sanacijo ter reševanje kreditnih institucij in investicijskih podjetij ter o spremembi Šeste direktive Sveta 82/891/EGS ter direktiv 2001/24/ES, 2002/47/ES, 2004/25/ES, 2005/56/ES, 2007/36/ES, 2011/35/EU, 2012/30/EU in 2013/36/EU in uredb (EU) št. 1093/2010 ter (EU) št. 648/2012 Evropskega parlamenta in Sveta (UL L 173, 12. 6. 2014, str. 190))
EBA: Evropski bančni organ
ECB: Evropska centralna banka
EMN: enotni mehanizem nadzora
EMR: enotni mehanizem za reševanje
EOR: Enotni odbor za reševanje
EPDČ: ekvivalent polnega delovnega časa
ERS: Evropsko računsko sodišče
FOLTF: institucija, ki propada ali bo verjetno propadla
MoU: Memorandum o soglasju
MREL: minimalna zahteva glede kapitala in kvalificiranih obveznosti
NCA: pristojni nacionalni organ
NRA: nacionalni organ za reševanje
PDEU: Pogodba o delovanju Evropske unije
RC: kolegij za reševanje
SREP: proces nadzorniškega pregledovanja in ovrednotenja
SRF: enotni sklad za reševanje
TRP: prehodni načrt za reševanje
Uredba o EMR: Uredba (EU) št. 806/2014 Evropskega parlamenta in Sveta z dne 15. julija 2014 o določitvi enotnih pravil in enotnega postopka za reševanje kreditnih institucij in določenih investicijskih podjetij v okviru enotnega mehanizma za reševanje in enotnega sklada za reševanje ter o spremembi Uredbe (EU) št. 1093/2010 (UL L 225, 30. 7. 2014, str. 1).
Glosar
Bistvene ovire: Resne ovire, ki bi lahko vplivale na prenehanje ali reševanje banke, ki jih ugotovijo organi za reševanje med ocenjevanjem rešljivosti bank. Organi za reševanje imajo obsežna pooblastila, da od bank zahtevajo, da vsakršne take ovire obravnavajo in odpravijo v nekem časovnem okviru. Enotni odbor za reševanje lahko npr. od banke zahteva, da proda določeno premoženje, omeji svoje dejavnosti ali spremeni svojo pravno ali organizacijsko strukturo.
Glavno poslovno področje: Ključni viri prihodkov ali dobička bank.
Instrument za reševanje s sredstvi upnikov: Instrument za reševanje, ki vključuje zmanjšanje obveznosti banke, zaradi česar se nominalna vrednost vlog strank in obveznic prisilno zmanjša. Za obveznosti, za katere se lahko uporabi instrument za reševanje s sredstvi upnikov, se uporablja izraz „ki jih je mogoče reševati s sredstvi upnikov”.
Kolegiji za reševanje: Organi, sestavljeni iz članov več nacionalnih organov za reševanje in ustanovljeni za zagotavljanje sodelovanja vseh relevantnih organov v vseh fazah reševanja čezmejne bančne skupine.
Kritične funkcije: Dejavnosti, storitve ali operacije banke, zaradi prekinitve katerih bi verjetno prišlo do motenj finančne stabilnosti ali storitev, ki so bistvene za realno gospodarstvo.
Minimalna zahteva glede kapitala in kvalificiranih obveznosti: Zahteva, ki jo morajo banke izpolnjevati v vsakem trenutku, in sicer morajo imeti instrumente, ki jih je mogoče enostavno reševati s sredstvi upnikov, s katerimi zagotavljajo, da se v primeru finančnih težav in kasnejše uvedbe postopka reševanja izgube lahko pokrijejo, da se banke lahko dokapitalizirajo.
Nadzor: Nadzor nad bankami je spremljanje finančne uspešnosti in delovanja bank, ki ga izvajajo javni organi, da bi zagotovili, da banke delujejo varno in dobro ter da upoštevajo pravila in predpise.
Notranje ekipe za reševanje: V skladu s členom 83 uredbe o EMR lahko Enotni odbor za reševanje ustanovi notranje ekipe za reševanje, sestavljene iz njegovih uslužbencev in uslužbencev nacionalnih organov za reševanje ter po potrebi opazovalcev iz držav članic, ki niso v euroobmočju. Notranje ekipe za reševanje so ključne za sodelovanje in komunikacijo med Enotnim odborom za reševanje in nacionalnimi organi za reševanje pri pripravi načrtov za reševanje. Ustanovijo se za vse banke v pristojnosti Enotnega odbora za reševanje, vodijo pa jih koordinatorji, imenovani izmed višjih uslužbencev Enotnega odbora za reševanje.
Reševanje: Reševanje je pravilno prenehanje propadajoče banke, da se zagotovi kontinuiteta ključnih funkcij in ohrani finančna stabilnost. Cilj reševanja je tudi zaščititi javna sredstva s čim večjim zmanjšanjem odvisnosti od izredne javne finančne podpore.
Sistem jamstva za vloge: Sistem jamstva za vloge je shema za zaščito vlagateljev, s katero se zagotavlja, da so do neke zgornje meje in z nekaterimi omejitvami zaščiteni pred izgubami v primeru propada banke.
Končne opombe
1 Izraz „banka” se v tem poročilu uporablja za subjekte iz člena 2 uredbe o EMR.
2 Člen 7(2) uredbe o EMR in https://srb.europa.eu/en/node/44
3 https://www.bankingsupervision.europa.eu/banking/list/who/html/index.en.html
4 V enotnem skladu za reševanje so prispevki bank iz euroobmočja. Tako da se izgube prenesejo nanj, se lahko uporabi le, če so delničarji ali upniki, vključno z imetniki obveznic, že pokrili izgube v višini najmanj 8 % vseh obveznosti za reševanje banke (člen 27(7) in člen 76(3) uredbe o EMR).
5 http://www.bis.org/fsi/fsipapers11.htm.
6 Pisne izjave Enotnega odbora za reševanje, posredovane v odziv na zahteve po dokazih.
7 V enotnem mehanizmu za reševanje sicer sodeluje 19 držav članic, vendar ima Španija dva organa, ki izvajata reševanje, zato je v anketo vključena populacija 20 organov.
8 Člen 17(5)(g) direktive o SRB.
9 Na sliki je omenjeno reševanje z več vstopnimi točkami in reševanje z eno vstopno točko. Ta izraz se nanaša na število pravnih oseb, za katere bo Enotni odbor za reševanje uporabil ukrepe za reševanje. Reševanje z eno vstopno točko pomeni, da se bodo ukrepi za reševanje uporabili le za en subjekt, npr. za holding bančne skupine, pristop reševanja z več vstopnimi točkami pa pomeni, da se bodo ukrepi za reševanje uporabili za več kot en subjekt, npr. za več podrejenih družb.
10 Stran 19 uvoda v načrtovanje reševanja, ki ga je pripravil Enotni odbor za reševanje: https://srb.europa.eu/en/node/163.
11 Januarja 2017 je bilo v pristojnosti Enotnega odbora za reševanje 141 bank (osem svetovnih sistemsko pomembnih bank, 118 drugih pomembnih bank in 15 manj pomembnih čezmejnih bank). Toda za 11 bank je štelo, da so del skupine, zato je bilo potrebnih le 130 načrtov za reševanje.
12 Enotni odbor za reševanje je sprejel 58 načrtov za reševanje, za katere je bil organ za reševanje na ravni skupine, in šest načrtov za reševanje, pri katerih je imel to vlogo drug organ za reševanje (glej člen 2(1)(44) direktive o SRB).
13 Člen 8(12) uredbe o EMR.
14 V členu 88(3) direktive o SRB se zahteva le, da se zahteve glede zaupnosti uporabljajo za nacionalne organe za reševanje iz držav nečlanic.
15 V tej tabeli „Enotni mehanizem za reševanje” pomeni, da se načrti za reševanje posredujejo nacionalnim organom za reševanje, ki sodelujejo v notranji ekipi za reševanje. Člani kolegija za reševanje so določeni v členu 88(2) direktive o SRB. Opazovalci v kolegiju za reševanje so npr. organi za reševanje držav nečlanic EU (člen 88(3) direktive o SRB) ali nacionalni organi za reševanje, kadar Enotni odbor za reševanje sodeluje kot član kolegija za reševanje.
16 Na primer, pogosto ni bilo podatkov o sredstvih in obveznostih znotraj skupine, lastnih sredstvih znotraj skupine, izvedenih finančnih instrumentih znotraj skupine in pogodb o prenosu izgube znotraj skupine.
17 Člen 24(2) Delegirane uredbe Komisije (EU) 2016/1075.
18 Člen 14(1) uredbe o EMR.
19 Člen 8 direktive o sistemu jamstva za vloge.
20 Uvodna izjava 20 Delegirane uredbe Komisije (EU) 2016/1075.
21 Člen 24(2) Delegirane uredbe Komisije (EU) 2016/1075.
22 Člen 24(1) Delegirane uredbe Komisije (EU) 2016/1075.
23 Uvodna izjava 22 in člen 22(2)(e) Delegirane uredbe Komisije (EU) 2016/1075.
24 Člen 22(2)(d) Delegirane uredbe Komisije (EU) 2016/1075.
25 Člen 29(a) predloga Komisije o spremembi direktive o SRB http://eur-lex.europa.eu/legal-content/SL/TXT/?uri=COM:2016:0852:FIN
26 Člen 25(3)(a) in (e) Delegirane uredbe Komisije (EU) 2016/1075.
27 Člen 10(7) direktive o SRB.
28 Členi 26 do 31 Delegirane uredbe Komisije (EU) 2016/1075.
29 Člen 32 Delegirane uredbe Komisije (EU) 2016/1075.
30 Člen 22(3)(a) Delegirane uredbe Komisije (EU) 2016/1075.
31 Člen 29(3) Delegirane uredbe Komisije (EU) 2016/1075.
32 Člena 22(5) in 2(d) Delegirane uredbe Komisije (EU) 2016/1075.
33 Člen 22(1) Delegirane uredbe Komisije (EU) 2016/1075.
34 Člen 8(6) uredbe o EMR.
35 Člen 10(1) direktive o SRB.
36 Člen 72 Delegirane uredbe Komisije (EU) 2016/1075.
37 Predloge Enotnega odbora za reševanje zajemajo podatke o obveznostih, kritične funkcije, infrastrukturo finančnega trga in glavna poslovna področja (v pripravi).
38 Izvedbena uredba Komisije (EU) 2016/1066.
39 Člen 22(2) do (8) Delegirane uredbe Komisije (EU) 2016/1075.
40 Člen 10(4) in (5) uredbe o EMR.
41 Člen 4 direktive o SRB.
42 Smernice Evropskega bančnega organa iz let 2015/2016.
43 V skladu s členom 4(10) direktive o SRB lahko Enotni odbor za reševanje poenostavljene obveznosti uporablja le za manj pomembne banke. V zvezi z manj pomembnimi bankami v pristojnosti nacionalnih organov za reševanje je anketa pokazala, da so se poenostavljene obveznosti načrtovale za 2 400 manj pomembnih bank.
44 Evropski bančni organ je objavil posvetovalni dokument o merilih za upravičenost. V njem so zagotovljene smernice za primere, v katerih banke izpolnjujejo pogoje za uporabo poenostavljenih obveznosti. Evropski bančni organ bo objavil končni regulativni tehnični standard po roku za posvetovanje (8. avgust 2017).
45 Priloga (i) k predlogi za podatke o obveznostih in Priloga V k predlogi Evropskega bančnega organa.
46 Člen 8(6) uredbe o EMR in člen 10(3) direktive o SRB.
47 Člen 10(7) uredbe o EMR in člen 17(1) direktive o SRB.
48 https://srb.europa.eu/en/node/201.
49 COM 2013(520) final z dne 10. julija 2013. Ta številka ne vključuje napotenih nacionalnih strokovnjakov ali pripravnikov.
50 Na primer, po navedbah v letnem poročilu o nadzornih dejavnostih Evropske centralne banke za leto 2015 naj bi ta zaposlila 1074 ekvivalentov polnega delovnega časa: 769 za področja, povezana z bančnim nadzorom, in 305 za skupne službe. V poročilu za leto 2016 je navedeno, da je bilo odobrenih še 160 ekvivalentov polnega delovnega časa.
51 Odstavek 110 Posebnega poročila št. 29/2016 – Enotni mehanizem nadzora – dober začetek, a potrebne so nadaljnje izboljšave (http://eca.europa.eu).
52 https://www.bankingsupervision.europa.eu/about/ssmexplained/html/hplsi.sl.html.
53 Člen 30(7) uredbe o EMR.
54 Te informacije zagotavljata proces ocenjevanja ustreznosti notranjega kapitala in proces ocenjevanja ustreznosti notranje likvidnosti, ki se izvajata za namene procesa nadzorniškega pregledovanja in ovrednotenja.
55 Člen 4(1) Delegirane uredbe (EU) 2016/1450.
56 Matične in odvisne družbe 15 čezmejnih manj pomembnih bank imajo sedeže v 17 različnih državah članicah.
57 Člen 27(1) direktive o SRB in smernice Evropskega bančnega organa GL/2015/03.
58 Člen 13(1) uredbe o EMR.
59 Člen 13(3) uredbe o EMR.
60 Člen 13(5) uredbe o EMR.
61 Člen 18(1) uredbe o EMR.
| Dogodek | Datum |
|---|---|
| Sprejetje revizijskega memoranduma/začetek revizije | 8. 11. 2016 |
| Uradno posredovanje osnutka poročila Enotnemu odboru za reševanje | 12. 10. 2017 |
| Sprejetje končnega poročila po razčiščevalnem postopku | 28. 11. 2017 |
| Prejetje uradnih odgovorov Enotnega odbora za reševanje v vseh jezikih | 11. 12. 2017 |
Revizijska ekipa
Posebna poročila Evropskega računskega sodišča predstavljajo rezultate njegovih revizij smotrnosti poslovanja in skladnosti za posamezna proračunska področja ali upravljavske teme. Računsko sodišče izbira in načrtuje revizijske naloge tako, da je njihov učinek kar največji, in pri tem upošteva tveganje za smotrnost ali skladnost, višino ustreznih prihodkov ali porabe, prihodnji razvoj ter politični in javni interes.
To poročilo je pripravil senat IV, ki ga vodi član Evropskega računskega sodišča Baudilio Tomé Muguruza in ki je pristojen za področji regulacije trgov in konkurenčnega gospodarstva. Revizijo je vodil član Evropskega računskega sodišča Kevin Cardiff, pri pripravi poročila pa so sodelovali vodja njegovega kabineta Gediminas Mačys, ataše v njegovem kabinetu Shane Enright, direktor in vodilni upravni uslužbenec Zacharias Kolias ter vodja naloge Helmut Kern. V revizijski ekipi so bili Matthias Blaas, Helmut Frank, Vasileia Kalafati, Anna Ludwikowska, Radek Majer, Heikki Kivisto in Natalie Hagmayer.

Stik
EVROPSKO RAČUNSKO SODIŠČE
12, rue Alcide De Gasperi
1615 Luxembourg
LUKSEMBURG
Tel. +352 4398-1
Vprašanja: eca.europa.eu/sl/Pages/ContactForm.aspx
Spletišče: eca.europa.eu
Twitter: @EUAuditors
Veliko dodatnih informacij o Evropski uniji je na voljo na internetu.
Dostop je mogoč na strežniku Europa (http://europa.eu).
Luxembourg: Urad za publikacije Evropske unije, 2017
| ISBN 978-92-872-9041-0 | ISSN 1977-5784 | doi:10.2865/29000 | QJ-AB-17-026-SL-N | |
| HTML | ISBN 978-92-872-9047-2 | ISSN 1977-5784 | doi:10.2865/032041 | QJ-AB-17-026-SL-Q |
© Evropska unija, 2017
Za dovoljenje za uporabo ali reprodukcijo fotografij ali drugega gradiva, za katere Evropska unija nima avtorskih pravic, je treba zaprositi neposredno imetnike avtorskih pravic.
STIK Z EU
Osebno
Po vsej Evropski uniji je na stotine informacijskih točk Europe Direct. Naslov najbližje lahko najdete na spletni strani: https://europa.eu/european-union/contact_sl.
Po telefonu ali elektronski pošti
Europe Direct je služba, ki odgovarja na vaša vprašanja o Evropski uniji. Nanjo se lahko obrnete:
- s klicem na brezplačno telefonsko številko: 00 800 6 7 8 9 10 11 (nekateri ponudniki lahko klic zaračunajo),
- s klicem na navadno telefonsko številko: +32 22999696 ali
- po elektronski pošti s spletne strani: https://europa.eu/european-union/contact_sl.
ISKANJE INFORMACIJ O EU
Na spletu
Informacije o Evropski uniji v vseh uradnih jezikih EU so na voljo na spletišču Europa: http://europa.eu.
Publikacije EU
Brezplačne in plačljive publikacije EU lahko prenesete s spletišča EU Bookshop (http://op.europa.eu/eubookshop) ali jih na tem spletišču naročite. Za več izvodov brezplačnih publikacij se obrnite na Europe Direct ali najbližjo informacijsko točko (https://europa.eu/european-union/contact_sl).
Zakonodaja EU in drugi dokumenti
Do pravnih informacij EU, vključno z vso zakonodajo EU od leta 1951 v vseh uradnih jezikovnih različicah, lahko dostopate na spletišču EUR-Lex: http://eur-lex.europa.eu.
Odprti podatki EU
Do podatkovnih zbirk EU lahko dostopate na portalu odprtih podatkov EU (http://data.europa.eu/euodp). Podatke lahko brezplačno prenesete in uporabite tudi v komercialne namene.