 Sonderbericht
Neue Optionen für die Finanzierung von Projekten zur Entwicklung des ländlichen Raums: einfacher, aber nicht ergebnisorientiert
Über den Bericht Vereinfachte Kostenoptionen (VKO) können eine Vereinfachung sowie eine Verringerung des Verwaltungsaufwands sowohl für die Begünstigten als auch für die Behörden der Mitgliedstaaten bewirken. Sie finden jedoch im Zeitraum 2014-2020 nur bei einem kleinen Teil der Ausgaben für die Entwicklung des ländlichen Raums Anwendung. Dadurch, dass die Zahlungen auf der Grundlage der erbrachten Leistung (Output) erfolgen, verlagern VKO den Schwerpunkt, sodass er nicht mehr auf Rechnungen liegt. Dies ist jedoch nicht mit einer stärkeren Ergebnisorientierung verbunden. Der Hof stellte fest, dass die Kosten für Projekte zur Entwicklung des ländlichen Raums durch VKO unter Kontrolle gehalten werden können, jedoch nur, wenn die Höhe der VKO richtig festgelegt wird und sie auf einer fairen, ausgewogenen und überprüfbaren Methodik basieren.
 |
Zusammenfassung
IVereinfachte Kostenoptionen (VKO) sind eine neue Methode der Ausgabenerstattung, die bei bestimmten Maßnahmen zur Entwicklung des ländlichen Raums angewendet wird. Vor 2014 erfolgten die Erstattungszahlungen bei im Rahmen dieser Maßnahmen durchgeführten Projekten basierend auf den entstandenen Kosten.
IIDie Gewährung einer Förderung auf der Grundlage der Erstattung entstandener Kosten ist schwierig und fehlerträchtig. Daher besteht großes Interesse an einfacheren Methoden zur Berechnung des EU-Finanzbeitrags zu Projekten und Tätigkeiten. Die Mitgliedstaaten können nun (im Zeitraum 2014-2020) aus drei solchen Methoden (sogenannten VKO) auswählen, um die zu zahlende Unterstützung zu bestimmen:
- auf Grundlage standardisierter Einheitskosten;
- als Pauschalfinanzierung;
- auf der Grundlage von Pauschalsätzen.
Dieser Bericht enthält die Feststellungen aufgrund der Prüfung des Hofes in Bezug auf vereinfachte Kostenoptionen im Bereich der Entwicklung des ländlichen Raums. Das Hauptziel des Hofes bestand darin, zu bewerten, ob VKO eine Vereinfachung bewirken und gleichzeitig Sparsamkeit gewährleisten und zu besseren Ergebnissen führen. Der Hof untersuchte, ob VKO
- die Verwaltung vereinfachen,
- Sparsamkeit gewährleisten,
- breite Anwendung finden und mit einer stärkeren Konzentration auf politische Ziele verbunden sind.
Insgesamt gelangt der Hof zu dem Schluss, dass die Verwendung vereinfachter Kostenoptionen zu einer Vereinfachung sowie zu einer Verringerung des Verwaltungsaufwands sowohl für die Begünstigten als auch für die Behörden der Mitgliedstaaten führen kann. Dadurch, dass die Zahlungen auf der Grundlage der erbrachten Leistung (Output) erfolgen, verlagern VKO den Schwerpunkt, sodass er nicht mehr auf Rechnungen liegt. Dies ist jedoch nicht mit einer stärkeren Ergebnisorientierung verbunden.
VDer Hof stellte fest, dass die Kosten für Projekte zur Entwicklung des ländlichen Raums durch VKO unter Kontrolle gehalten werden können, jedoch nur, wenn die Höhe der VKO richtig festgelegt wird und sie auf einer fairen, ausgewogenen und überprüfbaren Methodik basieren. Da jedoch die genaue Rolle der Bescheinigenden Stellen bei der Prüfung von VKO nicht festgelegt ist, besteht ein Risiko, das beseitigt werden muss.
VIDer Hof stellte außerdem fest, dass die neuen VKO sich nach wie vor nur auf einen geringen Teil der Ausgaben für die Entwicklung des ländlichen Raums erstrecken. Hauptgründe hierfür sind die Verschiedenartigkeit von Projekten zur Entwicklung des ländlichen Raums und die Investitionen, die für die Entwicklung von Methoden erforderlich sind.
VIIAuf der Grundlage dieser Feststellungen unterbreitet der Hof die folgenden Empfehlungen:
- Die Kommission sollte ihre Leitlinien für vereinfachte Kostenoptionen aktualisieren, um wesentliche Grundsätze für die Entwicklung von Methoden zu berücksichtigen.
- Die Kommission sollte klarstellen, wer die Methodik und Berechnungen für VKO zu überprüfen hat.
- Um die ordnungsgemäße Verwendung von VKO zu erleichtern, sollte die Kommission die Möglichkeiten für die Entwicklung einer größeren Anzahl optionaler Standard-VKO untersuchen und ihre Definitionen von Schlüssel- und Zusatzkontrollen aktualisieren, um der Verwendung von VKO Rechnung zu tragen.
- Die Kommission sollte unter Berücksichtigung der bislang gesammelten Erfahrungen die Möglichkeit prüfen, von einer Erstattung der entstandenen Kosten zu einer Erstattung auf der Grundlage von Ergebnissen überzugehen.
Einleitung
Politik der EU zur Entwicklung des ländlichen Raums
01Das Ziel der EU-Politik zur Entwicklung des ländlichen Raums besteht darin, ländliche Regionen in der EU bei der Bewältigung eines breiten Spektrums an wirtschaftlichen, ökologischen und sozialen Herausforderungen zu unterstützen. Die von der Europäischen Union (EU) jährlich für diesen Politikbereich aufgewendeten Haushaltsmittel belaufen sich auf rund 14 Milliarden Euro. Die Ausgaben für die ländliche Entwicklung machen etwa 25 % der Ausgaben der Gemeinsamen Agrarpolitik (GAP) aus. Die Mitgliedstaaten steuern jährlich weitere 7 Milliarden Euro an Kofinanzierungsmitteln bei.
02Bei etwa der Hälfte der EU-Haushaltsausgaben für die ländliche Entwicklung beruht die Zahlung auf den bewirtschafteten Flächen oder der Anzahl der Tiere. Bei den übrigen Ausgaben kann die Förderung in Form von festen Beträgen oder Prozentsätzen erfolgen, die an unternommene Tätigkeiten oder an die dem Begünstigten entstandenen Kosten geknüpft sind. In Kasten 1 sind die entsprechenden Mechanismen beschrieben.
Kasten 1
Zahlung der Fördermittel für die Entwicklung des ländlichen Raums
Für die Maßnahmen, bei denen die Zahlung auf der Grundlage von Flächen oder Tieren erfolgt, wird die Förderung jährlich gewährt und pro Hektar oder Großvieheinheit ausgezahlt. Die Fördermittel werden gemäß den einschlägigen Rechtsvorschriften2 anhand von Standardwerten für zusätzliche Kosten und Einkommensverluste berechnet.
Mit der Verordnung über die ländliche Entwicklung wurden feste Zahlungsmethoden für bestimmte Maßnahmen eingeführt3. Existenzgründungsbeihilfen für Junglandwirte, neue nichtlandwirtschaftliche Tätigkeiten in ländlichen Gebieten und die Entwicklung kleiner landwirtschaftlicher Betriebe werden beispielsweise als vorab festgelegte Beträge ausgezahlt.
Die übrigen Fördermittel für die ländliche Entwicklung beziehen sich auf Investitionsmaßnahmen in der Land- und Forstwirtschaft, Basisdienstleistungen und Dorferneuerung sowie Querschnittsmaßnahmen wie Wissenstransfer, Innovation und Zusammenarbeit. Die Projekte, die im Rahmen dieser Maßnahmen finanziert werden, basierten früher in der Regel auf einem System, bei dem entstandene Kosten erstattet wurden. Dabei reicht der Begünstigte in der Phase der Zahlungsanträge die Rechnungen ein und die Zahlstelle überprüft deren Förderfähigkeit. Die als förderfähig eingestuften Ausgaben werden dann mit dem geltenden Fördersatz multipliziert, um den Betrag zu errechnen, der dem Begünstigten tatsächlich ausgezahlt wird.
Die Gewährung einer Förderung auf der Grundlage der Erstattung entstandener und gezahlter Kosten ist schwierig und fehlerträchtig. Der Hof hat festgestellt, dass Fehler bei den Ausgaben der EU verstärkt im Zusammenhang mit dieser Art der Förderung auftreten4. Daher besteht großes Interesse an einfacheren Methoden zur Berechnung des EU-Finanzbeitrags zu Projekten und Tätigkeiten. Die Mitgliedstaaten können nun (seit 2014) aus drei solchen Methoden5 (sogenannten vereinfachten Kostenoptionen - VKO) auswählen, um die zu zahlende Unterstützung zu bestimmen:
- auf Grundlage standardisierter Einheitskosten;
- als Pauschalfinanzierung;
- auf der Grundlage von Pauschalsätzen.
In der Praxis bedeutet dies, dass die Gesamtheit oder ein Teil der erstatteten Beträge (beispielsweise) auf folgenden Elementen beruht: Standardkosten, die gemäß einer vordefinierten Methode berechnet werden, Einheiten von Projektoutputs oder Prozentsätzen, die auf andere Kosten angewendet werden6 (siehe Abbildung 1). Die verschiedenen Arten von VKO können auch kombiniert werden.
Abbildung 1
Die verschiedenen Arten von VKO

Quelle: Europäischer Rechnungshof auf der Grundlage der Leitlinien der Kommission für VKO.
Die im Zeitraum 2014-2020 eingeführten VKO sind nur für diejenigen Maßnahmen relevant, bei denen die Zahlung nicht auf der Grundlage der Fläche oder der Anzahl der Tiere erfolgt oder die nicht unter feste verordnungsrechtlich vorgeschriebene Zahlungsmethoden fallen (siehe Ziffer 2). Abbildung 2 zeigt die für 2014-2020 geplanten Finanzmittel für die Entwicklung des ländlichen Raums sowie den wahrscheinlichen Anteil von Maßnahmen, bei denen einige Kosten auf der Grundlage von VKO erstattet werden können. Die Verwendung von VKO für diese Maßnahmen stellt in der Politik zur Entwicklung des ländlichen Raums eine neue Entwicklung dar, bei anderen Fonds7 wurden VKO jedoch bereits im Zeitraum 2007-2013 verwendet.
Abbildung 2
Anwendungsbereich für VKO

1Eingestellte Maßnahmen sind Zahlungen in Verbindung mit Projekten, die im Zeitraum 2007-2013 für Maßnahmen begonnen wurden, die im Zeitraum 2014-2020 nicht verwendet werden (Vorruhestand von Landwirten und landwirtschaftlichen Arbeitnehmern, Einhaltung von Normen sowie Ausbildung und Information).
Anmerkung: Dargestellt ist eine ungefähre Aufteilung, da feste Zahlungsmethoden für Teile einiger Maßnahmen festgelegt sind, jedoch keine Aufschlüsselung der veranschlagten Beträge auf der Ebene der Teilmaßnahmen verfügbar ist.
Quelle: Europäischer Rechnungshof auf der Grundlage von Finanzinformationen der Kommission (abgerufen am 20. November 2017).
06Gemäß den geltenden Vorschriften8 sollten VKO auf eine der folgenden Arten festgelegt werden9:
- anhand einer fairen, ausgewogenen und überprüfbaren Berechnungsmethode;
- in Einklang mit den VKO-Vorschriften, die in anderen Politikbereichen der EU für eine ähnliche Art von Vorhaben und Begünstigte gelten;
- in Einklang mit den nationalen Förderprogrammen eines Mitgliedstaats für eine ähnliche Art von Vorhaben und Begünstigte;
- anhand von in den Verordnungen bestimmten Sätzen.
VKO sind nicht verpflichtend - ihre Verwendung steht den Mitgliedstaaten frei.
Prüfungsumfang und Prüfungsansatz
08Die Prüfung des Hofes erstreckte sich auf die Konzeption und die ersten drei Jahre (2015-2017) der Zahlung von Fördermitteln für die Entwicklung des ländlichen Raums anhand vereinfachter Kostenoptionen. Die betreffenden Maßnahmen sind in Anhang I aufgeführt.
09Das Hauptziel des Hofes bestand darin, zu bewerten, ob VKO eine Vereinfachung und gleichzeitig eine sparsame Verwendung der EU-Haushaltsmittel gewährleisten und ob sie zu besseren Ergebnissen führen. Zur Beantwortung dieser Hauptprüfungsfrage untersuchte der Hof, ob VKO
- die Verwaltung vereinfachen,
- Sparsamkeit gewährleisten,
- breite Anwendung finden und mit einer stärkeren Konzentration auf politische Ziele verbunden sind.
Um einen Überblick über die Verwendung von VKO zu erhalten, sah der Hof die 118 Entwicklungsprogramme für den ländlichen Raum (EPLR) durch und wählte 20 Programme10 für Aktenprüfungen aus11. Die folgenden sechs EPLR wurden für einen Prüfbesuch ausgewählt: Flandern (Belgien), Dänemark, Sachsen (Deutschland), Kanarische Inseln (Spanien), Languedoc-Roussillon (Frankreich) und Schweden. Im Rahmen seiner Prüfbesuche verglich der Hof die Verfahren und Leitlinien der Mitgliedstaaten für Begünstigte vor und nach der Einführung von VKO. Zudem wurden Projektunterlagen verglichen und in zwei Mitgliedstaaten12 Endbegünstigte besucht.
11Für das Verständnis der geltenden Vorschriften und der Rolle der Kommission prüfte der Hof den rechtlichen Rahmen, die Anleitung der Mitgliedstaaten durch die Kommission sowie die internen Verfahren und Checklisten der Kommission. Bei der Kommission führte der Hof Befragungen durch, analysierte die Korrespondenz mit den Mitgliedstaaten und besuchte Veranstaltungen, auf denen die Kommission die Mitgliedstaaten über VKO informierte.
Die Verwendung vereinfachter Kostenoptionen (VKO) hat die Verwaltung vereinfacht
Sie erleichtern den Begünstigten die Einreichung von Anträgen
12Um Beihilfen für Projekte zur Entwicklung des ländlichen Raums zu erlangen, muss ein zweistufiges Verfahren durchlaufen werden. Die Antragsteller reichen zunächst Förderanträge bei den zuständigen Behörden ein, welche die Projekte dann anhand von Förderfähigkeits- und Auswahlkriterien prüfen und genehmigen. Nach Abschluss eines Projekts reichen die Begünstigten Zahlungsanträge ein, welche die Zahlstelle vor der Zahlung prüft. Dieses Verfahren ist in Abbildung 3 dargestellt.
Abbildung 3
Vom Antrag zur Zahlung

Quelle: Europäischer Rechnungshof.
Die Antragsteller müssen bei der Beantragung von Fördermitteln verschiedene Dokumente vorlegen. In Fällen, in denen ein Teil der förderfähigen Kosten aus dem EU-Haushalt erstattet wird, müssen sie oftmals Angebote vorlegen, um nachzuweisen, dass die erwarteten Kosten angemessen sind; später müssen sie zusammen mit ihren Zahlungsanträgen Rechnungen und Zahlungsnachweise einreichen. Bei einem vom Hof in Schweden geprüften Projekt des Zeitraums 2007-2013, bei dem der Begünstigte einen Kuhstall errichtete, enthielten die beiden Zahlungsanträge 134 Rechnungen und Zahlungsnachweise. Diese Anforderung gilt auch für indirekte Kosten (siehe Kasten 2).
Kasten 2
Indirekte Kosten
Indirekte Kosten sind Kosten, die einer Organisation entstanden sind und nicht unmittelbar einem Projekt zugeordnet werden können. Als Beispiele ließen sich etwa Büromiete, Versicherung, Büromaterial sowie Porto- und Telefonkosten nennen. Diese Kosten sind bei einigen Arten EU-finanzierter Projekte förderfähig. Wenn sie indirekte Kosten auf der Grundlage der entstandenen Kosten geltend machen, müssen Begünstigte Belege für jeden einzelnen Posten vorlegen und den Anteil der Kosten, die dem Projekt zugerechnet werden (den Verteilungsschlüssel), begründen. Darüber hinaus müssen sie nachweisen, dass diese Kosten angemessen sind.
Der Hof prüfte Förderanträge und Zahlungsanträge für Projekte aus dem Zeitraum 2014-2020, bei denen die Zahlungen anhand von VKO erfolgten, und verglich sie mit Projekten aus dem Zeitraum 2007-2013 (als keine VKO verwendet wurden), um zu ermitteln, ob die Antragsverfahren einfacher geworden waren. In allen sechs besuchten Mitgliedstaaten stellte der Hof fest, dass die Begünstigten von VKO-basierten Projekten weder ihren Förderanträgen Angebote noch ihren Zahlungsanträgen Rechnungen oder Zahlungsnachweise beifügen müssen. Tabelle 1 enthält Beispiele für Belegunterlagen, die in den Zeiträumen 2007-2013 (Erstattung auf der Grundlage entstandener Kosten) und 2014-2020 (Erstattung auf der Grundlage von VKO) zusammen mit Förderanträgen und Zahlungsanträgen eingereicht werden mussten.
| Art der VKO | Phase | 2014-2020 (mit VKO) | 2007-2013 (keine VKO) |
|---|---|---|---|
| Pauschalsatz: Zahlung indirekter Kosten auf der Grundlage eines Pauschalsatzes von 15 % der förderfähigen direkten Personalkosten | Förderantrag | Keine | Detailliertes Budget für die indirekten Kosten |
| Zahlungsantrag | Keine bis auf diejenigen, die zum Nachweis der direkten Kosten erforderlich sind1 | Rechnungen | |
| Zahlungsnachweise | |||
| Gehaltsabrechnungen (falls indirekte Kosten Personalkosten enthalten) | |||
| Zeiterfassungsbögen | |||
| Berechnung und Begründung des Verteilerschlüssels (d. h. Anteil der indirekten Kosten, die dem Projekt zugerechnet werden) | |||
| Einheitskosten für Ställe, Zahlung je Tierplatz oder m2 | Förderantrag | Musterdokument mit Anzahl der Einheiten, d. h. Tierplätze oder m2 (Kosten automatisch berechnet) | Detailliertes Budget Angebote |
| Zahlungsantrag | Zwischenzahlungen (zum Nachweis des Anfangsdatums und des Fortschritts der Arbeiten): | Kostenaufstellung Rechnungen Zahlungsnachweise | |
-Rechnung für die Erdarbeiten |
|||
-Foto des Gebäudes einschließlich Boden, Dach und Wände |
|||
| Abschlusszahlung: | |||
-Anzahl der verwirklichten Einheiten |
1Die direkten Personalkosten müssen durch Gehaltsabrechnungen und Belege für die Beschäftigungsquote des Personals (Vollzeit/Teilzeit) nachgewiesen werden, doch dies ist unabhängig davon der Fall, ob Pauschalsätze auf Personalkosten basieren.
Anmerkung: Die Tabelle enthält lediglich die Belegunterlagen, die von der Verwendung von VKO betroffen sind.
Quelle: Europäischer Rechnungshof auf der Grundlage der Unterlagen des Mitgliedstaats.
15Wie aus Tabelle 1 hervorgeht, führt die häufige Verwendung von VKO dazu, dass Begünstigte weniger Unterlagen einreichen müssen. Kasten 3 enthält hierzu ein Beispiel.
Kasten 3
Pauschalsatz für Sozialabgaben in Schweden
Das Schwedische Zentralamt für Landwirtschaft entwickelte in Zusammenarbeit mit dem Schwedischen ESF-Rat und dem Schwedischen Amt für wirtschaftliches und regionales Wachstum einen gemeinsamen Satz für Sozialabgaben. Bei den meisten Projekten in Schweden werden Gehälter ausgezahlt, weshalb auch Sozialabgaben fällig werden. Diese Kosten sind je nach Art des Vertrags und des Alters unterschiedlich; sie können auf zahlreichen Rechnungen verschiedener Organisationen basieren und erfordern gewöhnlich komplizierte Berechnungen. Zuvor hatten viele kleine Begünstigte keine Erstattung dieser Abgaben beantragt, da ihnen der Aufwand zu hoch erschien.

Das Foto zeigt die Unterlagen, die von einem Begünstigten für einen einzigen Zahlungsantrag im Zeitraum 2007-2013 eingereicht wurden, als die Zahlungen für Sozialabgaben noch nicht auf einem Pauschalsatz beruhten.
Bei der Erarbeitung einer Methodik sind die Behörden zwar mit zusätzlicher Arbeitsbelastung oder zusätzlichen Kosten konfrontiert …
16Wenn sie VKO verwenden, müssen Verwaltungsbehörden eine Methodik entwickeln13 und die Höhe der Zahlungen berechnen (siehe Ziffer 45 für einen Überblick über die auf Ebene der Mitgliedstaaten beteiligten Stellen). Dies stellt zusätzliche Arbeit dar, die nicht notwendig ist, wenn Zuschüsse auf der Grundlage entstandener Kosten ausgezahlt werden. Um zu bewerten, ob Zeit und Kosten für die Entwicklung der Methodik und die Berechnungen in einem angemessenen Verhältnis zu den während des gesamten Zeitraums erzielten Zeiteinsparungen stehen, befragte der Hof die besuchten Behörden der Mitgliedstaaten und analysierte deren Unterlagen zur Methodik und zu den Berechnungen. Kasten 4 enthält ein Beispiel für den Arbeitsaufwand im Zusammenhang mit der Entwicklung der Methodik.
Kasten 4
Die Verwaltungsbehörde der Kanarischen Inseln entwickelte ihre Methodik intern
Die Verwaltungsbehörde der Kanarischen Inseln legte Einheitskosten für acht Kategorien von Investitionen in landwirtschaftliche Betriebe fest (Bewässerung, Anpassung von Betrieben, Pflanzenmaterial, Wirtschaftsgebäude, allgemeine Infrastruktur, Gewächshäuser und sonstige Infrastruktur, landwirtschaftliche Maschinen und allgemeine Einrichtungen). Jede dieser Kategorien besteht aus mehreren Unterkategorien (bis zu 49 pro Kategorie, insgesamt 192); die kanarischen Behörden berechneten für jede von ihnen einen Einheitskostensatz. Das Dokument, in dem die Methodik beschrieben ist, umfasst 125 Seiten und enthält Verweise auf andere Dokumente, die nur elektronisch verfügbar sind.
Im Rahmen seiner Aktenprüfungen fragte der Hof die für die 20 ausgewählten EPLR zuständigen Behörden nach den wichtigsten Gründen, aus denen sie VKO nicht umfassender verwendeten. Die häufigste Erklärung war die große Vielfalt der geförderten Projekte und Begünstigten. Sechs14 der 20 Behörden verwiesen auf den administrativen und zeitlichen Aufwand für die Konzeption von Methoden.
18Drei der sechs besuchten Verwaltungsbehörden entschlossen sich dazu, diese Aufgabe zumindest für einige ihrer VKO auszulagern, da sie intern nicht über die entsprechenden Ressourcen oder das erforderliche Know-how verfügten: Dänemark, Languedoc-Roussillon und Schweden. Trotz der zusätzlichen Arbeitsbelastung oder Kosten für die Entwicklung von VKO hielten es die Verwaltungsbehörden in den besuchten Mitgliedstaaten angesichts der (erwarteten) Vereinfachung und Zeiteinsparungen auf Ebene der Verwaltung und der Begünstigten während der Umsetzung für lohnenswert, in die Entwicklung der VKO-Methodik zu investieren.
19Der Gesetzgeber kann Sätze und Beträge, die als VKO verwendet werden können, verordnungsrechtlich festlegen. Können diese VKO von den Behörden der Mitgliedstaaten übernommen werden, ohne dass eine Methodik oder Berechnungen zu erstellen sind, so werden sie als Standard-VKO bezeichnet. Kasten 5 enthält Beispiele für Standard-VKO, die derzeit für die Förderung der Entwicklung des ländlichen Raums verfügbar sind15.
Kasten 5
"Standard"-VKO im Bereich der Entwicklung des ländlichen Raums
Indirekte Kosten: Die Behörden der Mitgliedstaaten können sie als Pauschalsatz von bis zu 15 % der förderfähigen direkten Personalkosten berechnen, ohne dass sie eine Berechnung zur Begründung des verwendeten Satzes anstellen müssen.
Personalkosten: Die Behörden der Mitgliedstaaten können den Stundensatz berechnen, indem sie die zuletzt dokumentierten jährlichen Bruttopersonalkosten durch 1 720 Stunden teilen.
Bei den in der Verordnung vorgesehenen Standard-VKO, wie die pauschale Erstattung indirekter Kosten, sind die Verwaltungsbehörden nicht verpflichtet, den verwendeten Prozentsatz zu begründen. Dies ist für die Behörden der Mitgliedstaaten besonders vorteilhaft, da sie keine Methodik entwickeln müssen und dennoch von den Vorteilen eines vereinfachten Antrags- und Zahlungsverfahrens profitieren können.
… während der Verwaltungskontrollen sparen sie aber Zeit
21Die Mitarbeiter der zuständigen Behörden müssen Förderanträge und Zahlungsanträge Verwaltungskontrollen unterziehen. Der Hof untersuchte, wie sich diese Kontrollen ändern, wenn Zahlungen unter Verwendung von VKO getätigt werden. Hierzu untersuchte er die einschlägigen Rechtsvorschriften16, die Verfahren der Mitgliedstaaten und die durchgeführten Kontrollen für Projekte, bei denen die Zahlungen mit oder ohne VKO erfolgten. Tabelle 2 enthält dazu einige Beispiele.
| Art der VKO | Phase | 2014-2020 (mit VKO) | 2007-2013 (keine VKO) |
|---|---|---|---|
| Pauschalsatz: Zahlung indirekter Kosten auf der Grundlage eines Pauschalsatzes von 15 % der förderfähigen direkten Personalkosten | Förderantrag | Keine | Kontrolle der Plausibilität der Kosten und Begründung des Verteilerschlüssels |
| Zahlungsantrag | Berechnung von 15 % der förderfähigen Personalkosten1 | Kontrolle der entstandenen Kosten und geleisteten Zahlungen: | |
-Prüfung von Rechnungen, Zahlungsnachweisen, Gehaltsabrechnungen und Zeiterfassungsbögen (falls Gehälter Teil der indirekten Kosten sind) |
|||
-Prüfung und Neuberechnung des Verteilerschlüssels für indirekte Kosten |
|||
| Einheitskosten für Ställe, Zahlung je Tierplatz oder m2 | Förderantrag | Überprüfung der Anzahl der Einheiten im Vergleich zum Projektumfang (Kosten automatisch berechnet) | Kontrolle der Plausibilität der Kosten durch Vergleich von Angeboten oder ein anderes Bewertungssystem, z. B. Referenzkosten |
| Zahlungsantrag | Überprüfung der geltend gemachten Mengen | Kontrolle der entstandenen Kosten und geleisteten Zahlungen:
-Prüfung von Kostenaufstellung, Rechnungen und Zahlungsnachweisen |
1Die Förderfähigkeit der direkten Personalkosten muss überprüft werden, doch dies ist unabhängig davon der Fall, ob Pauschalsätze auf Personalkosten basieren.
Anmerkung: Die Tabelle enthält lediglich die Verwaltungskontrollen, die von der Verwendung von VKO betroffen sind.
Quelle: Europäischer Rechnungshof.
22Die Mitarbeiter der Zahlstellen in den sechs besuchten Mitgliedstaaten teilten dem Hof mit, dass die Überprüfung der Plausibilität der Kosten17 früher mit großem zeitlichen Aufwand verbunden war, insbesondere in den Fällen, in denen Klarstellungen erforderlich oder die Angebote von unzureichender Qualität waren. Wenn die Zahlungen auf VKO basieren, sparen die Zahlstellen in der Zahlungsantragsphase Zeit, weil sie keine Rechnungen oder Zahlungsnachweise prüfen müssen.
23Bevor sie eine Zahlung tätigen, überprüfen die Mitarbeiter der Zahlstelle die Einhaltung der Bedingungen für den Erhalt der Förderung. Sie vergleichen das abgeschlossene Vorhaben mit dem Vorhaben, für das die Förderung gewährt wurde, und führen in der Regel einen Besuch durch, um zu prüfen, ob das Vorhaben tatsächlich abgeschlossen wurde18. Diese Kontrollen ändern sich nicht, wenn VKO verwendet werden.
24Für Zahlungen auf der Grundlage von Einheitskosten müssen die Mitarbeiter der Zahlstelle die Mengen überprüfen. Die Mitgliedstaaten können selbst entscheiden, wie sie dies kontrollieren wollen. Viele von ihnen führen Besuche bei den Begünstigten durch, um die Mengen zu überprüfen und sicherzustellen, dass das abgeschlossene Vorhaben mit dem Bewilligungsbescheid in Einklang steht. Für Vorhaben, die nicht besucht werden, müssen die Mitgliedstaaten andere Mittel finden, um die betreffenden Mengen und die Echtheit des Vorhabens zu überprüfen. Die Zahlstelle der Kanarischen Inseln beispielsweise verwendet Register landwirtschaftlicher Fahrzeuge, um die Eigentümerschaft zu prüfen, und Dänemark nutzt Satellitenbilder, um die Existenz von Lagereinrichtungen für Wirtschaftsdünger zu überprüfen.
25Bei der Verwendung von Pauschalsätzen werden die förderfähigen Kosten als Prozentsatz anderer Kategorien von förderfähigen Kosten berechnet. Bei allen sechs19 EPLR, die für einen Prüfbesuch ausgewählt wurden, werden Pauschalsätze für indirekte Kosten verwendet; die Behörden der Mitgliedstaaten führten diesen Aspekt als gute Veranschaulichung für Vereinfachungen an. Kasten 6 enthält hierzu ein Beispiel.
Kasten 6
Beispiel für die Dokumentation für indirekte Kosten
In Flandern verglich der Hof Zahlungsanträge, einschließlich Belegdokumenten, aus den Zeiträumen vor und nach der Einführung des Pauschalsatzes. Bei Ersteren stieß der Hof auf einen Einzelposten in Höhe von 12 Euro, für den neun Belegdokumente eingereicht wurden.

Werden Pauschalsätze verwendet, müssen die Begünstigten derartige Dokumente nicht vorlegen und die Behörden der Mitgliedstaaten sie nicht überprüfen.
Nach Angaben der sächsischen Behörden hat sich der Zeitaufwand für die Überprüfung von Zahlungsanträgen wegen der verringerten Kontrollen in Bezug auf die indirekten Kosten um mindestens 50 % reduziert. Im vorhergehenden Zeitraum nahm die Überprüfung jeder einzelnen Rechnung während der Kontrollen in Bezug auf die indirekten Kosten mindestens 10 Minuten in Anspruch. Machte ein Begünstigter Mietkosten für ein Jahr geltend, so musste der Verwaltungsbedienstete 12 Rechnungen und Zahlungsnachweise überprüfen, wofür er ungefähr 120 Minuten brauchte. Nun muss der Verwaltungsbedienstete lediglich kontrollieren, ob die Berechnung der indirekten Kosten zum Satz von 15 % korrekt ist und keine indirekten Kosten in der Liste der für direkte Kosten geltend gemachten Rechnungen aufgeführt sind, was etwa 10 bis 15 Minuten dauert.
27Nach Schätzungen der schwedischen Behörden dauerte die Überprüfung der indirekten Kosten auf der Grundlage der entstandenen Kosten drei bis fünf Stunden pro Zahlungsantrag, verglichen mit rund 50 Minuten bei Verwendung eines Pauschalsatzes.
28Die Prüfung des Hofes macht deutlich, dass die Verwendung von VKO vor allem für die Begünstigten, aber auch für die zuständigen Behörden zu einer Vereinfachung und zu Zeiteinsparungen führen kann. Allerdings müssen die Vorabinvestitionen, welche die Verwaltungsbehörde für die Entwicklung einer VKO-Methodik tätigen muss, in einem angemessenen Verhältnis zu den durch die Anwendung der VKO zu erwartenden Zeiteinsparungen für Behörden und Begünstigte stehen. Dies ist einer der Gründe für die geringe Nutzung von VKO im Rahmen der Politik zur Entwicklung des ländlichen Raums, wie nachstehend in den Ziffern 48-50 und 55-56 näher erörtert.
Eine sachgerechte Verwendung vereinfachter Kostenoptionen kann helfen, die Kosten von Projekten zur Entwicklung des ländlichen Raums einzudämmen
29Bei Projekten, die auf der Grundlage der Erstattung der entstandenen Kosten finanziert werden, müssen die nationalen Behörden in der Genehmigungsphase prüfen, ob die erwarteten Kosten plausibel sind. In Berichten sowohl der GD AGRI als auch des Hofes wurde auf Mängel bei diesen Kontrollen hingewiesen (siehe Kasten 7).
Kasten 7
Plausibilität der Kosten bei der Auszahlung von Beihilfen auf der Grundlage der entstandenen Kosten
Bei Projekten, die auf der Grundlage der Erstattung der entstandenen und gezahlten Kosten gefördert werden, überprüfen die nationalen Behörden die Plausibilität der geltend gemachten Kosten in der Regel dadurch, dass sie a) die vom Antragsteller zusammen mit dem Förderantrag eingereichten Angebote kontrollieren oder b) diese Kosten mit Referenzpreisen vergleichen20.
Für den Zeitraum 2014-2016 fehlten bei 66 (34 %) der 193 geprüften Projekte ausreichende Nachweise dafür, dass die Kosten angemessen waren21. Der Hof hat bereits zuvor die Frage aufgeworfen22, ob die Kommission und die mitgliedstaatlichen Behörden die wirksamsten Ansätze verfolgen, um die Kosten von Beihilfen für die Entwicklung des ländlichen Raums unter Kontrolle zu halten.
Werden VKO verwendet, so gelten diese Kontrollen dadurch als abgedeckt, dass eine fundierte Methodik entwickelt wurde. Durch den wirksamen Einsatz von VKO lassen sich die Kosten für Projekte zur Entwicklung des ländlichen Raums unter Kontrolle halten. Um dies zu erreichen, muss die Höhe der VKO auf der Grundlage einer fundierten Methodik, die regelmäßig überprüft und erforderlichenfalls aktualisiert wird, korrekt festgelegt werden. Im Falle von Fehlern bei den Berechnungen wären alle Projekte, bei denen die Sätze verwendet werden, vom selben Fehler betroffen.
Der Hof fand gute Beispiele für Methodik und Berechnungen …
31Ein Ziel des Hofes bestand darin, die von den besuchten Mitgliedstaaten entwickelten Methoden zu untersuchen. Es war festzustellen, dass die meisten der im Zeitraum 2014-2020 aus dem ELER geförderten Maßnahmen den im Zeitraum 2007-2013 geförderten Maßnahmen ähneln23. Viele Mitgliedstaaten haben daher Zugang zu historischen Daten über die bei Vorhaben im vorhergehenden Zeitraum tatsächlich entstandenen Kosten und die entsprechenden Zahlungen. Kasten 8 enthält ein Beispiel für Einheitskosten auf der Grundlage historischer Daten.
Kasten 8
Methodik auf der Grundlage historischer Daten in Dänemark
Einige Gebiete sind für die biologische Vielfalt von besonderer Bedeutung. In Dänemark werden Landwirte auf der Grundlage von Einheitskosten dafür bezahlt, solche Gebiete einzuzäunen, damit sie als Weideland genutzt werden können. Die dänischen Behörden ermittelten diese Einheitskosten mithilfe von Daten früherer Projekte. Die Berechnung beruht auf den günstigsten Angeboten, die zusammen mit 82 Förderanträgen im Zeitraum 2013-2014 eingereicht wurden. Die Behörden unterteilten die Angebote für diese Anträge in Zäune mit 1-2 Drähten (52 Angebote) und 3-4 Drähten (30 Angebote) und berechneten die Einheitskosten als Durchschnitt dieser Angebote. Die Berechnungen ergaben Einheitskosten von 19 DKK (rund 2,50 Euro)/m für Zäune mit 1-2 Drähten und 28 DKK (rund 3,75 Euro)/m für Zäune mit 3-4 Drähten.
In Fällen, in denen für eine bestimmte Ausgabenart weniger als 20 Angebote von guter Qualität verfügbar waren, führten die Behörden Marktforschung durch. Zudem analysierten sie die Streuung der Daten, um die Gleichbehandlung der Begünstigten sicherzustellen, und gelangten zu dem Schluss, dass die Unterschiede bei den Kosten zwischen verschiedenen Regionen und für verschiedene Materialien nicht groß genug waren, um eine Diversifizierung der VKO auf dieser Grundlage zu rechtfertigen. Die dänischen Behörden planen, die Notwendigkeit einer Aktualisierung ihrer VKO-Berechnung vor jeder jährlichen Antragsrunde zu bewerten, und erwägen, ihre VKO auf der Grundlage eines Preisindexes anzupassen.
Mitgliedstaaten, die VKO verwenden, verfügen im Allgemeinen nicht über die Mittel, um die tatsächlichen Kosten weiter zu überwachen. Das liegt daran, dass die Zahlstellen, wenn sie dazu übergehen, Zahlungen auf der Grundlage von VKO zu tätigen, keine Informationen über reale Kosten mehr sammeln. Daher stehen ihnen womöglich keine sachdienlichen Daten für eine Aktualisierung ihrer Berechnungen zur Verfügung. Aus diesem Grund hatten die Behörden in Sachsen (Deutschland) Berater engagiert, um neue Methoden auf der Grundlage externer Expertendaten zu entwickeln, die eine Aktualisierung ihrer VKO ermöglichen, wenn keine historischen Daten mehr zur Verfügung stehen.
… doch in einigen Fällen waren die zugrunde liegenden Daten nicht verfügbar …
33Damit bewertet werden kann, ob eine Methodik fair und ausgewogen ist, muss diese überprüfbar sein. Prüfer müssen Zugriff auf die der VKO-Berechnung zugrunde liegenden Daten haben, solange die VKO angewendet wird24. Der Hof griff einzelne Elemente der Berechnungen heraus und verfolgte sie bis zu den Ausgangsdaten zurück, um die Überprüfbarkeit zu kontrollieren.
34Die in Kasten 8 beschriebene Methodik (siehe Ziffer 31) stellt ein Beispiel dar, bei dem es einfach war, die ausgewählten Elemente bis zu den zugrunde liegenden Daten zurückzuverfolgen. Allerdings wurden auch Probleme bezüglich der Überprüfbarkeit einiger für Einheitskosten entwickelter Methoden festgestellt. Die Prüfer der GD AGRI gelangten bei zwei25 der sechs Prüfungen, bei denen bislang VKO abgedeckt wurden, zu ähnlichen Feststellungen im Hinblick auf die Überprüfbarkeit.
35In der begrenzten Auswahl von Beispielen bezogen sich die vom Hof festgestellten Probleme auf Fälle, in denen die Behörden die Berechnungen ausgelagert hatten. In Schweden hatte die Verwaltungsbehörde keinen Zugriff auf die Daten, die einigen der Berechnungen zugrunde lagen, und verließ sich stattdessen auf unabhängige Analysen. In Dänemark wurden bei der Auslagerung drei Ebenen von Beratern beteiligt, was den Überprüfungsprozess verkomplizierte, wie in Kasten 9 erläutert.
Kasten 9
Bei Beteiligung zahlreicher Berater kann die Überprüfung kompliziert werden
Die dänischen Behörden lagerten die Entwicklung von VKO an Berater A aus. Für Ställe standen keine historischen Daten zur Verfügung. Berater A beauftragte einen Unterauftragnehmer (Berater B) mit der Bestimmung der Einheitskosten. Dieser Unterauftragnehmer wiederum forderte Daten von Berater C an. Darüber hinaus überprüfte eine unabhängige Stelle die Berechnungen auf der Grundlage ihrer eigenen Fachkenntnisse und Datenquellen. Die nachstehende Abbildung gibt einen Überblick über die Parteien, die bei der Bestimmung der Einheitskosten für Ställe in Dänemark beteiligt waren.

Rund ein Drittel der zugrunde liegenden Daten war zum Zeitpunkt der Prüfung des Hofes nicht verfügbar. Die dänischen Behörden teilten dem Hof mit, dass sie mit der dritten Beraterebene (Berater C) einen neuen Vertrag unterzeichnen müssten, um die den Schätzungen zugrunde liegenden Daten zu erhalten. Die Auslagerung und die Verwendung der Daten einer mehrstufigen Beraterhierarchie verkomplizierte das Verfahren zur Überprüfung der Berechnungen und machte es zeitaufwendig. Die dänischen Behörden hätten dies verhindern können, wenn sie die zugrunde liegenden Daten von Berater A, mit dem sie einen Vertrag unterzeichnet hatten, angefordert hätten oder wenn sie im Vertrag vereinbart hätten, dass die Berechnungen überprüfbar sein müssen.
… oder die für die Berechnungen verwendeten Daten waren nicht ausreichend begründet
36Berechnungen sind fair, wenn sie auf realistischen Annahmen beruhen und die für die Methodik verwendeten Annahmen und Daten gut begründet sind26. Der Hof untersuchte, ob dies der Fall war, indem er die Methodik für ausgewählte VKO in den besuchten Mitgliedstaaten prüfte. Des Weiteren wurden die Berechnungen überprüft, indem eine Stichprobe von Elementen bis zu den Ausgangsdaten zurückverfolgt wurde (siehe auch Ziffern 33-35). In den meisten Fällen gelangte der Hof zu dem Schluss, dass Methodik und Berechnungen fundiert waren.
37In einem besuchten Mitgliedstaat konnten die Behörden die verwendeten Daten nicht begründen. Gemäß der Methodik der Kanarischen Inseln für Einheitskosten und Pauschalfinanzierung sind drei Angebote oder Rechnungen ausreichend, um eine VKO festzulegen. Die Menge der bei den tatsächlichen Berechnungen verwendeten Daten variiert, doch die Behörden konnten wiederholt nicht begründen, weshalb und wie die spezifischen verwendeten Daten ausgewählt worden waren. Kasten 10 enthält hierzu ein Beispiel.
Kasten 10
Die mitgliedstaatlichen Behörden konnten ihre Datenauswahl für die VKO-Berechnungen nicht immer erklären
Bei einer Berechnung von Einheitskosten für Gewächshäuser verwendeten die kanarischen Behörden 12 Ausgangsdokumente (Rechnungen und Angebote), von denen nur vier Rechnungen von früheren Projekten waren. Die Behörden waren weder in der Lage, dem Hof die Gesamtzahl der aus dem Zeitraum 2007-2013 verfügbaren Rechnungen zu nennen, noch konnten sie erklären, wie und weshalb sie die 12 für die Berechnung verwendeten Ausgangsdokumente ausgewählt hatten.
Zur Berechnung einer Pauschalfinanzierung für die Organisation eintägiger Veranstaltungen verwendeten die Behörden den Durchschnitt der Angebote dreier Hotels, von denen zwei derselben Hotelkette angehörten. Die kanarischen Behörden konnten nicht erklären, wie und weshalb sie diese drei Hotels ausgewählt hatten. Darüber hinaus wurde bei den für die Berechnungen verwendeten Angeboten die Mehrwertsteuer einbezogen, die nicht für Fördermittel zur Entwicklung des ländlichen Raums infrage kommt27.
In anderen Fällen verwendeten die Behörden für die Berechnung der VKO Angebote, die nicht vergleichbar sind. Kasten 11 enthält hierzu ein Beispiel, das auch zeigt, dass die Verwendung von VKO im Vergleich zur Erstattung entstandener Kosten nicht immer mit einem Mehrwert verbunden ist.
Kasten 11
Pauschalfinanzierung auf der Grundlage nicht vergleichbarer Angebote führte nicht zu Einsparungen
Auf den Kanarischen Inseln können lokale Aktionsgruppen, die an mindestens zwei Messeveranstaltungen teilnehmen, Förderung in Form einer Pauschalfinanzierung erhalten, die die Teilnahmegebühren abdeckt. Die kanarischen Behörden berechneten die Pauschalfinanzierung als Durchschnittskosten von fünf Veranstaltungen multipliziert mit dem Faktor zwei. Die fünf Veranstaltungen beziehen sich auf die Bereiche Landwirtschaft und Viehzucht, Handwerk und Restaurierung. Den Begünstigten wird der Pauschalbetrag ausgezahlt, wenn sie zwei der Veranstaltungen besuchen.

Wären diese Aktivitäten auf der Grundlage entstandener Kosten erstattet worden, hätte der Begünstigte vermutlich zwei Rechnungen und Zahlungsbelege zum Nachweis der Kosten vorlegen müssen. Zudem hätte er wahrscheinlich eine Rechnung oder eine Teilnahmebestätigung zum Nachweis seiner Teilnahme an den beiden Messeveranstaltungen einreichen müssen, um die Pauschalfinanzierung zu erhalten. In diesem Fall hat die Anwendung einer Pauschalfinanzierung den Umfang der Dokumente, die der Begünstigte einreichen musste, oder die Zahl der Kontrollen, welche die Zahlstelle durchführen musste, kaum reduziert. Genauso wenig trug diese Regelung dazu bei, die Projektkosten unter Kontrolle zu halten, wie die Unterschiede zwischen den Angeboten belegen.
Die Abschaffung des Erfordernisses einer unabhängigen Bescheinigung bringt neue Herausforderungen mit sich
39Unabhängige Kontrollen sind wichtig, um sicherzustellen, dass VKO auf fairen, ausgewogenen und überprüfbaren Methoden beruhen. Unabhängige Kontrollen der Konzeption einer VKO können vor ("ex ante") oder während bzw. nach der Umsetzung ("ex post") durchgeführt werden. Der Hof wollte einen Überblick über die zur VKO-Methodik durchgeführten Kontrollen erhalten und stellte fest, dass sich die Vorschriften im Bereich der ländlichen Entwicklung unlängst geändert hatten.
40Parallel zur Einführung von VKO im Bereich der Entwicklung des ländlichen Raums wurde eine verpflichtende Erklärung einer unabhängigen Stelle eingeführt28. Dies war die einzige unabhängige Ex-ante-Kontrollmaßnahme. Unlängst vorgenommene Änderungen der Rechtsvorschriften29 führten dazu, dass für Investitionsmaßnahmen keine derartigen Erklärungen mehr abgegeben werden. Folglich wird es ab 2018 keine verpflichtenden unabhängigen Kontrollen von VKO-Methoden und -Berechnungen mehr geben. Die Verwaltungsbehörden werden jedoch weiterhin die Möglichkeit haben, eine unabhängige Stelle für die Festlegung oder Überprüfung der Methodik und der Berechnungen hinzuzuziehen.
Die Kommission untersucht die Methodik und die Berechnungen nicht während der Genehmigung der EPLR, sondern nur im Rahmen einiger ausgewählter Prüfungen …
41Die Kommission überprüft und genehmigt die EPLR30. Die Validierung der VKO-Berechnungen ist nicht Teil des Verfahrens zur Genehmigung von EPLR.
42Die Kommission führt Prüfungen dahin gehend durch, ob die Zahlungen dem geltenden Recht entsprechen31. Die Prüfer der Kommission untersuchen Methoden und Berechnungen dann, wenn sie Ausgaben auswählen, die mittels VKO getätigt wurden. Im Jahr 2017 bezog sich ein Großteil der Ausgaben, die Gegenstand der Prüfungen waren, noch immer auf Maßnahmen des Zeitraums 2007-2013 und basierte auf entstandenen Kosten.
43Fehler in einer VKO-Methodik können sich auf alle Projekte auswirken, bei denen die betreffende VKO verwendet wird. Mehrere Mitgliedstaaten32 äußerten Bedenken hinsichtlich möglicher finanzieller Berichtigungen und führten dies als Hindernis für die Verwendung von VKO an. Wie bei anderen von den Prüfern der Kommission verhängten finanziellen Berichtigungen beschränkt sich die Wirkung auf Ausgaben innerhalb eines Zeitraums von 24 Monaten33.
44Beim Europäischen Sozialfonds kann die Kommission die VKO-Methodik und -Berechnungen auf Ersuchen eines Mitgliedstaats ex ante validieren. Sie tut dies, indem sie einen delegierten Rechtsakt erlässt34, der Rechtssicherheit für den Mitgliedstaat schafft. Da dieser Mechanismus im Rahmen des Omnibus-Vorschlags35 für keinen der übrigen Europäischen Struktur- und Investitionsfonds gewählt wurde, wird er sich weiterhin auf den Europäischen Sozialfonds beschränken.
… und die genaue Rolle der Bescheinigenden Stellen bei der Prüfung vereinfachter Kostenoptionen ist nicht festgelegt
45An der Verwaltung und Kontrolle der Finanzmittel sind drei nationale Stellen beteiligt; ihre jeweiligen Zuständigkeiten in Bezug auf VKO sind in Abbildung 4 beschrieben.
Abbildung 4
Zuständigkeiten auf der Ebene der Mitgliedstaaten im Hinblick auf VKO

Quelle: Europäischer Rechnungshof auf der Grundlage der Verordnung (EU) Nr. 1305/2013.
Unabhängige Bescheinigende Stellen geben eine jährliche Stellungnahme ab, die sich auf die Rechnungslegung der Zahlstellen, die Funktionsweise des internen Kontrollsystems sowie auf die Rechtmäßigkeit und Ordnungsmäßigkeit der Ausgaben bezieht36. In den Leitlinien der Kommission37 für die Bescheinigenden Stellen werden VKO nicht erwähnt38.
47Um die Kosten unter Kontrolle zu halten, ist es wichtig, die Höhe der VKO korrekt festzulegen. Die Probleme, die der Hof im Zusammenhang mit den Berechnungen festgestellt hat, machen deutlich, dass eine unabhängige Kontrolle erforderlich ist.
Die neuen vereinfachten Kostenoptionen erstreckten sich auf einen geringen Teil der Gesamtausgaben für die Entwicklung des ländlichen Raums
48Zum Zeitpunkt der Prüfung des Hofes hatte die Kommission keinen Überblick über den Anteil der Ausgaben, bei denen VKO angewendet werden. Die vom Hof getroffene Auswahl an EPLR enthielt diejenigen, bei denen VKO offenbar am umfassendsten verwendet werden39; dennoch fand der Hof keine Beispiele für eine Maßnahme, die vollständig unter Verwendung von VKO umgesetzt wurde.
49Jede Maßnahme zur Entwicklung des ländlichen Raums ist in mehrere Teilmaßnahmen untergliedert, die wiederum zahlreiche verschiedene Arten von Projekten umfassen. Bei seinen Aktenprüfungen von 20 EPLR stellte der Hof fest, dass sich die Verwendung von VKO auf bestimmte Arten von Projekten oder Ausgaben beschränkte. Ein Beispiel hierfür ist in Abbildung 5 dargestellt.
Abbildung 5
In der Region Languedoc-Roussillon werden VKO nur für bestimmte Arten von Projekten verwendet

Quelle: Europäischer Rechnungshof auf der Grundlage des EPLR Languedoc-Roussillon.
Wird nur ein Teil einer Teilmaßnahme oder eine bestimmte Art von Kosten über VKO erstattet, ist es nicht möglich, die betreffenden Beträge zurückzuverfolgen. Die Budgetierung im Rahmen von EPLR wird nur bis auf die Maßnahmenebene heruntergebrochen, und die Mitgliedstaaten überwachen im Allgemeinen nur die Zahlungen pro Projekt (d. h. nicht für jede Art von Ausgaben). Um jedoch die Auswirkungen von VKO auf ein bestimmtes EPLR zu verdeutlichen, ist in Abbildung 6 für Wallonien, das zwei Maßnahmen mit VKO umfasst, für diese beiden Maßnahmen der Anteil der unter VKO fallenden Mittel dargestellt. Für diese beiden Maßnahmen wird in dem Programm ein Pauschalsatz von 14 % für indirekte Kosten verwendet.
Abbildung 6
Zahlungen in Wallonien, die voraussichtlich mit VKO geleistet werden

Quelle: Europäischer Rechnungshof auf der Grundlage von Unterlagen der Kommission.
Die Maßnahmen, bei denen im Rahmen der 20 für die Aktenprüfung ausgewählten EPLR VKO verwendet werden, sind in Anhang I aufgeführt. Am häufigsten werden Standard-VKO verwendet (siehe Ziffer 19); bei der Mehrzahl der 20 EPLR werden Pauschalsätze für indirekte Kosten verwendet. Abbildung 7 zeigt, wie die verschiedenen Arten von VKO gewöhnlich verwendet werden.
Abbildung 7
Häufigste Arten der Verwendung von VKO

Quelle: Europäischer Rechnungshof auf der Grundlage von Aktenprüfungen in Bezug auf 20 EPLR.
Einheitskosten werden zumeist für Personalkosten40, Reisekosten oder Übernachtungskosten41 verwendet. Für vollständige Projekte werden Einheitskosten meistens für Investitionen in materielle Vermögenswerte verwendet42. Aus Abbildung 8 geht hervor, welche Arten von VKO in den sechs für einen Prüfbesuch ausgewählten EPLR verwendet werden.
Abbildung 8
Einheitskosten und Pauschalsätze werden in den ausgewählten EPLR am häufigsten verwendet, Pauschalfinanzierungen hingegen selten
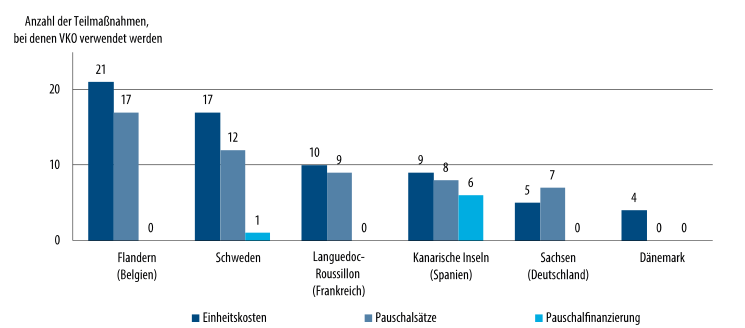
Anmerkung: VKO werden nur für bestimmte Arten von Projekten oder Kostenkategorien genutzt, niemals für eine vollständige Maßnahme. Die Abbildung zeigt die Anzahl der Teilmaßnahmen, bei denen die einzelnen Arten von VKO in den ausgewählten EPLR angewendet werden. Verschiedene Arten von VKO können für dieselbe Teilmaßnahme verwendet werden. Die Abbildung gibt somit keinen Aufschluss über die mittels VKO getätigten Gesamtausgaben, sondern zeigt lediglich, welche Arten von VKO bevorzugt werden.
Quelle: Europäischer Rechnungshof auf der Grundlage von Unterlagen der Mitgliedstaaten.
Vereinfachten Kostenoptionen wurde bei der Ausarbeitung der EPLR 2014-2020 keine Priorität eingeräumt, doch die Kommission fördert ihre Nutzung
53Das Parlament und der Rat genehmigten die Vorschriften für den Zeitraum 2014-2020 im Dezember 201343. Die vier für die Europäischen Struktur- und Investitionsfonds zuständigen Generaldirektionen44 erarbeiteten einen gemeinsamen Leitfaden45 (Leitlinien der Kommission für VKO) und veröffentlichten das endgültige Dokument im September 2014. Abbildung 9 zeigt die Zeitleiste für die Erstellung der EPLR 2014-2020.
Abbildung 9
Zeitleiste für VKO: vom Vorschlag bis zu den Leitlinien und Schulungsmaßnahmen

Quelle: Europäischer Rechnungshof.
Die vier Generaldirektionen, von denen die Europäischen Struktur- und Investitionsfonds verwaltet werden, haben eine Studie über VKO in Auftrag gegeben, die derzeit noch läuft. Im Rahmen der Studie werden mittels einer Befragung Informationen über die Maßnahmen und die Arten von VKO, die bei den einzelnen Fonds verwendet werden, die betreffenden Beträge und die unter Verwendung von VKO umgesetzten Projekte sowie über die Vorteile der Verwendung von VKO gesammelt. Die Kommission will diese Informationen bei der Entwicklung des Rahmens für die Entwicklung des ländlichen Raums für den nächsten Zeitraum (nach 2020) nutzen.
Die große Vielfalt an Maßnahmen und Begünstigten erschwert die Verwendung vereinfachter Kostenoptionen, sie können jedoch für ein breites Spektrum an Investitionen genutzt werden
55Für den Zeitraum 2014-2020 gibt es in den 28 Mitgliedstaaten 118 unterschiedliche EPLR. 20 Mitgliedstaaten erstellten einheitliche nationale Programme, und acht Mitgliedstaaten entschieden sich für regionale Programme46. In Abhängigkeit von den jeweiligen wirtschaftlichen, natürlichen oder strukturellen Bedingungen können EPLR bis zu 20 Maßnahmen enthalten, die zum Erreichen der EU-Prioritäten für die Entwicklung des ländlichen Raums beitragen47.
56Die Verwendung von VKO ist dann am sinnvollsten, wenn es eine bestimmte Anzahl an ähnlichen Vorhaben oder Ausgabenarten gibt. Die für die 20 vom Hof für seine Aktenprüfung ausgewählten EPLR zuständigen Behörden nannten die unterschiedlichen Arten von Vorhaben und Begünstigten als Hauptgrund dafür, weshalb sie VKO nicht umfassender nutzen. Die durch den Europäischen Landwirtschaftsfonds für die Entwicklung des ländlichen Raums (ELER) geförderten Maßnahmen sind in Teilmaßnahmen untergliedert. Insgesamt gibt es 49 unterschiedliche Teilmaßnahmen, bei denen VKO angewendet werden können (siehe die Auflistung in Anhang I). Im Rahmen der einzelnen Teilmaßnahmen können viele verschiedene Arten von Projekten und/oder Ausgaben gefördert werden.
57Trotz der vielfältigen Projekte und Ausgabenarten im Bereich der Politik zur Entwicklung des ländlichen Raums ermittelte der Hof Beispiele, bei denen VKO für ein breites Spektrum an Investitionen entwickelt worden waren. So enthält beispielsweise das EPLR der Kanarischen Inseln Einheitskosten für acht Kategorien von Investitionen in landwirtschaftliche Betriebe, siehe Kasten 12.
Kasten 12
Einheitskosten können für ein breites Spektrum an Investitionen festgelegt werden, bringen jedoch nur Vorteile, wenn sie bei einer Reihe von Projekten angewendet werden
Die kanarischen Behörden haben spezifische Einheitskosten für acht Kategorien von Investitionen in landwirtschaftliche Betriebe festgelegt: Bewässerung, Anpassung von Betrieben, Pflanzenmaterial, Wirtschaftsgebäude, allgemeine Infrastruktur, Gewächshäuser und sonstige Infrastruktur, landwirtschaftliche Maschinen und allgemeine Einrichtungen. Jede dieser Kategorien besteht aus mehreren Unterkategorien (bis zu 49 pro Kategorie, insgesamt 192); die kanarischen Behörden berechneten für jede von ihnen einen Einheitskostensatz.
Bei einer beschränkten Anzahl von Projekten im Rahmen einer bestimmten Art von Investitionen erbringen VKO jedoch keinen Mehrwert. Beispielsweise haben die kanarischen Behörden einen Einheitskostensatz für den Erwerb eines Nebelfängers festgelegt. Dieser Einheitskostensatz basiert auf einem Angebot des einzigen verfügbaren Anbieters. Zum Zeitpunkt der Prüfung des Hofes war nur im Rahmen eines Projekts ein Nebelfänger erworben worden. Pauschalfinanzierungen werden bei Projekten zur Entwicklung des ländlichen Raums am seltensten verwendet. Drei der sechs besuchten Mitgliedstaaten48 gaben an, dass sie Pauschalfinanzierungen nicht anwendeten, da sie sie für riskanter hielten. Um eine Pauschalfinanzierung zu erhalten, muss ein Begünstigter alle Bedingungen erfüllen - Teilzahlungen sind nicht möglich.
59Die Mitgliedstaaten haben zudem die Möglichkeit, verschiedene Arten von VKO bei einer Projektart zu kombinieren und somit Pauschalfinanzierungen auf Tätigkeiten zu beschränken, bei denen alle Bedingungen erfüllt sein müssen, damit die gewünschten Ergebnisse erzielt werden. Beispielsweise umfasst das EPLR der Kanarischen Inseln alle drei VKO-Arten - Einheitskosten, Pauschalfinanzierung und Pauschalsätze - für Projekte, die im Rahmen der Maßnahme für die Zusammenarbeit und der Maßnahme für die Förderung der lokalen Entwicklung im Rahmen von LEADER gefördert werden (siehe Kasten 13). Die Möglichkeit, verschiedene Arten von VKO zu kombinieren, schafft Flexibilität bei deren Anwendung.
Kasten 13
Beispiel für die Anwendung verschiedener VKO bei einem Projekt
Für Projekte, die im Rahmen der Maßnahme für die Zusammenarbeit gefördert werden, können Begünstigte auf den Kanarischen Inseln über eine Kombination der drei Arten von VKO Zahlungen erhalten. Beispielsweise könnte sich eine Zahlung für ein Projekt zur Schaffung und Entwicklung kurzer Lieferketten und eines lokalen Marktes aus folgenden Elementen zusammensetzen:
- einer Pauschalfinanzierung für Werbemaßnahmen in Printmedien und Fachzeitschriften zur Sensibilisierung für die kurze Lieferkette und den lokalen Markt und zur Vermittlung der damit verbundenen Vorteile;
- Einheitskosten für Personalkosten im Zusammenhang mit dem Projekt;
- einem Pauschalsatz von 15 % für indirekte Kosten.
Die Mitgliedstaaten können bei der Einführung vereinfachter Kostenoptionen Methoden oder Sätze nutzen, die bereits für nationale oder EU-Regelungen entwickelt wurden. So stellte der Hof fest, dass bei mehreren EPLR49 Reisekostenvergütungen oder Einheitskosten für Personalkosten aus nationalen Systemen verwendet wurden. Allerdings ergab die Aktenprüfung der 20 EPLR, dass die Behörden der Mitgliedstaaten bei der Entwicklung von VKO nur selten auf Erfahrungen aus anderen Politikbereichen zurückgreifen. Hierfür fand der Hof nur zwei Beispiele (siehe Kasten 14).
Kasten 14
Beispiele für die Nutzung bestehender Methoden
Im EPLR der Toskana werden Einheitskosten und Pauschalfinanzierungen50 für unterstützte Projekte zur Förderung der Berufsbildung und des Erwerbs von Fähigkeiten verwendet. Bei Bildungsmaßnahmen kommen in Abhängigkeit von ihrer Dauer drei unterschiedliche Einheitskostensätze (weniger als 20 Stunden; 21 bis 60 Stunden; mehr als 60 Stunden) zur Anwendung, und bei Coachingmaßnahmen wird eine Pauschalfinanzierung angewendet. Die für die Einheitskosten und Pauschalfinanzierungen festgelegten Beträge beruhen auf Methoden, die bereits in den Zeiträumen 2007-2013 und 2014-2020 im aus dem Europäischen Sozialfonds finanzierten regionalen operationellen Programm für Wettbewerbsfähigkeit und Beschäftigung entwickelt und angewendet wurden bzw. werden.
Im EPLR von Zypern werden Einheitskosten für Reisekostenvergütungen und Tagegelder aus dem Programm Erasmus+ für den kurzzeitigen Austausch des land- und forstwirtschaftlichen Managements sowie den Besuch land- und forstwirtschaftlicher Betriebe verwendet.
Die Behörden der Mitgliedstaaten haben Bedenken bezüglich der Prüfungen der Kommission
61Während der Prüfbesuche des Hofes gaben mehrere Mitgliedstaaten an, sie seien nicht sicher, wie die Kommission VKO prüfe; für einige von ihnen stellt dies ein Hindernis für die Verwendung von VKO dar51. Bei Besuchen in den Mitgliedstaaten überprüfen Kommissionsbedienstete die Verwaltungs- und Kontrollsysteme der Mitgliedstaaten anhand einer Liste von Schlüssel- und Zusatzkontrollen52. Der Hof analysierte den Prüfungsansatz der GD AGRI und stellte fest, dass die Definitionen dieser Kontrollen mit Blick auf die Einführung der VKO nicht aktualisiert worden waren. Die Aktualisierung der Kommissionsdefinitionen der Schlüssel- und Zusatzkontrollen, damit diese den VKO Rechnung tragen, ist eine Möglichkeit, auf die Bedenken der Mitgliedstaaten einzugehen. Die für VKO relevanten Kontrollen sind in Abbildung 10 dargestellt.
Abbildung 10
Verwaltungskontrollen, die die Behörden der Mitgliedstaaten laut Kommission in Bezug auf VKO durchführen sollten

Quelle: Europäischer Rechnungshof auf der Grundlage von Befragungen und Unterlagen der Kommission.
Vor diesem Hintergrund hat der Hof in Anhang II.1 und II.2 eine Liste von gemeinsamen Zuverlässigkeitsanforderungen und Leistungsgrundsätzen erstellt.
63Trotz der vorstehend erörterten Herausforderungen beabsichtigen fünf der sechs besuchten mitgliedstaatlichen Behörden, VKO künftig umfassender zu nutzen. Schweden beispielsweise wollte in seinem ursprünglichen EPLR 2014-2020 stärker auf Pauschalfinanzierungen zurückgreifen, sah sich jedoch durch die (mittlerweile abgeschaffte) Bestimmung, dass VKO im Voraus genehmigt werden müssen53, eingeschränkt.
Kürzlich erfolgte Änderungen der Rechtsvorschriften werden die umfassendere Nutzung vereinfachter Kostenoptionen im Bereich der Entwicklung des ländlichen Raums möglicherweise begünstigen
64Im September 2016 schlug die Kommission die Änderung54 mehrerer Bestimmungen vor, die sich auf die Umsetzung der Politik zur Entwicklung des ländlichen Raums auswirken. Im Oktober 2017 einigten sich Rat und Parlament darauf, mit Wirkung ab 2018 eine die ländliche Entwicklung betreffende Bestimmung55 zu streichen, die die Verwendung von VKO beschränkte.
65Durch die vereinbarten Änderungen werden die für die Europäischen Struktur- und Investitionsfonds geltenden Vorschriften weiter harmonisiert und die Möglichkeiten für die Verwendung von VKO erweitert. Die Abschaffung der Ex-ante-Bescheinigung der Methodik und Berechnungen für den ELER kann die umfassendere Nutzung von VKO erleichtern. Die Ex-ante-Bescheinigung bedeutete, dass VKO im Rahmen des ELER zu einem früheren Zeitpunkt festgelegt werden mussten als beispielsweise im Rahmen des Europäischen Sozialfonds. Für Letzteren reicht es aus, VKO spätestens zum Zeitpunkt der Gewährung der Beihilfe festzulegen, was nun auch für den ELER gilt. Weitere Vorschläge, die sich auf die Verwendung von VKO im Rahmen des ELER auswirken, werden derzeit noch vom Rat und vom Parlament erörtert; sie sind in Kasten 15 aufgeführt. Im Falle ihrer Annahme werden diese zusätzlichen Änderungen zu einer umfassenderen Verwendung von VKO führen.
Kasten 15
Vorgeschlagene Änderungen der Rechtsvorschriften erweitern die Möglichkeiten der Nutzung von VKO
Die vorgeschlagenen Änderungen der Artikel 67 und 68 der Verordnung (EU) Nr. 1303/2013 würden Folgendes bewirken:
- Die Obergrenze für Pauschalfinanzierungen wird abgeschafft.
- Von Fall zu Fall erstellte Haushaltsplanentwürfe werden für alle Europäischen Struktur- und Investitionsfonds zugelassen.
- Unmittelbare Personalkosten eines Vorhabens können in Form eines Pauschalsatzes von bis zu 20 % der direkten Kosten dieses Vorhabens (ohne Personalkosten) berechnet werden.
- Ein Pauschalsatz von bis zu 40 % der förderfähigen Personalkosten kann genutzt werden, um die förderfähigen Restkosten eines Vorhabens abzudecken, ohne dass die Mitgliedstaaten den anzuwendenden Satz berechnen müssen.
Die Möglichkeit, VKO auf der Grundlage eines Entwurfs eines Projektbudgets zu erstellen, bedeutet, dass VKO für ein einzelnes Vorhaben während der Bewertung des Förderantrags festgelegt werden können. Die schwedischen und finnischen Behörden teilten dem Hof mit, dass sie bereits erwogen hatten, für mehrere Maßnahmen Pauschalfinanzierungen auf der Grundlage von Budgetentwürfen anzuwenden, bis ihnen die Kommission zu verstehen gab, dass dies für den ELER nicht möglich sei56.
Vereinfachte Kostenoptionen wurden nicht mit einer stärkeren Konzentration auf Ergebnisse verknüpft
Vereinfachte Kostenoptionen verlagern den Schwerpunkt von Rechnungen hin zum Output, sie führen jedoch nicht zu einer stärkeren Ergebnisorientierung
67Ein angeführter Grund für die Förderung einer umfassenderen Verwendung von VKO ist das Potenzial für eine stärkere Konzentration auf die erbrachte Leistung (Output) und die Ergebnisse. In den Leitlinien der Kommission für VKO wird mehrfach auf diesen Aspekt verwiesen57. Bei den für einen Prüfbesuch ausgewählten EPLR untersuchte der Hof einzelne Projekte, um zu prüfen, ob die Behörden der Mitgliedstaaten den Schwerpunkt ihrer Überprüfungen eher auf Outputs oder Ergebnisse als auf Rechnungen legten und ob die Förderfähigkeit der auf VKO basierenden Zahlung ausgehend von der Verwirklichung geplanter Outputs oder Ergebnisse bestimmt worden war. Zudem wurden Zahlungen, die mit und ohne VKO getätigt worden waren, miteinander verglichen.
68Der Hof ermittelte zwar Beispiele, bei denen Projektoutput und -ergebnisse zu den Zielen einer Maßnahme beitrugen (siehe den in Kasten 16 beschriebenen Fall), allerdings deutete nichts darauf hin, dass die Ergebnisse besser waren als diejenigen, die bei einer Erstattung der entstandenen Kosten erzielt worden wären.
Kasten 16
Outputbasierte Zahlungen in Sachsen
Im Rahmen des sächsischen EPLR wird die Anlage von Natursteinmauern auf der Grundlage von Einheitskosten finanziert. Natursteinmauern sollen dazu beitragen, die biologische Vielfalt in steilen und hügeligen Weinbergen wiederherzustellen, zu erhalten und zu verbessern. Die Zahlungen erfolgen auf der Grundlage der Zahl der Quadratmeter Mauerfläche.

© SÄCHSISCHES STAATSMINISTERIUM FÜR UMWELT UND LANDWIRTSCHAFT
Die Begünstigten beantragen die Beihilfe erst dann, wenn der ökologische Wert durch einen Naturschutzexperten beurteilt wurde. Nach Abschluss des Projekts machen die Begünstigten die Anzahl der umgesetzten Einheiten (Quadratmeter) geltend. Die sächsischen Behörden führen Besuche bei den Begünstigten durch, um die geltend gemachten Mengen zu überprüfen. Sie erklärten, dass sie hierdurch - und durch die Beurteilung des Naturschutzexperten - sicherstellen, dass der Projektoutput zum Erreichen der gewünschten Ergebnisse beiträgt.
VKO könnten auf der Grundlage der gewünschten Ergebnisse differenziert werden, solange sie die Kosten wiedergeben und die Gleichbehandlung der Begünstigten sichergestellt ist. Dies ist eine von mehreren Möglichkeiten, eine stärkere Ergebnisorientierung zu erzielen (weitere Möglichkeiten wären die Verwendung von Auswahlkriterien und die Änderung der "Beihilfeintensität", d. h. des prozentualen Anteils des Projekts, der aus dem ELER gefördert wird). Der Hof fand keine Beispiele, bei denen eine solche Differenzierung in der Praxis stattfand.
70Die Kommission überwacht die Umsetzung der Politik zur Entwicklung des ländlichen Raums mithilfe des Gemeinsamen Begleitungs- und Bewertungssystems (CMES). Im Rahmen des CMES wurden Indikatoren58 auf EU-Ebene festgelegt, denn die Berichterstattung der Mitgliedstaaten muss vergleichbar sein, damit eine Evaluierung der Politik aussagekräftig ist. Die Indikatoren sollen politische Ziele wiedergeben. Daher prüfte der Hof, ob zwischen diesen Zielen und den Zahlungen eine Verbindung besteht, wie anhand eines fiktiven Beispiels in Abbildung 11 veranschaulicht.
Abbildung 11
Zwischen Zielen, Indikatoren und auf VKO basierenden Zahlungen sollte eine Verbindung bestehen

Quelle: Europäischer Rechnungshof.
In den meisten Fällen konnte der Hof keine direkte Verbindung zwischen den Zahlungen für die ausgewählten Projekte und den Indikatoren herstellen. Tatsächlich wird mit den auf EU-Ebene festgelegten CMES-Indikatoren nicht die Umsetzung der Politik zur Entwicklung des ländlichen Raums auf Projektebene überwacht, weshalb VKO-Zahlungen nicht auf der Grundlage dieser Indikatoren geleistet werden könnten. Dennoch müssen aus dem ELER finanzierte Vorhaben eine eindeutige Verbindung zu einem der Ziele dieses Fonds aufweisen, damit die Ergebnisse der Politik überwacht werden können. Eine bessere Verbindung zwischen den Zahlungen und den Zielen einzelner Projekte könnte zu einer stärkeren Ausrichtung auf das Erreichen von Zielen beitragen.
Die Kommission hat vorgeschlagen, zu ergebnisbasierten Zahlungen überzugehen
72Durch unlängst vorgeschlagene Änderungen am Rechtsrahmen59 würde zusätzlich zu erweiterten Möglichkeiten für die Verwendung von VKO auch die Option ergebnisbasierter Zahlungen eingeführt. Konkret schlug die Kommission vor, Artikel 67 der Verordnung (EU) Nr. 1303/2013 des Europäischen Parlaments und des Rates um eine Möglichkeit der Finanzierung zu ergänzen, die nicht mit den Kosten für das entsprechende Vorhaben verbunden ist, sondern auf der Erfüllung von Bedingungen in Bezug auf Fortschritte bei der Umsetzung oder das Erreichen von Programmzielen basiert.
Schlussfolgerungen und Empfehlungen
73Die Verwendung vereinfachter Kostenoptionen kann mehrere Vorteile mit sich bringen. Der Verwaltungsaufwand kann sich verringern, da es nicht mehr notwendig ist, jeden Euro bis zu einzelnen Belegdokumenten zurückzuverfolgen. Die Begünstigten müssen weniger Dokumente einreichen und die Behörden der Mitgliedstaaten weniger Dokumente überprüfen.
74Dadurch, dass die Zahlungen auf der Grundlage der erbrachten Leistung (Output) erfolgen, verlagern VKO den Schwerpunkt, sodass er nicht mehr auf Rechnungen liegt. Dies ist jedoch nicht mit einer stärkeren Ergebnisorientierung verbunden. Die Kosten für Projekte zur Entwicklung des ländlichen Raums lassen sich durch VKO unter Kontrolle halten, jedoch nur, wenn sie auf einer fundierten Methodik und fairen, ausgewogenen und überprüfbaren Berechnungen basieren. Durch geplante ergebnisbasierte Zahlungen kann potenziell stärkeres Gewicht auf Leistung und das Erreichen von Zielen gelegt werden.
75Die Prüfung des Hofes hat ergeben, dass sich der Verwaltungsaufwand verlagert und insgesamt verringert hat. Während die Verwaltungsbehörden im Vorfeld (Zeit oder Geld) in Methoden und Berechnungen investieren, sparen die zuständigen Bediensteten später Zeit bei der Kontrolle von Förder- und Zahlungsanträgen; zudem müssen die Begünstigten weniger Dokumente einreichen (siehe Ziffern 13-18, 21-22 und 26).
76Wenn VKO wirksam eingesetzt werden, lassen sich dadurch die Kosten für Projekte zur Entwicklung des ländlichen Raums unter Kontrolle halten. Um jedoch die Angemessenheit der Kosten sicherzustellen, muss eine fundierte Methodik angewendet werden, damit die Höhe der Finanzierungen korrekt festgelegt wird (siehe Ziffern 33-38).
77Obgleich keine rechtliche Verpflichtung besteht, die Methoden oder Berechnungen zu aktualisieren, sollten die Berechnungen gemäß den Grundsätzen der Wirtschaftlichkeit der Haushaltsführung auf dem neuesten Stand sein, damit die VKO der Realität entsprechen.
Empfehlung 1
Die Kommission sollte ihre Leitlinien für vereinfachte Kostenoptionen aktualisieren, um wesentliche Grundsätze für die Entwicklung von Methoden zu berücksichtigen. Dies sollte folgende Elemente umfassen:
- Mindestanforderungen an die Daten;
- zulässige Abweichung der verwendeten Preise;
- Berücksichtigung von Datensätzen, die Extremwerte und volatile Daten enthalten.
Zieldatum für die Umsetzung: 2018.
78Die Kommission führt im Rahmen der Genehmigung der EPLR keine Bewertung der Methodik oder Berechnungen zu VKO durch. Die Prüfer der GD AGRI befassen sich in ihren Prüfungen mit VKO, wenn sie mit VKO getätigte Zahlungen auswählen, sie wählen jedoch nicht systematisch Mitgliedstaaten oder EPLR aus, die VKO verwenden. Bescheinigende Stellen sind funktionell unabhängige Stellen, ihre genaue Rolle bei der Prüfung von VKO ist jedoch nicht festgelegt. Dadurch besteht das Risiko, dass VKO nicht von einer unabhängigen Stelle überprüft werden (siehe Ziffern 40-47). Vor diesem Hintergrund könnten die in Anhang II.1 und II.2 aufgeführten Anforderungen und Grundsätze für Stellen, die VKO nutzen und prüfen, einschließlich der Bescheinigenden Stellen, relevant sein (siehe Ziffer 62).
Empfehlung 2
Die Kommission sollte klarstellen, wer die Methodik und Berechnungen für VKO zu überprüfen hat.
Konkret sollte die Kommission unter Berücksichtigung der in Anhang II.1 aufgeführten Zuverlässigkeitsanforderungen die Rolle der Bescheinigenden Stellen klären und in ihre Leitlinien für Bescheinigende Stellen einen ausdrücklichen Verweis auf die Prüfung vereinfachter Kostenoptionen und damit verbundene interne Kontrollsysteme aufnehmen.
Zieldatum für die Umsetzung: 2018.
79Die Prüfung des Hofes ergab, dass VKO sich nach wie vor nur auf einen geringen Teil der Ausgaben für die Entwicklung des ländlichen Raums erstrecken. Dies ist in erster Linie darauf zurückzuführen, dass es schwierig ist, Kostenmaßnahmen für ein umfangreiches und vielfältiges Spektrum an Projekten, Tätigkeiten und Begünstigten festzulegen. Dieser Aspekt trägt dazu bei, dass für die Entwicklung der VKO-Methodik erhebliche Investitionen erforderlich sind. Die Entwicklung von VKO ist nur dann nützlich, wenn es viele ähnliche Projekte gibt oder bei vielen Projekten ähnliche Ausgaben getätigt werden. VKO eignen sich nicht für alle Arten von Vorhaben und Ausgaben, könnten aber dennoch häufiger und besser genutzt werden (siehe Ziffern 16-17 und 48-51). Obwohl die Verwendung von in anderen Politikbereichen entwickelten VKO-Methoden und -Sätzen gemäß den Verordnungen zulässig ist, stellte der Hof fest, dass die Mitgliedstaaten nur selten von dieser Möglichkeit Gebrauch machen.
80Der Gesetzgeber kann Sätze und Beträge, die als VKO verwendet werden können, verordnungsrechtlich festlegen. Ein besonderer Vorteil dieser Standard-VKO besteht darin, dass die Behörden der Mitgliedstaaten keine Methodik oder Berechnungen festlegen müssen (siehe Ziffern 19-20). Es ist jedoch wichtig, dass solche Sätze eine fundierte Basis haben und angemessen mit den auf der Grundlage von Rechnungen und anderen Unterlagen finanzierten Kosten koordiniert werden.
Empfehlung 3
Um die ordnungsgemäße Verwendung vereinfachter Kostenoptionen zu erleichtern, sollte die Kommission
- die Möglichkeiten für die weitere Entwicklung fundierter Standard-VKO ausloten;
- ihre Definitionen von Schlüssel- und Zusatzkontrollen aktualisieren, um der Verwendung vereinfachter Kostenoptionen Rechnung zu tragen.
Zieldatum für die Umsetzung: 2018.
81Obwohl die Kommission eine stärkere Konzentration auf Outputs und Ergebnisse als einen der Gründe für die Verwendung von VKO fördert, konnte der Hof keine stärkere Ergebnisorientierung feststellen. Vereinfachte Kostenoptionen verlagern den Schwerpunkt von Rechnungen hin zu Outputs, allerdings fand der Hof keine Anzeichen dafür, dass mit auf VKO basierenden Zahlungen bessere Ergebnisse erzielt wurden als durch die Erstattung entstandener Kosten.
82Durch die neuen ergebnisbasierten Zahlungen, die in den Omnibus-Vorschlag der Kommission aufgenommen wurden, eröffnet sich die Möglichkeit, Zahlungen zu tätigen, die nicht an Kosten gebunden sind. Ihr Erfolg wird von der Anleitung durch die Kommission und der Bereitschaft der Mitgliedstaaten zur Übernahme dieser neuen Finanzierungsart abhängen.
Empfehlung 4
Die Kommission sollte die Möglichkeit prüfen, von einer Erstattung der entstandenen Kosten zu einer Erstattung auf der Grundlage von Ergebnissen überzugehen. Dabei sollte die Kommission die aufgrund der Einführung vereinfachter Kostenoptionen gesammelten Erfahrungen berücksichtigen.
Zieldatum für die Umsetzung: 2018.
Dieser Sonderbericht wurde von Kammer I unter Vorsitz von Herrn Phil WYNN OWEN, Mitglied des Rechnungshofs, in ihrer Sitzung vom 7. März 2018 in Luxemburg angenommen.
Für den Rechnungshof
Klaus-Heiner LEHNE
Präsident
Anhang
Anhang I
Maßnahmen zur Entwicklung des ländlichen Raums, für die bei 20 Eplr vereinfachte Kostenoptionen verwendet werden
| Maßnahme | Teilmaßnahme | Flandern (Belgien) | Wallonien (Belgien) | Bulgarien | Dänemark | Sachsen (Deutschland) | Estland | Irland | Griechenland | Spanien | Languedoc-Roussillon (Frankreich) | Provence-Alpes-Côte d'Azur (Frankreich) | Kroatien | Toskana (Italien) | Venetien (Italien) | Zypern | Luxemburg | Niederlande | Österreich | Finnland | Schweden |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Wissenstransfer und Informationsmaßnahmen | 1.1 | X | X | X | X | X | X | X | X | X | X | X | X | X | X | ||||||
| 1.2 | X | X | X | X | X | X | X | X | X | X | |||||||||||
| 1.3 | X | X | X | ||||||||||||||||||
| Beratungs-, Betriebsführungs- und Vertretungsdienste | 2.1 | X | X | X | |||||||||||||||||
| 2.2 | |||||||||||||||||||||
| 2.3 | X | X | |||||||||||||||||||
| Qualitätsregelungen für Agrarerzeugnisse und Lebensmittel | 3.1 | ||||||||||||||||||||
| 3.2 | X | X | X | ||||||||||||||||||
| Investitionen in materielle Vermögenswerte | 4.1 | X | X | X | X | X | X | X | |||||||||||||
| 4.2 | X | ||||||||||||||||||||
| 4.3 | X | X | X | ||||||||||||||||||
| 4.4 | X | X | X | X | X | X | X | ||||||||||||||
| Wiederaufbau von durch Naturkatastrophen geschädigtem landwirtschaftlichen Produktionspotenzial sowie Einführung geeigneter vorbeugender Maßnahmen | 5.1 | ||||||||||||||||||||
| 5.2 | |||||||||||||||||||||
| Entwicklung der landwirtschaftlichen Betriebe und sonstiger Unternehmen | 6.4 | ||||||||||||||||||||
| Basisdienstleistungen und Dorferneuerung in ländlichen Gebieten | 7.1 | X | X | X | X | ||||||||||||||||
| 7.2 | X | ||||||||||||||||||||
| 7.3 | X | ||||||||||||||||||||
| 7.4 | X | X | |||||||||||||||||||
| 7.5 | X | X | |||||||||||||||||||
| 7.6 | X | X | X | X | X | ||||||||||||||||
| 7.7 | X | ||||||||||||||||||||
| 7.8 | X | ||||||||||||||||||||
| Investitionen in die Entwicklung von Waldgebieten und Verbesserung der Lebensfähigkeit von Wäldern | 8.1 | X | X | X | X | X | |||||||||||||||
| 8.2 | X | ||||||||||||||||||||
| 8.3 | X | X | X | ||||||||||||||||||
| 8.4 | X | X | X | X | |||||||||||||||||
| 8.5 | X | X | X | X | X | X | X | X | |||||||||||||
| 8.6 | X | X | |||||||||||||||||||
| Waldumwelt- und -klimadienstleistungen und Erhaltung der Wälder | 15.2 | ||||||||||||||||||||
| Zusammenarbeit | 16.1 | X | X | X | X | X | X | X | X | X | |||||||||||
| 16.2 | X | X | X | X | X | X | X | X | X | X | X | ||||||||||
| 16.3 | X | X | X | X | X | X | |||||||||||||||
| 16.4 | X | X | X | X | X | X | X | ||||||||||||||
| 16.5 | X | X | X | X | X | X | X | X | |||||||||||||
| 16.6 | X | X | |||||||||||||||||||
| 16.7 | X | ||||||||||||||||||||
| 16.8 | X | ||||||||||||||||||||
| 16.9 | X | X | X | X | X | X | |||||||||||||||
| 16.10 | X | X | X | X | |||||||||||||||||
| Risikomanagement | 17.1 | X | |||||||||||||||||||
| 17.2 | |||||||||||||||||||||
| 17.3 | |||||||||||||||||||||
| Förderung für von der örtlichen Bevölkerung betriebene Maßnahmen zur lokalen Entwicklung im Rahmen von LEADER | 19.1 | X | X | X | X | X | X | X | |||||||||||||
| 19.2 | X | X | X | X | X | X | X | X | X | ||||||||||||
| 19.3 | X | X | X | X | X | X | X | X | X | ||||||||||||
| 19.4 | X | X | X | X | X | X | X | X | X | X | X | X | X | ||||||||
| Technische Hilfe | 20.1 | X | X | ||||||||||||||||||
| 20.2 | X | X | |||||||||||||||||||
| Anzahl der Teilmaßnahmen, bei denen VKO verwendet werden | 21 | 6 | 13 | 4 | 12 | 14 | 1 | 1 | 9 | 10 | 9 | 6 | 1 | 7 | 6 | 0 | 14 | 21 | 18 | 17 | |
| Gesamtanzahl der nicht flächen-/tierbezogenen Teilmaßnahmen im EPLR | 30 | 18 | 29 | 21 | 20 | 28 | 14 | 30 | 31 | 23 | 23 | 26 | 36 | 32 | 26 | 8 | 16 | 36 | 25 | 26 | |
| % der Teilmaßnahmen, bei denen VKO verwendet werden | 70 % | 33 % | 45 % | 19 % | 60 % | 50 % | 7 % | 3 % | 29 % | 43 % | 39 % | 23 % | 3 % | 22 % | 23 % | 0 % | 88 % | 58 % | 72 % | 65 % | |
Anmerkung: Die Liste umfasst die 49 Teilmaßnahmen zur Entwicklung des ländlichen Raums, für die im Zeitraum 2014-2020 VKO genutzt werden können. Es gibt keine Teilmaßnahmen, die vollständig unter Verwendung von VKO umgesetzt werden. VKO werden nur für bestimmte Arten von Projekten oder Ausgaben verwendet, die im Rahmen der jeweiligen Teilmaßnahmen gefördert werden.
Quelle: Europäischer Rechnungshof auf der Grundlage von Informationen der Mitgliedstaaten und der Maßnahmen gemäß der Verordnung (EU) Nr. 808/2014.
Anhang II
1. Zuverlässigkeit bei vereinfachten Kostenoptionen
| Einleitung: Der Hof erörterte diese wesentlichen Anforderungen mit den für die Europäischen Struktur- und Investitionsfonds zuständigen Dienststellen der Kommission; sie sind für alle Stellen, die VKO verwenden und überprüfen, relevant. Inwieweit diese Anforderungen bei einer Prüfung untersucht werden, hängt sowohl vom Prüfungsumfang als auch vom Umfang der Verwendung von VKO bei den geprüften Ausgaben ab. | ||
|---|---|---|
| Anforderung | Ansatz | |
| Konzeption (Methodik und Berechnungen zu VKO) | Der Mitgliedstaat verwendet nur VKO, die gemäß EU-Vorschriften und nationalen Vorschriften zulässig sind. | Analysieren der EU-Vorschriften und nationalen Vorschriften: ●sicherstellen, dass die Art der verwendeten VKO mit diesen Vorschriften vereinbar ist; ●Ermitteln etwaiger Beschränkungen hinsichtlich der Arten von Vorhaben, für die VKO verwendet werden können, und überprüfen, ob VKO für zulässige Arten von Vorhaben und Kostenkategorien verwendet werden. |
| Die VKO wird anhand einer der gemäß den Rechtsvorschriften zulässigen Methoden festgelegt. | Analysieren der EU-Vorschriften und nationalen Vorschriften und Ermitteln der für die Festlegung von VKO zulässigen Methoden. Überprüfen, ob die VKO anhand einer der in den Rechtsvorschriften ermittelten Methoden festgelegt wurde (z. B. faire, ausgewogene und überprüfbare Berechnungsmethode, Verwendung bestehender EU- oder nationaler Regelungen, Verwendung bestimmter Sätze oder Methoden aus den Verordnungen). Werden bestimmte, in den Verordnungen festgelegte Sätze oder Methoden verwendet, ist eine Überprüfung der Konzeption nicht erforderlich. |
|
| Die VKO deckt nur förderfähige Kosten ab. | Sicherstellen, dass die Methodik zur Festlegung der VKO nur Kosten umfasst, die gemäß EU-Vorschriften und nationalen Vorschriften förderfähig sind. | |
| Werden für dasselbe Vorhaben eine Kombination von VKO oder verschiedene Erstattungsmechanismen verwendet, wird eine doppelte Angabe von Kosten verhindert. | Überprüfen, ob eine einzelne Ausgabenart für einen einzelnen Begünstigten nur einmal finanziert werden kann. Wird ein Vorhaben teilweise auf der Grundlage der tatsächlich entstandenen Kosten erstattet, überprüfen, ob diese Kosten nicht auch als Teil der VKO erstattet werden. Werden für dieselbe Art von Vorhaben eine Pauschalfinanzierung und Einheitskosten verwendet, überprüfen, ob sich die Berechnung des Pauschalbetrags nicht auf die auf der Grundlage von Einheitskosten erstatteten Elemente bezieht. Für Pauschalsätze: sicherstellen, dass es für die Kostenkategorien, auf die der Satz angewendet wird, und die Kostenkategorie, die durch den Pauschalsatz erstattet wird, eine umfassende Definition gibt und klar zwischen ihnen unterschieden wird. |
|
| Beruhen VKO auf bestehenden EU- oder nationalen Regelungen, sollten diese sich auf ähnliche Arten von Begünstigten und Vorhaben beziehen. | Beurteilen, ob die über die VKO geförderten Arten von Begünstigten und Vorhaben ähnlich sind. Dies sollte von Fall zu Fall kontrolliert werden, beispielsweise indem bewertet wird, ob die Art des Begünstigten gemäß der EU-/nationalen Regelung, die als Grundlage für die VKO diente, förderfähig gewesen wäre. Überprüfen, ob die aus der bestehenden Methodik verwendeten Parameter (beispielsweise der geografische Anwendungsbereich) auch für die Art von Vorhaben gültig sind, für die sie verwendet werden. |
|
| Die Berechnung der VKO ist fair: angemessen und auf realistischen und nicht etwa überzogenen oder extremen Annahmen beruhend. | Überprüfen, ob die Behörden der Mitgliedstaaten ihre für die Methodik und VKO-Berechnung verwendeten Annahmen und Daten begründet haben. | |
| Die Berechnung der VKO ist ausgewogen: Bestimmte Begünstigte oder Vorhaben werden nicht gegenüber anderen bevorzugt. | Analysieren der VKO-Beträge oder -Sätze und überprüfen, ob die für deren Festlegung verwendeten Annahmen und Daten auf durchschnittlichen Vorhaben/Begünstigten beruhen oder alternativ, ob die Beträge oder Sätze auf der Grundlage objektiver Begründungen diversifiziert sind. | |
| Die Berechnung der VKO ist überprüfbar: Sie sollte dokumentiert werden und somit überprüfbar sein, solange die VKO verwendet wird. | Überprüfen, ob die Stelle, die die VKO festgelegt hat, angemessene Aufzeichnungen zu folgenden Elementen führt: ●Beschreibung der Methodik (einschließlich der wichtigsten Berechnungsschritte); ●Quellen der verwendeten Daten, einschließlich einer Bewertung der Relevanz und Qualität der Daten; ●Berechnung selbst. Überprüfen der für die VKO-Berechnung verwendeten Daten auf Stichprobenbasis und sicherstellen, dass ein angemessener Prüfpfad vorhanden ist. |
|
| Konzeption - Verwaltungs- und Kontrollsystem (nur soweit es VKO betrifft) | Das Verwaltungs- und Kontrollsystem umfasst zweckdienliche Kontrollen bezüglich der Konzeption der VKO. | Kontrollieren der Verfahren der Mitgliedstaaten und prüfen, ob sie Bestimmungen für eine funktionell unabhängige Prüfung der Methodik und Berechnungen der VKO enthalten. Kontrollieren, ob die Prüfung durchgeführt wird, wenn dies zweckdienlich ist, und ob sie sich auf die wesentlichen geltenden Anforderungen erstreckt. |
| Umsetzung (Zahlungen auf der Grundlage von VKO) | In der Praxis verwendete VKO werden im Voraus festgelegt. | Analysieren der Aufforderung zur Einreichung von Vorschlägen und sicherstellen, dass sie einen Verweis auf die Verwendung von VKO enthält. Durch Analyse des Dokuments, in dem die Bedingungen für die Unterstützung niedergelegt sind, überprüfen, ob der verwendete VKO-Betrag oder -Satz spätestens im Bewilligungsbescheid kommuniziert wurde. |
| Das Ergebnis, das vom Begünstigten für den Erhalt einer VKO-basierten Zahlung erwartet wird, ist klar definiert. | Im Dokument, in dem die Bedingungen für die Unterstützung niedergelegt sind, für eine Stichprobe von Vorhaben überprüfen, ob das Ergebnis, das für den Erhalt einer VKO-basierten Zahlung erforderlich ist, in den vorgegebenen Bedingungen klar definiert ist. | |
| Die Zahlung wird nur gewährt, wenn die vorgegebenen Ergebnisse verwirklicht wurden. | Überprüfen, ob die vorgegebenen Ergebnisse verwirklicht und die Bedingungen für den Erhalt der Unterstützung erfüllt wurden (durch physische Kontrolle oder durch Sammlung anderer abschließender Nachweise). Für Pauschalfinanzierungen und Einheitskosten: überprüfen, ob die vorgegebenen Bedingungen erfüllt wurden. Für Einheitskosten: Anzahl der tatsächlich förderfähigen Einheiten überprüfen. Für Finanzierung auf der Grundlage von Pauschalsätzen: überprüfen, ob der festgelegte Betrag auf Kategorien förderfähiger Kosten, die in der Methodik definiert wurden, basiert. Überprüfen der tatsächlich entstandenen und gezahlten Kosten, auf die der Satz angewendet wird, und sicherstellen, dass diese mit dem Dokument, in dem die Bedingungen für die Unterstützung niedergelegt sind, übereinstimmen. |
|
| Die Methodik wird ordnungsgemäß angewendet und die Zahlung auf der Grundlage von VKO wird korrekt berechnet. | Kontrollieren, ob die Berechnung der Zahlung auf der VKO beruht, die gemäß den geltenden Vorschriften zum Zeitpunkt der Gewährung der Unterstützung festgelegt wurde (falls der Satz oder Betrag der VKO geändert wurde, kontrollieren, ob die korrekten Sätze verwendet werden). Die Berechnung der Zahlung für eine Stichprobe von Vorhaben mathematisch überprüfen (Einheitskosten: Anzahl der verwirklichten Einheiten multipliziert mit dem Einheitskostensatz, Pauschalfinanzierung: entspricht Bewilligungsbescheid, Pauschalsätze: % der definierten Kostenkategorien). Falls der Wert der Kosten, auf die der Pauschalsatz angewendet wird, geändert wurde, überprüfen, ob der auf Grundlage des Pauschalsatzes berechnete Betrag ebenfalls proportional angepasst wurde. |
|
| Umsetzung - Verwaltungs- und Kontrollsystem (nur soweit es VKO betrifft) | Das Verwaltungs- und Kontrollsystem umfasst zweckdienliche Kontrollen der Umsetzung von Vorhaben mit VKO. | Überprüfen der Verfahren der Mitgliedstaaten und bewerten, ob sie Verwaltungskontrollen bezüglich der Verwirklichung des Vorhabens, der Erfüllung der vorgegebenen Bedingungen und der Überprüfung der Einheiten (für Einheitskosten) und Kategorien der förderfähigen Kosten (für Finanzierung auf der Grundlage von Pauschalsätzen) enthalten. |
| Die im Rahmen des Verwaltungs- und Kontrollsystems festgelegten Verwaltungskontrollen funktionieren wirksam. | Für eine Stichprobe von Zahlungen: Verwaltungskontrollen untersuchen und überprüfen, ob sie mit den im Rahmen des Verwaltungs- und Kontrollsystems festgelegten Kontrollen in Einklang stehen. | |
Anhang II
2. Leistung bei vereinfachten Kostenoptionen
| Einleitung: Dieser Abschnitt enthält Beispiele für Grundsätze, die für die Prüfung der Leistung relevant sein können; weitere können je nach Prüfungsumfang entwickelt werden. Darüber hinaus müssen für jeden der Grundsätze Prüfungskriterien entwickelt werden. | ||
|---|---|---|
| Grundsatz | Ansatz | |
| Sparsamkeit | Die Höhe der VKO wird korrekt festgelegt. | Kontrollieren, ob die VKO für ein bestimmtes Output- oder Ergebnisniveau nicht auf eine Weise hätten konzipiert oder umgesetzt werden können, die mit signifikant geringeren Kosten verbunden gewesen wäre. |
| Die Notwendigkeit einer Indexierung oder Aktualisierung der für die Berechnung verwendeten Methodik und Daten wird in regelmäßigen Abständen bewertet. | (Durch Analyse der Verfahren, früherer Aktualisierungen oder Befragung) überprüfen, ob die Behörden der Mitgliedstaaten die Notwendigkeit einer Aktualisierung der für die VKO-Methodik verwendeten Annahmen und der für die Berechnung verwendeten Daten regelmäßig bewerten. Kontrollieren, ob die Berechnungen gegebenenfalls aktualisiert wurden. Falls VKO auf bestehenden EU- oder nationalen Regelungen beruhen, kontrollieren, ob die für die ursprüngliche Regelung verwendete Methodik während des Zeitraums geändert wurde und, falls dies der Fall war, überprüfen, ob die VKO entsprechend modifiziert wurde. |
|
| Wirtschaftlichkeit | Der Zeit- und Kostenaufwand für die Ausarbeitung der VKO-Methodik und -Berechnungen steht während des gesamten Zeitraums in einem angemessenen Verhältnis zu den Einsparungen während der Umsetzung. | Ermitteln, welche Ressourcen für die Festlegung der Methodik im Vergleich zu den Zeiteinsparungen während der Umsetzung notwendig waren. Analysieren, ob die Verwendung von VKO für diese bestimmte Art von Vorhaben, Begünstigten und/oder Kostenkategorie wirtschaftlich ist. |
| Die Verwaltungskontrollen werden vereinfacht, um der Verwendung von VKO Rechnung zu tragen. | Untersuchen der mitgliedstaatlichen Verfahren und Checklisten für Verwaltungskontrollen, um sicherzustellen, dass ●die tatsächlich entstandenen Kosten nicht für Ausgabenkategorien kontrolliert werden, die über VKO erstattet werden; ●die der Kommission bescheinigten Ausgaben auf der Grundlage von bescheinigten Mengen berechnet werden; ●sich die Kontrollen für Einheitskosten und Pauschalfinanzierungen auf den Output und die Wirkung konzentrieren; ●sich die Überprüfung für Pauschalsätze auf die förderfähigen Kosten konzentriert, auf die der Satz angewendet wird. |
|
| Wirksamkeit | VKO sind auf das Erbringen von Outputs und Ergebnissen ausgerichtet. | Kontrollieren, ob die Ergebnisse, die vom Begünstigten für den Erhalt einer VKO-basierten Zahlung erwartet werden, eindeutig mit der Verwirklichung politischer Ziele verbunden sind. |
Glossar
Berechnung (im Zusammenhang mit VKO): Mathematische Bestimmung des Betrags/Satzes der VKO.
Europäische Struktur- und Investitionsfonds: Fünf für einen siebenjährigen Haushaltszeitraum aufgelegte Ausgabeninstrumente der EU: der Europäische Fonds für regionale Entwicklung (EFRE), der Europäische Sozialfonds (ESF), der Kohäsionsfonds (KF), der Europäische Landwirtschaftsfonds für die Entwicklung des ländlichen Raums (ELER) und der Europäische Meeres- und Fischereifonds (EMFF).
Finanzielle Berichtigungen: Kürzungen der Beträge, die die Kommission den Mitgliedstaaten für im Rahmen der geteilten Mittelverwaltung durchgeführte Tätigkeiten erstattet, wodurch Systemmängeln, verspäteten oder fehlerhaften Zahlungen und sonstigen Defiziten Rechnung getragen werden soll.
Gemeinsames Begleitungs- und Bewertungssystem (Common Monitoring and Evaluation System - CMES): Von der Kommission und den Mitgliedstaaten gemeinsam entwickeltes System, mit dem Fortschritte und Erfolge der Politik zur Entwicklung des ländlichen Raums gemessen sowie Auswirkungen, Wirksamkeit, Effizienz und Zweckdienlichkeit der Förderung der Entwicklung des ländlichen Raums bewertet werden sollen.
Geteilte Mittelverwaltung: Methode zur Ausführung des Haushaltsplans der EU, bei der die Kommission Haushaltsvollzugsaufgaben an die Mitgliedstaaten delegiert, jedoch weiterhin die endgültige Verantwortung trägt.
Maßnahme: Beihilferegelung zur Umsetzung einer Politik. Enthält eine Definition der Voraussetzungen (wie Förderfähigkeits- und Auswahlkriterien) für die förderbaren Projekte.
Methodik (im Zusammenhang mit VKO): Die für die Berechnung der VKO verwendete Methode.
Pauschalfinanzierung: Eine der vereinfachten Kostenoptionen. Eine Pauschalfinanzierung ist die vollständige Zahlung eines (vorab berechneten) Zuschusses an ein Projekt, sobald die vereinbarten Bedingungen erfüllt und/oder die vorgegebenen Outputs verwirklicht wurden.
Pauschalsätze: Eine der vereinfachten Kostenoptionen. Spezifische Kategorien förderfähiger Kosten, die vorab klar festgelegt werden; berechnet unter Anwendung eines Prozentsatzes, der vorher für eine oder mehrere andere Kategorien förderfähiger Kosten festgelegt wurde.
Politik zur Entwicklung des ländlichen Raums: Eine der Säulen der Gemeinsamen Agrarpolitik (kofinanziert aus dem ELER). Ziel dieser Politik ist eine Verbesserung des ländlichen Raums und der Lage der dort lebenden Menschen durch Stärkung der Wettbewerbsfähigkeit des Agrar- und Forstsektors, Verbesserung der Umwelt und der Lebensqualität in ländlichen Gebieten und Förderung der Diversifizierung der ländlichen Wirtschaft.
Programm zur Entwicklung des ländlichen Raums (EPLR oder RDP): Von einem Mitgliedstaat ausgearbeitetes und von der Kommission genehmigtes Dokument zur Planung und Überwachung der Umsetzung der EU-Politik zur Entwicklung des ländlichen Raums auf regionaler oder nationaler Ebene.
Standardisierte Einheitskosten: Eine der vereinfachten Kostenoptionen. Für bestimmte Mengen im Voraus festgelegte Standardpreise. Die förderfähigen Ausgaben werden durch Multiplikation der Standardkosten mit quantifizierten Tätigkeiten, Inputs, Outputs oder Ergebnissen berechnet.
Standard-VKO: In einer Verordnung festgelegte VKO. Die sogenannten Standard-VKO können von den Behörden der Mitgliedstaaten unmittelbar verwendet werden, ohne dass mittels einer Methodik oder Berechnung ein Nachweis für die verwendeten Beträge oder Sätze erbracht werden muss.
Vereinfachte Kostenoptionen (VKO): Die drei in Artikel 67 Buchstaben b, c und d der Verordnung (EU) Nr. 1303/20131 definierten Finanzierungsarten: Finanzierung auf Grundlage standardisierter Einheitskosten, Pauschalfinanzierung und Finanzierung auf der Grundlage von Pauschalsätzen.
Vorhaben: Projekt, Bündel von Projekten oder andere Aktion, die gemäß den Kriterien, die für das Programm zur Entwicklung des ländlichen Raums festgelegt wurden, ausgewählt und von einem oder mehreren Begünstigten zum Zweck der Verwirklichung der Programmziele umgesetzt wurden.
Endnoten
1 Verordnung (EU) Nr. 1303/2013 des Europäischen Parlaments und des Rates vom 17. Dezember 2013 mit gemeinsamen Bestimmungen über den Europäischen Fonds für regionale Entwicklung, den Europäischen Sozialfonds, den Kohäsionsfonds, den Europäischen Landwirtschaftsfonds für die Entwicklung des ländlichen Raums und den Europäischen Meeres- und Fischereifonds sowie mit allgemeinen Bestimmungen über den Europäischen Fonds für regionale Entwicklung, den Europäischen Sozialfonds, den Kohäsionsfonds und den Europäischen Meeres- und Fischereifonds und zur Aufhebung der Verordnung (EG) Nr. 1083/2006 des Rates (ABl. L 347 vom 20.12.2013, S. 320).
2 Artikel 41 Buchstabe d der Verordnung (EU) Nr. 1305/2013 des Europäischen Parlaments und des Rates vom 17. Dezember 2013 über die Förderung der ländlichen Entwicklung durch den Europäischen Landwirtschaftsfonds für die Entwicklung des ländlichen Raums (ELER) und zur Aufhebung der Verordnung (EG) Nr. 1698/2005 (ABl. L 347 vom 20.12.2013, S. 487) und Artikel 10 der Durchführungsverordnung (EU) Nr. 808/2014 der Kommission vom 17. Juli 2014 mit Durchführungsvorschriften zur Verordnung (EU) Nr. 1305/2013 (ABl. L 227 vom 31.7.2014, S. 18).
3 Artikel 19 Absatz 1 Buchstabe a und Artikel 27 der Verordnung (EU) Nr. 1305/2013.
4 Jahresberichte des Hofes über die Ausführung des Haushaltsplans zu den Haushaltsjahren 2014 (Ziffer 1.25), 2015 (Ziffer 1.29) und 2016 (Ziffer 1.15).
5 Artikel 67 Absatz 1 Buchstaben b, c und d der Verordnung (EU) Nr. 1303/2013.
6 Abschnitt 1.2.2 der Leitlinien der Kommission für vereinfachte Kostenoptionen (EGESIF_14-0017: Leitlinien für vereinfachte Kostenoptionen (VKO). Europäische Struktur- und -Investitionsfonds (ESI-Fonds)).
7 Etwa beim Europäischen Fonds für regionale Entwicklung und beim Europäischen Sozialfonds.
8 Artikel 67 Absatz 5 der Verordnung (EU) Nr. 1303/2013.
9 Zusätzliche Methoden konnten anhand von fondsspezifischen Regelungen festgelegt werden; dies fand jedoch für die Entwicklung des ländlichen Raums nicht statt.
10 Flandern (Belgien), Dänemark, Sachsen (Deutschland), Kanarische Inseln (Spanien), Languedoc-Roussillon (Frankreich), Schweden, Wallonien (Belgien), Bulgarien, Estland, Irland, Griechenland, Provence-Alpes-Côte d'Azur (Frankreich), Kroatien, Toskana (Italien), Venetien (Italien), Zypern, Luxemburg, Niederlande, Österreich und finnisches Festland.
11 Die EPLR wurden anhand folgender Kriterien ausgewählt: unterschiedlicher Grad der Verwendung von VKO im EPLR, Verwendung der VKO für verschiedene Maßnahmen, Verwendung verschiedener Arten von VKO, Mischung aus nationalen und regionalen Programmen und angemessene geografische Abdeckung, Verwendung von VKO aus anderen Politikbereichen, Genehmigung der Programme durch die Kommission zu verschiedenen Zeitpunkten.
12 Kanarische Inseln (Spanien) und Schweden.
13 Es sei denn, sie verwenden eine sogenannte Standard-VKO (siehe Erläuterung in Ziffer 19).
14 Irland, Languedoc-Roussillon (Frankreich), Provence-Alpes-Côte d'Azur (Frankreich), Toskana (Italien), Luxemburg und Österreich.
15 Artikel 68 Absatz 1 Buchstabe b und Artikel 68 Absatz 2 der Verordnung (EU) Nr. 1303/2013.
16 Durchführungsverordnung (EU) Nr. 809/2014 der Kommission vom 17. Juli 2014 mit Durchführungsbestimmungen zur Verordnung (EU) Nr. 1306/2013 des Europäischen Parlaments und des Rates hinsichtlich des integrierten Verwaltungs- und Kontrollsystems, der Maßnahmen zur Entwicklung des ländlichen Raums und der Cross-Compliance (ABl. L 227 vom 31.7.2014, S. 69).
17 Für weitere Einzelheiten zu den Kontrollen der Plausibilität der Kosten, wenn die Fördermittel auf der Grundlage der entstandenen Kosten ausgezahlt werden, siehe Ziffer 29.
18 Artikel 48 Absatz 3 Buchstabe a und Artikel 48 Absatz 5 der Verordnung (EU) Nr. 809/2014.
19 Flandern (Belgien), Sachsen (Deutschland), die Kanarischen Inseln (Spanien), Languedoc-Roussillon (Frankreich) und Schweden verwenden Pauschalsätze für indirekte Kosten. Dänemark verwendete sie im Zeitraum 2014-2016, doch seit Anfang 2017 werden keine Maßnahmen umgesetzt, bei denen indirekte Kosten förderfähig sind.
20 Artikel 48 Absatz 2 der Verordnung (EU) Nr. 809/2014.
21 Jahresbericht des Hofes über die Ausführung des Haushaltsplans zum Haushaltsjahr 2016, Ziffer 7.39.
22 Sonderbericht Nr. 22/2014 "Sparsam wirtschaften: die Kontrolle behalten über die Kosten der EU-finanzierten Beihilfen für Projekte zur Entwicklung des ländlichen Raums" ((https://www.eca.europa.eu/el/Pages/ecadefault.aspx).
23 Nur drei Maßnahmen wurden eingestellt: Vorruhestand von Landwirten und landwirtschaftlichen Arbeitnehmern, Einhaltung von Normen sowie Ausbildung und Information.
24 Abschnitt 5.2.1.3 der Leitlinien der Kommission für VKO.
25 Bulgarien und Schweden.
26 Abschnitt 5.2.1.1 der Leitlinien der Kommission für VKO: "Die Verwaltungsbehörde muss ihre Entscheidungen erklären und begründen können."
27 Es sein denn, dem Begünstigten kann die Mehrwertsteuer aufgrund der nationalen Rechtsvorschriften nicht erstattet werden.
28 Artikel 62 Absatz 2 der Verordnung (EU) Nr. 1305/2013.
29 Im Dezember 2017 erließen der Rat und das Parlament die Verordnung (EU) Nr. 2393/2017, mit der die verpflichtende Erklärung einer unabhängigen Stelle für VKO im Rahmen des ELER mit Wirkung ab 2018 abgeschafft wurde.
30 Artikel 10 der Verordnung (EU) Nr. 1305/2013.
31 Artikel 52 der Verordnung (EU) Nr. 1306/2013 des Europäischen Parlaments und des Rates vom 17. Dezember 2013 über die Finanzierung, die Verwaltung und das Kontrollsystem der Gemeinsamen Agrarpolitik und zur Aufhebung der Verordnungen (EWG) Nr. 352/78, (EG) Nr. 165/94, (EG) Nr. 2799/98, (EG) Nr. 814/2000, (EG) Nr. 1290/2005 und (EG) Nr. 485/2008 des Rates (ABl. L 347 vom 20.12.2013, S. 549).
32 Flandern (Belgien), Dänemark, Sachsen (Deutschland), Kanarische Inseln (Spanien).
33 Gemäß Artikel 52 Absatz 4 der Verordnung (EU) Nr. 1306/2013 kann die Finanzierung für Ausgaben, die über 24 Monate vor dem Zeitpunkt getätigt wurden, zu dem die Kommission dem betroffenen Mitgliedstaat die Ergebnisse ihrer Überprüfungen schriftlich mitgeteilt hat, nicht abgelehnt werden.
34 Artikel 14 Absatz 1 der Verordnung (EU) Nr. 1304/2013 des Europäischen Parlaments und des Rates vom 17. Dezember 2013 über den Europäischen Sozialfonds und zur Aufhebung der Verordnung (EG) Nr. 1081/2006 des Rates (ABl. L 347 vom 20.12.2013, S. 470).
35 Im September 2016 schlug die Kommission in ihrer sogenannten Omnibus-Verordnung (COM(2016) 605 final) Änderungen mehrerer Bestimmungen vor, die sich auf die Umsetzung der Politik zur Entwicklung des ländlichen Raums auswirken.
36 Artikel 9 Absatz 1 der Verordnung (EU) Nr. 1306/2013.
37 Die Bescheinigenden Stellen orientieren sich bei ihren Bewertungen an den Leitlinien der Kommission. Weitere Einzelheiten zur Rolle der Bescheinigenden Stellen sind dem Sonderbericht Nr. 7/2017 des Hofes zu entnehmen: "Die neue Rolle der Bescheinigenden Stellen im Bereich der GAP-Ausgaben: ein positiver Schritt hin zum Modell der 'Einzigen Prüfung', doch sind noch erhebliche Schwachstellen anzugehen".
38 Leitlinie Nr. 1 zu Zulassungsvoraussetzungen, Leitlinie Nr. 2 zur Jährlichen Bescheinigungsprüfung, Leitlinie Nr. 3 zu Berichtspflichten, Leitlinie Nr. 4 zur Verwaltungserklärung und Leitlinie Nr. 5 zu Unregelmäßigkeiten.
39 Der Hof verwendete auch andere Kriterien für seine Auswahl, siehe Ziffer 10.
40 Z. B. Flandern (Belgien), Kanarische Inseln (Spanien), Languedoc-Roussillon (Frankreich), Kroatien, Zypern, Niederlande und Schweden.
41 Z. B. Languedoc-Roussillon (Frankreich), Kroatien, Österreich und Schweden.
42 Z. B. Dänemark, Spanien, Languedoc-Roussillon (Frankreich), Provence-Alpes-Côte d'Azur (Frankreich) und Schweden.
43 Verordnungen (EU) Nr. 1303/2013, Nr. 1305/2013 und Nr. 1306/2013.
44 GD REGIO, GD EMPL, GD MARE und GD AGRI.
45 Europäische Kommission: Leitlinien für vereinfachte Kostenoptionen (VKO). Europäische Struktur- und Investitionsfonds (ESI-Fonds).
46 Belgien (2), Deutschland (15), Spanien (19), Frankreich (30), Italien (23), Portugal (3), Finnland (2) und Vereinigtes Königreich (4).
47 Gemäß Anhang I der Durchführungsverordnung (EU) Nr. 808/2014 der Kommission beziehen sich die Prioritäten für die Entwicklung des ländlichen Raums auf folgende Bereiche: 1) Wissenstransfer und Innovation; 2) Lebensfähigkeit der landwirtschaftlichen Betriebe und Wettbewerbsfähigkeit, nachhaltige Waldbewirtschaftung; 3) Organisation der Nahrungsmittelkette, Risikomanagement und Tierschutz; 4) Umwelt und Klimawandel; 5) Ressourceneffizienz, kohlenstoffarme und klimaresistente Wirtschaft; 6) soziale Inklusion, Armutsbekämpfung und wirtschaftliche Entwicklung.
48 Sachsen (Deutschland), Kanarische Inseln (Spanien) und Languedoc-Roussillon (Frankreich).
49 Flandern (Belgien), Languedoc-Roussillon (Frankreich), Kroatien, Niederlande, Schweden.
50 Die toskanischen Behörden führten diese VKO mit ihrer ersten Änderung des EPLR ein, die sie der Europäischen Kommission im Juli 2016 vorlegten.
51 Z. B. Dänemark, Sachsen (Deutschland) und Kanarische Inseln (Spanien).
52 Nur Mängel bei den Schlüsselkontrollen können zu finanziellen Berichtigungen führen.
53 Artikel 62 Absatz 2 der Verordnung (EU) Nr. 1305/2013.
54 COM(2016) 605 final (Omnibus-Verordnung).
55 Artikel 62 Absatz 2 der Verordnung (EU) Nr. 1305/2013, wonach für den ELER eine Ex-ante-Bescheinigung der Methodik und Berechnungen durchgeführt werden musste.
56 Finnland: Maßnahmen 1, 7, 16 und 19; Schweden: Maßnahmen 1, 2, 7, 16 und 19.
57 Beispielsweise heißt es in Abschnitt 1.3, die Anwendung der vereinfachten Kostenoptionen werde empfohlen, wenn die Mitgliedstaaten wollen, dass sich die Verwaltung der ESI-Fonds stärker auf Leistungen und Ergebnisse als auf Vorleistungen konzentriert. Und laut Abschnitt 1.2.2 besteht ein Vorteil vereinfachter Kostenoptionen darin, dass "die förderfähigen Kosten gemäß einer vordefinierten Methode berechnet [werden], die auf der Leistung, den Ergebnissen oder einigen anderen Kosten basiert." Speziell zu Einheitskosten heißt es in Abschnitt 3.1, dass diese sowohl prozessbasiert (wenn sie mithilfe eines bestmöglichen Näherungswerts die tatsächlichen Kosten decken sollen) als auch leistungsbasiert (Leistung oder Ergebnis) sein können oder sowohl auf der Grundlage eines Näherungswert der tatsächlichen Kosten als auch des Ergebnisses definiert werden können.
58 Anhang IV der Verordnung (EU) Nr. 808/2014.
59 Änderungen der Verordnung (EU, Euratom) Nr. 966/2012 des Europäischen Parlaments und des Rates vom 25. Oktober 2012 über die Haushaltsordnung für den Gesamthaushaltsplan der Union und zur Aufhebung der Verordnung (EG, Euratom) Nr. 1605/2002 des Rates und Verordnung (EU) Nr. 1303/2013, vorgeschlagen von der Kommission in COM(2016) 605 final.
| Verfahrensschritt | Datum |
| Annahme des Prüfungsplans/Prüfungsbeginn | 8.3.2017 |
| Offizielle Übermittlung des Berichtsentwurfs an die Kommission (oder eine andere geprüfte Stelle) | 23.1.2018 |
| Annahme des endgültigen Berichts nach Abschluss des kontradiktorischen Verfahrens | 7.3.2018 |
| Eingang der offiziellen Antworten der Kommission (oder einer anderen geprüften Stelle) in allen Sprachen | 9.4.2018 |
Prüferteam
Die Sonderberichte des Hofes enthalten die Ergebnisse seiner Wirtschaftlichkeits- und Compliance-Prüfungen zu spezifischen Haushaltsbereichen oder Managementthemen. Bei der Auswahl und Gestaltung dieser Prüfungsaufgaben ist der Hof darauf bedacht, maximale Wirkung dadurch zu erzielen, dass er die Risiken für die Wirtschaftlichkeit oder Compliance, die Höhe der betreffenden Einnahmen oder Ausgaben, künftige Entwicklungen sowie das politische und öffentliche Interesse abwägt.
Diese Wirtschaftlichkeitsprüfung wurde von Prüfungskammer I "Nachhaltige Nutzung natürlicher Ressourcen" unter Vorsitz von Phil Wynn Owen, Mitglied des Hofes, durchgeführt. Die Prüfung stand unter der Leitung von João Figueiredo, Mitglied des Hofes. Herr Figueiredo wurde unterstützt von Kabinettattachée Paula Betencourt, dem Leitenden Manager Robert Markus, der Aufgabenleiterin Charlotta Törneling sowie den Prüfern Ioan-Alexandru Ilie, Liia Laanes, Päivi Piki und Raluca-Elena Sandu. Michael Pyper leistete sprachliche Unterstützung und Annette Zimmerman erledigte Sekretariatsaufgaben.
Kontakt
EUROPÄISCHER RECHNUNGSHOF
12, rue Alcide De Gasperi
1615 Luxemburg
LUXEMBURG
Tel. (+352) 4398-1
Kontaktformular: eca.europa.eu/de/Pages/ContactForm.aspx
Website: eca.europa.eu
Twitter: @EUAuditors
Zahlreiche weitere Informationen zur Europäischen Union sind verfügbar über Internet, Server Europa (http://europa.eu).
Luxemburg: Amt für Veröffentlichungen der Europäischen Union, 2018
| ISBN 978-92-872-9862-1 | ISSN 1977-5644 | doi:10.2865/86430 | QJ-AB-18-009-DE-N | |
| HTML | ISBN 978-92-872-9902-4 | ISSN 1977-5644 | doi:10.2865/18903 | QJ-AB-18-009-DE-Q |
© Europäische Union, 2018.
Die Genehmigung zur Wiedergabe oder Vervielfältigung von Fotos oder sonstigem Material, die/das nicht dem Copyright der Europäischen Union unterliegen/unterliegt, muss direkt beim Copyright-Inhaber eingeholt werden.
DIE EU KONTAKTIEREN
Besuch
In der Europäischen Union gibt es Hunderte von „Europe-Direct“-Informationsbüros. Über diesen Link finden Sie ein Informationsbüro in Ihrer Nähe: https://europa.eu/european-union/contact_de
Telefon oder E-Mail
Der Europe-Direct-Dienst beantwortet Ihre Fragen zur Europäischen Union. Kontaktieren Sie Europe Direct
- über die gebührenfreie Rufnummer: 00 800 6 7 8 9 10 11 (manche Telefondienstanbieter berechnen allerdings Gebühren),
- über die Standardrufnummer: +32 22999696 oder
- per E-Mail über: https://europa.eu/european-union/contact_de
INFORMATIONEN ÜBER DIE EU
Im Internet
Auf dem Europa-Portal finden Sie Informationen über die Europäische Union in allen Amtssprachen: https://europa.eu/european-union/index_de
EU-Veröffentlichungen
Beim EU-Bookshop können Sie – zum Teil kostenlos – EU-Veröffentlichungen herunterladen oder bestellen: https://op.europa.eu/de/publications. Wünschen Sie mehrere Exemplare einer kostenlosen Veröffentlichung, wenden Sie sich an Europe Direct oder das Informationsbüro in Ihrer Nähe (siehe https://europa.eu/european-union/contact_de).
Informationen zum EU-Recht
Informationen zum EU-Recht, darunter alle EU-Rechtsvorschriften seit 1951 in sämtlichen Amtssprachen, finden Sie in EUR-Lex unter http://eur-lex.europa.eu
Offene Daten der EU
Über ihr Offenes Datenportal (http://data.europa.eu/euodp) stellt die EU Datensätze zur Verfügung. Die Daten können zu gewerblichen und nichtgewerblichen Zwecken kostenfrei heruntergeladen werden.