 Særberetning
De nye muligheder for finansiering af landdistriktsprojekter: enklere, men ikke fokuseret på resultater
Om beretningen Forenklede omkostningsmuligheder kan føre til forenklinger og reducere den administrative byrde for både støttemodtagerne og medlemsstaternes myndigheder. De dækker imidlertid kun en lille del af udgifterne til udvikling af landdistrikterne i perioden 2014-2020. Ved at basere betalingerne på output flytter de forenklede omkostningsmuligheder fokus væk fra fakturaer, men sætter ikke større fokus på resultater. Vi konstaterede, at forenklede omkostningsmuligheder kan holde omkostningerne til landdistriktsprojekter under kontrol, men kun hvis de er fastsat på det rette niveau og baseret på en rimelig, afbalanceret og kontrollerbar metode.
 |
Resumé
IForenklede omkostningsmuligheder tilbyder en ny støttemetode i forbindelse med visse foranstaltninger til udvikling af landdistrikterne. Før 2014 blev støtten til projekter under disse foranstaltninger beregnet på grundlag af de påløbne omkostninger.
IIDet er vanskeligt at yde støtte baseret på godtgørelse af påløbne omkostninger, og der opstår let fejl. Derfor har der været stor interesse for at overveje enklere metoder til beregning af EU's finansielle bidrag til projekter og aktiviteter. Medlemsstaterne kan nu (i perioden 2014-2020) vælge mellem tre nye metoder (kendt som forenklede omkostningsmuligheder), når de skal fastlægge støtten:
- finansiering med standardsatser for enhedsomkostninger
- finansiering med faste beløb
- finansiering efter en fast takst.
Denne beretning præsenterer konstateringerne fra vores revision vedrørende forenklede omkostningsmuligheder i forbindelse med udvikling af landdistrikterne. Vores hovedmål var at vurdere, om de forenklede omkostningsmuligheder fører til forenkling og samtidig sikrer besparelser og giver bedre resultater. Vi undersøgte, om de forenklede omkostningsmuligheder:
- forenkler administrationen
- sikrer besparelser
- anvendes bredt og sætter øget fokus på de politiske mål.
Vores samlede konklusion er, at anvendelse af forenklede omkostningsmuligheder kan føre til forenklinger og reducere den administrative byrde for både støttemodtagerne og medlemsstaternes myndigheder. Ved at basere betalingerne på output flytter de forenklede omkostningsmuligheder fokus væk fra fakturaer, men sætter ikke større fokus på resultater.
VVi konstaterede, at forenklede omkostningsmuligheder kan holde omkostningerne til landdistriktsprojekter under kontrol, men kun hvis de er fastsat på det rette niveau og baseret på en rimelig, afbalanceret og kontrollerbar metode. Certificeringsorganernes rolle med hensyn til revision af forenklede omkostninger er imidlertid ikke præciseret, og det skaber en risiko, som bør adresseres.
VIVi bemærkede også, at de nye ordninger med forenklede omkostninger stadig kun dækker en marginal del af udgifterne til udvikling af landdistrikterne. Hovedårsagerne til dette er, at landdistriktsprojekter er meget forskellige, og at det kræver investeringer at udvikle metoder.
VIIPå grundlag af vores konstateringer fremsætter vi følgende anbefalinger:
- Kommissionen bør ajourføre sin vejledning om metoden med forenklede omkostninger, så den fastsætter centrale principper for udvikling af metoder
- Kommissionen bør præcisere, hvem der skal kontrollere metoder og beregninger vedrørende forenklede omkostninger
- For at fremme den korrekte anvendelse af forenklede omkostningsmuligheder bør Kommissionen undersøge mulighederne for udvikling af flere standardiserede forenklede omkostningsmuligheder og ajourføre sine definitioner af hoved- og støttekontroller, så de tager højde for anvendelsen af forenklede omkostningsmuligheder
- Kommissionen bør undersøge mulighederne for at gå væk fra godtgørelse af påløbne omkostninger og i stedet gå i retning af godtgørelse baseret på resultater, idet den tager hensyn til tidligere erfaringer.
Indledning
EU's politik for udvikling af landdistrikterne
01EU's politik for udvikling af landdistrikterne har til formål at hjælpe EU's landdistrikter med at håndtere en bred vifte af økonomiske, miljømæssige og sociale udfordringer. EU bruger hvert år ca. 14 milliarder euro fra Den Europæiske Unions budget på denne politik. Udgifterne til udvikling af landdistrikterne udgør ca. 25 % af udgifterne til den fælles landbrugspolitik. Medlemsstaternes medfinansiering beløber sig til yderligere 7 milliarder euro om året.
02I forbindelse med ca. halvdelen af udgifterne til udvikling af landdistrikterne fra EU-budgettet er betalingerne baseret på de dyrkede arealer eller på antallet af dyr. I forbindelse med resten kan støtten have form af faste betalinger eller procentsatser knyttet til de udførte aktiviteter eller til støttemodtagerens påløbne omkostninger. I tekstboks 1 beskrives de forskellige mekanismer.
Tekstboks 1
Hvordan landdistriktsstøtten udbetales
Under foranstaltninger baseret på arealer eller dyr ydes støtten årligt og betales pr. hektar eller dyreenhed. I overensstemmelse med den relevante lovgivning2 beregnes støtten på grundlag af standardsatser for ekstraomkostninger og indkomsttab.
Forordningen om udvikling af landdistrikterne fastsætter metoder med faste betalinger for visse foranstaltninger3. F.eks. betales etableringsstøtte til unge landbrugere, nye ikke-landbrugsmæssige aktiviteter i landdistrikterne og udvikling af små landbrugsbedrifter som forud fastsatte beløb.
Resten af landdistriktsstøtten vedrører investeringer i landbrug og skovbrug, basale tjenester og landsbyfornyelse samt tværgående foranstaltninger såsom vidensoverførsel, innovation og samarbejde. Tidligere var finansieringen af projekter under disse foranstaltninger typisk baseret på godtgørelse af påløbne omkostninger. Dette indebærer, at støttemodtageren i betalingsanmodningsfasen indsender de relevante fakturaer, og betalingsorganet kontrollerer, om de er støtteberettigede. Derefter ganges de støtteberettigede udgifter med den gældende støttesats for at nå frem til det beløb, der faktisk udbetales til støttemodtageren.
Det er vanskeligt at yde støtte baseret på godtgørelse af påløbne og afholdte omkostninger, og der opstår let fejl. Vi har konstateret, at fejlene i forbindelse med EU-udgifterne er koncentreret i denne form for støtte4. Derfor har der været stor interesse for at overveje enklere metoder til beregning af EU's finansielle bidrag til projekter og aktiviteter. Medlemsstaterne kan nu (fra 2014) vælge mellem tre sådanne metoder5 (kendt som forenklede omkostningsmuligheder), når de skal fastlægge støtten:
- finansiering med standardsatser for enhedsomkostninger
- finansiering med faste beløb
- finansiering efter en fast takst.
I praksis betyder dette, at hele eller en del af det godtgjorte beløb er baseret på (f.eks.) standardomkostninger beregnet efter en forud fastlagt metode, outputenheder defineret for projektet eller procentsatser anvendt på andre omkostninger6 (jf. figur 1). Det er tilladt at kombinere de forskellige typer forenklede omkostninger.
Figur 1
De forenklede omkostningsmuligheder

Kilde: Revisionsretten på grundlag af Kommissionens vejledning om metoden med forenklede omkostninger.
De forenklede omkostningsmuligheder i perioden 2014-2020 er kun relevante for de foranstaltninger, der ikke er areal- eller dyrerelaterede og ikke er omfattet af ordninger med faste betalinger, som er fastsat i forordninger (jf. punkt 2). Figur 2 viser de planlagte midler til udvikling af landdistrikterne i perioden 2014-2020 med angivelse af, i hvor stor en andel af foranstaltningerne nogle af omkostningerne sandsynligvis kan betales som forenklede omkostninger. Anvendelsen af forenklede omkostningsmuligheder i forbindelse med disse foranstaltninger er en ny udvikling i politikken for udvikling af landdistrikterne, men under andre fonde7 blev de allerede anvendt i perioden 2007-2013.
Figur 2
De forenklede omkostningsmuligheders anvendelsesområde
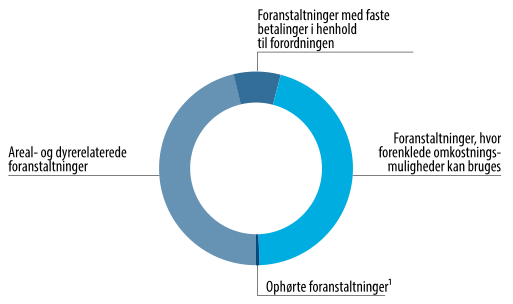
1Betalingerne til ophørte foranstaltninger er betalinger knyttet til projekter påbegyndt i perioden 2007-2013 under foranstaltninger, der ikke anvendes i 2014-2020 (førtidspensionering af landbrugere og arbejdstagere i landbruget, opfyldelse af regler samt uddannelse og information).
NB: Figuren viser en grov opdeling, da nogle foranstaltninger delvis er omfattet af ordninger med faste betalinger, men der ikke foreligger en oversigt over de budgetterede beløb på delforanstaltningsniveau.
Kilde: Revisionsretten på grundlag af finansielle oplysninger fra Kommissionen (20. november 2017).
06I overensstemmelse med de gældende regler8 skal de forenklede omkostninger fastlægges på en af følgende måder9:
- ved hjælp af en rimelig, retfærdig og kontrollerbar beregningsmetode
- i overensstemmelse med de regler for forenklede omkostningsmuligheder, der under andre EU-politikker gælder for en lignende type operation og støttemodtager
- i overensstemmelse med en medlemsstats nationale tilskudsordninger for en lignende type operation og støttemodtager
- ved hjælp af satser, der er fastsat i forordninger.
Det er ikke obligatorisk at anvende forenklede omkostningsmuligheder - medlemsstaterne kan frit afgøre, om de vil bruge dem eller ej.
Revisionens omfang og revisionsmetoden
08Vores revision omfattede udformningen af de forenklede omkostningsmuligheder og de første tre år (2015-2017), hvor disse muligheder er blevet anvendt ved betaling af landdistriktsstøtte. De berørte foranstaltninger er opført i bilag I.
09Vores hovedmål var at vurdere, om de forenklede omkostningsmuligheder fører til forenkling og samtidig sikrer besparelser på EU's budget, og om der opnås bedre resultater ved anvendelse af de forenklede omkostningsmuligheder. For at besvare dette overordnede revisionsspørgsmål undersøgte vi, om de forenklede omkostningsmuligheder:
- forenkler administrationen
- sikrer besparelser
- anvendes bredt og sætter øget fokus på de politiske mål.
For at få et overblik over anvendelsen af de forenklede omkostningsmuligheder screenede vi de 118 landdistriktsprogrammer og udvalgte 2010 af dem til skrivebordsgennemgang11. Vi udvalgte følgende seks landdistriktsprogrammer med henblik på revisionsbesøg: Flandern (Belgien), Danmark, Sachsen (Tyskland), De Kanariske Øer (Spanien), Languedoc-Roussillon (Frankrig) og Sverige. Under vores revisionsbesøg sammenlignede vi medlemsstaternes procedurer og vejledning til støttemodtagere før og efter deres anvendelse af forenklede omkostningsmuligheder. Vi sammenlignede også projekter, og i to medlemsstater12 besøgte vi endelige støttemodtagere.
11For at forstå de gældende regler og Kommissionens rolle gennemgik vi retsgrundlaget, Kommissionens vejledning til medlemsstaterne og Kommissionens interne procedurer og tjeklister. I Kommissionen gennemførte vi interviews, gennemgik korrespondance med medlemsstaterne og deltog i arrangementer, hvor Kommissionen gav medlemsstaterne oplysninger om forenklede omkostningsmuligheder.
Anvendelsen af forenklede omkostningsmuligheder har forenklet administrationen
De gør det lettere for støttemodtagerne at indsende betalingsanmodninger …
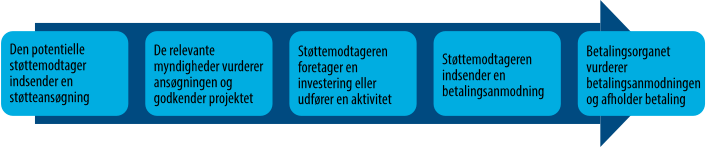
12Modtagelse af støtte til landdistriktsprojekter er en proces i to faser. Først indsender ansøgerne støtteansøgninger til de relevante myndigheder, som kontrollerer og godkender projekter på grundlag af støtteberettigelses-og udvælgelseskriterier. Efter gennemførelsen af deres projekter indsender støttemodtagerne betalingsanmodninger, som betalingsorganet kontrollerer, før det afholder betaling. Denne proces vises i figur 3.
Figur 3
Fra ansøgning til betaling
Kilde: Revisionsretten.
Ansøgerne skal fremlægge adskillige dokumenter, når de søger om støtte. Hvis EU-budgettet godtgør en del af de støtteberettigede omkostninger, skal ansøgerne ofte fremlægge tilbud for at dokumentere, at de forventede omkostninger er rimelige, og siden indsende fakturaer og betalingsbeviser sammen med deres betalingsanmodninger. Vi undersøgte i Sverige et projekt fra perioden 2007-2013, hvor en støttemodtager havde bygget en stald, og de to betalingsanmodninger omfattede 134 fakturaer og betalingsbeviser. Dette krav omfatter også indirekte omkostninger (jf. tekstboks 2).
Tekstboks 2
Indirekte omkostninger
Indirekte omkostninger er påløbne omkostninger, som ikke direkte kan henføres til et projekt. Eksempler på indirekte omkostninger kan være kontorleje og udgifter til forsikring, kontorartikler, porto og telefon. Disse omkostninger er støtteberettigede i forbindelse med nogle typer EU-finansierede projekter. Når støttemodtagerne anmoder om godtgørelse af indirekte omkostninger på grundlag af deres påløbne omkostninger, skal de fremlægge dokumentation for hver post og begrunde den andel af omkostningerne, der tilskrives projektet (fordelingsnøglen). De skal desuden dokumentere, at omkostningerne er rimelige.
Vi gennemgik støtteansøgninger og betalingsanmodninger vedrørende projekter fra perioden 2014-2020, hvor der blev anvendt forenklede omkostningsmuligheder, og sammenlignede dem med projekter fra perioden 2007-2013 (hvor der ikke fandtes forenklede omkostningsmuligheder) for at vurdere, om ansøgnings- og anmodningsprocedurerne blev lettere. I alle de seks besøgte medlemsstater konstaterede vi, at støttemodtagere med projekter baseret på forenklede omkostningsmuligheder hverken behøver at indsende tilbud sammen med deres ansøgninger eller at indsende fakturaer eller betalingsbeviser sammen med deres betalingsanmodninger. Tabel 1 indeholder eksempler på dokumentation vedlagt støtteansøgninger og betalingsanmodninger i perioderne 2007-2013 (godtgørelse på grundlag af påløbne omkostninger) og 2014-2020 (godtgørelse baseret på forenklede omkostningsmuligheder).
| Forenklet omkostningsmulighed | Fase | 2014-2020 (med forenklede omkostningsmuligheder) | 2007-2013 (ingen forenklede omkostningsmuligheder) |
|---|---|---|---|
| Fast takst: indirekte omkostninger betalt som 15 % af de støtteberettigede direkte personaleomkostninger | Støtteansøgning | Ingen | Detaljeret budget over indirekte omkostninger |
| Betalingsanmodning | Ingen ud over dem, der kræves for de direkte omkostninger1 | Fakturaer | |
| Betalingsbeviser | |||
| Lønsedler (hvis de indirekte omkostninger omfatter personaleomkostninger) | |||
| Timesedler | |||
| Beregning af og begrundelse for fordelingsnøglen (dvs. den andel af omkostningerne, der tilskrives projektet) | |||
| Enhedsomkostninger for staldbygninger betalt pr. staldplads eller m2 | Støtteansøgning | Skabelon med antallet af enheder, dvs. staldpladser eller m2 (omkostningerne beregnes automatisk) | Detaljeret budget Tilbud |
| Betalingsanmodning | Mellemliggende betalinger (som dokumentation for anlægsarbejdets startdato og fremskridt): | Omkostningsspecifikation Fakturaer Betalingsbeviser | |
-faktura for jordarbejde |
|||
-foto af byggeriet, inkl. gulv, tag og vægge |
|||
| Endelige betalinger: | |||
-antal leverede enheder |
1De direkte personaleomkostninger skal dokumenteres ved hjælp af lønsedler og bevis på de ansattes beskæftigelsesgrad (fuldtid/deltid), men dette gælder, uanset om den faste takst er baseret på personaleomkostningerne eller ej.
NB: Tabellen omfatter kun den dokumentation, der påvirkes ved anvendelse af forenklede omkostningsmuligheder.
Kilde: Revisionsretten baseret på medlemsstatens dokumentation.
15Som vist i tabel 1 indebærer anvendelsen af forenklede omkostningsmuligheder ofte, at støttemodtagerne skal indsende færre dokumenter. I tekstboks 3 giver vi et eksempel.
Tekstboks 3
Fast takst for sociale bidrag i Sverige
Den svenske landbrugsstyrelse fastsatte i samarbejde med det svenske ESF-Råd og det svenske agentur for økonomisk og regional vækst en fælles takst for socialsikringsbidrag. I Sverige omfatter de fleste projekter lønninger og dermed også sociale bidrag. Disse omkostninger varierer afhængigt af kontrakttype og alder; der kan være tale om flere fakturaer fra adskillige organisationer og normalt komplekse beregninger. Tidligere søgte mange små støttemodtagere ikke om godtgørelse af disse bidrag, fordi de fandt det for besværligt.

Billedet viser de dokumenter, som en støttemodtager indsendte sammen med en enkelt betalingsanmodning i perioden 2007-2013, hvor de sociale bidrag ikke blev betalt på grundlag af en fast takst.
… og udarbejdelsen af metoder pålægger ganske vist myndighederne en ekstra arbejdsbyrde eller ekstra omkostninger …
16Hvis forvaltningsmyndighederne anvender forenklede omkostningsmuligheder, skal de udarbejde en metode og beregne betalingsniveauer13 (jf. punkt 45, som indeholder en oversigt over de involverede organer på medlemsstatsniveau). Dette ekstra arbejde er ikke nødvendigt, når tilskud betales på grundlag af påløbne omkostninger. Med henblik på at vurdere, om den tid eller de omkostninger, som det kræver at udarbejde metoden og beregningerne, står i et rimeligt forhold til tidsbesparelserne i hele perioden, interviewede vi de besøgte medlemsstaters myndigheder og undersøgte deres dokumentation vedrørende metode og beregninger. Tekstboks 4 indeholder et eksempel på den mængde arbejde, der er forbundet med at udvikle en metode.
Tekstboks 4
De Kanariske Øers forvaltningsmyndighed udviklede selv sin metode
De Kanariske Øers forvaltningsmyndighed udarbejdede enhedsomkostninger for otte kategorier af investeringer i landbrugsbedrifter (kunstvanding, tilpasning af bedrifter, anlæg, bygninger, generel infrastruktur, drivhuse og anden infrastruktur, landbrugsmaskiner og generelle faciliteter). Hver af disse kategorier består af flere underkategorier (op til 49 pr. kategori, 192 i alt), og de kanariske myndigheder beregnede en enhedsomkostning for hver af disse. Det dokument, der beskriver metoden, er på 125 sider og indeholder henvisninger til andre dokumenter, der kun findes i elektronisk form.
Under vores skrivebordsgennemgang bad vi de myndigheder, som var ansvarlige for de 20 udvalgte landdistriktsprogrammer, om at redegøre for deres vigtigste grunde til ikke at gøre mere brug af forenklede omkostningsmuligheder. Den hyppigste forklaring var den store variation i projekter og støttemodtagere. Seks14 af de 20 nævnte den administrative byrde og tidsforbruget i forbindelse med udformningen af metoder.
18Tre af de seks besøgte forvaltningsmyndigheder havde valgt at outsource denne opgave - i hvert fald vedrørende nogle af deres forenklede omkostninger - fordi de ikke selv havde ressourcer eller ekspertise til rådighed: Danmark, Languedoc-Roussillon og Sverige. Trods det ekstra arbejde eller de ekstra omkostninger, der er forbundet med at udvikle forenklede omkostningsmuligheder, mente forvaltningsmyndighederne i de besøgte medlemsstater, at det var værd at investere i udarbejdelse af metoder i betragtning af de (forventede) forenklinger og tidsbesparelser for administrationen og støttemodtagerne under gennemførelsen.
19Lovgiveren kan i forordningerne fastsætte de takster og beløb, der skal benyttes til forenklede omkostninger. Hvis disse forenklede omkostningsmuligheder er klar til at blive taget i brug af medlemsstaternes myndigheder uden udarbejdelse af metode eller beregninger, kaldes de standardiserede forenklede omkostningsmuligheder. I tekstboks 5 gives der eksempler på de standardiserede forenklede omkostningsmuligheder, der aktuelt er til rådighed i forbindelse med landdistriktsstøtte15.
Tekstboks 5
Standardiserede forenklede omkostningsmuligheder i forbindelse med landdistriktsstøtte
Indirekte omkostninger: Medlemsstaternes myndigheder kan beregne dem som en fast takst på op til 15 % af de støtteberettigede direkte personaleomkostninger uden at skulle foretage en beregning for at begrunde den anvendte takst.
Personaleomkostninger: Medlemsstaternes myndigheder kan beregne timetaksten ved at dividere de seneste dokumenterede årlige bruttopersonaleomkostninger med 1 720 timer.
I forbindelse med de standardiserede forenklede omkostningsmuligheder, der er fastsat i forordningen - såsom en fast takst for godtgørelse af indirekte omkostninger - behøver forvaltningsmyndighederne ikke at begrunde den procentsats, de anvender. Dette er særlig fordelagtigt for medlemsstaternes myndigheder, idet de ikke behøver at udarbejde en metode, men alligevel kan høste fordelene ved en forenklet ansøgnings- og betalingsprocedure.
… men til gengæld sparer de tid under den administrative kontrol
21De relevante myndigheders personale skal foretage administrativ kontrol af støtteansøgninger og betalingsanmodninger. Vi undersøgte, hvordan disse kontroller ændrer sig, når der anvendes forenklede omkostningsmuligheder til betaling, ved at se på den relevante lovgivning16 samt på de procedurer og kontroller, medlemsstaterne gennemførte vedrørende projekter henholdsvis med og uden anvendelse af forenklede omkostningsmuligheder. Tabel 2 viser eksempler på dette.
| Forenklet omkostningsmulighed | Fase | 2014-2020 (med forenklede omkostningsmuligheder) | 2007-2013 (ingen forenklede omkostningsmuligheder) |
|---|---|---|---|
| Fast takst: indirekte omkostninger betalt som 15 % af de støtteberettigede direkte personaleomkostninger | Støtteansøgning | Ingen | Kontrol af omkostningernes rimelighed og begrundelse for fordelingsnøglen |
| Betalingsanmodning | Beregning af 15 % af de støtteberettigede personaleomkostninger1 | Kontrol af de afholdte udgifter og de udførte betalinger: | |
-Undersøgelse af fakturaer, betalingsbeviser, lønsedler og timesedler (hvis de indirekte omkostninger omfatter lønninger) |
|||
-Undersøgelse og genberegning af fordelingsnøglen for de indirekte omkostninger |
|||
| Enhedsomkostninger for opstaldning betalt pr. staldplads eller m2 | Støtteansøgning | Kontrol af antallet af enheder sammenholdt med projektets omfang (omkostningerne beregnes automatisk) | Kontrol af omkostningernes rimelighed ved sammenligning af tilbud eller ved hjælp af et andet evalueringssystem, f.eks. baseret på referenceomkostninger |
| Betalingsanmodning | Kontrol af de anmeldte mængder | Kontrol af de afholdte udgifter og de udførte betalinger:
-Kontrol af omkostningsspecifikation, fakturaer og betalingsbeviser |
1De direkte personaleomkostningers støtteberettigelse skal kontrolleres, men dette gælder, uanset om den faste takst er baseret på personaleomkostningerne eller ej.
NB: Tabellen omfatter kun de administrative kontroller, der påvirkes ved anvendelse af forenklede omkostningsmuligheder.
Kilde: Revisionsretten.
22I de seks besøgte medlemsstater fortalte betalingsorganernes personale os, at kontrollen af omkostningernes rimelighed17 tidligere var tidskrævende, især i de tilfælde, hvor der var brug for afklaring, eller hvor tilbuddene ikke var af tilstrækkelig høj kvalitet. I betalingsanmodningsfasen sparer betalingsorganerne tid ved ikke at kontrollere fakturaer eller betalingsbeviser, hvis betalingerne er baseret på forenklede omkostningsmuligheder.
23Før betaling kontrollerer betalingsorganernes personale, om betingelserne for at modtage støtte er overholdt. De sammenholder den afsluttede operation med den operation, der er tildelt støtte til, og foretager normalt kontrol på stedet for at efterprøve, om operationen rent faktisk er gennemført18. Disse kontroller ændrer sig ikke ved anvendelse af forenklede omkostningsmuligheder.
24I forbindelse med betalinger baseret på enhedsomkostninger skal betalingsorganernes personale efterprøve mængderne. Medlemsstaterne kan selv afgøre, hvordan dette skal kontrolleres. Mange af dem aflægger kontrolbesøg hos støttemodtagerne for at kontrollere mængderne og sikre sig, at den afsluttede operation er i overensstemmelse med støtteafgørelsen. Når der ikke foretages kontrol på stedet, skal medlemsstaterne finde andre metoder til at efterprøve de relevante mængder og kontrollere, at operationen er reel. De Kanariske Øers betalingsorgan anvender f.eks. registre over landbrugskøretøjer til at kontrollere ejerskab, og Danmark anvender satellitbilleder til at verificere eksistensen af anlæg til opbevaring af husdyrgødning.
25Når der bruges faste takster, beregnes de støtteberettigede omkostninger som en procentdel af andre kategorier af støtteberettigede omkostninger. Under alle de seks19 landdistriktsprogrammer, der blev udvalgt til revisionsbesøg, anvendes der faste takster for indirekte omkostninger, og medlemsstaternes myndigheder angav dette som et godt eksempel på forenkling. Der gives et eksempel i tekstboks 6.
Tekstboks 6
Eksempel på dokumentation for indirekte omkostninger
I Flandern sammenlignede vi betalingsanmodninger og tilhørende dokumentation fra før og efter indførelsen af den faste takst. I anmodningerne fra før indførelsen fandt vi én post på 12 euro med ni tilhørende dokumenter.

Når der anvendes faste satser, behøver modtagerne ikke at indsende sådanne dokumenter, og medlemsstaternes myndigheder behøver ikke at kontrollere dem.
Myndighederne i Sachsen fortalte os, at den tid, det tager at kontrollere betalingsanmodninger, er blevet mindsket med mindst 50 % takket være den reducerede kontrol af de indirekte omkostninger. I den foregående periode tog det mindst 10 minutter at undersøge hver faktura under kontrollen af de indirekte omkostninger. Hvis en støttemodtager anmeldte lejeudgifter for ét år, skulle sagsbehandleren kontrollere 12 fakturaer og betalingsbeviser, hvilket ville tage ca. 120 minutter. Nu skal sagsbehandleren kun kontrollere, at de 15 % af de indirekte omkostninger er beregnet korrekt, og at ingen indirekte omkostninger er medtaget på listen over fakturaer anmeldt vedrørende direkte omkostninger, og dette tager ca. 10-15 minutter.
27De svenske myndigheder anslog, at det tog 3-5 timer pr. betalingsanmodning at kontrollere de indirekte omkostninger under systemet med godtgørelse på grundlag af påløbne omkostninger, mens det tog ca. 50 minutter ved anvendelse af en fast takst.
28Vores revision viser, at anvendelse af forenklede omkostningsmuligheder kan føre til forenklinger og tidsbesparelser, navnlig for støttemodtagerne, men også for de relevante myndigheder. Forvaltningsmyndighedernes forhåndsinvesteringer i at udarbejde en metode for forenklede omkostninger skal imidlertid stå i et rimeligt forhold til de tidsbesparelser, som myndighederne og støttemodtagerne forventes at opnå ved anvendelsen af forenklede omkostningsmuligheder. Dette er en af årsagerne til den ringe udbredelse af forenklede omkostningsmuligheder i politikken for udvikling af landdistrikterne, jf. punkt 48-50, 55 og 56.
God anvendelse af forenklede omkostningsmuligheder kan hjælpe med at begrænse omkostningerne til landdistriktsprojekter
29I forbindelse med projekter, der finansieres ved godtgørelse af påløbne omkostninger, skal de nationale myndigheder i godkendelsesfasen kontrollere, om de forventede omkostninger er rimelige. Beretninger fra både GD AGRI og Revisionsretten har fremhævet svagheder i denne kontrol (jf. tekstboks 7).
Tekstboks 7
Kontrol af omkostningernes rimelighed, når tilskuddene betales på grundlag af påløbne omkostninger
I forbindelse med projekter, der støttes ved godtgørelse af påløbne og afholdte omkostninger, kontrollerer de nationale myndigheder typisk de anmeldte projektomkostningers rimelighed ved: a) at undersøge de tilbud, som ansøgeren indsendte sammen med sin støtteansøgning, eller b) at sammenligne omkostningerne med referencepriser20.
Med hensyn til perioden 2014-2016 konstaterede vi, at der i 66 (34 %) af de 193 undersøgte projekter var fremlagt utilstrækkelig dokumentation for, at omkostningerne var rimelige21. Revisionsretten har tidligere22 sat spørgsmålstegn ved, om Kommissionen og medlemsstaternes myndigheder bruger de mest effektive metoder til at holde omkostningerne til tilskud til udvikling af landdistrikterne under kontrol.
Når der anvendes forenklede omkostningsmuligheder, anses denne kontrol for sikret ved udarbejdelsen af en forsvarlig metode. Effektiv anvendelse af forenklede omkostningsmuligheder kan holde omkostningerne til landdistriktsprojekter under kontrol. Dette kræver, at de forenklede omkostninger fastsættes på det rette niveau, baseres på en forsvarlig metode, regelmæssigt tages op til fornyet vurdering og ajourføres, når det er nødvendigt. Fejl i beregningerne vil betyde, at alle de projekter, hvor taksterne anvendes, bliver behæftet med samme fejl.
Vi fandt gode eksempler på metoder og beregninger …
31Vi satte os for at undersøge de metoder, som de besøgte medlemsstater havde udarbejdet. Vi konstaterede, at de fleste af de foranstaltninger, der støttes af ELFUL i perioden 2014-2020, ligner dem, der blev støttet i 2007-201323. Mange medlemsstater har derfor adgang til historiske data om faktiske påløbne og afholdte udgifter vedrørende operationer i den foregående periode. I tekstboks 8 gives et eksempel på enhedsomkostninger baseret på historiske data.
Tekstboks 8
Metode baseret på historiske data i Danmark
Nogle arealer har særlig stor betydning for biodiversiteten. I Danmark bliver landbrugere betalt for at indhegne sådanne områder til græsning på grundlag af enhedsomkostninger. De danske myndigheder brugte data fra tidligere projekter til at fastlægge disse enhedsomkostninger. Beregningen er baseret på de billigste tilbud, der blev indsendt sammen med 82 støtteansøgninger i perioden 2013-2014. Myndighederne opdelte tilbuddene fra disse ansøgninger i to grupper - et- og totrådet hegn (52 tilbud) og tre- og firetrådet hegn (30 tilbud) - og beregnede enhedsomkostningerne som et gennemsnit af disse tilbud. Beregningerne resulterede i enhedsomkostninger på 19 DKK (ca. 2,50 euro)/m for et- og totrådet hegn og 28 DKK (ca. 3,75 euro)/m for tre- og firetrådet hegn.
Hvis der forelå under 20 tilbud af god kvalitet vedrørende en bestemt type udgifter, gennemførte myndighederne markedsundersøgelser. De analyserede også dataspredningen for at sikre støttemodtagerne en rimelig behandling og konkluderede, at omkostningsforskellen mellem forskellige regioner og forskellige materialer ikke var store nok til at berettige variationer i de forenklede omkostninger. De danske myndigheder agter at vurdere behovet for at ajourføre deres beregning af de forenklede omkostninger før hver årlig ansøgningsrunde og overvejer at regulere deres forenklede omkostninger på grundlag af et prisindeks.
De medlemsstater, der anvender forenklede omkostningsmuligheder, kan generelt ikke fortsætte med at overvåge de faktiske omkostninger. Når betalingsorganerne går over til at afholde betalinger baseret på forenklede omkostninger, holder de nemlig op med at indsamle oplysninger om de faktiske omkostninger. Derfor har de måske ingen relevante data, som de kan bruge til at ajourføre deres beregninger. På denne baggrund havde myndighederne i Sachsen (Tyskland) inddraget konsulenter til at udvikle nye metoder baseret på data fra eksterne eksperter med henblik på ajourføring af de forenklede omkostninger, når der ikke længere foreligger historiske data.
… men i nogle tilfælde var de underliggende data ikke tilgængelige …
33Det kan kun vurderes, om en metode er rimelig og afbalanceret, hvis den er kontrollerbar. Revisorer skal have adgang til de data, der ligger til grund for beregningen af de forenklede omkostninger, så længe disse omkostninger anvendes24. Vi udvalgte individuelle beregningselementer og sporede dem tilbage til kildedataene for at undersøge, om de var kontrollerbare.
34I den metode, der er beskrevet i tekstboks 8 (jf. punkt 31), kunne vi nemt spore de udvalgte poster tilbage til de underliggende data. Vi konstaterede imidlertid problemer med hensyn til kontrollerbarheden af nogle af de metoder, der var udarbejdet til beregning af enhedsomkostninger. GD AGRI's revisorer rapporterede lignende konstateringer vedrørende kontrollerbarhed i to25 af de seks revisioner, de hidtil har udført vedrørende forenklede omkostningsmuligheder.
35I vores begrænsede udvalg af eksempler havde de problemer, vi konstaterede, relation til sager, hvor myndighederne havde outsourcet beregningerne. I Sverige havde forvaltningsmyndigheden ikke adgang til de data, der lå til grund for nogle af beregningerne, og forlod sig i stedet på uafhængige gennemgange. I Danmark omfattede outsourcingen tre lag konsulenter, hvilket komplicerede kontrolprocessen som forklaret i tekstboks 9.
Tekstboks 9
Involvering af flere konsulenter kan komplicere kontrollen
De danske myndigheder outsourcede udviklingen af forenklede omkostninger til konsulent A. Der forelå ingen historiske data om staldbygninger. Konsulent A hyrede en underleverandør (konsulent B) til at fastlægge enhedsomkostninger, og denne indhentede data fra konsulent C. Endvidere gennemgik et uafhængigt organ beregningerne baseret på sin egen ekspertise og sine egne datakilder. Nedenstående figur giver et overblik over de parter, der var involveret i udviklingen af enhedsomkostninger for staldbygninger i Danmark.

Ca. en tredjedel af de underliggende data var ikke tilgængelige, da vores revision fandt sted. De danske myndigheder meddelte os, at de ville være nødt til at underskrive en ny kontrakt med det tredje lag af konsulenter (konsulent C) for at få de data, der lå til grund for de anvendte overslag. Outsourcing og anvendelse af data fra et hierarki af konsulenter komplicerede kontrollen af beregningerne og gjorde den tidskrævende. De danske myndigheder kunne have undgået dette ved at udbede sig de underliggende data fra konsulent A, som de havde indgået kontrakt med, eller ved i kontrakten at have fastsat, at beregningerne skulle være kontrollerbare.
… og i nogle var de data, der var brugt til beregningerne, ikke tilstrækkelig begrundede
36Beregningerne er rimelige, hvis de er baseret på de faktiske forhold, og hvis de antagelser og data, der anvendes i metoden, er velbegrundede26. Vi satte os for undersøge, om dette var tilfældet, ved at kontrollere metoden bag udvalgte forenklede omkostninger i de medlemsstater, vi besøgte. Vi testede også beregningerne ved at spore en stikprøve af poster tilbage til kildedataene (jf. også punkt 33-35). I de fleste tilfælde konstaterede vi, at metoden og beregningerne var forsvarlige.
37I én af de besøgte medlemsstater kunne myndighederne ikke begrunde de anvendte data. Ifølge De Kanariske Øers metode vedrørende enhedsomkostninger og faste beløb er tre tilbud eller fakturaer nok til at fastlægge en forenklet omkostning. Det varierer, hvor store mængder data der anvendes i de faktiske beregninger, men ved flere lejligheder kunne myndighederne ikke oplyse, hvorfor og hvordan de specifikke anvendte data var blevet udvalgt. Et eksempel gives i tekstboks 10.
Tekstboks 10
Myndighederne kunne ikke altid forklare valget af de data, der var anvendt til beregningerne af forenklede omkostninger
Til beregning af enhedsomkostninger for drivhuse havde de kanariske myndigheder brugt 12 kildedokumenter (fakturaer og tilbud), hvoraf kun fire var fakturaer fra tidligere projekter. De kunne ikke oplyse os om det samlede antal tilgængelige fakturaer fra perioden 2007-2013. De kunne heller ikke forklare, hvordan og hvorfor de havde udvalgt de 12 kildedokumenter, der var brugt til beregningen.
Til beregning af et fast beløb for tilrettelæggelse af endagsbegivenheder havde myndighederne brugt gennemsnittet af tilbud fra tre hoteller, hvoraf to tilhører samme hotelkæde. De kanariske myndigheder kunne ikke forklare, hvordan eller hvorfor de havde udvalgt de tre pågældende hoteller. De tilbud, der blev brugt til beregningerne, omfattede desuden moms, som ikke er støtteberettiget i forbindelse med landdistriktsstøtte27.
I andre tilfælde brugte myndighederne tilbud, der ikke var sammenlignelige, til at beregne forenklede omkostninger. I tekstboks 11 gives der et eksempel, som også viser, at anvendelse af forenklede omkostninger ikke altid giver merværdi sammenlignet med godtgørelse af påløbne omkostninger.
Tekstboks 11
Et fast beløb baseret på usammenlignelige tilbud, som ikke førte til besparelser
På De Kanariske Øer kan lokale aktionsgrupper, der deltager i mindst to messer, modtage støtte i form af et fast beløb til dækning af deltagergebyrerne. De kanariske myndigheder beregnede det faste beløb som gennemsnitsomkostningerne til fem begivenheder ganget med to. De fem begivenheder vedrører landbrug og husdyrhold, håndværk og retablering. Støttemodtagerne modtager det faste beløb, hvis de deltager i to begivenheder, uanset hvilke.

Hvis udgifterne til disse aktiviteter var blevet godtgjort på grundlag af påløbne omkostninger, skulle støttemodtagerne sandsynligvis have indsendt to fakturaer og betalingsbeviser som dokumentation for omkostningerne. Imidlertid skulle støttemodtagerne sandsynligvis også indsende en faktura eller et deltagerbevis for at dokumentere, at de havde deltaget i to messer og dermed havde ret til at modtage det faste beløb. I dette tilfælde reducerede anvendelsen af et fast beløb næppe den mængde dokumenter, som støttemodtagerne skulle indsende, eller det antal kontroller, betalingsorganet skulle udføre. Den bidrog heller ikke til at holde omkostningerne under kontrol, hvilket fremgår af tilbuddenes variation.
Afskaffelsen af kravet om uafhængig godkendelse medfører nye udfordringer
39Uafhængig kontrol er vigtig for at sikre, at forenklede omkostninger beregnes efter rimelige, afbalancerede og kontrollerbare metoder. Uafhængig kontrol af udformningen af en ordning med forenklede omkostninger kan foretages før gennemførelsen ("forudgående kontrol") eller under eller efter gennemførelsen ("efterfølgende kontrol"). Vi satte os for at få et overblik over den kontrol, der var foretaget af metoderne til beregning af forenklede omkostninger, og konstaterede, at reglerne for nylig var blevet ændret med hensyn til udvikling af landdistrikterne.
40Indførelsen af forenklede omkostningsmuligheder i forbindelse med udvikling af landdistrikterne var ledsaget af et obligatorisk krav om en erklæring fra et uafhængigt organ28. Dette udgjorde den eneste uafhængige forudgående kontrol. Nylige ændringer af lovgivningen29 betyder, at investeringsforanstaltninger ikke længere er omfattet af sådanne erklæringer. Fra 2018 vil der således ikke være noget obligatorisk krav om uafhængig kontrol af metoder og beregninger vedrørende forenklede omkostninger. Forvaltningsmyndighederne har dog stadig mulighed for at inddrage et uafhængigt organ til at udarbejde eller gennemgå metoder og beregninger.
Kommissionen undersøger ikke metoder og beregninger i forbindelse med godkendelsen af landdistriktsprogrammerne, men kun i udvalgte revisioner …
41Kommissionen gennemgår og godkender landdistriktsprogrammerne30. Det er ikke er en del af processen for godkendelse af landdistriktsprogrammerne at validere beregningerne af forenklede omkostninger.
42Kommissionen udfører revisioner for at kontrollere, at betalingerne er i overensstemmelse med gældende ret31. Kommissionens revisorer undersøger metoder og beregninger, hvis de udvælger udgifter afholdt under ordninger med forenklede omkostninger. Endnu i 2017 vedrørte de fleste af de reviderede udgifter foranstaltninger fra perioden 2007-2013, og de var derfor blevet betalt på grundlag af påløbne omkostninger.
43Fejl i en metode til beregning af forenklede omkostninger kan påvirke alle de projekter, der anvender den pågældende omkostningsordning. Flere medlemsstater32 gav udtryk for bekymringer med hensyn til potentielle finansielle korrektioner og nævnte dette som en hindring for anvendelse af forenklede omkostninger. Det gælder for alle de finansielle korrektioner, der pålægges af Kommissionens revisorer, at deres effekt er begrænset til 24 måneders udgifter33.
44I forbindelse med Den Europæiske Socialfond kan Kommissionen på anmodning fra en medlemsstat validere en ordnings metode og beregninger på forhånd. Dette gør den ved at vedtage en delegeret retsakt34, der giver medlemsstaten juridisk sikkerhed. Eftersom omnibusforslaget35 ikke indførte denne mekanisme i forbindelse med nogen af de andre europæiske struktur- og investeringsfonde, vil den fortsat være begrænset til Den Europæiske Socialfond.
… og certificeringsorganernes rolle med hensyn til revision af forenklede omkostninger er ikke præciseret
45Tre nationale organer er involveret i forvaltningen og kontrollen af midlerne. Deres ansvarsopgaver vedrørende forenklede omkostningsmuligheder er beskrevet i figur 4.
Figur 4
Ansvarsopgaver på medlemsstatsniveau vedrørende forenklede omkostningsmuligheder

Kilde: Revisionsretten baseret på forordning (EU) nr. 1305/2013.
De uafhængige certificeringsorganer afgiver en årlig udtalelse om betalingsorganernes årsregnskaber, om de interne kontrolsystemers korrekte funktionsmåde og om udgifternes lovlighed og formelle rigtighed36. Kommissionens retningslinjer37 for certificeringsorganer omtaler ikke forenklede omkostningsmuligheder38.
47For at holde omkostningerne under kontrol er det vigtigt, at de forenklede omkostninger fastsættes på det rette niveau. De problemer, vi konstaterede med hensyn til beregningerne, viser, at der er behov for uafhængig kontrol.
De nye ordninger med forenklede omkostninger dækkede en lille del af de samlede udgifter til udvikling af landdistrikterne
48Da vores revision fandt sted, havde Kommissionen ikke overblik over, hvor stor en del af udgifterne der afholdes under ordninger med forenklede omkostninger. Vores udvalg af landdistriktsprogrammer omfattede de programmer, der syntes at have den højeste anvendelse af forenklede omkostningsmuligheder39, men vi fandt ingen eksempler på, at en hel foranstaltning var gennemført ved hjælp af forenklede omkostninger.
49Hver foranstaltning til udvikling af landdistrikterne er inddelt i flere delforanstaltninger, som igen omfatter mange forskellige typer projekter. Ved vores skrivebordsgennemgang af de 20 udvalgte landdistriktsprogrammer konstaterede vi, at anvendelsen af forenklede omkostninger var begrænset til visse typer projekter eller udgifter. I figur 5 vises et eksempel.
Figur 5
Forenklede omkostninger kun brugt til specifikke projekttyper i Languedoc-Roussillon

Kilde: Revisionsretten baseret på landdistriktsprogrammet for Languedoc-Roussillon.
Når kun en del af en delforanstaltning eller en specifik type omkostninger godtgøres ved hjælp af forenklede omkostninger, er det ikke muligt at spore de pågældende beløb. Budgetteringen inden for landdistriktsprogrammerne går kun ned til foranstaltningsniveauet, og medlemsstaterne overvåger generelt kun betalingerne pr. projekt (dvs. ikke de enkelte typer udgifter). For at illustrere effekten af forenklede omkostninger på et konkret landdistriktsprogram (Vallonien), hvor der anvendes forenklede omkostningsmuligheder i to foranstaltninger, viser figur 6, hvor stor en del af budgettet for de to foranstaltninger der udgøres af forenklede omkostninger. Programmet har en fast takst på 14 % for indirekte omkostninger under disse to foranstaltninger.
Figur 6
Forventede betalinger med forenklede omkostninger i Vallonien

Kilde: Revisionsretten på grundlag af Kommissionens dokumentation.
I bilag I angives de foranstaltninger i de 20 landdistriktsprogrammer, som vi udtog til vores skrivebordsgennemgang, hvor der anvendes forenklede omkostningsmuligheder. De hyppigst anvendte forenklede omkostningsmuligheder er standardiserede muligheder (jf. punkt 19). De fleste af de udvalgte 20 landdistriktsprogrammer anvender faste takster for indirekte omkostninger. Figur 7 viser, hvordan de forskellige forenklede omkostningsmuligheder normalt anvendes.
Figur 7
Hvordan de forenklede omkostningsmuligheder oftest anvendes

Kilde: Revisionsretten baseret på skrivebordsgennemgang af 20 landdistriktsprogrammer.
Enhedsomkostninger bruges hovedsagelig til personaleomkostninger40, rejseudgifter eller overnatningsgodtgørelser41. I forbindelse med hele projekter bruges enhedsomkostninger hovedsagelig til investeringer i fysiske aktiver42. Figur 8 viser de forenklede omkostningsmuligheder, der anvendes i de seks landdistriktsprogrammer, vi udvalgte til revisionsbesøg.
Figur 8
Enhedsomkostninger og faste takster anvendes mest i de udvalgte landdistriktsprogrammer, mens der sjældent anvendes faste beløb

NB: De forenklede omkostningsmuligheder anvendes kun til specifikke typer projekter eller omkostningskategorier, aldrig til en hel foranstaltning. Figuren viser det antal delforanstaltninger i de udvalgte landdistriktsprogrammer, hvor de forenklede omkostningsmuligheder anvendes. Der kan anvendes flere forenklede omkostningsmuligheder i samme delforanstaltning. Tallene angiver således ikke de samlede udgifter afholdt ved hjælp af forenklede omkostningsmuligheder, men viser blot, hvilke forenklede omkostningsmuligheder der er de foretrukne.
Kilde: Revisionsretten baseret på medlemsstaternes dokumentation.
De forenklede omkostningsmuligheder blev ikke prioriteret ved udarbejdelsen af landdistriktsprogrammerne for 2014-2020, men Kommissionen tilskynder til anvendelse af dem
53Parlamentet og Rådet godkendte reglerne for perioden 2014-2020 i december 201343. De fire GD'er44, der er ansvarlige for de europæiske struktur- og investeringsfonde, udarbejdede et fælles vejledningsdokument45 (Kommissionens vejledning om metoden med forenklede omkostninger) og offentliggjorde det endelige dokument i september 2014. Figur 9 viser tidslinjen for udarbejdelsen af landdistriktsprogrammerne for 2014-2020.
Figur 9
Tidslinje for de forenklede omkostningsmuligheder: fra forslag til vejledning og uddannelse

Kilde: Revisionsretten.
De fire GD'er, der forvalter de europæiske struktur- og investeringsfonde, har bestilt en undersøgelse af de forenklede omkostningsmuligheder, og den er under udarbejdelse. Gennem et rundspørge indsamles der oplysninger om de foranstaltninger og forenklede omkostningsmuligheder, der anvendes under hver fond, om de involverede beløb og om de projekter, der gennemføres ved hjælp af forenklede omkostninger, samt om fordelene ved at anvende forenklede omkostningsmuligheder. Kommissionens hensigt er at bruge disse oplysninger i forbindelse med udarbejdelsen af rammen for udvikling af landdistrikterne i den næste periode (efter 2020).
Den store variation i foranstaltninger og støttemodtagere gør det vanskeligt at anvende forenklede omkostningsmuligheder, men de kan anvendes til en bred vifte af investeringer
55I perioden 2014-2020 er der 118 forskellige landdistriktsprogrammer i de 28 medlemsstater. 20 medlemsstater gennemfører et enkelt nationalt program, og otte har valgt at gennemføre regionale programmer46. Afhængigt af specifikke økonomiske, naturbestemte eller strukturelle betingelser, kan landdistriktsprogrammerne indeholde op til 20 foranstaltninger, som bidrager til opfyldelsen af EU's prioriteter for udvikling af landdistrikterne47.
56Det giver mest mening at anvende forenklede omkostningsmuligheder, når der findes et vist antal operationer eller udgifter af samme type. De myndigheder, der er ansvarlige for de 20 landdistriktsprogrammer, som vi udtog til vores skrivebordsgennemgang, nævnte mangfoldigheden af operationer og støttemodtagere som den vigtigste grund til, at de ikke brugte forenklede omkostninger i større omfang. De foranstaltninger, der støttes af Den Europæiske Landbrugsfond for Udvikling af Landdistrikterne (ELFUL), er inddelt i delforanstaltninger. Der er 49 forskellige delforanstaltninger, hvortil der kan anvendes forenklede omkostningsmuligheder (anført i bilag I). Mange forskellige typer projekter og/eller udgifter kan støttes under hver delforanstaltning.
57Trods mangfoldigheden af projekter og udgiftstyper i politikken for udvikling af landdistrikterne fandt vi eksempler, hvor der var udarbejdet forenklede omkostninger til en bred vifte af investeringer. F.eks. indeholder De Kanariske Øers landdistriktsprogram enhedsomkostninger for otte kategorier af investeringer i landbrugsbedrifter, jf. tekstboks 12.
Tekstboks 12
Der kan udarbejdes enhedsomkostninger for en bred vifte af investeringer, men de giver kun fordele, når de anvendes i et vist antal projekter
De kanariske myndigheder har udarbejdet særskilte enhedsomkostninger for otte kategorier af investeringer i landbrugsbedrifter: kunstvanding, tilpasning af bedrifter, anlæg, bygninger, generel infrastruktur, drivhuse og anden infrastruktur, landbrugsmaskiner og generelle faciliteter. Hver af disse kategorier består af flere underkategorier (op til 49 pr. kategori, 192 i alt), og de kanariske myndigheder har beregnet en enhedsomkostning for hver af disse.
Når antallet af projekter med en bestemt type investering er begrænset, tilfører de forenklede omkostningsmuligheder imidlertid ikke merværdi. For eksempel har de kanariske myndigheder udarbejdet en enhedsomkostning for indkøb af en tågeudskiller. Enhedsomkostningen er baseret på ét tilbud fra den eneste leverandør, der findes. På tidspunktet for vores revision var der kun indkøbt en tågeudskiller til ét projekt. Landdistriktsprojekter gør mindst brug af faste beløb. Tre af de seks besøgte medlemsstater48 oplyste, at de havde valgt ikke at anvende faste beløb, fordi de anså dem for at være risikobetonede. For at kunne modtage et fast beløb skal modtagerne opfylde alle betingelserne - delvise betalinger er ikke mulige.
59Medlemsstaterne kan også kombinere forskellige forenklede omkostningsmuligheder i forbindelse med en bestemt type projekt, så de for at sikre de ønskede resultater kun bruger faste beløb til aktiviteter, hvor alle betingelser skal være opfyldt. I De Kanariske Øers landdistriktsprogram anvender man f.eks. alle de tre forenklede omkostningsmuligheder - enhedsomkostninger, faste beløb og faste takster - til projekter, der støttes under foranstaltningerne om samarbejde og om støtte til lokaludvikling under Leader (jf. tekstboks 13). Muligheden for at kombinere forskellige forenklede omkostningsmuligheder giver fleksibilitet med hensyn til, hvordan de forenklede omkostningsmuligheder kan anvendes.
Tekstboks 13
Eksempel på anvendelse af forskellige forenklede omkostningsmuligheder i et projekt
I forbindelse med projekter, der støttes under foranstaltningen om samarbejde, kan støttemodtagerne på De Kanariske Øer modtage betalinger, der kombinerer de tre forenklede omkostningsmuligheder. F.eks. kan en betaling til et projekt om etablering og udvikling af korte forsyningskæder og et lokalt marked bestå af:
- et fast beløb til salgsfremstød i aviser og fagtidsskrifter for at øge bevidstheden om og beskrive fordelene ved korte forsyningskæder og et lokalt marked
- enhedsomkostninger for projektets personaleomkostninger
- en fast takst på 15 % for indirekte omkostninger.
Medlemsstaternes myndigheder kan drage fordel af metoder eller takster, der allerede er udarbejdet til nationale ordninger eller EU-ordninger, når de indfører forenklede omkostninger. Vi konstaterede i flere landdistriktsprogrammer49, at der blev anvendt rejsegodtgørelser eller enhedsomkostninger for personaleomkostninger fra nationale systemer. På grundlag af vores skrivebordsgennemgang af de 20 landdistriktsprogrammer konkluderer vi imidlertid, at medlemsstaternes myndigheder sjældent gør brug af erfaringer fra andre politikområder, når de udarbejder forenklede omkostninger. Vi fandt kun to eksempler på dette (jf. tekstboks 14).
Tekstboks 14
Eksempler på anvendelse af en eksisterende metode
I Toscanas landdistriktsprogram anvendes der enhedsomkostninger og faste beløb50 i forbindelse med støttede projekter, der fremmer erhvervsuddannelse og kompetenceudvikling. Landdistriktsprogrammet indeholder tre forskellige enhedsomkostninger for uddannelsesaktiviteter, som afhænger af aktiviteternes længde (under 20 timer, 21-60 timer, over 60 timer), og et fast beløb for coachingaktiviteter. Enhedsomkostningerne og det faste beløb er fastsat efter metoder, der allerede blev udarbejdet og anvendt i perioderne 2007-2013 og 2014-2020 under det regionale operationelle program om konkurrenceevne og beskæftigelse, som finansieres af Den Europæiske Socialfond.
I Cyperns landdistriktsprogram anvendes der enhedsomkostninger i forbindelse med rejse- og dagpenge fra Erasmus+ til kortvarige udvekslinger vedrørende bedriftsforvaltning inden for landbrug og skovbrug samt besøg på landbrugs- og skovbrugsbedrifter.
Medlemsstaternes myndigheder er bekymrede for Kommissionens revisioner
61Under vores revisionsbesøg nævnte flere af medlemsstaternes myndigheder, at de var usikre på, hvordan Kommissionen undersøger de forenklede omkostninger, og nogle angav dette som en hindring for anvendelse af forenklede omkostninger51. Under deres besøg i medlemsstaterne kontrollerer Kommissionens personale medlemsstaternes forvaltnings- og kontrolsystemer ved hjælp af en liste over hoved- og støttekontroller52. Vi undersøgte GD AGRI's revisionsmetode og konstaterede, at definitionerne af disse kontroller ikke var blevet ajourført i forbindelse med indførelsen af de forenklede omkostningsmuligheder. Ajourføring af Kommissionens definitioner af hoved- og støttekontroller, så de tager højde for de forenklede omkostningsmuligheder, er én måde at adressere medlemsstaternes bekymringer på. De kontroller, der er relevante for de forenklede omkostningsmuligheder, vises i figur 10.
Figur 10
Administrativ kontrol, som Kommissionen forventer udført af medlemsstaternes myndigheder i forbindelse med forenklede omkostningsmuligheder

Kilde: Revisionsretten på grundlag af interview og Kommissionens dokumentation.
I denne forbindelse har vi udarbejdet en liste over fælles sikkerhedskrav og performanceprincipper i bilag II.1 og II.2.
63Trods de ovennævnte udfordringer havde fem af de seks besøgte myndigheder i medlemsstaterne planer om fremover at anvende forenklede omkostningsmuligheder i større omfang. F.eks. ville Sverige i højere grad have anvendt faste beløb i sit oprindelige landdistriktsprogram for perioden 2014-2020, men dette tiltag blev begrænset af (det nu ophævede) krav om forhåndsgodkendelse af ordninger med forenklede omkostninger53.
Nylige ændringer af lovgivningen kan fremme anvendelsen af forenklede omkostningsmuligheder i forbindelse med udvikling af landdistrikterne
64I september 2016 foreslog Kommissionen ændringer54 af flere bestemmelser, der påvirker gennemførelsen af politikken for udvikling af landdistrikterne. I oktober 2017 enedes Rådet og Parlamentet om med virkning fra 2018 at afskaffe en bestemmelse55, der specifikt vedrørte udvikling af landdistrikterne og begrænsede anvendelsen af forenklede omkostningsmuligheder.
65De aftalte ændringer sikrer yderligere harmonisering af de regler, der gælder for de europæiske struktur- og investeringsfonde, og øger mulighederne for at anvende forenklede omkostninger. Afskaffelsen af kravet om forhåndsgodkendelse af metoder og beregninger under ELFUL kan fremme en mere udbredt anvendelse af forenklede omkostninger. Kravet om forhåndsgodkendelse betød, at ordninger med forenklede omkostninger skulle fastlægges tidligere for ELFUL end for eksempelvis Den Europæiske Socialfond. Under sidstnævnte fond er det tilstrækkeligt at fastlægge ordninger med forenklede omkostninger senest på det tidspunkt, hvor støtten tildeles, og det gælder nu også under ELFUL. Yderligere forslag med betydning for anvendelsen af forenklede omkostningsmuligheder under ELFUL drøftes stadig af Rådet og Europa-Parlamentet. De er beskrevet i tekstboks 15. Hvis de vedtages, vil de pågældende ændringer udbrede anvendelsen af forenklede omkostningsmuligheder.
Tekstboks 15
Foreslåede lovgivningsændringer kan øge mulighederne for at anvende forenklede omkostninger
De foreslåede ændringer af artikel 67 og 68 i forordning (EU) nr. 1303/2013 ville betyde:
- at loftet for faste beløb afskaffes
- at der kan udarbejdes budgetudkast fra sag til sag under alle de europæiske struktur- og investeringsfonde
- at de direkte personaleomkostninger ved en operation kan beregnes som en fast takst på op til 20 % af operationens direkte omkostninger (uden personaleomkostninger)
- at der for de resterende støtteberettigede udgifter til en operation kan anvendes en fast takst på op til 40 % af de støtteberettigede personaleomkostninger, uden at medlemsstaten skal beregne den gældende takst.
Muligheden for at basere forenklede omkostninger på et udkast til et projektbudget indebærer, at der kan fastlægges forenklede omkostninger for en individuel operation, samtidig med at støtteansøgningen vurderes. De svenske og finske myndigheder fortalte os, at de allerede havde overvejet at bruge faste beløb baseret på budgetudkast i forbindelse med flere foranstaltninger, indtil Kommissionen meddelte dem, at dette ikke var muligt under ELFUL56.
De forenklede omkostningsmuligheder har ikke ført til større fokusering på resultater
De forenklede omkostningsmuligheder flytter fokus fra fakturaer til output, men sætter ikke større fokus på resultater
67En af årsagerne til at fremme en mere udbredt anvendelse af forenklede omkostningsmuligheder er deres potentiale til at sætte øget fokus på output og resultater. Kommissionens vejledning om metoden med forenklede omkostninger henviser flere gange til denne virkning57. I de landdistriktsprogrammer, der blev udvalgt til revisionsbesøg, undersøgte vi individuelle projekter for at efterprøve, om medlemsstaternes myndigheder fokuserede deres kontrol på output eller resultater snarere end fakturaer, og om støtteberettigelsen af betalinger vedrørende forenklede omkostninger var blevet fastlagt på basis af opnåelsen af de planlagte output eller resultater. Vi sammenlignede også betalinger, der vedrørte forenklede omkostninger, og betalinger, der ikke vedrørte forenklede omkostninger.
68Vi fandt eksempler på, at projekters output og resultater bidrog til at opfylde foranstaltningernes mål (jf. eksemplet i tekstboks 16), men vi fandt ingen tegn på, at de opnåede resultater var bedre, end de ville have været, hvis man havde godtgjort de påløbne omkostninger.
Tekstboks 16
Outputbaserede betalinger i Sachsen
Sachsens landdistriktsprogram finansierer opførelse af naturstenmure på grundlag af enhedsomkostninger. Naturstenmurene har til formål at bidrage til at genoprette, bevare og øge biodiversiteten på stejle og bakkede vinmarker. Betalingerne baseres på antal m² opført mur.

© SACHSENS MILJØ- OG LANDBRUGSMINISTERIUM
Støttemodtagerne søger først om støtte, når en naturbeskyttelsesekspert har afgivet en vurdering af den miljømæssige værdi. Når projektet er afsluttet, anmelder støttemodtagerne det antal enheder (m2), der er leveret. De saksiske myndigheder aflægger besøg hos modtagerne for at kontrollere de anmeldte mængder. Myndighederne forklarede, at dette sammen med naturbeskyttelsesekspertens vurdering udgør deres metode til at sikre, at projektoutputtet bidrager til at opnå de ønskede resultater.
Forenklede omkostninger kan differentieres på grundlag af de ønskede resultater, så længe de afspejler omkostningerne, og der sikres ligebehandling af støttemodtagerne. Dette er en af flere muligheder for at sætte større fokus på resultater (andre er at anvende udvælgelseskriterier og variere "støtteintensiteten", dvs. den procentdel af et projekt, der støttes af ELFUL). Vi fandt ingen eksempler på, at dette var blevet gjort i praksis.
70Kommissionen overvåger gennemførelsen af politikken for udvikling af landdistrikterne ved hjælp af det fælles overvågnings- og evalueringssystem (CMES). CMES fastsætter indikatorer58 på EU-niveau: Rapporteringen fra medlemsstaterne skal være sammenlignelig, hvis der skal kunne foretages en meningsfuld evaluering af politikken. Indikatorerne skal afspejle de politiske mål, så vi ledte efter en sammenhæng mellem disse elementer og betalingerne som illustreret med et fiktivt eksempel i figur 11.
Figur 11
Der bør være en sammenhæng mellem mål, indikatorer og betalinger vedrørende forenklede omkostninger

Kilde: Revisionsretten.
I de fleste tilfælde kunne vi ikke fastslå en direkte forbindelse mellem betalingerne til de udvalgte projekter og indikatorerne. CMES-indikatorerne, som er fastsat på EU-niveau, sikrer reelt ikke overvågning af landdistriktspolitikkens gennemførelse på projektniveau, så det ville ikke være praktisk muligt at basere betalinger vedrørende forenklede omkostninger på dem. Med henblik på at overvåge resultaterne af politikken er der ikke desto mindre behov for, at operationer finansieret under ELFUL klart forbindes med et af dennes mål. En styrkelse af forbindelsen mellem betalinger og mål i de enkelte projekter kan bidrage til at sætte større fokus på målopfyldelse.
Kommissionen har foreslået at gå i retning af resultatbaserede betalinger
72De nyligt foreslåede ændringer af retsgrundlaget59 giver ikke blot flere muligheder for at anvende forenklede omkostninger, men indfører også en mulighed for resultatbaserede betalinger. Nærmere bestemt har Kommissionen foreslået, at der i artikel 67 i Europa-Parlamentets og Rådets forordning (EU) nr. 1303/2013 tilføjes en mulighed for finansiering, der ikke er baseret på den pågældende operations omkostninger, men på opfyldelse af betingelser angående fremskridt i gennemførelsen af programmet eller virkeliggørelsen af dets mål.
Konklusioner og anbefalinger
73Der er flere potentielle fordele ved at anvende forenklede omkostningsmuligheder. Den administrative byrde kan mindskes, da der ikke er behov for at spore hver eneste euro tilbage til den underliggende dokumentation. Støttemodtagerne indsender færre dokumenter, og medlemsstaternes myndigheder kontrollerer færre.
74Ved at basere betalingerne på output flytter de forenklede omkostningsmuligheder fokus væk fra fakturaer, men sætter ikke større fokus på resultater. Forenklede omkostningsmuligheder kan holde omkostningerne til landdistriktsprojekter under kontrol, men kun hvis de er baseret på en forsvarlig metode og på rimelige, afbalancerede og kontrollerbare beregninger. Betalinger baseret på planlagte resultater kan potentielt øge fokuseringen på performance og sætte større fokus på målopfyldelse.
75Vores revision viser, at den administrative byrde er blevet flyttet og samlet set reduceret. Forvaltningsmyndighederne forhåndsinvesterer (tid eller penge) i metodologier og beregninger, men personalet sparer tid ved kontrollen af støtteansøgninger og betalingsanmodninger, og støttemodtagerne har færre dokumenter at indsende (jf. punkt 13-18, 21, 22 og 26).
76Hvis forenklede omkostningsmuligheder anvendes effektivt, kan de holde omkostningerne til landdistriktsprojekter under kontrol. Sikring af rimelige omkostninger kræver imidlertid, at der anvendes en forsvarlig metode, så finansieringen fastsættes på det rette niveau (jf. punkt 33-38).
77Der er ikke noget retligt krav om, at metoderne eller beregningerne skal ajourføres, men i henhold til principperne for forsvarlig økonomisk forvaltning skal beregningerne være ajour, så de forenklede omkostninger afspejler de faktiske forhold.
Anbefaling 1
Kommissionen bør ajourføre sin vejledning om metoden med forenklede omkostninger, så den fastsætter centrale principper for udvikling af metoder. Disse bør omfatte:
- mindstekrav vedrørende data
- acceptable variationer i anvendte priser
- behandling af datasæt med ekstreme værdier og udsving.
Måldato for gennemførelsen: 2018.
78Kommissionen vurderer ikke metoder eller beregninger vedrørende forenklede omkostningsmuligheder i forbindelse med godkendelsen af landdistriktsprogrammerne. GD AGRI's revisorer undersøger ordninger med forenklede omkostninger under deres revisioner, hvis de udvælger betalinger afholdt under sådanne ordninger, men udvælger ikke systematisk medlemsstater eller landdistriktsprogrammer, som anvender forenklede omkostningsmuligheder. Certificeringsorganerne er funktionelt uafhængige organer, men deres rolle med hensyn til at revidere ordninger med forenklede omkostninger er ikke præciseret. Dette skaber en risiko for, at ordninger med forenklede omkostninger ikke bliver undersøgt af et uafhængigt organ (jf. punkt 40-47). I denne forbindelse kan kravene og principperne i bilag II.1 og II.2 være relevante for de organer, der anvender og kontrollerer ordninger med forenklede omkostninger, herunder certificeringsorganerne (jf. punkt 62).
Anbefaling 2
Kommissionen bør præcisere, hvem der skal kontrollere metoder og beregninger vedrørende forenklede omkostninger.
Nærmere bestemt bør Kommissionen under hensyntagen til de sikkerhedskrav, der er fastsat i bilag II.1, præcisere certificeringsorganernes rolle og i sin vejledning til certificeringsorganerne specifikt henvise til revision af ordninger med forenklede omkostninger og de tilknyttede interne kontrolsystemer.
Måldato for gennemførelsen: 2018.
79Vores revision viser, at forenklede omkostninger stadig kun udgør en marginal del af udgifterne til udvikling af landdistrikterne. Den væsentligste årsag til dette er, at det er vanskeligt at udarbejde omkostningsordninger for et stort antal uensartede projekter, aktiviteter og støttemodtagere. Dette er medvirkende til, at det kræver betydelige investeringer at udvikle metoder til beregning af forenklede omkostninger. Det er kun nyttigt at udarbejde forenklede omkostninger, hvis mange projekter ligner hinanden eller har samme type udgifter. Forenklede omkostninger er ikke velegnede til alle typer operationer og udgifter, men de kan dog bruges oftere og bedre (jf. punkt 16, 17 og 48-51). Forordningerne tillader brug af metoder og takster vedrørende forenklede omkostninger, som er udviklet på andre politikområder, men vi konstaterede, at medlemsstaterne sjældent benytter sig af denne mulighed.
80Lovgiveren kan i forordningerne fastsætte de takster og beløb, der skal benyttes til forenklede omkostninger. En særlig fordel ved disse standardiserede forenklede omkostningsmuligheder er, at medlemsstaternes myndigheder ikke behøver at udarbejde metoder eller beregninger (jf. punkt 19 og 20). Det er imidlertid vigtigt, at sådanne takster fastsættes på et forsvarligt grundlag og koordineres behørigt med godtgørelsen af udgifter på grundlag af fakturaer og anden dokumentation.
Anbefaling 3
For at fremme den korrekte anvendelse af forenklede omkostningsmuligheder bør Kommissionen
- undersøge mulighederne for yderligere udvikling af standardiserede forenklede omkostningsmuligheder, som er forsvarligt baseret
- ajourføre sine definitioner af hoved- og støttekontroller, så de tager højde for anvendelsen af forenklede omkostningsmuligheder.
Måldato for gennemførelsen: 2018.
81Kommissionen anfører øget fokus på output og resultater som en af årsagerne til anvende forenklede omkostningsmuligheder, men vi konstaterede ikke øget fokus på resultater. De forenklede omkostningsmuligheder flytter fokus fra fakturaer til output, men vi fandt ingen tegn på, at der blev opnået bedre resultater med forenklede omkostninger end med godtgørelse af påløbne omkostninger.
82De nye resultatbaserede betalinger, der blev indført med Kommissionens omnibusforslag, åbner mulighed for at foretage betalinger, der ikke er knyttet til omkostninger. Deres succes vil afhænge af Kommissionens vejledning og medlemsstaternes villighed til at anvende denne nye form for finansiering.
Anbefaling 4
Kommissionen bør undersøge mulighederne for at gå væk fra godtgørelse af omkostninger og i stedet gå i retning af godtgørelse baseret på resultater. I den forbindelse bør Kommissionen tage hensyn til erfaringerne fra indførelsen af de forenklede omkostningsmuligheder.
Måldato for gennemførelsen: 2018.
Vedtaget af Afdeling I, der ledes af Phil Wynn Owen, medlem af Revisionsretten, i Luxembourg på mødet den 7. marts 2018.
På Revisionsrettens vegne
Klaus-Heiner LEHNE
Formand
Bilag
Bilag I
Foranstaltninger under de 20 landdistriktsprogrammer, hvor der anvendes forenklede omkostningsmuligheder
| Foranstaltning | Delforanstaltning | Flandern (Belgien) | Vallonien (Belgien) | Bulgarien | Danmark | Sachsen (Tyskland) | Estland | Irland | Grækenland | Spanien | Languedoc-Roussillon (Frankrig) | Provence-Alpes-Côte d'Azur (Frankrig) | Kroatien | Toscana (Italien) | Veneto (Italien) | Cypern | Luxembourg | Nederlandene | Østrig | Finland | Sverige |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Vidensoverførsel og informationsaktioner | 1.1 | X | X | X | X | X | X | X | X | X | X | X | X | X | X | ||||||
| 1.2 | X | X | X | X | X | X | X | X | X | X | |||||||||||
| 1.3 | X | X | X | ||||||||||||||||||
| Rådgivningstjenester, bedriftsforvaltnings- og vikarordninger | 2.1 | X | X | X | |||||||||||||||||
| 2.2 | |||||||||||||||||||||
| 2.3 | X | X | |||||||||||||||||||
| Kvalitetsordninger for landbrugsprodukter og fødevarer | 3.1 | ||||||||||||||||||||
| 3.2 | X | X | X | ||||||||||||||||||
| Investeringer i fysiske aktiver | 4.1 | X | X | X | X | X | X | X | |||||||||||||
| 4.2 | X | ||||||||||||||||||||
| 4.3 | X | X | X | ||||||||||||||||||
| 4.4 | X | X | X | X | X | X | X | ||||||||||||||
| Genopretning af landbrugets produktionspotentiale efter skader som følge af naturkatastrofer og katastrofale hændelser og indførelse af passende forebyggende foranstaltninger | 5.1 | ||||||||||||||||||||
| 5.2 | |||||||||||||||||||||
| Bedrifts- og erhvervsudvikling | 6.4 | ||||||||||||||||||||
| Basale tjenesteydelser og landsbyfornyelse i landdistrikterne | 7.1 | X | X | X | X | ||||||||||||||||
| 7.2 | X | ||||||||||||||||||||
| 7.3 | X | ||||||||||||||||||||
| 7.4 | X | X | |||||||||||||||||||
| 7.5 | X | X | |||||||||||||||||||
| 7.6 | X | X | X | X | X | ||||||||||||||||
| 7.7 | X | ||||||||||||||||||||
| 7.8 | X | ||||||||||||||||||||
| Investeringer i udvikling af skovarealer og forbedring af skovenes levedygtighed | 8.1 | X | X | X | X | X | |||||||||||||||
| 8.2 | X | ||||||||||||||||||||
| 8.3 | X | X | X | ||||||||||||||||||
| 8.4 | X | X | X | X | |||||||||||||||||
| 8.5 | X | X | X | X | X | X | X | X | |||||||||||||
| 8.6 | X | X | |||||||||||||||||||
| Forpligtelser vedrørende miljø- og klimavenligt skovbrug og skovbevarelse | 15.2 | ||||||||||||||||||||
| Samarbejde | 16.1 | X | X | X | X | X | X | X | X | X | |||||||||||
| 16.2 | X | X | X | X | X | X | X | X | X | X | X | ||||||||||
| 16.3 | X | X | X | X | X | X | |||||||||||||||
| 16.4 | X | X | X | X | X | X | X | ||||||||||||||
| 16.5 | X | X | X | X | X | X | X | X | |||||||||||||
| 16.6 | X | X | |||||||||||||||||||
| 16.7 | X | ||||||||||||||||||||
| 16.8 | X | ||||||||||||||||||||
| 16.9 | X | X | X | X | X | X | |||||||||||||||
| 16.10 | X | X | X | X | |||||||||||||||||
| Risikostyring | 17.1 | X | |||||||||||||||||||
| 17.2 | |||||||||||||||||||||
| 17.3 | |||||||||||||||||||||
| Støtte til lokaludvikling under Leader (lokaludvikling styret af lokalsamfundet) | 19.1 | X | X | X | X | X | X | X | |||||||||||||
| 19.2 | X | X | X | X | X | X | X | X | X | ||||||||||||
| 19.3 | X | X | X | X | X | X | X | X | X | ||||||||||||
| 19.4 | X | X | X | X | X | X | X | X | X | X | X | X | X | ||||||||
| Teknisk bistand | 20.1 | X | X | ||||||||||||||||||
| 20.2 | X | X | |||||||||||||||||||
| Antal delforanstaltninger, hvor der anvendes forenklede omkostningsmuligheder | 21 | 6 | 13 | 4 | 12 | 14 | 1 | 1 | 9 | 10 | 9 | 6 | 1 | 7 | 6 | 0 | 14 | 21 | 18 | 17 | |
| Samlet antal delforanstaltninger i landdistriktsprogrammet, der ikke er areal- eller dyrerelaterede | 30 | 18 | 29 | 21 | 20 | 28 | 14 | 30 | 31 | 23 | 23 | 26 | 36 | 32 | 26 | 8 | 16 | 36 | 25 | 26 | |
| % af delforanstaltninger, der anvender forenklede omkostningsmuligheder | 70 % | 33 % | 45 % | 19 % | 60 % | 50 % | 7 % | 3 % | 29 % | 43 % | 39 % | 23 % | 3 % | 22 % | 23 % | 0 % | 88 % | 58 % | 72 % | 65 % | |
NB: Listen omfatter de 49 delforanstaltninger til udvikling af landdistrikterne, hvor der kan anvendes forenklede omkostningsmuligheder i perioden 2014-2020. Ingen delforanstaltninger gennemføres fuldt ud ved hjælp af forenklede omkostninger. De forenklede omkostningsmuligheder anvendes kun til specifikke typer projekter eller udgifter under de respektive delforanstaltninger.
Kilde: Revisionsretten på grundlag af oplysninger fra medlemsstaterne og de foranstaltninger, der er fastlagt i forordning (EU) nr. 808/2014.
Bilag II
1. Sikkerhed i forbindelse med forenklede omkostningsmuligheder
| Indledning: Vi drøftede disse centrale krav med de tjenestegrene i Kommissionen, der er ansvarlige for de europæiske struktur- og investeringsfonde. Kravene er relevante for alle organer, der anvender og kontrollerer forenklede omkostningsmuligheder. I hvilket omfang disse krav vil blive dækket i en konkret revision afhænger både af det udførte arbejdes omfang og af, i hvor stor udstrækning der anvendes forenklede omkostningsmuligheder i de undersøgte udgifter. | ||
|---|---|---|
| Krav | Fremgangsmåde | |
| Udformning (metode og beregninger vedrørende forenklede omkostninger) | Medlemsstaten anvender kun forenklede omkostninger, som er tilladt i henhold til EU-reglerne og de nationale regler. | Analysér EU-reglerne og de nationale regler: ●kontrollér, at den anvendte type forenklede omkostninger er i overensstemmelse med reglerne ●identificér eventuelle begrænsninger med hensyn til de typer operationer, hvor der kan anvendes forenklede omkostninger, og kontrollér, at de forenklede omkostninger anvendes til typer af operationer og omkostningskategorier, hvor det er tilladt. |
| De forenklede omkostninger fastsættes på grundlag af en af de metoder, der er tilladt i lovgivningen. | Analysér EU-reglerne og de nationale regler og identificér de metoder, der er tilladt til fastsættelse af forenklede omkostninger. Kontrollér, at de forenklede omkostninger fastsættes ved hjælp af en af de metoder, der er beskrevet i lovgivningen (f.eks. en rimelig, afbalanceret og kontrollerbar beregningsmetode, brug af eksisterende EU-ordninger eller nationale ordninger, anvendelse af specifikke satser eller metoder fra forordningerne). Hvis der anvendes specifikke satser eller metoder, som er angivet i forordningerne, er det ikke nødvendigt at kontrollere udformningen. |
|
| De forenklede omkostninger dækker kun støtteberettigede omkostninger. | Kontrollér, at metoden til fastlæggelse af de forenklede omkostninger kun omfatter omkostninger, der er støtteberettigede i henhold til EU-reglerne og de nationale regler. | |
| Dobbeltanmeldelse af omkostninger undgås i tilfælde, hvor der i forbindelse med en operation anvendes en kombination af forenklede omkostninger eller forskellige godtgørelsesmekanismer. | Kontrollér, at hver type udgifter for en støttemodtager kun kan finansieres én gang. Hvis en operation delvis finansieres på grundlag af faktiske påløbne omkostninger, kontrolleres det, at disse omkostninger ikke også dækkes af de forenklede omkostninger. Hvis der anvendes faste beløb og enhedsomkostninger til samme type operation: Kontrollér, at beregningen af det faste beløb ikke dækker de elementer, der godtgøres på grundlag af enhedsomkostninger. I forbindelse med faste takster: Kontrollér, at der findes en fyldestgørende definition af de omkostningskategorier, som taksten anvendes på, og den omkostningskategori, som godtgøres ved hjælp af den faste takst, og at der skelnes klart mellem disse. |
|
| Hvis ordninger med forenklede omkostninger er baseret på eksisterende EU-ordninger eller nationale ordninger, bør disse ordninger gælde de samme typer støttemodtagere og operationer. | Vurdér, om det er de samme typer støttemodtagere og operationer, der støttes under ordningen med forenklede omkostninger. Kontrollér dette fra sag til sag, f.eks. ved at vurdere, om den pågældende type støttemodtager ville have været støtteberettiget under den EU-ordning/nationale ordning, der anvendes som grundlag for ordningen med forenklede omkostninger. Kontrollér, at de anvendte parametre fra den eksisterende metode (f.eks. det geografiske anvendelsesområde) også gælder for de typer operationer, den vil blive anvendt til. |
|
| Beregningen af de forenklede omkostninger er rimelig: fornuftig og baseret på de faktiske forhold, ikke overdreven eller ekstrem. | Kontrollér, at medlemsstatens myndigheder har begrundet deres antagelser og de data, der anvendes til metoden og beregningen af forenklede omkostninger. | |
| Beregningen af de forenklede omkostninger er afbalanceret: den favoriserer ikke nogle støttemodtagere eller operationer frem for andre. | Analysér de forenklede omkostningers beløb eller satser og kontrollér, at de antagelser og data, der anvendes til at beregne dem, er baseret på gennemsnitlige operationer/støttemodtagere, eller - alternativt - at beløbene eller taksterne differentieres på grundlag af objektive forhold. | |
| Beregningen af de forenklede omkostninger er kontrollerbar: baseret på dokumentation, som kan kontrolleres, så længe ordningen med forenklede omkostninger er i brug. | Kontrollér, at det organ, der fastsætter de forenklede omkostninger, har bevaret tilstrækkelig dokumentation vedrørende: ●beskrivelsen af metoden (herunder de vigtigste trin i beregningen) ●kilderne til de anvendte data, herunder en vurdering af dataenes relevans og kvalitet ●selve beregningen. Foretag en stikprøvebaseret efterprøvning af de data, der er anvendt til beregningen af forenklede omkostninger og kontrollér, at der er et tilstrækkeligt revisionsspor. |
|
| Udformning - forvaltnings- og kontrolsystem (kun i relation til forenklede omkostninger) | Forvaltnings- og kontrolsystemet omfatter alle de relevante kontroller vedrørende udformningen af forenklede omkostninger. | Kontrollér medlemsstatens procedurer og vurdér, om de indeholder bestemmelser om en funktionelt uafhængig gennemgang af metodologien og beregningerne af de forenklede omkostninger. Kontrollér, at gennemgangen foretages, når det er relevant, og at den omfatter ovennævnte centrale krav. |
| Gennemførelse (betalinger baseret på forenklede omkostninger) | Forenklede omkostninger, der anvendes i praksis, er fastsat på forhånd. | Undersøg indkaldelsen af forslag og kontrollér, at den indeholder en henvisning til anvendelsen af forenklede omkostninger. Ved undersøgelsen af det dokument, der fastsætter støttebetingelserne: Kontrollér, at det anvendte beløb eller den anvendte takst blev meddelt senest i støtteafgørelsen. |
| Det er klart defineret, hvilket resultat støttemodtageren skal levere for at få en betaling baseret på forenklede omkostninger. | Kontrollér vedrørende en stikprøve af transaktioner, at de forud fastlagte aftalevilkår i det dokument, der fastsætter støttebetingelserne, klart angiver, hvilket resultat støttemodtageren skal levere for at få en betaling baseret på forenklede omkostninger. | |
| Der foretages kun betaling, hvis de forud fastlagte resultater er leveret. | Kontrollér, at de forud fastlagte resultater er leveret, og at betingelserne for at modtage støtte er opfyldt (ved fysisk inspektion eller ved indhentning af andet afgørende bevis). Med hensyn til faste beløb og enhedsomkostninger: Kontrollér, at de på forhånd fastsatte betingelser er opfyldt. Med hensyn til enhedsomkostninger: Kontrollér det faktiske antal støtteberettigede enheder. Med hensyn til finansiering efter en fast takst: Kontrollér, at det fastlagte beløb er baseret på kategorier af støtteberettigede omkostninger, der er defineret i metoden. Kontrollér de faktiske påløbne og afholdte udgifter, som taksten er anvendt på, og kontrollér, at disse er i overensstemmelse med det dokument, der fastsætter støttebetingelserne. |
|
| Metoden anvendes korrekt, og betalinger baseret på forenklede omkostninger beregnes korrekt. | Kontrollér, at beregningen af betalingen er baseret på den ordning med forenklede omkostninger, der var oprettet i overensstemmelse med de gældende regler på tidspunktet for ydelsen af støtte (hvis satsen eller beløbet for den forenklede omkostning er blevet ændret, kontrolleres det, at de korrekte satser er anvendt). Test beregningen af betalingen matematisk i en stikprøve af transaktioner (enhedsomkostninger: antal enheder ganget med enhedsomkostning; fast beløb: som fastsat i støtteafgørelsen; fast takst: % af de definerede omkostningskategorier). Hvis værdien af de omkostninger, den faste takst er anvendt på, er blevet ændret: Kontrollér, at det beløb, der er beregnet på grundlag af den faste takst, også er blevet justeret forholdsmæssigt. |
|
| Gennemførelse - forvaltnings- og kontrolsystem (kun i relation til forenklede omkostninger) | Forvaltnings- og kontrolsystemet omfatter alle de relevante kontroller vedrørende gennemførelsen af operationer med forenklede omkostninger. | Gennemgå medlemsstatens procedurer og vurdér, om de omfatter administrative kontroller af operationens gennemførelse, opfyldelsen af de fastsatte betingelser og kontrollen af enheder (enhedsomkostninger) og kategorier af støtteberettigede omkostninger (finansiering efter en fast takst). |
| De administrative kontroller, der er defineret i forvaltnings- og kontrolsystemet, fungerer effektivt. | Undersøg de administrative kontroller vedrørende en stikprøve af betalinger og kontrollér, at de blev gennemført i overensstemmelse med de kontrolprocedurer, der er defineret i forvaltnings- og kontrolsystemet. | |
Bilag II
2. Performance i forbindelse med forenklede omkostningsmuligheder
| Indledning: Denne sektion giver eksempler på principper, der kan være relevante i forbindelse med revision af performance. Andre kan udvikles afhængigt af revisionens omfang. Desuden skal der udarbejdes revisionskriterier for de enkelte principper. | ||
|---|---|---|
| Princip | Fremgangsmåde | |
| Sparsommelighed | De forenklede omkostninger er fastsat på det rette niveau. | Kontrollér for et givet output- eller resultatniveau, at de forenklede omkostninger ikke kunne være udformet eller gennemført på en måde, der ville have resulteret i væsentlig lavere omkostninger. |
| Det evalueres periodisk, om der er behov for indeksering eller ajourføring af den metode og de data, der anvendes til beregningen. | Kontrollér (ved undersøgelse af procedurer og tidligere ajourføringer eller ved forespørgsel), at medlemsstatens myndigheder periodisk evaluerer behovet for at ajourføre de antagelser, der anvendes i den metode og de data, der anvendes til beregningen. Kontrollér, at beregningerne er blevet ajourført, hvis det er relevant. Hvis ordningen med forenklede omkostninger er baseret på en eksisterende EU-ordning eller en national ordning: Kontrollér, om den metode, der blev anvendt i den oprindelige ordning, blev ændret i løbet af perioden, og hvis dette var tilfældet: Kontrollér, at ordningen med forenklede omkostninger er blevet ændret tilsvarende. |
|
| Produktivitet | Den tid og de omkostninger, som det kræver at udarbejde metoden og beregningerne, står i et rimeligt forhold til de besparelser, der opnås ved gennemførelsen i hele perioden. | Spørg om forholdet mellem de ressourcer, det har krævet at udarbejde metoden, og tidsbesparelserne under gennemførelsen. Undersøg, om anvendelsen af forenklede omkostninger i forbindelse med denne specifikke type operation, støttemodtager og/eller omkostningskategori er effektiv. |
| De administrative kontroller forenkles for at tage højde for anvendelsen af forenklede omkostninger. | Undersøg medlemsstatens procedure og tjeklister for administrative kontroller for at kontrollere: ●at de faktisk påløbne udgifter ikke kontrolleres vedrørende kategorier af udgifter, der godtgøres ved hjælp af forenklede omkostninger ●at udgifter, som attesteres over for Kommissionen, beregnes på grundlag af attesterede mængder ●at der i forbindelse med enhedsomkostninger og faste beløb fokuseres på output og resultater ●at der i forbindelse med finansiering efter en fast takst fokuseres på de støtteberettigede omkostninger, som taksten anvendes på |
|
| Effektivitet | De forenklede omkostninger har fokus på output og resultater. | Kontrollér, at de resultater, støttemodtageren skal levere for at få en betaling baseret på forenklede omkostninger, er klart knyttet til opfyldelsen af politikmål. |
Glossar
Beregning (i forbindelse med forenklede omkostningsmuligheder): Den matematiske bestemmelse af beløbet/satsen for de forenklede omkostningsmuligheder.
De europæiske struktur- og investeringsfonde: Fem EU-udgiftsinstrumenter oprettet for en syvårig budgetperiode: Den Europæiske Fond for Regionaludvikling (EFRU), Den Europæiske Socialfond (ESF), Samhørighedsfonden, Den Europæiske Landbrugsfond for Udvikling af Landdistrikterne (ELFUL) og Den Europæiske Hav- og Fiskerifond (EHFF).
Delt forvaltning: En metode til gennemførelse af EU-budgettet, hvor Kommissionen delegerer gennemførelsesopgaver til medlemsstaterne, men stadig har det endelige ansvar.
Det fælles overvågnings- og evalueringssystem (CMES): Et system udformet i samarbejde mellem Kommissionen og medlemsstaterne til at måle fremskridt og resultater vedrørende politikken for udvikling af landdistrikterne og vurdere virkningen, effektiviteten, produktiviteten og relevansen af landdistriktsstøtten.
Finansielle korrektioner: Reduktioner i de beløb, Kommissionen refunderer medlemsstaterne for aktiviteter gennemført under delt forvaltning, for at tage højde for systemsvagheder, forsinkede eller fejlagtige betalinger og andre mangler.
Finansiering efter en fast takst: En af de forenklede omkostningsmuligheder. Bruges til specifikke kategorier af støtteberettigede omkostninger, som er klart identificeret på forhånd. Beregnes ved at anvende en forud fastsat procentsats på en eller flere andre kategorier af støtteberettigede omkostninger.
Finansiering med faste beløb: En af de forenklede omkostningsmuligheder. Det fulde tilskud (som er beregnet på forhånd) betales til et projekt, når de aftalte aktiviteter er afsluttet, og/eller de aftalte output er leveret.
Finansiering med standardsatser for enhedsomkostninger: En af de forenklede omkostningsmuligheder. Standardpriser fastsættes på forhånd for bestemte mængder. De støtteberettigede udgifter beregnes ved at gange standardpriserne med de kvantificerede aktiviteter, input, output eller resultater.
Foranstaltning: En støtteordning, der har til formål at gennemføre en politik. En foranstaltning fastlægger regler for, hvilke projekter der kan finansieres, f.eks. i form af støtteberettigelses-og udvælgelseskriterier.
Forenklede omkostningsmuligheder: De tre finansieringstyper, der er defineret i artikel 67, litra b), c) og d), i forordning (EU) nr. 1303/20131: finansiering med standardsatser for enhedsomkostninger, finansiering med faste beløb, finansiering efter en fast takst.
Landdistriktsprogram: Et programmeringsdokument, der udarbejdes af en medlemsstat og godkendes af Kommissionen med henblik på at planlægge og overvåge gennemførelsen af EU's politik for udvikling af landdistrikterne på regionalt eller nationalt plan.
Metode (i forbindelse med forenklede omkostningsmuligheder): Den metode, der bruges til at beregne de forenklede omkostninger.
Operation: Et projekt, en gruppe af projekter eller en anden aktion, som er udvalgt i henhold til kriterierne for landdistriktsprogrammet, og som gennemføres af en eller flere støttemodtagere med henblik på at opfylde programmets mål.
Politikken for udvikling af landdistrikterne: En af søjlerne i den fælles landbrugspolitik, der medfinansieres af ELFUL. Politikken har til formål at styrke landdistrikterne og situationen for de personer, der bor i landdistrikter, ved at styrke landbrugs- og skovbrugssektorens konkurrenceevne, forbedre miljøet og livskvaliteten i landdistrikterne samt tilskynde til diversificering af landdistrikternes økonomi.
Standardiserede forenklede omkostningsmuligheder: Forenklede omkostningsmuligheder, der er fastsat i en forordning. Standardiserede forenklede omkostningsmuligheder kan anvendes umiddelbart af medlemsstaternes myndigheder, uden at disse behøver at begrunde de anvendte beløb eller satser ved hjælp af en metode eller en beregning.
Slutnoter
1 Europa-Parlamentets og Rådets forordning (EU) nr. 1303/2013 af 17. december 2013 om fælles bestemmelser for Den Europæiske Fond for Regionaludvikling, Den Europæiske Socialfond, Samhørighedsfonden, Den Europæiske Landbrugsfond for Udvikling af Landdistrikterne og Den Europæiske Hav- og Fiskerifond og om generelle bestemmelser for Den Europæiske Fond for Regionaludvikling, Den Europæiske Socialfond, Samhørighedsfonden og Den Europæiske Hav- og Fiskerifond og om ophævelse af Rådets forordning (EF) nr. 1083/2006 (EUT L 347 af 20.12.2013, s. 320).
2 Artikel 41, litra d), i Europa-Parlamentets og Rådets forordning (EU) nr. 1305/2013 af 17. december 2013 om støtte til udvikling af landdistrikterne fra Den Europæiske Landbrugsfond for Udvikling af Landdistrikterne (ELFUL) og om ophævelse af Rådets forordning (EF) nr. 1698/2005 (EUT L 347 af 20.12.2013, s. 487) og artikel 10 i Kommissionens gennemførelsesforordning (EU) nr. 808/2014 af 17. juli 2014 om fastlæggelse af regler for anvendelsen af Europa-Parlamentets og Rådets forordning (EU) nr. 1305/2013 (EUT L 227 af 31.7.2014, s. 18).
3 Artikel 19, stk. 1, litra a), og artikel 27 i forordning (EU) nr. 1305/2013.
4 Revisionsrettens årsberetninger om budgetgennemførelsen i regnskabsåret 2014 (punkt 1.25), 2015 (punkt 1.29) og 2016 (punkt 1.15).
5 Artikel 67, stk. 1, litra b), c) og d), i forordning (EU) nr. 1305/2013.
6 Afsnit 1.2.2 i Kommissionens vejledning om metoden med forenklede omkostninger (EGESIF_14-0017: Vejledning om metoden med forenklede omkostninger De europæiske struktur- og investeringsfonde (ESI-fondene)).
7 F.eks. Den Europæiske Fond for Regionaludvikling og Den Europæiske Socialfond.
8 Artikel 67, stk. 5, i forordning (EU) nr. 1303/2013.
9 Yderligere metoder kan fastsættes efter fondsspecifikke regler, men dette er ikke sket med hensyn til udvikling af landdistrikterne.
10 Flandern (Belgien), Danmark, Sachsen (Tyskland), De Kanariske Øer (Spanien), Languedoc-Roussillon (Frankrig), Sverige, Vallonien (Belgien), Bulgarien, Estland, Irland, Grækenland, Provence-Alpes-Côte d'Azur (Frankrig), Kroatien, Toscana (Italien), Veneto (Italien), Cypern, Luxembourg, Nederlandene, Østrig og Finlands fastland.
11 Vi udvalgte landdistriktsprogrammerne på grundlag af følgende kriterier: forenklede omkostningsmuligheder anvendt i forskelligt omfang i landdistriktsprogrammerne, forskellig dækning af forenklede omkostningsmuligheder i forskellige foranstaltninger, anvendelse af forskellige forenklede omkostningsmuligheder, blanding af nationale og regionale programmer og rimelig geografisk dækning, anvendelse af forenklede omkostningsmuligheder fra andre politikområder, programmer godkendt af Kommissionen på forskellige tidspunkter.
12 De Kanariske Øer (Spanien) og Sverige.
13 Medmindre de bruger de standardiserede forenklede omkostningsmuligheder, som er beskrevet nærmere i punkt 19.
14 Irland, Languedoc-Roussillon (Frankrig), Provence-Alpes-Côte d'Azur (Frankrig), Toscana (Italien), Luxembourg og Østrig.
15 Artikel 68, stk. 1, litra b), og artikel 68, stk. 2, i forordning (EU) nr. 1303/2013.
16 Kommissionens gennemførelsesforordning (EU) nr. 809/2014 af 17. juli 2014 om gennemførelsesbestemmelser til Europa-Parlamentets og Rådets forordning (EU) nr. 1306/2013 for så vidt angår det integrerede forvaltnings- og kontrolsystem, foranstaltninger til udvikling af landdistrikterne og krydsoverensstemmelse (EUT L 227 af 31.7.2014, s. 69).
17 I punkt 29 gives der nærmere oplysninger om kontrol af omkostningernes rimelighed, når støtten betales på grundlag af påløbne omkostninger.
18 Artikel 48, stk. 3, litra a), og artikel 48, stk. 5, i forordning (EU) nr. 809/2014.
19 Flandern (Belgien), Sachsen (Tyskland), De Kanariske Øer (Spanien), Languedoc-Roussillon, (Frankrig) og Sverige anvender faste takster for indirekte omkostninger. Danmark anvendte faste takster i 2014-2016, men siden begyndelsen af 2017 er der ikke gennemført nogen foranstaltninger, hvor indirekte omkostninger er støtteberettigede.
20 Artikel 48, stk. 2, i forordning (EU) nr. 809/2014.
21 Revisionsrettens årsberetning om budgetgennemførelsen i regnskabsåret 2016, punkt 7.39.
22 Særberetning nr. 22/2014 "Økonomisering: holde omkostningerne til tilskud til EU-finansierede landdistriktsprojekter under kontrol" ((https://www.eca.europa.eu/el/Pages/ecadefault.aspx).
23 Kun tre foranstaltninger ophørte: førtidspensionering af landbrugere og arbejdstagere i landbruget, opfyldelse af regler samt uddannelse og information.
24 Afsnit 5.2.1.3. i Kommissionens vejledning om metoden med forenklede omkostninger.
25 Bulgarien og Sverige.
26 Afsnit 5.2.1.1. i Kommissionens vejledning om metoden med forenklede omkostninger: "Forvaltningsmyndigheden skal kunne forklare og begrunde sine valg."
27 Medmindre støttemodtageren ikke kan få refunderet momsen i henhold til national lovgivning.
28 Artikel 62, stk. 2, i forordning (EU) nr. 1305/2013.
29 I december 2017 vedtog Rådet og Parlamentet forordning (EU) nr. 2393/2017, som med virkning fra 2018 afskaffer det obligatoriske krav om en erklæring fra et uafhængigt organ vedrørende forenklede omkostningsmuligheder under ELFUL.
30 Artikel 10 i forordning (EU) nr. 1305/2013.
31 Artikel 52 i Europa-Parlamentets og Rådets forordning (EU) nr. 1306/2013 af 17. december 2013 om finansiering, forvaltning og overvågning af den fælles landbrugspolitik og om ophævelse af Rådets forordning (EØF) nr. 352/78, (EF) nr. 165/94, (EF) nr. 2799/98, (EF) nr. 814/2000, (EF) nr. 1290/2005 og (EF) nr. 485/2008 (EUT L 347 af 20.12.2013, s. 549).
32 Flandern (Belgien), Danmark, Sachsen (Tyskland) og De Kanariske Øer (Spanien).
33 Artikel 52, stk. 4, i forordning (EU) nr. 1306/2013 fastsætter, at en afvisning af finansiering ikke kan vedrøre udgifter, der er afholdt mere end 24 måneder forud for den dato, hvor Kommissionen skriftligt meddeler den pågældende medlemsstat resultaterne af sin efterprøvning.
34 Artikel 14, stk. 1, i Europa-Parlamentets og Rådets forordning (EU) nr. 1304/2013 af 17. december 2013 om Den Europæiske Socialfond og om ophævelse af Rådets forordning (EF) nr. 1081/2006 (EUT L 347 af 20.12.2013, s. 470).
35 I september 2016 foreslog Kommissionen ændringer af flere bestemmelser i den såkaldte omnibusforordning (COM(2016) 605 final), der påvirker gennemførelsen af politikken for udvikling af landdistrikterne.
36 Artikel 9, stk. 1, i forordning (EU) nr. 1306/2013.
37 Certificeringsorganerne skal følge Kommissionens retningslinjer i forbindelse med udførelsen af deres vurderinger. For yderligere oplysninger jf. Revisionsrettens særberetning nr. 7/2017 "Certificeringsorganernes nye rolle i forbindelse med udgifterne til den fælles landbrugspolitik: et positivt skridt i retning af en model med én enkelt revision, men der er væsentlige svagheder, der skal afhjælpes" (http://eca.europa.eu).
38 Retningslinje nr. 1 om godkendelseskriterier, retningslinje nr. 2 om den årlige certificeringsrevision, retningslinje nr. 3 om rapporteringskrav, retningslinje nr. 4 om forvaltningserklæringen og retningslinje nr. 5 om uregelmæssigheder.
39 Vi brugte også andre kriterier ved udvælgelsen, jf. punkt 10.
40 F.eks. Flandern (Belgien), De Kanariske Øer (Spanien), Languedoc-Roussillon (Frankrig), Kroatien, Cypern, Nederlandene og Sverige.
41 F.eks. Languedoc-Roussillon (Frankrig), Kroatien, Østrig og Sverige.
42 F.eks. Danmark, Spanien, Languedoc-Roussillon (Frankrig), Provence-Alpes-Côte d'Azur (Frankrig) og Sverige.
43 Forordning (EU) nr. 1303/2013, 1305/2013 og 1306/2013.
44 GD REGIO, GD EMPL, GD MARE og GD AGRI.
45 Europa Kommissionen: Vejledning om metoden med forenklede omkostninger. De europæiske struktur- og investeringsfonde (ESI-fondene).
46 Belgien (2), Tyskland (15), Spanien (19), Frankrig (30 landdistriktsprogrammer), Italien (23), Portugal (3), Finland (2) og Det Forenede Kongerige (4).
47 Bilag I til Kommissionens gennemførelsesforordning (EU) nr. 808/2014 fastsætter følgende prioriteter for udvikling af landdistrikterne: 1) vidensoverførsel og innovation, 2) bedrifters levedygtighed og konkurrenceevne og bæredygtig skovforvaltning, 3) tilrettelæggelse af fødevarekæden, risikoforvaltning og dyrevelfærd, 4) miljø og klimaindsats, 5) ressourceeffektivitet og klimarobust lavemissionsøkonomi samt 6) social inklusion, nedbringelse af fattigdom og økonomisk udvikling.
48 Sachsen (Tyskland), De Kanariske Øer (Spanien) og Languedoc-Roussillon (Frankrig).
49 Flandern (Belgien), Languedoc-Roussillon (Frankrig), Kroatien, Nederlandene og Sverige.
50 De toscanske myndigheder indførte disse forenklede omkostninger ved deres første ændring af landdistriktsprogrammet, som de forelagde for Europa-Kommissionen i juli 2016.
51 F.eks. Danmark, Sachsen (Tyskland) og De Kanariske Øer (Spanien).
52 Kun svagheder i hovedkontroller kan føre til finansielle korrektioner.
53 Artikel 62, stk. 2, i forordning (EU) nr. 1305/2013.
54 COM(2016) 605 final (omnibusforordningen).
55 Artikel 62, stk. 2, i forordning (EU) nr. 1305/2013, som for ELFUL krævede forhåndsgodkendelse af metoder og beregninger.
56 Finland: foranstaltning 1, 7, 16 og 19; Sverige: foranstaltning 1, 2, 7, 16 og 19.
57 F.eks. siges det i afsnit 1.3 at anvendelse af forenklede omkostninger anbefales, når medlemsstaterne ønsker, at forvaltningen af ESI-fondene i højere grad fokuserer på output og resultater end på input, og i afsnit 1.2.2 nævnes det som en fordel ved forenklede omkostninger, at de beregnes "på grundlag af en på forhånd fastlagt metode, der er baseret på output, resultater eller andre omkostninger". Med hensyn til enhedsomkostninger nævnes det specifikt i afsnit 3.1, at de ud over at være procesbaserede (for gennem den bedst mulige tilnærmelse at dække de faktiske omkostninger) også kan være resultatbaserede (output eller resultat) eller defineres både på grundlag af en tilnærmelse af de faktiske omkostninger og på grundlag af resultater.
58 Bilag IV til forordning (EU) nr. 808/2014.
59 Ændringer til Europa-Parlamentets og Rådets forordning (EU, Euratom) nr. 966/2012 af 25. oktober 2012 om de finansielle regler vedrørende Unionens almindelige budget og om ophævelse af Rådets forordning (EF, Euratom) nr. 1605/2002 og forordning (EU) nr. 1303/2013 foreslået af Kommissionen i COM(2016) 605 final.
| Begivenhed | Dato |
| Revisionsplanens vedtagelse/revisionens start | 8.3.2017 |
| Officiel fremsendelse af udkastet til beretning til Kommissionen (eller en anden revideret enhed) | 23.1.2018 |
| Vedtagelse af den endelige beretning efter den kontradiktoriske procedure | 7.3.2018 |
| Modtagelse af Kommissionens (eller en anden revideret enheds) officielle svar på alle sprog | 9.4.2018 |
Revisionsholdet
Revisionsrettens særberetninger præsenterer resultaterne af forvaltningsrevisioner og juridisk-kritiske revisioner vedrørende specifikke EU-budgetområder eller forvaltningsspørgsmål. Med henblik på at opnå maksimal effekt udvælger og udformer Revisionsretten sine revisionsopgaver under hensyntagen til de risici, der knytter sig til forvaltningens resultatopnåelse eller regeloverholdelsen, de pågældende indtægters eller udgifters omfang, den fremtidige udvikling samt den politiske og offentlige interesse.
Denne forvaltningsrevision blev udført af Afdeling I - der ledes af Phil Wynn Owen, medlem af Revisionsretten - hvis speciale er bæredygtig anvendelse af naturressourcer. Revisionsarbejdet blev ledet af João Figueiredo, medlem af Revisionsretten, med støtte fra attaché Paula Betencourt, ledende administrator Robert Markus, opgaveansvarlig Charlotta Törneling og revisorerne Ioan-Alexandru Ilie, Liia Laanes, Päivi Piki og Raluca-Elena Sandu. Michael Pyper ydede sproglig støtte, og Annette Zimmerman ydede sekretariatsstøtte.
Kontakt
DEN EUROPÆISKE REVISIONSRET
12, rue Alcide De Gasperi
1615 Luxembourg
LUXEMBOURG
Tlf. +352 4398-1
Kontakt: eca.europa.eu/da/Pages/ContactForm.aspx
Websted: eca.europa.eu
Twitter: @EUAuditors
Yderligere oplysninger om EU fås på internet via Europaserveren (http://europa.eu)
Luxembourg: Den Europæiske Unions Publikationskontor, 2018
| ISBN 978-92-872-9872-0 | ISSN 1977-5636 | doi:10.2865/3970 | QJ-AB-18-009-DA-N | |
| HTML | ISBN 978-92-872-9861-4 | ISSN 1977-5636 | doi:10.2865/245495 | QJ-AB-18-009-DA-Q |
© Den Europæiske Union, 2018
Tilladelse til at anvende eller gengive fotos eller andet materiale, hvortil Den Europæiske Union ikke har ophavsretten, skal indhentes direkte hos indehaveren af ophavsretten.
SÅDAN KONTAKTER DU EU
Personligt
Der findes flere hundrede Europe Direct-informationscentre i hele EU. Find dit nærmeste center på: https://europa.eu/european-union/contact_da
Pr. telefon eller e-mail
Europe Direct er en tjeneste, der besvarer spørgsmål om EU. Kontakt Europe Direct:
- på gratisnummer: 00 800 6 7 8 9 10 11 (visse operatører tager betaling for disse opkald)
- på følgende nummer: +32 22999696 eller
- pr. e-mail: https://europa.eu/european-union/contact_da
SÅDAN FINDER DU OPLYSNINGER OM EU
Online
Oplysninger om EU er tilgængelige på alle EU’s officielle sprog på Europawebstedet: https://europa.eu/european-union/index_da
EU-publikationer
Du kan downloade eller bestille EU-publikationer gratis eller mod betaling fra EU Bookshop på: https://op.europa.eu/da/publications.
Du kan bestille flere eksemplarer af de gratis publikationer ved at kontakte Europe Direct eller dit lokale informationscenter (se https://europa.eu/european-union/contact_da).
EU-ret og relaterede dokumenter
Du kan nemt få adgang til EU’s juridiske oplysninger (herunder al EU-ret siden 1951) på alle officielle EU-sprog på EUR-Lex: http://eur-lex.europa.eu
Åbne data fra EU
EU’s portal for åbne data (http://data.europa.eu/euodp) giver adgang til datasæt fra EU. Dataene kan downloades og genanvendes gratis til både kommercielle og ikke-kommercielle formål.