 Tematsko izvješće
Potpora EU-a produktivnim ulaganjima u poduzeća – potrebno je staviti veći naglasak na trajnost
O izvješću Radi postizanja pozitivnog učinka na predmetne korisnike i regije važno je da se sredstvima EU-a ostvaruju rezultati koji će trajati i nakon završetka projekata. U razdoblju 2000. – 2013. iz EFRR-a izdvojeno je više od 75 milijardi eura za produktivna ulaganja u poduzeća. Sud je utvrdio da su znatnim dijelom projekata obuhvaćenih revizijom ostvareni rezultati koji nisu bili trajni ili koji su bili tek djelomično trajni. Sud je zaključio da glavni razlog leži u tome što Komisija i nacionalna ili regionalna tijela u upravljanju na razini programa i na razini projekata nisu stavljali dovoljan naglasak na trajnost rezultata, kako u fazi izrade operativnih programa, tako i u fazama odabira, praćenja i evaluacije. Regulatornim okvirom za razdoblje 2014. – 2020. uvedena su određena poboljšanja u pogledu trajnosti. Sud iznosi preporuke o uklanjanju utvrđenih nedostataka kako bi se povećala trajnost rezultata koji će se ostvariti budućim produktivnim ulaganjima EU-a.
 |
Sažetak
Potpora EFRR-a produktivnim ulaganjima u poduzeća
IViše od 75 milijardi eura iz Europskog fonda za regionalni razvoj (EFRR) bilo je izdvojeno za produktivna ulaganja u poduzeća u razdoblju 2000. – 2013., a više od 68 milijardi eura namijenjeno je u tu svrhu za razdoblje 2014. – 2020.
Kako je Sud proveo reviziju
IICilj revizije koju je proveo Sud bio je procijeniti je li se tim financiranjem upravljalo na način kojim se jamči trajnost ostvarenja i rezultata te utvrditi glavne čimbenike koji utječu na tu trajnost.
IIISud je ispitao 41 završeni projekt produktivnih ulaganja sufinanciran iz EFRR-a u razdoblju 2000. – 2013. u okviru osam OP-ova provedenih u Austriji, Češkoj Republici, Njemačkoj, Italiji i Poljskoj. To je obuhvaćalo preispitivanje OP-ova na kojima se temelje projekti obuhvaćeni revizijom, kao i odabira projekata, praćenja, izvješćivanja i evaluacije.
Što je Sud utvrdio
IVOpćenito gledajući, Sud je zaključio da je većina projekata obuhvaćenih revizijom ostvarila trajne rezultate. Međutim, u mnogim projektima obuhvaćenima revizijom rezultati nisu bili trajni ili su bili tek djelomično trajni, i to uglavnom zbog toga što u upravljanju potporom EFRR-a za produktivna ulaganja u razdoblju 2000. – 2013. nije stavljen dovoljan naglasak na trajnost.
VObveze u pogledu trajnosti propisane zakonodavstvom EU-a ispunjene su u svim regijama u kojima je provedena revizija. Projektima obuhvaćenima revizijom općenito su se postigla planirana ostvarenja. U većini slučajeva kupljena imovina i druga ostvarenja i dalje su postojali i bili u uporabi u vrijeme obavljanja revizije.
VIU vrijeme obavljanja revizije većinom projekata obuhvaćenih revizijom i dalje su se ostvarivali očekivani izravni rezultati, uglavnom povezani s otvaranjem radnih mjesta, poboljšanjem pristupa financiranju i zajmovima, povećanjem proizvodnje i produktivnosti. Međutim, u jednoj petini projekata rezultati ostvareni do završetka projekta nisu potrajali. Nadalje, u gotovo polovici projekata obuhvaćenih revizijom nije bilo moguće sveobuhvatno procijeniti trajnost na kraju razdoblja trajnosti jer relevantne informacije nisu uvijek bile dostupne, ili zbog toga što te informacije nisu uvijek bile prikupljene (barem ne dosljedno) ili zbog toga što relevantni dokumenti više nisu bili dostupni zbog isteka obveznog razdoblja čuvanja u arhivi.
VIIU slučajevima u kojima rezultati nisu bili trajni, za to je postojalo više razloga. Dok je u nekoliko slučajeva bilo jasno da su ti razlozi bili izvan kontrole korisnika, jer je riječ bila o vanjskim čimbenicima kao što su gospodarska kriza ili promjene u nacionalnom zakonodavstvu, u drugim slučajevima u pitanju su bili nedostatci u upravljanju. Glavni razlog bila je nedovoljna usredotočenost na trajnost na različitim razinama upravljanja sredstvima EU-a: OP-ovima se nije djelotvorno promicala trajnost; postupcima odabira nisu se dovoljno uzimali obzir uvjeti za postizanje dugoročnih rezultata; praćenje rezultata i izvješćivanje o njima nakon dovršetka projekta bili su na nezadovoljavajućoj razini, dok su pokazatelji uspješnosti bili nedovoljno kvalitetni; nedosljedno su se primjenjivale korektivne mjere koje su se poduzimale u slučaju neispunjavanja ciljnih vrijednosti ili zakonskih obveza u pogledu trajnosti, dok Komisija pri odobravanju OP-ova nije stavila dovoljan naglasak na aspekte trajnosti.
Što Sud preporučuje
VIIIRegulatorni okvir u tom je pogledu donio poboljšanja za razdoblje 2014. – 2020. Ipak, potrebne su daljnje mjere kako bi se ostvarila trajnost rezultata u tom programskom razdoblju i poboljšala izrada relevantnih programa u pogledu trajnosti u razdoblju nakon 2020. Stoga Sud iznosi sljedeće preporuke:
- države članice trebale bi promicati ostvarivanje trajnih rezultata produktivnih ulaganja koji se financiraju iz EFRR-a na razini izrade operativnih programa, i to na sljedeće načine:
- većim stavljanjem naglaska na utvrđivanje i ublažavanje rizika za ostvarenje trajnih rezultata
- boljom analizom potreba različitih vrsta poduzeća, uključujući potrebu za javnim financiranjem, kako bi se izbjegao učinak mrtvog tereta.
- Tijekom procesa odobrenja OP-ova Komisija bi trebala posvetiti posebnu pozornost načinu na koji države članice rješavaju pitanje trajnosti ostvarenja i rezultata.
- Države članice trebale bi poboljšati svoje postupke odabira i svoje kriterije kako bi se vodilo računa o riziku od učinka mrtvog tereta i kako bi se potpora pružala samo onim projektima produktivnih ulaganja koji imaju potencijal za postizanje odgovarajućih dugoročnih rezultata.
- Države članice trebale bi obavljati prikladno i redovito praćenje i izvješćivanje:
- uporabom prethodno definiranih i relevantnih pokazatelja ostvarenja rezultata, kao i pokazatelja za mjerenje dugoročnih rezultata na razini OP-ova, uz istodobno održavanje prihvatljivog broja pokazatelja
- uspostavom postupaka praćenja i izvješćivanja koji bi se primjenjivali nakon završetka projekta i tijekom čitavog razdoblja trajnosti i koji bi trebali biti opisani u sporazumima o bespovratnim sredstvima
- poboljšanjem prikupljanja i uporabe relevantnih podataka.
- Komisija i države članice trebale bi voditi računa o tome da se u okviru ex post evaluacija na razini OP-a ili na razini EU-a različiti aspekti trajnosti ostvarenih rezultata na kraju razdoblja trajnosti i nakon njega ocjenjuju na sustavniji način. Rezultati evaluacije trebali bi se iskoristiti za izradu budućih programa potpore EU-a poduzećima.
- Komisija bi trebala zajamčiti da države članice dosljedno primjenjuju jasne korektivne mjere, uključujući mehanizme povrata, u onim slučajevima u kojima projekti nisu u skladu sa zakonskim obvezama u pogledu trajnosti koje je propisao EU.
- U slučajevima u kojima su države članice postavile obvezujuće ciljne vrijednosti na razini projekta, trebale bi uspostaviti jasne korektivne mjere i dosljedno ih primjenjivati.
Uvod
Produktivna ulaganja i potpora poduzećima iz EFRR-a
Ciljevi politike EU-a
01U svrhu unaprjeđenja svojeg gospodarstva Europska unija već 15 godina ulaže posebne napore u povećanje produktivnosti, poduzetništvo, konkurentnost, rast, zapošljavanje i inovacije. Potpora za poslovna ulaganja u europskim regijama sastavni je dio dviju vodećih strategija EU-a:
- Lisabonske strategije iz 2000.1, kojoj je cilj bio učiniti EU „najkonkurentnijim i najdinamičnijim gospodarstvom na svijetu koje se temelji na znanju i koje je sposobno za održiv gospodarski rast s većim brojem boljih radnih mjesta te većom socijalnom kohezijom” i
- Strategije Europa 2020.2, kojoj je od 2010. cilj poticati rast i zapošljavanje u okviru različitih vodećih inicijativa, jedna od kojih je usredotočena na industrijsku politiku za poboljšanje poslovnog okruženja, s posebnim naglaskom na MSP-ove.
Potpora EFRR-a poduzećima
02Strategije EU-a za europske regije provode se kombiniranjem nacionalnih i europskih strukturnih fondova (od 2014.: europski strukturni i investicijski fondovi ili ESIF). Najvažniji od tih fondova, Europski fond za regionalni razvoj (EFRR), pruža izravna ulaganja u poduzeća različitih vrsta i veličina.
03U razdoblju 2000. – 2013. uredbe kojima je bio uređen EFRR3 propisivale su da fondovi trebaju doprinositi financiranju produktivnih ulaganja kako bi se u okviru mjera kojima se također potiče lokalni i regionalni razvoj otvarala i očuvala održiva radna mjesta. Komisija produktivno ulaganje definira kao ulaganje u fiksni kapital i nematerijalnu imovinu poduzeća koji se trebaju upotrijebiti za proizvodnju robe i usluga, doprinoseći time stvaranju bruto kapitala i zapošljavanju. Te su mjere u prvom redu, ali ne isključivo, namijenjene potpori MSP-ovima.
04Područje primjene EFRR-a u razdoblju 2014. – 2020. u načelu je ograničeno na potporu otvaranju i očuvanju održivih radnih mjesta u MSP-ovima. Međutim, u iznimnim slučajevima velika poduzeća mogu biti korisnici produktivnih ulaganja pod uvjetom da to obuhvaća suradnju s MSP-ovima i da se time doprinosi jačanju istraživanja, tehnološkog razvoja i inovacija ili podupire prelazak na gospodarstvo s niskom razinom emisije ugljika4.
Za produktivna ulaganja iz EFRR-a izdvaja se znatna financijska potpora
05Planira se da će izravna potpora iz EFRR-a za poduzeća i inovacije u razdoblju 2000. – 2020. iznositi gotovo 143 milijarde eura. To znači da je privatni sektor općenito iskoristio otprilike jednu trećinu ukupnog iznosa sredstava EFRR-a. Slika 1. prikazuje dodjelu sredstava za produktivna ulaganja u razdoblju 2000. – 2020., a pojedinosti za svaku državu članicu iznesene su u prilogu I. Ovisno o državama članicama i regijama, stope sufinanciranja iz EFRR-a općenito su se kretale u rasponu od 25 % (u razmjerno bogatim regijama) do 85 % (u siromašnijim regijama).
Slika 1
Dodjela sredstava EFRR-a za produktivna ulaganja u razdoblju 2000. – 2020.

Izvor: Europska komisija.
Podijeljeno upravljanje programima EFRR-a
06Projekte u okviru strukturnih fondova zajednički se sufinancira sredstvima iz proračuna EU-a i sredstvima nacionalnih ili regionalnih tijela. Financiranje projekta podliježe pravilima i uvjetima djelomično utvrđenima na razini EU-a, a djelomično na razini država članica. Na taj se način podijeljeno upravlja tim sredstvima. U okviru upravljanja EFRR-om upravljačka tijela izrađivala su operativne programe (OP-ove), upravljala provedbom OP-ova, uspostavljala i vodila svoje sustave upravljanja i kontrole te podnosila Komisiji godišnja izvješća o provedbi. U okviru svakodnevnog upravljanja ta su tijela bila odgovorna za odabir projekata i za njihovo praćenje, provedbu, provjeru i evaluaciju5.
07Komisija je izdala smjernice za izradu OP-ova, zatim ih je podržala i nadgledala uspostavu i rad sustava upravljanja i kontrole u državama članicama. Osobito je pratila provedbu OP-ova, uglavnom s pomoću izvješća o provedbi koja su joj dostavile države članice i sudjelovanjem u odborima za praćenje. Osim toga, mogla je zatražiti posebne informacije (uključujući podatke upravljačkih tijela o odabiru projekata) u bilo kojem trenutku do konačnog zaključivanja programa.
Trajnost rezultata projekta
Pojam trajnosti
08Za potrebe ove revizije trajnost se definira kao sposobnost projekta da ostvarene koristi očuva još dugo vremena nakon svojeg završetka. Glavni pokazatelj toga da su se projektom postigla trajna ostvarenja i rezultati kontinuirani je priljev neto koristi od tog projekta nakon njegova završetka, ne samo tijekom propisanog razdoblja trajnosti nego i nakon njega (vidi odlomke 12. – 15.). Sufinancirana produktivna ulaganja trebala bi donositi financijski i ekonomski povrat troškova, povećavati proizvodnju, produktivnost, zapošljavanje, konkurentnost i poduzetništvo te poboljšavati inovacije. Operacijama za koje se daje potpora također se trebaju pružati dugoročne koristi regijama u kojima su smještene.
09U kontekstu ove revizije ostvarenja se trebaju tumačiti kao ono što je ostvareno projektom (aktivnosti, usluge, rad projektnih objekata, znanje i vještine). Rezultati su promjene za izravne korisnike na kraju njihova sudjelovanja u intervenciji (npr. povećanje proizvodnje, produktivnosti, prodaje, prometa ili izvoza; poboljšanje poduzetništva ili konkurentnosti; uvođenje novih proizvoda ili usluga; otvaranje ili očuvanje dugoročnih radnih mjesta), kao i pozitivni učinci projekata u obuhvaćenim regijama.
10U nekim prethodnim izvješćima Suda6 istaknuti su rizici koji se odnose na trajnost infrastruktura koje se financiraju sredstvima EU-a, uključujući probleme s dugoročnim očuvanjem ostvarenja i rezultata projekta. Zbog nedovoljne trajnosti i nedovoljnog pridavanja pozornosti tom aspektu upravljanja projektom može se smanjiti djelotvornost javnih intervencija.
11Jamčenje trajnosti zahtijeva pouzdanu analizu i strategiju u fazi oblikovanja programa ili projekta. Važne pripremne mjere mogu se poduzeti već u fazi planiranja kako bi se utvrdilo što je to što se dugoročno želi postići i dugoročno očuvati financiranjem određenog ulaganja. Za to je potrebno provoditi prikladno praćenje tijekom životnog ciklusa projekta i nakon njega. Također su potrebne stabilne institucije i korisnici iz privatnog sektora koji jamče djelotvornu potporu upravljanju za kontinuirane operacije tijekom ekonomskog vijeka trajanja projekta. Prema studiji Europskog parlamenta7, zanimanje javnog sektora u okviru strukturnih i kohezijskih fondova za pitanje trajnosti tek je ograničeno te su, slijedom toga, dostupni samo nepotpuni podatci o trajnosti rezultata projekata sufinanciranih iz EFRR-a.
Regulatorni okvir
12Uredbom EU-a o EFRR-u utvrđuju se zakonske obveze u pogledu trajnosti. Općenito govoreći, tom se Uredbom od poduzeća zahtijeva da ostvarenja projekta / imovinu kupljenu u okviru projekta zadrže pet godina (ili iznimno tri godine za MSP-ove8 ako obuhvaćena država članica tako odluči) kako bi se izbjegao povrat sredstava dodijeljenih za sufinanciranje iz EFRR-a. S obzirom na to da se takva propisana trajnost primjenjuje samo na ostvarenja / kupljenu imovinu i da podrazumijeva razdoblje od najviše pet godina, razlikuje se od prethodno objašnjenog pojma trajnosti koji se upotrebljava za potrebe ove revizije.
13S vremenom je obveza u pogledu dužine razdoblja trajnosti postala stroža. Tijekom razdoblja 2000. – 2006. upravljačka tijela morala su vratiti odgovarajuća sredstva dodijeljena za sufinanciranje iz EFRR-a i obavijestiti Komisiju ako je projekt bio bitno prilagođen9 u roku od pet godina od datuma odluke o dodjeli bespovratnih sredstva. U razdoblju 2007. – 2013.10 postojale su slične zakonske obveze, ali se taj petogodišnji rok više nije računao od datuma odluke o dodjeli bespovratnih sredstava nego od datuma dovršetka projekta. Osim toga, uvedena je kazna za poduzeća koja su preselila proizvodnu djelatnost unutar država članica ili iz jedne u drugu državu članicu.
142010. godine područje primjene obveze u pogledu trajnosti svedeno je na operacije koje se sastoje od ulaganja u infrastrukturu ili isključivo produktivnih ulaganja. Osim toga, kako bi se korisnicima olakšao teret u razdoblju nakon gospodarske krize, uvedena je iznimka od tih obveza u slučaju prekida proizvodne djelatnosti na temelju neprijevarnog stečaja11.
15Važna promjena u vezi sa zakonskim obvezama u pogledu trajnosti u razdoblju 2014. – 2020. za ESIF bila je uvođenje strožeg početnog datuma računanja razdoblja trajnosti koji je mogao biti ili datum završnog plaćanja za projekt ili datum utvrđen u odluci o dodjeli državne potpore. Osim toga, sredstva za sufinanciranje koje pruža EU moraju se vratiti ako se proizvodna djelatnost premjesti izvan EU-a u roku od 10 godina, osim ako je korisnik MSP12. Logika intervencije za produktivna ulaganja u okviru EFRR-a i aspekti koji se odnose na trajnost dodatno su pojašnjeni u prilogu II.
Opseg revizije i revizijski pristup
16Revizijom provedenom od srpnja 2016. do lipnja 2017. nastojalo se odgovoriti na pitanje je li se projektima EFRR-a za produktivna ulaganja u poduzeća upravljalo na način kojim se jamči trajnost ostvarenja i rezultata.
17U prvom dijelu ovog izvješća analizira se trajnost ostvarenja, a u drugom dijelu trajnost rezultata (izravnih i neizravnih). Sud je procijenio trajnost na kraju propisanog razdoblja trajnosti i u vrijeme obavljanja revizije. U trećem dijelu Sud je utvrdio glavne razloge nedovoljne trajnosti u pogledu produktivnih ulaganja, kao i dobru praksu na koju je naišao tijekom obavljanja revizije. U tom pogledu ispitana je uloga odgovornih tijela u državama članicama i Komisije. To je obuhvaćalo preispitivanje OP-ova na kojima se temelje projekti obuhvaćeni revizijom, kao i preispitivanje praćenja i evaluacije projekata te izvješćivanja o njima. U posljednjem dijelu donosi se analiza mogućih poboljšanja u pogledu trajnosti u programskom razdoblju 2014. – 2020. Sud je također ispitao promjene uvedene u uredbama o ESIF-u za razdoblje 2014. – 2020. kako bi se povećao potencijal za trajnost rezultata.
18Ispitan je 41 završeni projekt produktivnih ulaganja sufinanciran iz EFRR-a u okviru osam OP-ova u Austriji, Češkoj Republici, Njemačkoj, Italiji i Poljskoj provedenih u razdoblju 2000. – 2013., čije razdoblje trajnosti završava u razdoblju 2006. – 2018. Svi su projekti prethodno već obuhvaćeni revizijom u kontekstu izjave o jamstvu za usklađenost s regulatornim zahtjevima. Odabrani su na temelju veličine uzorka iz prethodne revizije provedene u predmetnim državama članicama i na temelju njihove financijske veličine. Većina projekata odnosila se na ulaganja u imovinu za poduzeća iz različitih sektora proizvodnje (npr. proizvodi od čelika ili kamena, autodijelovi, sanitarna oprema, industrijski sustavi) iz energetskog sektora (ugljen, obnovljivi izvori energije) i iz turističkog sektora (hoteli). Neki od njih obuhvaćali su ulaganja u istraživanje i razvoj. Vrijednost projekata kretala se od 0,1 do 91,7 milijuna eura. Korisnici su obično bila mala do srednja poduzeća. Popis projekata obuhvaćenih revizijom i OP-ova u okviru kojih su ti projekti financirani iznesen je u prilogu III.
Opažanja
Ostvarenja projekata obuhvaćenih revizijom uglavnom su bila trajna
19Za projekte obuhvaćene revizijom Sud je prvo provjerio jesu li sva očekivana ostvarenja postignuta kako je planirano. Zatim je procijenjeno jesu li ostvarenja doista zadržana na svojim izvornim lokacijama te je provjereno jesu li napuštena, u potpunosti ili djelomično, tijekom zakonski obvezujućeg razdoblja trajnosti (tri ili pet godina), tj. razdoblja u kojem se ne smiju prodati i u kojem se odgovarajuće gospodarske djelatnosti ne smiju premjestiti unutar ili izvan EU-a. Sud je također provjerio jesu li korištena na istoj proizvodnoj lokaciji, osim ako nisu zamijenjena imovinom koja je najmanje iste tržišne vrijednosti i koja je kupljena na trošak korisnika projekta.
20U svim regijama EU-a u kojima se provodila revizija uvjeti u vezi s propisanom trajnošću koji su se primjenjivali u OP-ovima općenito su bili u skladu s relevantnim uredbama EU-a13. Sud je samo u jednom od svih projekata obuhvaćenih revizijom utvrdio da su uvedene bitne prilagodbe ili promjene u prirodi vlasništva ili da je došlo do prekida proizvodne aktivnosti do kraja razdoblja trajnosti.
21Ispitanim su projektima nakon njihova dovršetak uglavnom postignuta očekivana ostvarenja.14 Ostvarenja su obično bila kupnja objekata za izradu ili proizvodnju robe, kao što su proizvodne hale i proizvodne linije, uključujući strojeve i opremu koji se upotrebljavaju u različitim industrijskim sektorima (npr. u prehrambenom sektoru, kemijskom sektoru, sektoru plastike i metala, sanitarne opreme, autodijelova, energetskih postrojenja ili postrojenja obnovljive energije ili njihovim dijelovima). Poduzeća u uslužnom ili turističkom sektoru također su dobila bespovratna sredstva, npr. potporu za tiskare i obnovu ili izgradnju hotela. U okviru 1. opisana su ostvarenja triju projekata obuhvaćenih revizijom, a pojedinosti o svakom projektu mogu se pronaći u prilogu III.
Okvir 1.
Primjeri ostvarenja projekata
Projekt br. 4. (OP za Gradišće/Austrija) – Nabava sustava za premazivanje prahom u MSP-u koji se bavi proizvodnjom uredskog namještaja
Ukupan trošak ulaganja: 1 milijun eura.
Iznos bespovratnih sredstava: 0,15 milijuna eura, od kojih 0,13 milijuna eura iz EFRR-a.
Projekt se provodio od kolovoza 2007. do ožujka 2008.
Glavno ostvarenja projekta bila je kupnja opreme za lasersko rezanje i sustava za premazivanje prahom za proizvodnju visokokvalitetnih premaza s površinama izrazito otpornima na ogrebotine, udare i koroziju.
Projekt br. 20. (OP za Sasku/Njemačka) – Novoosnovani MSP postavlja novi pogon za proizvodnju te istraživanje i razvoj za inovativno testiranje i certificiranje novih proizvoda u sektoru hidraulike
Ukupni troškovi ulaganja: 6,2 milijuna eura.
Iznos bespovratnih sredstava: 2,8 milijuna eura, od kojih 1,4 milijuna eura iz EFRR-a.
Projekt se provodio od ožujka 2009. do veljače 2012.
Ostvarenje projekta bilo je novoosnovano poduzeće koje nudi ispitivanje, certificiranje i druge različite usluge trećim poduzećima koja namjeravaju razvijati i prodavati nove proizvode visoke tehnologije u sektoru hidraulike.
Projekt br. 8. (regionalni OP za Češku Republiku) – Obiteljsko poduzeće u turističkom gradu revitalizira neiskorišteno područje i gradi hotel
Ukupni troškovi ulaganja: 2,9 milijuna eura.
Iznos bespovratnih sredstava: 1 milijuna eura, od kojih 0,8 milijuna eura iz EFRR-a.
Projekt se provodio od srpnja 2008. do rujna 2009.
Ostvarenja projekta bili su novi hotelski kompleks sa 160 kreveta i certifikacija smještajnih objekata u Češkoj Republici. Radovi izgradnje obuhvaćali su revitalizaciju neiskorištenog područja u središtu grada.
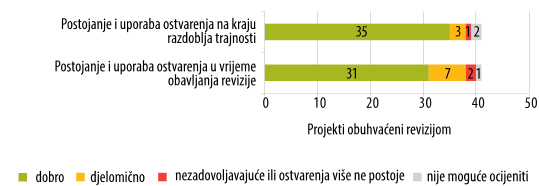
Općenito govoreći, na kraju propisanog razdoblja trajnosti utvrđeno je da na proizvodnim lokacijama postoji imovina. Imovina nije prodana i gospodarske aktivnosti poduzeća nisu premještene. U većini slučajeva ona je prikladno održavana i djelotvorno korištena u skladu s potrebama poduzeća tijekom razdoblja trajnosti (vidi sliku 2.). Samo u jednom slučaju15 objekt nije bio u pogonu, i to zbog stečaja. U još tri slučaja16 imovina (proizvodna oprema, računala, softverski programi) nije bila potpuno u uporabi ili proizvodne linije nisu radile jer ih njihovi vlasnici nisu održavali, nisu uzeli u obzir razvoj poslovanja u relevantnim sektorima ili promjene u relevantnom zakonodavstvu o energiji.
Slika 2
Postojanje i uporaba ostvarenja projekta na kraju razdoblja trajnosti i u vrijeme obavljanja revizije
Izvor: Analiza Suda na temelju podataka koje su dostavila upravljačka tijela ili korisnička poduzeća.
Isto tako, u vrijeme terenskih posjeta revizora Suda imovina je i dalje bila u uporabi u 31 projektu. U devet slučajeva17 imovina uopće nije bila u uporabi ili je djelomično bila u uporabi ili je zamijenjena drugom opremom nakon isteka propisanog razdoblja trajnosti, koje je za MSP-ove obično samo tri godine nakon završetka projekta. Moguće je da je takvo poduzetničko ponašanje potaknuto opravdanim razlozima kao što je zamjena strojeva ili IT sustava zbog trošnosti ili amortizacije, ili posjedovanje suvremenije opreme barem iste tržišne vrijednosti ili pak promjena relevantnog zakonodavstva o energiji. Na primjer, u jednom od projekata18, oprema je zamijenjena odmah nakon isteka propisanog razdoblja trajnosti zbog velikih operativnih troškova.
Većina projekata obuhvaćenih revizijom dala je trajne rezultate, ali jedna petina njih nije
24Sud je prvo provjerio jesu li projekti obuhvaćeni revizijom po svom završetku ostvarili očekivane izravne rezultate. Zatim je analizirao situaciju u vrijeme revizije kako bi procijenio jesu li vlasnici projekata te rezultate očuvali što je dulje moguće kako bi ostvarili najveće moguće koristi dugo nakon završetka projekta. Pritom su uzeti u obzir i gospodarska situacija poduzeća u odnosu na situaciju na tržištu kojem pripadaju njihove djelatnosti i drugi vanjski čimbenici koji mogu utjecati na moguće koristi. Kriteriji za procjenu detaljno su objašnjeni u prilogu IV.
Trajnost izravnih rezultata bila je dobra u gotovo polovici projekata obuhvaćenih revizijom
25Sud je provjerio je li se projektima obuhvaćenima revizijom nastojalo postići različite izravne rezultate, kao što su poboljšanje pristupa financijskim sredstvima, povećanje proizvodnje i produktivnosti, otvaranje radnih mjesta, povećanje prodaje, prometa ili izvoza, poboljšanje ugleda poduzeća, uvođenje novih proizvoda ili usluga, kao i ostale rezultate (npr. poboljšanje suradnje s drugim institucijama kako bi se poboljšala inovativnost i konkurentnost) na temelju informacija raspoloživih upravljačkim tijelima19. Sud je procijenio trajnost izravnih rezultata na kraju razdoblja trajnosti i u vrijeme obavljanja revizije na temelju informacija koje su prikupili korisnici (vidi sliku 3.).
Slika 3.
Trajnost izravnih rezultata projekata

Izvor: Analiza Suda na temelju podataka koje su dostavila upravljačka tijela ili korisnici projekta.
Do isteka propisanog razdoblja trajnosti (za projekte obuhvaćene revizijom to je bilo od 2006. do 2018. godine20), i samo na temelju dostupnih informacija o praćenju, rezultati su u cijelosti postojali (i tijekom cijelog razdoblja trajnosti) u 14 projekata, a djelomično u sedam projekata (vidi sliku 3.). Međutim, za gotovo polovicu projekata (19) ta procjena nije bila moguća jer upravljačka tijela nisu prikupila potrebne podatke o praćenju (vidi i odlomke 73. – 75.) ili jer relevantni dokumenti više nisu bili dostupni zbog isteka obveznog razdoblja čuvanja u arhivi (u projektima u okviru OP-a Apulija i OP-a Gradišće).
27Sud je utvrdio tek nekoliko primjera u kojima je praćenjem omogućeno detaljnije prikupljanje podataka o rezultatima projekta. Na primjer, upravljačko tijelo zaduženo za OP u Poljskoj pratilo je i procjenjivalo postizanje rezultata projekata na temelju različitih financijskih pokazatelja i pokazatelja uspješnosti, kao što su prihodi, vrijednost robe proizvedene kao rezultat projekta, smanjenje emisija i sl.21 Isto tako, za šest drugih projekata u Saskoj i Donjoj Saskoj22, mjerilo se povećanje prometa izvan regije i povećanje izvoza.
28Međutim, s obzirom na to da se većina upravljačkih tijela usredotočila isključivo na otvaranje radnih mjesta (jedan od glavnih ciljeva za OP-ove), ona nisu prikupljala informacije o drugim relevantnim (gospodarskim) koristima koje su projekti možda donosili. Stoga sveobuhvatna procjena stvarnih ostvarenja projekata i njihove trajnosti nije uvijek bila izvediva samo na temelju informacija o praćenju.
29Tijekom terenskog posjeta revizora Suda i na temelju dodatnih informacija koje su dostavili korisnici i upravljačka tijela, Sud je utvrdio da su izravni rezultati bili trajni u 21 projektu, djelomično trajni u 11 projekata, dok su u osam projekata bili nezadovoljavajući ili nisu bili trajni uopće23 (detalji su uvršteni u prilog III.).
30Kao sekundarna korist u okviru projekata poduzećima korisnicima omogućeni su restrukturiranje ili modernizacija proizvodne imovine, prilagodba ili diversifikacija portfelja proizvoda i poboljšanje produktivnosti, a stoga i profitabilnosti, te im se time pomoglo da zauzmu svoj položaj na tržištu. U okviru 2. opisan je primjer projekta u kojem su ostvareni planirani trajni rezultati. Druga sekundarna korist, prema podatcima korisničkih poduzeća, bilo je poboljšanje ugleda i, kao posljedica toga, veća vjernost kupaca.
Okvir 2.
Primjer projekta s trajnim izravnim rezultatima
Projekt br. 17. (OP za Donju Sasku / Njemačka) – MSP preuzima i ulaže u proizvodni pogon za veganske prehrambene proizvode kojemu je prijetilo zatvaranje
Ukupni prihvatljivi troškovi ulaganja: 10 milijuna eura.
Iznos bespovratnih sredstava: 1,6 milijuna eura, uključujući 1,1 milijuna eura iz EFRR-a.
Broj otvorenih radnih mjesta:
- u trenutku završetka projekta – u siječnju 2011.: 68 stalnih radnih mjesta (u usporedbi s 61 planiranim radnim mjestom),
- u lipnju 2016.: 81 radno mjesto.
Ako se uzmu u obzir samo bespovratna javna sredstva, poduzeće je uložilo manje od 20 000 eura po očuvanom ili novootvorenom radnom mjestu. Nadalje, postojeća radna mjesta u poduzeću koje je preuzelo korisničko poduzeće nisu se mogla očuvati nakon postupaka pokrenutih zbog nelikvidnosti.
Drugi ostvareni izravni rezultati:
- pristup financiranju, uključujući zajmove
- povećanje produktivnosti i proizvodnje
- povećanje prometa i prodaje u drugim regijama, kao i izvoza
- diversifikacija palete proizvoda
- novi klijenti i proširenje baze klijenata
- bolji ugled poduzeća.
U nekim slučajevima24 korisnici su imali korist od boljeg pristupa financiranju i zajmovima. To im je omogućilo da budu ambiciozniji u svojim ulaganjima te da u konačnici ostvaruju bolje rezultate. Uz subvencioniranu imovinu dodatna ulaganja provedena su i upotrebom vlastitih sredstava poduzeća. Prema tvrdnjama nekih korisnika obuhvaćenih revizijom, projekti su znatno poboljšali njihovu dugoročnu gospodarsku održivost. U nekoliko slučajeva25 općenito teški tržišni uvjeti ili teške posljedice gospodarske krize doveli su neka poduzeća na rub nesolventnosti. U takvim slučajevima, prema tvrdnjama korisnika, projekti su imali ključnu ulogu u omogućavanju komercijalne aktivnosti tih poduzeća (vidi primjere u okviru 3.).
Okvir 3.
Primjeri projekata koji su poduzećima pomogli prevladati teška gospodarska razdoblja
Projekt br. 37. (OP za Poljsku) – Kupnja opreme: softver za programiranje i strojevi za proizvodnju
Ukupan trošak ulaganja: 0,3 milijuna eura.
Iznos bespovratnih sredstava: 0,1 milijuna eura iz EFRR-a.
Provodio se od siječnja 2007. do svibnja 2008.
Poduzeće je specijalizirano za proizvodnju plastičnih igračaka i metalnih dijelova za automobilsku industriju. Projekt je pomogao:
- osigurati pristup dodatnim financijskim sredstvima: poduzeću je na temelju bespovratnih sredstava odobren bankarski zajam za financiranje cijelog projekta
- i modernizirati procese oblikovanja i proizvodnje poduzeća.
Na taj je način poduzeće moglo:
- prevladati osobito teške gospodarske probleme
- diversificirati svoj portfelj proizvoda i bazu klijenata (uključujući u inozemstvu)
- i otvoriti 24 nova radna mjesta.
2016. godine gospodarski pokazatelji poduzeća (promet, broj zaposlenika) pokazivali su povoljne rezultate.
Projekt br. 11. (OP za Češku Republiku) – Projekt štednje energije: ugradnja novog sustava grijanja u proizvodnom poduzeću
Ukupan trošak ulaganja: 0,2 milijuna eura.
Iznos bespovratnih sredstava: 0,2 milijuna eura, uključujući 0,1 milijuna eura iz EFRR-a.
Provodio se od veljače 2009. do listopada 2010.
Projekt je doprinio zaštiti okoliša jer su uštede energije dovele do smanjenja emisija CO2.
Projekt je bio pravodoban i pomogao je poduzeću prevladati vrlo teško gospodarsko razdoblje.
Ujedno je doprinio gospodarskoj aktivnosti i razvoju regije.
U vrijeme obavljanja revizije poduzeće je i dalje imalo te rezultate.
Međutim, u otprilike jednoj petini projekata obuhvaćenih revizijom izravni rezultati nisu bili trajni, a u otprilike četvrtini projekata bili su samo djelomično trajni
32Kao što je prikazano u odlomku 29., u vrijeme posjeta revizora na terenu u 19 projekata utvrđeni su problemi u pogledu trajnosti: u osam projekata (jedna petina projekata obuhvaćenih revizijom) rezultati nisu bili trajni (katkad nisu trajali ni do kraja razdoblja trajnosti26 ili su trajali samo kratko nakon isteka razdoblja trajnosti27), a u 11 projekata bili su samo djelomično trajni (vidi primjere u okviru 4.). Bez obzira na to, na tržištima koja se brzo razvijaju inovativni projekti (npr. projekt br. 1.) podrazumijevaju veći rizik za trajnost, što ne znači da takvi projekti ne zaslužuju sredstva EU-a.
Okvir 4.
Primjeri projekata koji nisu ostvarili trajne rezultate
Projekt br. 14. (OP za Češku Republiku) – Izgradnja centra za osposobljavanje
Ukupni troškovi ulaganja: 1,4 milijuna eura.
Ukupan iznos bespovratnih sredstava: 0,6 milijuna eura, uključujući 0,5 milijuna eura iz EFRR-a.
Projekt se provodio od ožujka 2009. do ožujka 2011.
Cilj projekta: dobiti prikladan prostor za osposobljavanje osoblja i poslovnih partnera korisnika.
U trenutku završetka projekta: izgrađen je centar za osposobljavanje s nekoliko prostorija koji se održavao takvim do kraja razdoblja trajnosti.
Ubrzo nakon isteka razdoblja trajnosti: zgrada je prenamijenjena u uredsku zgradu za osoblje poduzeća, što je bila stvarna potreba korisnika. Jedna prostorija i dalje je namijenjena za osposobljavanje (sa stopom popunjenosti od samo 20 % u vrijeme obavljanja revizije).
Nove zgrade namijenjene za uredske prostorije izričito su bile neprihvatljive za javno financiranje u vrijeme odabira projekta.
Projekt br. 35. (OP za Poljsku) – Postavljanje postrojenja za suizgaranje biomase od 200 MW
Ukupni troškovi ulaganja: 2,3 milijuna eura.
Ukupan iznos bespovratnih sredstava: 1,1 milijun eura, uključujući 0,8 milijuna eura iz EFRR-a.
Projekt se provodio od listopada 2006. do kolovoza 2007.
Projekt je započet u razdoblju kada se u okviru nacionalnih subvencija pružala znatna financijska potpora za obnovljive izvore energije. Kupljena oprema bila je u uporabi osam godina (dulje od propisanog razdoblja trajnosti). Međutim, izmjenom Zakona o obnovljivim izvorima energije iz 2016. potpora je ograničena na taj oblik energije. Kao posljedica toga, korisnik je 2016. iskoristio samo 16 % ukupnog kapaciteta postrojenja.
Postrojenje je već prestalo proizvoditi obnovljivu energiju prije provedbe revizije.
Projekt br. 26. (OP za Italiju) – Uspostava računalnog centra
Ukupni troškovi ulaganja: 9,8 milijuna eura.
Ukupan iznos bespovratnih sredstava: 6,8 milijuna eura, uključujući 3,5 milijuna eura iz EFRR-a.
Projekt se provodio od ožujka 2005. do veljače 2008.
Cilj projekta: izgraditi suvremeni računalni centar za pružanje usluga cijeloj regiji i zajamčiti suradnju s drugim računalnim centrima, industrijom i javnim tijelima u Italiji i inozemstvu.
Centar je izgrađen i koristio se za različite istraživačke aktivnosti. Suradnja između projektnih partnera nije trajala dulje od jedne godine nakon završetka projekta.
Glavni razlozi zašto se projektom nije zajamčila trajnost rezultata bili su promjena njegovih poslovnih prioriteta i teška financijska situacija jednog od partnera.
U fazi odabira provedbeno tijelo navelo je oba ta rizika za trajnost, ali to nije spriječilo odabir projekta za financiranje iz EFRR-a.
S obzirom na to da nije bilo daljnjeg ulaganja u nadogradnju temeljne imovine (sama računala), ona u vrijeme revizije više nije bila u uporabi.
U trima slučajevima28 postojali su opravdani razlozi za to što nije postignuta trajnost ili su povezani uzroci bili izvan kontrole korisnika, npr. kretanja na tržištima ili nacionalno zakonodavstvo. Međutim, u drugih pet slučajeva29 nepostojanje trajnosti prouzročeno je nedostatcima u upravljanju ili drugim problemima s kojim su se ta poduzeća susretala. Osim toga, za jedan projekt30 nije bilo moguće procijeniti trajnost zbog promjene vlasništva korisničkog poduzeća.
34Zajednička značajka OP-ova u okviru kojih su se provodili projekti obuhvaćeni revizijom bilo je otvaranje i očuvanje radnih mjesta u postojećim i novim poduzećima poboljšanjem produktivnosti, profitabilnosti i inovacija. Taj se pokazatelj upotrebljavao te su uspostavljene odgovarajući ciljne vrijednosti u 29 projekata od ukupno 41 (za više pojedinosti vidi prilog III.). Za drugih 12 projekata informacije o rezultatima projekta nisu bile potpune ili je njihov glavni cilj bio riješiti pitanja u vezi s okolišem i prenamijeniti stare industrije, tako da zapošljavanje u tim slučajevima nije bilo prioritet i stoga se nije mjerilo.
35U pogledu otvaranja radnih mjesta, osim obveza u pogledu trajnosti koje su propisane zakonodavstvom EU-a, nacionalnim se odredbama (u relevantnim slučajevima) od poduzeća korisnika zahtijevalo da u okviru sporazuma o bespovratnim sredstvima otvore određen broj novih radnih mjesta ili očuvaju postojeću razinu zaposlenosti. Ta radna mjesta morala su se popuniti ili barem trajno biti otvorena i oglašavati se do isteka razdoblja trajnosti.
36Općenito govoreći, iako nisu svi projekti do svojeg završetka dosegnuli predviđene ciljne vrijednosti u pogledu radnih mjesta, rezultati su ipak relativno zadovoljavajući. Kao što je prikazano u prilogu V., do završetka projekta zaposlenost se u prosjeku povećala za 7,7 % u 41 projektu obuhvaćenom revizijom: 66,4 % u MSP-ovima i 3,7 % u većim poduzećima. Ali zbog gospodarske su krize u većini poduzeća provedeni postupci restrukturiranja te je Sud utvrdio da su otvorena radna mjesta često ukinuta nakon završetka projekta (vidi i prilog V.). Na primjer, u okviru OP-a za Poljsku, u projektu br. 41. u poduzeću korisniku provedeno je nekoliko restrukturiranja povezanih s optimizacijom postupaka proizvodnje koji su zajedno rezultirali znatnim smanjenjem zapošljavanja. U okviru OP-a za Gradišće, u jednom projektu radna mjesta nisu očuvana nakon isteka razdoblja trajnosti, a jedan drugi korisnik otišao je u stečaj. Do sredine 2016. broj zaposlenika u prosjeku se povećao za 1 % u MSP-ovima, u usporedbi sa situacijom u trenutku završetka projekta, ali se smanjio za 6 % u većim poduzećima (vidi i prilog V.).
37U slučajevima u kojima su upravljačka tijela za svako otvoreno radno mjesto bila uspostavila gornju granicu za bespovratna sredstva bilo je izglednije da će bespovratna sredstva (mjerena kao ukupni trošak ulaganja po stvorenom radnom mjestu) biti veća. Ako bi korisnici premašili gornju granicu, više nisu mogli dobiti bespovratna sredstva. Stoga su korisnici bili prisiljeni posvetiti više pozornosti veličini svojih ulaganja. Međutim, Sud je utvrdio da su se takve gornje granice upotrebljavale samo u dva OP-a u Njemačkoj.
38Kad je riječ o gospodarskom stanju analiziranih poduzeća korisnika, dva su poduzeća31 prestala s radom. Osim toga, u vrijeme obavljanja revizije ukupno 19 drugih poduzeća (vidi prilog III.) suočavalo se s izazovima u pogledu svojeg budućeg gospodarskog stanja, npr. restrukturiranje ili balansiranje duga ili opadanje proizvodnje.32 Naposljetku, u nekim slučajevima budući poslovni izgledi poduzeća ovisili su o ishodima istraživačkih projekata u tijeku i njihovoj sposobnosti stvaranja dodatnog kapitala.33
Neizravne rezultate teško je mjeriti i povezati s financiranjem
39Samo poduzeća registrirana i smještena u regijama prihvatljivima za dobivanje sredstava iz EFRR-a mogla su se prijaviti za tu financijsku potporu.34 Stoga se produktivnim ulaganjima ujedno trebaju omogućavati šire koristi za predmetnu regiju (neizravni rezultati). Takve koristi mogu uključivati povećanje zapošljavanja, poduzetništva i konkurentnosti u regiji, kao i poboljšanje ekoloških uvjeta, inovacija i bolje stope preživljavanja poduzeća. U svrhu ostvarenja gospodarske kohezije, drugi je važan cilj izbjeći premještanje gospodarske djelatnosti izvan regije podrijetla. Projekti također trebaju imati potencijalni učinak prelijevanja, npr. povećanje poslovanja za lokalne dobavljače ili pružatelje usluga koji imaju poslovne odnose s poduzećem korisnikom ili povećanje njihovih vještina ili baze znanja pružanjem poslovnih savjeta ili mogućnosti za umrežavanje.
40Takvi neizravni rezultati nisu navedeni kao strateški cilj ni u jednom OP-u obuhvaćenom ovom revizijom. Nadalje, ni jedan od projekata obuhvaćenih revizijom nije imao takve neizravne rezultate kao izričite operativne ciljeve. Bez takvih operativnih ciljeva ili povezanih pokazatelja na razini projekta nije moguće objediniti te informacije kako bi se neizravni rezultati izmjerili na regionalnoj razini. Uzročne veze između ulaganja u privatni sektor koja financira EU i regionalnog razvoja bilo je teško utvrditi bez sustavnog mjerenja i izvješćivanja upravljačkih tijela o učincima prelijevanja za regije.
41Na razini projekta, ostvarenje i trajnost neizravnih rezultata samo je po sebi teško utvrditi. Na primjer, bilo je teško dokazati uzročne veze između projekata EU-a i njihovih učinaka na zapošljavanje na regionalnoj razini. Doprinosi ciljevima kohezijske politike kao što su inovacije, umrežavanje i razmjena znanja (vidi odlomak 4.) javljali su se samo u rijetkim slučajevima kada su projekti obuhvaćali suradnju i umrežavanje s institucijama visokog obrazovanja.
42Bez obzira na to, broj ispitanih projekata doprinio je neizravnim rezultatima. Na primjer, projekti čiji su izravni rezultati bili barem donekle trajni (vidi odlomke 26. – 31.) isto su tako stvarali gospodarske ili socijalne koristi za lokalne zajednice ili regije u kojima su smješteni, uključujući preko lokalnih dobavljača ili pružatelja usluga. Stalna radna mjesta i radna mjesta za kvalificirane radnike otvorena su tim ulaganjima, koja su ujedno dovela do dodatne gospodarske aktivnosti u regiji. Drugi neizravni rezultati bili su: smanjenje onečišćenja, otpada i buke35, veća energetska učinkovitost36, revitalizacija neiskorištenih područja37 i veći promet izvan regije ili veći izvoz38. Nadalje, u mnogim su slučajevima regije ostvarile veće prihode od poreza zahvaljujući ulaganjima.
43Međutim, u rijetkim slučajevima u kojima su se doprinosi neizravnim rezultatima mogli utvrditi, oni nisu uvijek bili trajni. Na primjer, dionici u regiji Apulija utvrdili su da su strukturni nedostatci u MSP-ovima, i njihova općenito mala veličina, prepreka regionalnom razvoju i otvaranju radnih mjesta.39 Da bi to prevladali, u okviru jedne od mjera OP-a uveden je preduvjet da podnositelji prijave projekta, osim velikih poduzeća, moraju osnovati konzorcij s drugim MSP-ovima da bi se prijavili za financijska sredstva iz EFRR-a, u nadi da će konzorcij nastaviti s radom nakon završetka projekata. Međutim, u dva projekta obuhvaćena revizijom taj cilj nije ostvaren zbog pomanjkanja predanosti relevantnih partnera ciljevima projekta i umjetne prirode konzorcija (vidi okvir 5.).
Okvir 5.
Primjeri neizravnih rezultata projekta koji nisu trajni
Projekti br. 29. i 31. (OP za Apuliju/Italija) – Projekti koje je proveo konzorcij MSP-ova
U okviru jedne mjere OP-a, radi jačanja MSP-ova kako bi im se omogućilo da u većoj mjeri pridonose pokretanju gospodarskog rasta, MSP-ovim je dopušteno da se prijavljuju isključivo kao konzorcij.
Projekt br. 29.: ukupni troškovi ulaganja iznosili su 25 milijuna eura.
Iznos bespovratnih sredstava: 16 milijuna eura, uključujući 8 milijuna eura iz EFRR-a.
Projekt br. 31.: ukupni troškovi ulaganja iznosili su 5 milijuna eura.
Iznos bespovratnih sredstava: 3 milijuna eura, uključujući 1,5 milijuna eura iz EFRR-a.
Svaki projekt imao je dva partnera: vodeće poduzeće i drugo poduzeće koje je imalo sporednu ulogu. Nakon završetka projekta ta su druga poduzeća ili zadržala svoju sporednu ulogu ili više nisu bila aktivna na tržištu.
Konzorciji bi se raspustili u određenom trenutku nakon završetka projekta ili tijekom provedbe.
To pokazuje da su konzorciji umjetno stvoreni kako bi se zajamčila prihvatljivost za projekt. Zbog toga se nisu se postigle koristi za regiju, osobito gospodarski rast i dodatna radna mjesta.40
Izrada programa, odabir i praćenje projekata u kojima se nije stavljalo dovoljno naglaska na trajnost
44Može postojati mnogo razloga zašto se trajni rezultati projekta ostvaruju (ili ne ostvaruju) i mnogo praksi koje utječu na njihovo ostvarenje. Takvi razlozi mogu se utvrditi na razini projekta i na strateškoj razini (ili razini programa/OP-a).
Promicanje trajnosti pri izradi OP-ova nije bilo na zadovoljavajućoj razini
45Procjene Suda temeljile su se na dobroj i lošoj praksi promicanja trajnosti u OP-ovima, uključujući razmatranje relevantnih rizika. Sud je također ispitao u kojoj su mjeri upravljačka tijela analizirala potrebe poduzeća u odgovarajućim regijama, kao i poteškoće na tržištu na koje su ta poduzeća naišla (tzv. „nefunkcioniranje tržišta”). Naposljetku, Sud je ispitao kako su se ispunjavale zakonske obveze u pogledu trajnosti.
46Sud je čak i na razini strateškog planiranja utvrdio različite nedostatke kojima bi se moglo objasniti zašto znatan udio projekata obuhvaćenih revizijom nije ostvario trajne/dugoročne rezultate ili ih je ostvario samo djelomično. Pri uspostavi OP-ova upravljačka tijela općenito nisu posvetila dovoljnu pozornost podupiranju trajnosti odgovarajućim mjerama politike i uvjetima koji nisu obuhvaćeni zakonskim obvezama (vidi odlomak 12.).
Trajnost nije bila jedan od prioriteta u OP-ovima
47Do 2013., osobito u programskog razdoblju koje je završavalo 2006., u OP-ovima se nije stavljao naglasak na trajnost rezultata. Iako to nije jedna od zakonskih obveza, ni u jednom od OP-ova obuhvaćenih revizijom nije se navela potreba za time da se utvrdi ostvaruju li se programima ulaganja trajni rezultati. Iako su OP-ovi obuhvaćali šire ciljeve gospodarskog razvoja, kao što su povećanje zapošljavanja i poboljšanje regionalne konkurentnosti, u njima nije naglašena važnost dugoročnih rezultata. Trajnost nije bila cilj ni u OP-ovima ni u drugim strateškim dokumentima te nije postojao pokazatelj za njezino mjerenje.
48Ni u OP-ovima ni u drugim planskim dokumentima u vezi s programima sektorske potpore poduzećima nije bilo spomena rizika za postizanje trajnosti rezultata projekta, a samim time njima nisu bile predviđene ni nikakve mjere za ublažavanje tih rizika. Nadalje, u tim dokumentima strateškog planiranja nisu točno navedeni ni željeni neizravni rezultati za regije ni drugi mehanizmi za njihovo mjerenje (vidi i odlomke 40. – 43.).
49Nacionalna tijela nisu prikupljala statističke podatke o stopama opstanka poduzeća koja dobivaju potporu EU-a ili o razlozima zašto rezultati projekata nisu trajni. Ona nisu provodila komparativne analize uspjeha poduzeća koja se financiraju javnim novcem u odnosu na ona koja ne primaju nikakvu potporu. Stoga nacionalna tijela nisu imala važne informacije pri osmišljavanju različitih programa za promicanje poslovanja u okviru OP-ova.
50Glavni cilj Komisije u osiguravanju sufinanciranja iz EFRR-a za mjere potpore poduzećima bio je gospodarski učinak, dok je trajnost rezultata ulaganja bila samo sporedni aspekt. Stoga je glavna briga Komisije u pogledu trajnosti bila da se ispune obveze propisane zakonodavstvom EU-a. Komisija upravljačkim tijelima nije pružila smjernice o odabiru i izradi projekata, niti im je u kakvom drugom obliku pružila potporu za promicanje trajnosti rezultata.
Procjene potreba bile su nedostatne, a stvarna potreba za javnim financiranjem nije ispravno utvrđena
51Trajnost upućuje na to da se javno financiranje upotrebljava za projekte koji najbolje mogu pridonijeti ciljevima OP-ova. Procjene potreba doprinose ukupnoj trajnosti jer one omogućuju prepoznavanje aktivnosti/poduzeća koji su najrelevantniji za postizanje ciljeva postavljenih u OP-ovima, kao i poduzeća kojima su javna sredstva najpotrebnija, za koje nije moguće pronaći druga tržišna rješenja ili za koje tržišni uvjeti nisu povoljni za privlačenje privatnih ulaganja koja bi odgovarala njihovim potrebama („nefunkcioniranje tržišta”). Ako korisnici nisu imali istinsku potrebu za javnom potporom, nego bi bili donijeli istu odluku i bez potpore, postoji veći rizik od učinka mrtvog tereta. Isto tako, što bi manje korisnika kojima je stvarno potrebno javno financiranje dobilo tu potporu, to bi ukupna trajnost bila manja.
52Iako su OP-ovi obuhvaćenih revizijom sadržavali određene elemente procjene potreba, ni jedna od njih, kao ni relevantne ex ante evaluacije koje su prethodile OP-ovima, nije sadržavala detaljne analize stvarnih potreba poduzeća (npr. potrebe velikih u odnosu na potrebe malih poduzeća) u relevantnim regijama u smislu potpore za ulaganje. Prije oblikovanja mjera potpore za poduzeća nisu provedene detaljne ankete, namjenska istraživanja ili slične pripremne aktivnosti kako bi se utvrdile potrebe najosjetljivijih sektora. Osobito su bile nedostatne procjene potreba u pogledu potpore poduzećima u relevantnom austrijskom, talijanskom i poljskom OP-u.
53U nekoliko slučajeva (OP-ovi u Saskoj i Donjoj Saskoj, a u određenoj mjeri i češki i talijanski OP) početna situacija poduzeća u dotičnim regijama opisana je relativno sveobuhvatno, uključujući posebna ograničenja s kojima su se suočila u ulaganju i otvaranju dodatnih radnih mjesta. Drugi OP-ovi nisu imali jasne regionalne planove za ublažavanje tih ograničenja, npr. poboljšanje pristupa financiranju, iskorištavanje privatnog financiranja, povećanje proizvodnje, prometa, izvoza i produktivnosti te uvođenje novih proizvoda. Nadalje, nisu postojali planovi u kojima se opisuje kako bi EFRR dodao vrijednost ostvarivanjem dugoročnijih promjena u poslovnom sektoru, uključujući dublje postupke restrukturiranja potrebne istodobno s gospodarskim učincima na zapošljavanje ili poslovnu konkurentnost.
54Nadalje, u OP-ovima nisu jasno bile utvrđene stvarne potrebe poduzeća za javnim financiranjem, kao ni nefunkcioniranje tržišta u različitim regijama. Iz tog razloga nije bilo valjanih objašnjenja zašto određena poduzeća trebaju dobiti sredstva EU-a za ulaganje u imovinsku osnovicu (npr. na temelju sektora, veličine, poslovnog potencijala ili stupnja inovativnosti). Osim za češki središnji OP, ni za jedan od OP-ova obuhvaćenih revizijom nije pruženo opravdanje kojim se dokazuje prihvatljivost velikih poduzeća za sufinanciranje sredstvima iz EFRR-a.
55Upravljačka tijela pretpostavila su da se gotovo sva poduzeća u regijama s ciljem konvergencije ili drukčije strukturno nerazvijenim regijama suočavaju s nefunkcioniranjem tržišta i da im je stoga potrebna javna potpora za ulaganja, što nije nužno slučaj. Nadalje, OP-ovi i projekti ulaganja nisu se gotovo uopće bavili slučajevima nefunkcioniranja tržišta, osim (mogućim) kapitalnim ograničenjima ili pristupom zajmovima, dok se MSP-ovi suočavaju s drugim nepogodnostima41 u usporedbi s velikim poduzećima. Zanemarena je potreba za time da se javnom intervencijom kombinira financijska pomoć s nefinancijskom potporom (npr. u obliku dijagnostike, savjetovanja ili pristupa specijaliziranoj infrastrukturi).
56Komisija nije riješila rizik od učinka mrtvog tereta u pogledu fondova EU-a pri odobravanju OP-ova obuhvaćenih revizijom, na primjer isticanjem takvih rizika u OP-ovima ili pružanjem smjernica o tome kako odabrati relevantne projekte. Nekoliko OP-ova osiguralo je sredstva EFRR-a uz postojeće nacionalne ili regionalne programe dodjele bespovratnih sredstava kojima se podupiru poduzeća. Na temelju dugoročnog iskustva u državama članicama, tim programima dodjele bespovratnih sredstava obično su se pružala značajna ulaganja. Međutim, to što su se nacionalna i privatna ulaganja nadopunjavala sredstvima EU-a nije značilo da će ona vjerojatno dovesti do većeg broja ili bolje kvalitete projektnih prijava u konkurenciji. Nadalje, financiranjem sredstvima EU-a nije se potaknula bolja trajnost rezultata projekata izvan onoga što je obuhvaćeno zakonskim obvezama (npr. uvođenjem obveze učinkovitijih kontrola i izvješćivanja ili uvođenjem strožih uvjeta) jer takvo financiranje nije bilo povezano s ciljem ostvarenja dugoročnih rezultata.
Stavljanje naglaska na zakonske obveze u pogledu trajnosti
57Države članice bile su odgovorne i za pravilno izvršenje zakonskih obveza u pogledu trajnosti koje je propisao EU. Komisija je bila odgovorna za praćenje uloženih napora država članica i jamčenje usklađenosti s pravom EU-a. U državama članicama obuhvaćenima revizijom pravila o trajnosti rezultata projekata bila su ograničena na pravila propisana pravom EU-a (vidi prilog VI.).
58Komisija i upravljačka tijela smatrali su da je dovoljno ispuniti zakonske obveze u pogledu trajnosti.42 Na temelju tog pristupa prihvatili su OP-ove iz programskog razdoblja 2000. – 2006. i programskog razdoblja 2007. – 2013., ne propisujući pritom strože uvjete za promicanje dugoročnih rezultata, kao što je, po potrebi, produljenje razdoblja trajnosti izvan minimalnog razdoblja propisanog uredbama.43
59Naposljetku, uz nekoliko iznimaka, upravljačka tijela nisu u sporazume o bespovratnim sredstvima uvela ključne uvjete povezane s postizanjem dugoročnih rezultata. U većini sporazuma o bespovratnim sredstvima tek su se ponavljale obveze propisane zakonodavstvom EU-a. U njima se nisu navodili djelotvorniji uvjeti kojima bi se promicala trajnost uvjeta, npr. nisu uspostavljene ključne obvezujuće ciljne vrijednosti u pogledu zapošljavanja i ciljne vrijednosti u pogledu razina proizvodnje i produktivnosti ili konkurentnosti i inovacija, koje bi se trebale zadržati u točno određenom razdoblju.
Nedovoljna usredotočenost na trajnost pri odabiru projekata
60Kada je riječ o postupcima odabira u okviru OP-ova, analizirana je važnost projekata za ciljeve OP-ova te je ispitano jesu li postojali i jesu li se primjenjivali kriteriji koji bi se mogli povezati s trajnošću. Isto tako, Sud je provjerio jesu li se uzeli u obzir drugi aspekti važni za trajnost rezultata, kao što su inovacije ili izbjegavanje učinka mrtvog tereta.
61Činjenica da su, općenito gledajući, projekti obuhvaćeni revizijom bili u skladu s općim ciljevima OP-ova dobar je pokazatelj toga da su u okviru postupaka odabira odabrani upravo relevantni projekti. Međutim, u fazi odabira ni jedan od OP-ova obuhvaćenih revizijom nije u dovoljnoj mjeri davao prednost ostvarenju trajnih rezultata. U prijavama ili dokumentima o postupcima odabira osobito su se rijetko navodili rizici za dugoročne rezultate projekata i mjere njihova ublažavanja. Često se nisu navodili ni rizici u pogledu mrtvog tereta.
62Iako su se kriteriji za odabir obično sastojali od niza ciljeva i ciljnih vrijednosti (kao što je podizanje imovinske osnovice poduzeća, povećanje poslovnog potencijala i konkurentnosti, otvaranje novih radnih mjesta ili očuvanje postojećih), projektne prijave nisu dobivale dodatne bodove na temelju toga što su ti projekti imali potencijal za ostvarenje dugoročnih rezultata. Umjesto toga, upravljačka tijela su, poprilično neambiciozno, procjenjivala samo potencijal koji su ti projekti imali u smislu zadržavanja ciljnih vrijednosti u zakonski propisanom roku od 3 do 5 godina nakon završetka projekta. Upravljačka tijela nisu procijenila potencijalne dugoročne gospodarske rezultate projekata u fazi odabira.
63Isto tako, u većini slučajeva inovativnost je u ispitanim OP-ovima bila jedan od glavnih ciljeva za produktivna ulaganja. Međutim, pri ocjenjivanju projektnih prijava gotovo se nije obraćala pozornost na stupanj inovativnosti projekata. Često se potpora dodjeljivala razmjerno jednostavnim industrijskim procesima za koje je postojao veći rizik da će biti kratkog vijeka te se stoga nisu ostvarivali trajni rezultati. Utvrđeno je ukupno osam projekata44 u okviru OP-ova u Italiji, Saskoj i Češkoj Republici u kojima su korisnici uložili u procese inovativne industrije ili proizvode. Prakse EU-a pokazuju da se korisnike potiče da stvaraju proizvode koji su drukčiji, inovativni i nude dodanu vrijednost kako bi se zajamčila trajnost njihovih projekata. Projekti s velikim potencijalom za inovativnost i konkurentnost održiviji su.
64Rizik od učinka mrtvog tereta nije se uzimao u obzir pri odabiru projekata jer upravljačka tijela nisu razmatrala sposobnost privatnih subjekata da sami financiraju projekte ili snose veći udio troškova.
65Na primjer, na postojanje učinka mrtvog tereta može upućivati činjenica da je voditelj projekta već bio započeo projekt prije nego su mu dodijeljena bespovratna sredstva, što je bio slučaj u šest projekata obuhvaćenih revizijom. U takvim slučajevima postoji rizik da bi se projekt pokrenuo i bez potpore ili da su voditelju projekta bespovratna sredstva obećana prije procjene projekta.
66Do učinka mrtvog tereta može doći i u slučajevima kada je korisnik dobio bespovratna sredstva EU-a u nekoliko navrata, i to u razmaku od samo nekoliko godina, a odbor za odabir to nije uzeo u obzir. To je bio slučaj u 15 projekta obuhvaćenih revizijom od njih ukupno 41. Nekoliko korisnika dobilo je bespovratna sredstva iz EFRR-a u nekoliko navrata u relativno kratkom roku, a da nisu bili podvrgnuti provjeri financijske sposobnosti za svaki od zahtjeva45.
67Naposljetku, Sud je utvrdio da je osam projekata obuhvaćenih revizijom46 moglo biti završeno u sličnom opsegu i sličnom vremenskom roku da su se iskoristila isključivo vlastita sredstva poduzeća ili da se dogovorio bankovni zajam bez uporabe bespovratnih sredstava (vidi sliku 4.). To je posebno bio slučaj kada su poduzeća bila dio korporativne grupe. Takva uporaba javnih sredstava dovela je do smanjenja potrebnih privatnih ulaganja. Nadalje, što je odobrena veća stopa sufinanciranja, to je učinak mrtvog tereta veći. Primjeri projekata koji su dobili bespovratna sredstva usprkos tome što nisu naišli na poteškoće na tržištu (tzv. „nefunkcioniranje tržišta”) prikazani su i u okviru 6.
Slika 4
Bi li projekti bili provedeni bez bespovratnih sredstava EU-a?

Izvor: Analiza Suda na temelju podataka koje su dostavila upravljačka tijela ili korisnici projekta.
Okvir 6.
Primjeri projekata koji nisu naišli na poteškoće na tržištu
Projekt br. 19. (OP za Sasku /Njemačka) – Proširenje proizvodnog pogona (izgradnja proizvodne hale i nabava specijaliziranih strojeva i postrojenja)
Ukupni troškovi ulaganja: 21,6 milijuna eura.
Ukupan iznos bespovratnih sredstava: 5,4 milijuna eura, uključujući 4,1 milijun eura iz EFRR-a.
Projekt se provodio od listopada 2011. do listopada 2013.
Projekt je bio uspješan u pogledu poticanja rasta poduzeća u Saskoj i otvaranja stabilnih radnih mjesta.
Međutim, u vrijeme planiranja i oblikovanja ulaganja u razdoblju 2007. – 2008. nije bilo osobitih slučajeva nefunkcioniranja tržišta ili nedostatka sredstava koji je bilo potrebno popuniti javnim bespovratnim sredstvima. Poduzeće je dosegnulo svoj puni proizvodni kapacitet u Saskoj te je za širenje poslovanja moralo provesti dodatna ulaganja.
Kako je to poduzeće bilo dio veće skupine trgovačkih društava, ta je strateška ulaganja moglo provesti vlastitim sredstvima ili uzimanjem zajmova.
Projekti br. 29. i 31. (OP za Apuliju) – Tiskara i proizvođač zrakoplovnih dijelova, ukupni trošak ulaganja za sve projekte iznosio je 30,5 milijuna eura, uključujući 9,8 milijuna eura iz EFRR-a
Ukupni troškovi ulaganja: 25,1 milijun eura i 5,4 milijuna eura.
Ukupan iznos bespovratnih sredstava: 16,6 milijuna eura (uključujući 8,3 milijuna eura iz EFRR-a) i 3 milijuna eura (1,5 milijuna iz EFRR-a).
Za ta dva projekta nisu postojale očite poteškoće na tržištu.
Korisnici su bili ili dio vodeće nacionalne skupine ili konzorcija MSP-ova i uživali su stabilan položaj na tržištu. Prihodi korisnika povećali su se tijekom godina koje su prethodile projektnoj prijavi.
S obzirom na njihovu financijsku situaciju i konsolidirani položaj na tržištu, ta poduzeća korisnici mogla su dobiti bankovne zajmove za financiranje projekata.
Nema pokazatelja, a praćenje projekata nije dovoljno usredotočeno na trajnost rezultata
68Osim jamčenja da su projekti provedeni u skladu s njihovim očekivanim opsegom, proračunom i vremenskim rokom, važno je da se upravljanje i mehanizmi praćenja usredotoče na ostvarenje rezultata u trenutku završetka projekta i naknadnu trajnost tih rezultata. Relevantnim pokazateljima, praćenjem i izvješćivanjem potrebno je zajamčiti ne samo da poduzeća korisnici poštuju zakonske obveze u pogledu trajnosti nego i da vode računa o rezultatima i, ako je moguće, dalje ih razvijaju.
Nedostatak pokazatelja
69U OP-ovima iz razdoblja 2000. – 2006. pokazatelji nisu definirani ili su definirani na neujednačen način. Međutim, u sljedećem razdoblju Komisija je od upravljačkih tijela tražila da uvedu temeljne pokazatelje ostvarenja i rezultata. Međutim, ti se pokazatelji nisu odnosili na dugoročne rezultate. Upravljačka tijela birala su pokazatelje na temelju strategija OP-ova i vrste bespovratnih sredstava te nisu omogućivala usporedbu ostvarenja u svim regijama.
70Neki od pokazatelja ostvarenja nisu bili dovoljno određeni, nego su bili više općenito oblikovani u relevantnim dokumentima s obzirom na projekte iz programskog razdoblja 2000. – 2006. i programskog razdoblja 2007. – 2013. Pokazatelji rezultata također su bili uglavnom nezadovoljavajuće definirani, odnosno njima se nije utvrdilo što se nastoji ostvariti programima potpore.47 Nepostojanje relevantnih, kvalitativnih i mjerljivih pokazatelja za mjerenje ostvarenja i rezultata onemogućio je sveobuhvatnu procjenu učinaka projekta (vidi primjere u okviru 7.). Čak i kad su se pokazatelji rezultata u određenoj mjeri odnosili na izravne i neposredne ciljeve projekata, ni jedan od njih nije se upotrebljavao za mjerenje trajnosti rezultata, aktivnosti ili djelovanja projekata (vidi i odlomak o praćenju projekata u nastavku). Iako ja važno imati uspostavljene pokazatelje uspješnosti, mora se voditi računa o izbjegavanju njihova nepotrebno velikog broja.48
Okvir 7.
Primjeri nedostataka u uspostavljaju pokazatelja uspješnosti
U OP-ovima Donja Saska i Saska navodili su se i drugi važni ciljevi programa osim zapošljavanja, kao što su poboljšanje konkurentnosti i inovacija, produktivnosti, izvoznog kapaciteta i trgovine s drugim regijama, ali ti ciljevi nisu imali svoje odgovarajuće pokazatelje na razini projekta. Stoga na razini projekta nisu prikupljeni projektni podatci o takvim ostvarenjima.
Mjerenje uspjeha programa i trajnosti rezultata u okviru središnjeg OP-a za Češku Republiku bilo je ograničeno zbog nepostojanja obvezujućih pokazatelja rezultata i nezadovoljavajućeg izvješćivanja o neobvezujućim pokazateljima rezultata. Korisnici su mogli ponovo pregovarati, odnosno smanjiti uspostavljene ciljne vrijednosti ako ih nisu u potpunosti dosegnuli.
U okviru OP-a Apulija otvaranje radnih mjesta bilo je jedini obvezni pokazatelj u trima od četiriju projekata obuhvaćenih revizijom. Obvezujući pokazatelji nisu bili uspostavljeni u jednoj mjeri (vidi projekt br. 32.). Isto tako, u okviru talijanskog središnjeg OP-a ciljne vrijednosti projekata smanjene su tijekom postupka odobravanja (projekti br. 25. i 28.), što upućuje na to da početno postavljanje ciljnih vrijednosti nije bilo realistično.
U nekoliko slučajeva ciljne vrijednosti za pokazatelje bile su nerealistične: u dvama slučajevima (projekti br. 19. i 22.) ciljevi koji se odnose na radna mjesta premašeni su za otprilike 100 %, a u jednom slučaju (projekt br. 11.) ostvarene uštede energije bile su gotovo tri puta veće nego što se predviđalo u planskim dokumentima. U srednjoročnoj evaluaciji češkog OP-a zaključeno je da različite ciljne vrijednosti uspostavljene na razini OP-a nisu bile dovoljno ambiciozne i stoga je preporučeno njihovo povećanje za 200 % ili više.
Praćenje projekta nije dovoljno usredotočeno na trajnost
72Usprkos nedostatku pokazatelja Sud je utvrdio da je praćenje provedbe projekata općenito gledajući bilo prikladno. Međutim, ono se uvelike temeljilo na ostvarenjima i nije bilo usklađeno, ni u pogledu uvjeta praćenja i provjere podataka ni u pogledu dostupnosti alata za elektroničko izvješćivanje. Sustavi za kontrolu i praćenje projekata uspostavljeni u regijama obuhvaćenima revizijom pomogli su zajamčiti da su ostvarenja isporučena kako je planirano do datuma završetka projekta i da su bespovratna sredstva iskorištena za kupnju prihvatljive imovine.
73Međutim, upravljačka tijela nisu djelotvorno pratila trajnost projekata u smislu zakonskih obveza i drugih aspekata koji upućuju na dugoročne rezultate. Nakon završetka projekta korisnici su morali dostaviti završno izvješće o potrošnji u okviru projekta (ostvarenja), ali nisu uvijek morali izvješćivati o ostvarenim izravnim rezultatima (vidi prilog VII. za informacije o različitim zahtjevima u pogledu praćenja koji se odnose na OP-ove obuhvaćene revizijom). Isto tako, upravljačka tijela nisu predvidjela kako rješavati slučajeve u kojima rezultati u trenutku završetka projekta nisu ostvareni nego će se ostvariti tek u kasnijoj fazi.
74Općenito govoreći, praćenje zakonskih obveza u pogledu trajnosti nakon završetka projekta bilo je i dalje ograničenog opsega i razlikovalo se za svaki pojedini OP. Izvješćivanje i mehanizmi praćenja te dužnosti nadležnih tijela i korisnika nakon završetka projekta nisu uvijek u svim OP-ovima bili jasni ili službeno utvrđeni u administrativnim dokumentima.49 Upravljačka tijela korisnicima nisu osigurala smjernice ili sustavno savjetovanje o praćenju trajnosti. Upravljačka tijela nisu imala IT sustave za prikupljanje podataka o trajnosti te ni jedno od njih nije moglo pružiti pouzdane statističke podatke o ispunjavanju zakonskih obveza u pogledu trajnosti. S obzirom na to da nije postojala pravna obveza na temelju kojih bi se upravljačka tijela obvezala na praćenje, ona su prestala pratiti razvoj projekata odmah nakon isteka propisanog razdoblja trajnosti.
75Prethodno naveden nedostatak pokazatelja i ograničeno praćenje nakon završetka projekata sprečavali su mjerenje trajnosti rezultata projekata. Oni su također jedan od razloga zašto je bilo teško utvrditi uzročne veze između sredstava EU-a isplaćenih za razvoj privatnog sektora i nastalih gospodarskih učinaka na poduzeća i regije.
Nedovoljna uporaba ex post evaluacija
76Sud nije utvrdio da je ijedna evaluacija programa produktivnog ulaganja obuhvaćala posebnu procjenu trajnosti rezultata. Zbog ograničenog opsega praćenja propisane obvezne trajnosti, nepostojanja bilo kakva IT sustava za prikupljanje podataka povezanih s tim praćenjem i neprovođenja dugoročnog praćenja nakon isteka razdoblja trajnosti nije bilo dostupnih podataka o trajnosti rezultata dobivenih u okviru projekata EFRR-a, kao ni podataka o gospodarskom razvoju poduzeća korisnika ili učincima koje su projekti imali na regije. Time je onemogućeno utvrđivanje stečenog znanja i njegova sustavna upotreba za potrebe relevantnih regionalnih programa potpore u okviru ESIF-a za razdoblje 2014. – 2020.
77Komisija nije provela posebne revizije ili evaluacije u pogledu trajnosti ulaganja financiranih sredstvima EFRR-a. Za informacije o trajnosti i općenito o provedbi OP-ova morala se osloniti uglavnom na podatke u godišnjim izvješćima o provedbi koja su dostavila upravljačka tijela. Međutim, većina podataka ponajprije se odnosila na uspješnost u smislu apsorpcije sredstava. Upravljačka tijela u svojim su godišnjim izvješćima morala prijaviti slučajeve neispunjavanja zakonskih obveza u pogledu trajnosti. Međutim, Komisija nije mogla pružiti dokaz o tome koje su popratne mjere poduzete u vezi s tim slučajevima neusklađenosti.
78Komisija je u svoju širu ex post evaluaciju kohezijske politike u razdoblju 2007. – 2013. uvrstila studije o financijskoj potpori iz EFRR-a za velika poduzeća i MSP-ove.50 Iako završna izvješća nisu obuhvaćala izravne procjene trajnosti rezultata, ipak su sadržavala nalaze važne za cilj ostvarenja dugoročnih rezultata koji proizlaze iz ulaganja EU-a u poduzeća. Najvažniji nalazi evaluacije koji su se odnosili na dvije vrste poduzeća bili su u skladu s rezultatima revizije Suda i sažeto su prikazani u prilogu VIII. Komisija nije prikupljala statističke podatke o stopama preživljavanja poduzeća koja se financiraju sredstvima EU-a ni na razini EU-a ni na nacionalnoj razini. Stoga Komisija još ne može provesti komparativnu analizu poduzeća koja dobivaju potporu i poduzeća koja je ne dobivaju.
Nije postojala dosljedna primjena korektivnih mjera pokrenutih u slučajevima nedosezanja ciljnih vrijednosti i neispunjavanja obveza u pogledu trajnosti
79Sud je ispitao na koji su način upravljačka tijela primjenjivala korektivne mjere u slučajevima nedosezanja postavljenih ciljnih vrijednosti ili neispunjavanja obveza u pogledu trajnosti jer je i to moglo utjecati na stupanj ostvarenja trajnih rezultata.
80Upravljačka tijela predvidjela su povrat sredstava u slučajevima u kojima se nisu dosegnule obvezujuće ciljne vrijednosti postavljene u sporazumima o bespovratnim sredstvima i u slučajevima neispunjavanja zakonskih obveza u pogledu trajnosti. Međutim, te se mjere nisu primjenjivale na jednolik način. Iznos za koji projekti nisu dosegnuli svoje ciljne vrijednosti i zbog kojeg su se pokretale korektivne mjere razlikovao se od slučaja do slučaja, dok su se ovisno o pravilima utvrđenima u OP-ovima razlikovali i iznosi za koje je bio moguć povrat.
81Dva njemačka upravljačka tijela primjenjivala su povrate u slučajevima u kojima do završetka projekta nisu bile dosegnute sve obvezujuće ciljne vrijednosti (otvaranje ili očuvanje radnih mjesta)51. Češka i poljska upravljačka tijela bila su fleksibilnija: primjenjivala su povrat sredstava samo ako je stvarna ostvarena vrijednost bila manja od 95 % (Češka Republika) ili 90 % (Poljska) uspostavljene obvezujuće ciljne vrijednosti. I talijanska su tijela tražila povrat sredstava od projekata koji nisu dosegnuli ciljne vrijednosti.
82Međutim, i iznosi za povrat znatno su se razlikovali između pojedinih OP-ova. U okviru njemačkog i češkog OP-a primjenjivao se puni povrat. Međutim, u okviru talijanskog OP-a povrat je bio proporcionalan vrijednosti imovine i razdoblju u kojem se nije upotrebljavala. Talijansko upravljačko tijelo primjenjivalo je puni povrat samo u slučaju da je dotična neusklađenost predstavljala znatno kršenje zakonskih obveza u pogledu trajnosti, u slučaju neostvarenja ciljeva u pogledu zapošljavanja ili ako su poduzeća manje doprinosila financiranju projekta nego što je to bilo predviđeno sporazumima o bespovratnim sredstvima.
83Često je postojala mogućnost pregovaranja o obvezujućim ciljnim vrijednostima ili relevantnim rokovima. Ako je takva mogućnost bila na raspolaganju, upravljačka tijela dopuštala su pregovaranje prije isteka razdoblja trajnosti s obzirom na vrijednosti koje će se vjerojatno ostvariti. Iako je to bilo opravdano u nekim slučajevima, npr. zbog promjene vanjskih čimbenika, postoji rizik da bi se time, ako bi se primijenilo gotovo kao pravilo, doveli u pitanje prethodni odabir projektnih prijava za financiranje i ostvarenje trajnih rezultata.
84U drugim slučajevima (npr. u češkom regionalnom OP-u) sporazumima o bespovratnim sredstvima dopuštao se prijenos subvencionirane imovine trećoj strani prije isteka razdoblja trajnosti, i to pod uvjetom da je upravljačko tijelo odobrilo taj prijenos. Prema tvrdnjama upravljačkih tijela, takvi prijenosi javljali su se samo nakon temeljite procjene poduzeća kojemu se prenosila subvencionirana imovina. Unatoč tomu takva praksa stvorila je rizik da bi poduzeće moglo imati korist od bespovratnih sredstava a da ne prođe kroz relevantni postupak odabira projekta.
U uredbe o ESIF-u za razdoblje 2014. – 2020. uvedena su određena poboljšanja kako bi se povećao potencijal za trajnost rezultata
85Sud je procijenio u kojoj je mjeri Komisija u svojim zakonodavnim prijedlozima o ESIF-u za razdoblje 2014. – 2020. primijenila znanja stečena u prethodnim programskim razdobljima i je li utvrdila tehnička i organizacijska ograničenja u pogledu trajnosti rezultata u projektima iz poslovnog sektora, kao i primjere dobre prakse iz razdoblja prije 2014. godine. Sud je provjerio jesu li promjene u pogledu poboljšanja trajnosti ulaganja EU-a uzete u obzir u dokumentima o politici i u pravnom okviru za taj sektor potpore. Naposljetku je utvrđeno je li Komisija regionalnim tijelima pružila smjernice o primjeni stečenih znanja o trajnosti pri izradi programa ESIF-a.
Regulatorni se okvir poboljšao…
86Pri oblikovanju zakonodavnih prijedloga o ESIF-u za razdoblje 2014. – 2020. Komisija je upotrijebila znanja stečena u prethodnim programima produktivnih ulaganja. Niz bitnih izmjena uveden je u uredbe o ESIF-u. Sljedećim odredbama u Uredbi o EFRR-u i Uredbi o zajedničkim odredbama (UZO)52 objašnjen je regulatorni okvir u smislu trajnosti operacija koje se financiraju sredstvima ESIF-a i koje će vjerojatno utjecati na poboljšanje trajnosti rezultata:
- Od 2014. sredstvima EFRR-a u načelu se podupiru samo produktivna ulaganja u MSP-ove. Općenito se smatra da je MSP-ovima više potrebna financijska i druga potpora, kao što su usluge poslovnog savjetovanja. Velika poduzeća mogu dobiti bespovratna sredstva samo za ulaganja u jačanje istraživanja, tehnološkog razvoja i inovacija ili za potporu prelaska na gospodarstvo s niskom razinom emisije ugljika53.
- Objašnjena je početna točka petogodišnjeg razdoblja trajnosti. To je sad datum završnog plaćanja ili, ako je primjenjivo, datum uspostavljen u odluci o državnoj potpori, koji nije bio jasan te ga upravljačka tijela stoga nisu ujednačeno primjenjivala.
- Kad je riječ o korektivnim mjerama koje se primjenjuju u slučaju neispunjavanja zakonskih obveza u pogledu trajnosti, za pokretanje povrata sredstava sada je potrebno primijeniti samo jedno od sljedeća tri uvjeta (u prošlosti su se trebala primijeniti sva tri): (a) prekid ili premještaj proizvodne djelatnosti izvan područja obuhvaćenog programom; (b) promjena vlasništva nad infrastrukturom, čime se poduzeću daje neopravdana prednost; ili (c) bitna promjena koja utječe na prirodu, ciljeve ili provedbene uvjete proizvodne aktivnosti zbog koje bi se doveli u pitanje njezini prvotni ciljevi.
- Doprinos ESIF-a mora se vratiti ako je produktivno ulaganje premješteno izvan EU-a u roku od 10 godina (umjesto pet godina) od završne isplate, osim ako je korisnik MSP54.
Nedavno provedenom revizijom55 Sud je utvrdio da su Komisija i države članice općenito bile uspješne u razvoju OP-ova s pouzdanijom logikom intervencije, tj. u postavljanju ciljeva (posebni ciljevi/rezultati) i očekivanog načina ostvarivanja tih ciljeva (potrebno financiranje, aktivnosti koje je potrebno poduzeti i očekivana ostvarenja). Uvedena su nova pravila s namjerom dosljednije i sveobuhvatnije uporabe pokazatelja uspješnosti za mjerenje napretka u pogledu dugoročnih rezultata. Za svaku prioritetnu os (osim za osi koje se odnose na tehničku pomoć i OP-ove namijenjene za provedbu Inicijative za MSP-ove) mora se odrediti okvir uspješnosti koji se sastoji od podskupa pokazatelja utvrđenih u OP-ovima56, pri čemu ih je većina prethodno definirana u povezanoj uredbi.
… ali i dalje postoje propusti
88Nova značajka regulatornog okvira za razdoblje 2014. – 2020. koja bi mogla utjecati na uspješnost aktivnosti potpore poduzećima koje se financiraju sredstvima EU-a zahtjev je kojim se nalaže da OP-ovi moraju ispunjavati skup „ex ante uvjeta”57. Ti uvjeti temelje se na prethodno određenim kriterijima utvrđenima u Uredbi o zajedničkim odredbama i nužni su preduvjeti za djelotvornu i učinkovitu uporabu financijskih sredstava EU-a za sve europske strukturne i investicijske fondove. Pri izradi OP-ova za programsko razdoblje 2014. – 2020. države članice morale su procijeniti jesu li ti uvjeti bili ispunjeni.
89Kako bi ispunila zahtjeve povezane s 3. ex ante uvjetom, koji se odnosi na poboljšanje konkurentnosti MSP-ova, nacionalna tijela morala su poduzeti posebne mjere za promicanje poduzetništva, uključujući u skladu sa Zakonom o malom poduzetništvu za Europu58, prije nego što bi im se dodijelila sredstva ESIF-a za potporu poduzećima. Neke od tih aktivnosti trebale su imati pozitivan učinak na organizaciju poduzetništva, a time i na očekivani životni vijek poduzeća i njihove dugoročne rezultate. Međutim, s obzirom na to da su u trenutku revizije bile prošle samo tri godine od početka programskog razdoblja, još se nije mogao dokazati njihov izravan učinak na trajnost rezultata.59
90Međutim, prijedlog Komisije o dodavanju još jednog ex ante uvjeta o provedbi Direktive o kašnjenju u plaćanju60, koji je mogao imati važan učinak na stope preživljavanja MSP-ova, zakonodavna tijela nisu prihvatila.
91OP-ovi za razdoblje 2014. – 2020. strukturirani su na način koji je doveo do znatnog povećanja broja pokazatelja uspješnosti za ostvarenja i rezultate koje je potrebno pratiti. U tematskom izvješću br. 2/201761 preporučujemo usklađivanje definicija terminologije uspješnosti koja se odnosi na „ostvarenja” i „rezultate”.
92Osim toga, u drugom izvješću Suda62 navodi se da „velika većina pokazatelja čini temelj za dodjelu pričuva za uspješnost povezanih s ostvarenjem (57 %), financijskim pokazateljima (33 %) i ključnim koracima u provedbi (9 %)”. U skladu s time okvir uspješnosti za razdoblje 2014. – 2020. u osnovi je i dalje usredotočen na potrošnju sredstava i ostvarenja projekata, a ne na postizanje rezultata.
93Pri izradi novog regulatornog okvira Komisija nije mogla upotrebljavati rezultate ex post evaluacija potpore EFRR-a poduzećima (velikim poduzećima i MSP-ovima) u razdoblju 2007. – 2013. jer su izvješća objavljena tek početkom 2016. Osim sa studijom Europskog parlamenta63, koja je uvelike usmjerena na pravne aspekte, Sud nije upoznat s drugim važnim izvorima (na primjer studijama ili drugim procjenama nacionalnih tijela) koji se bave potporom EFRR-a za produktivna ulaganja i koji su se upotrebljavali za izradu novih uredbi o ESIF-u. Stoga su uredbe za programsko razdoblje 2014. – 2020. općenito oblikovane bez dostatnih informacija iz evaluacijskih studija.
94Komisija nije uvela nikakve druge posebne mjere za promicanje trajnosti u projektima produktivnih ulaganja iz ESIF-a koji se provode u regijama. Novim zakonskim okvirom i dalje nisu obuhvaćene odredbe kojima bi se od upravljačkih tijela zahtijevalo da uspostave postupke za praćenje kojima se osobito omogućuje prikupljanje pouzdanih podataka o trajnosti. Osim toga, njime se upravljačkim tijelima ni korisnicima nisu pružile nikakve relevantne smjernice u tom pogledu za novo programsko razdoblje.
Zaključci i preporuke
95Općenito gledajući, Sud je zaključio da se, iako su većinom projekata obuhvaćenih revizijom u razdoblju 2000. – 2013. ostvareni trajni rezultati, u upravljanju potporom EFRR-a za produktivna ulaganja u europska poduzeća nije stavio dovoljan naglasak na trajnost rezultata. Zbog toga rezultati jedne petine projekata obuhvaćenih revizijom nisu bili trajni. Sud je utvrdio nedostatke u izradi OP-ova, kao i u fazama odabira, praćenja i evaluacije projekata obuhvaćenih revizijom.
96Zakonske obveze u pogledu trajnosti koje je propisao EU, osobito obveza korisnika da kupljenu imovinu zadrži na izvornoj lokaciji do isteka utvrđenog razdoblja trajnosti od pet godina ili tri godine, ispunjene su u svim projektima obuhvaćenima revizijom. U poduzećima korisnicima nije došlo do bitnih prilagodbi ili promjena u prirodi vlasništva, niti je došlo do prekida ili premještaja njihove gospodarske djelatnosti. Projektima obuhvaćenima revizijom uglavnom su postignuta planirana ostvarenja. Ostvarenja su se uglavnom upotrebljavala do isteka razdoblja trajnosti (vidi odlomke 20. – 23.).
97Izravni rezultati projekata obuhvaćenih revizijom uglavnom su se odnosili na otvaranje radnih mjesta, poboljšanje pristupa financiranju i zajmovima te povećanje proizvodnje i produktivnosti. U vrijeme obavljanja revizije većinom projekata obuhvaćenih revizijom i dalje su se ostvarivali očekivani izravni rezultati. Međutim, Sud je utvrdio da provedba sveobuhvatne procjene trajnosti na kraju razdoblja trajnosti nije bila izvediva za gotovo polovicu projekata obuhvaćenih revizijom. S obzirom na to da se većina upravljačkih tijela usredotočila samo na otvaranje radnih mjesta i da nakon završetka projekata nije bilo odgovarajućeg praćenja rezultata i izvješćivanja o njima, relevantne informacije o trajnosti tih rezultata i o tome u kojoj su se mjeri oni ostvarili bile su nedostatne (vidi odlomke 26. – 31.). Rezultati jedne petine projekata koji su bili ostvareni do njihova završetka nisu potrajali do isteka razdoblja trajnosti ili su trajali samo kratko nakon toga (vidi odlomke 32. – 38.).
98Rijetko se davala prednost neizravnim rezultatima kao što su izgradnja baza znanja, umrežavanje s institucijama visokog obrazovanja, povećanje lokalnih prihoda od poreza i donošenje koristi za regije (vidi odlomke 40. – 43.).
99Razlozi zbog kojih nisu ostvareni trajni rezultati projekata mnogobrojni su. Iako je u nekoliko slučajeva bilo jasno da su ti razlozi izvan kontrole korisnika (zbog vanjskih čimbenika kao što je gospodarska kriza) ili je razlog bio određeni nedostatak u upravljanju, u drugim je slučajevima razlog bilo nedovoljno stavljanje naglaska na trajnost na različitim razinama upravljanja sredstvima EU-a.
100Na razini programa, ostvarenje dugoročnih rezultata produktivnim ulaganjima nije se djelotvorno promicalo u OP-ovima na kojima su se ta ulaganja temeljila ili u drugim relevantnim regionalnim strateškim dokumentima. Postizanje dugoročnih rezultata nije bio jedan od prioriteta. Posebne potrebe poduzeća u različitim sektorima i potrebe poduzeća različitih veličina (u slučaju nefunkcioniranja tržišta) nisu se utvrđivale na ispravan način. Time se pojavio rizik od postizanja učinka mrtvog tereta u programima. Uključenost EU-a uglavnom nije jamčila bolju trajnost rezultata (vidi odlomke 46. – 59.).
1. preporuka – Promicati trajnost rezultata
- Države članice trebale bi promicati ostvarivanje trajnih rezultata produktivnih ulaganja koji se financiraju iz EFRR-a na razini izrade operativnih programa, i to na sljedeće načine:
- većim stavljanjem naglaska na utvrđivanje i ublažavanje rizika za ostvarenje trajnih rezultata
- boljom analizom potreba različitih vrsta poduzeća, uključujući potrebu za javnim financiranjem, kako bi se izbjegao učinak mrtvog tereta.
Ciljni rok provedbe: tijekom pripreme OP-ova za razdoblje nakon 2020.
- Tijekom procesa odobrenja OP-ova Komisija bi trebala posvetiti posebnu pozornost načinu na koji države članice rješavaju pitanje trajnosti ostvarenja i rezultata.
Ciljni rok provedbe: tijekom procesa odobrenja pojedinačnih OP-ova za razdoblje nakon 2020.
Kada je riječ o odabiru projekata, kriteriji za odabir nisu odgovarajuće odražavali potrebu za time da se projektima koji se financiraju sredstvima EFRR-a ostvare dugoročni rezultati, uvedu inovativni industrijski procesi ili maksimalno povećaju učinci financijske poluge. Nije dovoljno ublažen rizik od toga da će poduzeća primiti sredstava EU-a iako bi sama mogla provesti svoj projekt bez dodatnih sredstava ili s manje sredstava (vidi 61. – 67.).
2. preporuka – Voditi računa o aspektu trajnosti u postupcima odabira
Države članice trebale bi poboljšati svoje postupke odabira i svoje kriterije kako bi se vodilo računa o riziku od učinka mrtvog tereta i kako bi se potpora pružala samo onim projektima produktivnih ulaganja koji imaju potencijal za postizanje odgovarajućih dugoročnih rezultata.
Ciljni rok provedbe: tijekom pripreme sljedećih postupaka odabira.
102Upravljačka tijela nisu pridavala dovoljno pozornosti mjerenju trajnosti rezultata. Neka upravljačka tijela nisu uspostavila odgovarajuće pokazatelje za dugoročno mjerenje uspješnosti intervencija koje se sufinanciraju sredstvima EU-a i njihovih rezultata. Ako su ti relevantni pokazatelji bili definirani, njima se uglavnom mjerio samo jedan aspekt koristi ostvarenih projektima, nije bilo obvezno ostvariti postavljene ciljne vrijednosti, ili pak ti pokazatelji nisu korišteni na ujednačen način za mjerenje uspješnosti. Time je tijelima onemogućeno dobivanje dragocjenih informacija o trajnosti rezultata projekata i programa u cjelini (vidi odlomke 69. – 71.).
103Iako su upravljačka tijela uglavnom na prikladan način pratila provedbu projekata na temelju ostvarenja, njihovo praćenje i izvješćivanje o rezultatima nakon završetka projekta i tijekom razdoblja trajnosti uglavnom je bilo na nezadovoljavajućoj razini. To se djelomično može pripisati nedostatnoj uporabi pokazatelja uspješnosti, a djelomično nedostatku postupaka praćenja i izvješćivanja ili njihovoj nedosljednoj primjeni. Dugoročni rezultati nisu se daljnje pratili. U okviru OP-ova obuhvaćenih revizijom nisu naručene posebne ex post evaluacije. Osim toga, Komisija nije provela posebne revizije ili studije u pogledu trajnosti ulaganja financiranih sredstvima EU-a (vidi odlomke 72. – 78.).
3. preporuka– U praćenju i izvješćivanju staviti naglasak na trajnost
Države članice trebale bi obavljati prikladno i redovito praćenje i izvješćivanje:
- uporabom prethodno definiranih i relevantnih pokazatelja ostvarenja rezultata, kao i pokazatelja za mjerenje dugoročnih rezultata na razini OP-ova, uz istodobno održavanje prihvatljivog broja pokazatelja
- uspostavom postupaka praćenja i izvješćivanja koji bi se primjenjivali nakon završetka projekta i tijekom čitavog razdoblja trajnosti i koji bi trebali biti opisani u sporazumima o bespovratnim sredstvima
- poboljšanjem prikupljanja i uporabe relevantnih podataka.
Ciljni rok provedbe: za projekte u tijeku – što prije; za naknadne projekte – tijekom pripreme postupaka odabira.
4. preporuka – U evaluacijama voditi računa o aspektu trajnosti
Komisija i države članice trebale bi voditi računa o tome da se u okviru ex post evaluacija na razini OP-a ili na razini EU-a različiti aspekti trajnosti ostvarenih rezultata na kraju razdoblja trajnosti i nakon njega ocjenjuju na sustavniji način. Rezultati evaluacije trebali bi se iskoristiti za izradu budućih programa potpore EU-a poduzećima.
Ciljni rok provedbe: tijekom obavljanja budućih ex post evaluacija.
104Sporazumima o bespovratnim sredstvima nisu se sustavno predviđale korektivne mjere koje bi se primjenjivale u slučaju neostvarivanja očekivanih rezultata pri završetku projekta i/ili isteku razdoblja trajnosti. Kada je to bilo predviđeno, nije se dosljedno primjenjivalo, odnosno stupanj fleksibilnosti razlikovao se od jednog do drugog OP-a (vidi odlomke 80. – 84.).
5. preporuka – Dosljedno primjenjivati jasne korektivne mjere
- Komisija bi trebala zajamčiti da države članice dosljedno primjenjuju jasne korektivne mjere, uključujući mehanizme povrata, u onim slučajevima u kojima projekti nisu u skladu sa zakonskim obvezama u pogledu trajnosti koje je propisao EU.
Ciljni rok provedbe: odmah.
- U slučajevima u kojima su države članice postavile obvezujuće ciljne vrijednosti na razini projekta, trebale bi uspostaviti jasne korektivne mjere i dosljedno ih primjenjivati.
Ciljni rok provedbe: što je prije moguće, najkasnije do kraja 2019.
Ovo je izvješće usvojilo II. revizijsko vijeće, kojim predsjeda članica Revizorskog suda Iliana Ivanova, na sastanku održanom u Luxembourgu 7. veljače 2018.
Za Revizorski sud

Klaus-Heiner LEHNE
predsjednik
Prilozi
Prilog I.
Sredstva EFRR-a izdvojena za produktivna ulaganja u razdoblju 2000. – 2020. po državama članicama
(u milijunima eura)
| 2000. – 2006. | 2007. – 2013. | 2014. – 2020. | Ukupno | ||||
|---|---|---|---|---|---|---|---|
| Potpora velikim poduzećima | Potpora MSP-ovima | Druga potpora poduzećima | Potpora MSP-ovima | Potpora velikim poduzećima | Potpora MSP-ovima | ||
| AT | 181 | 297 | 297 | 28 | 137 | 260 | 1 200 |
| BE | 80 | 259 | 319 | 70 | 168 | 355 | 1 250 |
| BG | – | – | 474 | 96 | 250 | 749 | 1 568 |
| CY | – | 12 | 77 | 1 | 22 | 112 | 225 |
| CZ | 30 | 193 | 1 902 | 390 | 1 325 | 1 882 | 5 722 |
| DE | 905 | 3 973 | 3 455 | 665 | 1 894 | 3 133 | 14 025 |
| DK | 8 | 29 | 70 | 43 | 88 | 109 | 347 |
| EE | 2 | 19 | 165 | 103 | 228 | 425 | 943 |
| ES | 1 183 | 2 878 | 3 128 | 718 | 2 313 | 3 489 | 13 709 |
| FI | 81 | 389 | 235 | 139 | 290 | 278 | 1 413 |
| FR | 252 | 1 225 | 729 | 427 | 849 | 1 553 | 5 035 |
| GR | 150 | 1 308 | 3 171 | 1 870 | 859 | 1 441 | 8 799 |
| HR | – | – | 28 | 38 | 382 | 992 | 1 440 |
| HU | 30 | 189 | 3 005 | – | 421 | 4 223 | 7 868 |
| IE | – | 88 | 55 | 481 | 35 | 80 | 738 |
| IT | 710 | 4 093 | 2 863 | 2 177 | 2 870 | 3 755 | 16 469 |
| LT | 19 | 42 | 333 | 336 | 518 | 458 | 1 707 |
| LU | 0 | 0 | 1 | 0 | 3 | – | 5 |
| LV | 39 | 89 | 385 | 157 | 122 | 320 | 1 113 |
| MT | – | 1 | 28 | 12 | 30 | 46 | 117 |
| NL | 6 | 221 | 83 | 116 | 192 | 228 | 846 |
| PL | 144 | 561 | 7 950 | 1 122 | 3 678 | 10 424 | 23 879 |
| PT | 874 | 1 419 | 4 192 | 472 | 2 142 | 4 152 | 13 250 |
| RO | – | – | 1 491 | 221 | 575 | 849 | 3 136 |
| SE | 1 | 365 | 247 | 180 | 234 | 371 | 1 398 |
| SI | 9 | 33 | 162 | 245 | 231 | 592 | 1 272 |
| SK | 6 | 15 | 487 | 131 | 972 | 1 058 | 2 668 |
| UK | 173 | 4 079 | 1 323 | 775 | 1 064 | 2 595 | 10 009 |
| programi teritorijalne suradnje / prekogranične suradnje | 28 | 497 | 123 | 266 | 1 160 | 673 | 2 748 |
| Ukupno | 4 913 | 22 276 | 36 777 | 11 280 | 23 051 | 44 602 | |
| Sveukupno | 27 189 | 48 056 | 67 653 | 142 898 | |||
Napomena: U razdoblju 2007. – 2013. drugi oblici potpore poduzećima uključuju sljedeće intervencijske oznake: napredne usluge potpore za poduzeća i skupine poduzeća (05), ulaganja u poduzeća izravno povezana s istraživanjem i inovacijama (07), druga ulaganja u poduzeća (08).
Zelenom su označene one zemlje koje su obuhvaćene ovom revizijom.
TS/PS označava teritorijalne i prekogranične programe suradnje.
Izvor: Europska komisija.
2000. – 2006. Infoview.
2007. – 2013.: http://ec.europa.eu/regional_policy/sources/docgener/evaluation/pdf/expost2013/wp13_2_db_nuts3_ae.xlsx.
2014. – 2020. g.: https://cohesiondata.ec.europa.eu/dataset/ESIF-2014-2020-categorisation-ERDF-ESF-CF/9fpg-67a4.
Prilog II.
Logika intervencije – trajnost rezultata projekata produktivnih ulaganja iz EFRR-a

Izvor: Sud, na temelju analize relevantnih programa EU-a.
Prilog III.
Informacije o projektima obuhvaćenima revizijom – postizanje i trajnost ostvarenja i rezultata projekata
| Projekt br. | Država članica/ OP |
Proračun projekta (u milijunima eura – približno) |
Nacionalno sufinanciranje (u milijunima eura – približno) |
EFRR (u milijunima eura – približno) |
Datum završetka projekta | Datum završetka propisanog razdoblja trajnosti1 | Velika ostvarenja projekta | Jesu li ostvarenja potpuno postignuta do trenutka završetka projekta? | Jesu li postignuta ostvarenja postojala i upotrebljavala se do kraja razdoblja trajnosti? | Jesu li postignuta ostvarenja postojala i upotrebljavala se u vrijeme obavljanja revizije? | Glavni planirani izravni rezultati za mjerenje ostvarenja projekta | Jesu li rezultati ostvareni do trenutka završetka projekta? | Jesu li rezultati bili trajni do kraja razdoblja trajnosti? | Jesu li rezultati trajni u vrijeme revizije? | Postoji li rizik za gospodarsko stanje korisnika u budućnosti? (stanje u vrijeme obavljanja revizije) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 |
| 1 | OP za Gradišće/AT za razdoblje 2000. – 2006. | 46,4 | 1,8 | 12,1 | studeni 2008. | studeni 2013. | Objekti za proizvodnju solarnih ćelija |  |
|
 |
113 novih radnih mjesta (ciljna vrijednost naknadno je smanjenja na 90) i 140 novih radnih mjesta do kraja 2009. Nema drugih pokazatelja rezultata | |
Djelatnost je prekinuta zbog vanjskih čimbenika |
||
| 2 | 1,4 | 0,2 | 0,4 | ožujak 2008. | studeni 2013. | Uredska zgrada i istraživačka dvorana u tehnološkom centru |  |
|
|
Nema pokazatelja rezultata | x | x | |
|
|
| 3 | 13,0 | 0,8 | 2,5 | svibanj 2008. | svibanj 2013. | Postrojenje za recikliranje plastičnih boca | |
|
|
34 nova radna mjesta Nema drugih pokazatelja rezultata |
x | x | |
|
|
| 4 | 1,0 | 0,07 | 0,1 | ožujak 2008. | studeni 2012. | Premazivanje prahom i elektrostatički sustavi za proizvodnju metalnih komponenti | |
|
|
45 očuvanih radnih mjesta: (od toga 4 nova radna mjesta) Nema drugih pokazatelja rezultata |
x | x | |
|
|
| 5 | 15,9 | 1,2 | 2,9 | prosinac 2007. | veljača 2006. | Rotacijski tiskarski stroj u poduzeću za ofsetni tisak | |
|
|
168 očuvanih radnih mjesta: Nema drugih pokazatelja rezultata |
x | x | |
|
|
| 6 | 14,5 | 1,1 | 1,8 | prosinac 2007. | listopad 2012. | Tiskarski stroj, adhesivno vezivno sredstvo i drugi strojevi u poduzeću za ofsetni tisak | |
|
|
Očuvana radna mjesta. Zbog postupka reorganizacije poduzeće je planiralo smanjiti broj radnih mjesta s 243 na 229 | x | x | |
|
|
| 7 | CZ / regionalni OP 2007. – 2013. |
0,5 | 0,1 | 0,2 | ožujak 2009. | travanj 2014. | Obnova i proširenje hotela i uvođenje novih usluga – broj novih ili obnovljenih kreveta ukupno, broj novih certificiranih smještajnih objekata itd. | |
|
|
Broj novootvorenih radnih mjesta – 2 | |
|
|
|
| 8 | 2,9 | 0,2 | 0,8 | rujan 2009. | siječanj 2015. | Izgradnja hotela – broj novih ili obnovljenih kreveta ukupno, broj novih certificiranih smještajnih objekata itd. | |
|
|
Broj novootvorenih radnih mjesta u turizmu – 17, revitalizacija neiskorištenog područja | |
|
|
|
|
| 9 | CZ/OPEI za razdoblje 2007. – 2013. | 0,5 | 0,1 | 0,2 | listopad 2010. | listopad 2013. | Razvoj strojeva za proizvodnju u sektoru hidraulike – kupnja 11 različitih strojeva | |
|
|
Nema planiranih obvezujućih rezultata (prema poslovnom planu – 4 nova radna mjesta) | x | x | |
|
| 10 | CZ/OPEI za razdoblje 2007. – 2013. | 0,5 | 0,1 | 0,2 | prosinac 2009. | prosinac 2012. | Proširenje kapaciteta IKT-a u poduzeću: kupnja hardvera i softvera | |
|
|
Nisu planirani obvezujući rezultati (prema poslovnom planu – 1 novo radno mjesto) | x | x | Vanjski čimbenici |
|
| 11 | 0,2 | 0,1 | 0,1 | listopad 2010. | listopad 2013. | Mjere štednje energije: nova kotlovnica koja se može kontrolirati, objekti za plinsko grijanje s novim sustavom raspodjele topline, solarno grijanje tople servisne vode | |
|
|
Štednja energije | |
|
|
|
|
| 12 | 1. | 0,1 | 0,3 | lipanj 2010. | lipanj 2013. | Novi strojevi za proizvodnju novorazvijenih rekuperacijskih izmjenjivača | |
|
|
Nema planiranih obvezujućih rezultata | x | x | |
|
|
| 13 | 3,7 | 0,2 | 1,3 | rujan 2011. | rujan 2014. | Izgradnja razvojnog centra za medicinske proizvode – obnova zgrade, izgradnja laboratorija i kupnja opreme | |
|
|
Nema planiranih obvezujućih rezultata | x | x | |
|
|
| 14 | 1,4 | 0,1 | 0,5 | ožujak 2011. | ožujak 2014. | Izgradnja centra za osposobljavanje MSP-a – izgradnja, kupnja opreme za pojedine prostorije za osposobljavanje | |
|
|
Nema planiranih obvezujućih rezultata | x | x | |
|
|
| 15 | 0,4 | 0,1 | 0,2 | lipanj 2010. | lipanj 2013. | Izgradnja proizvodne hale MSP-a u sektoru čelika | |
|
|
Nema planiranih obvezujućih rezultata (na temelju projektne prijave planirana su dva radna mjesta) | x | x | |
|
|
| 16 | DE/OP Donja Saska za razdoblje 2007. – 2013. | 1,1 | 0,3 | travanj 2009. | travanj 2014. | Proširenje lokacije za proizvodnju mesnih proizvoda kupnjom potpuno opremljenog proizvodnog pogona | |
|
|
16 novih stalnih radnih mjesta Ulaganja u imovinu u proizvodnoj industriji |
|
|
|
|
|
| 17 | 10,0 | 0,5 | 1,1 | siječanj 2011. | siječanj 2016. | Kupnja potpuno opremljenog pogona za proizvodnju veganskih prehrambenih proizvoda | |
|
|
61 očuvano stalno radno mjesto. Ulaganja u imovinu u proizvodnoj industriji |
|
|
|
|
|
| 18 | DE/OP Saska za razdoblje 2007. – 2013. | 0,3 | 0 | 0,1 | svibanj 2009. | svibanj 2014. | Proširenje kovačke proizvodne hale. Kupnja fotonaponskih instalacija, strojeva i uredskih objekata | |
|
|
1 novo stalno radno mjesto | |
|
|
|
| 19 | 21,6 | 1,3 | 4,1 | listopad 2013. | listopad 2018. | Proširenje proizvodne lokacije za sanitarne instalacije; izgradnja proizvodne hale i kupnja strojeva i opreme | |
|
|
57 novih stalnih radnih mjesta | |
|
|
|
|
| 20 | 6,2 | 1,4 | 1,4 | veljača 2012. | veljača 2017. | Nova lokacija za ispitivanje novih proizvoda u sektoru hidraulike; izgradnja hale i kupnja strojeva i drugih instalacija | |
|
|
18 novih stalnih radnih mjesta | |
|
|
|
|
| 21 | 1,1 | 0,1 | 0,3 | prosinac 2010. | prosinac 2015. | Proširenje pogona za proizvodnju dijelova izrađenih od plastičnih materijala za automobilsku i druge industrije; nova hala i kupnja strojeva i drugih instalacija | |
|
|
4 nova radna mjesta (3 stalna radna mjesta i 1 strukovno osposobljavanje) | |
|
|
|
|
| 22 | DE/OP Saska za razdoblje 2007. – 2013. | 7,1 | 1,4 | 1,4 | lipanj 2012. | lipanj 2017. | Proširenje postojećeg i izgradnja novog pogona za proizvodnju mesnih proizvoda | |
|
|
71 novo stalno radno mjesto | |
|
|
|
| 23 | 2,7 | 0,6 | 0,9 | rujan 2012. | rujan 2017. | Diversifikacija/proširenje pogona za razvoj i proizvodnju industrijskih folija. Nova hala i kupnja strojeva i drugih instalacija | |
|
|
Očuvana 44 radna mjesta (42 stalna radna mjesta i 2 strukovna osposobljavanja) | |
|
|
|
|
| 24 | 2,3 | 0,4 | 1,1 | siječanj 2011. | siječanj 2016. | Istraživanje i razvoj za stvaranje i iskorištavanje visoko nabijenih iona za medicinske terapije i analizu površinskih materijala | |
|
|
Očuvanje 5 radnih mjesta u području istraživanja i razvoja (u vezi s iskorištavanjem rezultata projekta očekivalo se otvaranje 25 radnih mjesta – nije postignuto do lipnja 2016.) | |
|
|
|
|
| 25 | IT / središnji OP R&C 2007. – 2013. | 4,6 | 2,7 | 1,0 | studeni 2004. | studeni 2009. | Stvaranje prototipnog pogona s aktivnostima istraživanja antivirusnog filma i eksperimentiranja s njime | |
|
 |
Otvaranje 4 nova radna mjesta. Planiran je niz neobvezujućih rezultata | x | x | |
|
| 26 | 9,8 | 3,3 | 3,5 | veljača 2008. | veljača 2013. | Izgradnja centra za računalni inženjering s laboratorijem za virtualnu stvarnost i povezani program istraživanja i osposobljavanja | |
|
|
Nema planiranih obvezujućih rezultata Planiran je niz neobvezujućih općih rezultata |
x | x | |
|
|
| 27 | 6,4 | 2,2 | 2,2 | veljača 2010. | veljača 2015. | Laboratorij za stvaranje prototipa organskih dioda | |
|
|
Nema planiranih obvezujućih rezultata (planiran je niz neobvezujućih rezultata, uključujući 20 novih radnih mjesta) | x | x | |
|
|
| 28 | 2,2 | 1,5 | 0,5 | prosinac 2009. | lipanj 2019. | Proizvodni centar za zamrznutu hranu | |
|
|
Nema planiranih obvezujućih rezultata (planiran je niz neobvezujućih rezultata, uključujući 26 novih radnih mjesta) | x | x | |
|
|
| 29 | IT/POR Apulija za razdoblje 2000. – 2006. | 25,1 | 8,3 | 8,3 | lipanj 2008. | lipanj 2013. | Rotacijski tiskarski stroj i nova knjigovežna proizvodna linija | |
|
|
Otvaranje 16 novih radnih mjesta. Planiran je niz neobvezujućih rezultata od kojih su neki opći rezultati bez kvantitativne ciljne vrijednosti | x | x | |
|
| 30 | 26,2 | 5,4 | 5,4 | rujan 2008. | rujan 2013. | Proizvodnja linija staklenih ambalaža | |
|
|
Otvaranje 16 novih radnih mjesta Planiran je niz neobvezujućih rezultata |
x | x | |
|
|
| 31 | 5,4 | 1,5 | 1,5 | lipanj 2008. | lipanj 2013. | Projektiranje i izgradnja industrijskih zgrada i povezane infrastrukture za proizvodnju opreme za zrakoplove; oprema za kontrolu kvalitete | |
|
|
Otvaranje 12 novih radnih mjesta Planiran je niz neobvezujućih rezultata |
x | x | |
|
|
| 32 | 0,1 | 0,02 | 0,02 | lipanj 2006. | lipanj 2011. | Oprema za frizere i solarije | |
|
|
Nema planiranih obvezujućih rezultata Planiran je niz neobvezujućih rezultata, uključujući 1 novo radno mjesto |
x | x | |
|
|
| 33 | PL/OP - ICE za razdoblje 2004. – 2006. | 16,6 | 3,3 | 5,0 | rujan 2011. | rujan 2016. | Postrojenje za proizvodnju drvenog ugljena i postrojenje za proizvodnju električne energije | |
|
|
Neto rast zapošljavanja – 125 novi proizvodi vrijednost robe proizvodnja drvenog ugljena, itd. |
|
|
|
|
| 34 | PL/OP - ICE za razdoblje 2004. – 2006. | 0,6 | 0 | 0,3 | studeni 2007. | studeni 2012. | Integrirani sustav za upravljanje proizvodnjom rasvjetnih tijela za različite svrhe | |
|
|
Nova radna mjesta – 10 Povećanje prihoda – 50 % Novi proizvodi – 6 Povećanje prometa – 6 % Povećanje energetske učinkovitosti – 0,02 |
|
|
|
|
| 35 | 2,3 | 0,3 | 0,8 | kolovoz 2007. | kolovoz 2012. | Instalacija pogona za proizvodnju električne energije iz biomase, uključujući objekata za skladištenje goriva | |
|
|
Smanjenje emisija SO2, CO2, krutih čestica; smanjenje otpada koji se zbrinjava na odlagalištima | |
|
Vanjski čimbenici |
||
| 36 | 8,5 | 1,28 | 2,9 | ožujak 2008. | ožujak 2013. | Objekti za recikliranje otpada od zastarjelog streljiva, uključujući skloništa za skladištenje otpadnih proizvoda | |
|
|
20 novih radnih mjesta; opasan otpada nastao tijekom obrade |
|
|
|
|
|
| 37 | 0,3 | 0 | 0,1 | svibanj 2008. | svibanj 2013. | Oprema za projektiranje i proizvodnju u poduzeću koje proizvodi autodijelove i igračke | |
|
|
27 novih radnih mjesta, novi proizvodi, nove usluge, vrijednost proizvodnje kao rezultat projekta itd. | |
|
|
|
|
| 38 | 0,6 | 0 | 0,2 | travanj 2008. | travanj 2013. | Proizvodna hala i strojevi za proizvodnju proizvoda od betona koji se upotrebljavaju za izgradnju | |
|
|
5 novih radnih mjesta, novi ugovorni partneri, novi proizvodi, povećanje prihoda, smanjenje operativnih troškova itd. |
|
|
|
|
|
| 39 | 93,8 | 0 | 11,2 | veljača 2009. | veljača 2014. | Postrojenje za proizvodnju koksa: koksne baterije, toranj za ugljen, rashladni toranj, sustav za uklanjanje ugljene prašine iz baterije, IT sustavi | |
|
|
Očuvanje radnih mjesta Povećanje proizvodnog kapaciteta Smanjenje emisija |
|
|
|
|
|
| 40 | 0,5 | 0,08 | 0,2 | lipanj 2008. | lipanj 2013. | Oprema za proizvodnju kemijskih proizvoda: mlaznice, crpke, nadzorni i mjerni instrumenti | |
|
|
4 nova radna mjesta, smanjenje emisija | |
|
|
|
|
| 41 | 35,1 | 1,3 | 4,2 | rujan 2008. | rujan 2013. | Sustav odsumporavanja dimnih plinova u poduzeću za proizvodnju električne energije | |
|
|
Smanjenje emisija SO2 i krutih čestica | |
|
|
|
|
1U skladu s obvezama u pogledu trajnosti utvrđenima zakonodavstvom EU-a i nacionalnim zakonodavstvom.
Legenda: Vidi prilog IV.
Izvor: Analiza koju je proveo Sud na temelju informacija prikupljenih tijekom revizije.
Prilog IV.
Tumač za prilog III.
| Jesu li ostvarenja potpuno postignuta do trenutka završetka projekta? | Jesu li postignuta ostvarenja postojala i upotrebljavala se do kraja razdoblja trajnosti? | Jesu li postignuta ostvarenja postojala i upotrebljavala se u vrijeme obavljanja revizije? | Jesu li rezultati ostvareni do trenutka završetka projekta? | Jesu li rezultati bili trajni do kraja razdoblja trajnosti? | Jesu li rezultati trajni u vrijeme revizije? | Jesu li procijenjeni izgledi gospodarskog zdravlja korisnika (u vrijeme revizije) | |
|---|---|---|---|---|---|---|---|
|
Ostvarenja su postignuta kako je planirano | Sufinancirana imovina postoji i korištena je do kraja razdoblja trajnosti | Sufinancirana imovina postoji i korištena je | Rezultati su ostvareni kako je planirano. Procjena na temelju dostatnih i pouzdanih pokazatelja uspješnosti | Rezultati koji se očuvaju do kraja razdoblja trajnosti: projekt je donio prihvatljivu razinu financijskog i ekonomskog povrata troškova, povećala se proizvodnja, produktivnost, zapošljavanje, konkurentnost i poduzetništvo, poboljšane su inovacije. | Postojeći rezultati: projekt je donio prihvatljivu razinu financijskog i ekonomskog povrata troškova, povećala se proizvodnja, produktivnost, zapošljavanje, konkurentnost i poduzetništvo, poboljšane su inovacije. | Operacije korisnika profitabilne su, a izgledi za budućnost pozitivni |
|
Ostvarenja su postignuta, ali ne u cijelosti u usporedbi s onim što je planirano | Sufinancirana imovina postoji i korištena je do kraja razdoblja trajnosti, ali ispod kapaciteta | Sufinancirana imovina postoji i korištena je, ali ne u punom kapacitetu | Rezultati su postignuti, ali ne potpuno u skladu s planom | Rezultati postoje samo djelomično do kraja razdoblja trajnosti (proizvodnja, produktivnost i zapošljavanje smanjili su se u usporedbi sa situacijom u trenutku završetka projekta) | Rezultati postoje samo djelomično (proizvodnja, produktivnost i zapošljavanje smanjili su se u usporedbi sa situacijom u trenutku završetka projekta) | Rizici povezani s budućim operacijama (npr. pitanja restrukturiranja duga ili poravnanja deficita, budućnost poslovanja ovisi o ishodu drugih projekata ili mogućnosti stvaranja dodatnog kapitala). |
|
Znatan dio planiranih ostvarenja nije postignut | Znatan dio sufinancirane imovine nije korišten do kraja razdoblja trajnosti | Znatan dio sufinancirane imovine nije korišten | Znatan dio planiranih rezultata nije ostvaren | Znatan dio rezultata ne postoji ili je djelatnost prekinuta do kraja razdoblja trajnosti | Znatan dio rezultata ne postoji ili je djelatnost prekinuta | Znatni rizici povezani s budućim operacijama (vidi prethodno navedena pitanja ili je korisnik otišao u stečaj, prekinute su podupirane aktivnosti ili su izgledi za budućnost vrlo loši) |
xupućuje na to da nisu dostupne potpune informacije ili da nisu uspostavljeni odgovarajući pokazatelji |
Informacije o rezultatima nisu mjerljive | Informacije o rezultatima nisu mjerljive, informacije nisu u potpunosti dostupne | Informacije o rezultatima nisu mjerljive, informacije nisu u potpunosti dostupne | ||||
|
|||||||
Prilog V.
Razlika u broju radnih mjesta u projektima obuhvaćenima revizijom
| OP | Broj zaposlenika, MSP-ovi | Broj zaposlenika, veća poduzeća | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| prije projekta | u trenutku završetka projekta (ukupno) |
razlika između stanja prije projekta i stanja u trenutku završetka projekta | u trenutku završetka projekta (kao rezultat projekta) |
na dan 1. lipnja 2016. | razlika između stanja u trenutku završetka projekta i stanja na dan 1. lipnja 2016. | prije projekta | u trenutku završetka projekta (ukupno) |
razlika između stanja prije projekta i stanja u trenutku završetka projekta | u trenutku završetka projekta (kao rezultat projekta) |
na dan 1. lipnja 2016. | razlika između stanja u trenutku završetka projekta i stanja na dan 1. lipnja 2016. | |
| OP Gradišće | 45 | 192 | + 326 % | 135 | 114 | - 40 % | 376 | 413 | + 10 % | 0 | 319 | - 23 % |
| Češka | ||||||||||||
| OP Jugoistok | 12 | 40 | + 233 % | 19 | 53 | + 33 % | - | - | - | - | - | - |
| OPEI | 325 | 352 | + 8 % | 4 | 395 | + 12 % | - | - | - | - | - | - |
| Njemačka | ||||||||||||
| OP Donja Saska | 24 | 109 | + 354 % | 85 | 125 | + 15 % | - | - | - | - | - | - |
| OP Saska | 60 | 89 | + 48 % | 29 | 107 | + 20 % | 286 | 437 | + 53 % | 151 | 766 | + 75 % |
| Italija | ||||||||||||
| Središnji OP | 0 | 19 | Nije primjenjivo | 19 | 19 | 0 | 160 | 163 | + 2 % | 3 | 1631 | - |
| OP Apulija | 59 | 86 | + 45 % | 27 | 72 | - 16 % | 319 | 354 | + 11 % | 35 | 532 | + 50 % |
| OP Poljska | 263 | 424 | + 61 % | 159 | 441 | + 4 % | 10 656 | 10 871 | + 2 % | 14 | 9 691 | - 11 % |
| Ukupno | 788 | 1 311 | + 66,4 % | 477 | 1 326 | + 1 % | 11 797 | 12 238 | + 3,7 % | 203 | 11 471 | - 6 % |
1U jednom projektu u okviru OP-a za Italiju nije bilo moguće provjeriti jesu li otvorena radna mjesta očuvana. Međutim, pretpostavilo se da su sva radna mjesta (njih 163) postojala do lipnja 2016.
Napomena: Brojke u tablici prikazuju rezultate projekata obuhvaćenih revizijom u okviru relevantnih OP-ova.
Izvor: Analiza koju je proveo Sud na temelju informacija prikupljenih tijekom revizije.
Prilog VI.
Propisani uvjeti u vezi s trajnošću koje su postavila upravljačka tijela
| Određeni aspekt | AT | CZ (središnji) | CZ (regionalni OP) | DE (Donja Saska) | DE (Saska) | IT (središnji) | IT (regionalni OP) | PL |
|---|---|---|---|---|---|---|---|---|
| 1. Nacionalno zakonodavstvo |
Djelomično |
Da |
Da |
Da |
Da |
Djelomično |
Djelomično |
Djelomično |
| 2. Usredotočenost OP-a na dugoročne rezultate projekta |
Ne |
Ne |
Ne |
Djelomično |
Djelomično |
Ne |
Ne |
Ne |
| 3. Posebni uvjeti u financijskim ugovorima |
Djelomično |
Djelomično |
Da |
Da |
Da |
Djelomično |
Djelomično |
Djelomično |
| 4. Smjernice ili sustavni savjeti upravljačkih/provedbenih tijela o praćenju trajnosti |
Ne |
Djelomično |
Da |
Da |
Da |
Djelomično |
Ne |
Djelomično |
Izvor: Analiza Suda.
Prilog VII.
Postupci praćenja i izvješćivanja u vezi sa zakonskim obvezama u pogledu trajnosti
| Države članice | OP | Praćenje koje provodi upravljačko tijelo | Izvješćivanje koje obavljaju korisnici |
|---|---|---|---|
| AT | OP Gradišće 2000. – 2006. |
Umjereno: Upravljačka i provedbena tijela nisu predvidjela sustavnu kontrolu obveza u pogledu trajnosti i nisu provela usmjerene provjere tijekom razdoblja trajnosti. Tijekom tri godine nakon završetka projekata provedbeno tijelo provjeravalo je ostvarenje ciljne vrijednosti koja se odnosila na otvaranje radnih mjesta i njihovo očuvanje na temelju podataka zavoda za socijalno osiguranje i financijskih izvještaja poduzeća koja su primala potporu. |
Nezadovoljavajuće: Korisnici nisu bili obvezni pružiti nikakve informacije za provjeru rezultata projekata tijekom preostalog razdoblja trajnosti. |
| CZ | OP Poduzeće i inovacije (OPEI) za razdoblje 2007. – 2013. |
Umjereno: Upravljačka i provedbena tijela nisu pratila uspješnost projekata tijekom cijelog razdoblja trajnosti, nego samo tijekom prve dvije financijske godine nakon završetka projekta. Odabir projekata za provjeru tijekom provedbe i razdoblja trajnosti temeljio se na uzorku. |
Umjereno: Iako su korisnici bili obvezni izvješćivati o obvezujućim (uglavnom za ostvarenja) i neobvezujućim pokazateljima, nisu dosljedno izvješćivali o ostvarenim vrijednostima neobvezujućih pokazatelja. Nisu bili obvezni dostaviti informacije o uspješnosti projekta za cijelo razdoblje trajnosti. Zakašnjelo dostavljanje izvješća o rezultatima projekata nije se sankcioniralo. |
| CZ | Regionalni OP Jugoistok za razdoblje 2007. – 2013. |
Dobro: Upravljačka tijela zahtijevala su da se u izvješćima o praćenju dostave informacije o rezultatima i ostvarenjima. Obje vrste pokazatelja bile su obvezujuće. Tijekom razdoblja trajnosti upravljačka tijela provela su kontrolu na terenu najmanje jedanput za svaki projekt. Izvješća o praćenju trebala su se podnositi svake godine tijekom razdoblja trajnosti i obuhvaćati cijelo razdoblje trajnosti. |
Umjereno: Korisnici su u izvješćima o praćenju dostavljali informacije o pokazateljima ostvarenja i rezultata tijekom cijelog razdoblja trajnosti. Zakašnjelo dostavljanje izvješća o rezultatima projekata nije se sankcioniralo. |
| DE | Donja Saska OP za razdoblje 2007. – 2013. |
Dobro: Tijela su uvela odgovarajuće postupke praćenja kako bi zajamčila da isporuka projekata bude u skladu s uspostavljenim odredbama i uvjetima te zajamčila razumno jamstvo da će se ostvariti trajni rezultati. Provodile su se sustavne provjere na temelju uzoraka. |
Dobro: Uspostavljeno je i provodilo se standardizirano i djelotvorno izvješćivanje koje je bilo odgovornost korisnika i obuhvaćalo je završetak projekta te cijelo razdoblje trajnosti nakon toga. |
| DE | Saska OP za razdoblje 2007. – 2013. |
Dobro: Tijela su uvela odgovarajuće postupke praćenja kako bi zajamčila da isporuka projekata bude u skladu s uspostavljenim odredbama i uvjetima te zajamčila razumno jamstvo da će se ostvariti trajni rezultati. Provodile su se sustavne provjere na temelju uzoraka. |
Umjereno: Uspostavljeno je standardizirano i djelotvorno izvješćivanje koje je obuhvaćalo završetak projekta i cijelo razdoblje trajnosti nakon toga. Iz praktičnih razloga rok za završno izvješće o trajnosti bio je tri mjeseca prije završetka petogodišnjeg razdoblja trajnosti. Iako to nije bilo u skladu s uredbama, to nije imalo izravan negativan učinak na trajnost rezultata. |
| IT | Središnji OP (R&C 2007. – 2013.) |
Nezadovoljavajuće: Upravljačka tijela za projekte obuhvaćene revizijom nisu raspolagala informacijama o uporabi projekata tijekom cijelog razdoblja trajnosti i nisu tražila takve informacije od korisnika. Općenito nije pruženo dovoljno dokaza da bi se mogla osigurati cjelovita usklađenost projekata sa zahtjevima trajnosti. |
Umjereno: Ovisno o mjeri, obvezne izjave korisnika o očuvanju trajnosti: (a) za cijelo razdoblje trajnosti; (b) bez ikakve izjave; (c) samo jednokratna izjava o rezultatima dvije godine nakon završetka projekta. |
| IT | OP za Apuliju (POR Apulija 2000. – 2006.) |
Nezadovoljavajuće: Nisu predviđene sustavne kontrole zahtjeva trajnosti. Upravljačka tijela za projekte obuhvaćene revizijom nisu raspolagala informacijama o uporabi projekata tijekom cijelog razdoblja trajnosti i nisu tražila takve informacije od korisnika. |
Umjereno: Ovisno o mjeri, upravljačko tijelo od korisnika je tražilo da dostavi: (a) izjavu za dvije godine zaredom nakon završetka projekta (ako je korisnik veliko poduzeće ili konzorcij MSP-ova) – ili (b) jednokratnu izjavu (ako je korisnik mikropoduzeće). |
| PL | Poboljšanje konkurentnosti poduzeća za razdoblje 2004.– 2006. |
Umjereno: Različita provedbena tijela primjenjivala su različite postupke praćenja: |
Nezadovoljavajuće: U jednoj mjeri korisnici su morali dostaviti godišnja izvješća o trajnosti rezultata projekta pet godina nakon završetka projekta (kako je propisano nacionalnim zakonodavstvom), no takvo izvješćivanje nije bilo obvezno za druge dvije mjere. |
Izvor: Analiza Suda.
Prilog VIII.
Rezultati evaluacije koji se odnose na MSP-ove i velika poduzeća
| MSP-ovi |
|---|
|
-Prevladavajući obrazac intervencija bio je dosezanje najvećeg mogućeg broja korisnika, ali su se nedovoljno navodili ciljni korisnici ili posebni ciljevi koji su se projektima trebali ostvariti. -U većini slučajeva projektima se nastojala povećati glavna proizvodnja čimbenika poduzeća, kao što su kapital, radna snaga i izdaci za istraživanje i razvoj. Ali malo se pozornosti prodavalo konačnom cilju koji se nastoji ostvariti ili očekivanom rezultatu, npr. u smislu povećanja izvoza, produktivnosti ili prodaje. -Većina korisnika pripadala je gospodarskim sektorima klasificiranima kao sektori niskih tehnologija, npr. proizvodnja ili veleprodaja. To upućuje na to da se znatnim sredstvima podupiralo preživljavanje MSP-ova u tradicionalnim sektorima ili nastojanje da budu ukorak s ostalima, umjesto promicanje rasta i inovacijskih centara. -Čak i kad je ustanovljen prijelaz s nepovratne pomoći na pomoć koja se vraća, bespovratna sredstva i dalje su ostala najčešći oblik isporuke. Jednostavna bespovratna sredstva obično se smatraju tradicionalnim, manje inovativnim (a moguće i manje isplativim) financijskim instrumentima. -Promjene su zabilježene u smislu gospodarske uspješnosti. Bespovratnim sredstvima EFRR-a ubrzali su se ili predvidjeli planovi ulaganja MSP-ova, pomažući im tako da povećaju svoj promet, profitabilnost i izvoze. Ali najznačajnije promjene koje je potaknuo EFRR mogle bi biti bihevioralne promjene načina poslovanja, umjesto promjene koje podrazumijevaju izravnu materijalizaciju gospodarskih rezultata koji se, međutim, nisu naglašavali u projektima. -Logika intervencije koja je obuhvaćala posebne očekivane promjene nije bila usmjerena na rezultate niti je uključivala dodjelu uvjetovanih bespovratnih sredstava kojima bi se poduzeća korisnici obvezali na dobro utvrđene ciljeve (npr. u smislu otvaranja i očuvanja radnih mjesta). -Praćenje nije prilagođeno ulozi koju je EFRR imao u podupiranju MSP-ova. Odabir pokazatelja nije bio dovoljno usklađen s dodanom vrijednošću EFRR-a. Nije bilo sustava mjerenja prikladnog za izvješćivanje i procjenu razine ostvarenja na temelju podataka prikupljenih u poduzećima. |
| Velika poduzeća |
|
-Logika za pružanje potpore velikim poduzećima ostala je nejasna i OP-ovi nisu bili jasni u pogledu planiranih izravnih i neizravnih koristi. Nadalje, u prethodnim studijama nisu dokazani djelotvornost i puni opseg koristi potpore za velika poduzeća. -Potpora EFRR-a često je vrlo malo utjecala na odluke korporacija o ulaganju, osobito na odluke o tome hoće li se ulagati u Europskoj uniji ili u inozemstvu. -Iako su proizvodni kapaciteti i produktivnost velikih korisnika projekata općenito porasli te su ostvareni i izravni rezultati (npr. povećanje potražnje za radnim mjestima), dugoročni rezultati izvan petogodišnjeg razdoblja trajnosti manje su vidljivi. Ulaganjima u industrije koje su uže povezane s postojećom industrijskom strukturom vjerojatno se ostvarila trajnija korist. Priroda ulaganja i radna povijest poduzeća u regiji utjecale su na razinu trajnosti te su ujedno ovisile o industrijskom sektoru, kao i o različitom trajanju životnog ciklusa ulaganja i potreba za kapitalom. -Primanje bespovratnih sredstava u više navrata bilo je uobičajeno u razdoblju 2007. – 2013., dok stvarne potrebe ili poticaji koji bi privukli ulaganja velikih poduzeća u predmetnu regiju često nisu bili jasni. -Iako je ustanovljeno da se trajnost potpore može uspješno promicati regionalnim inicijativama, programima za razvoj dobavljača i višestrukim financiranjem, ipak je istaknuto da su strateški kapaciteti upravljačkih tijela i drugih dionika u razvoju i provedbi politika, uključujući valjan odabir projekata povezan s dugoročnom strategijom regije, bili ključni za uspjeh potpora poduzećima. |
Ex post evaluacija programa kohezijske politike za razdoblje 2007. – 2013.:
- Završno izvješće – radni paket 2.: „Support to SMEs – Increasing Research and innovation in SMEs and SME Development” (Potpora MSP-ovima – Povećanje istraživanja i inovacija u MSP-ovima i razvoj MSP-ova), 30. ožujka 2016.; i
- Završno izvješće – radni paket 4.: „Support to large enterprises” (Potpora velikim poduzećima), 18. veljače 2016. Sažetak u radnom dokumentu službi Komisije SWD(2016) 318 final od 19. rujna 2016.
Pokrate i pojmovnik
Dobro financijsko upravljanje: Pravedno i transparentno upravljanje proračunom EU-a u skladu s Financijskom uredbom, osobito načelima ekonomičnosti, učinkovitosti i djelotvornosti.
Dodana vrijednost (EU-a): Dodana vrijednost EU-a vrijednost je koja se djelovanjem EU-a dodaje vrijednosti koja bi se ostvarila samostalnim djelovanjem države članice. U kontekstu ove revizije dodanu vrijednost EU-a čine koristi koje proizlaze iz produktivnih ulaganja koja se sufinanciraju sredstvima EU-a, kao što je poboljšanje konkurentnosti malih i srednjih poduzeća, bolje utvrđivanje lokalnih i regionalnih potreba i rješenja, dugoročna zaposlenost i veće mogućnosti uvođenja inovacija.
Europski fond za regionalni razvoj (EFRR): Cilj je Europskog fonda za regionalni razvoj osnažiti gospodarsku i socijalnu koheziju u Europskoj uniji uklanjanjem glavnih regionalnih neravnoteža s pomoću financijske potpore namijenjene ponajprije poduzećima u svrhu izgradnje infrastrukture i ulaganja u proizvodnju koja doprinose otvaranju radnih mjesta.
Europski strukturni i investicijski fondovi (ESIF): Postoji pet zasebnih fondova kojima se podupire provedba strategije Unije za pametan, održiv i uključiv rast u cijelom EU-u, kao i ostvarenje ciljeva pojedinih fondova, pri čemu su okviri politika određeni za sedmogodišnje proračunsko razdoblje VFO-a. To su: Europski fond za regionalni razvoj (EFRR), Europski socijalni fond (ESF), Kohezijski fond, Europski poljoprivredni fond za ruralni razvoj (EPFRR) i Europski fond za pomorstvo i ribarstvo (EFPR).
Izravni rezultati projekta: Promjene koje su doživjeli oni na koje se izravno primijenila intervencija i koje proizlaze iz njihova sudjelovanja (npr. povećanje proizvodnje, produktivnosti, prodaje, prometa ili izvoza; poboljšanje poduzetništva i konkurentnosti; uvođenje novih proizvoda ili usluga; otvaranje ili očuvanje dugoročnih radnih mjesta).
MSP: Mala i srednja poduzeća
Neizravni rezultati projekta: Pozitivni učinci projekata za obuhvaćene regije, npr. povećanje zapošljavanja, konkurentnosti i poduzetništva, poboljšanje inovacija, bolje stope opstanka poduzeća, povezanost financijske potpore i suradnje sa sveučilištima/istraživačima radi poboljšanja inovativnosti i konkurentnosti, povećanje vještina ili baza znanja, poslovno savjetovanje i umrežavanje s drugim sličnim organizacijama.
Operativni program (OP): U operativnom programu utvrđuju se prioriteti i posebni ciljevi određene države članice ili regije te se opisuje način na koji će se financijska sredstva (financiranje sredstvima EU-a i financiranje nacionalnim javnim sredstvima te sufinanciranje) upotrebljavati za financiranje projekata tijekom određenog razdoblja (trenutačno sedmogodišnjeg). Projekti u okviru operativnog programa moraju doprinositi postizanju određenog broja ciljeva. Financira se sredstvima iz EFRR-a. Država članica priprema operativni program, a Komisija ga mora odobriti prije nego što se mogu izvršiti bilo kakva plaćanja iz proračuna EU-a. Operativne programe moguće je izmijeniti tijekom programskog razdoblja samo uz pristanak obiju strana.
Ostvarenja projekta: Ono što je ostvareno u okviru projekta.
Pokazatelj: Mjerljiva zamjenska vrijednost za neki cilj kojom se pružaju korisne informacije za procjenu mjere u kojoj je cilj ispunjen.
Praćenje: Stalna funkcija kojom se sustavnim prikupljanjem podataka o pojedinim pokazateljima upravi i glavnim dionicima razvojne intervencija koja je u tijeku pružaju podatci o stupnju napretka i postizanja ciljeva i napretku u uporabi dodijeljenih sredstava (izvor: Pojmovnik Odbora za razvojnu pomoć OECD-a).
Programsko razdoblje: Višegodišnji okvir unutar kojeg se planiraju i provode rashodi u okviru EFRR-a.
Strategija Europa 2020.: Strategija Europa 2020. strategija je rasta EU-a za razdoblje 2010. – 2020. čiji je cilj oporavak od financijske krize. Podijeljena je na pet glavnih ciljeva kojima su obuhvaćeni zapošljavanje, istraživanje i razvoj, klima/energija, obrazovanje, socijalna uključenost i smanjenje siromaštva.
Trajni rezultati projekta: Dugoročni rezultati projekta. Glavni pokazatelj trajnosti rezultata projekta kontinuirani je priljev neto koristi ostvarenih projektom. Na primjer, nakon završetka projekta, tijekom i nakon propisanog razdoblja trajnosti, projekt treba donositi prihvatljivu razinu financijskog i ekonomskog povrata troškova, povećati proizvodnju, produktivnost, zapošljavanje, konkurentnost i poduzetništvo te poboljšati inovacije.
Učinak mrtvog tereta: Učinak mrtvog tereta nastaje kada se izdvoje određena sredstva za potporu korisniku koji bi i bez pomoći postupio na isti način. U takvim se slučajevima ishod ne može pripisati određenoj politici, a pomoć isplaćena korisniku nema učinak. Stoga udio rashoda koji stvara mrtvi teret po definiciji nije djelotvoran jer ne doprinosi ostvarivanju ciljeva. U kontekstu ove revizije to je situacija u kojoj bi se subvencionirani projekt djelomično ili u cijelosti proveo i bez bespovratne pomoći.
UFEU: Ugovor o funkcioniranju Europske unije
Upravljačko tijelo: Upravljačko tijelo nacionalno je, regionalno ili lokalno javno tijelo (ili bilo koje drugo javno ili privatno tijelo) koje je država članica odredila za upravljanje operativnim programom. Njegovim su zadaćama obuhvaćeni odabir projekata koji će se financirati, praćenje načina provedbe projekata te podnošenje izvješća Komisiji o financijskim aspektima i ostvarenim rezultatima. Upravljačko tijelo također je tijelo koje nalaže financijske ispravke korisnicima na temelju revizija koje provodi Komisija, Europski revizorski sud ili nadležno tijelo u državi članici.
Uredba o zajedničkim odredbama: Uredba (EU) br. 1303/2013 Europskog parlamenta i Vijeća od 17. prosinca 2013. Ovom Uredbom utvrđuju se zajednička pravila koja se primjenjuju na Europski fond za regionalni razvoj (EFRR), Europski socijalni fond (ESF), Kohezijski fond, Europski poljoprivredni fond za ruralni razvoj (EPFRR) i Europski fond za pomorstvo i ribarstvo (EFPR), koji funkcioniraju u skladu sa zajedničkim okvirom („europski strukturni i investicijski fondovi” – „ESI fondovi”). Njome se utvrđuju i odredbe potrebne za jamčenje djelotvornosti europskih strukturnih i investicijskih fondova i njihove međusobne koordinacije te njihove koordinacije s drugim instrumentima Unije.
Bilješke
1 Vidi Zaključke predsjedništva Europskog vijeća u Lisabonu od 23. i 24. ožujka 2000. (poznate i pod nazivom „Lisabonska strategija”).
2 COM(2010) 2020 final od 3. ožujka 2010., „Europe 2020 – A strategy for smart, sustainable and inclusive growth” (Europa 2020.: strategija za pametan, održiv i uključiv rast).
3 Članak 2. stavak 2. Uredbe (EU) br. 1261/1999 od 21. lipnja 1999. o Europskom fondu za regionalni razvoj (SL L 161, 26.6.1999., str. 43.) i članak 3. Uredbe (EZ) br. 1080/2006 Europskog parlamenta i Vijeća od 5. srpnja 2006. o Europskom fondu za regionalni razvoj (SL L 210, 31.7.2006., str. 1.).
4 Članak 3. Uredbe (EU) br. 1301/2013 Europskog parlamenta i Vijeća od 17. prosinca 2013. o Europskom fondu za regionalni razvoj i o posebnim odredbama o cilju „Ulaganje za rast i radna mjesta” (SL L 347, 20.12.2013., str. 289.).
5 Informacije o sustavima upravljanja i kontrole kojima se EU služi za potporu EFRR-a u razdoblju 2000. – 2020. dostupne su na http://ec.europa.eu/regional_policy/hr/funding/erdf/.
6 Tematsko izvješće br. 9/2010 „Jesu li sredstva potrošena u okviru strukturnih mjera na opskrbu vodom za kućnu uporabu iskorištena ostvarujući najbolji mogući učinak?”; br. 2/2015 „Financijska potpora EU-a uređajima za pročišćavanje komunalnih otpadnih voda u dunavskom slijevu: nužnost dodatnih napora u pomoći državama članicama da ostvare ciljeve politike otpadnih voda EU-a” i br. 6/2014 „Je li potpora iz fondova kohezijske politike za proizvodnju energije iz obnovljivih izvora postigla dobre rezultate?”.
7 Studija „Aspect of durability in the assessment of effectiveness of support for businesses under Structural and Cohesion Funds” (Aspekt trajnosti u procjeni djelotvornosti potpore poduzećima u okviru strukturnih i kohezijskih fondova), koju je naručio Odbor Europskog parlamenta za proračunski nadzor, 2013.
8 MSP-ovi su poduzeća koja imaju manje od 250 zaposlenika i čiji godišnji promet nije veći od 50 milijuna eura ili čija ukupna godišnja bilanca ne prelazi 43 milijuna eura. To vrijedi za sve sektore, kao i za mikropoduzeća. Vidi definiciju MSP-ova na http://ec.europa.eu/growth/smes/business-friendly-environment/sme-definition_hr.
9 Vidi članak 30. stavak 4. Uredbe br. 1260/1999. Bitna prilagodba bila bi ona koja utječe na narav ili uvjete provedbe operacije ili kojom bi se poduzeću ili javnom tijelu dala neopravdana prednost i koja je istodobno posljedica promjene u prirodi vlasništva nad dijelom infrastrukture ili premještaja proizvodne djelatnosti na novu lokaciju.
10 Vidi članak 57. Uredbe Vijeća (EZ) br. 1083/2006 od 11. srpnja 2006. o utvrđivanju općih odredaba o Europskom fondu za regionalni razvoj, Europskom socijalnom fondu i Kohezijskom fondu (SL L 210, 31.7.2006., str. 25.).
11 Uredba (EU) br. 539/2010 Europskog parlamenta i Vijeća od 16. lipnja 2010. o izmjeni Uredbe Vijeća (EZ) br. 1083/2006 (SL L 158, 24.6.2010., str. 1.).
12 Članak 71. Uredbe (EU) br. 1303/2013 Europskog parlamenta i Vijeća od 17. prosinca 2013. o utvrđivanju zajedničkih odredbi o Europskom fondu za regionalni razvoj, Europskom socijalnom fondu, Kohezijskom fondu, Europskom poljoprivrednom fondu za ruralni razvoj i Europsko fondu za pomorstvo i ribarstvo i o utvrđivanju općih odredbi o Europskom fondu za regionalni razvoj, Europskom socijalnom fondu, Kohezijskom fondu i Europskom fondu za pomorstvo i ribarstvo (SL L 347, 20.12.2013., str. 320.).
13 Razdoblje 2000. – 2006.: Članak 30. stavak 4. Uredbe (EU) br. 1260/1999; razdoblje 2007. – 2013.: Članak 57. Uredbe (EU) br. 1083/2006; razdoblje 2014. – 2020.: Članak 71. Uredbe (EU) br. 1303/2013.
14 Ostvarenja su djelomično postignuta u samo trima projektima obuhvaćenima revizijom (projekti br. 1., 20. i 27.). Na primjer, u okviru talijanskog središnjeg OP-a, u sklopu projekta br. 27., koji se odnosio na probnu proizvodnu liniju, nije proizveden planirani broj proizvoda (dijelova za organske diode). Kao posljedica toga, znanstveno je ostvarenje postignuto tek djelomično jer je organskim diodama pokriveno manje prostora.
15 Projekt br. 1.
16 Projekti br. 20., 27. i 33.
17 Projekti br. 1., 10., 14., 20., 26., 27., 32., 33. i 35. U jednom se projektu (br. 25.) postojanje ostvarenja nije moglo procijeniti u vrijeme revizije. Imovina iz projekta br. 10. prestala se upotrebljavati odmah nakon isteka razdoblja trajnosti, iz projekta br. 14. jednu godinu nakon isteka razdoblja trajnosti, a iz projekta br. 35. tri i pol godine nakon isteka razdoblja trajnosti.
18 Projekt br. 10.
19 Moguće je da su te informacije u određenim slučajevima bile ograničene zbog toga što se revizija provela nakon isteka obveznog razdoblja čuvanja tih dokumenata u arhivi.
20 Ako je razdoblje trajnosti trebalo završiti nakon razdoblja provođenja revizije, procjena Suda temeljila se samo na informacijama dostupnima u vrijeme obavljanja revizije.
21 Projekti br. 33., 35., 39., 40. i 41.
22 Projekti br. 16., 17., 19., 21., 23. i 24.
23 U jednom slučaju procjena nije bila moguća zbog nedostatka informacija (projekt br. 25.).
24 Projekti br. 4., 7., 10., 11., 15., 18., 20., 24., 26., 27., 33. i 37.
25 Projekti br. 11., 18., 23. i 37.
26 Projekt br. 1.
27 U roku od jedne godine od isteka razdoblja trajnosti, projekti br. 10., 14. i 26.
28 Projekt br. 1. (stečaj korisnika zbog povećanja konkurencije na tržištu solarnih ćelija), br. 10. (teško okruženje u dotičnom poslovnom sektoru) i br. 35. (promjene zakonodavstva o obnovljivim izvorima energije).
29 Projekti br. 5., 7., 14., 26. i 32.
30 Projekt br. 25.
31 Projekti br. 1. i 26.
32 Projekti br. 7., 10., 28., 29., 33., 36. i 38.
33 Projekti br. 2., 24. i 27.
34 Vidi, na primjer, članak 5. stavak 1. Uredbe (EZ) br. 1083/2006.
35 Projekti br. 33., 35., 36., 37., 39., 40. i 41.
36 Projekt br. 11.
37 Projekti br. 8., 14. i 15.
38 Projekti br. 16. i 17. u okviru OP-a za Donju Sasku i projekti br. 19., 21., 23. i 24. u okviru OP-a za Sasku.
39 Vidi studiju OECD-a: „Italy: Key issues and policies, OECD studies on SMEs and entrepreneurship” (Italija: Ključna pitanja i politike, studije OECD-a o MSP-ovima i poduzetništvu), 2014.
40 To je također navedeno u studiji OECD-a iz 2014.: „Italy: Key issues and policies, OECD studies on SMEs and entrepreneurship” (Italija: Ključna pitanja i politike, studije OECD-a o MSP-ovima i poduzetništvu).
41 Kao što su asimetrija informacija bitnih za poslovanje, nedostatak stručnog znanja i kontakata, prepreke u pristupu tržištu i poboljšanje njihove pozicije u lancima vrijednosti, visok trošak povezan s ulaganjima u inovacije ili aktivnosti potrebne za učinak poluge u pogledu privatnih ulaganja. Međutim, njima nije posvećena dovoljna pozornost pri oblikovanju OP-ova.
42 Uglavnom članak 30. stavak 4. Uredbe (EU) br. 1260/1999 i članak 57. Uredbe (EZ) br. 1083/2006.
43 Osim jedne mjere obuhvaćene revizijom u Italiji (OP za Apuliju) u okviru koje je obveza zadržavanja nepokretne imovine produljena na 10 godina.
44 Projekti br. 12., 13., 19., 20., 24., 25., 27. i 31.
45 Na primjer, jedno poduzeće iz Češke Republike (projekt br. 9.) dobilo je bespovratna sredstva tri puta u pet godina. Poduzeće je u svojoj prijavi čak navelo da mu za provedbu projekta neće biti potrebni zajmovi ili bespovratna sredstva.
46 Projekti br. 3., 9., 14., 25., 28., 29., 31. i 41.
47 Tomu se prigovara i u Godišnjem izvješću Suda za 2016. godinu, vidi odlomak 6.76. u poglavlju 6. o koheziji.
48 Kao što je Sud već naveo u tematskom izvješću br. 2/2017: Pregovori Komisije o sporazumima o partnerstvu i programima u području kohezije za razdoblje 2014. – 2020. godine: potrošnja usmjerenija na prioritete strategije Europa 2020., ali su potrebni sve složeniji mehanizmi za mjerenje uspješnosti. U tom se izvješću preporučuje utvrđivanje pokazatelja koji su „najvažniji i najprikladniji za utvrđivanje učinka intervencija EU-a”.
49 Primjerice za austrijski OP, kao i za neke posebne mjere u okviru talijanskog središnjeg i regionalnog OP-a. Isto tako, poljska nadležna tijela odobrila su smjernice za trajnost projekata tek 2012., tj. samo za posljednji dio razdoblja 2007. – 2013. Te su smjernice obuhvaćale zahtjeve trajnosti, posebne kriterije o evaluaciji trajnosti, metodologiju za izračunavanje ispravaka i preporuke za postupanje u određenim okolnostima (npr. promjene u vlasničkoj strukturi, amortizirana imovina i izmijenjena ili smanjena ostvarenja i rezultati). Međutim, s obzirom na to da upravljačka tijela nisu imala relevantne pouzdane podatke, čak se ni tim smjernicama nije zajamčilo potpuno djelotvorno praćenje koje bi pomoglo u ostvarenju trajnih rezultata.
50 Ex post evaluacija programa kohezijske politike za razdoblje 2007. – 2013., Završno izvješće – radni paket 2.: „Support to SMEs – Increasing Research and innovation in SMEs and SME Development” (Potpora MSP-ovima – Povećanje istraživanja i inovacija u MSP-ovima i razvoj MSP-ova), 30. ožujka 2016.; i Završno izvješće – radni paket 4.: „Support to large enterprises” (Potpora velikim poduzećima), 18. veljače 2016. Sažetak u radnom dokumentu službi Komisije SWD(2016) 318 final od 19. rujna 2016.
51 U Saskoj je, međutim, predviđena mogućnost odricanja od povrata i obustave u posebno opravdanim slučajevima.
52 Uredba (EU) br. 1301/2013 i Uredba (EU) br. 1303/2013.
53 Članak 3. stavak 1. točke (a) i (b) Uredbe (EU) br. 1301/2013.
54 Članak 71. Uredbe (EU) br. 1303/2013.
55 Tematsko izvješće br. 2/2017.: „Pregovori Komisije o sporazumima o partnerstvu i programima u području kohezije za razdoblje 2014. – 2020.”.
56 Uredba (EU) br. 1303/2013, članci 22. i 96. te Prilog II.
57 Vidi članak 17. i Prilog XI. Uredbi (EU) br. 1303/2013, kao i tematsko izvješće br. 2/2017.
58 Komunikacija Komisije Vijeću, Europskom parlamentu, Europskom gospodarskom i socijalnom odboru i Odboru regija: „Počnimo od malih – „Akt o malom poduzetništvu za Europu” {SEC(2008) 2101} {SEC(2008) 2102} /* COM/2008/0394 final */ od 25. lipnja 2008.
59 Vidi i radni dokument službi Komisije SWD (2017) 127 final od 31. ožujka 2017., „The Value added of Ex-ante conditionalities in the European Structural and Investment Funds” (Dodana vrijednost ex ante uvjeta u okviru europskih strukturnih i investicijskih fondova).
60 Direktiva 2011/7/EU.
61 Vidi fusnote 48. i 55.
62 Tematsko izvješće br. 15/2017 „Ex ante uvjeti i pričuva za uspješnost u području kohezije: inovativni, ali još uvijek ne i djelotvorni instrumenti”.
63 Studija „Aspect of durability in the assessment of effectiveness of support for businesses under Structural and Cohesion Funds” (Aspekt trajnosti u procjeni djelotvornosti potpore za poduzeća u okviru strukturnih i kohezijskih fondova), 2013.
| Događaj | Datum |
|---|---|
| Usvajanje memoranduma o planiranju revizije / početak revizije | 8.6.2016 |
| Službeno slanje nacrta izvješća Komisiji (ili drugom subjektu nad kojim se obavlja revizija) | 11.12.2017 |
| Usvajanje konačnog izvješća nakon raspravnog postupka | 7.2.2018 |
| Primitak službenih odgovora Komisije (ili drugog subjekta nad kojim se obavlja revizija) na svim jezicima | 6.3.2018 |
Revizorski tim
U tematskim izvješćima Suda iznose se rezultati revizija koje su provedene za politike i programe EU-a ili teme povezane s upravljanjem u posebnim proračunskim područjima. U odabiru i osmišljavanju takvih revizijskih zadataka Sud nastoji postići što veći učinak uzimajući u obzir rizike za uspješnost ili usklađenost, vrijednost predmetnih prihoda ili rashoda, predstojeće razvojne promjene te politički i javni interes.
Ovu reviziju uspješnosti provelo je II. revizijsko vijeće, kojim predsjeda članica Suda Iliana Ivanova i koje je specijalizirano za rashodovna područja ulaganja u koheziju, rast i uključivanje. Reviziju je predvodio član Suda Ladislav Balko, a potporu su mu pružali voditelj njegova ureda Branislav Urbanič, ataše u njegovu uredu i članica revizorskog tima Zuzana Franková, ravnatelj Gerhard Ross, glavna rukovoditeljica Myriam Cazzaniga, voditelj radnog zadatka Kurt Bungartz te revizorice Alessandra Falcinelli i Jolita Korzunienė.

Kontakt
EUROPSKI REVIZORSKI SUD
12, rue Alcide De Gasperi
1615 Luxembourg
LUKSEMBURG
Tel.: +352 4398-1
Upiti: eca.europa.eu/hr/Pages/ContactForm.aspx
Internetske stranice: eca.europa.eu
Twitter: @EUAuditors
Više informacija o Europskoj uniji dostupno je na internetu (http://europa.eu).
Luxembourg: Ured za publikacije Europske unije, 2018.
| ISBN 978-92-872-9432-6 | ISSN 2315-2230 | doi:10.2865/487412 | QJ-AB-18-005-HR-N | |
| HTML | ISBN 978-92-872-9459-3 | ISSN 2315-2230 | doi:10.2865/34370 | QJ-AB-18-005-HR-Q |
© Europska unija, 2018.
Za svaku uporabu ili umnažanje fotografija ili druge građe koja nije obuhvaćena autorskim pravima Europske unije dopuštenje se mora zatražiti izravno od nositelja autorskih prava.
KONTAKT S EU-om
Osobno
U cijeloj Europskoj uniji postoje stotine informacijskih centara Europe Direct. Adresu najbližeg centra možete pronaći na: https://europa.eu/european-union/contact_hr
Telefonom ili e-poštom
Europe Direct je služba koja odgovara na vaša pitanja o Europskoj uniji. Možete im se obratiti:
- na besplatni telefonski broj: 00 800 6 7 8 9 10 11 (neki operateri naplaćuju te pozive),
- na broj: +32 22999696 ili
- e-poštom preko: https://europa.eu/european-union/contact_hr
TRAŽENJE INFORMACIJA O EU-u
Na internetu
Informacije o Europskoj uniji na svim službenim jezicima EU-a dostupne su na internetskim stranicama Europa: https://europa.eu/european-union/index_hr
Publikacije EU-a
Besplatne publikacije EU-a i publikacije EU-a koje se plaćaju možete preuzeti ili naručiti preko EU Bookshopa: https://op.europa.eu/hr/web/general-publications/publications. Za više primjeraka besplatnih publikacija obratite se službi Europe Direct ili najbližemu informacijskom centru (vidjeti http://europa.eu/contact).
Zakonodavstvo EU-a i povezani dokumenti
Za pristup pravnim informacijama iz EU-a, uključujući cjelokupno zakonodavstvo EU-a od 1951. na svim službenim jezičnim verzijama, posjetite internetske stranice EUR-Lexa: http://eur-lex.europa.eu
Otvoreni podatci iz EU-a
Portal otvorenih podataka EU-a (http://data.europa.eu/euodp) omogućuje pristup podatkovnim zbirkama iz EU-a. Podatci se mogu besplatno preuzimati i ponovno uporabiti u komercijalne i nekomercijalne svrhe.