 Специален доклад
Подпомагане от ЕС за продуктивни инвестиции в предприятията – необходим е по-голям акцент върху дълготрайността
Относно доклада Постигането на трайни резултати от подпомагането от ЕС, които да продължат да съществуват след приключването на проектите, е важно за реализирането на положително въздействие върху бенефициентите и регионите, в които се изпълняват проектите. В периода 2000—2013 г. от Европейския фонд за регионално развитие (ЕФРР) са заделени над 75 млрд. евро за продуктивни инвестиции в предприятията. Сметната палата установи, че при значителна част от одитираните проекти резултатите не са трайни или са само частично трайни. Тя заключава, че това се дължи главно на факта, че Комисията и националните/регионалните власти не са акцентирали върху дълготрайността при управлението както на оперативните програми, така и на самите проекти: във фазата на разработване на оперативните програми или във фазите на подбор, мониторинг и оценка. В нормативната рамка за периода 2014—2020 г. са внесени подобрения по отношение на дълготрайността. Сметната палата отправя препоръки за преодоляване на съществуващите пропуски с цел постигане на по-голяма дълготрайност на резултатите при бъдещото подпомагане от ЕС за продуктивни инвестиции.
 |
Кpатко изложение
Подпомагане от ЕФРР за продуктивни инвестиции в предприятията
IОт 2000 г. до 2013 г. от Европейския фонд за регионално развитие (ЕФРР) са заделени над 75 млрд. евро за продуктивни инвестиции в предприятията, а през периода 2014 – 2020 г. за тази цел са планирани повече от 68 млрд. евро.
Начин на провеждане на одита
IIЦелта на одита на Сметната палата беше да се прецени дали това финансиране е управлявано по начин, който гарантира дълготрайност на крайните продукти/услуги и на резултатите, както и да се определят основните фактори, които оказват влияние върху нея.
IIIСметната палата провери 41 завършени проекта за продуктивни инвестиции, съфинансирани от ЕФРР от 2000 г. до 2013 г. в рамките на осем ОП в Австрия, Германия, Италия, Полша и Чешката република. Това включваше преглед на ОП, финансирали одитираните проекти, както и на подбора, мониторинга, докладването и оценката на проектите.
Констатации на Сметната палата
IVКато цяло Сметната палата стига до заключението, че голяма част от одитираните проекти са имали дълготрайни резултати. В много от одитираните проекти обаче резултатите не са били дълготрайни или са били само отчасти дълготрайни, главно поради липса на акцент върху дълготрайността при управлението на подпомагането от ЕФРР за продуктивни инвестиции от 2000 г. до 2013 г.
VИзискванията за дълготрайност съгласно законодателството на ЕС са били спазени във всички региони, в които беше проведен одитът. Като цяло одитираните проекти са постигнали планираните си крайни продукти/услуги. В повечето случаи закупените активи и другите крайни продукти все още бяха налице и се използваха към момента на извършване на одита.
VIКъм момента на извършване на одита голяма част от одитираните проекти все още генерираха очакваните преки резултати, свързани най-вече със създаването на работни места, подобрен достъп до финансиране и заеми, повишено производство и производителност. В една пета от проектите обаче постигнатите резултати към момента на приключване на проектите не са били запазени. Освен това в почти половината от одитираните проекти не беше възможно да се направи цялостна оценка на дълготрайността в края на изисквания период на дълготрайност, тъй като невинаги имаше налична информация поради факта, че такава невинаги е била събирана (или поне не последователно) и тъй като съответните документи вече не бяха на разположение поради изтичането на периода на архивиране.
VIIКогато резултатите не бяха дълготрайни, това се дължеше на различни причини. Въпреки че в няколко случая причините очевидно са били извън контрола на бенефициентите и са се дължали на външни фактори като икономическата криза или промени в националното законодателство, в други случаи са били са били налице управленски слабости. Основната причина е, че на различни равнища на управление на средствата от ЕС не се поставя достатъчен акцент върху дълготрайността: оперативните програми не насърчават ефективно дългосрочния характер на операциите; процедурите за подбор не отчитат в достатъчна степен условията за постигане на дългосрочни резултати; мониторингът и докладването на резултатите след края на проектите са слаби, а използваните показатели за изпълнение са незадоволителни; корективните мерки за неизпълнение на целите или за неспазване на правните изисквания за дълготрайност се прилагат непоследователно; а Комисията не е акцентирала достатъчно върху измерението „дълготрайност“ при одобряването на оперативните програми.
Препоръки на Европейската сметна палата
VIIIРегулаторната рамка за периода 2014 – 2020 г. е внесла подобрения в този аспект. Въпреки това са необходими по-нататъшни действия с цел постигане на дълготрайност на резултатите през настоящия програмен период и подобряване на разработването на съответните програми по отношение на дълготрайността през периода след 2020 г. Ето защо Сметната палата отправя следните препоръки:
- Държавите членки следва да насърчават постигането на дълготрайни резултати от финансираните от ЕФРР продуктивни инвестиции на ниво програмиране на ОП, по-специално чрез:
- по-голям акцент върху установяването и намаляването на рисковете за постигането на дълготрайни резултати,
- по-добър анализ на нуждите на различните видове предприятия, включително необходимостта от публично финансиране, с цел избягване на икономически загуби от неефективно разпределение на ресурсите.
- По време на процеса на одобряване на ОП Комисията следва да обръща специално внимание на подхода на държавите членки към дълготрайността на планираните крайни продукти/услуги и резултати.
- Държавите членки следва да подобрят процедурите и критериите за подбор, така че да отчетат риска от икономически загуби от неефективно разпределение на ресурсите и да се подпомагат само проекти за продуктивни инвестиции с потенциал за подходящи дълготрайни резултати.
- Държавите членки следва да извършват подходящ и последователен мониторинг и докладване:
- като използват предварително определени и подходящи показатели както за крайните продукти/услуги, така и за резултатите, а също и за измерване на дълготрайните резултати на ниво ОП, като същевременно поддържат лесен за управление брой показатели;
- като установят процедури за мониторинг и докладване, които да се използват при приключването на проектите и през целия период на дълготрайност и които следва да бъдат описани в договорите за безвъзмездна финансова помощ;
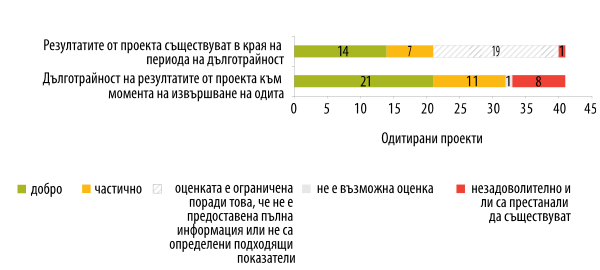
- като подобрят събирането и използването на съответните данни.
- Комисията и държавите членки следва да следят за това последващите оценки на ниво оперативна програма или ЕС да отчитат по-систематично различни аспекти на дълготрайността на постигнатите резултати в края на определения срок на дълготрайност и след това. Резултатите от оценките следва да се използват при разработването на бъдещи схеми на ЕС за подпомагане на бизнеса.
- Комисията следва да следи за това държавите членки последователно да прилагат ясни корективни мерки, в т.ч. правила за събиране на недължимо платени суми, когато проектите не изпълняват правните изисквания на ЕС за дълготрайност.
- В случаите когато държавите членки са определили задължителни цели на ниво проект, те следва да предвидят ясни корективни мерки и да ги прилагат последователно.
Въведение
Подпомагане от ЕФРР за продуктивни инвестиции и за предприятията
Цели на политиката на ЕС
01Повече от 15 години в центъра на усилията на Съюза за развитие на неговата икономика е засилването на производителността, предприемачеството, конкурентоспособността, растежа и заетостта и иновациите. Подпомагането за инвестиции на предприятията в европейските региони е включено в две водещи стратегии на ЕС:
- Лисабонската стратегия от 2000 г.1, която имаше за цел да направи ЕС „най-конкурентната и динамична световна икономика, основана на знанието, която да има устойчиво икономическо развитие и да предлага повече и по-добри работни места и по-голямо социално единство“, и
- Стратегията „Европа 2020“2, която от 2010 г. има за цел да насърчи растежа и заетостта чрез различни водещи инициативи, една от които е насочена към индустриалната политика за подобряване на бизнес средата, със специален акцент върху МСП.
Подпомагане от ЕФРР за предприятията
02Стратегиите на ЕС за европейските региони се прилагат чрез комбинация от национални и европейски структурни фондове (от 2014 г.: чрез европейските структурни и инвестиционни фондове или ЕСИ фондове). Най-важният от тези фондове – Европейският фонд за регионално развитие – предоставя преки инвестиции в предприятия от различни видове и с различна големина.
03От 2000 г. до 2013 г. регламентите, уреждащи дейността на ЕФРР3, предвиждат, че средствата следва да допринасят за финансирането на продуктивни инвестиции за създаване и запазване на трайна заетост посредством мерки, които насърчават също и регионалното и местното развитие. Комисията определя продуктивните инвестиции като инвестиции в основен капитал или в нематериални активи за предприятията, които следва да се използват за производство на стоки и услуги и по този начин допринесат за образуване на брутен капитал и заетост. Тези мерки имат за цел на първо място – но не само – да подпомагат МСП.
04По принцип обхватът на ЕФРР през периода 2014 – 2020 г. е ограничен до подпомагането за създаване и запазване на устойчиви работни места в МСП. Като изключение обаче от продуктивни инвестиции могат да се ползват и големи предприятия, при условие че това включва сътрудничество с МСП и допринася за засилване на научноизследователската дейност, технологичното развитие и иновациите или подкрепя преминаването към нисковъглеродна икономика4.
Устойчиво финансово подпомагане от ЕФРР за продуктивни инвестиции
05Прякото подпомагане от ЕФРР за предприятията и иновациите от 2000 г. до 2020 г. се планира да възлезе на почти 143 млрд. евро. Това означава, че като цяло частният сектор се е възползвал от около една трета от общия размер на средствата от ЕФРР. На фигура 1 са показани отпуснатите средства за продуктивни инвестиции от 2000 г. до 2020 г., а подробните данни за всяка държава членка са посочени в приложение І. В зависимост от държавите членки и регионите равнищата на съфинансиране от ЕФРР обикновено са между 25 % (в сравнително богатите региони) и до 85 % (в по-бедните региони).
Фигура 1
Средства от ЕФРР за продуктивни инвестиции за периода 2000 – 2020 г.

Източник: Европейска комисия.
Споделено управление на програмите по ЕФРР
06Проектите по структурните фондове се съфинансират от бюджета на ЕС заедно с националните или регионалните органи. Финансирането на проекти е обект на правила и условия, които се определят отчасти на ниво ЕС и отчасти на ниво държави членки. Ето защо управлението на средствата е споделено. В рамките на управлението на ЕФРР управляващите органи (УО) изготвят оперативните програми (ОП), управляват изпълнението на ОП, изграждат и въвеждат свои системи за управление и контрол и представят пред Комисията годишни доклади за изпълнението. Като част от текущото управление тези органи отговарят за подбора на проекти и за техния мониторинг, изпълнение, проверка и оценяване5.
07От своя страна Комисията изготвя указания за създаване на ОП, одобрява ги и извършва надзор на изграждането и въвеждането на системите за управление и контрол в държавите членки. По-специално тя извършва мониторинг на изпълнението на ОП главно чрез докладите за изпълнение, изготвени от държавите членки, и чрез участие в мониторингови комитети. Освен това тя може да изисква конкретна информация (включително данни за подбора на проектите от УО) по всяко време до окончателното приключване на програмите.
Дълготрайност на резултатите от проектите
Понятието „дълготрайност“
08В настоящия одит дълготрайността се определя като способност на даден проект да запази ползите си дълго време след неговото приключване. Основният показател, че даден проект е постигнал дълготрайни крайни продукти/услуги и резултати, е наличието на продължаващ поток от нетни ползи от този проект след неговото приключване, както по време на нормативно определения срок на дълготрайност, така и след него (вж. точки 12 – 15). Съфинансираните продуктивни инвестиции следва да генерират финансова и икономическа възвръщаемост на разходите, да увеличават производството, производителността, заетостта, конкурентоспособността и предприемачеството и да засилват иновациите. Подпомаганите дейности следва също така да предоставят дългосрочни ползи за регионите, в които се намират.
09В контекста на настоящия одит „крайни продукти/услуги“ следва да се разбират като това, което е постигнато от даден проект (дейности, услуги, експлоатация на проектни съоръжения, знания и умения). Резултати са промените, които настъпват за преките адресати в края на тяхното участие в дадена интервенция (например повишено производство, производителност, продажби или износ; увеличено предприемачество и конкурентоспособност; въвеждане на нови продукти или услуги; създадени или запазени дългосрочни работни места), както и положителните ефекти от проектите за съответните региони.
10В някои от предходните доклади на Сметната палата6 изтъкнахме рисковете по отношение на дълготрайността на финансираните от ЕС инфраструктури, включително проблемите със запазването на крайните продукти/услуги и резултатите от проектите. Липсата на дълготрайност и липсата на внимание по отношение на този аспект от управлението на проектите могат да намалят ефективността на публичните интервенции.
11Гарантирането на дълготрайност изисква задълбочен анализ и стратегия на етапа на формулиране на дадена програма или проект. Още на етапа на планиране може да се предприемат важни подготвителни мерки, за да се определи какво се цели да се постигне и поддържа в дългосрочен план чрез финансирането на конкретна инвестиция. Необходим е подходящ мониторинг през целия жизнен цикъл на даден проект и след него. Това изисква и стабилни институции и бенефициенти от частния сектор, които да гарантират подпомагане за ефективно управление на продължаващите операции по време на икономическия живот на проекта. Според проучване на Европейския парламент7 публичният сектор проявява само ограничен интерес към въпроса за дълготрайността при използването на структурните и кохезионния фондове, вследствие на което са предоставени само непълни данни за дълготрайността на резултатите от проектите, съфинансирани от ЕФРР.
Регулаторната рамка
12В Регламента на ЕС относно ЕФРР е определено правно изискване за дълготрайност. Като цяло то изисква от предприятията да запазят крайните продукти/закупените активи по проекта за период от пет години (или по изключение три години за МСП8, когато съответната държава членка е решила така), за да избегнат възстановяване на отпуснатото съфинансиране от ЕФРР. Като се има предвид, че тази нормативно определена дълготрайност се прилага само за крайните продукти/закупените активи и че обхваща максимален период от пет години, тя е различна от обясненото по-горе понятие „дълготрайност“, използвано в настоящия одит.
13С времето изискването по отношение на продължителността на периода на дълготрайност е станало по-строго. През периода 2000 – 2006 г. управляващите органи е трябвало да възстановят съответното съфинансиране от ЕФРР и да информират Комисията, ако даден проект е претърпял значително изменение9 в срок от пет години от датата на решението за отпускане на безвъзмездна финансова помощ. От 2007 г. до 2013 г.10 правните изисквания са били сходни, но началният момент за отчитане на петте години е бил преместен от решението за отпускане на безвъзмездна финансова помощ на датата на приключване на проекта. Освен това е въведена санкция за предприятията, които са прехвърлили производствена дейност в рамките на държавите членки или между тях.
14През 2010 г. приложното поле на изискването за дълготрайност е било намалено до операции, включващи само инвестиции в инфраструктура или продуктивни инвестиции. Освен това, за да се намали тежестта за бенефициентите в периода след икономическата криза, е било въведено изключение от тези изисквания за прекратяването на производствената дейност поради несъстоятелност, която не е с измамна цел11.
15Важно нововъведение по отношение на правните изисквания за дълготрайност за ЕСИ фондовете през периода 2014 – 2020 г. е въвеждането на по-строги разпоредби относно началния момент на срока на дълготрайност, който вече става датата на крайното плащане по проекта или като алтернатива – датата, посочена в решението за отпускане на държавна помощ. Освен това съфинансирането от ЕС трябва да бъде върнато, ако производствената дейност бъде преместена извън ЕС в срок от 10 години, с изключение на случаите, когато бенефициент е МСП12. Интервенционната логика за продуктивните инвестиции по линия на ЕФРР, включително аспектите, свързани с дълготрайността, са описани подробно в приложение ІІ.
Обхват и подход на одита
16Настоящият одит, извършен от юли 2016 г. до юни 2017 г., потърси отговор на въпроса дали проектите по ЕФРР за продуктивни инвестиции в предприятията са управлявани по начин, който осигурява дълготрайност на крайните продукти/услуги и на резултатите.
17В първата част от настоящия доклад Сметната палата анализира дълготрайността на крайните продукти/услуги, а във втората част – дълготрайността на резултатите (преки и непреки). Сметната палата направи оценка на дълготрайността в края на нормативно определения срок на дълготрайност и към момента на извършване на одита. В третата част Сметната палата определя основните причини, поради които продуктивните инвестиции не са били дълготрайни, както и добрите практики, на които попадна по време на своя одит. В това отношение Сметната палата провери ролите на компетентните органи в държавите членки и на Комисията. Това включваше преглед на ОП, по които са финансирани одитираните проекти, както и преглед на мониторинга, докладването и оценката на проектите. В последната част Сметната палата анализира потенциалните подобрения по отношение на дълготрайността през програмния период 2014 – 2020 г. Сметната палата също така разглежда направените промени в регламентите за ЕСИ фондовете за периода 2014 – 2020 г. с цел повишаване на потенциала за дълготрайност на резултатите.
18Сметната палата провери 41 завършени проекта за продуктивни инвестиции, съфинансирани от ЕФРР в рамките на осем ОП в Австрия, Германия, Италия, Полша и Чешката република, осъществени от 2000 г. до 2013 г., чийто срок на дълготрайност приключва между 2006 г. и 2018 г. Всички проекти преди това са били одитирани от Сметната палата в контекста на Декларацията за достоверност по отношение на спазването на регулаторните изисквания. Те бяха избрани въз основа на размера на извадката, съставена в рамките на предходния одит в съответните държави членки, както и въз основа на техния финансов размер. Повечето проекти представляваха инвестиции в активи за предприятия от различни производствени сектори (например стоманени или каменни продукти, автомобилни части, санитарно оборудване, промишлени приложения), от енергийния сектор (въглища, възобновяеми енергийни източници) и от сектора на туризма (хотели). Някои от тях включваха инвестиции в НИРД. Стойността на проектите варираше от 0,1 до 91,7 млн. евро. Обикновено бенефициентите бяха малки или средни предприятия. В приложение ІІІ е представен списък на одитираните проекти и на ОП, чрез които те са били финансирани.
Констатации и оценки
Крайните продукти/услуги от одитираните проекти в повечето случаи са дълготрайни
19Сметната палата най-напред провери дали всички очаквани крайни продукти/услуги на одитираните проекти са били постигнати в съответствие с планираното. След това анализирахме дали те действително са били запазени на първоначалното си местоположение и не са били изцяло или частично прекратени по време на правно обвързващия срок на дълготрайност (3 или 5 години), т.е. не са могли да бъдат продадени, а съответните икономически дейности не са могли да бъдат преместени в рамките на ЕС или извън него. Сметната палата също така провери дали те са използвани на същия производствен обект, освен ако не са били заменени с активи най-малко на същата пазарна стойност, закупени за сметка на бенефициента по проекта.
20Във всички региони на ЕС, в които се проведе одитът, приложените в ОП правни условия за дълготрайност като цяло отговаряха на съответните регламенти на ЕС13. Във всички одитирани проекти с изключение на един Сметната палата не откри съществени изменения или промени в характера на собствеността или прекратяване на производствената дейност до края на периода на дълготрайност.
21В повечето случаи при приключването на проектите разгледаните проекти бяха реализирали очакваните крайни продукти14. Обикновено тези крайни продукти бяха придобиване на съоръжения за производство на стоки, като например производствени халета и производствени линии, включително машини и оборудване, използвани в различни промишлени сектори (например в хранителния, химическия, в сектора на пластмасовите и металните изделия, санитарното оборудване, автомобилните части, енергетиката или съоръженията за възобновяема енергия или части от тях). Предприятията в секторите на услугите или туризма също бяха получили безвъзмездна финансова помощ, например за печатници и за обновяване или изграждане на хотели. В каре 1 са показани крайните продукти/услуги от три от одитираните проекти, а подробности за всеки един проект могат да бъдат намерени в приложение ІІІ.
Каре 1
Примери за крайни продукти от проектите
Проект 4 (ОП в Бургенланд/Австрия) – Закупуване на система за прахово боядисване от МСП, което произвежда офис мебели
Общ размер на инвестиционните разходи: 1 млн. евро.
Размер на безвъзмездната финансова помощ: 0,15 млн. евро, от които 0,13 млн. евро от ЕФРР.
Проектът е осъществен от август 2007 г. до март 2008 г.
Основният краен продукт от проекта е закупуване на оборудване за лазерно рязане и система за прахово боядисване с цел постигане на висококачествени покрития и повърхности с изключителна устойчивост на надраскване, удари и корозия.
Проект 20 (ОП в Саксония/Германия) – Инсталиране на нов производствен обект за научни изследвания и развойна дейност за иновативно изпитване и сертифициране на новоразработени продукти в хидравличния сектор от новосъздадено МСП
Общ размер на инвестиционните разходи: 6,2 млн. евро.
Размер на безвъзмездната финансова помощ: 2,8 млн. евро, от които 1,4 млн. евро от ЕФРР.
Проектът е осъществен от март 2009 г. до февруари 2012 г.
Крайният продукт от проекта е новосъздадено предприятие, което предлага изпитване, сертифициране и различни други услуги на трети предприятия, които възнамеряват да разработват и продават нови високотехнологични продукти от хидравличния сектор.
Проект 8 (Регионална ОП в Чешката република) – Възстановяване на изоставен промишлен терен и изграждане на хотел от семейно предприятие в туристически град
Общ размер на инвестиционните разходи: 2,9 млн. евро.
Размер на безвъзмездната финансова помощ: 1 млн. евро, от които 0,8 млн. евро от ЕФРР.
Проектът е осъществен от юли 2008 г. до септември 2009 г.
Крайните продукти/услуги от проекта са нова хотелска база със 160 легла, включително сертифицирането на базата за настаняване в Чешката република. Строителните работи включват възстановяване на изоставен промишлен терен в центъра на града.
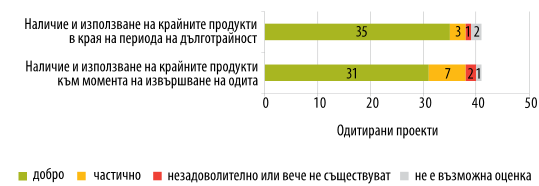
Като цяло в края на нормативно определения срок на дълготрайност активите са били налице в производствените обекти. Активите не са били продадени, а икономическата дейност на предприятието не е била преместена. В повечето случаи те са поддържани по подходящ начин и са използвани ефективно в съответствие с нуждите на предприятията през целия период на дълготрайност (вж. фигура 2). Имаше само един случай15, в който едно съоръжение не работеше, и това се дължеше на несъстоятелност. В други три случая16 активите (производствено оборудване, компютри, софтуерни програми) не се използваха пълноценно или производствените линии не работеха поради липса на поддръжка от страна на техните собственици, невземане под внимание на развитието на бизнеса в съответния сектор или на промените в съответното енергийно законодателство.
Фигура 2
Наличие и използване на крайните продукти/услуги от проектите в края на периода на дълготрайност и към момента на извършване на одита
Източник: Анализ на ЕСП въз основа на информация, предоставена от УО или от предприятията бенефициенти.
Също така към момента на извършване от Сметната палата на посещенията на място активите все още се използваха в 31 проекта. В девет случая17 те или изобщо не се използваха, използваха се частично или бяха заменени с друго оборудване след края на нормативно определения срок на дълготрайност – който за МСП често е бил само три години след края на проекта. Това предприемаческо поведение може би е било предизвикано от основателни причини, като например подмяна на машини или ИТ системи поради износване или амортизация, или закупуване на по-модерно оборудване с най-малко същата търговска стойност, или промени в съответното енергийно законодателство. В един от проектите например18 оборудването е било подменено непосредствено след края на нормативно определения срок на дълготрайност поради големите му оперативни разходи.
Повечето одитирани проекти са създали дълготрайни резултати, но една пета не са
24Сметната палата най-напред провери дали одитираните проекти са постигнали очакваните преки резултати при приключването на проекта. След това анализирахме ситуацията към момента на извършване на одита, за да преценим дали тези резултати са били запазени от собствениците на проекти възможно най-дълго време, така че да генерират възможно най-големи ползи много след края на проекта. В същото време Сметната палата взе предвид и икономическото състояние на предприятията по отношение на това на пазара, на който са разположени техните дейности, както и други външни фактори, които биха могли да окажат въздействие върху потенциалните ползи. Критериите за оценка са обяснени подробно в приложение ІV.
Дълготрайността на преките резултати е добра в около половината от одитираните проекти
25Сметната палата провери дали одитираните проекти са преследвали различни преки резултати, като например подобряване на достъпа до финансиране, повишаване на производството и производителността, създаване на заетост, увеличаване на продажбите, оборота или износа, разнообразяване на структурата на предприятията, подобряване на имиджа на предприятията, въвеждане на нови продукти или услуги и други (например засилено сътрудничество с други институции с цел повишаване на иновациите и конкурентоспособността), въз основа на предоставената информация на УО19. Сметната палата оцени дълготрайността на преките резултати в края на периода на дълготрайност и към момента на извършване на одита въз основа на събраната от бенефициентите информация (вж. фигура 3).
Фигура 3
Дълготрайност на преките резултати от проектите
Източник: Анализ на ЕСП въз основа на информация, предоставена от УО или от бенефициентите по проектите.
В края на нормативно определения срок на дълготрайност (който за одитираните проекти е бил от 2006 г. до 2018 г.20) и въз основа само на наличната информация от мониторинга резултати бяха налице изцяло (и през целия период на дълготрайност) в 14 проекта и отчасти в седем проекта (вж. фигура 3). Въпреки това, за почти половината от всички проекти (19), не е възможна такава оценка, тъй като управляващите органи не са събрали необходимите данни от мониторинга (вж. също точки 73—75), или поради факта, че съответните документи вече не са налице поради изтичане на периода на архивиране (в проекти по ОП в Пулия и ОП в Бургенланд).
27Сметната палата констатира само няколко примера, при които мониторингът е позволил по-подробно събиране на данни за резултатите от проектите. Например УО, отговарящи за ОП в Полша, са наблюдавали и оценявали постигането на резултатите от проектите посредством различни финансови показатели и показатели за изпълнение, като например приходите, стойността на произведените стоки в резултат от проекта, намаляването на емисиите и т.н.21. Също така, за други шест проекта в Саксония и Долна Саксония22 са измерени увеличенията в оборота извън рамките на региона и при износа.
28Тъй като повечето УО са били концентрирани само върху създаването на работни места (една от основните цели на ОП), те не са събрали информация за други съответни (икономически) ползи, които проектите биха могли да постигнат. Поради това цялостната оценка на действителните постижения на даден проект и тяхната дълготрайност невинаги беше възможна единствено въз основа на информацията от мониторинга.
29Към момента на извършване на посещенията на място, а и въз основа на допълнителната информация, предоставена от бенефициентите и УО, Сметната палата установи, че преките резултати са били дълготрайни в 21 проекта, само отчасти дълготрайни в 11 проекта и незадоволителни или изобщо не са трайни в осем проекта23 (в приложение ІІІ са предоставени подробни данни).
30Като вторични ползи проектите са позволили на предприятията бенефициенти да преструктурират или модернизират производствените си активи, да адаптират и разнообразят своите портфейли от продукти и да увеличат производителността си, а оттам и рентабилността си, което в крайна сметка им е помогнало да развият позицията си на пазара. В каре 2 е показан пример за проект, в който постигнатите резултати и тяхната дълготрайност са били добри. Друга вторична полза според предприятията бенефициенти е бил подобреният имидж и вследствие на това – по-голямата лоялност на клиентите.
Каре 2
Пример за проект с добра дълготрайност на преките резултати
Проект 17 (ОП в Долна Саксония/Германия) – Придобиване от МСП и инвестиции в завод за вегански хранителни продукти, застрашен от затваряне
Общ размер на допустимите инвестиционни разходи: 10 млн. евро.
Размер на безвъзмездната финансова помощ: 1,6 млн. евро, включително 1,1 млн. евро от ЕФРР.
Брой създадени работни места:
- при приключването на проекта – януари 2011 г.: 68 постоянни работни места (в сравнение с 61 планирани),
- през юни 2016 г.: 81 работни места.
Ако вземем предвид само публичната безвъзмездна финансова помощ, предприятието е инвестирало по-малко от 20 000 евро за запазено или новосъздадено работно място. Освен това съществуващите работни места в придобитото от предприятието бенефициент дружество нямало да може да бъдат запазени след производство за неликвидност.
Други постигнати преки резултати:
- достъп до финансиране, включително заеми;
- повишена производителност и произведена продукция;
- повишен оборот и продажби в други региони, както и износ;
- разнообразяване на продуктовата гама;
- нови клиенти и разширяване на клиентската база;
- по-добър имидж на предприятието.
В някои случаи24 бенефициентите са се възползвали от подобрен достъп до финансиране и заеми. Това им е позволило да бъдат по-амбициозни в своите инвестиции и в крайна сметка да постигнат по-добри резултати. Успоредно със субсидираните активи са били направени допълнителни инвестиции посредством собствени ресурси на дружествата. Според някои от одитираните бенефициенти проектите значително са повишили тяхната икономическа жизнеспособност в дългосрочен план. В няколко случая25 като цяло трудните пазарни условия или тежките последици от икономическата криза са довели някои от предприятията до ръба на несъстоятелността. В тези случаи според бенефициентите проектите са изиграли ключова роля в това да им позволят да продължат търговската си дейност (вж. примерите в каре 3).
Каре 3
Примери за проекти, които са помогнали на предприятията да преодолеят трудни икономически периоди
Проект 37 (ОП в Полша) – Закупуване на оборудване: софтуер за програмиране и машини за производство
Общ размер на инвестиционните разходи: 0,3 млн. евро.
Размер на безвъзмездната финансова помощ: 0,1 млн. евро от ЕФРР.
Осъществен от януари 2007 г. до май 2008 г.
Предприятието се специализира в производството на пластмасови играчки и метални части за автомобилната промишленост. Проектът е спомогнал:
- за осигуряване на достъп до допълнителни финансови ресурси — въз основа на одобрението за безвъзмездна помощ предприятието е получило банков заем за финансиране на целия проект;
- и за модернизиране на конструктивните и производствените процеси на предприятието.
По този начин то е могло:
- да преодолее особено тежките икономически проблеми;
- да разнообрази портфейла си от продукти и клиентската си база (включително в чужбина);
- и да създаде 24 нови работни места.
През 2016 г. икономическите показатели на предприятието (оборот, брой служители) са показали благоприятни резултати.
Проект 11 (ОП в Чешката република) – Проект за енергоспестяване: инсталиране на нова отоплителна система в производствено предприятие
Общ размер на инвестиционните разходи: 0,2 млн. евро.
Размер на безвъзмездната финансова помощ: 0,2 млн. евро, включително 0,1 млн. евро от ЕФРР.
Осъществен от февруари 2009 г. до октомври 2010 г.
Проектът е допринесъл за опазването на околната среда, тъй като икономиите на енергия са довели до намаляване на емисиите на CO2.
Проектът е бил навременен и е помогнал на предприятието да преодолее много труден икономически период.
Той е допринесъл и за икономическата дейност и развитието на региона.
Към момента на извършване на одита всички тези резултати все още бяха налице в предприятието.
В около една пета от одитираните проекти обаче преките резултати не бяха дълготрайни, а в около една четвърт от тях бяха само отчасти дълготрайни
32Както вече е посочено в точка 29, към момента на нашите посещения на място, констатирахме проблеми с дълготрайността в 19 проекта: в осем проекта (една пета от одитираните проекти) резултатите не бяха дълготрайни (понякога не бяха запазени дори до края на срока на дълготрайност26 или са били запазени само за кратък период след това27), а в 11 проекта те бяха само отчасти дълготрайни (вж. примерите в каре 4). Независимо от това, иновативните проекти (например проект 1) на бързо развиващи се пазари крият по-големи рискове за дълготрайността, които не ги правят по-малко заслужаващи финансиране от ЕС.
Каре 4
Примери за проекти, които не са генерирали дълготрайни резултати
Проект 14 (ОП в Чешката република) – Изграждане на център за обучение
Общ размер на инвестиционните разходи: 1,4 млн. евро.
Общ размер на безвъзмездната финансова помощ: 0,6 млн. евро, включително 0,5 млн. евро от ЕФРР.
Проектът е осъществен от март 2009 г. до март 2011 г.
Цел на проекта — създаване на подходящо място за обучение на служителите и бизнес партньорите на бенефициента.
При приключване на проекта — изграден е център за обучение с няколко стаи, който е бил запазен до края на периода на дълготрайност.
Скоро след края на определения срок на дълготрайност сградата е превърната в офис сграда, която да бъде използвана от служителите на предприятието – нещо, от което бенефициентът всъщност е имал нужда. Една стая все още беше предназначена за обучение (с коефициент на заетост едва 20 % към момента на извършване на одита).
Нови сгради, предназначени за офис пространство, са били изрично недопустими за публично финансиране към момента на подбор на проектите.
Проект 35 (ОП в Полша) – Монтаж на съоръжение за комбинирано изгаряне на биомаса с капацитет 200 MW
Общ размер на инвестиционните разходи: 2,3 млн. евро.
Общ размер на безвъзмездната финансова помощ: 1,1 млн. евро, включително 0,8 млн. евро от ЕФРР.
Проектът е осъществен от октомври 2006 г. до август 2007 г.
Проектът е започнал в момент, когато е имало голяма финансова подкрепа за енергия от възобновяеми източници чрез национални субсидии. Закупеното оборудване се е използвало осем години (по-дълго от нормативно определения срок на дълготрайност). С изменението на Закона за възобновяемата енергия през 2016 г. обаче подкрепата за този вид енергия е била намалена. Вследствие на това през 2016 г. бенефициентът е използвал едва 16 % от общия капацитет на съоръжението.
Към момента на извършване на одита съоръжението беше престанало да произвежда енергия от възобновяеми източници.
Проект 26 (ОП в Италия) – Създаване на компютърен център
Общ размер на инвестиционните разходи: 9,8 млн. евро.
Общ размер на безвъзмездната финансова помощ: 6,8 млн. евро, включително 3,5 млн. евро от ЕФРР.
Проектът е осъществен от март 2005 г. до февруари 2008 г.
Цел на проекта: създаване на съвременен компютърен център, който да предоставя услуги на целия регион и да гарантира сътрудничество с изследователските центрове, промишлеността и публичните органи в Италия и в чужбина.
Центърът е бил създаден и използван за различни изследователски дейности. Сътрудничеството между партньорите по проекта е продължило едва една година след приключването на проекта.
Основните причини, поради които проектът не е осигурил дълготрайност на резултатите, са били промяна в бизнес приоритетите и затрудненото финансово положение на един от партньорите.
Изпълнителният орган е констатирал и двата риска за дълготрайността на етапа на подбор, но това не е попречило проектът да бъде избран за финансиране от ЕФРР.
Поради липса на по-нататъшни инвестиции в тяхното модернизиране, основните активи (самите компютри) вече не се използваха към момента на извършване на одита.
В три случая28 е имало основателни причини за липсата на дълготрайност или причини, които са били извън контрола на бенефициента, например развитие на пазарите или промени в националното законодателство. В други пет случая29 обаче липсата на дълготрайност се е дължала на слабости в управлението или на други проблеми, свързани със съответните предприятия. Освен това за един проект30 не беше възможно да се оцени дълготрайността поради смяна на собствеността при бенефициента.
34Обща характеристика на ОП, по които са били осъществени одитираните проекти, е създаването или запазването на работни места в съществуващите и в новите предприятия чрез подобряване на тяхната производителност, рентабилност и иновации. Този показател е бил използван и съответни цели са били определени в 29 от 41 проверени проекта (за повече подробности вж. приложение ІІІ). За другите 12 проекта информацията за резултатите от проектите беше непълна или основната им цел беше решаване на екологични проблеми и преобразуване на стари отрасли, поради което в тези случаи заетостта не е била приоритет и следователно не беше измерена.
35По отношение на създаването на работни места, в допълнение към изискванията за дълготрайност съгласно законодателството на ЕС, и в националните разпоредби (където е целесъобразно) от предприятията бенефициенти – чрез споразуменията за предоставяне на безвъзмездни средства – се е изисквало да създадат определен брой нови работни места или да запазят съществуващото равнище на заетост. Тези длъжности е трябвало да бъдат заети или поне да се предлагат постоянно и да бъдат обявени до края на периода на дълготрайност.
36Като цяло, въпреки че не всички проекти са постигнали целите си за създаване на работни места до датата на тяхното приключване, резултатите все пак се оказаха относително задоволителни. Както е показано в приложение V, до приключването на проектите заетостта се е увеличила средно със 7,7 % в 41 одитирани проекта: 66,4 % в МСП и 3,7 % в по-големите предприятия. Заради икономическата криза обаче повечето предприятия са били подложени на процеси за преструктуриране и Сметната палата установи, че създадените работни места често са били изгубени след приключването на проекта (вж. също и приложение V). Например по ОП в Полша в проект 41 бенефициентът е претърпял няколко преструктурирания, свързани с оптимизацията на производствените процеси, които като цяло са довели до значително намаляване на заетостта. В един проект по ОП в Бургенланд работните места не са били запазени след периода на дълготрайност, а друг бенефициент е изпаднал в несъстоятелност. До средата на 2016 г. броят на служителите е нараснал средно с 1 % за МСП спрямо ситуацията при приключването на проекта, но е намалял с 6 % за по-големите предприятия (вж. също и приложение V).
37Когато УО са определили тавани за безвъзмездните средства за всяка създадена длъжност, вероятността за икономическата ефективност на безвъзмездните средства (измерена чрез общия размер на инвестициите за създадено работно място) е била по-голяма. Когато бенефициентите са надвишавали тавана, те не са могли да получат безвъзмездните средства. Следователно бенефициентите са били принудени да обръщат по-голямо внимание на размера на техните инвестиции. Сметната палата обаче установи, че такива тавани са използвани само в две ОП в Германия.
38По отношение на икономическите перспективи на анализираните предприятия бенефициенти, две от тях31 са престанали да съществуват. Освен това към момента на нашия одит общо 19 други фирми (вж. приложение III) бяха изправени пред предизвикателства по отношение на бъдещото им икономическо здраве, например преструктуриране или балансиране на дълга, или намаляващо производство32. И накрая, в някои случаи бъдещите бизнес перспективи на предприятията зависеха от резултата от текущите научноизследователски проекти и тяхната способност да генерират допълнителен капитал33.
Непреките резултати трудно могат да бъдат измерени и свързани с финансирането
39Само предприятията, регистрирани и разположени в регион, който отговаря на изискванията за финансиране от ЕФРР, могат да кандидатстват за тази финансова подкрепа34. Ето защо продуктивните инвестиции следва да генерират и по-широки ползи за съответния регион (непреки резултати). Тези ползи може да включват по-голяма заетост, предприемачество и конкурентоспособност в региона, както и подобрени условия на околната среда, засилени иновации и по-добър коефициент на оцеляване на предприятията. С оглед на икономическото сближаване, друга важна цел е да се избегне преместването на икономическата дейност извън региона на произход. Проектите следва също така да имат потенциални странични ефекти, например насърчаване на търговията за местните доставчици на стоки или услуги, които имат бизнес отношения с предприятието бенефициент или допринасят за повишаването на техните умения или база от знания чрез предоставяне на бизнес консултации или възможности за изграждане на мрежи от контакти.
40Такива непреки резултати не са били посочени като стратегическа цел в нито една от ОП, обхванати от одита. Освен това нито един от одитираните проекти не включваше такива непреки резултати като изрични оперативни цели. Без такива оперативни цели или свързани с тях показатели на ниво проекти не е възможно да се обобщи тази информация, за да се измерят непреките резултати на регионално ниво. Без систематично измерване и докладване от УО на страничните ефекти за регионите, беше трудно да се определят причинно-следствените връзки между финансираните от ЕС инвестиции в частния сектор и регионалното развитие.
41На ниво проекти по принцип е трудно да се установи постигането на непреки резултати и тяхната дълготрайност. Така например беше трудно да се докаже причинно-следствена връзка между проектите на ЕС и тяхното въздействие върху заетостта на регионално ниво. Принос към целите на политиката на сближаване като например иновации, изграждане на мрежи от контакти и обмен на знания (вж. точки 4) се установяваше само в редките случаи, когато проектите включват сътрудничество или съвместна работа с висшите учебни заведения.
42Все пак няколко от проверените проекти са допринесли за постигането на непреки резултати. Например проектите, чиито преки резултати поне до известна степен са дълготрайни (вж. точки 26—31), генерират икономически или социални ползи за местните общности или регионите, в които се изпълняват, в т.ч. чрез местни доставчици на стоки и услуги. Чрез тези инвестиции са били създадени постоянни и квалифицирани работни места, което също така е довело до допълнителна икономическа дейност в региона. Други резултати по проекта — намалено замърсяване, отпадъци и шум35, по-голяма енергийна ефективност36, обновяване на изоставени промишлени терени37 и по-голям оборот извън региона или увеличен износ38. Освен това в много случаи регионите са се възползвали от по-високи данъчни приходи благодарение на инвестициите.
43В редките случаи когато приносът към постигането на непреки резултати можеше да бъде установен обаче, те невинаги бяха дълготрайни. Например заинтересованите страни в регион Пулия са определили структурните слабости и обичайно малкия размер на МСП като пречка за регионалното развитие и създаването на заетост39. В отговор на това в една от мерките по ОП като предварително условие е поставено изискването кандидатите по проекти, които не са големи предприятия, да формират консорциуми с други МСП, за да кандидатстват за безвъзмездна финансова помощ от ЕФРР с надеждата, че тези консорциуми ще продължат да съществуват след приключването на проектите. В два от одитираните проекти обаче тази цел не е постигната поради липса на ангажираност с целите на проекта от страна на съответните партньори и поради изкуствения характер на консорциумите (вж. каре 5).
Каре 5
Примери за нетрайни непреки резултати от проектите
Проекти 29 и 31 (ОП в Пулия/Италия) – Проекти, осъществени от консорциуми от МСП
Съгласно една мярка на ОП, за да се допринесе за укрепване на МСП така че те да могат да допринасят повече за стимулирането на икономическия растеж, било е позволено те да кандидатстват само като консорциуми.
Проект 29 — общо 25 млн. евро инвестиционни разходи.
Размер на безвъзмездната финансова помощ: 16 млн. евро, включително 8 млн. евро от ЕФРР.
Проект 31 — общо 5 млн. евро инвестиционни разходи.
Размер на безвъзмездната финансова помощ: 3 млн. евро, включително 1,5 млн. евро от ЕФРР.
Всеки проект включва двама партньори — водещо предприятие и второ предприятие, което играе незначителна роля. След приключването на проекта второстепенните предприятия или са продължавали да играят незначителна роля, или вече не са действали на пазара.
Консорциумите са били закривани известно време след приключването на проекта или по време на неговото изпълнение.
Това показва, че консорциумите са създавани изкуствено, за да се гарантира допустимостта за проекта. В резултат на това ползите за региона, и по-специално икономическият растеж и допълнителните работни места, не са се реализирали40.
Програмирането, подборът и мониторингът на проектите не са били насочени в достатъчна степен към дълготрайността
44Може да има многобройни причини, поради които се постигат (или не се постигат) дълготрайни резултати от проектите, както и многобройни практики, които оказват влияние върху тяхното постигане. Тези причини могат да се установят както на ниво проекти, така и на стратегическо (или програмно/ОП) ниво.
Слабо насърчаване на дълготрайността при програмирането на оперативните програми
45Оценката на Сметната палата се основава на добрите и лошите практики по отношение на насърчаването на дълготрайността в оперативните програми, включително на разглеждането на съответните рискове. Сметната палата също така проучи до каква степен УО са анализирали нуждите на предприятията в съответните региони, както и неефективността на пазара, с която са се сблъсквали. Накрая Сметната палата разгледа начина, по който са прилагани правните изисквания за дълготрайност.
46Още на ниво стратегическо планиране Сметната палата установи различни слабости, които биха могли да обяснят защо значителна част от одитираните проекти не са постигнали трайни/дълготрайни резултати или са го направили само частично. Обикновено при създаването на ОП УО не са предприемали достатъчно действия за подпомагане на дълготрайността чрез подходящи мерки на политиката и условия извън правните изисквания (вж. точки 12).
Дълготрайността не е била приоритет в оперативните програми
47До 2013 г., но най-вече през програмния период, приключил през 2006 г., в оперативните програми е липсвал акцент върху дълготрайността на резултатите. Въпреки че това не е било правно изискване, нито една от одитираните ОП не е разгледала необходимостта да се установи дали инвестиционните проекти постигат дълготрайни резултати. Въпреки че ОП са били свързани с по-широки цели за икономическо развитие, като например по-голяма заетост и подобрена регионална конкурентоспособност, в тях не е подчертано значението на дългосрочните резултати. Дълготрайността не е била цел в ОП или в други стратегически документи и няма специален показател за нейното измерване.
48Нито в ОП, нито в другите документи за планиране на програмите за секторно подпомагане на предприятията са разгледани рисковете за постигането на дълготрайност на резултатите от проектите, поради което не са предвидени мерки за намаляване на риска. Освен това в стратегическите документи за планиране не са определени точно нито желаните непреки резултати за регионите, нито механизмите за тяхното измерване (вж. също и точки 40—43).
49Националните органи не са събирали статистически данни за коефициента на оцеляване на стопанските субекти, подпомагани с финансиране от ЕС, или за причините за нетрайните резултати от проектите. Те не са извършили сравнителен анализ на успеха на предприятията, подпомагани с публични средства, спрямо тези, които не са получили подпомагане. Поради това не са разполагали с важна информация при разработването на различните схеми за насърчаване на бизнеса по ОП.
50Основната цел на Комисията при предоставянето на съфинансиране от ЕФРР за мерките за подпомагане на бизнеса е била те да окажат икономическо въздействие, а дълготрайността на резултатите от инвестициите е била само страничен аспект. Следователно основната ѝ цел по отношение на дълготрайността е била да отговори на изискванията съгласно законодателството на ЕС. Комисията не е предоставила насоки на УО относно подбора и разработването на проектите, нито каквато и да е друга подкрепа за насърчаване на дълготрайността на резултатите.
Незадоволителни оценки на нуждите и неточно определяне на действителната нужда от публично финансиране
51Дълготрайността предполага публичното финансиране да се използва за проекти, които могат да допринесат най-добре за постигането на целите на ОП. Оценките на нуждите допринасят за общата дълготрайност, като дават възможност да се определят дейностите/предприятията, които са най-подходящи за постигането на целите на ОП, както и предприятията, които най-много се нуждаят от публично финансиране и за които не могат да се намерят решения на пазара, или при които пазарните условия не са благоприятни за насърчаване на частни инвестиции, които да отговорят на техните нужди („пазарна неефективност“). Ако бенефициентите не са имали действителна нужда от публично подпомагане и биха взели същите решения и без помощ, съществува по-голям риск от икономически загуби от неефективно разпределение на ресурсите. Освен това по-малко бенефициенти, които наистина се нуждаят от публично финансиране, ще го получат, поради което се намалява общата дълготрайност.
52Въпреки че одитираните ОП съдържат някои елементи на оценка на нуждите, нито една от тях или съответните предварителни оценки, предшестващи ОП, не включва задълбочени анализи на действителните нужди на предприятията (например на големите спрямо тези на малките предприятия) в съответните региони по отношение на инвестиционната подкрепа. Не са били извършени подробни проучвания, специални изследвания или други сходни подготвителни дейности за определяне на нуждите на най-уязвимите сектори преди разработването на мерките за подпомагане на бизнеса. По-специално оценките на нуждите, представени в съответните ОП на Австрия, Италия и Полша по отношение на подпомагането на бизнеса, са незадоволителни.
53В няколко случая (ОП в Долна Саксония и Саксония, а до известна степен и ОП в Италия и Чешката република) първоначалното състояние на предприятията в съответните региони е описано сравнително подробно и включва конкретните ограничения, пред които те са били изправени по отношение на инвестициите и създаването на допълнителна заетост. В други ОП липсват ясни регионални планове за намаляване на тези ограничения, например чрез подобряване на достъпа до финансиране, привличане на частно финансиране, увеличаване на производството, оборота, износа или производителността и въвеждане на нови продукти. Освен това липсват планове, които да показват по какъв начин ЕФРР ще донесе добавена стойност чрез внасяне на дългосрочни промени в бизнес сектора, включително необходимите по-задълбочени процеси на преструктуриране успоредно с икономическото въздействие върху заетостта или конкурентоспособността на предприятията.
54Също така в ОП не са ясно посочени действителните нужди на предприятията от публично финансиране или неефективността на пазара в различните региони. Вследствие на това липсват логични обяснения за причините, поради които някои предприятия следва да получат средства от ЕС, за да инвестират в своята база от активи (например в зависимост от сектора, големината на предприятието, бизнес потенциала или степента на иновации). С изключение на централната ОП на Чешката република, в нито една от одитираните ОП не е представена обосновка, която да показва допустимостта на големите предприятия за съфинансиране от ЕФРР.
55УО са приемали, че на практика всички предприятия, намиращи се в регион за сближаване или в регион, който в друго отношение е структурно слаб, са изправени пред неефективност на пазара и поради това се нуждаят от публична инвестиционна подкрепа, което не е непременно така. Освен това с ОП и инвестиционните проекти на практика не е решавана друга неефективност на пазара освен (потенциалните) капиталови ограничения или достъпа до заеми, докато МСП се сблъскват с различни пречки41 в сравнение с по-големите предприятия. Необходимостта от публична интервенция за комбиниране на финансовата помощ с нефинансова подкрепа (т.е. диагностика, консултации или достъп до специализирана инфраструктура) е била пренебрегната.
56Комисията не е разгледала риска от икономически загуби от неефективно разпределение на ресурсите по отношение на средствата от ЕС при одобряването на одитираните ОП, например чрез открояване на тези рискове в ОП или чрез предоставяне на насоки за това как да се подбират съответните проекти. По няколко ОП са предоставени средства от ЕФРР в допълнение към съществуващите национални или регионални схеми за предоставяне на безвъзмездна финансова помощ в подкрепа на предприятията. Въз основа на дългосрочния опит в държавите членки тези схеми за безвъзмездна финансова помощ като цяло са предоставяли значими инвестиции. Фактът, че средствата от ЕС са допълвали национални и частни инвестиции обаче не предполага, че е било възможно те да доведат до по-голям брой или по-високо качество на конкуриращи се заявления за проекти. Освен това финансирането от ЕС не е стимулирало подобрена дълготрайност на резултатите от проектите извън правните изисквания (например чрез изискването за по-ефективен контрол и докладване или налагането на по-строги условия), тъй като не е било свързано с постигането на дългосрочни резултати.
Акцент върху правните изисквания за дълготрайност
57Държавите членки отговорят за точното изпълнение на правните изисквания на ЕС за дълготрайност. Комисията е отговаряла за мониторинга на усилията на държавите членки и за гарантирането на съответствие с правото на ЕС. В обхванатите от одита държави членки правилата относно дълготрайността на резултатите от проектите са ограничени до тези, установени в правото на ЕС (вж. приложение VІ).
58Комисията и УО са считали, че спазването на правните изисквания за дълготрайност е достатъчно42. Въз основа на този подход те са приели ОП през програмните периоди 2000 – 2006 г. и 2007 – 2013 г. без да определят по-строги условия с цел насърчаване на дългосрочните резултати, като например, когато е целесъобразно, удължаване на периода на дълготрайност след минималния период, предвиден в регламентите43.
59И на последно място, с няколко изключения УО не са включили в споразуменията за предоставяне на безвъзмездна финансова помощ важни условия за постигане на дългосрочни резултати. В повечето споразумения за предоставяне на безвъзмездна финансова помощ просто се повтарят изискванията съгласно законодателството на ЕС. В тях въпросите на дълготрайността не се насърчават чрез по-ефективни условия, например определяне на ключови обвързващи цели по отношение на заетостта и цели във връзка с производството и равнището на производителност или конкурентоспособността и иновациите, които трябва да бъдат запазени в продължение на определени минимални периоди от време.
Липса на акцент върху дълготрайността при подбора на проекти
60По отношение на процедурите за подбор по ОП Сметната палата анализира значимостта на проектите за целите на ОП и провери наличието и използването на критерии, които може да бъдат свързани с дълготрайността. Сметната палата също така провери дали са били взети под внимание други важни аспекти за дълготрайността на резултатите, като например иновациите или избягването на неефективно разпределение на ресурсите.
61Фактът, че като цяло одитираните проекти са в съответствие с общите цели на ОП, е добър показател, че процедурите за подбор са позволявали да се избират подходящи проекти. На етапа на подбор обаче нито една от обхванатите от одита ОП не е отдала достатъчен приоритет на постигането на трайни резултати. По-специално рисковете за дългосрочните резултати от проектите и действията за тяхното намаляване рядко са посочвани в заявленията или в документите във връзка с процедурите за подбор. В тях често не са разглеждани и рисковете по отношение на неефективното разпределение на ресурсите.
62Въпреки че обикновено критериите за подбор са предвиждали редица цели и задачи (като например увеличаване на базата от активи на предприятията, подобряване на бизнес потенциала и конкурентоспособността, създаване на нови работни места или запазване на съществуващите такива), проектните кандидатури не са били възнаграждавани за това, че имат потенциала да генерират дълготрайни резултати. Вместо това и без никакви амбиции управляващите органи са оценявали само техния потенциал за поддържане на нормативно определените целеви стойности от 3 или 5 години след края на проекта. На етапа на извършване на подбор УО не са оценявали потенциалните дългосрочни икономически резултати.
63Освен това в повечето случаи иновациите са били една от основните цели за продуктивните инвестиции в проверените ОП. При оценяването на заявленията за проекти обаче степента на иновация на проектите на практика не е била взета под внимание. Често е било предоставяно подпомагане за относително прости индустриални процеси, с по-голям риск да бъдат краткотрайни и следователно да не генерират дълготрайни резултати. Сметната палата установи общо само осем проекта44 по ОП в Италия, Саксония и Чешката република, в които бенефициентите са инвестирали в иновативни индустриални процеси или продукти. Практиките в ЕС показват, че бенефициентите се насърчават да създават продукти, които са диференцирани, иновативни и предоставят добавена стойност, за да се гарантира дълготрайността на проектите. Проектите с голям потенциал за иновации и конкурентоспособност са по-жизнеспособни.
64Рискът от икономически загуби от неефективно разпределение на ресурсите не е взет предвид при подбора на проектите, тъй като УО не са разгледали капацитета на частните субекти за самостоятелно финансиране на проектите или за поемане на по-голяма част от разходите.
65Така например показател за икономически загуби от неефективно разпределение на ресурсите е когато заявителят на проекта вече е започнал даден проект преди отпускането на безвъзмездните средства, какъвто е бил случаят в шест одитирани проекта. В тези случаи съществува риск, че те биха осъществили проекта и без помощта или да са им обещани безвъзмездна финансова помощ преди оценката на проекта.
66Друг признак за потенциални икономически загуби от неефективно разпределение на ресурсите е отпускането на повече от една безвъзмездна помощ от ЕС в рамките само на няколко години и това да не се взема предвид от комитета за подбор. Такъв е случаят в 15 от 41 одитирани проекта. Различни бенефициенти са получили повече от една безвъзмездна помощ от ЕФРР в рамките на относително кратки периоди от време, без да са преминали проверка за достъпност за всяко от техните искания45.
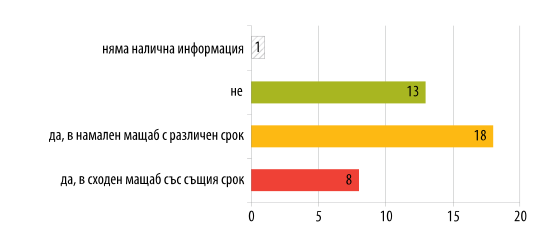
67И на последно място Сметната палата установи, че осем от одитираните проекти46 са могли да бъдат завършени в сходен мащаб и в подобен срок само със собствени средства на предприятията или чрез прибягване до банкови заеми, без да се ползва безвъзмездна финансова помощ (вж. фигура 4). Това е било така по-специално когато предприятията са били част от корпоративна група. Вследствие на това, подобно използване на публични средства е намалило необходимите частни инвестиции. Нещо повече, колкото по-голям е размерът на съфинансирането, толкова по-голямо е отражението на икономическите загуби от неефективно разпределение на ресурсите. В каре 6 са показани примери за проекти, които са получили безвъзмездна помощ, въпреки че не са се сблъскали с неефективност на пазара.
Фигура 4
Щяха ли да бъдат осъществени проектите без безвъзмездна финансова помощ от ЕС?
Източник: Анализ на ЕСП въз основа на информация, предоставена от УО или от бенефициентите по проектите.
Каре 6
Примери за проекти, които не са се сблъскали с неефективност на пазара
Проект 19 (Саксония/ОП в Германия) — Разширяване на производствен обект (изграждане на производствено хале и закупуване на специализирани машини и съоръжения)
Общ размер на инвестиционните разходи: 21,6 млн. евро.
Общ размер на безвъзмездните средства: 5,4 млн. евро, включително 4,1 млн. евро от ЕФРР.
Проектът е осъществен от октомври 2011 г. до октомври 2013 г.
Проектът е бил успешен по отношение на това, че е помогнал на предприятието в Саксония да се разрасне и да създаде стабилна заетост.
В момента на планирането и разработването на инвестициите през 2007 – 2008 г. обаче не е имало конкретна неефективност на пазара или недостиг на финансиране, които е трябвало да се запълнят чрез публични безвъзмездни средства. Предприятието е достигнало пълния си производствен капацитет в Саксония и е трябвало да направи допълнителни инвестиции, за да разшири дейността си.
Като част от голяма група от предприятия, то е могло да направи тези стратегически инвестиции със собствени средства и чрез вземане на заеми.
Проекти 29 и 31 (ОП в Пулия) – Печатница и производител на части за самолети, общ размер на инвестиционните разходи за всички проекти 30,5 млн. евро, включително 9,8 млн. евро от ЕФРР
Общ размер на инвестиционните разходи: съответно 25,1 млн. евро и 5,4 млн. евро.
Общ размер на безвъзмездните средства: 16,6 млн. евро (включително 8,3 млн. евро от ЕФРР) и 3 млн. евро (1,5 млн. евро от ЕФРР).
За тази два проекта неефективността на пазара не е била очевидна.
Бенефициентите са били или част от водеща национална група, или консорциуми от МСП със стабилна позиция на пазара. Освен това приходите на бенефициентите са се увеличили през годините преди подаването на заявление за проекта.
С оглед на тяхното финансово състояние и консолидираната им позиция на пазара, предприятията бенефициенти са могли да получат банкови заеми за финансирането на проектите.
Липсват показатели, а мониторингът на проектите не е насочен в достатъчна степен към дълготрайността на резултатите
68Освен да се гарантира, че проектите са осъществени в съответствие с техния очакван обхват, бюджет и график, е важно механизмите за управление и мониторинг да бъдат насочени както към постигането на резултатите при приключването на проекта, така и към последващата дълготрайност на тези резултати. Подходящите показатели, мониторинг и докладване следва да дават увереност не само че предприятията бенефициенти са спазили правните изисквания за дълготрайност, но и че са се погрижили за резултатите и, когато е възможно, са ги доразвили.
Липса на показатели
69В ОП за периода 2000 – 2006 г. не са били определени показатели или такива не са определени по еднакъв начин. През следващия период обаче Комисията е поискала от УО да въведат основни показатели за крайни продукти и резултати. Нито един от тях обаче не се е отнасял за дълготрайни резултати. Показателите са избрани от УО въз основа на техните стратегии за ОП и видовете безвъзмездни средства и не са позволявали да се направи сравнение на постиженията в различните региони.
70Някои от показателите за крайни продукти не са били достатъчно конкретни, а само доста общо формулирани в съответните документи във връзка с проектите от програмните периоди 2000 – 2006 г. и 2007 – 2013 г. Като цяло показателите за резултати също са били недобре определени поради това, че не са определяли какво са имали за цел да постигнат програмите за подпомагане47. Липсата на подходящи, качествени и количествени показатели за измерване на крайните продукти/услуги и резултатите не са позволили да се извърши всеобхватна оценка на въздействието от проектите (вж. примерите в каре 7). Дори когато показателите за резултати до известна степен са разглеждали преките и непосредствени цели на проектите, никой от тях не е използван за измерване на дълготрайността на резултатите, действията или операциите по проектите (вж. също раздела по-долу относно мониторинга на проектите). Въпреки че е важно да има показатели за изпълнение, трябва да се внимава техният брой да не бъде ненужно голям48.
Каре 7
Примери за слабости при определянето на показатели за изпълнение
ОП в Саксония и Долна Саксония посочват и други важни цели на програмите освен заетост, например подобрена конкурентоспособност и иновации, производителност, капацитет за износ и търговия с други региони, но тези показатели липсват на ниво проекти. Поради това на ниво проекти не са събрани данни за проектите относно тези постижения.
Измерването на успеха на програмите и дълготрайността на резултатите по централната ОП в Чешката република страда от липса на задължителни показатели за резултати и от незадоволително докладване на незадължителните показатели за резултати. Бенефициентите са можели да предоговорят (понижат) определените целеви стойности, ако не са ги постигнали изцяло.
По ОП в Пулия създаването на работни места е бил единственият задължителен показател в три от четирите одитирани проекта. По една мярка не са определени задължителни показатели (вж. проект 32). Освен това целите на проектите по централната ОП в Италия са били занижени по време на процеса на одобрение (проекти 25 и 28), което показва, че първоначалното определяне на целите е било нереалистично.
В няколко случая целевите стойности на показателите са нереалистични — в два случая (проекти 19 и 22) целите за работни места са надвишени с около 100 %, а в един случай (проект 11) осъществените икономии на енергия са почти три пъти по-големи от прогнозираните в документите за планиране. В средносрочната оценка на ОП в Чешката република е направено заключението, че различните цели, определени на ниво ОП, не са били достатъчно амбициозни и поради това е препоръчано да бъдат увеличени с 200 % или повече.
Мониторингът на проектите не е бил насочен в достатъчна степен към дълготрайността
72Въпреки липсата на показатели Сметната палата установи, че мониторингът на изпълнението на проектите обикновено е бил подходящ. Той обаче до голяма степен е бил основан на крайните продукти/услуги и не е бил хармонизиран нито по отношение на мониторинга и проверката на данните, нито по отношение на наличието на инструменти за електронно докладване. Проверените от одита системи за контрол и мониторинг, съществуващи в регионите, са спомогнали да се осигури навременно реализиране на крайните продукти/услуги като цяло на датата на приключване на проекта и използване на безвъзмездната финансова помощ за закупуване на допустими активи.
73УО обаче не са извършвали ефективен мониторинг на дълготрайността на проектите по отношение както на правните изисквания, така и на други аспекти, показващи дълготрайни резултати. При приключването на проектите от бенефициентите се е изисквало да представят окончателен доклад за своите разходи по проектите (крайни продукти/услуги), но невинаги за постигнатите преки резултати (вж. приложение VІІ за различните изисквания за мониторинг във връзка с одитираните ОП). Освен това УО не са предвидили как да се справят със случаите, в които резултатите все още не са постигнати при приключването на проекта и ще се проявят едва на по-късен етап.
74Като цяло мониторингът – след приключването на проектите – на правните изисквания за дълготрайност е останал с ограничен обхват и се е различавал между отделните ОП. Механизмите за докладване и мониторинг и съответните задължения на органите и бенефициентите след приключването на проектите невинаги са били ясни или официално посочени в административните документи във всички ОП49. УО не са предоставили на бенефициентите насоки или систематични консултации по отношение на мониторинга на дълготрайността. Те не са разполагали и с ИТ системи за събиране на данни за дълготрайността и нито един УО не можа да представи надеждни статистически данни за спазването на правните изисквания за дълготрайност. Тъй като не е имало правно изискване те да продължат да го правят, УО са спрели да проследяват развитието на проектите непосредствено след края на нормативно определения срок на дълготрайност.
75Посочената по-горе липса на показатели и ограниченият мониторинг след приключването на проектите не са позволили измерването на дълготрайността на резултатите от проектите. Те са били и една от причините за трудностите при установяване на причинно-следствените връзки между изплатените средства от ЕС за развитието на честния сектор и генерираното икономическо въздействие за предприятията и регионите.
Недостатъчно използване на последващи оценки
76Сметната палата не откри оценки на програмите за продуктивни инвестиции, които да включват специфична оценка на дълготрайността на резултатите. Поради ограничения обхват на мониторинга на правно изискваната дълготрайност, липсата на ИТ система за събиране на данни във връзка с този мониторинг и отсъствието на дългосрочен мониторинг след края на периода на дълготрайност, липсваха данни за дълготрайността на резултатите, постигнати от проектите по ЕФРР, както и за икономическото развитие на предприятията бенефициенти или за въздействието, което проектите са оказали върху регионите. Това направи невъзможно да се набележат поуки, които да бъдат използвани систематично за съответните регионални схеми за подпомагане по линия на ЕСИ фондовете за периода 2014 – 2020 г.
77Комисията не е извършила конкретни одити или оценки по отношение на дълготрайността на финансираните от ЕФРР инвестиции. За информация относно дълготрайността и за изпълнението на ОП като цяло тя е трябвало да разчита главно на данните, докладвани в годишните доклади за изпълнението на УО. По-голямата част от данните обаче са били свързани предимно с изпълнението по отношение на усвояването на средствата. В своите годишни доклади УО също така е трябвало да докладват за случаи на неспазване на правните изисквания за дълготрайност. Комисията обаче не можа да предостави каквито и да е данни за предприетите от нея последващи действия във връзка с тези случаи на неспазване.
78В своята по-широка последваща оценка на политиката на сближаване за периода 2007 – 2013 г.50 Комисията е включила проучвания на финансовото подпомагане от ЕФРР за големите предприятия и МСП. Въпреки че окончателните доклади не са били свързани с преки оценки на дълготрайността на резултатите, те все пак са съдържали констатации, свързани с целта за постигане на дълготрайни резултати от инвестициите от ЕС в предприятията. Най-важните констатации от оценките по отношение на двата вида предприятия съответстват на резултатите от одита на Сметната палата и са обобщени в приложение VІІІ. Комисията не е събрала статистически данни за коефициента на оцеляване на финансираните от ЕС предприятия както на ниво ЕС, така и на национално ниво. В резултат на това тя все още не е в състояние да извърши сравнителен анализ между тези предприятия, които получават подпомагане, и други, които не получават такова.
Предприеманите корективни мерки при неизпълнение на целите и неспазване на правните изисквания за дълготрайност не се прилагат последователно
79Сметната палата разгледа начина, по който УО са прилагали корективни мерки за неизпълнение на определените цели или за неспазване на изискванията за дълготрайност, тъй като това може да окаже влияние и върху степента на постигане на дълготрайни резултати.
80УО са предвидили събиране на недължимо платени суми за неизпълнение на задължителните цели, определени в договора за безвъзмездна финансова помощ, и за неспазване на правните изисквания за дълготрайност. Тези мерки обаче не са прилагани по еднакъв начин. Има различия в процента на неизпълнение на проектните цели, който е определен като необходим за задействане на корективни мерки. Подлежащите на събиране суми също са се различавали в зависимост от правилата, определени в ОП.
81Двата УО в Германия са събирали отпуснати суми, ако при приключването на проекта не са постигнати всички задължителни цели (за създаване или запазване на работни места)51. Управляващите органи в Чешката република и Полша са били по-гъвкави — те са възстановявали средства, само ако действително постигнатата стойност е била по-малко от 95 % (Чешката република) или 90 % (Полша) от определената задължителна цел. Органите в Италия също са събирали недължимо платени суми в случай на непостигане на целевите стойности.
82Подлежащите на събиране суми обаче също са се различавали съществено между отделните ОП. За ОП в Германия и Чешката република е прилагано събиране на цялата сума отпуснати средства. За ОП в Италия събирането на отпуснатите средства е било пропорционално на стойността на активите и на периода от време, през който те не са били използвани. УО в Италия е прилагал събиране на пълния размер на средствата, само когато въпросното неизпълнение е представлявало съществено нарушение на правното изискване за дълготрайност — при неизпълнение на целите за заетост или ако предприятията са предоставили по-малък принос за финансирането на проектите от предвидения в договорите за безвъзмездна финансова помощ.
83Задължителните цели или съответните крайни срокове често са подлежали на предоговаряне. Когато случаят е бил такъв, УО са позволявали те да бъдат предоговорени преди края на периода на дълготрайност с оглед на стойностите, които е било вероятно да бъдат постигнати. Въпреки че в някои случаи това е било оправдано – например поради променящите се външни фактори — съществува риск, ако се прилага почти като правило, да постави под съмнение както по-ранния подбор на заявления за финансиране на проекти, така и постигането на дълготрайни резултати.
84В други случаи (например в регионалната ОП в Чешката република) договорите за безвъзмездна финансова помощ са позволявали прехвърлянето на субсидираните активи на трета страна преди края на периода на дълготрайност, при условие че УО е одобрил това прехвърляне. Според УО подобни прехвърляния са се извършвали само след обстойна оценка на предприятието, на което са били прехвърляни субсидираните активи. Въпреки това тази практика е породила риск едно предприятие да се окаже облагодетелствано от безвъзмездна финансова помощ, без да се налага да преминава през обичайните процедури за подбор на проекти.
Направени са някои подобрения в регламентите за ЕСИ фондовете за периода 2014 – 2020 г. с цел повишаване на потенциала за дълготрайност на резултатите
85Сметната палата проучи до каква степен Комисията е използвала извлечените поуки от предходните програми в нейните законодателни предложения за ЕСИ фондовете за периода 2014 – 2020 г. и дали е установила технически и организационни ограничения за дълготрайността на проектните резултати в бизнес сектора, както и примери за добри практики от преди 2014 г. Тя провери дали промените във връзка с подобрената дълготрайност на инвестициите на ЕС са били отразени в документите за политиката и в правната рамка за този сектор на подпомагане. Накрая се уверихме дали Комисията е предоставила насоки на регионалните органи за използване на извлечените поуки относно дълготрайността в тяхното програмиране на ЕСИ фондовете.
Регулаторната рамка е подобрена…
86При изготвянето на законодателните предложения за ЕСИ фондовете за периода 2014 – 2020 г. Комисията е използвала извлечените поуки от предходните програми за продуктивни инвестиции. В регламентите за ЕСИ фондовете са включени редица съществени изменения. Следните разпоредби в Регламента за ЕФРР и в Регламента за общоприложимите разпоредби (РОР)52 са прецизирали регулаторната рамка по отношение на дълготрайността на финансираните от ЕФРР операции и вероятно ще окажат въздействие върху подобряването на дълготрайността на резултатите:
- От 2014 г. ЕФРР по принцип подпомага продуктивните инвестиции само за МСП. Като цяло се приема, че МСП имат по-голяма нужда от финансови средства и друга подкрепа, като например услуги за бизнес консултации. Големите предприятия могат да получават безвъзмездна финансова помощ само за инвестиции в засилването на научноизследователската дейност, технологичното развитие и иновациите или за подкрепа на преминаването към нисковъглеродна икономика53.
- Прецизиран е началният момент на петгодишния срок на дълготрайност. Това вече е или датата на крайното плащане, или, когато е целесъобразно – датата, посочена в решението за отпускане на държавна помощ – нещо, което преди това не е било ясно и поради това не е прилагано по еднакъв начин от управляващите органи.
- По отношение на корективните мерки за неспазване на правните изисквания за дълготрайност вече трябва да се прилага само едно от следните три условия (а не и трите, както по-рано), за да се задейства възстановяване: а) прекратяване или преместване на производствена дейност извън програмния район; б) промяна в собствеността на даден елемент от инфраструктурата, който дава на дадено търговско дружество неправомерно преимущество; или в) значителна промяна, която засяга естеството, целите или условията на осъществяване и която би довела до подкопаване на нейните първоначални цели.
- Финансирането от ЕФРР трябва да бъде възстановено, ако производствената инвестиция бъде преместена извън ЕС в срок до 10 години (вместо 5 години) от крайното плащане, с изключение на случаите, когато бенефициент е МСП54.
В неотдавнашен одит на Сметната палата55 беше установено, че като цяло Комисията и държавите членки са успели да разработят оперативни програми с по-солидна интервенционна логика, т.е. като определят целите (конкретни цели/резултати) и посочват как се очаква те да бъдат постигнати (необходимо финансиране, действия, които трябва да бъдат предприети, и очаквани крайни продукти/услуги). Въведени са нови правила с цел показателите за изпълнение да се използват по-последователно и цялостно за измерване на напредъка към постигането на дългосрочни резултати. По отношение на всяка приоритетна ос (освен осите, по които е предвидена техническа помощ, и оперативните програми по Инициативата за МСП), оперативните програми трябва да съдържат рамка на изпълнението, състояща се от формулиран в ОП поднабор от показатели56, повечето от които вече са предварително определени в съответния регламент.
… но все още има пропуски
88Една нова характеристика на регулаторната рамка за периода 2014 – 2020 г., която може да окаже въздействие върху изпълнението на финансираните от ЕС дейности за подпомагане на бизнеса, е изискването ОП да изпълняват набор от „предварителни условия“57. Това са условия, основани на критерии, които са определени предварително в РОР и които са необходими предпоставки за ефективното и ефикасно използване на финансирането от ЕС за всички ЕСИ фондове. При изготвянето на ОП за периода 2014 – 2020 г. държавите членки е трябвало да преценят дали тези условия са били изпълнени.
89За да изпълнят изискванията, свързани с предварително условие 3, което се отнася до повишаването на конкурентоспособността на МСП, националните органи е трябвало да предприемат конкретни действия за насърчаване на предприемачеството, включително съгласно „Small Business Act“ за Европа58, преди да им бъдат отпуснати средства от ЕСИ фондовете за подпомагане на предприятията. Някои от тези дейности имат за цел да окажат положително въздействие върху организацията на предприемачеството, а впоследствие и върху очакваната продължителност на живота на предприятията и техните дългосрочни резултати. Като се има предвид обаче, че към момента на извършване на одита бяха изминали само три години от началото на програмния период, тяхното пряко въздействие върху дълготрайността на резултатите все още не можеше да бъде доказано59.
90Законодателните органи обаче не са приели едно предложение на Комисията за допълнително предварително условие за прилагането на Директивата относно борбата със забавяне на плащането60, което би могло да окаже важно въздействие върху коефициента на оцеляване на МСП.
91Оперативните програми за периода 2014 – 2020 г. са структурирани по начин, който е довел до значително увеличение на броя на показателите за изпълнение за крайни продукти/услуги и резултати, за които е необходим мониторинг. В Специален доклад № 2/201761 Сметната палата препоръчва хармонизиране на определенията за „крайни продукти и услуги“ и „резултати“.
92Освен това в друг доклад на ЕСП62 се посочва, че „преобладаващата част от показателите, представляващи основата за разпределяне на резерва за изпълнение, са свързани с реализирани продукти и услуги (57 %), финансови показатели (33 %) и ключови етапи на изпълнението (9 %)“. Съответно рамката на изпълнението за периода 2014 – 2020 г. в основата си остава фокусирана върху разходите и крайните продукти/услуги от проектите, а не върху постигането на резултати.
93При изготвянето на новата регулаторна рамка Комисията не е могла да използва резултатите от последващите оценки на подпомагането от ЕФРР за предприятията (както големи, така и МСП) през периода 2007 – 2013 г., тъй като докладите са били публикувани едва в началото на 2016 г. С изключение на едно проучване на Европейския парламент63, което до голяма степен е било насочено към правните аспекти, Сметната палата не е запозната с други значими източници (например проучвания или други оценки от националните органи), които разглеждат подпомагането от ЕФРР за продуктивни инвестиции и са използвани за разработването на новите регламенти за ЕСИ фондовете. Следователно като цяло регламентите за програмния период 2014 – 2020 г. са били изготвени, без да е получена достатъчно информация от проучвания за оценка.
94Комисията не е въвела никакви други специфични мерки за насърчаване на дълготрайността в проектите за продуктивни инвестиции от ЕСИ фондовете в регионите. Новата правна рамка все още не включва разпоредби, които да изискват от УО да установят процедури за мониторинг, които изрично да позволяват събирането на надеждни данни за дълготрайността. Освен това тя не е предоставила на УО или на бенефициентите подходящи насоки в това отношение за новия програмен период.
Заключения и препоръки
95Като цяло Сметната палата стига до заключението, че въпреки постигнатите дълготрайни резултати в по-голямата част от одитираните проекти, от 2000 г. до 2013 г. не е имало достатъчен акцент върху дълготрайността на резултатите при управлението на финансирането от ЕФРР за продуктивни инвестиции в европейските предприятия. Вследствие на това за една пета от одитираните проекти резултатите не са били дълготрайни. Сметната палата установи недостатъци при програмирането на оперативните програми и на етапите на подбор, мониторинг и оценка на одитираните проекти.
96Правните изисквания на ЕС за дълготрайност, по-специално задължението на бенефициентите да запазят закупените активи на първоначалните им местоположения до края на определените периоди на дълготрайност от пет/три години, са били спазени във всички одитирани проекти. Предприятията бенефициенти не са претърпели съществени изменения или промени в характера на тяхната собственост, и също така не са прекратили или преместили икономическата си дейност. Като цяло одитираните проекти са постигнали планираните крайни продукти/услуги. Последните най-често са били използвани до края на периода на дълготрайност (вж. точки 20–23).
97Преките резултати от одитираните проекти са били свързани предимно със създаване на работни места, по-добър достъп до финансиране и заеми, увеличено производство и производителност. Към момента на извършване на одита повечето одитирани проекти все още генерираха очакваните преки резултати. За почти половината одитирани проекти обаче Сметната палата констатира, че не е възможно да се извърши цялостна оценка на дълготрайността в края на периода на дълготрайност. Тъй като повечето управляващи органи са акцентирали единствено върху създаването на работни места, а резултатите не са били проследявани и докладвани по подходящ начин след приключването на проектите, съответната информация за степента на постигане на резултатите и за тяхната дълготрайност е била недостатъчна (вж. точки 26–31). За една пета от проектите постигнатите резултати към момента на тяхното приключване не са се запазили до края на периода на дълготрайност или са продължили само за кратко време след това (вж. точки 32–38).
98Непреките резултати, като например натрупване на база от знания, изграждане на мрежи от контакти с висши учебни заведения, повишаване на местните данъчни приходи и облагодетелстване на регионите, рядко са били приоритет (вж. точки 40–43).
99Има много причини да не бъде постигната дълготрайност на резултатите от проектите. Въпреки че в някои случаи причините очевидно са били извън контрола на бенефициентите (поради външни фактори като икономическата криза) или поради слабости в управлението, в други случаи това се е дължало на недостатъчен акцент върху дълготрайността на различните равнища на управление на средствата от ЕС.
100На ниво програми постигането на дълготрайни резултати от продуктивните инвестиции не е насърчавано ефективно в съответните оперативни програми или други относими регионални стратегически документи. Постигането на дълготрайни резултати не е било приоритет. Специфичните нужди на предприятия от различни сектори и с различна големина (неефективност на пазара) не са били правилно определени. Това е довело до рискове от икономически загуби от неефективно разпределение на ресурсите в програмите. Като цяло участието на ЕС не е осигурило по-добра дълготрайност на резултатите (вж. точки 46–59).
Препоръка 1 – Насърчаване на дълготрайност на резултатите
- Държавите членки следва да насърчават постигането на дълготрайни резултати от финансираните от ЕФРР продуктивни инвестиции на ниво програмиране на оперативните програми, по-специално чрез:
- по-голям акцент върху установяването и намаляването на рисковете за постигане на дълготрайни резултати,
- по-добър анализ на нуждите на различните видове предприятия, включително необходимостта от публично финансиране, с цел избягване на икономически загуби от неефективно разпределение на ресурсите.
Целева дата на изпълнение – при изготвянето на оперативните програми за периода след 2020 г.
- По време на процеса на одобряване на оперативните програми Комисията следва да обръща специално внимание на подхода на държавите членки към дълготрайността на планираните крайни продукти/услуги и резултати.
Целева дата на изпълнение: по време на процеса на одобрение на отделните оперативни програми за периода след 2020 г.
При подбора на проекти критериите за подбор не са наблягали в достатъчна степен върху необходимостта финансираните от ЕФРР проекти да реализират дълготрайни резултати, да въвеждат иновативни индустриални процеси или да постигнат възможно най-висок ефект на финансовия лост. Не е намален в достатъчна степен рискът от това предприятията да се възползват от финансиране от ЕС, въпреки че са можели да осъществят проекта без такова допълнително финансиране или с по-малко финансиране (вж. точки 61–67).
Препоръка 2 – Отчитане на характеристиката „дълготрайност“ при процедурите за подбор
Държавите членки следва да подобрят процедурите и критериите за подбор, така че да се отчита рискът от икономически загуби от неефективно разпределение на ресурсите и да се подпомагат само проекти за продуктивни инвестиции с потенциал за подходящи дълготрайни резултати.
Целева дата на изпълнение: при изготвянето на следващите процедури за подбор.
102Управляващите органи не са обърнали достатъчно внимание на измерването на дълготрайността на резултатите. Не всички УО са определили подходящи показатели за измерване на изпълнението на съфинансираните от ЕС интервенции и техните резултати в дългосрочен план. Когато са били определени подходящи показатели, те са измервали предимно един аспект на генерираните от проекта ползи, постигането на определените цели не е било задължително или те не са използвани по еднакъв начин за измерване на изпълнението. Това е попречило на органите да получат ценна информация за дълготрайността на резултатите от проектите и общо от програмите (вж. точки 69–71).
103Въпреки че като цяло мониторингът на изпълнението на проектите от страна на УО въз основа на крайните продукти/услуги е задоволителен, мониторингът и докладването на резултатите при приключването на проектите и по време на периода на дълготрайност най-често е бил незадоволителен. Това се дължи отчасти на слабото използване на показатели за изпълнение и отчасти на липсата на процедури за мониторинг и докладване или на тяхното непоследователно прилагане. Не е имало проследяване на дълготрайните резултати. В рамките на оперативните програми, обхванати от одита на Сметната палата, не са възлагани специфични последващи оценки. Освен това Комисията не е извършила конкретни одити/проучвания на дълготрайността на финансираните от ЕС инвестиции (вж. точки 72–78).
Препоръка 3 – Акцент върху дълготрайността при мониторинга и докладването
Държавите членки следва да извършват подходящ и последователен мониторинг и докладване:
- като използват предварително определени и подходящи показатели както за крайни продукти/услуги, така и за резултати, а също и за измерване на дълготрайните резултати на ниво оперативна програма, като същевременно поддържат лесен за управление брой показатели;
- като установят процедури за мониторинг и докладване, които да се използват при приключването на проектите и през целия период на дълготрайност и които следва да бъдат описани в договорите за безвъзмездна финансова помощ;
- като подобрят събирането и използването на необходимите данни.
Целева дата на изпълнение: за текущите проекти – във възможно най-кратък срок; за следващите проекти – при изготвянето на процедурите за подбор.
Препоръка 4 – Отчитане на характеристиката „дълготрайност“ при оценяването
Комисията и държавите членки трябва да следят за това последващите оценки на ниво оперативна програма или ЕС да отчитат по-систематично различни аспекти на дълготрайността на постигнатите резултати в края на определения срок на дълготрайност и след това. Резултатите от оценките следва да се използват при разработването на бъдещи схеми на ЕС за подпомагане на бизнеса.
Целева дата на изпълнение: при извършването на бъдещи последващи оценки.
104Договорите за безвъзмездна финансова помощ не са предвиждали систематично корективни мерки в случай на непостигане на очакваните резултати при приключването на проектите и/или в края на периода на дълготрайност. Когато са били предвидени, те са прилагани непоследователно, с различна степен на гъвкавост между отделните оперативни програми (вж. точки 80–84).
Препоръка 5 – Последователно прилагане на ясни корективни мерки
- Комисията трябва да следи за това държавите членки последователно да прилагат ясни корективни мерки, в т.ч. правила за събиране на недължимо платени суми, когато проектите не изпълняват правните изисквания на ЕС за дълготрайност.
Целева дата на изпълнение: незабавно.
- В случаите когато държавите членки са определили задължителни цели на ниво проект, те следва да предвидят ясни корективни мерки и да ги прилагат последователно.
Целева дата на изпълнение: във възможно най-кратък срок и преди края на 2019 г.
Настоящият доклад беше приет от Одитен състав II с ръководител Илиана ИВАНОВА — член на Европейската сметна палата, в Люксембург на заседанието му от 7 февруари 2018 г.
За Сметната палата

Klaus-Heiner LEHNE
Председател
Приложения
Приложение І
Средства от ЕФРР за продуктивни инвестиции, 2000 – 2020 г. по ДЧ
(в млн.евро)
| 2000 – 2006 г. | 2007 – 2013 г. | 2014 – 2020 г. | Общо | ||||
|---|---|---|---|---|---|---|---|
| Подпомагане на големи предприятия | Подпомагане на МСП | Подпомагане на други предприятия | Подпомагане на МСП | Подпомагане на големи предприятия | Подпомагане на МСП | ||
| AT | 181 | 297 | 297 | 28 | 137 | 260 | 1 200 |
| BE | 80 | 259 | 319 | 70 | 168 | 355 | 1 250 |
| BG | – | – | 474 | 96 | 250 | 749 | 1 568 |
| CY | – | 12 | 77 | 1 | 22 | 112 | 225 |
| CZ | 30 | 193 | 1 902 | 390 | 1 325 | 1 882 | 5 722 |
| DE | 905 | 3 973 | 3 455 | 665 | 1 894 | 3 133 | 14 025 |
| DK | 8 | 29 | 70 | 43 | 88 | 109 | 347 |
| EE | 2 | 19 | 165 | 103 | 228 | 425 | 943 |
| ES | 1 183 | 2 878 | 3 128 | 718 | 2 313 | 3 489 | 13 709 |
| FI | 81 | 389 | 235 | 139 | 290 | 278 | 1 413 |
| FR | 252 | 1 225 | 729 | 427 | 849 | 1 553 | 5 035 |
| GR | 150 | 1 308 | 3 171 | 1 870 | 859 | 1 441 | 8 799 |
| HR | – | – | 28 | 38 | 382 | 992 | 1 440 |
| HU | 30 | 189 | 3 005 | – | 421 | 4 223 | 7 868 |
| IE | – | 88 | 55 | 481 | 35 | 80 | 738 |
| IT | 710 | 4 093 | 2 863 | 2 177 | 2 870 | 3 755 | 16 469 |
| LT | 19 | 42 | 333 | 336 | 518 | 458 | 1 707 |
| LU | 0 | 0 | 1 | 0 | 3 | – | 5 |
| LV | 39 | 89 | 385 | 157 | 122 | 320 | 1 113 |
| MT | – | 1 | 28 | 12 | 30 | 46 | 117 |
| NL | 6 | 221 | 83 | 116 | 192 | 228 | 846 |
| PL | 144 | 561 | 7 950 | 1 122 | 3 678 | 10 424 | 23 879 |
| PT | 874 | 1 419 | 4 192 | 472 | 2 142 | 4 152 | 13 250 |
| RO | – | – | 1 491 | 221 | 575 | 849 | 3 136 |
| SE | 1 | 365 | 247 | 180 | 234 | 371 | 1 398 |
| SI | 9 | 33 | 162 | 245 | 231 | 592 | 1 272 |
| SK | 6 | 15 | 487 | 131 | 972 | 1 058 | 2 668 |
| UK | 173 | 4 079 | 1 323 | 775 | 1 064 | 2 595 | 10 009 |
| ТС/ТГС | 28 | 497 | 123 | 266 | 1 160 | 673 | 2 748 |
| Общо | 4 913 | 22 276 | 36 777 | 11 280 | 23 051 | 44 602 | |
| Общ сбор | 27 189 | 48 056 | 67 653 | 142 898 | |||
Бележка: В периода 2007—2013 г. други видове подпомагане за предприятията са следните интервенции (кодове): високотехнологична подкрепа за предприятия и групи предприятия (05), инвестиции в предприятия, които са пряко свързани с изследвания и иновации (07), други инвестиции в предприятия (08).
Отбелязаните в зелено държави са тези, които бяха обхванати от одита.
ТС/ТГС означава програми за териториално или трансгранично сътрудничество.
Източник: Европейска комисия.
2000 – 2006 г.: Infoview.
2007 – 2013 г.: http://ec.europa.eu/regional_policy/sources/docgener/evaluation/pdf/expost2013/wp13_2_db_nuts3_ae.xlsx.
2014 – 2020 г.: https://cohesiondata.ec.europa.eu/dataset/ESIF-2014-2020-categorisation-ERDF-ESF-CF/9fpg-67a4.
Приложение II
Интервенционна логика – Дълготрайност на резултатите от проектите за продуктивни инвестиции по ЕФРР

Източник: ЕСП въз основа на анализ на съответните програми на ЕС.
Приложение ІІІ
Информация за одитираните проекти – реализиране на крайни продукти/услуги и резултати от проектите и тяхната дълготрайност
| Проект № | ДЧ/ ОП |
Бюджет на проекта (прибл. в млн. евро) |
Национално съфинансиране (прибл. в млн. евро) |
EФРР (прибл. в млн. евро) |
Дата на приключване на проекта | Крайна дата на нормативно определения срок на дълготрайност1 | Крайни продукти от големи проекти | Реализирани ли са напълно крайните продукти/услуги при приключването на проекта? | Запазени и използвани ли са постигнатите крайни продукти до края на определения срок на дълготрайност? | Запазени и използвани ли са постигнатите крайни продукти към момента на извършване на одита? | Основни планирани преки резултати за измерване на постиженията на проектите | Постигнати ли са резултатите при приключването на проекта? | Дълготрайни ли са резултатите до края на определения срок на дълготрайност? | Дълготрайни ли са резултатите към момента на извършване на одита? | Не е ли изложено на риск икономическото здраве на бенефициента в бъдеще? (към момента на извършване на одита) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 |
| 1 | AT/OП Бургенланд 2000 – 2006 г. | 46,4 | 1,8 | 12,1 | ноември 2008 г. | ноември 2013 г. | Съоръжение за производство на соларни клетки |  |
|
 |
113 нови работни места (впоследствие целта е намалена на 90) и 140 нови работни места до края на 2009 г. Няма други показатели за резултати | |
Дейността е прекратена поради външни фактори |
||
| 2 | 1,4 | 0,2 | 0,4 | март 2008 г. | ноември 2013 г. | Офис сграда и зала за научни изследвания в технологичен център |  |
|
|
Няма показатели за резултати | x | x | |
|
|
| 3 | 13,0 | 0,8 | 2,5 | май 2008 г. | май 2013 г. | Съоръжение за рециклиране на пластмасови бутилки | |
|
|
34 нови работни места Няма други показатели за резултати |
x | x | |
|
|
| 4 | 1,0 | 0,07 | 0,1 | март 2008 г. | ноември 2012 г. | Система за прахово боядисване и електростатична система за производство на метални компоненти | |
|
|
45 запазени работни места: (от които 4 нови работни места) Няма други показатели за резултати |
x | x | |
|
|
| 5 | 15,9 | 1,2 | 2,9 | декември 2007 г. | февруари 2006 г. | Ротационна печатарска машина в предприятие за офсетов печат | |
|
|
168 запазени работни места: Няма други показатели за резултати |
x | x | |
|
|
| 6 | 14,5 | 1,1 | 1,8 | декември 2007 г. | октомври 2012 г. | Печатарска машина, машина за безшевно свързване и други машини в предприятието за офсетов печат | |
|
|
Запазени работни места. Поради процес на реорганизация предприятието е планирало да намали работните места от 243 на 229 | x | x | |
|
|
| 7 | CZ / ROP 2007–2013 г. |
0,5 | 0,1 | 0,2 | март 2009 г. | април 2014 г. | Реконструкция и разширяване на хотел и въвеждане на нови услуги – общ брой на новоизградените или възстановени легла, брой повторно сертифицирани места за настаняване и т.н. | |
|
|
Брой новосъздадени работни места – 2 | |
|
|
|
| 8 | 2,9 | 0,2 | 0,8 | септември 2009 г. | януари 2015 г. | Изграждане на хотел – общ брой на новоизградените или възстановени легла, брой на повторно сертифицираните места за настаняване и т.н. | |
|
|
Брой новосъздадени работни места в туризма – 17, възстановяване на изоставения промишлен терен | |
|
|
|
|
| 9 | CZ/OППИ 2007 – 2013 г. | 0,5 | 0,1 | 0,2 | октомври 2010 г. | октомври 2013 г. | Разработване на машини за производство на продукти в хидравличния сектор – закупуване на 11 различни машини | |
|
|
Няма планирани задължителни цели (съгласно бизнес плана – 4 нови работни места) | x | x | |
|
| 10 | CZ/OППИ 2007 – 2013 г. | 0,5 | 0,1 | 0,2 | декември 2009 г. | декември 2012 г. | Разширяване на капацитета на ИКТ в предприятието: закупуване на хардуер и софтуер | |
|
|
Няма планирани задължителни резултати (съгласно бизнес плана – 1 ново работно място) | x | x | Външни фактори |
|
| 11 | 0,2 | 0,1 | 0,1 | октомври 2010 г. | октомври 2013 г. | Енергоспестяващи мерки: ново контролирано котелно отделение, газови отоплителни съоръжения с нови топлоразпределителни системи, слънчево загряване на топла вода за технически нужди | |
|
|
Енергийни икономии | |
|
|
|
|
| 12 | 1. | 0,1 | 0,3 | юни 2010 г. | юни 2013 г. | Нови машини за производство на новоразработени рекуперативни топлообменници | |
|
|
Няма планирани задължителни резултати | x | x | |
|
|
| 13 | 3,7 | 0,2 | 1,3 | септември 2011 г. | септември 2014 г. | Създаване на развоен център за медицински изделия – ремонт на сграда, създаване на лаборатория и закупуване на оборудване | |
|
|
Няма планирани задължителни резултати | x | x | |
|
|
| 14 | 1,4 | 0,1 | 0,5 | март 2011 г. | март 2014 г. | Изграждане на център за обучение на едно МСП – изграждане, закупуване на оборудване за отделните зали за обучение | |
|
|
Няма планирани задължителни резултати | x | x | |
|
|
| 15 | 0,4 | 0,1 | 0,2 | юни 2010 г. | юни 2013 г. | Изграждане на производствено хале на МСП в сектора на стоманените изделия | |
|
|
Няма планирани задължителни резултати (планирани са 2 работни места съгласно заявлението) | x | x | |
|
|
| 16 | DE/ОП в Долна Саксония 2007 – 2013 г. | 1,1 | 0,3 | април 2009 г. | април 2014 г. | Разширяване на обект за производство на месни продукти чрез придобиване на напълно оборудван производствен обект | |
|
|
16 нови постоянни работни места Инвестиции за активи в производствената промишленост |
|
|
|
|
|
| 17 | 10,0 | 0,5 | 1,1 | януари 2011 г. | януари 2016 г. | Закупуване на напълно оборудван обект за производство на вегански хранителни продукти | |
|
|
61 запазени постоянни работни места Инвестиции за активи в производствената промишленост |
|
|
|
|
|
| 18 | DE/ОП в Саксония 2007 – 2013 г. | 0,3 | 0 | 0,1 | май 2009 г. | май 2014 г. | Разширяване на ковашко производствено хале. Закупуване на фотоволтаични инсталации, машини и офис оборудване | |
|
|
1 ново постоянно работно място | |
|
|
|
| 19 | 21,6 | 1,3 | 4,1 | октомври 2013 г. | октомври 2018 г. | Разширяване на производствен обект за санитарни съоръжения; изграждане на производствено хале и закупуване на машини и оборудване | |
|
|
57 нови постоянни работни места | |
|
|
|
|
| 20 | 6,2 | 1,4 | 1,4 | февруари 2012 г. | февруари 2017 г. | Нов обект за изпитване на нови продукти в хидравличния сектор; изграждане на хале и закупуване на машини и други съоръжения | |
|
|
18 нови постоянни работни места | |
|
|
|
|
| 21 | 1,1 | 0,1 | 0,3 | декември 2010 г. | декември 2015 г. | Разширяване на завод за производство на части от пластмасови материали за автомобилната промишленост и други отрасли; ново хале и закупуване на машини и други съоръжения | |
|
|
4 нови работни места (3 постоянни и 1 професионално обучение) | |
|
|
|
|
| 22 | DE/ОП в Саксония 2007 – 2013 г. | 7,1 | 1,4 | 1,4 | юни 2012 г. | юни 2017 г. | Разширяване на съществуващ обект и изграждане на нов обект за производство на месни продукти | |
|
|
71 нови постоянни работни места | |
|
|
|
| 23 | 2,7 | 0,6 | 0,9 | септември 2012 г. | септември 2017 г. | Диверсификация/разширяване на завод за разработване и производство на промишлени фолиа. Ново хале и закупуване на машини и други съоръжения | |
|
|
Запазване на 44 работни места (42 постоянни и 2 професионално обучение) | |
|
|
|
|
| 24 | 2,3 | 0,4 | 1,1 | януари 2011 г. | януари 2016 г. | НИРД за създаване и използване на йони с висока концентрация, предназначени за медицински терапии и анализ на повърхностни материали | |
|
|
Запазване на 5 работни места в областта на НИРД (във връзка с използването на резултатите от проектите се е очаквало да бъдат създадени 25 работни места – не е постигнато до юни 2016 г.) | |
|
|
|
|
| 25 | IT / PON R&C 2007 – 2013 г. | 4,6 | 2,7 | 1,0 | ноември 2004 г. | ноември 2009 г. | Създаване на прототип на завод с дейност за научни изследвания и експерименти с антивирусно покритие | |
|
 |
Създаване на 4 нови работни места. Планирани са няколко незадължителни резултата | x | x | |
|
| 26 | 9,8 | 3,3 | 3,5 | февруари 2008 г. | февруари 2013 г. | Създаване на център за компютърно инженерство с лаборатория за виртуална реалност и свързана с него програма за научни изследвания и обучение | |
|
|
Няма планирани задължителни резултати Планирани са няколко общи незадължителни резултата |
x | x | |
|
|
| 27 | 6,4 | 2,2 | 2,2 | февруари 2010 г. | февруари 2015 г. | Лаборатория за създаване на прототипи на органични светодиоди | |
|
|
Няма планирани задължителни резултати (планирани са няколко незадължителни резултата, включително 20 нови работни места) | x | x | |
|
|
| 28 | 2,2 | 1,5 | 0,5 | декември 2009 г. | юни 2019 г. | Производствен център за замразени храни | |
|
|
Няма планирани задължителни резултати (планирани са няколко незадължителни резултата, включително 26 нови работни места) | x | x | |
|
|
| 29 | IT/POR Пулия 2000 – 2006 г. | 25,1 | 8,3 | 8,3 | юни 2008 г. | юни 2013 г. | Ротационна печатарска машина и нова производствена линия за подвързии | |
|
|
Създаване на 16 нови работни места. Планирани са няколко незадължителни резултата, някои от които са били общи и без количествена цел | x | x | |
|
| 30 | 26,2 | 5,4 | 5,4 | септември 2008 г. | септември 2013 г. | Производствена линия за стъклени опаковки | |
|
|
Създаване на 16 нови работни места Планирани са няколко незадължителни резултата |
x | x | |
|
|
| 31 | 5,4 | 1,5 | 1,5 | юни 2008 г. | юни 2013 г. | Проектиране и изграждане на промишлени сгради и свързаната с тях инфраструктура за производство на оборудване за самолети; оборудване за контрол на качеството | |
|
|
Създаване на 12 нови работни места Планирани са няколко незадължителни резултата |
x | x | |
|
|
| 32 | 0,1 | 0,02 | 0,02 | юни 2006 г. | юни 2011 г. | Оборудване за фризьорски салон и солариум | |
|
|
Няма планирани задължителни резултати Планирани са няколко незадължителни резултата, включително 1 ново работно място |
x | x | |
|
|
| 33 | PL/ОП – ICE 2004 – 2006 г. | 16,6 | 3,3 | 5,0 | септември 2011 г. | септември 2016 г. | Предприятие за производство на дървени въглища и съоръжение за производство на електроенергия | |
|
|
Нетен растеж на заетостта – 125 нови продукти стойност на стоките производство на дървени въглища и др. |
|
|
|
|
| 34 | PL/ОП – ICE 2004 – 2006 г. | 0,6 | 0 | 0,3 | ноември 2007 г. | ноември 2012 г. | Интегрирана система за управление на производството на осветителни тела за различни цели | |
|
|
Нови работни места – 10 Увеличение на приходите – 50 % Нови продукти – 6 Увеличаване на оборота – 6 % Повишаване на енергийната ефективност – 0,02 |
|
|
|
|
| 35 | 2,3 | 0,3 | 0,8 | август 2007 г. | август 2012 г. | Инсталиране на съоръжения за производство на електроенергия от биомаса, включително съоръжения за съхранение на гориво | |
|
|
Намаляване на емисиите на SO2, CO2 и на прахови частици; намаляване на отпадъците, които отиват в депа | |
|
Външни фактори |
||
| 36 | 8,5 | 1,28 | 2,9 | март 2008 г. | март 2013 г. | Съоръжения за рециклиране на отпадъци от излезли от употреба боеприпаси, включително безопасни места за съхранение на отпадъчни продукти | |
|
|
20 нови работни места; опасни отпадъци, генерирани по време на обработването |
|
|
|
|
|
| 37 | 0,3 | 0 | 0,1 | май 2008 г. | май 2013 г. | Оборудване за проектиране и производство в предприятие, произвеждащо автомобилни части и играчки | |
|
|
27 нови работни места, нови продукти, нови услуги, стойност на производството в резултат от проекта и т.н. | |
|
|
|
|
| 38 | 0,6 | 0 | 0,2 | април 2008 г. | април 2013 г. | Производствено хале и машини за производство на продукти от бетон, използван в строителството | |
|
|
5 нови работни места, нови договорни партньори, нови продукти, увеличаване на приходите, намаляване на оперативните разходи и т.н. |
|
|
|
|
|
| 39 | 93,8 | 0 | 11,2 | февруари 2009 г. | февруари 2014 г. | Съоръжения за производство на кокс: коксова батерия, въглищна кула, охладителна кула, система за отстраняване на въглищен прах от батерията, ИТ системи | |
|
|
Запазване на работни места Увеличение на производствения капацитет Намаляване на емисиите |
|
|
|
|
|
| 40 | 0,5 | 0,08 | 0,2 | юни 2008 г. | юни 2013 г. | Оборудване за производство на химически продукти: дюзи, помпи, контролни и измервателни инструменти | |
|
|
4 нови работни места, намаляване на емисиите | |
|
|
|
|
| 41 | 35,1 | 1,3 | 4,2 | септември 2008 г. | септември 2013 г. | Участък за десулфуризация на димни газове в предприятие за производство на електроенергия. | |
|
|
Намаляване на емисиите на SO2 и на прахови частици | |
|
|
|
|
1Съгласно правните изисквания за дълготрайност, определени от ЕС и националното законодателство.
Легенда: Вж. приложение IV.
Източник: Анализ на ЕСП въз основа на информация, събрана по време на одита.
Приложение IV
Легенда към приложение ІІІ
| Реализирани ли са напълно крайните продукти/услуги при приключването на проекта? | Запазени и използвани ли са постигнатите крайни продукти до края на определения срок на дълготрайност? | Запазени и използвани ли са постигнатите крайни продукти към момента на извършване на одита? | Постигнати ли са резултатите при приключването на проекта? | Дълготрайни ли са резултатите до края на определения срок на дълготрайност? | Дълготрайни ли са резултатите към момента на извършване на одита? | Оценка на перспективите за икономическо здраве на бенефициента (към момента на извършване на одита) | |
|---|---|---|---|---|---|---|---|
|
Крайните продукти/услуги са реализирани в съответствие с планираното | Съфинансираните активи са били налице и са използвани до края на периода на дълготрайност | Съфинансираните активи са били налице и са използвани | Резултатите са постигнати съгласно планираното. Оценка въз основа на достатъчни и надеждни показатели за изпълнение | Резултатите съществуват до края на срока на дълготрайност: проектът следва да генерира приемливо равнище на финансова и икономическа възвръщаемост на разходите; да постигне увеличение на производството, производителността, заетостта, конкуренцията и предприемачеството; както и да засили иновациите. | Резултатите съществуват: проектите са генерирали приемливо равнище на финансова и икономическа възвръщаемост на разходите; увеличени са производството, производителността, заетостта, конкурентоспособността и предприемачеството, засилени са иновациите | Операциите на бенефициента са били рентабилни и бъдещите перспективи са положителни |
|
Крайните продукти/услуги са реализирани, но не напълно в сравнение с планираното | Съфинансираните активи са били налице и са използвани до края на периода на дълготрайност, но с непълен капацитет | Съфинансираните активи са били налице и са използвани, но с непълен капацитет | Резултатите са постигнати, но не напълно в съответствие с планираното | Резултатите са били налице само отчасти до края на периода на рентабилност (производство, производителност, заетостта е намаляла в сравнение със ситуацията в края на проекта) | Резултатите са били налице само отчасти (производство, производителност, заетостта е намаляла в сравнение със ситуацията в края на проекта) | Рискове, свързани с бъдещите операции (например проблеми с преструктурирането на дълга или балансирането на дефицита, бъдещите бизнес перспективи са зависели от резултата от други проекти или от възможността за генериране на допълнителен капитал) |
|
Значителна част от планираните крайни продукти не са постигнати | Значителна част от съфинансираните активи не са използвани до края на периода на дълготрайност | Значителна част от съфинансираните активи не са използвани | Значителна част от планираните резултати не са постигнати | Значителна част от резултатите не са били налице или дейността е прекратена до края на периода на дълготрайност | Значителна част от резултатите не са били налице или дейността е прекратена | Значителни рискове, свързани с бъдещите операции (вж. проблемите по-горе или бенефициентът е изпаднал в несъстоятелност, подпомаганите дейности са прекратени или бъдещите перспективи са били много лоши) |
xпоказва, че не е предоставена пълна информация или не са определени подходящи показатели |
Информацията за резултатите не е измерима | Информацията за резултатите не е измерима; информацията не е предоставена изцяло | Информацията за резултатите не е измерима; информацията не е предоставена изцяло | ||||
|
|||||||
Приложение V
Разлики в броя на работните места в одитираните проекти
| ОП | Брой наети лица, МСП | Брой наети лица, по-големи предприятия | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| преди проекта | при приключването на проекта (общо) |
разлика между ситуацията преди проекта и при приключването на проекта | при приключването на проекта (в резултат от проекта) |
към 1 юни 2016 г. | разлика между края на проекта и ситуацията към 1 юни 2016 г. | преди проекта | при приключването на проекта (общо) |
разлика между ситуацията преди проекта и при приключването на проекта | при приключването на проекта (в резултат от проекта) |
към 1 юни 2016 г. | разлика между края на проекта и ситуацията към 1 юни 2016 г. | |
| ОП Бургенланд | 45 | 192 | + 326 % | 135 | 114 | - 40 % | 376 | 413 | + 10 % | 0 | 319 | - 23 % |
| Чешка република | ||||||||||||
| ОП Югоизток | 12 | 40 | + 233 % | 19 | 53 | + 33 % | - | - | - | - | - | - |
| OППИ | 325 | 352 | + 8 % | 4 | 395 | + 12 % | - | - | - | - | - | - |
| Германия | ||||||||||||
| ОП Долна Саксония | 24 | 109 | + 354 % | 85 | 125 | + 15 % | - | - | - | - | - | - |
| ОП Саксония | 60 | 89 | + 48 % | 29 | 107 | + 20 % | 286 | 437 | + 53 % | 151 | 766 | + 75 % |
| Италия | ||||||||||||
| Централна ОП | 0 | 19 | Няма данни | 19 | 19 | 0 | 160 | 163 | + 2 % | 3 | 1631 | - |
| OП Пулия | 59 | 86 | + 45 % | 27 | 72 | - 16 % | 319 | 354 | + 11 % | 35 | 532 | + 50 % |
| ОП Полша | 263 | 424 | + 61 % | 159 | 441 | + 4 % | 10 656 | 10 871 | + 2 % | 14 | 9 691 | - 11 % |
| Общо | 788 | 1 311 | + 66,4 % | 477 | 1 326 | + 1 % | 11 797 | 12 238 | + 3,7 % | 203 | 11 471 | - 6 % |
1В един проект по ОП в Италия не беше възможно да се установи дали са били запазени създадените работни места. Беше прието обаче, че всички работни места (163) са били запазени до юни 2016 г.
Бележка: Данните в таблицата показват резултатите за одитираните проекти по съответните ОП.
Източник: Анализ на ЕСП въз основа на информация, събрана по време на одита.
Приложение VI
Правни условия за дълготрайност, определени от управляващите органи
| Специфичен аспект | AT | CZ (Централна) | CZ (ROP) | DE (Долна Саксония) | DE (Саксония) | IT (Централна) | IT (ROP) | PL |
|---|---|---|---|---|---|---|---|---|
| 1. Национално законодателство |
Частично |
Да |
Да |
Да |
Да |
Частично |
Частично |
Частично |
| 2. Насоченост на ОП към дълготрайни резултати от проектите |
Не |
Не |
Не |
Частично |
Частично |
Не |
Не |
Не |
| 3. Конкретни условия в споразуменията за финансиране |
Частично |
Частично |
Да |
Да |
Да |
Частично |
Частично |
Частично |
| 4. Насоки или систематични консултации от УО/изпълнителните органи относно мониторинга на дълготрайността |
Не |
Частично |
Да |
Да |
Да |
Частично |
Не |
Частично |
Източник: Анализ на ЕСП.
Приложение VІІ
Процедури за мониторинг и докладване на правните изисквания за дълготрайност
| ДЧ | ОП | Мониторинг, извършван от УО | Докладване от страна на бенефициентите |
|---|---|---|---|
| AT | ОП Бургенланд 2000 – 2006 г. |
Умерено: УО и ИО не са предвиждали систематичен контрол на изискванията за дълготрайност и не са провеждали целенасочени проверки по време на периода на дълготрайност. За период от три години след приключването на проектите ИО е проверил постигането и запазването на целта за заетост въз основа на данни от фонда за социално осигуряване и на финансовите отчети на подпомаганите предприятия. |
Незадоволително: От бенефициентите не е изисквана информация за проверка на резултатите от проектите за останалата част от периода на дълготрайност. |
| CZ | ОП „Предприятия и иновации“ 2007 – 2013 г. |
Умерено: УО и ИО не са извършвали мониторинг на изпълнението на проектите за целия период на дълготрайност, а само за първите две финансови години, приключени след завършването на проектите. Подборът на проектите, които да бъдат проверени по време на изпълнението и периода на дълготрайност, е бил основан на извадка. |
Умерено: Въпреки че бенефициентите са били задължени да докладват за задължителните (предимно крайни продукти) и незадължителните показатели, те не са докладвали последователно за постигнатите стойности на незадължителните показатели. От тях не се е изисквало да предоставят информация за изпълнението на проектите за целия период на дълготрайност. Забавеното представяне на доклада относно резултатите от проектите не е било санкционирано. |
| CZ | Регионална ОП Югоизток 2007 – 2013 г. |
Добро: УО е изисквал в докладите за мониторинг да се предоставя информация както за резултатите, така и за и крайните продукти/услуги. И двата вида показатели са били задължителни. По време на периода на дълготрайност УО е извършвал проверка на място поне веднъж за всеки проект. Докладите от мониторинга е трябвало да се представят всяка година от периода на дълготрайност и са обхващали целия период на дълготрайност. |
Умерено: Бенефициентите са предоставяли информация за показателите за крайни продукти/услуги и резултати в годишните доклади за мониторинг през целия период на дълготрайност. Забавеното представяне на доклада относно резултатите от проектите не е било санкционирано. |
| DE | Долна Саксония ОП 2007 – 2013 г. |
Добро: Органите са въвели подходящи процедури за мониторинг с цел гарантиране на изпълнението на проектите в съответствие с разпоредбите и условията, а също така и за получаване на достатъчна увереност относно постигането на дълготрайни резултати. Провеждани са систематични проверки въз основа на извадки. |
Добро: Бенефициентите са въвели и прилагали стандартизирано и ефективно докладване, което е обхващало приключването на проектите, а след това и периода на допустимост. |
| DE | Саксония ОП 2007 – 2013 г. |
Добро: Органите са въвели подходящи процедури за мониторинг с цел гарантиране на изпълнението на проектите в съответствие с разпоредбите и условията, а също така и за получаване на достатъчна увереност относно постигането на дълготрайни резултати. Провеждани са систематични проверки въз основа на извадки. |
Умерено: Бенефициентите са въвели стандартизирано и ефективно докладване, което е обхващало приключването на проектите, а след това и периода на допустимост. Поради причини от практически характер окончателният доклад относно дълготрайността на резултатите следва да се представи три месеца преди края на 5-годишния срок на дълготрайност. Въпреки че това представлява отклонение от разпоредбите, не е имало пряк отрицателен резултат върху дълготрайността на резултатите. |
| IT | Централна ОП (PON R&C 2007 – 2013 г.) |
Незадоволително: Управляващият орган не е разполагал с информация за одитираните проекти относно използването на проекти през целия период на дълготрайност и не е изисквал такава информация от бенефициентите. И като цяло не са получени достатъчно данни, които да предоставят увереност за пълното спазване на задълженията за дълготрайност в проектите. |
Умерено: В зависимост от мярката, задължителни лични декларации относно запазването на дълготрайността от страна на бенефициентите: a) за целия период на дълготрайност; б) без лична декларация; в) само еднократна лична декларация за резултатите, две години след приключването на проекта. |
| IT | ОП Пулия (POR Пулия 2000 – 2006 г.) |
Незадоволително: Не е предвиден систематичен контрол на изискванията за дълготрайност. Управляващият орган не е разполагал с информация за одитираните проекти относно използването на проекти през целия период на дълготрайност и не е изисквал такава информация от бенефициентите. |
Умерено: В зависимост от мярката, управляващият орган е изисквал от бенефициента да подаде: а) лична декларация за две последователни години след приключването на проекта (в случай че бенефициентът е бил голямо предприятия или консорциум от МСП) или б) еднократна лична декларация (ако бенефициентът е бил микропредприятие). |
| PL | Подобряване на конкурентоспособността на предприятията 2004 – 2006 г. |
Умерено: Различните ИО са прилагали различни процедури за мониторинг: |
Незадоволително: В една мярка от бенефициентите е изисквано да представят годишни доклади относно дълготрайността на резултатите от проектите пет години след тяхното приключване (съгласно изискванията на националното законодателство), но за други две мерки не е изисквано такова докладване. |
Източник: Анализ на ЕСП.
Приложение VIII
Резултати от извършените оценки за МСП и големите предприятия
| МСП |
|---|
|
-Преобладаващият модел на интервенция е бил да се достигне до възможно най-широк кръг от бенефициенти, почти без да се посочват целевите бенефициенти или конкретните цели, които се очаква да постигнат проектите. -В повечето случаи целта на проектите е била да увеличат основните производствени фактори за предприятията, като например капитал, работна ръка и разходи за НИРД. Малко внимание е отделено обаче на преследваната крайна цел или на очакваните резултати, например по отношение на увеличаването на износа, продуктивността или продажбите. -По-голямата част от бенефициентите са били от икономически сектори, класифицирани като нискотехнологични, например производство или търговия на едро. Това показва, че значителни средства са подпомагали преодоляването на изоставането или оцеляването на МСП в традиционните сектори, вместо да насърчават растежа и иновационните полюси. -Дори ако е било наблюдавано преминаване от невъзстановима към възстановима помощ, безвъзмездната финансова помощ пак е останала най-често срещаната форма на предоставяне на помощ. Обикновената безвъзмездна финансова помощ по принцип се счита за традиционно, по-малко иновативно (и вероятно с по-малка икономическа ефективност) подпомагане в сравнение с финансовите инструменти. -Отчетени са промени по отношение на икономическите резултати. Безвъзмездната финансова помощ от ЕФРР е ускорила или изпреварила инвестиционните планове на МСП, като по този начин им е помогнала да увеличат оборота, рентабилността и износа. Но най-важната промяна, предизвикана от ЕФРР, може би са промените в поведението по отношение на начина на осъществяване на икономическа дейност, а не непосредственото реализиране на икономически резултати, върху които обаче не е поставен акцент в проектите. -В интервенционната логика, насочена към конкретни очаквани промени, липсва акцент върху ориентираността към резултати. Това е така и при прилагането на условна безвъзмездна финансова помощ, обвързваща предприятията бенефициенти с ясно определени цели (например по отношение на създаването или запазването на заетост). -Мониторингът не е бил адаптиран към ролята, която ЕФРР играе при подпомагането на МСП. Изборът на показатели не е бил достатъчно съгласуван с добавената стойност на ЕФРР. Липсвали са системи за измерване, които да са подходящи за докладване и оценяване на степента на постигане въз основа на събирането на данни в предприятията. |
| Големи предприятия |
|
-Обосновката за подпомагането на големи предприятия е останала неясна, а в ОП не са изрично посочени планираните преки и непреки ползи. Освен това при предишните проучвания не са установени ефективността и пълният обхват на ползите от подпомагането за големи предприятия. -Подпомагането от ЕФРР често е имало слабо влияние върху инвестиционните решения на корпорациите, по-специално дали да инвестират в ЕС или зад граница. -Въпреки че като цяло производственият капацитет и производителността на бенефициентите на големите проекти са се повишили, а са били постигнати и преки резултати (например повишено търсене на работни места), дългосрочните резултати извън петгодишния период на дълготрайност не са били толкова очевидни. Инвестициите в отрасли, които са по-тясно свързани със съществуващата промишлена структура, вероятно са постигнали по-дълготрайни ползи. Естеството на инвестициите и оперативната история на предприятията в региона са се отразили върху нивото на дълготрайност, което е зависело и от промишления сектор, както и от различната продължителност на жизнения цикъл на инвестициите и капиталовите нужди. -Многократното отпускане на безвъзмездна финансова помощ е било обща характеристика в периода от 2007 г. до 2013 г., поради което действителните нужди или стимулиращият ефект за големите предприятия да инвестират в съответния регион често не са били ясни. -Въпреки констатациите, че дълготрайността на подпомагането би могло да се насърчава успешно чрез регионални стимули, програми за развитие на доставчици и многократно финансиране, все пак беше подчертано, че стратегическият капацитет на управляващите органи и на другите заинтересовани страни – включително валидният подбор на проекти, свързани с дългосрочната стратегия на региона – са от основно значение за успеха на подпомагането на бизнеса. |
Последваща оценка на програмите на политиката на сближаване за периода 2007 – 2013 г.:
- окончателен доклад – работен пакет 2: „Подпомагане на МСП – увеличаване на научните изследвания и иновациите в МСП и развитие на МСП“, 30 март 2016 г.; и
- окончателен доклад – работен пакет 4: „Подпомагане на големи предприятия“, 18 февруари 2016 г. Обобщение в работен документ на службите на Комисията, SWD(2016) 318 окончателен от 19 септември 2016 г
Съкращения и речник на термините
ВЕИ: Възобновяеми енергийни източници
Добро финансово управление: Справедливо и прозрачно управление на бюджета на ЕС в съответствие с финансовия регламент и по-специално с принципите на икономичност, ефикасност и ефективност.
ДФЕС: Договор за функционирането на Европейския съюз
(Европейска) добавена стойност: Европейска добавена стойност са ползите, добавени от действията на ЕС към ползите, които иначе биха били създадени от самостоятелните действия на държавите членки. В контекста на настоящия одит европейската добавена стойност са ползите, произтичащи от съфинансираните от ЕС продуктивни инвестиции, като например повишаване на конкурентоспособността на малките и средните предприятия, по-добро определяне на местните и регионалните нужди и на решенията за тях, дългосрочна заетост и по-големи възможности за иновации.
Европейски структурни и инвестиционни фондове (ЕСИ фондове): Това са пет отделни фонда, които подпомагат изпълнението на стратегията на Европейския съюз за интелигентен, устойчив и приобщаващ растеж в целия ЕС, както и специфичните задачи на отделните фондове, с рамки на политиката, определени за седемгодишния бюджетен период на МФР: Европейският фонд за регионално развитие (ЕФРР), Европейският социален фонд (ЕСФ), Кохезионният фонд (КФ), Европейският земеделски фонд за развитие на селските райони (ЕЗФРСР) и Европейският фонд за морско дело и рибарство (ЕФМДР).
Европейски фонд за регионално развитие (ЕФРР): Целта на Европейския фонд за регионално развитие е да се засили икономическото и социалното сближаване в рамките на Европейския съюз, като се преодолеят основните различия между регионите чрез финансова подкрепа за създаването на инфраструктура и продуктивни инвестиции, насочени към създаването на работни места, най-вече за предприятията.
Икономически загуби от неефективно разпределение на ресурсите: Икономически загуби от неефективно разпределение на ресурсите са ефект, който възниква, когато се предоставя финансиране в подкрепа на бенефициент, който и без предоставена помощ би направил същия избор. В този случай наблюдаваният резултат не може да бъде отчетен като следствие на политиката, а предоставената на бенефициента помощ не е оказала никакъв ефект. Ето защо онези разходи, които са свързани с подобни икономически загуби от неправилно разпределение на ресурсите, по своето естество са неефикасни, тъй като не допринасят за постигане на целите. В контекста на настоящия одит това е ситуация, в която субсидиран проект е щял да бъде изцяло или отчасти изпълнен и без безвъзмездната финансова помощ.
Крайни продукти/услуги от проект: Това, което е постигнато в рамките на даден проект.
Мониторинг: Продължаваща функция, при която се използва систематично събиране на данни за определени показатели, за да се предостави информация на ръководството и на основните заинтересовани страни по една текуща интервенция за развитие относно степента на напредък и постигането на целите, както и за напредъка по използването на отпуснатите средства (Източник: Речник на Комитета за подпомагане на развитието на ОИСР).
МСП: Малки и средни предприятия
Непреки резултати от проект: Положителните ефекти от проектите за съответните региони, например: по-голяма заетост, конкурентоспособност и предприемачество, засилени иновации, по-добър коефициент на оцеляване на предприятията, взаимовръзка между финансовата подкрепа и сътрудничеството с университетите/изследователите с цел повишаване на иновативността и конкурентоспособността, повишени умения и знания, бизнес консултации и изграждане на мрежи с други подобни организации.
НИРД: Научноизследователска и развойна дейност
Оперативна програма (ОП): В ОП се определят приоритетите и конкретните цели на дадена държава членка или регион и се описва как финансирането (от ЕС, както и националното публично и частно съфинансиране) ще бъде използвано в рамките на определен период от време (понастоящем седем години) за финансиране на проекти. Проектите в рамките на дадена ОП трябва да допринасят за постигането на определен брой цели. Финансирането се осигурява от ЕФРР. Оперативната програма се изготвя от държавата членка и трябва да бъде одобрена от Комисията, преди да бъдат извършени плащания от бюджета на ЕС. Оперативните програми могат да бъдат променяни само по време на програмния период, ако и двете страни са съгласни.
Показател: Измерим израз на дадена цел, който предоставя полезна информация за определяне на степента на постигане на целта.
Преки резултати от проект: Промени, които настъпват за пряко засегнатите от дадена интервенция, произтичащи от тяхното участие (например повишено производство, производителност, продажби, оборот или износ; увеличено предприемачество и конкурентоспособност; въвеждане на нови продукти или услуги; създадени или запазени дългосрочни работни места).
Програмен период: Многогодишна рамка, в която се планират и реализират разходите по ЕФРР.
Регламент за общоприложимите разпоредби (РОР): Регламент (ЕС) № 1303/2013 на Европейския парламент и на Съвета от 17 декември 2013 г. В този регламент се определят общите правила, приложими към Европейския фонд за регионално развитие (ЕФРР), Европейския социален фонд (ЕСФ), Кохезионния фонд, Европейския земеделски фонд за развитие на селските райони (ЕЗФРСР) и Европейския фонд за морско дело и рибарство (ЕФМДР), които функционират въз основа на обща рамка („европейските структурни и инвестиционни фондове“, или „ЕСИ фондове“). В него са предвидени също така разпоредби, които са необходими, за да се осигури ефективност на европейските структурни и инвестиционни фондове и координацията помежду им и с други инструменти на Съюза.
РОП: Регионална оперативна програма
Стратегия „Европа 2020“: Стратегията „Европа 2020“ е стратегията за растеж на ЕС за периода 2010 – 2020 г., насочена към възстановяване от финансовата криза. Тя е разделена на пет водещи цели, които обхващат следните области: заетост, научноизследователска и развойна дейност, климат/енергетика, образование, социално приобщаване и намаляване на бедността.
Трайни резултати от проект: Резултати от проект, който остават налице за дълъг период от време. Основният показател за дълготрайността на резултатите от даден проект е непрекъснатият поток от нетни ползи, постигнати от проекта. Така например, след приключването на проекта, по време на и след нормативно определения срок на дълготрайност, проектът следва да генерира приемливо равнище на финансова и икономическа възвръщаемост на разходите; да постигне увеличение на производството, производителността, заетостта, конкуренцията и предприемачеството; както и да засили иновациите.
Управляващ орган (УО): Управляващ орган е национален, регионален или местен публичен орган (или друг държавен или частен орган), определен от държавата членка да управлява дадена оперативна програма. Неговите задачи включват подбор на проекти, които да бъдат финансирани, мониторинг на изпълнението на проектите и докладване пред Комисията относно финансовите аспекти и постигнатите резултати. Управляващият орган също така е органът, който е компетентен да налага финансови корекции на бенефициентите след одити, извършени от Комисията, Европейската сметна палата или друг орган в държавата членка.
Бележки
1 Вж. заключенията на председателството на Европейския съвет, състоял се в Лисабон на 23 – 24 март 2000 г. (наричани също „Лисабонската програма“).
2 COM(2010 2020 окончателен от 3 март 2010 г. „ЕВРОПА 2020 – Стратегия за интелигентен, устойчив и приобщаващ растеж“.
3 Член 2, параграф 2 от Регламент (ЕО) № 1261/1999 от 21 юни 1999 г. относно (ОВ L 161, 26.6.1999 г., стр. 43) и член 3 от Регламент (ЕО) № 1080/2006 на Европейския парламент и на Съвета от 5 юли 2006 г. относно Европейския фонд за регионално развитие (ОВ L 210, 31.7.2006 г., стр. 1).
4 Член 3 от Регламент (ЕС) № 1301/2013 на Европейския парламент и на Съвета от 17 декември 2013 г. относно Европейския фонд за регионално развитие и специални разпоредби по отношение на целта „Инвестиции за растеж и работни места“ (ОВ L 347, 20.12.2013 г., стр. 289).
5 Информацията относно системите на ЕС за управление и контрол на помощта, предоставена по линия на ЕФРР от 2000 г. до 2020 г., може да бъде намерена на адрес: http://ec.europa.eu/regional_policy/en/funding/erdf/.
6 Специални доклади № 9/2010 „Максимално ефективно ли са изразходвани средствата за водоснабдяване за битови нужди в рамките на структурните мерки на ЕС?“, № 2/2015 „Финансиране от ЕС на пречиствателни станции за градски отпадъчни води в басейна на река Дунав: необходими са допълнителни усилия при подпомагането на държавите членки за постигане на целите на политиката на ЕС и № 6/2014 „Подпомагане от фондовете на политиката на сближаване за производство на възобновяема енергия – постигнати ли са добри резултати?“
7 Проучване „Aspect of durability in the assessment of effectiveness of support for businesses under Structural and Cohesion Funds“ („Аспектът на дълготрайността при оценяването на ефективността на подпомагането на предприятия по линия на структурните фондове и Кохезионния фонд“), възложено от Комисията по бюджетен контрол на Европейския парламент, 2013 г.
8 МСП са предприятия, в които работят по-малко от 250 души и чийто годишен оборот не надвишава 50 млн. евро или общият им годишен балансов отчет не надвишава 43 млн. евро. Това важи за всички сектори и включва и микропредприятията. Вж. определението за МСП, http://ec.europa.eu/growth/smes/business-friendly-environment/sme-definition_en.
9 Вж. член 30, параграф 4 от Регламент № 1260/1999. Значително е това изменение, „засягащо характера ѝ или условията ѝ на осъществяване или породи за дружество или публична организация недължими изгоди и същевременно произтичащо или от промяна на характера на собствеността на елемент от инфраструктурата или прехвърлянето на производствена дейност“.
10 член 57 от Регламент (EO) № 1083/2006 на Съвета от 11 юли 2006 г. за определяне на общи разпоредби за Европейския фонд за регионално развитие, Европейския социален фонд и Кохезионния фонд (ОВ L 210, 31.7.2006 г., стр. 25).
11 Регламент (ЕО) № 539/2010 на Европейския парламент и Съвета от 16 юни 2010 г. за изменение на Регламент (ЕО) № 1083/2006 на Съвета (OB L 158, 24.6.2010 г., стр. 1).
12 Член 71 от Регламент (ЕС) № 1303/2013 на Европейския парламент и на Съвета от 17 декември 2013 г. за определяне на общоприложими разпоредби за Европейския фонд за регионално развитие, Европейския социален фонд, Кохезионния фонд, Европейския земеделски фонд за развитие на селските райони и Европейския фонд за морско дело и рибарство и за определяне на общи разпоредби за Европейския фонд за регионално развитие, Европейския социален фонд, Кохезионния фонд и Европейския фонд за морско дело и рибарство (ОВ L 347, 20.12.2013 г., стр. 320).
13 Периодът 2000 – 2006 г.: Член 30, параграф 4 от Регламент (ЕС) № 1260/1999; период 2007—2013 г.: Член 57 от Регламент (ЕО) № 1083/2006; период 2007—2013 г.: Член 71 от Регламент (ЕС) № 1303/2013.
14 Крайните продукти/услуги са били реализирани частично само в три от одитираните проекти (1, 20 и 27). Например в рамките на централната ОП на Италия, проект 27, една пилотна производствена линия не е произвела планирания брой продукти (части за органични светодиоди). Вследствие на това научният краен продукт е бил постигнат само отчасти, тъй като пространството, покрито с органични светодиоди, е било намалено.
15 Проект 1.
16 Проекти 20, 27 и 33.
17 Проекти 1, 10, 14, 20, 26, 27, 32, 33 и 35. Наличието на крайни продукти в един проект (25) не можа да бъде оценено към момента на провеждане на одита. Активите от проект 10 не се използваха непосредствено след края на периода на дълготрайност, от проект 14 – една година след него, от проект 35 – 3,5 години след него.
18 Проект 10.
19 Тази информация понякога може да е била ограничена поради факта, че одитът на Сметната палата се проведе след края на периода на архивиране за тези документи.
20 Когато краят на периода на дълготрайност е след момента на извършване на одита, оценката на Сметната палата се основава на предоставената информация само към момента на извършване на одита.
21 Проекти 33, 35, 39, 40 и 41.
22 Проекти 16, 17, 19, 21, 23 и 24.
23 В един случай не беше възможно да се извърши оценка поради липса на информация (проект 25).
24 Проекти 4, 7, 10, 11, 15, 18, 20, 24, 26, 27, 33 и 37.
25 Проекти 11, 18, 23 и 37.
26 Проект 1.
27 До една година след края на срока на дълготрайност, проекти 10, 14 и 26.
28 Проекти 1 (несъстоятелност на бенефициента поради нарастващата конкуренция на пазара на соларни клетки), 10 (затруднена среда в съответния бизнес сектор) и 35 (промени в законодателството за енергията от възобновяеми източници).
29 Проекти 5, 7, 14, 26 и 32.
30 Проект 25.
31 Проекти 1 и 26.
32 Проекти 7, 10, 28, 29, 33, 36 и 38.
33 Проекти 2, 24 и 27.
34 Вж. например член 5, параграф 1 от Регламент (EО) № 1083/2006.
35 Проекти 33, 35, 36, 37, 39, 40 и 41.
36 Проект 11.
37 Проекти 8, 14 и 15.
38 Проекти 16 и 17 по ОП в Долна Саксония и проекти 19, 21, 23 и 24 по ОП в Саксония.
39 Вж. проучването на ОИСР „Italy: Key issues and policies, OECD studies on SMEs and entrepreneurship“ („Италия: ключови въпроси и политики, проучвания на ОИСР относно МСП и предприемачеството“) (2014 г.).
40 Това е било посочено и в проучване на ОИСР от 2014 г.: „Italy: Key issues and policies, OECD studies on SMEs and entrepreneurship“ („Италия: ключови въпроси и политики, проучвания на ОИСР относно МСП и предприемачеството“).
41 Като например асиметрия на свързаната с бизнеса информация, липса на експертен опит и контакти, пречки пред достъпа до пазара и подобряване на тяхната позиция във веригата на стойността, както и високите разходи, свързани с инвестициите в иновации, или действията, необходими за привличането на частни инвестиции. На тях обаче не е обърнато достатъчно внимание при разработването на ОП.
42 Предимно член 30, параграф 4 от Регламент (ЕО) № 1260/1999 и член 57 от Регламент (ЕО) № 1083/2006.
43 С изключение на една одитирана мярка в Италия (ОП в Пулия), където задължението за запазване на недвижими активи е било удължено до 10 години.
44 Проекти 12, 13, 19, 20, 24, 25, 27 и 31.
45 Например едно предприятие в Чешката република (проект 9) е получило три пъти безвъзмездна помощ за пет години. В заявлението си предприятието дори е посочило, че за осъществяването на проекта няма да са необходими заеми или безвъзмездно финансова помощ.
46 Проекти 3, 9, 14, 25, 28, 29, 31 и 41.
47 В тази връзка са отправени критики и в годишния доклад на ЕСП за 2016 г., вж. точка 6.76 в глава 6 относно сближаването.
48 Както докладвахме в Специален доклад № 2/2017: Договарянето от страна на Комисията на споразумения за партньорство и програми в областта на сближаването за периода 2014—2020 г. се характеризира с по-добро насочване на разходите към приоритетите на „Европа 2020“, но и с по-сложни механизми за измерване на резултатите В този доклад се препоръчва да се определят показателите, „които са най-актуални и най-подходящи за определяне на въздействието на интервенциите на ЕС“.
49 Например за ОП в Австрия, а и за някои специфични мерки по централните и регионалните ОП в Италия. Освен това полските органи са одобрили насоки за дълготрайността на проектите едва през 2012 г., т.е. само за последната част от периода 2007 – 2013 г. В тях са предоставени изисквания за дълготрайност, специфични критерии за оценка на дълготрайността, методология за изчисляване на корекциите и препоръки за справяне със специфични обстоятелства (например промени в структурата на собствеността, амортизирани активи или променени или намалени крайни продукти и резултати). Дори тези насоки обаче не са гарантирали напълно ефективен мониторинг, който да подпомогне постигането на дълготрайни резултати, тъй като УО не са разполагали със съответни надеждни данни.
50 Последваща оценка на програмите на политиката на сближаване за периода 2007 – 2013 г. – работен пакет 2: „Подпомагане на МСП – увеличаване на научните изследвания и иновациите в МСП и развитие на МСП“, 30 март 2016 г.; и Окончателен доклад — работен пакет 4: „Подпомагане на големи предприятия“, 18 февруари 2016 г. Обобщение в работен документ на службите на Комисията, SWD(2016) 318 окончателен от 19 септември 2016 г.
51 В Саксония обаче е предвидена възможност за отмяна и прекратяване на връщането на недължимо получени суми в специално обосновани случаи.
52 Регламент (ЕС) № 1301/2013 и Регламент (ЕС) № 1303/2013.
53 Член 3, параграф 1, букви а) и б) от Регламент (ЕС) № 1301/2013.
54 Член 71 от Регламент (ЕС) № 1303/2013.
55 Специален доклад № 2/2017: „Договарянето от страна на Комисията на споразумения за партньорство и програми в областта на сближаването за периода 2014 – 2020 г.“.
56 Регламент (ЕС) № 1303/2013, членове 22 и 96 и приложение II.
57 Вж. член 17 и приложение XI от Регламент (ЕС) № 1303/2013, както и Специален доклад № 2/2017.
58 Съобщение на Комисията до Съвета, Европейския парламент, Европейския икономически и социален комитет и Комитета на регионите – „Мисли първо за малките!“ „Small Business Act“ за Европа (SEC(2008) 2101) (SEC(2008) 2102)* COM/2008/0394 окончателен */от 25 юни 2008 г.
59 Вж. също Работен документ на службите на Комисията SWD(2017) 127 окончателен от 31.3.2017 г., „Добавената стойност на предварителните условия в европейските структурни и инвестиционни фондове“.
60 Директива 2011/7/ЕС.
61 Вж. бележки под линия 48 и 55.
62 Специален доклад № 15/2017 „Предварителни условия и резерв за изпълнение в областта на сближаването – иновативни, но все още неефективни инструменти“.
63 Проучване „Aspect of durability in the assessment of effectiveness of support for businesses under Structural and Cohesion Funds“ („Аспектът на дълготрайността при оценяването на ефективността на подпомагането на предприятия по линия на структурните фондове и Кохезионния фонд“), 2013 г.
| Събитие | Дата |
|---|---|
| Приемане на Меморандум за планиране на одита (МПО) / Начало на одита | 8.6.2016 г. |
| Официално изпращане на проектодоклада до Комисията (или друг одитиран обект) | 11.12.2017 г. |
| Приемане на окончателния доклад след съгласувателната процедура | 7.2.2018 г. |
| Получаване на официалните отговори на Комисията (или друг одитиран обект) на всички езици | 6.3.2018 г. |
Одитен екип
Специалните доклади на Европейската сметна палата представят резултатите от нейните одити на политиките и програмите на ЕС или теми, свързани с управлението, в конкретни бюджетни области. ЕСП подбира и разработва одитните си задачи така, че те да окажат максимално въздействие, като отчита рисковете за изпълнението или съответствието, проверявания обем приходи или разходи, предстоящите промени, както и политическия и обществения интерес.
Настоящият одит на изпълнението беше извършен от Одитен състав II с ръководител Илиана Иванова — член на ЕСП. Този състав е специализиран в областите на разходи, свързани с инвестициите за сближаване, растеж и приобщаване. Одитът беше ръководен от члена на ЕСП Ladislav Balko със съдействието на Branislav Urbanič — ръководител на неговия кабинет, и Zuzana Franková — аташе в кабинета и член на одитния екип; Gerhard Ross — директор, Myriam Cazzaniga — главен ръководител; Kurt Bungartz — ръководител на задача; Alessandra Falcinelli и Jolita Korzunienė — одитори.

За контакти
ЕВРОПЕЙСКА СМЕТНА ПАЛАТА
12, rue Alcide De Gasperi
1615 Luxembourg
LUXEMBOURG
Тел. +352 4398-1
За запитвания: eca.europa.eu/bg/Pages/ContactForm.aspx
Уебсайт: eca.europa.eu
Туитър: @EUAuditors
Допълнителна информация за Европейския съюз можете да намерите в интернет (http://europa.eu).
Люксембург: Служба за публикации на Европейския съюз, 2018 г.
| ISBN 978-92-872-9412-8 | ISSN 1977-5814 | doi:10.2865/847246 | QJ-AB-18-005-BG-N | |
| HTML | ISBN 978-92-872-9469-2 | ISSN 1977-5814 | doi:10.2865/336712 | QJ-AB-18-005-BG-Q |
© Европейски съюз, 2018 г.
Възпроизвеждането е разрешено при посочване на източника. За всяко използване или възпроизвеждане на снимките или на другите материали, чиито авторски права не са притежание на Европейския съюз, трябва да бъде поискано разрешение пряко от притежателите на авторските права.
ЗА КОНТАКТ С ПРЕДСТАВИТЕЛИ НА ЕС
Лично
В целия Европейския съюз съществуват стотици информационни центрове „Europe Direct“. Адресът на най-близкия до Вас център ще намерите на уебсайта https://europa.eu/european-union/contact_bg
По телефона или по електронна поща
Europe Direct е служба, която отговаря на въпроси за Европейския съюз. Можете да се свържете с тази служба:
- чрез безплатния телефонен номер 00 800 6 7 8 9 10 11 (някои оператори може да таксуват обаждането),
- или стационарен телефонен номер +32 22999696, или
- по електронна поща чрез формуляра на разположение на адрес https://europa.eu/european-union/contact_bg.
ЗА ДА НАМЕРИТЕ ИНФОРМАЦИЯ ЗА ЕС
Онлайн
Информация за Европейския съюз на всички официални езици на ЕС е на разположение на уебсайта Europa на адрес https://europa.eu/european-union/index_bg.
Публикации на ЕС
Можете да изтеглите или да поръчате безплатни и платени публикации от EU Bookshop на адрес https://op.europa.eu/el/web/general-publications/publications. Редица безплатни публикации може да бъдат получени от службата Europe Direct или от Вашия местен информационен център (вж. http://europa.eu/contact).
Право на ЕС и документи по темата
За достъп до правна информация от ЕС, включително цялото право на ЕС от 1951 г. насам на всички официални езици, посетете уебсайта EUR-Lex на адрес http://eur-lex.europa.eu.
Свободно достъпни данни от ЕС
Порталът на ЕС за свободно достъпни данни (http://data.europa.eu/euodp) предоставя достъп до набори от данни от ЕС. Данните могат да бъдат изтеглени и използвани повторно безплатно, както за търговски, така и за нетърговски цели.