 Eriaruanne
ELi toetus ettevõtete tootlikele investeeringutele – vajatakse suuremat rõhku kestvusele
Aruande kohta Kestvate tulemuste saavutamine ELi vahendite kaudu pärast projektide lõppu on oluline, et säiliks nende positiivne mõju toetusesaajatele ja asjaomastele piirkondadele. Aastatel 2000–2013 eraldas ERF ettevõtete tootlikeks investeeringuteks üle 75 miljardi euro. Kontrollikoda leidis, et suure osa auditeeritud projektide puhul ei olnud tulemused kestvad või olid seda vaid osaliselt. Kontrollikoda jõudis järeldusele, et see on peamiselt tingitud sellest, et komisjon ja riiklikud/piirkondlikud ametiasutused ei ole pööranud piisavalt tähelepanu tulemuste kestvusele ei rakenduskava ega projekti juhtimisel: ei rakenduskavade kavandamise ega valiku-, järelevalve- ja hindamisetappides. Perioodi 2014–2020 reguleerivas raamistikus on kestvuse käsitlemisel edusamme tehtud. Kontrollikoda esitab soovitusi puuduste kõrvaldamiseks, et tulevikus suurendada ELi tootlike investeeringute tulemuste kestvust.
 |
Kokkuvõte
ERFi toetus ettevõtete tootlikele investeeringutele
IAjavahemikuks 2000–2013 eraldati Euroopa Regionaalarengu Fondist (ERF) ettevõtete tootlike investeeringute toetamiseks enam kui 75 miljardit eurot; perioodiks 2014–2020 on samaks eesmärgiks kavandatud enam kui 68 miljardit eurot.
Kuidas audit läbi viidi
IIKontrollikoja auditi eesmärk oli hinnata, kas nimetatud rahastamist juhiti nii, et see tagas väljundite ja tulemuste kestvuse, ning teha kindlaks seda mõjutavad peamised tegurid.
IIIAudiitorid uurisid 41 lõpule viidud tootlike investeeringute projekti, mida kaasrahastati ERFi vahenditest ja mis teostati ajavahemikus 2000–2013 kaheksa rakenduskava raames Austrias, Tšehhi Vabariigis, Saksamaal, Itaalias ja Poolas. Töö käigus uuriti auditeeritud projektide aluseks olnud rakenduskavasid, projektide valimist, seiret, aruandlust ja hindamist.
Kontrollikoja leiud
IVKokkuvõttes jõudis kontrollkoda seisukohale, et enamiku projektide tulemused olid kestvad. Paljude auditeeritud projektide tulemused ei olnud aga kestvad või olid seda vaid osaliselt, tulenedes peamiselt sellest, et ERFi tootlikele investeeringutele suunatud toetuste juhtimisel ajavahemikus 2000–2013 kestvuse aspektile rõhku ei pandud.
VToetatud tegevuste kestvusele ELi õigusaktides seatud nõuded olid täidetud kõigis auditeeritud piirkondades. Auditeeritud projektid olid üldiselt saavutanud oma kavandatud väljundid. Enamikul juhtudest oli soetud vara ja muud väljundid auditi tegemise ajal veel alles ja kasutuses.
VIAuditi tegemise ajal andis enamik auditeeritud projekte endiselt kavandatud tulemusi, mis puudutasid peamiselt töökohtade loomist, paremat juurdepääsu rahastamisele ja laenudele ning suurenenud tootmist ja tootlikkust. Üks viiendik projektidest ei olnud aga suutnud oma lõpetamise ajaks saavutatud tulemusi säilitada. Peaaegu poole auditeeritud projektide puhul ei olnud võimalik saavutatud tulemuste kestvust nende kohustusliku kestvuse lõppedes põhjalikult hinnata – sellekohast teavet ei olnud nimelt alati olemas, sest alati seda ei kogutud (või ei tehtud seda järjepidevalt) ja kohustusliku säilitamisaja lõppemise tõttu asjakohased dokumendid puudusid.
VIITulemuste puuduliku kestvuse korral oli sellel mitmeid põhjuseid. Mõnel korral olid põhjused selgelt väljaspool toetusesaajate kontrolli (nt majanduskriisi, liikmesriigi õigusaktide muutumise või muude väliste tegurite tõttu), teistel juhtudel oli aga tegu puudustega juhtimises. Peamine põhjus oli ELi vahendite juhtimise erinevatel tasanditel täheldatud ebaküllaldane keskendumine kestvusele: rakenduskavades ei keskendutud tulemuslikult kestvuse edendamisele; valikumenetlustes ei võetud piisavalt arvesse heade pikaajaliste tulemuste saavutamise tingimusi, tulemustealane seire ja aruandlus peale projektide lõpetamist oli ebapiisav ja põhines puudulikel tulemusnäitajatel, eesmärkide mittesaavutamise ja kestvusele seatud nõuete mittetäitmise korral ei võetud parandusmeetmeid järjekindlalt, ning komisjon ei pannud rakenduskavade heakskiitmisel piisavalt rõhku kestvuse aspektidele.
Kontrollikoja soovitused
VIIIReguleeriv raamistik on selles osas perioodiks 2014–2020 olukorda parandanud. Siiski on vaja võtta täiendavaid meetmeid, et saavutada selle programmiperioodi jooksul tulemuste kestvus ja parandada asjaomaste programmide ülesehitust nii, et paraneks ka 2020. aastale järgneva perioodi tulemuste kestvus. Kontrollikoda esitab seetõttu järgnevad soovitused:
- liikmesriigid peaksid rakenduskavade kavandamise tasandil edendama ERFist rahastatavate tootlike investeeringute kestvate tulemuste saavutamist, eelkõige järgneva kaudu:
- suurem keskendumine projektitulemuste kestvuse saavutamisega seotud riskide kindlakstegemisele ja leevendamisele;
- parem analüüs eri liiki ettevõtete vajaduste kohta (sealhulgas vajaduse kohta avaliku sektori rahastamise järele), et vältida tühimõju;
- rakenduskavade heakskiitmisel peaks komisjon pöörama erilist tähelepanu sellele, kuidas liikmesriigid käsitlevad väljundite ja tulemuste kestvust;
- liikmesriigid peaksid parandama oma valikumenetlusi ja -kriteeriume, et võtta arvesse tühimõju riski ning toetada ainult neid tootlikke investeerimisprojekte, millel on potentsiaali piisavate pikaajaliste tulemuste saavutamiseks;
- liikmesriigid peaksid teostama asjakohast ja järjekindlat seiret ja aruandlust:
- kasutada tuleks eelnevalt kindlaks määratud ja asjakohaseid näitajaid nii väljundite ja tulemuste kohta kui ka pikaajaliste tulemuste mõõtmiseks rakenduskava tasandil, hoides samal ajal näitajate arvu hallataval tasemel;
- kehtestada tuleks projektide lõpetamisel ja kogu kestvusajal kasutatavad seire- ja aruandlusmenetlused, mida tuleks toetuslepingutes kirjeldada;
- parandada tuleks asjakohaste andmete kogumist ja kasutamist;
- komisjon ja liikmesriigid peaksid tagama, et rakenduskava või ELi tasandi järelhindamiste käigus uuritakse süstemaatilisemalt kestvusperioodi lõpus ja hiljem saavutatud tulemuste kestvuse eri aspekte. Nende hindamiste tulemusi tuleks kasutada ELi ettevõtluse arendamise edasiste toetuskavade koostamisel;
- komisjon peaks tagama, et liikmesriigid rakendavad selgeid parandusmeetmeid (sh ka toetuste tagasinõudmise korda) järjepidevalt, kui projektid ei täida ELi kohustuslikke kestvusnõudeid;
- kui liikmesriigid on määranud siduvad eesmärgid, peaksid nad kehtestama ka selged parandusmeetmed ning neid järjepidevalt rakendama.
Sissejuhatus
Tootlikud investeeringud ja ERFi ettevõtlustoetused
ELi poliitika eesmärgid
01Rohkem kui 15 aasta jooksul on liidu majanduse arendamise poliitika keskmes olnud tootlikkuse suurendamine, ettevõtlus, konkurentsivõime, majanduskasv ja tööhõive ning innovatsioon. Euroopa piirkondades tehtavate ettevõtlusinvesteeringute toetamine on olnud integreeritud kahte ELi peamisse strateegiasse:
- 2000. aasta Lissaboni strateegiasse1, mille eesmärk oli muuta EL 2010. aastaks „maailma kõige konkurentsivõimelisemaks ja dünaamilisemaks teadmuspõhiseks majandusjõuks, mida iseloomustaks säästev majanduskasv, uute ja paremate töökohtade loomine ja suurem sotsiaalne ühtekuuluvus“; ning
- strateegiasse „Euroopa 2020“2, mille eesmärk on alates 2010. aastast edendada majanduskasvu ja tööhõivet erinevate juhtalgatuste kaudu, millest üks toetab paremat tööstuspoliitikat ettevõtluskeskkonna edendamiseks ja keskendub eelkõige VKEdele.
ERFi ettevõtlustoetused
02Euroopa regioone toetavaid ELi strateegiate rakendamiseks kombineeritakse liikmesriikide vahendeid ja Euroopa struktuurifonde (alates 2014. aastast Euroopa struktuuri- ja investeerimisfonde – ESIF). Kõige olulisem neist fondidest, Euroopa Regionaalarengu Fond (ERF), on toetanud otseinvesteeringuid eri liiki ja suurusega ettevõtetesse.
03Aastatel 2000–2013 sätestati ERFi määrustes3, et fondid peaksid toetama tootlike investeeringute rahastamist, et luua ja säilitada jätkusuutlikke töökohti meetmetega, mis soodustavad ka kohalikku ja piirkondlikku arengut. Komisjon määratleb tootvad investeeringud investeeringuna materiaalsesse või mittemateriaalsesse põhivarasse (mida kasutatakse kaupade tootmiseks ja teenuste osutamiseks), aidates seeläbi kaasa kapitali kogumahutuste ja tööhõive suurendamisele. Nende meetmete põhi-, kui mitte ainus eesmärk oli toetada VKEsid.
04Perioodil 2014–2020 on ERFi ulatus põhimõtteliselt piiratud VKEde jätkusuutlike töökohtade loomise ja säilitamisega. Erandina võivad suured ettevõtted saada tootvateks investeeringuteks mõeldud toetusi eeldusel, et see hõlmab koostööd VKEdega ning aitab kaasa teadusuuringute, tehnoloogilise arengu ja innovatsiooni tugevdamisele või toetab üleminekut vähese CO2-heitega majandusele4.
ERF annab tootlike investeeringute jaoks olulist rahalist toetust
05Aastatel 2000–2020 on kavas toetada ettevõtteid ja innovatsiooni ERFist ligikaudu 143 miljardi euro ulatuses. See tähendab, et kokkuvõttes on erasektor saanud ligikaudu kolmandiku ERFi vahendite kogusummast. Joonisel 1 on esitatud aastatel 2000–2020 tootlikeks investeeringuteks eraldatud summad; üksikasjalikud andmed liikmesriikide kaupa on esitatud I lisas. ERFi kaasrahastamismäärad on sõltuvalt liikmesriigist ja piirkonnast olnud vahemikus 25 (suhteliselt jõukates piirkondades) kuni 85% (vaesemates piirkondades).
Joonis 1.
ERFi eraldised tootlikele investeeringutele ajavahemikul 2000–2020

Allikas: Euroopa Komisjon.
ERFi rakenduskavade eelarve täitmine koostöös liikmesriikidega
06Struktuurifondide projekte kaasrahastatakse ELi ning liikmesriikide või piirkondlike ametiasutuste eelarvetest. Projektide rahastamise eeskirjad ja tingimused on sätestatud osaliselt ELi ja osaliselt liikmesriigi tasandil. Eelarve täitmine toimub seega koostöös liikmesriikidega. ERFi haldamise raames koostasid korraldusasutused rakenduskavad, juhtisid nende elluviimist, vastutasid oma juhtimis-ja kontrollisüsteemide loomise ja kasutamise eest ning esitasid komisjonile iga-aastased rakendusaruanded. Igapäevase juhtimise osana vastutasid korraldusasutused projektide valiku ning nende seire, rakendamise, kontrollimise ja hindamise eest5.
07Komisjon koostas omakorda rakenduskavade koostamise suunised, kiitis rakenduskavad heaks ning juhendas liikmesriike nende juhtimis- ja kontrollisüsteemide loomise ja toimimise alal. Eelkõige tegi komisjon järelevalvet rakenduskavade elluviimise üle (peamiselt liikmesriikide esitatavate rakendusaruannete kaudu ning järelevalvekomisjonides osalemise teel). Lisaks oli tal võimalik alati (kuni rakenduskavade lõpliku lõpetamiseni) taotleda konkreetset teavet, sealhulgas korraldusasutuste projektide valikut puudutavaid dokumente.
Projektitulemuste kestvus
Kestvuse mõiste
08Käesolevas auditis määratletakse projekti kestvus kui selle võime anda kasu veel kaua aega peale projekti lõpetamist. Peamine märk selle kohta, et projektil on kestvad väljundid ja tulemused, on sellest saadava puhaskasu jätkumine pika aja vältel peale projekti lõpetamist (nii õigusliku kestvusaja vältel kui pärast seda) (vt punktid 12–15). Kaasrahastatud tootlikud investeeringud peaksid tooma rahalist ja majanduslikku tulu (võrreldes projektide kuludega), suurendama tootmist, tootlikkust, tööhõivet, konkurentsivõimet ja ettevõtlust ning edendama innovatsiooni. Lisaks peaksid toetatavad tegevused andma pikaajalist kasu piirkondadele, kus nad asuvad.
09Käesoleva auditi raames tuleks väljundeid mõista kui projekti tulemeid (tegevused, teenused, projekti käigus loodud rajatiste käitamine, teadmised ja oskused). Tulemused on otsese sihtrühma jaoks peale sekkumise lõppemist saavutatud muutused (nt tootmise, tootlikkuse, müügi, käibe või ekspordi suurenemine; ettevõtluse ja konkurentsivõime parandamine; uute toodete või teenuste lansseerimine; pikaajaliste töökohtade loomine või säilitamine).
10Mõnes kontrollikoja varasemas aruandes6 on esile toodud ELi rahastatud taristu kestvusega seotud riske, sealhulgas probleeme projektide väljundite ja tulemuste säilitamisel. Vähene kestvus ja projektijuhtimisel sellele aspektile osutatav puudulik tähelepanu võivad vähendada avaliku sektori vahendite kasutamise tulemuslikkust.
11Kestvuse tagamine eeldab põhjalikku analüüsi ja strateegiat rakenduskava või projekti koostamise etapis. Olulisi ettevalmistavaid meetmeid võib võtta juba planeerimisetapis, et teha kindlaks, mida soovitakse konkreetse investeeringu rahastamise kaudu pikaajalises perspektiivis saavutada ja säilitada. See nõuab asjakohast järelevalvet projekti kogu elutsükli jooksul ja pärast seda. See eeldab ka stabiilseid institutsioone ja erasektori toetusesaajaid, kes tagavad tulemusliku juhtimise projekti kogu majandusliku tegevusaja vältel. Euroopa Parlamendi uuringu kohaselt7 on avalik sektor struktuuri ja investeerimisfondide kestvuse teema suhtes vaid vähest huvi näidanud ning seega on ERFi kaasrahastatud projektide tulemuste kestvuse kohta kättesaadavad ainult mittetäielikud andmed.
Õigusraamistik
12Euroopa Regionaalarengu Fondi käsitlevas ELi määruses on sätestatud kohustusliku kestvuse nõue. Üldiselt nõutakse, et ERFi kaasrahastamise tagasinõudmise vältimiseks peavad ettevõtjad säilitama projekti väljundid / ostetud varad viie aasta jooksul (või erandjuhul VKEde8 puhul kolm aastat, kui asjaomane liikmesriik on nii otsustanud). Arvestades, et kohustuslik kestvus kehtib üksnes väljundite / ostetud varade suhtes ja kehtib maksimaalselt viis aastat, erineb see eespool selgitatud ja käesolevas auditis kasutatud kestvuse mõistest.
13Aja jooksul on kestvuse pikkuse nõuet muudetud rangemaks. Perioodil 2000–2006 pidid korraldusasutused vastava ERFi kaasrahastamise tagasi nõudma ja teavitama komisjoni, kui projekti oli viie aasta jooksul alates toetuse andmise otsuse kuupäevast oluliselt muudetud9. Ajavahemikul 2007–201310 kehtisid sarnased õiguslikud nõuded, kuid viie aasta arvestamist alustati toetuse andmise otsuse kuupäeva asemel projekti lõpuleviimise kuupäevast. Lisaks hakati karistama ettevõtjaid, kes olid tootmistegevuse asukohta liikmesriigi sees muutnud või selle teise liikmesriiki üle viinud.
142010. aastal kitsendati kestvuse nõude rakendamist projektidele, mis hõlmasid üksnes taristusse investeerimist ja tootlikke investeeringuid. Et leevendada toetusesaajate koormust pärast majanduskriisi, kehtestati nendest nõuetest erand, mis puudutas tootmistegevuse lõpetamist pankroti tõttu, mis ei ole seotud pettusega11.
15Euroopa struktuuri- ja investeerimisfondide perioodi 2014–2020 raamistik sisaldab kestvuse õiguslike nõuete kohta olulist uuendust – nõudeid on karmistatud ja kestvuse algust hakatakse lugema projekti lõppmakse kuupäevast või riigiabi otsuses määratud kuupäevast. Lisaks tuleb ELi kaasrahastatud summa tagasi maksta, kui tootmistegevus viiakse 10 aasta jooksul EList väljapoole (välja arvatud juhul, kui toetusesaaja on VKE)12. ERFi raames kaasrahastatavate tootlike investeeringute toetuste sekkumisloogikat, sealhulgas kestvust puudutavaid aspekte, kirjeldatakse üksikasjalikult II lisas.
Auditi ulatus ja lähenemisviis
162016. aasta juulist kuni 2017. aasta juunini tehtud auditiga püüti vastata küsimusele, kas ERFi vahenditega ettevõtete tootlikke investeeringuid toetatud projekte oli juhitud nii, et see tagas väljundite ja tulemuste kestvuse.
17Käesoleva aruande esimeses osas analüüsitakse väljundite ja teises osas tulemuste (otseste ja kaudsete) kestvust. Kontrollikoda hindas kestvust nii kohustusliku kestvusaja lõpu seisuga kui auditi tegemise ajal. Kolmandas osas kirjeldatakse peamisi põhjused, miks tootvad investeeringud ei olnud piisavalt kestvad, ning tuuakse välja auditi käigus leitud head tavad. Sellega seoses uuriti liikmesriikide vastutavate asutuste ja komisjoni rolle. Töö käigus uuriti auditeeritud projektide aluseks olnud rakenduskavasid ning projektide seiret, aruandlust ja hindamist. Viimases osas analüüsitakse kestvuse aspekte käsitlevaid võimalikke parandusi programmiperioodil 2014–2020. Samuti uuritakse Euroopa struktuuri- ja investeerimisfondide perioodi 2014–2020 määrustes tehtud muudatusi, mille eesmärk on suurendada tulemuste kestvuse potentsiaali.
18Audiitorid uurisid kaheksa rakenduskava raames ERFi vahenditest kaasrahastatud 41 lõpule viidud tootlike investeeringute projekti, mis teostati ajavahemikus 2000–2013 Austrias, Tšehhi Vabariigis, Saksamaal, Itaalias ja Poolas, ning mille kohustusliku kestvusaja lõpp jäi vahemikku 2006–2016. Kontrollikoda oli kõiki neid projekte juba varem kinnitava avalduse kontekstis õigusaktidele vastamise kontrollimiseks auditeerinud. Projektide valik põhines asjaomastes liikmesriikides varasema auditi jaoks koostatud valimi suurusel ning nende rahalisel mahul. Enamik projekte kujutas endast ettevõtete põhivarasse tehtud investeeringuid ja puudutas erinevaid tootmissektoreid (nt terase- või kivitooted, autoosad, sanitaarseadmed, tööstuslikud rakendused), energiasektorit (süsi, taastuvad energiaallikad) ja turismisektorit (hotellid). Mõned projektid hõlmasid ka uurimis- ja arendustegevuse investeeringuid. Projektide maht oli vahemikus 0,1–91,7 miljonit eurot. Toetusesaajad olid tavaliselt väikesed ja keskmise suurusega ettevõtjad. Auditeeritud projektide ja nende rahastamise aluseks olnud rakenduskavade loetelu on esitatud III lisas.
Tähelepanekud
Auditeeritud projektidel olid enamasti kestvad väljundid
19Auditeeritud projektide puhul kontrollis kontrollikoda kõigepealt, kas kõik oodatavad väljundid olid kavakohaselt saavutatud. Seejärel hinnati, kas investeeringud olid endiselt oma algses asukohas ja kas nende tegevust ei olnud õiguslikult siduva kestvusaja jooksul (3 või 5 aastat) kas täielikult või osaliselt lõpetatud – kohustusliku kestvusaja jooksul ei tohtinud neid müüa ning vastavat majandustegevust ei olnud lubatud ümber paigutada ei ELis ega väljaspool seda. Samuti kontrolliti, kas neid oli kasutatud samas tootmiskohas, välja arvatud juhul, kui need asendati vähemalt sama turuväärtusega põhivaraga, mis oli soetatud projekti toetusesaaja kulul.
20Kõigis ELi piirkondades, kus audit toimus, olid rakenduskavades kestvusele seatud õiguslikud nõuded üldiselt kooskõlas asjaomaste ELi määrustega13. Audiitorid ei leidnud üheski auditeeritud projektis (v.a üks), et kestvusaja jooksul oleks tehtud olulisi muudatusi või muutusi varade omandis või oleks tootmine lõpetatud.
21Üldiselt saavutasid kontrollitud projektid nende lõpetamisel väljundid, mida neil oli oodatud14. Väljundid olid tavaliselt kaupade tootmisrajatised, nagu tootmishooned ja -liinid, sealhulgas eri tööstussektorites (nt toiduainete, keemiatoodete, plastide, metallitoodete, sanitaartehnika, autoosade, energia ja taastuvenergiaseadmete või nende osade tootmine) kasutatavad masinad ja seadmed. Toetust said ka teenuste- ja turismisektori ettevõtted – näiteks trükikodade jaoks ja hotellide renoveerimiseks ja ehitamiseks. 1. selgituses kirjeldatakse kolme auditeeritud projekti väljundeid; projektide üksikasjad on esitatud III lisas.
1. selgitus.
Näiteid projektide väljundite kohta
Projekt nr 4 (Burgenlandi/Austria rakenduskava) – pulbervärvimissüsteemi ostmine kontorimööblit tootvale VKEle
Koguinvesteeringu suurus: 1 miljon eurot.
Toetussumma: 0,15 miljonit eurot, sh 0,13 miljonit eurot ERFilt.
Projekt viidi ellu ajavahemikus august 2007 kuni märts 2008.
Projekti peamine väljund oli laserlõikepingi ja pulbervärvimissüsteemi soetamine, et toota väga kvaliteetse ja väga kriimustus-, löögi- ja roostekindla pealispinnaga tooteid.
Projekt nr 20 (Saksimaa liidumaa / Saksamaa rakenduskava) – hüdraulikavaldkonnas tegutseva äsja loodud VKE jaoks rajatud uus tootmis- ning teadus- ja arenduskeskus kus tegeldakse uute toodete uuendusliku katsetamise ja sertifitseerimisega
Koguinvesteeringu suurus: 6,2 miljon eurot.
Toetussumma: 2,8 miljonit eurot, sh 1,4 miljonit eurot ERFilt.
Projekt viidi ellu ajavahemikus märts 2009 kuni veebruar 2012.
Projekti väljund oli äsja asutatud ettevõte, mis pakub katsetamis-, sertifitseerimis- ja muid teenuseid kolmandatele ettevõtetele, kes kavatsevad arendada ja müüa uusi kõrgtehnoloogilisi hüdraulikavaldkonna tooteid.
Projekt nr 8 (Tšehhi Vabariigi piirkondlik rakenduskava) – mahajäetud kinnistu taaselustamine ja ühe pereettevõtte poolt turismilinna hotelli ehitamine
Koguinvesteeringu suurus: 2,9 miljon eurot.
Toetussumma: 1 miljon eurot, sh 0,8 miljonit eurot ERFilt.
Projekt viidi ellu ajavahemikus juuli 2008 kuni september 2009.
Projekti väljund oli uus 160 voodikohaga hotellikompleks, millele saadi ka Tšehhi Vabariigi majutusasutuse sertifikaat. Ehitustööd hõlmasid kesklinnas asuva mahajäetud kinnistu taaselustamist.
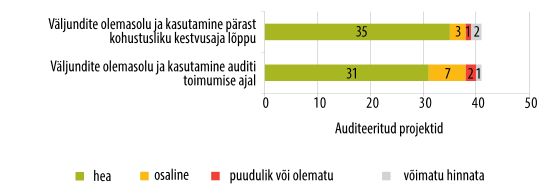
Kohustusliku kestvusaja lõppedes oli vara tootmiskohtades üldjuhul endiselt olemas. Seda ei olnud müüdud ja ettevõtete majandustegevust ei olnud ümber paigutatud. Enamikul juhtudel oli neid kohustusliku kestvusaja jooksul asjakohaselt hooldatud ja tulemuslikult kasutatud (vastavalt ettevõtete vajadustele) (vt joonis 2). Avastati vaid üks juhtum15, kus rajatis ei olnud kasutusel, ja selle põhjuseks oli pankrot. Veel kolmel juhul16 ei olnud varad (tootmisseadmed, arvutid, tarkvara) täielikult kasutuses või tootmisliinid seisid, sest omanikud ei olnud neid piisavalt hooldanud, ei olnud arvestatud tööstusharu suundumustega või muudatustega energiavaldkonna asjaomastes õigusaktides.
Joonis 2.
Projektide väljundite olemasolu ja kasutamine kohustusliku kestvusaja lõpus ja auditi ajal
Allikas: korraldusasutuste või projektide toetusesaajatest ettevõtete esitatud teabel põhinev kontrollikoja analüüs.
Kohapealsete kontrollide ajal olid 31 projekti varad endiselt kasutusel. Üheksal juhul17 ei kasutatud neid kas üldse, kasutati osaliselt või olid need pärast kohustusliku kestvusaja lõppemist (st VKEde jaoks sageli juba kolm aastat pärast projekti lõpetamist) asendatud muude seadmetega. Ettevõtjate selline käitumine võis olla ajendatud mõjuvatest põhjustest: näiteks masinate või IT-süsteemide asendamisest kulumise või amortisatsiooni tõttu, vähemalt sama maksumusega moodsamate seadmete kasutuselevõtust või muutustest asjaomastes energiavaldkonna õigusaktides. Näiteks ühe projekti puhul18 asendati seadmed suurte tegevuskulude tõttu kohe pärast kohustusliku kestvusaja lõppu.
Enamikul juhtudest olid tulemused kestvad, kuid viiendiku projektide puhul see nii ei olnud
24Kõigepealt kontrollisid audiitorid, kas auditeeritud projektid olid nende lõpetamise ajaks saavutanud oodatud otsesed tulemused. Seejärel analüüsiti auditi ajal valitsenud olukorda, et hinnata, kas projektide elluviijad olid säilitanud tulemusi võimalikult kaua, et saada neist võimalikult palju kasu veel kaua peale projekti lõppu. Seejuures võtsid audiitorid arvesse ka ettevõtete majanduslikku olukorda (võrreldes olukorraga turul, kus nad tegutsevad) ja muid väliseid tegureid, mis võivad potentsiaalset kasu mõjutada. Hindamiskriteeriume kirjeldatakse üksikasjalikult IV lisas.
Otseste tulemuste kestvus oli hea ligikaudu poolte auditeeritud projektide puhul
25Korraldusasutuste käsutuses oleva teabe alusel kontrollisid audiitorid erinevate otseste tulemuste saavutamist, nagu juurdepääsu parandamine rahastamisele, toodangu ja tootlikkuse suurendamine, töökohtade loomine, müügi, käibe või ekspordi kasvatamine, ettevõtte struktuuride mitmekesistamine, ettevõtte imago parandamine, uute toodete ja teenuste turule toomine jne (nt parem koostöö teiste organisatsioonidega, et parandada innovatsiooni ja konkurentsivõimet)19. Toetusesaajate juures kogutud teabe alusel hindas kontrollikoda otseste tulemuste kestvust kohustusliku kestvusaja lõpus ja auditi tegemise ajal (vt joonis 3).
Joonis 3.
Otseste projektitulemuste kestvus
Allikas: korraldusasutuste või projektide toetusesaajate esitatud teabel põhinev kontrollikoja analüüs.
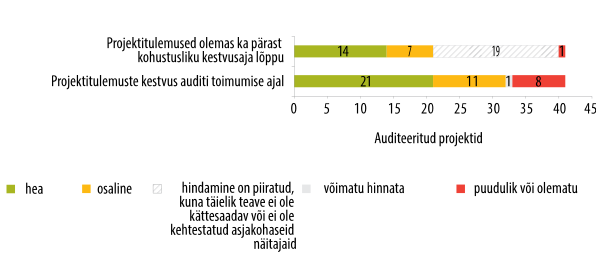
Kohusliku kestvusaja lõpus, mis auditeeritud projektide puhul jäi ajavahemikku 2006–201820, ja üksnes olemasolevate seireandmete põhjal, olid tulemused täielikult (ja kogu kestvusaja jooksul) olemas 14 projekti puhul ja osaliselt seitsme projekti puhul (vt joonis 3). Peaaegu poolte projektide puhul (19) ei olnud aga võimalik tulemuste olemasolu hinnata, sest korraldusasutused ei olnud kogunud vajalikke seireandmeid (vt ka punktid 73–75) või kuna arhiveerimiskohustuse lõppemise tõttu ei olnud asjakohased dokumendid enam kättesaadavad (Apuulia ja Burgenlandi rakenduskavade projektid).
27Kontrollikoda leidis vaid mõned näited projektidest, mille seire võimaldas projektide tulemuste kohta põhjalikumaid andmeid koguda. Näiteks Poolas jälgis ja hindas rakenduskava eest vastutav korraldusasutus projektide tulemuste saavutamist, kasutades selleks kasutades erinevaid finants- ja tulemusnäitajaid, nagu tulud, projekti tulemusena toodetud kaupade väärtus, heitkoguste vähendamine21. Saksimaa ja Alam-Saksi liidumaade kuue projekti22 puhul mõõdeti käibe suurenemist, mis tulenes väljapoole oma liidumaad ja ekspordiks müüdud toodetest.
28Kuna enamik korraldusasutustest keskendus aga ainult töökohtade loomisele (üks rakenduskavade peamisi eesmärke), ei kogunud nad teavet muu asjakohase (majandusliku) kasu kohta, mida projektid võisid anda. Seetõttu ei olnud ainuüksi seireandmete alusel alati võimalik põhjalikult hinnata projektide tegelikke tulemusi ja nende kestvust.
29Kontrollikoja kohapealsete kontrollide ajal ning toetusesaajate ja korraldusasutuste esitatud lisateabe põhjal leidis kontrollikoda, et otsesed tulemused olid kestvad 21 projekti puhul, üksnes osaliselt kestvad 11 projekti puhul ning vähe- või üldse mitte kestvad 8 projekti puhul23 (üksikasjad on esitatud III lisas).
30Täiendava kasuna võimaldasid projektid toetust saavatel ettevõtetel restruktureerida või moderniseerida oma tootmist, kohandada ja mitmekesistada tooteportfelle ning suurendada tootlikkust ja seega ka kasumlikkust, aidates neil seeläbi oma turupositsiooni parandada. 2. selgituses on toodud näide projektist, millel olid head ja kestvad tulemused. Ettevõtete sõnul oli veel üheks täiendavaks kasuks parem maine ja selle tulemusena paranenud kliendilojaalsus.
2. selgitus.
Näide kestvate otseste tulemustega projektist
Projekt nr 17 (Alam-Saksi liidumaa /Saksamaa rakenduskava) – VKE ülevõtmine ja investeering sulgemisohus olevasse täistaimetoidu tootmisüksusesse
Toetuskõlblik koguinvesteering: 10 miljonit eurot.
Toetussumma: 1,6 miljonit eurot, sh 1,1 miljonit eurot ERFilt.
Loodud töökohtade arv:
- projekti lõpetamise seisuga (jaanuaris 2011): 68 alalist töökohta (kavandatud 61-ga võrreldes),
- 2016. aasta juuni seisuga: 81 töökohta.
Kui võtta arvesse ainult avaliku sektori toetust, siis investeeris ettevõte iga säilitatud või loodud töökoha kohta alla 20 000 euro. Lisaks ei oleks toetusesaaja poolt üle võetud ettevõtte olemasolevaid töökohti olnud võimalik pankrotimenetluse käigus päästa.
Projekti muud otsesed tulemused:
- juurdepääs rahastamisele, sealhulgas laenudele;
- tootlikkuse ja toodangu suurenemine;
- suurenenud käive ja müük teistesse piirkondadesse ning ekspordiks;
- tootevaliku mitmekesistamine;
- uued kliendid ja kliendibaasi laiendamine;
- ettevõtte parem imago.
Mõnel juhul24 said toetusesaajad kasu paremast juurdepääsust rahastamisele ja laenudele. See võimaldas neil rohkem investeerida ja kokkuvõttes paremaid tulemusi saavutada. Lisaks toetuse abil soetatud varadele investeeris ettevõte täiendavalt ka enda ressursse. Mõne auditeeritud toetusesaaja arvates suurendasid projektid oluliselt nende pikaajalist majanduslikku elujõulisust. Mitmel juhul25 olid üldiselt keerulised turutingimused või majanduskriisi karmid tagajärjed viinud mõned ettevõtted maksejõuetuse äärele. Sellistel juhtudel oli projektidel toetusesaajate sõnul võtmeroll nende äritegevuse jätkamisel (vt 3. selgituses toodud näited).
3. selgitus.
Näited projektidest, mis aitasid ettevõtetel majanduslikult raskel ajal püsima jääda
Projekt nr 37 (Poola rakenduskava) – seadmete soetamine: programmeerimistarkvara ja tootmisseadmed
Koguinvesteeringu suurus: 0,3 miljonit eurot.
Toetussumma: 0,1 miljonit eurot ERFilt.
Ellu viidud ajavahemikus jaanuar 2007 kuni mai 2008.
Ettevõte on spetsialiseerunud plastmassist mänguasjade ja autotööstusele metallosade tootmisele. Projekt aitas
- saada juurdepääs täiendavatele finantseerimisallikatele: toetuse abil sai ettevõte kogu projekti rahastamiseks pangalaenu;
- moderniseerida ettevõtte disaini- ja tootmisprotsesse.
Seetõttu sai ettevõte
- lahendada eriliselt karmid majanduslikud probleemid;
- mitmekesistada oma tootevalikut ja kliendibaasi (sealhulgas välismaal); ja
- luua 24 uut töökohta.
Ettevõte lõpetas 2016. aasta positiivsete majandusnäitajatega (käive, töötajate arv).
Projekt nr 11 (Tšehhi Vabariigi rakenduskava) – energiasäästuprojekt: tootmisettevõttes uue küttesüsteemi paigaldamine
Koguinvesteeringu suurus: 0,2 miljonit eurot.
Toetussumma: 0,2 miljonit eurot, sh 0,1 miljonit eurot ERFilt.
Ellu viidud ajavahemikus veebruar 2009 kuni mai 2010.
Projekt on aidanud kaasa keskkonnakaitsele, kuna energiasääst on vähendanud CO2-heidet.
Projekt viidi ellu õigel ajal ja aitas ettevõttel majanduslikult väga raskest ajast üle saada.
Samuti on see aidanud kaasa piirkonna majandustegevusele ja arengule.
Auditi ajal olid kõik need tulemused ettevõttes endiselt olemas.
Ligikaudu viiendiku auditeeritud projektide otsesed tulemused ei olnud aga kestvad ning ühe neljandiku puhul olid need vaid osaliselt kestvad
32Nagu juba näidatud punktis 29, leidsid audiitorid kohapealsete kontrollide käigus kestvust puudutavaid probleeme 19 projekti juures: kaheksa projekti (viiendik auditeeritud projektidest) tulemused ei olnud kestvad (kohati ei kestnud need isegi kestvusaja lõpuni26 või püsisid vaid veidi kauem27) ja 11 projekti tulemused olid vaid osaliselt kestvad (vt 4. selgituses esitatud näited). Sellest hoolimata on kiiresti arenevatel turgudel rakendatavad uuenduslikud projektid (nt projekt nr 1) kestvuse aspektist riskantsemad, mis aga ei tähenda, et nad vääriksid ELi rahastamist vähem.
4. selgitus.
Näited kestvate tulemusteta projektidest
Projekt nr 14 (Tšehhi Vabariigi rakenduskava) – koolituskeskuse ehitamine
Koguinvesteeringu suurus: 1,4 miljonit eurot.
Toetuse kogusumma: 0,6 miljonit eurot, sh 0,5 miljonit eurot ERFilt.
Projekt viidi ellu ajavahemikus märts 2009 kuni märts 2011.
Projekti eesmärk: luua sobiv pind toetusesaaja töötajate ja äripartnerite koolitamiseks.
Olukord projekti valmimisel: ehitati mitme ruumiga koolituskeskus, mida säilitati kuni kohustusliku kestvusaja lõpuni.
Varsti peale kestvusaja lõppu muudeti hoone ettevõtte töötajate käsutuses olevaks kontorihooneks, sest just seda toetusesaaja tegelikult vajas. Üks ruum oli endiselt mõeldud koolituseks (auditi ajal oli ruumi hõivatus vaid 20%).
Bürooruumideks mõeldud uued hooned olid projekti valimise ajal avaliku sektori toetuse saamiseks selgelt toetuskõlbmatud.
Projekt nr 35 (Poola rakenduskava) – 200 MW biomassi koospõletusjaama rajamine
Koguinvesteeringu suurus: 2,3 miljonit eurot.
Toetuse kogusumma: 1,1 miljonit eurot, sh 0,8 miljonit eurot ERFilt.
Projekt viidi ellu ajavahemikus oktoober 2006 kuni august 2007.
Projekt algatati ajal, mil liikmesriigi toetuste kaudu anti taastuvenergia jaoks tugevat rahalist toetust. Soetatud seadmeid kasutati kaheksa aastat (pikem kui kohustuslik kestvusaeg nõudis). Taastuvenergia seaduse muutmine 2016. aastal vähendas aga selle energiavormi toetamist. Sellest tulenevalt kasutas abisaaja 2016. aastal jaama võimsusest ainult 16%.
Auditi ajaks oli rajatis taastuvenergia tootmise lõpetanud.
Projekt nr 26 (Itaalia rakenduskava) – arvutikeskuse loomine
Koguinvesteeringu suurus: 9,8 miljonit eurot.
Toetuse kogusumma: 6,8 miljonit eurot, sh 3,5 miljonit eurot ERFilt.
Projekt viidi ellu ajavahemikus märts 2005 kuni veebruar 2008.
Projekti eesmärk oli luua tipptasemel arvutikeskus, et pakkuda teenuseid kogu piirkonnale ning tagada koostöö Itaalia ja välismaa teadusuuringute keskuste, tööstuse ja avaliku sektori organisatsoonidega.
Keskus loodi ja seda kasutati erinevateks teadusuuringuteks. Projektipartnerite vaheline koostöö katkes üks aasta pärast projekti lõpetamist.
Projekti tulemuste puuduva kestvuse peamised põhjused oli tema äritegevuse prioriteetide muutmine ja ühe partneri raske finantsolukord.
Rakendusüksus märkas mõlemat projekti kestvust ohustavat riski juba valikuetapis, kuid see ei takistanud projekti valimist ERFi rahastamiseks.
Kuna keskuse peamise vara (arvutite) ajakohastamiseks täiendavalt ei investeeritud, siis auditi toimumise ajal neid enam ei kasutatud.
Kolmel juhul28 selgitasid puuduvat kestvust mõjuvad või väljaspool toetusesaaja kontrolli olevad põhjused (nt muutused turgudel või muudatused riigisisestes õigusaktides). Veel viiel juhul29 põhjustasid kestvuse puudumist juhtimisvead või ettevõtetes endis peitunud muud probleemid. Lisaks ei olnud ühes projektis30 võimalik kestvust hinnata, kuna toetusesaaja omanik oli vahetunud.
34Nende rakenduskavade ühine joon, mille raames auditeeritud projektid ellu viidi, oli eesmärk luua või säilitada töökohti olemasolevates ja uutes ettevõtetes läbi nende tootlikkuse, kasumlikkuse ja innovatsiooni parandamise. Nimetatud näitajat kasutati ja vastavad sihtnäitajad seati 29 kontrollitud projekti puhul 41-st (üksikasjalikum teave on esitatud III lisas). Ülejäänud 12 projekti puhul ei olnud teave projektide tulemuste kohta täielik või olid need peamiselt suunatud keskkonnaprobleemide lahendamisele või n-ö vana tööstuse moderniseerimisele – seega ei olnud tööhõive nendel juhtudel prioriteet ning seda ka ei mõõdetud.
35Töökohtade loomise küsimuses kehtisid lisaks ELi õigusest tulenevatele kestvusnõuetele vajaduse korral ka riigisisesed nõuded, millest tulenevalt pidid toetust saavad ettevõtted toetuslepingute kohaselt looma teatud arvu uusi töökohti või säilitama olemasoleva töötajate arvu. Need töökohad pidid olema kohustusliku kestvusaja lõpuni täidetud või vähemalt püsivalt saadaval ja reklaamitud.
36Kuigi kõik projektid ei saavutanud lõpetamise ajaks neile seatud töökohtade alaseid eesmärke, olid tulemused siiski suhteliselt rahuldavad. Nagu on näidatud V lisas, oli 41 auditeeritud projekti töötajate arv nende lõpetamise ajaks keskmiselt 7,7% võrra suurenenud: 66,4% VKEdes ja 3,7% suuremates ettevõtetes. Majanduskriisi tõttu pidi suurem osa ettevõtetest aga läbima restruktureerimise ja audiitorid leidsid, et loodud töökohad läksid peale projektide lõpetamist tihti kaduma (vt ka V lisa). Näiteks Poola rakenduskava raames ellu viidud projektis (nr 41) toimus toetusesaaja juures mitu tootmisprotsesside restruktureerimist, mis tõi kokkuvõttes kaasa töötajate arvu märkimisväärse vähenemise. Burgenlandi rakenduskava raames teostatud ühe projekti puhul läksid töökohad pärast kohustusliku kestvusaja lõppemist kaotsi ja üks teine toetusesaaja läks pankrotti. VKEde puhul oli töötajate arv 2016. aasta keskpaigaks keskmiselt 1% kasvanud (võrreldes projekti lõpetamise ajaga), suuremate ettevõtete puhul aga 6% võrra vähenenud (vt ka V lisa).
37Toetuste parema kulutõhususe (ühe töökoha loomiseks tehtud koguinvesteering) tõenäosus oli suurem juhul, kui korraldusasutused olid kehtestanud iga loodud ametikoha kohta maksimaalsed toetussummad. Kui toetusesaajad selle summa ületasid, siis toetust välja ei makstud. Seega pidid toetusesaajad pöörama rohkem tähelepanu oma investeeringute suurusele. Kontrollikoda leidis siiski, et selliseid ülemmäärasid kasutati ainult kahes Saksamaa rakenduskavas.
38Analüüsitud ettevõtete majanduslik edukus oli erinev – kaks neist31 olid näiteks olid tegevuse lõpetanud. Veel 19 ettevõttel (vt III lisa) oli auditi toimumise ajal majanduslikke probleeme (nt võlgade restruktureerimine või tagasimaksmine, või tootmismahtude vähenemine)32. Mõnel juhul sõltusid ettevõtete tulevase äritegevuse väljavaated käimasolevate uurimisprojektide tulemitest ja nende võimest kaasata täiendavat kapitali33.
Kaudseid tulemusi on raske mõõta ja rahastamisega seostada
39Kõnealust rahalist toetust saavad taotleda ainult ERFist rahastamiseks toetuskõlblikes piirkondades registreeritud ja paiknevad ettevõtjad34. Seetõttu peaksid tootlikud investeeringud tooma asjaomasele piirkonnale kaasa laiemat kasu (kaudsed tulemused). Selline kasu võiks hõlmata piirkonna tööhõivet ettevõtluse ja konkurentsivõime suurenemist, samuti paremaid keskkonnatingimusi, suuremat innovatsiooni ja ettevõtete püsimajäämise tõenäosuse suurenemist. Majandusliku ühtekuuluvuse huvides on teine oluline eesmärk vältida majandustegevuse ümberpaigutamist väljapoole oma päritolupiirkonda. Projektidel peaks olema ka potentsiaalne ülekanduv mõju, nt kauplemise edendamine kohalike tarnijate või teenuseosutajate jaoks, kellel on ärisuhted mõne toetusesaajaga, või nende oskuste või teadmiste suurendamine tänu ärinõustamisele või kontaktide loomise võimalustele.
40Selliseid kaudseid tulemusi ei määratletud strateegilise eesmärgina üheski auditiga hõlmatud rakenduskavas. Lisaks ei olnud selliseid kaudseid tulemusi seatud ka ühegi auditeeritud projekti tegevuseesmärkideks. Kui projekti tasandil sellised eesmärgid või nendega seotud näitajad puuduvad, ei ole taolist teavet võimalik ka koondada, et kaudseid tulemusi piirkondlikul tasandil mõõta. Kui korraldusasutused ei mõõda süstemaatiliselt piirkondadele avalduvat ülekanduvat mõju ega anna selle üle aru, oli keeruline kindlaks teha ELi rahastatud erasektori investeeringute ja regionaalarengu vahelisi põhjuslikke seoseid.
41Projektitasandil on kaudsete tulemuste saavutamist ja kestvust raske kindlaks teha. Näiteks oli piirkondlikul tasandil keeruline tõendada põhjuslikku seost ELi projektide ja nende mõju vahel tööhõivele. Toetuse panust ühtekuuluvuspoliitika eesmärkidesse, nagu innovatsioon, võrgustike loomine ja teadmiste jagamine (vt punkt 4), täheldati ainult harvadel juhtudel, kui projektid hõlmasid koostööd või võrgustike loomist kõrgkoolidega.
42Sellegipoolest aitasid mitmed kontrollitud projektid kaasa kaudsete tulemuste saavutamisele. Näiteks projektid, mille otsesed tulemused olid vähemalt teataval määral kestvad (vt punktid 26–31), tõid näiteks kohalike tarnijate ja teenuseosutajate kaudu majanduslikku või sotsiaalset kasu ka kohalikele kogukondadele või piirkondadele, kus nad asusid. Nende investeeringutega, mis tõid piirkonda kaasa ka täiendavat majandustegevust, loodi alalisi ja kvalifikatsiooni nõudvaid töökohti. Muud kaudsed tulemused olid väiksem saaste35, suurem energiatõhusus36, olemasolevate tööstusalade taaselustamine37 ning väljaspool piirkonda ja eksporditurgudel genereeritud käibe kasv38. Lisaks said piirkonnad paljudel juhtudel kasu tänu investeeringutele suurenenud maksutulust.
43Neil harvadel juhtudel, kui toetuste panust kaudsete tulemuste saavutamisse oli võimalik kindlaks teha, ei olnud need aga alati kestvad. Näiteks olid Apuulia piirkonna sidusrühmad teinud kindlaks, et piirkonna arengut ja töökohtade loomist takistavad VKEde struktuurilised nõrkused ja nende üldine väiksus39. Selle vastu võitlemiseks oli rakenduskava ühele meetmetele lisatud eeltingimus, et taotlejad (peale suurte ettevõtete) pidid ERFi toetuste taotlemiseks moodustama konsortsiumid teiste VKEdega; seda nõudes loodeti, et konsortsiumid jätkavad tegutsemist ka pärast projektide lõppu. Kahe auditeeritud projekti puhul seda eesmärki ei saavutatud, sest partnerid ei olnud pühendunud projektide eesmärkide saavutamisele ning konsortsiumid olid oma olemuselt kunstlikud (vt 5. selgitus).
5. selgitus.
Näiteid projektide mittekestvate kaudsete väljundite kohta
Projektid nr 29 ja 31 (Apuulia/Itaalia rakenduskava) – VKEde konsortsiumide teostatud projektid
Rakenduskava ühe meetme raames (VKEde tugevdamine selleks, et aidata neil majanduskasvu kiirendamisse paremini panustada) lubati neil toetust taotleda üksnes konsortsiumidena.
Projekt nr 29: investeeringu kogumaht moodustas 25 miljonit eurot.
Toetussumma: 16 miljonit eurot, sh 8 miljonit eurot ERFilt.
Projekt nr 31: investeeringu kogumaht moodustas 5 miljonit eurot.
Toetussumma: 3 miljonit eurot, sh 1,5 miljonit eurot ERFilt.
Mõlemal projektil oli kaks partnerit: ühel firmal oli juhtiv roll ja teine mängis vaid marginaalset osa. Teisejärgulise tähtsusega ettevõtetele jäi ka peale projekti lõpetamist marginaalne roll või lõpetasid nad turul tegutsemise sootuks.
Konsortsiumid läksid laiali mõnda aega pärast projektide lõpetamist või juba nende rakendamise ajal.
Eelkirjeldatu näitab, et konsortsiumid loodi kunstlikult üksnes selleks, et tagada projekti toetuskõlblikkus. Sellest tulenevalt ei saanud piirkonnad projektidest ka kasu (eelkõige majanduskasvu ja täiendavad töökohti)40.
Programmitöö ning projektide valiku ja seire puhul ei pööratud küllaldast tähelepanu kestvusele
44Võib olla mitmeid põhjuseid, miks projektid saavutavad (või ei saavuta) kestvaid tulemusi, ning seda mõjutavad arvukad tegurid. Neid võib leida nii projekti- kui ka strateegilisel (või programmi/rakenduskava) tasandil.
Rakenduskavade kavandamisel rõhutati vähe kestvuse aspekti olulisust
45Kontrollikoja hinnang põhines rakenduskavades kestvuse edendamiseks kasutatud heal ja halval taval, sealhulgas asjakohaste riskide arvestamisel. Kontrollikoda uuris ka seda, mil määral olid korraldusasutused analüüsinud ettevõtete vajadusi vastavates piirkondades ja avastanud turutõrkeid. Lõpuks uuriti kestvusajale kehtivate nõuete rakendamist.
46Isegi strateegilise planeerimise tasandil tuvastati mitmeid puudusi, mis võiksid selgitada, miks märkimisväärne osa auditeeritud projektidest ei saavutanud kestvaid/pikaajalisi tulemusi, või tegid seda ainult osaliselt. Rakenduskavade koostamisel ei võtnud korraldusasutused üldiselt piisavaid meetmeid, et toetada kestvuse aspekte asjakohaste poliitiliste meetmete ja tingimuste kaudu, mis läheksid kaugemale õigusaktides nõutust (vt punkt 12).
Kestvus ei ole olnud rakenduskavades prioriteediks
47Kuni aastani 2013, aga eelkõige 2006. aastal lõppenud programmitöö perioodil ei pandud rakenduskavades rõhku tulemuste kestvusele. Kuna see ei olnud õiguslik nõue, ei käsitletud üheski auditeeritud rakenduskavas vajadust teha kindlaks, kas investeerimisprojektid saavutasid kestvad tulemused. Kuigi rakenduskavad hõlmasid laiemaid majandusliku arengu eesmärke (nagu tööhõive suurendamine ja parem piirkondlik konkurentsivõime), ei pandud neis rõhku pikaajaliste tulemuste olulisusele. Kestvus ei olnud eesmärgiks ei rakenduskavades ega muudes strateegiadokumentides, ühtlasi puudus asjaomane näitaja selle mõõtmiseks.
48Ei rakenduskavades ega valdkondlikes ettevõtluse toetamise programmides ei käsitletud projektitulemuste kestvuse saavutamisega seotud riski ja seega ei olnud kavandatud ka leevendavaid meetmeid. Strateegilistes kavandamisdokumentides ei olnud samuti täpselt esitatud ei soovitud kaudseid tulemusi piirkondade jaoks ega nende mõõtmise mehhanisme (vt ka punktid 40–43).
49Liikmesriikide ametiasutused ei kogunud andmeid ei ELi vahenditest toetatud ettevõtete püsimajäämise määra ega projektitulemuste puuduliku kestvuse põhjuste kohta. Nad ei võrrelnud avaliku sektori vahenditest toetatud ettevõtete ja toetust mittesaanud ettevõtete edukust. Seega puudus neil rakenduskavade raames mitmesuguste ettevõtluse edendamise kavade väljatöötamisel oluline teave.
50Komisjoni peamine eesmärk ettevõtete toetamiseks ERFi kaasrahastamise kaudu oli majandusliku mõju saavutamine, investeeringute tulemuste kestvus oli kõrvalise tähtsusega. Seega oli komisjoni peamine kestvusega seotud probleem ELi õigusest tulenevate nõuete täitmine. Komisjon ei esitanud korraldusasutustele suuniseid projektide valiku ja kavandamise kohta ega andnud ka mul viisil toetust tulemuste kestvuse edendamiseks.
Vajaduste hindamine oli nõrk ja tegelikku vajadust avaliku sektori vahendite järgi ei määratletud asjakohaselt
51Kestvus eeldab, et avaliku sektori vahendeid kasutatakse nende projektide rakendamiseks, mis aitavad kõige paremini saavutada rakenduskava eesmärke. Vajaduste hindamised edendavad üldist kestvust, võimaldades teha kindlaks tegevused/ettevõtted, mis on rakenduskava eesmärkide saavutamiseks kõige asjakohasemad, ning ka enim riiklikku rahastamist vajavad ettevõtted, mille jaoks lahendused puuduvad, või kui turutingimused ei soodusta erainvesteeringute tegemist (turutõrked). Kui toetusesaajatel ei olnud tõelist vajadust avaliku sektori toetuse järele ja nad oleks ka toetust saamata samu otsuseid teinud, on tühimõju oht suur. Nii saavad vähem avaliku sektori toetust need toetusesaajad, kellel seda tegelikult vaja on, mis vähendab omakorda üldist kestvust.
52Kuigi auditeeritud rakenduskavad sisaldasid mõningaid vajaduste hindamise elemente, ei hõlmanud ei ükski rakenduskava ega nende eel tehtud asjakohased hindamised ettevõtete tegelike vajaduste põhjalikku analüüsi (nt suurte ja väikeste ettevõtete vahelised erinevused) investeeringute toetamise seisukohast asjaomastest piirkondades. Enne ettevõtluse toetamise meetmete kavandamist ei tehtud kõige haavatavamate sektorite vajaduste kindlakstegemiseks üksikasjalikke uuringuid, sihtotstarbelist uurimistööd ega muid samalaadseid ettevalmistusi. Eelkõige olid ettevõtluse toetamise kohta esitatud vajaduste hindamised nõrgad Austria, Itaalia ja Poola asjaomastes rakenduskavades.
53Mitmel juhul (Saksimaa ja Alam-Saksi rakenduskavad ning teataval määral ka Tšehhi ja Itaalia rakenduskavad) kirjeldati asjaomaste piirkondade ettevõtete esialgset olukorda suhteliselt põhjalikult, sealhulgas konkreetseid piiranguid investeerimisel ja täiendavate töökohtade loomisel. Muudes rakenduskavades puudusid selged piirkondlikud plaanid nende piirangute leevendamiseks, nt rahastamisele juurdepääsu parandamine, erasektori rahastamise võimaldamine, tootmise, käibe, ekspordi või tootlikkuse suurendamine ning uute toodete lansseerimine. Lisaks puudusid plaanid selle kohta, kuidas annaks ERF lisaväärtust, et saavutada pikaajaline muutus ettevõtlussektoris, sealhulgas süvendatud restruktureerimine, mida vajatakse paralleelselt majandusliku mõjuga tööhõivele või ettevõtete konkurentsivõimele.
54Peale selle ei olnud rakenduskavades selgelt määratletud ettevõtete tegelikku vajadust avaliku sektori rahastamise järele ega eri piirkondades leituid turutõrkeid. Selle tulemusena puudusid usaldusväärsed selgitused selle kohta, miks peaksid teatavad ettevõtted saama ELi vahendeid oma varasse investeerimiseks (nt sektori, suuruse, äripotentsiaali või uuenduslikkuse taseme alusel). Ükski auditeeritud rakenduskava (välja arvatud Tšehhi kesktasandi rakenduskava) ei esitanud ühtegi põhjendust, miks peaksid suured ettevõtted olema ERFi kaasrahastamiseks toetuskõlblikud.
55Kuigi see tingimata nii ei ole, eeldasid korraldusasutused, et peaaegu kõik lähenemispiirkonnas või muidu struktuuriliselt nõrgas piirkonnas asuvad ettevõtted olid silmitsi turutõrgetega ja vajasid seetõttu investeeringuteks avaliku sektori toetust. Lisaks sellele ei ole rakenduskavades ja investeerimisprojektides peaaegu üldse käsitletud muid turutõrkeid peale (võimalike) kapitalipiirangute või juurdepääsu laenudele, samas kui VKEdel on suurte ettevõtetega võrreldes muid puudusi41. Tähelepanuta jäeti vajadus kombineerida avaliku sektori rahaline toetust mitterahalise toetusega (nt diagnostika, nõustamine või juurdepääs spetsiifilisele taristule).
56Komisjon ei käsitlenud auditeeritud rakenduskavade heakskiitmisel ELi vahenditega seotud tühimõju riski, näiteks selliseid riske rakenduskavades esile tuues või asjakohaste projektide valimiseks suuniseid andes. Lisaks ERFi vahendeid jagavatele rakenduskavadele toetati ettevõtteid ka mitmest olemasolevast riiklikust ja piirkondlikust toetuskavast. Pikaajalise kogemuse põhjal liikmesriikides on need toetuskavad üldiselt võimaldanud teha mõtestatud investeeringuid. Asjaolu, et ELi vahendid täiendasid riiklikke ja erainvesteeringuid, ei viidanud siiski sellele, et nende tulemuseks oleks tõenäoliselt konkureerivate projektitaotluste suurem arv või parem kvaliteet. Lisaks ei toetanud ELi rahastamine projektitulemuste paremat kestvust, mis oleks olnud pikem kui õigusaktides nõutud (nt tõhusama kontrolli ja aruandluse nõude või rangemate tingimuste kehtestamise kaudu), kuna see ei olnud seotud eesmärgiga saavutada pikaajalisi tulemusi.
Keskendumine õigusaktidest tulenevatele kestvusega seotud nõuetele
57Liikmesriigid vastutasid ka ELi kohustuslike kestvusnõuete täpse järgimise eest. Komisjoni ülesanne oli teha järelevalvet liikmesriikide tegevuse üle ja tagada vastavus liidu õigusele. Auditiga hõlmatud liikmesriikides piirdusid projektitulemuste kestvuse eeskirjad ELi õiguses sätestatuga (vt VI lisa).
58Komisjon ja korraldusasutused pidasid kestvust käsitlevate õiguslike nõuete täitmist piisavaks42. Selle lähenemisviisi alusel kiitsid nad heaks rakenduskavad programmitöö perioodideks 2000–2006 ja 2007–2013, kehtestamata rangemaid tingimusi pikaajaliste tulemuste edendamiseks – näiteks pikendades vajaduse korral tulemuste kestvusele seatud nõudeid (võrreldes määrustes sätestatud minimaalse ajaga)43.
59Peale selle ei lisanud korraldusasutused (väheste eranditega) toetuslepingutesse pikaajaliste tulemuste saavutamist käsitlevaid olulisi tingimusi. Enamikus toetuslepingutes üksnes korrati ELi õigusaktide nõudeid. Lepingud ei edendanud kestvust tulemuslikumate tingimuste abil, nt kehtestades tööhõive, tootmise ja tootlikkuse ning konkurentsivõime ja innovatsiooni valdkonnas peamised siduvad eesmärgid, mida tuleks säilitada kindlaksmääratud miinimumperioodi jooksul.
Projektide valikul ei võetud arvesse kestvust
60Rakenduskavade valikumenetluste puhul analüüsis kontrollikoda projektide asjakohasust rakenduskava eesmärkide saavutamiseks ning kestvusega seotud kriteeriumide olemasolu ja kasutamist. Samuti kontrolliti, kas arvesse võeti tulemuste kestvust puudutavaid muid olulisi aspekte, nagu innovatsioon või tühimõju vältimine.
61Asjaolu, et auditeeritud projektid olid üldiselt kooskõlas rakenduskava üldeesmärkidega, on hea märk sellest, et projektide valikumenetlused võimaldasid valida asjakohased projektid. Valikuetapis ei pandud aga üheski auditeeritud rakenduskavas piisavalt rõhku kestvate tulemuste saavutamisele. Eelkõige on taotlustes või valikumenetluste dokumentides harva märgitud projektide pikaajaliste tulemustega seotud riskid ja neid leevendavad meetmed. Samuti ei käsitletud dokumentides sageli tühimõjuga seotud riske.
62Kuigi valikukriteeriumid kajastasid tavaliselt mitmeid eesmärke ja sihte (näiteks ettevõtete varade suurendamine, äripotentsiaali ja konkurentsivõime parandamine, uute töökohtade loomine või olemasolevate säilitamine), ei antud projektitaotlustele lisapunkte selle eest, et neil on potentsiaali luua pikaajalisi tulemusi. Selle asemel hindas korraldusasutus küllaltki ambitsioonitult ainult nende suutlikkust säilitada sihtväärtused kolme või viie aasta jooksul pärast projekti lõppu, nagu õigusaktides nõutud. Korraldusasutused ei hinnanud valikuetapis projektide võimalikke pikaajalisi majandustulemusi.
63Enamikul juhtudel oli kontrollitud rakenduskavade tootlike investeeringute peamiste eesmärkide seas ka innovatsioon. Projektitaotluste hindamisel jäeti projektide innovaatilisus siiski praktiliselt tähelepanuta. Sageli toetati suhteliselt lihtsaid tööstuslikke tootmisprotsesse, mille puhul oli risk, et need jäävad lühiajaliseks ega saavuta seega kestvaid tulemusi. Kontrollikoda leidis kokku vaid kaheksa projekti44 Itaalia, Saksimaa ja Tšehhi Vabariigi rakenduskavade raames, kus toetusesaajad olid investeerinud uuenduslikesse tööstuslikesse tootmisprotsessidesse või toodetesse. ELi tavad näitavad, et toetusesaajaid julgustatakse looma tooteid, mis on diferentseeritud, uuenduslikud ja pakuvad lisaväärtust, et tagada oma projektide kestvus. Elujõulisemad on projektid, millel on tugev potentsiaal innovatsiooniks ja konkurentsivõime suurendamiseks.
64Projektide valimisel ei võetud arvesse tühimõju riski, sest korraldusasutused ei arvestanud eraettevõtete suutlikkust projekte ise rahastada või kanda suurem osa kuludest.
65Märk tühimõjust on näiteks see, kui projekti elluviija on projekti alustanud juba enne toetuse eraldamist, nagu seda tehti kuue auditeeritud projekti puhul. Sellistel juhtudel on oht, et nad oleksid projekti ka ilma toetuseta ellu viinud või et neile lubati toetust juba enne projekti hindamist.
66Veel üks võimalik märk tühimõjust on see, kui toetusesaajale on antud rohkem kui üks ELi toetus kõigest mõne aasta jooksul ning valikukomisjon ei võta seda arvesse. Nii oli see 41-st auditeeritud projektist 15 puhul. Mitu toetusesaajat said suhteliselt lühikese aja jooksul rohkem kui ühe ERFi toetuse, ilma et iga nende taotluse puhul oleks hinnatud, kas nad ka toetust vajavad45.
67Kokkuvõttes leidis kontrollikoda, et auditeeritud projektidest kaheksa46 olnuks võimalik viia lõpule sarnase ulatuse ja ajakavaga ka ilma toetuste abita, kasutades ainult ettevõtete omavahendeid või pangalaenu (vt joonis 4). Seda eriti juhul, kui ettevõtted kuulusid mõnda kontserni. Avaliku sektori vahendite selline kasutamine on vähendanud nõutavate erainvesteeringute mahtu. Lisaks on tühimõju mõju seda suurem, mida suurem on kaasrahastamine. Näited projektide kohta, mis said toetusi hoolimata sellest, et turutõrkeid ei esinenud, on toodud ka 6. selgituses.
Joonis 4.
Kas projektid oleks ellu viidud ka ilma ELi toetuseta?
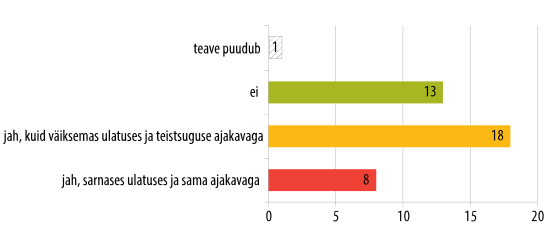
Allikas: korraldusasutuste või projektide toetusesaajate esitatud teabel põhinev kontrollikoja analüüs.
6. selgitus.
Näited projektidest, mille puhul turutõrked puudusid
Projekt nr 19 (Saksimaa/Saksamaa rakenduskava) – tootmiskoha laiendamine (tootmishalli ehitamine ja eriotstarbeliste masinate ja seadmete ostmine)
Koguinvesteeringu suurus: 21,6 miljonit eurot.
Toetuse kogusumma: 5,4 miljonit eurot, sh 4,1 miljonit eurot ERFilt.
Projekt rakendati ajavahemikus oktoober 2011 kuni oktoober 2013.
Projekt oli edukas, sest aitas Saksimaa ettevõttel kasvada ning luua tugeva tööhõive.
Investeeringute kavandamise ajal 2007./2008. aastal ei olnud siiski erilisi turutõrkeid ega rahalisi lünki, mille jaoks olnuks vaja avaliku sektori toetust. Ettevõte Saksimaal oli saavutanud oma täieliku tootmisvõimsuse ja pidi oma tegevuse laiendamiseks tegema täiendavaid investeeringuid.
Kuna ettevõte oli osa kontsernist, oleks ta võinud teha kõnealused strateegilised investeeringud omavahenditest ja võtta laene.
Projektid nr 29 ja 31 (Apuulia rakenduskava) – trükiettevõte ja õhusõidukite osade tootja, kõikide projektide investeeringud kokku 30,5 miljonit eurot, sealhulgas 9,8 miljonit eurot ERFist)
Koguinvesteeringu suurus: Vastavalt 25,1 miljonit eurot ja 5,4 miljonit eurot.
Toetuse kogusumma: 16,6 miljonit eurot (sh 8,3 miljonit ERFilt) ja 3 miljonit eurot (1,5 miljonit ERFilt).
Nende kahe projekti puhul ei esinenud ilmseid turutõrkeid.
Toetusesaajad kuulusid kas riigi ühte juhtivasse kontserni või olid turul stabiilset positsiooni omavatest VKEdest koosnevad konsortsiumid. Toetusesaajate tulud olid projektitaotlusele eelnenud aastate jooksul suurenenud.
Arvestades nende finantsseisundit ja konsolideeritud positsiooni turul, oleksid toetust saanud ettevõtted võinud saada projektide rahastamiseks pangalaenu.
Näitajad puuduvad ning projektide seire ei ole piisavalt keskendatud tulemuste kestvusele
68Lisaks selle tagamisele, et projektid rakendaks vastavalt nende eeldatavale ulatusele, eelarvele ja ajakavale, on oluline, et juhtimis- ja seirekord keskenduksid nii projekti tulemuste saavutamisele projekti lõpuks kui ka nende tulemuste edasisele kestvusele. Asjaomased näitajad, seire ja aruandlus peaksid andma kindluse mitte ainult selle üle, et toetust saavad ettevõtted on järginud kohustuslikke kestvuse nõudeid, vaid ka selle, et nad on tulemuste eest hoolitsenud ja võimaluse korral neid edasi arendanud.
Näitajate puudumine
69Ajavahemiku 2000–2006 rakenduskavades ei olnud näitajad määratletud või ei olnud need määratletud ühtselt. Järgneval perioodil palus komisjon aga korraldusasutustel esitada väljundite ja tulemuste põhinäitajad. Ükski neist ei viidanud siiski pikaajalistele tulemustele. Korraldusasutused valisid näitajad oma rakenduskava strateegiate ja toetuseliikide alusel ning need ei võimaldanud võrrelda eri piirkondade saavutatut.
70Mõned väljundinäitajad ei olnud piisavalt spetsiifilised, vaid olid üldiselt sõnastatud programmiperioodide 2000–2006 ja 2007–2013 projektide asjaomastes dokumentides. Tulemusnäitajad olid samuti üldiselt halvasti määratletud, sest neis ei olnud sätestatud, mida toetusprogrammidega soovitakse saavutada47. Asjakohaste, kvalitatiivsete ja kvantitatiivsete näitajate puudumine väljundite ja tulemuste mõõtmiseks takistas projektide mõju põhjalikku hindamist (vt näited 7. selgituses). Isegi kui tulemusnäitajad käsitlesid teatud ulatuses projektide otseseid ja vahetuid eesmärke, ei kasutatud ühtki neist projektide tulemuste, meetmete või tegevuste kestvuse mõõtmiseks (vt ka projektide seiret käsitlevat osa allpool). Tulemusnäitajate olemasolu on küll tähtis, kuid tuleb vältida nende tarbetult suurt hulka48.
7. selgitus.
Näited puudustest seoses tulemusnäitajate määramisega
Alam-Saksi ja Saksimaa rakenduskavades osutati lisaks tööhõivele ka muudele olulistele programmieesmärkidele, nagu parem konkurentsivõime ja innovatsioon, suurem tootlikkus, ekspordivõime ja kaubavahetus teiste piirkondadega, kuid neil ei olnud projektitasandil vastavaid näitajaid. Seega ei kogutud projektitasandil selliste saavutuste kohta andmeid.
Tšehhi kesktasandi rakenduskava edu ja tulemuste kestvuse mõõtmisel puudusid siduvad tulemusnäitajad ja mittesiduvate tulemusnäitajate aruandlus oli puudulik. Kui toetusesaajad kindlaksmääratud sihtväärtusi ei saavutanud, oli neil võimalus need uuesti läbi rääkida (madaldada).
Apuulia rakenduskava raames oli töökohtade loomine neljast auditeeritud projektist kolmes ainus kohustuslik näitaja. Ühes meetmes ei olnud siduvaid näitajaid kindlaks määratud (vt projekt nr 32). Samuti vähendati heakskiidu andmise protsessi käigus Itaalia kesktasandi rakenduskava eesmärke (projektid nr 25 ja 28), mis näitab, et esialgne eesmärk oli ebarealistlik.
Mõnel juhul olid näitajate sihtväärtused ebarealistlikud: kahel juhul (projektid nr 19 ja 22) ületati eesmärgid ligikaudu 100% võrra ja ühel juhul (projekt nr 11) oli energiasääst kavandamisdokumentides prognoositust peaaegu kolm korda suurem. Tšehhi rakenduskava vahehindamisel jõuti järeldusele, et rakenduskava tasandil seatud mitmesugused eesmärgid ei olnud piisavalt ambitsioonikad ja seetõttu soovitati neid suurendada 200% võrra või rohkem.
Projektide seirel ei pöörata piisavalt tähelepanu kestvusele
72Hoolimata näitajate puudumisest leidis kontrollikoda, et seire projektide rakendamise üle oli üldiselt asjakohane. See oli siiski väga väljundipõhine ning ühtlustatud ei olnud ei andmete jälgimine ja kontrollimine ega elektrooniliste aruandlusvahendite kättesaadavus. Auditiga hõlmatud piirkondades rakendatud projektide kontrolli- ja seiresüsteemid aitasid tagada, et väljundid saavutati enamasti kavandatud ulatuses projekti lõpuleviimise kuupäeval ning et toetusi oli kasutatud toetuskõlblike varade ostmiseks.
73Korraldusasutused ei jälginud siiski tõhusalt projektide kestvust (ei õiguslikest nõuetest kinni pidamist ega ka tulemuste pikaajalisusele viitavaid muid aspekte). Projektide lõpetamisel pidid toetusesaajad esitama lõpparuande projektide kulude (väljundid) kohta, kuid mitte alati saavutatud otseste tulemuste kohta (vt VII lisa, milles käsitletakse auditeeritud rakenduskavade mitmesuguseid seirenõudeid). Samuti ei olnud korraldusasutused ette näinud, kuidas käsitleda juhtumeid, kus tulemused ei olnud veel projekti lõpuleviimisel realiseerunud ja pidid ilmnema alles hiljem.
74Üldiselt oli kohustuslike kestvusnõuete täitmise järelevalve ulatus pärast projekti lõpetamist piiratud ja varieerus rakenduskavade vahel. Aruandlus- ja järelevalvekord ning ametiasutuste ja toetusesaajate vastavad kohustused pärast projektide lõpetamist ei olnud alati selged ega kõigi rakenduskavade haldusdokumentides ametlikult määratletud49. Korraldusasutused ei andnud toetusesaajatele kestvuse üle tehtava seire kohta juhiseid ega süstemaatilist nõu. Samuti ei olnud neil IT-süsteeme andmete kogumiseks kestvuse kohta ning ükski korraldusasutus ei suutnud esitada usaldusväärseid statistilisi andmeid kohustuslike kestvusnõuete täitmise kohta. Korraldusasutused lõpetasid kohe pärast kohustusliku kestvusperioodi lõppu projektide edasise käekäigu kontrollimise, sest puudus õiguslik nõue kontrolli jätkata.
75Eespool nimetatud näitajate puudumine ja piiratud seire pärast projektide lõpetamist takistasid projektitulemuste kestvuse mõõtmist. Samuti olid see üks põhjus, miks on raske kindlaks teha erasektori arendamiseks välja makstud ELi vahendite ning ettevõtjatele ja piirkondadele tekitatud majandusliku mõju vahelisi põhjuslikke seoseid.
Järelhindamisi ei kasutata piisavalt
76Kontrollikoda ei leidnud ühtegi tootlike investeerimisprogrammide hindamist, mis sisaldaks konkreetset hinnangut tulemuste kestvusele. Kuna kohustusliku kestvuse seire ulatus oli piiratud, puudus IT-süsteem sellise seire kohta andmete kogumiseks ja pikaajaline järelevalve pärast kohustusliku kestvusaja lõppu, ei olnud kättesaadavad andmed ERFi projektide tulemuste kestvuse kohta, samuti toetust saavate ettevõtete majandusliku arengu või projektide mõju kohta piirkondadele. See muutis võimatuks kogemustest õppida ja õpitut 2014–2020 ESIFi asjakohaste piirkondlike toetuskavade puhul süstemaatiliselt kasutada.
77Komisjon ei teinud ERFi rahastatud investeeringute kestvuse kohta konkreetseid auditeid ega hindamisi. Komisjon pidi peamiselt tuginema korraldusasutuste iga-aastastes rakendusaruannetes esitatud andmetele, mis puudutasid kestvust ja rakenduskava üldist elluviimist. Enamik andmeid hõlmasid aga peamiselt vahendite kasutamise tulemuslikkust. Samuti pidid korraldusasutused esitama oma aastaaruannetes juhtumid, mille puhul ei olnud järgitud kohustusliku kestvuse nõudeid. Komisjon ei suutnud siiski esitada mingeid tõendeid selle kohta, milliseid meetmeid ta oli võtnud kõnealuste nõuete rikkumise juhtumite lahendamiseks.
78Komisjon oli oma perioodi 2007–2013. aasta ühtekuuluvuspoliitika laiemasse hindamisse kaasanud uuringud ERFi rahalise toetuse kohta suurettevõtetele ja VKEdele50. Kuigi lõpparuanded ei hõlmanud otseselt tulemuste kestvuse hindamist, sisaldasid need siiski leide, mis olid olulised ettevõtetesse tehtavate ELi investeeringute abil pikaajaliste tulemuste saavutamise eesmärgi täitmiseks. Kõige olulisemad leiud eespool nimetatud kahte liiki ettevõtete kohta olid kooskõlas kontrollikoja auditi tulemustega ja on kokkuvõtlikult esitatud VIII lisas. Komisjon ei ole kogunud andmeid ELi vahenditest toetatud püsima jäänud ettevõtete määra kohta ei ELi ega liikmesriikide tasandil. Selle tulemusena ei ole komisjonil veel võimalik võrrelda toetust saavaid ja mittesaavaid ettevõtteid.
Parandusmeetmeid eesmärkide saavutamata jätmise ja kestvusnõuete mittejärgimise eest ei kohaldatud järjepidevalt
79Kontrollikoda uuris, kuidas korraldusasutused kohaldasid parandusmeetmeid, kui seatud eesmärke ei saavutatud või kestvusnõudeid ei järgitud, sest see võib avaldada mõju ka kestvate tulemuste saavutamise ulatusele.
80Korraldusasutused nägid ette tagasinõudmised toetuslepingus sätestatud siduvate eesmärkide mittesaavutamise ja õiguslike kestvusnõuete täitmata jätmise eest. Meetmeid ei kohaldatud siiski ühtsel viisil. Summa, mille võrra projektid pidid parandusmeetmete kohaldamiseks eesmärkidest allapoole jääma, erines samuti sõltuvalt rakenduskavades kehtestatud nõuetest.
81Kaks Saksa korraldusasutust nõudsid toetusi tagasi, välja arvatud juhul, kui projekti lõppemisel saavutati kõik siduvad eesmärgid (töökohtade loomiseks või säilitamiseks)51 Tšehhi ja Poola korraldusasutused olid paindlikumad: vahendid nõuti tagasi ainult juhul, kui tegelik saavutatud väärtus oli väiksem kui 95% (Tšehhi) või 90% (Poola) seatud siduvast eesmärgist. Ka Itaalia ametiasutused nõudsid tagasi vahendeid projektidest, mis ei suutnud saavutada sihtväärtuseid.
82Samas erinesid ka tagasinõutavad summad rakenduskavade lõikes märkimisväärselt. Saksamaa ja Tšehhi rakenduskavades kohaldati täielikku tagasinõudmist. Itaalia rakenduskavade puhul oli tagasinõudmine aga proportsionaalne varade väärtusega ja nende kasutusest kõrvaldamise ajaga. Itaalia korraldusasutus nõudis vahendite täielikku tagastamist ainult juhul, kui kõnealune mittevastavus kujutas endast õigusliku kestvusnõude olulist rikkumist (tööhõive eesmärkide mittesaavutamise puhul), või kui ettevõtjad panustasid projektide rahastamisse vähem kui toetuslepingutega ette nähtud.
83Sageli olid siduvaid eesmärke või asjakohaseid tähtaegu võimalik läbirääkimistega muuta. Sel juhul võimaldasid korraldusasutused nende suhtes enne kohustusliku kestvusaja lõppu uuesti läbi rääkida, võttes arvesse tõenäoliselt saavutatavaid väärtusi. Kuigi teatavatel juhtudel on see õigustatud, näiteks väliste tegurite muutumise tõttu, on oht, et kui seda peaaegu reeglina rakendatakse, siis muudab see küsitavaks nii projektitaotluste varasema rahastamiseks valiku kui ka kestvate tulemuste saavutamise.
84Muudel juhtudel (nt Tšehhi piirkondlikus rakenduskavas) võimaldasid toetuslepingud subsideeritud vara üleandmist kolmandale isikule enne kestvusaja lõppu, tingimusel et korraldusasutus oli selle heaks kiitnud. Korraldusasutuse sõnul toimus selline üleandmine alles pärast seda, kui oli põhjalikult hinnatud ettevõtet, kellele subsideeritud varad üle anti. Selline tegevus tekitas siiski riski, et ettevõtetel on võimalik saada toetust ilma tavapäraseid projektivaliku etappe läbimata.
Euroopa struktuuri- ja investeerimisfondide perioodi 2014–2020 määrustes tehti teatud muudatused, mille eesmärk on suurendada tulemuste kestvuse potentsiaali
85Kontrollikoda hindas, mil määral on komisjon kasutanud varasematest programmidest saadud kogemusi Euroopa struktuuri- ja investeerimisfondide perioodi 2014–2020 seadusandlikes ettepanekutes ning kas komisjon oli kindlaks määranud 2014. aastale eelnenud perioodil saadud kogemustel põhinevad tehnilised ja organisatsioonilised piirangud ärisektori projektide tulemuste kestvusele ning hea tava näited. Kontrollikoda kontrollis, kas ELi investeeringute parema kestvusega seotud muutused kajastuvad selle toetusvaldkonna poliitikadokumentides ja õiguslikus raamistikus. Lisaks tehti kindlaks, kas komisjon oli andnud piirkondlikele ametiasutustele suuniseid selle kohta, kuidas nad saaksid kasutada kestvuse kohta saadud kogemusi oma Euroopa struktuuri- ja investeerimisfondide programmitöös.
Õigusraamistik on paranenud…
86Komisjon kasutas Euroopa struktuuri- ja investeerimisfondide perioodi 2014–2020 seadusandlike ettepanekute kavandamisel varasematest tootlike investeeringute programmidest saadud kogemusi. Euroopa struktuuri- ja investeerimisfondide määrustesse lisati mitu olulist muudatust. ERFi määruse ja ühissätete määruse alljärgnevad sätted52 on selgitanud õigusraamistikku seoses ESIFist rahastatud meetmete kestvusega ja mõjutavad tõenäoliselt tulemuste kestvuse parandamist:
- alates 2014. aastast on ERF põhimõtteliselt toetanud tootlikke investeeringuid ainult VKEdele. Üldiselt eeldatakse, et VKEd vajavad rohkem vahendeid ja muud toetust, näiteks ärinõustamisteenuseid. Suurettevõtjad võivad saada toetusi ainult teadusuuringute, tehnoloogiaarenduse ja innovatsiooni edendamiseks või vähese CO2-heitega majandusele ülemineku toetamiseks53;
- täpsustati viieaastase kestvusaja algust. Nüüd on see kas lõppmakse tegemise kuupäev või vajaduse korral riigiabi otsuses sätestatud kuupäev, mis ei olnud varem selge ja mida korraldusasutused seetõttu ühtsel viisil ei kohaldanud;
- kohustuslike kestvusnõuete täitmata jätmisel võetavate parandusmeetmete puhul peab vahendite tagasinõudmise algatamiseks olema täidetud ainult üks järgmisest kolmest tingimusest (mitte kõik kolm, nagu varem): a) tootmistegevuse lõpetamine või üleviimine programmipiirkonnast välja; b) selline muutus taristuüksuse omandisuhetes, mis annab ettevõttele või avalik-õiguslikule isikule põhjendamatu eelise; või c) oluline muutus selle iseloomus, eesmärkides või rakendustingimustes, mille tulemusena kahjustataks selle algseid eesmärke;
- lisaks tuleb ESIFist eraldatud summa tagasi maksta, kui tootmistegevus viiakse 10 aasta (mitte viie) jooksul EList väljapoole (välja arvatud juhul, kui toetusesaaja on VKE)54.
Kontrollikoja hiljutise auditiga55 leiti, et komisjon ja liikmesriigid on üldiselt olnud edukad tugevama sekkumisloogikaga rakenduskavade väljatöötamisel, milles on fikseeritud eesmärgid (konkreetsed sihtnäitajad/tulemused) ja nende eeldatava saavutamise viisid (nõutav rahastamine, võetavad meetmed ja oodatavad väljundid). On kehtestatud uued eeskirjad, mille eesmärk on kasutada tulemusnäitajaid järjepidevamalt ja põhjalikumalt, et mõõta edusamme pikaajaliste tulemuste saavutamisel. Iga prioriteetse suuna puhul tuleb rakenduskavades (välja arvatud tehnilise abi suunad ja VKEde algatuse jaoks ette nähtud rakenduskavad) kindlaks määrata tulemusraamistik, mis koosneb rakenduskavades kindlaks määratud näitajatest56, millest enamik on juba eelnevalt sätestatud asjaomases määruses.
…kuid endiselt esineb lünki
88Perioodi 2014–2020 reguleeriva raamistiku uus tunnusjoon, mis võib mõjutada ELi rahastatud äritegevuse toetamise tulemuslikkust, on nõue, et rakenduskavad peavad täitma teatud eeltingimused57. Need on eelnevalt partnereluslepingutes fikseeritud eelnevalt kindlaksmääratud kriteeriumidel põhinevad tingimused, mida käsitletakse kui ELi toetuse tulemusliku ja tõhusa kasutamise nõutavaid eeltingimusi kõikidele Euroopa struktuuri- ja investeerimisfondidele. Programmitöö perioodi 2014–2020 rakenduskavade ettevalmistamisel pidid liikmesriigid hindama nende tingimuste täitmist.
89Selleks et täita eeltingimusega nr 3 seotud nõudeid, mis käsitlevad VKEde konkurentsivõime suurendamist, pidid liikmesriikide ametiasutused võtma konkreetseid meetmeid ettevõtluse edendamiseks, sealhulgas Euroopa väikeettevõtlusalgatuse (Small Business Act for Europe)58 alusel, enne kui neile eraldatakse ettevõtete toetamiseks Euroopa struktuuri- ja investeerimisfondide vahendeid. Mõned neist tegevustest peaksid avaldama positiivset mõju ettevõtluse korraldamisele ning seeläbi ka ettevõtete oodatavale elueale ja nende pikaajalistele tulemustele. Kuid arvestades, et auditi ajal oli programmitöö perioodi algusest möödunud ainult kolm aastat, ei olnud nende otsest mõju tulemuste kestvusele veel võimalik näidata59.
90Seadusandja ei kiitnud aga heaks komisjoni ettepanekut rakendada hilinenud maksete direktiivi rakendamist käsitlevat täiendavat eeltingimust60, millel oleks olnud oluline mõju VKEde püsimajäämise määrale.
91Perioodi 2014–2020 rakenduskavade ülesehituse tõttu suurenes märgatavalt jälgimist vajavate väljundite ja tulemuste suhtes kehtestatud tulemusnäitajate arv. Eriaruandes nr 2/201761 soovitas kontrollikoda ühtlustada tulemuslikkuse terminoloogia määratlused seoses mõistetega „väljundid“ ja „tulemused“.
92Lisaks märgitakse ühes teises Euroopa Kontrollikoja aruandes62, et „suurem osa näitajaid on aluseks väljundite (57%), näitajate (33%) ja peamiste rakendamisetappidega (9%) seotud tulemusreservi jaotamisel“. Seega keskendub perioodi 2014–2020 tulemusraamistik jätkuvalt peamiselt kulutustele ja projektide väljunditele, mitte tulemuste saavutamisele.
93Uue reguleeriva raamistiku koostamisel ei saanud komisjon kasutada perioodil 2007–2013 ERFi ettevõtetele (nii suurtele kui ka VKEdele) eraldatud toetuse järelhindamiste tulemusi, sest aruanded avaldati alles 2016. aasta alguses. Välja arvatud Euroopa Parlamendi uuring63, milles keskenduti peamiselt õiguslikele aspektidele, ei ole kontrollikoda teadlik muudest olulistest allikatest (näiteks uuringud või liikmesriikide ametiasutuste tehtud muud hindamised), mis käsitlevad tootlikele investeeringutele eraldatud ERFi toetusi ning mida kasutati uute Euroopa struktuuri- ja investeerimisfondide määruste kavandamisel. Seetõttu on programmitöö perioodi 2014–2020 määrused koondatud ilma hindamisuuringutest saadud piisava teabeta.
94Komisjon ei ole võtnud muid konkreetseid meetmeid, et edendada ESIFi piirkondlike tootlike investeerimisprojektide kestvust. Uus õigusraamistik ei sisalda veel sätteid, millega nõutaks, et korraldusasutused kehtestaksid seiremenetlused, mis võimaldaksid koguda üksikasjalikke andmeid kestvuse kohta. Lisaks sellele ei ole korraldusasutustele ega toetusesaajatele antud uut programmiperioodi käsitlevaid asjakohaseid suuniseid.
Järeldused ja soovitused
95Kokkuvõttes järeldab kontrollikoda, et kuigi suurem osa auditeeritud projektidest andis kestvaid tulemusi, ei pandud Euroopa ettevõtete tootlikele investeeringutele antud ERFi toetuste juhtimisel ajavahemikus 2000–2013 piisavalt rõhku kestvuse aspektile. Sellest tulenevalt ei olnud auditeeritud projektidest viiendiku puhul tulemused kestvad. Kontrollikoda leidis puudusi rakenduskavade koostamisel ning auditeeritud projektide valiku-, seire- ja hindamisetappides.
96Kõigi auditeeritud projektide puhul olid täidetud ELi kohustuslikud kestvusnõuded, eelkõige toetusesaajate kohustus säilitada ostetud vara selle algses asukohas viie/kolme aasta pikkuse kestvusaja lõpuni. Toetust saanud ettevõtted ei olnud teinud olulisi muudatusi oma omanike struktuuris, lõpetanud oma majandustegevust ega paigutanud seda ümber. Kontrollikoda leidis, et üldjuhul saavutasid projektid kavandatud väljundid. Väljundeid kasutati enamasti kuni kohustusliku kestvusaja lõpuni (vt punktid 20–23).
97Auditeeritud projektide otsesed tulemused olid peamiselt seotud töökohtade loomise, rahastamise ja laenude parema kättesaadavuse ning suurenenud tootmise ja tootlikkusega. Auditi ajal tootis suurem osa auditeeritud projektidest ikka veel eeldatud otseseid tulemusi. Peaaegu poolte puhul auditeeritud projektidest leidis kontrollikoda siiski, et kestvuse põhjalik hindamine kohustusliku kestvusaja lõpus ei olnud teostatav. Kuna suurem osa korraldusasutusi keskendus üksnes töökohtade loomisele ja pärast projekti lõpuleviimist ei kontrollitud tulemusi piisavalt ning aruandlus oli puudulik, nappis asjakohast teavet tulemuste saavutamise ulatuse ja nende kestvuse kohta (vt punktid 26–31). Ühe viiendiku projektide puhul ei kestnud nende valmimise ajal saavutatud tulemused kohustusliku kestvusaja lõpuni või kestsid vaid lühikest aega pärast kestvusaja lõppu (vt punktid 32–38).
98Kaudsed tulemused, näiteks teadmistebaasi loomine, võrgustike loomine kõrgharidusasutustega, kohalike maksutulude suurendamine ja piirkondadele kasu loomine olid harva prioriteediks (vt punktid 40–43).
99Põhjuseid, mis projektitulemused ei olnud kestvad, oli mitmeid. Mõnel juhul olid põhjused selgelt väljaspool toetusesaajate kontrolli (nt välised tegurid nagu majanduskriis) või põhjustatud puudustest juhtimises, teistel juhtudel oli aga põhjuseks ELi vahendite juhtimise erinevatel tasanditel täheldatud ebaküllaldane keskendumine kestvusele.
100Programmide tasandil ei edendatud rakenduskavades ega muudes asjakohastes piirkondlikes strateegiadokumentides tulemuslikult tootlike investeeringute pikaajaliste tulemuste saavutamist. Pikaajaliste tulemuste saavutamine ei olnud prioriteet. Eri sektorite ja erineva suurusega ettevõtete erinevad vajadused (turutõrked) ei olnud nõuetekohaselt kindlaks tehtud. Sellega kaasnes rakenduskavades tühimõju oht. ELi kaasamine ei taganud üldiselt tulemuste paremat kestvust (vt punktid 46–59).
1. soovitus. Tulemuste kestvuse edendamine
- Liikmesriigid peaksid rakenduskavade kavandamise tasandil edendama ERFist rahastatavate tootlike investeeringute kestvate tulemuste saavutamist, eelkõige järgneva kaudu:
- suurem keskendumine projektitulemuste kestvuse saavutamisega seotud riskide kindlakstegemisele ja leevendamisele;
- eri liiki ettevõtete vajaduste parem analüüs, sealhulgas vajadus avaliku sektori rahastamise järele, et vältida tühimõju.
Soovituse elluviimise tähtaeg: 2020. aastale järgneva perioodi rakenduskavade koostamise ajaks.
- Rakenduskavade heakskiitmisel peaks komisjon pöörama erilist tähelepanu sellele, kuidas liikmesriigid käsitlevad väljundite ja tulemuste kestvust.
Soovituse elluviimise tähtaeg: 2020. aastale järgneva perioodi rakenduskavade heakskiitmisprotsessi ajaks.
Projektide valimisel ei kajastanud valikukriteeriumid piisaval määral ERFi rahastatud projektide vajadust saavutada pikaajalisi tulemusi, juurutada uuenduslikke tööstusprotsesse ja maksimeerida nende finantsvõimendust. Oht, et ettevõtted võivad ELi rahastamisest kasu saada, kuigi nad oleksid võinud oma projekti ilma täiendava toetuseta (või väiksema rahastamisega) ellu viia, ei olnud piisavalt maandatud (vt punktid 61–67).
2. soovitus. Kestvuse arvestamine valikumenetluse käigus
Liikmesriigid peaksid parandama oma valikumenetlusi ja -kriteeriume, et võtta arvesse tühimõju riski ning toetada ainult neid tootlikke investeerimisprojekte, millel on potentsiaali piisavate pikaajaliste tulemuste saavutamiseks.
Soovituse elluviimise tähtaeg: järgmiste valikumenetluste ettevalmistamise ajaks.
102Korraldusasutused ei pööranud piisavalt tähelepanu tulemuste kestvuse mõõtmisele. Mitte kõik korraldusasutused ei ole kehtestanud asjakohaseid näitajaid, et mõõta ELi kaasrahastatud sekkumiste ja nende tulemuste tulemuslikkust pikemas perspektiivis. Kui asjakohased näitajad olid kindlaks määratud, mõõdeti nendega enamasti vaid projektidega saadud kasu üht aspekti, seatud eesmärkide saavutamine ei olnud kohustuslik või ei kasutatud näitajaid tulemuste mõõtmiseks ühtsel viisil. See ei võimaldanud ametiasutustel saada väärtuslikku teavet projektide ja programmide tulemuste kestvuse kohta tervikuna (vt punktid 69–71).
103Kuigi väljunditel põhinev korraldusasutuste järelevalve projektide rakendamise üle oli enamasti asjakohane, oli nende tulemuste alane järelevalve ja aruandlus projektide lõpetamisel ning kohustusliku kestvusaja jooksul enamasti kehv. Osaliselt oli see tingitud tulemusnäitajate vähesest kasutamisest ning osaliselt järelevalve- ja aruandluskorra puudumisest või nende ebajärjepidevast kohaldamisest. Pikaajaliste tulemuste järelkontrolli ei tehtud. Kontrollikoja auditiga hõlmatud rakenduskavade raames ei tellitud konkreetseid järelhindamisi. Samuti ei teinud komisjon konkreetseid auditeid/uuringuid ELi rahastatavate investeeringute kestvuse kohta (vt punktid 72–78).
3 soovitus. Kestvuse rõhutamine seire ja aruandluse valdkonnas
Liikmesriigid peaksid teostama asjakohast ja järjekindlat seiret ja aruandlust:
- kasutada tuleks eelnevalt kindlaks määratud ja asjakohaseid näitajaid nii väljundite ja tulemuste kohta kui ka pikaajaliste tulemuste mõõtmiseks rakenduskava tasandil, hoides samal ajal näitajate arvu hallataval tasemel;
- kehtestada tuleks projektide lõpetamisel ja kogu kestvusajal kasutatavad seire- ja aruandlusmenetlused, mida tuleks toetuslepingutes kirjeldada;
- parandada tuleks asjakohaste andmete kogumist ja kasutamist.
Soovituse elluviimise tähtaeg: käimasolevate projektide puhul esimesel võimalusel, järgnevate projektide puhul valikumenetluste kavandamise ajaks.
4. soovitus. Kestvuse arvestamine hindamise käigus
Komisjon ja liikmesriigid peaksid tagama, et rakenduskava või ELi tasandi järelhindamiste käigus uuritakse süstemaatilisemalt kestvusperioodi lõpus ja hiljem saavutatud tulemuste kestvuse eri aspekte. Nende hindamiste tulemusi tuleks kasutada ELi ettevõtluse edasiste toetuskavade koostamisel.
Soovituse elluviimise tähtaeg: järgmiste järelhindamiste läbiviimise ajaks.
104Toetuslepingutes ei nähtud süstemaatiliselt ette toetuste tagasinõudmist ega parandusmeetmeid eeldatud tulemuste mittesaavutamise eest projektide lõpetamisel ja/või kohustusliku kestvusaja lõpus. Kui need olidki ette nähtud, ei kohaldatud neid järjepidevalt ning rakenduskavade paindlikkus varieerus (vt punktid 80–84).
5. soovitus. Järjepidev selgete parandusmeetmete kohaldamine
- Komisjon peaks tagama, et liikmesriigid rakendavad selgeid parandusmeetmeid (sh ka toetuste tagasinõudmise korda) järjepidevalt, kui projektid ei täida ELi kohustuslikke kestvusnõudeid.
Soovituse täitmise tähtaeg: viivitamata.
- Kui liikmesriigid on määranud siduvad eesmärgid, peaksid nad kehtestama ka selged parandusmeetmed ning neid järjepidevalt rakendama.
Soovituse elluviimise tähtaeg: võimalikult kiiresti ja enne 2019. aasta lõppu.
II auditikoda, mida juhib kontrollikoja liige Iliana IVANOVA, võttis käesoleva aruande vastu 7. veebruari 2018. aasta koosolekul Luxembourgis.
Kontrollikoja nimel

Klaus-Heiner LEHNE
president
Lisad
I lisa
ERFi eraldised tootlikele investeeringutele liikmesriikide kaupa (2000–2020)
(miljonites eurodes)
| 2000–2006 | 2007–2013 | 2014–2020 | Kokku | ||||
|---|---|---|---|---|---|---|---|
| Toetus suurettevõtetele | Toetus VKEdele | Muu ettevõtlustoetus | Toetus VKEdele | Toetus suurettevõtetele | Toetus VKEdele | ||
| AT | 181 | 297 | 297 | 28 | 137 | 260 | 1 200 |
| BE | 80 | 259 | 319 | 70 | 168 | 355 | 1 250 |
| BG | - | - | 474 | 96 | 250 | 749 | 1 568 |
| CY | - | 12 | 77 | 1 | 22 | 112 | 225 |
| CZ | 30 | 193 | 1 902 | 390 | 1 325 | 1 882 | 5 722 |
| DE | 905 | 3 973 | 3 455 | 665 | 1 894 | 3 133 | 14 025 |
| DK | 8 | 29 | 70 | 43 | 88 | 109 | 347 |
| EE | 2 | 19 | 165 | 103 | 228 | 425 | 943 |
| ES | 1 183 | 2 878 | 3 128 | 718 | 2 313 | 3 489 | 13 709 |
| FI | 81 | 389 | 235 | 139 | 290 | 278 | 1 413 |
| FR | 252 | 1 225 | 729 | 427 | 849 | 1 553 | 5 035 |
| GR | 150 | 1 308 | 3 171 | 1 870 | 859 | 1 441 | 8 799 |
| HR | - | - | 28 | 38 | 382 | 992 | 1 440 |
| HU | 30 | 189 | 3 005 | - | 421 | 4 223 | 7 868 |
| IE | - | 88 | 55 | 481 | 35 | 80 | 738 |
| IT | 710 | 4 093 | 2 863 | 2 177 | 2 870 | 3 755 | 16 469 |
| LT | 19 | 42 | 333 | 336 | 518 | 458 | 1 707 |
| LU | 0 | 0 | 1 | 0 | 3 | - | 5 |
| LV | 39 | 89 | 385 | 157 | 122 | 320 | 1 113 |
| MT | - | 1 | 28 | 12 | 30 | 46 | 117 |
| NL | 6 | 221 | 83 | 116 | 192 | 228 | 846 |
| PL | 144 | 561 | 7 950 | 1 122 | 3 678 | 10 424 | 23 879 |
| PT | 874 | 1 419 | 4 192 | 472 | 2 142 | 4 152 | 13 250 |
| RO | - | - | 1 491 | 221 | 575 | 849 | 3 136 |
| SE | 1 | 365 | 247 | 180 | 234 | 371 | 1 398 |
| SI | 9 | 33 | 162 | 245 | 231 | 592 | 1 272 |
| SK | 6 | 15 | 487 | 131 | 972 | 1 058 | 2 668 |
| UK | 173 | 4 079 | 1 323 | 775 | 1 064 | 2 595 | 10 009 |
| TC/CB | 28 | 497 | 123 | 266 | 1 160 | 673 | 2 748 |
| Vahesumma | 4 913 | 22 276 | 36 777 | 11 280 | 23 051 | 44 602 | |
| Kokku | 27 189 | 48 056 | 67 653 | 142 898 | |||
Märkus: perioodil 2007–2013 hõlmab ettevõtetele eraldatud muu toetus järgmisi sekkumiskoode: kõrgetasemelised tugiteenused ettevõtetele ja ettevõtete rühmadele (05), investeeringud ettevõtetesse, mis on otseselt seotud teadusuuringute ja innovatsiooniga (07), muud investeeringud ettevõtetesse (08).
Rohelisega märgitud riigid on need, mida audit hõlmas.
TC/CB tähistab territoriaalse või piiriülese koostöö programme.
Allikas: Euroopa Komisjon.
2000–2006: Infoview
2014–2020: https://cohesiondata.ec.europa.eu/dataset/ESIF-2014–2020-categorisation-ERDF-ESF-CF/9fpg-67a4
II lisa
Sekkumisloogika – ERFi tootlike investeeringute projektide tulemuste kestvus

Allikas: Euroopa Kontrollikoda asjaomaste ELi programmide analüüsi alusel.
III lisa
Teave auditeeritud projektide kohta – projektide väljundite ja tulemuste saavutamine ja kestvus
| Projekti nr | Liikmesriik Rakenduskava |
Projekti eelarve (ca miljonites eurodes) |
Liikmesriigi eraldatud kaasrahastamine (ca miljonites eurodes) |
ERF (miljonites eurodes) |
Projekti lõppkuupäev | Kohustusliku kestvusaja lõppkuupäev1 | Suurprojektide väljundid | Kas väljundid on projekti lõpetamisel täielikult saavutatud? | Kas saavutatud väljundid olid olemas ja kasutusel kestvusaja lõpuni? | Kas saavutatud väljundid olid auditi ajal olemas ja kasutusel? | Peamised kavandatud otsesed tulemused projekti saavutuste mõõtmiseks | Kas tulemused on projekti lõpetamisel saavutatud? | Kas tulemused kestavad kestvusaja lõpuni? | Kas tulemused kestsid auditi ajal? | Kas toetusesaaja majanduslik heaolu ei ole tulevikus ohus? (auditi toimumise seisuga) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 |
| 1 | AT/Burgenlandi rakenduskava 2000–2006 | 46,4 | 1,8 | 12,1 | Nov 2008 | Nov 2013 | Päikesepaneelide tootmise tehas |  |
|
 |
113 uut töökohta (eesmärki vähendati 90-ni) ja 140 uut töökohta kuni 2009. aasta lõpuni. Muid tulemusnäitajaid ei ole | |
Tegevus peatatud välistegurite tõttu |
||
| 2 | 1,4 | 0,2 | 0,4 | Märts 2008 | Nov 2013 | Tehnoloogiakeskuses asuv kontorihoone ja uurimistegevuse hall. |  |
|
|
Tulemusnäitajad puuduvad | x | x | |
|
|
| 3 | 13,0 | 0,8 | 2,5 | Mai 2008 | Mai 2013 | Plastikpudelite ümbertöötlemistehas | |
|
|
34 uut töökohta Muid tulemusnäitajaid ei ole |
x | x | |
|
|
| 4 | 1,0 | 0,07 | 0,1 | Märts 2008 | Nov 2012 | Pulbervärvimise ja elektrostaatilised süsteemid metallist osade tootmiseks | |
|
|
45 säilitatud töökohta: (millest 4 uut töökohta) Muid tulemusnäitajaid ei ole |
x | x | |
|
|
| 5 | 15,9 | 1,2 | 2,9 | Dets 2007 | Veebr 2006 | Rotaprindimasin offset-trükiga tegelevas ettevõttes | |
|
|
168 säilitatud töökohta: muid tulemusnäitajaid ei ole |
x | x | |
|
|
| 6 | 14,5 | 1,1 | 1,8 | Dets 2007 | Okt 2012 | Offset-trükiga tegeleva ettevõtte trükipress, liimköiteseade ja muud seadmed | |
|
|
Säilitatud töökohad. Ümberkorralduste tõttu kavatses ettevõte vähendada töökohtade arvu 243-lt 229-le. | x | x | |
|
|
| 7 | CZ (piirkondlik rakenduskava) 2007–2013 |
0,5 | 0,1 | 0,2 | Märts 2009 | Aprill 2014 | Hotelli ümberehitamine ja laiendamine ning uute teenuste kasutuselevõtt, uute lisatud või taastatud voodid koguarv, uute sertifitseeritud majutusruumide arv jne. | |
|
|
Uute töökohtade arv – 2 | |
|
|
|
| 8 | 2,9 | 0,2 | 0,8 | Sept 2009 | Jaan 2015 | Hotelli ehitamine, uute lisatud või taastatud voodid koguarv, uute sertifitseeritud majutusruumide arv jne. | |
|
|
Turismivaldkonnas loodud uute töökohtade arv – 17, mahajäetud tööstusala taaselustamine | |
|
|
|
|
| 9 | CZ / OPEI 2007–2013 | 0,5 | 0,1 | 0,2 | Okt 2010 | Okt 2013 | Masinate väljatöötamine hüdraulikasektori jaoks – 11 erineva masina ost | |
|
|
Kavandatud siduvad tulemused puuduvad (äriplaani kohaselt 4 uut töökohta) | x | x | |
|
| 10 | CZ / OPEI 2007–2013 | 0,5 | 0,1 | 0,2 | Dets 2009 | Dets 2012 | IKT-alase suutlikkuse suurendamine ettevõttes: riistvara ja tarkvara ost | |
|
|
Kavandatud siduvad tulemused puuduvad (äriplaani kohaselt 1 uus töökoht) | x | x | Välised tegurid |
|
| 11 | 0,2 | 0,1 | 0,1 | Okt 2010 | Okt 2013 | Energiasäästmise meetmed: uus kontrollitav katlaruum, uued gaasikütte seadmed koos uue soojusenergia jaotussüsteemiga, sooja vee tootmine päikeseenergia abil | |
|
|
Energiasääst | |
|
|
|
|
| 12 | 1. | 0,1 | 0,3 | Juuni 2010 | Juuni 2013 | Uued seadmed uute soojusvahetite tootmiseks | |
|
|
Kavandatud siduvad tulemused puuduvad | x | x | |
|
|
| 13 | 3,7 | 0,2 | 1,3 | Sept 2011 | Sept 2014 | Meditsiinitoodete arenduskeskuse rajamine – hoone renoveerimine, labori rajamine ja seadmete ostmine | |
|
|
Kavandatud siduvad tulemused puuduvad | x | x | |
|
|
| 14 | 1,4 | 0,1 | 0,5 | Märts 2011 | Märts 2014 | VKE koolituskeskuse rajamine – ehitus, seadmete ostmine koolitusruumide jaoks | |
|
|
Kavandatud siduvad tulemused puuduvad | x | x | |
|
|
| 15 | 0,4 | 0,1 | 0,2 | Juuni 2010 | Juuni 2013 | Tootmishoone ehitamine terasetoodete sektoris tegutsevale VKE-le | |
|
|
Kavandatud siduvad tulemused puuduvad (taotluse kohaselt kavandatud 2 töökohta) | x | x | |
|
|
| 16 | DE / Alam-Saksi rakenduskava 2007–2013 | 1,1 | 0,3 | Aprill 2009 | Aprill 2014 | Ala laiendamine lihatoodete tootmiseks täielikult varustatud tootmistsehhi omandamise teel | |
|
|
16 uut alalist töökohta Investeeringud tootmissektori varadesse |
|
|
|
|
|
| 17 | 10,0 | 0,5 | 1,1 | Jaan 2011 | Jaan 2016 | Täielikult varustatud tootmisüksuse ostmine täistaimetoidu tootmiseks | |
|
|
61 säilitatud alalist töökohta Investeeringud tootmissektori varadesse |
|
|
|
|
|
| 18 | DE / Saksimaa rakenduskava 2007–2013 | 0,3 | 0 | 0,1 | Mai 2009 | Mai 2014 | Sepistoodete tootmishalli laiendamine. Fotogalvaanika süsteemi, masinate ja kontorihoone ost | |
|
|
1 uus alaline töökoht | |
|
|
|
| 19 | 21,6 | 1,3 | 4,1 | Okt 2013 | Okt 2018 | Sanitaartoodete tootmisüksuse laiendamine (tootmishalli ehitamine ning masinate ja seadmete ostmine) | |
|
|
57 uut alalist töökohta | |
|
|
|
|
| 20 | 6,2 | 1,4 | 1,4 | Veebr 2012 | Veebr 2017 | Uus ala uute toodete katsetamiseks hüdraulikasektoris; tootmishalli ehitamine ja masinate ja muude seadmete ostmine | |
|
|
18 uut alalist töökohta | |
|
|
|
|
| 21 | 1,1 | 0,1 | 0,3 | Dets 2010 | Dets 2015 | Tehase laiendamine plastikust valmistatud osade tootmiseks autotööstuse ja muude tööstusharude jaoks; uus tootmishall ning masinate ja muude seadmete ost | |
|
|
4 uut töökohta (3 alalist töökohta ja 1 kutseõppekoht) | |
|
|
|
|
| 22 | DE / Saksimaa rakenduskava 2007–2013 | 7,1 | 1,4 | 1,4 | Juuni 2012 | Juuni 2017 | Olemasoleva tootmiskoha laiendamine ja uue ehitamine lihatoodete tootmiseks | |
|
|
71 uut alalist töökohta | |
|
|
|
| 23 | 2,7 | 0,6 | 0,9 | Sept 2012 | Sept 2017 | Tööstuslike kilede arendamise ja tootmise tehase tootmise mitmekesistamine / laiendamine. Uus tootmishall ning masinate ja muude seadmete ostmine | |
|
|
4 uut töökohta (42 alalist töökohta ja 2 kutseõppekohta) | |
|
|
|
|
| 24 | 2,3 | 0,4 | 1,1 | Jaan 2011 | Jaan 2016 | Teadus- ja arendustegevus väga laetud ioonide loomiseks ja kasutamiseks meditsiiniteraapias ja pindade analüüsis | |
|
|
teadus- ja arendustegevuse valdkonna 5 töökoha säilitamine (seoses projektitulemuste kasutamisega loodeti luua 25 töökohta, seda ei olnud 2016. aasta juuni seisuga saavutatud) | |
|
|
|
|
| 25 | Keskne rakenduskava (PON R&C 2007–2013) | 4,6 | 2,7 | 1,0 | Nov 2004 | Nov 2009 | Katsetehase rajamine, mis hõlmab teadusuuringuid ja katseid viirusevastase filmiga | |
|
 |
4 uue töökoha loomine. Kavandatud on mitmeid mittesiduvaid tulemusi | x | x | |
|
| 26 | 9,8 | 3,3 | 3,5 | Veebr 2008 | Veebr 2013 | Arvutikeskuse loomine koos virtuaalse tegelikkuse labori ning sellega seotud teadus- ja koolitusprogrammiga | |
|
|
Siduvaid tulemusi ei ole kavandatud Kavandatud on mitmeid mittesiduvaid üldiseid tulemusi |
x | x | |
|
|
| 27 | 6,4 | 2,2 | 2,2 | Veebr 2010 | Veebr 2015 | Labor orgaaniliste valgustite prototüüpide loomiseks | |
|
|
Siduvaid tulemusi ei ole kavandatud (planeeritud on mitmeid mittesiduvaid tulemusi, sh 20 uut töökohta) | x | x | |
|
|
| 28 | 2,2 | 1,5 | 0,5 | Dets 2009 | Juuni 2019 | Külmutatud toidu tootmiskeskus | |
|
|
Siduvaid tulemusi ei ole kavandatud (on kavandatud mitmeid mittesiduvaid tulemusi, sh 26 uut töökohta) | x | x | |
|
|
| 29 | IT / POR Apuulia 2000–2006 | 25,1 | 8,3 | 8,3 | Juuni 2008 | Juuni 2013 | Rotaprindimasin ja uus köitmisliin | |
|
|
16 uue töökoha loomine Kavandatud on mitmed mittesiduvad tulemused, millest mõned olid üldised ja millel puudus kvantitatiivne eesmärk | x | x | |
|
| 30 | 26,2 | 5,4 | 5,4 | Sept 2008 | Sept 2013 | Klaasi pakendamise tootmisliin | |
|
|
16 uue töökoha loomine Kavandatud on mitmeid mittesiduvaid tulemusi |
x | x | |
|
|
| 31 | 5,4 | 1,5 | 1,5 | Juuni 2008 | Juuni 2013 | Tööstushoonete projekteerimine ja ehitamine ning sellega seotud taristu õhusõidukite seadmete tootmiseks; kvaliteedikontrolli seadmed | |
|
|
12 uue töökoha loomine Kavandatud on mitmeid mittesiduvaid tulemusi |
x | x | |
|
|
| 32 | 0,1 | 0,02 | 0,02 | Juuni 2006 | Juuni 2011 | Juuksuri- ja solaariumiseadmed | |
|
|
Kavandatud siduvad tulemused puuduvad Kavandatud on mitmeid mittesiduvaid tulemusi, sh üks uus töökoht |
x | x | |
|
|
| 33 | PL / rakenduskava ICE 2004–2006 | 16,6 | 3,3 | 5,0 | Sept 2011 | Sept 2016 | Puusöe tootmisüksus ja elektrijaam | |
|
|
Tööhõive kasv (neto) – 125 uued tooted kauba väärtus puusöe tootmine jne. |
|
|
|
|
| 34 | PL / rakenduskava ICE 2004–2006 | 0,6 | 0 | 0,3 | Nov 2007 | Nov 2012 | Integreeritud süsteem eri eesmärkidega valgustusseadmete tootmise juhtimiseks | |
|
|
Uued töökohad – 10 Tulu suurenemine – 50% Uued tooted – 6 Käibe suurenemine – 6% Energiatõhususe suurendamine – 0,02 |
|
|
|
|
| 35 | 2,3 | 0,3 | 0,8 | Aug 2007 | Aug 2012 | Biomassist elektri tootmiseks vajalike rajatiste paigaldamine, sealhulgas kütuse ladustamiskohad | |
|
|
SO2, CO2 ja tahkete osakeste heite vähendamine; prügilasse ladestatavate jäätmete vähendamine | |
|
Välised tegurid |
||
| 36 | 8,5 | 1,28 | 2,9 | Märts 2008 | Märts 2013 | Vananenud laskemoona jäätmete ringlussevõtu vahendid, sealhulgas varjualused jäätmete ladustamiseks | |
|
|
20 uut töökohta; töötlemisel tekkivad ohtlikud jäätmed |
|
|
|
|
|
| 37 | 0,3 | 0 | 0,1 | Mai 2008 | Mai 2013 | Autoosasid ja mänguasju tootva ettevõtte projekteerimine ja tootmisseadmed | |
|
|
27 uut töökohta, uued tooted, uued teenused, toodangu väärtus projekti tulemusena jne | |
|
|
|
|
| 38 | 0,6 | 0 | 0,2 | Aprill 2008 | Aprill 2013 | Tootmistsehh ja seadmed toodete valmistamiseks ehitusel kasutatud betoonist | |
|
|
5 uut töökohta, uued lepingupartnerid, uued tooted, tulude kasv, tegevuskulude vähenemine jne |
|
|
|
|
|
| 39 | 93,8 | 0 | 11,2 | Veebr 2009 | Veebr 2014 | Rajatised koksi valmistamiseks: koksiahi, söetorn, jahutustorn, ahjust söetolmu eemaldamise süsteem, IT-süsteemid | |
|
|
Töökohtade säilitamine Tootmisvõimsuse kasv heitkoguste vähendamine |
|
|
|
|
|
| 40 | 0,5 | 0,08 | 0,2 | Juuni 2008 | Juuni 2013 | Kemikaalide tootmise seadmed: pihustid, pumbad, kontrolli ja mõõteinstrumendid | |
|
|
4 uut töökohta, heitkoguste vähendamine | |
|
|
|
|
| 41 | 35,1 | 1,3 | 4,2 | Sept 2008 | Sept 2013 | Suitsugaasi väävlitustamise tehnika elektritootmisettevõttes | |
|
|
SO2 ja tahkete osakeste heite vähendamine | |
|
|
|
|
1ELi ja riigisiseste õigusaktidega kehtestatud kohustuslike kestvusnõuete alusel.
Selgitus: Vt IV lisa.
Allikas: Euroopa Kontrollikoda auditi käigus kogutud teabe põhjal.
IV lisa
Selgitus III lisa kohta
| Kas väljundid on projekti lõpetamisel täielikult saavutatud? | Kas saavutatud väljundid olid olemas ja kasutusel kestvusaja lõpuni? | Kas saavutatud väljundid olid auditi ajal olemas ja kasutusel? | Kas tulemused on projekti lõpetamisel saavutatud? | Kas tulemused kestavad kestvusaja lõpuni? | Kas tulemused kestsid auditi ajal? | Toetusesaaja majandusliku tervise hinnangulised väljavaated (auditi toimumise ajal) | |
|---|---|---|---|---|---|---|---|
|
Väljundid saavutati kavakohaselt | Kaasrahastatud vara oli olemas ja kasutusel kestvusaja lõpuni | Kaasrahastatud vara oli olemas ja kasutusel | Tulemused saavutati kavakohaselt Hindamine põhineb piisavatel ja usaldusväärsetel tulemusnäitajatel | Tulemused on olemas kuni kestvusaja lõpuni: projekt tootis vastuvõetaval tasemel (võrreldes projekti maksumusega) rahalist ja majanduslikku kasu, suurenes tootmine, tootlikkus, tööhõive, paranes konkurentsivõime ja ettevõtlus ning innovatsioon | Tulemused on olemas: projekt tootis vastuvõetaval tasemel (võrreldes projekti maksumusega) rahalist ja majanduslikku kasu, suurenes tootmine, tootlikkus, tööhõive, paranes konkurentsivõime ja ettevõtlus ning innovatsioon. | Toetusesaaja tegevus on kasumlik ja tulevikuväljavaated on positiivsed |
|
Väljundid saavutati, kuid mitte täielikult võrreldes kavandatuga | Kaasrahastatud vara oli olemas ja kasutusel kestvusaja lõpuni, kuid mitte täies mahus | Kaasrahastatud vara oli olemas ja kasutusel, kuid mitte täies mahus | Tulemused saavutati, kuid mitte täiesti kavaga kooskõlas | Tulemused olemas vaid ainult osaliselt kuni kestvusaja lõpuni (tootmine, tootlikkus, tööhõive vähenemine võrreldes olukorraga projekti lõpus) | Tulemused olemas üksnes osaliselt (tootmine, tootlikkus, tööhõive vähenes võrreldes olukorraga projekti lõpus) | Tulevase tegevusega seotud riskid (nt võla restruktureerimise või tagasimaksmise küsimused, tulevase äritegevuse väljavaated sõltuvad muude projektide tulemitest või võimalusest luua lisakapitali) |
|
Olulist osa kavandatud tulemustest ei ole saavutatud | Suurt osa kaasrahastatud varadest ei kasutatud kestvusaja lõpuni | Suurt osa kaasrahastatud varadest ei kasutatud | Olulist osa kavandatud tulemustest ei ole saavutatud | Suurt osa tulemustest ei ole olemas või tegevus peatatud kestvusaja lõpuni | Suurt osa tulemustest ei ole olemas või tegevus peatatud | Tulevaste tegevustega seotud märkimisväärsed riskid (vt eespool kirjeldatud probleemid või toetusesaaja pankrot, toetatud tegevused peatatud või väga halvad tulevikuväljavaated) |
Xnäitab, et täielik teave ei ole kättesaadav või asjakohased näitajad puuduvad. |
Teave tulemuste kohta ei ole mõõdetav | Teave tulemuste kohta ei ole mõõdetav, teave pole täies ulatuses kättesaadav | Teave tulemuste kohta ei ole mõõdetav, teave pole täies ulatuses kättesaadav | ||||
|
|||||||
V lisa
Muutused auditeeritud projektide töökohtade arvus
| Rakenduskava | Töötajate arv, VKEd | Töötajate arv, suurettevõtted | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Enne projekti | Projekti lõpus (kokku) |
olukorra erinevus enne projekti ja projekti lõpus | Projekti lõpus (projekti tulemusel) |
seisuga 1. juuni 2016 | erinevused projekti lõpu ja olukorra vahel seisuga 1. juuni 2016 | Enne projekti | Projekti lõpus (kokku) |
olukorra erinevus enne projekti ja projekti lõpus | Projekti lõpus (projekti tulemusel) |
seisuga 1. juuni 2016 | erinevused projekti lõpu ja olukorra vahel seisuga 1. juuni 2016 | |
| Burgenlandi rakenduskava | 45 | 192 | +326% | 135 | 114 | -40% | 376 | 413 | +10% | 0 | 319 | -3% |
| Tšehhi Vabariik | ||||||||||||
| Kagupiirkonna rakenduskava | 12 | 40 | +233% | 19 | 53 | 33% | - | - | - | - | - | - |
| OPEI | 325 | 352 | +8% | 4 | 395 | 12% | - | - | - | - | - | - |
| Saksamaa | ||||||||||||
| Alam-Saksi rakenduskava | 24 | 109 | +354% | 85 | 125 | +15% | - | - | - | - | - | - |
| Saksimaa rakenduskava | 60 | 89 | +48% | 29 | 107 | +20% | 286 | 437 | 53% | 151 | 766 | 75% |
| Itaalia | ||||||||||||
| Keskne rakenduskava | 0 | 19 | Andmed puuduvad | 19 | 19 | 0 | 160 | 163 | +2% | 3 | 1631 | - |
| Apuulia rakenduskava | 59 | 86 | +45% | 27 | 72 | -16% | 319 | 354 | 11% | 35 | 532 | 50% |
| Poola rakenduskava | 263 | 424 | +61% | 159 | 441 | 4% | 10 656 | 10 871 | +2% | 14 | 9691 | -11% |
| Kokku | 788 | 1311 | +66,4% | 477 | 1326 | +1% | 11 797 | 12 238 | +3,7% | 203 | 11 471 | -6% |
1Ühe Itaalia rakenduskava projekti puhul ei olnud võimalik kontrollida loodud töökohtade säilitamist. Siiski eeldati, et kõik töökohad (163) olid 2016. aasta juuni seisuga alles.
Märkus: tabelis esitatud arvud näitavad asjaomaste rakenduskavade raames auditeeritud projektide tulemusi.
Allikas: Euroopa Kontrollikoda auditi käigus kogutud teabe põhjal.
VI lisa
Korraldusasutuste poolt projektide kestvusele seatud õiguslikud tingimused
| KONKREETNE ASPEKT | AT | CZ (kesktasand) | CZ (piirkondlik rakenduskava) | DE (Alam-Saksi) | DE (Saksimaa) | IT (kesktasand) | IT (piirkondlik rakenduskava) | PL |
|---|---|---|---|---|---|---|---|---|
| 1. Riigisisesed õigusaktid |
Osaliselt |
Jah |
Jah |
Jah |
Jah |
Osaliselt |
Osaliselt |
Osaliselt |
| 2. Rakenduskavad keskenduvad projekti pikaajalistele tulemustele. |
Ei |
Ei |
Ei |
Osaliselt |
Osaliselt |
Ei |
Ei |
Ei |
| 3. Rahastamislepingutes sätestatud eritingimused |
Osaliselt |
Osaliselt |
Jah |
Jah |
Jah |
Osaliselt |
Osaliselt |
Osaliselt |
| 4. Korraldus- või rakendusasutuste suunised või süstemaatiline nõustamine kestvust puudutava seire kohta. |
Ei |
Osaliselt |
Jah |
Jah |
Jah |
Osaliselt |
Ei |
Osaliselt |
Allikas: Euroopa Kontrollikoja analüüs.
VII lisa
Kohustuslike kestvusnõuete täitmise seire- ja aruandlusmenetlused
| Liikmesriik | Rakenduskava | Korraldusasutuse tehtav seire | Toetusesaajate aruandlus |
|---|---|---|---|
| AT | Burgenlandi rakenduskava 2000–2006 |
Mõõdukas: Korraldusasutus ja vahendusasutus ei näinud ette kestvusnõuete süstemaatilist kontrollimist ega teinud kestvusperioodi jooksul sihipäraseid kontrolle. Kolme aasta jooksul pärast projekti lõpetamist kontrollis rakendusasutus tööhõive-alase eesmärgi saavutamist ja säilitamist, tuginedes sotsiaalkindlustusfondi andmetele ja toetust saanud ettevõtete finantsaruannetele. |
Kehv: Toetusesaajatelt ei nõutud teavet, et kontrollida projekti tulemusi ülejäänud kestvusaja jooksul. |
| CZ | Ettevõtluse ja uuendustegevuse rakenduskava 2007–2013 |
Mõõdukas: Korraldusasutus ja rakendusasutus ei teinud seiret projektide tulemuslikkuse üle kogu kestvusajal, vaid ainult kahel esimesel eelarveaastal, mis järgnesid projekti lõppemisele. Rakendamise ja kestvusaja jooksul kontrollitavate projektide valik oli valimipõhine. |
Mõõdukas: Kuigi toetusesaajad olid kohustatud andma aru siduvate (peamiselt väljundite) ja mittesiduvate näitajate kohta, ei esitanud nad mittesiduvate näitajate saavutatud väärtuste kohta järjepidevalt aruandeid. Nad ei olnud kohustatud esitama teavet projekti tulemuslikkuse kohta kogu kestvusaja jooksul. Projektitulemusi käsitleva aruande hilinenud esitamine ei olnud karistatav. |
| CZ | Kagupiirkonna rakenduskava 2007–2013 |
Hea: Korraldusasutus nõudis, et aruandes esitatakse teave nii tulemuste kui ka väljundite kohta. Mõlemat liiki näitajad olid siduvad. Kestvusaja jooksul tegi korraldusasutus vähemalt ühe korra iga projekti kohapealse kontrolli. Seirearuanded tuli esitada kohustusliku kestvusaja igal aastal ja need hõlmasid kogu kestvusaega. |
Mõõdukas: Toetusesaajad esitasid kogu kestvusajal iga-aastastes seirearuannetes teabe nii väljundi- kui tulemusnäitajate kohta. Projektitulemusi käsitleva aruande hilinenud esitamine ei olnud karistatav. |
| DE | Alam-Saksi MFR 2007–2013 |
Hea: Ametiasutused võtsid kasutusele asjakohased seiremenetlused, et tagada projektide elluviimine kooskõlas kehtivate sätete ja tingimustega, ning saada piisav kindlus kestvate tulemuste saavutamise kohta. Viidi läbi süstemaatilisi kontrolle, mis põhinevad valimi moodustamisel. |
Hea: Toetusesaajate standarditud ja tõhus aruandlus oli kehtestatud ja jõustatud, hõlmates projekti lõpetamist ja seejärel kogu kestvusaega. |
| DE | Saksimaa 2007–2013 rakenduskava |
Hea: Ametiasutused võtsid kasutusele asjakohased seiremenetlused, et tagada projektide elluviimine kooskõlas kehtivate sätete ja tingimustega, ning saada piisav kindlus kestvate tulemuste saavutamise kohta. Viidi läbi süstemaatilisi kontrolle, mis põhinevad valimi moodustamisel. |
Mõõdukas: Toetusesaajate standarditud ja tõhus aruandlus oli kehtestatud ja jõustatud, hõlmates projekti lõpetamist ja seejärel kogu kestvusaega. Lõpparuanne tuli praktilistel põhjustel esitada kolm kuud enne viieaastase kestvusaja lõppu; see ei olnud küll eeskirjadega kooskõlas, kuid ei avaldanud otsest negatiivset mõju tulemuste kestvusele. |
| IT | Keskne rakenduskava (PON R&C 2007–2013) |
Kehv: Auditeeritud projektide puhul ei olnud korraldusasutusel teavet projektide kasutamise kohta kogu kestvusaja jooksul ning nad ka ei taotlenud sellist teavet toetusesaajatelt. Üldiselt ei ole saadud piisavalt tõendeid, et saada kinnitus projektide kestvusnõuete täieliku järgimise kohta |
Mõõdukas: Sõltuvalt meetmest on toetusesaajad kohustatud esitama kinnituse kestvuse säilitamise kohta: a) kogu kestvusaja vältel; b) kinnitust ei ole vaja; c) ainult ühekordne kinnitus tulemuste kohta kaks aastat pärast projekti lõpuleviimist. |
| IT | Apuulia rakenduskava (POR Apuulia 2000–2006) |
Kehv: Kestvuse süstemaatilisi kontrolle ei olnud ette nähtud. Auditeeritud projektide puhul puudus korraldusasutusel teave projektide kasutamise kohta kogu kestvusaja jooksul ning ta ka ei taotlenud toetusesaajatelt sellist teavet. |
Mõõdukas: Sõltuvalt meetmest nõudis korraldusasutus, et toetusesaaja peab esitama: a) kinnituse projekti lõpuleviimisele järgneva kahe aasta jooksul (kui toetusesaaja on suurettevõte või VKEde konsortsium); või b) ühekordse kinnituse (kui toetusesaaja on mikroettevõte). |
| PL | Ettevõtete konkurentsivõime parandamine 2004–2006 |
Mõõdukas: Rakendusasutus kohaldas erinevaid seiremenetlusi: |
Kehv: Ühe meetme puhul pidid toetusesaajad esitama aastaaruandes projektitulemuste kestvuse kohta viie aasta jooksul pärast projekti lõpuleviimist (nagu on nõutud riiklike õigusaktidega), kuid kahe muu meetme puhul sellist aruandlust ei nõutud. |
Allikas: Euroopa Kontrollikoja analüüs.
VIII lisa
Tulemuste hindamine VKEde ja suurettevõtete kaupa
| VKEd |
|---|
|
-Peamine sekkumise eesmärk oli saavutada võimalikult suur arv toetusesaajaid, kuid esitati vähe teavet toetusesaajate sihtrühma või konkreetsete eesmärkide kohta, mida projektidega saavutada sooviti. -Enamikul juhtudel püüti projektidega suurendada ettevõtete peamisi tootmisetegureid, nagu kapitali-, tööjõu- ning teadus- ja arendustegevuse kulud. Siiski pöörati vähe tähelepanu taotletavale lõppeesmärgile või oodatud tulemustele, näiteks ekspordi, tootlikkuse või müügi suurendamise osas. -Enamik toetusesaajaid kuulusid madala tehnoloogilise tasemega majandussektoritesse, nagu tootmine või hulgimüük. See näitab, et märkimisväärne osa vahenditest toetas pigem traditsiooniliste sektorite VKEde järje peale jõudmist või ellujäämist, mitte ei edendanud majanduskasvu ja innovatsiooni. -Isegi kui täheldati üleminekut tagastamatult tagastatavale toetusele, olid tagastamatud toetused endiselt kõige levinum toetusviis. Tavalisi tagastamatuid toetusi peetakse üldiselt traditsioonilisemaks ja vähem uuenduslikuks (ja tõenäoliselt vähem kulutõhusaks) kui rahastamisvahendeid. -Muutused kajastati majandustulemuste kaudu. ERFi toetustega kiirendati või edendati VKEde investeerimiskavade rakendamist, aidates neil seeläbi suurendada käivet, kasumlikkust ja eksporti. Kuid kõige olulisem ERFi käivitatud muutus võiks olla pigem käitumise muutumine äritegevuses kui kohene majandustulemuste saavutamine, mida projektides siiski ei rõhutatud. -Sekkumisloogika ei ole keskendunud tulemustele (käsitledes konkreetseid eeldatavaid muutusi) ega tingimuslikele toetustele, mis kohustaks toetust saavaid ettevõtteid saavutama täpselt määratletud eesmärke (nt seoses töökohtade loomise või säilitamisega). -Seire ei olnud kohandatud ERFi rollile VKEde toetamisel. Näitajate valik ei olnud piisavalt kooskõlas ERFi lisaväärtusega. Puudusid süsteemid, mis oleksid sobinud aruandluseks ja saavutatud tulemuste hindamiseks ettevõte kogutud andmete põhjal. |
| Suurettevõtted |
|
-Suurettevõtete toetamise põhjendus jäi ebaselgeks ja rakenduskavades ei kirjeldatud selgelt kavandatavat otsest ja kaudset kasu. Lisaks ei olnud varasemad uuringud näidanud suurettevõtete toetamise tulemuslikkust ja kasu ulatust. -ERFi toetuse mõju ettevõtete investeerimisotsustele oli sageli piiratud, eriti küsimuses, kas investeerida ELi või väljaspool liitu. -Kuigi suurte projektide toetusesaajate üldine tootmisvõimsus ja tootlikkus on kasvanud ning saavutatud on ka otseseid tulemusi (nt suurenenud nõudlus töökohtade järele), on pikemaajalised tulemused pärast viieaastast kestvusaega olnud vähem ilmsed. Investeeringud tööstusharudesse, millel on tihedam seos olemasoleva tööstusstruktuuriga, on tõenäoliselt saavutanud kestvama kasu. Kestvust mõjutasid investeeringu iseloom ja selle piirkonna ettevõtete tegevuse ajalugu, lisaks sõltus see ka tööstussektorist ning investeeringute elutsüklite erinevast kestusest ja kapitalivajadustest. -Mitmest allikast rahastamine on ajavahemikul 2007–2013 olnud levinud, kusjuures sageli ei olnud selge, miks oli tegelikult vaja suurettevõtteid toetada selleks, et nad asjaomasesse piirkonda investeeriksid, ning milline oli selle toetuse ergutav mõju. -Kuigi leiti, et toetuse kestvust saab edukalt edendada piirkondlike stiimulite, tarnijate arendamise programmide ja mitmest allikast rahastamise kaudu, rõhutati siiski, et ettevõtete toetamisel on edu võtmeks korraldusasutuste ja muude sidusrühmade strateegiline suutlikkus poliitika väljatöötamisel ja rakendamisel, sealhulgas piirkonna pikaajalise strateegiaga haakuv põhjendatud projektide valik. |
terviseprogrammi (2007–2013) järelhindamine, 2016.
- Lõpparuanne – tööpakett 2: „Support to SMEs – Increasing Research and innovation in SMEs and SME Development“, 30. märts 2016; ja
- lõpparuanne – tööpakett nr 4: „Support to large enterprises“, 18. veebruar 2016. Kokkuvõte Euroopa Komisjoni talituste töödokumendis, SWD(2016) 318 final, 19. september 2016.
Lühendid ja mõisted
ELi lisaväärtus: ELi isaväärtus on ELi tegevusest tulenev täiendav väärtus lisaks sellele, mida oleks võinud saavutada, kui liikmesriik oleks tegutsenud üksi. Käesoleva auditi kontekstis tähistab ELi lisaväärtus ELi kaasrahastatud toolikest investeeringutest saadud kasu, nagu näiteks väikeste ja keskmise suurusega ettevõtjate suurem konkurentsivõime, kohalike ja piirkondlike vajaduste parem määratlemine ja lahendamine, pikaajaline tööhõive ning ulatuslikum innovatsioon.
ELTL: Euroopa Liidu toimimise leping
Euroopa Regionaalarengu Fond (ERF): Fondi eesmärk on edendada Euroopa Liidu sisest majanduslikku ja sotsiaalset ühtekuuluvust, vähendades eri piirkondade arengutaseme vahelisi erinevusi peamiselt ettevõtetele antava finantstoetuse kaudu, millega toetatakse taristu rajamist ja tootlikke töökohti loovaid investeeringuid.
Euroopa struktuuri- ja investeerimisfondid (ESIF): Viis eraldi fondi, mis toetavad mitmeaastase finantsraamistiku seitsmeaastaseks eelarveperioodiks kehtestatud poliitikaraamistike abil liidu aruka, jätkusuutliku ja kaasava majanduskasvu strateegia elluviimist kogu liidus ning konkreetsete fondide ülesandeid; need on fondid on Euroopa Regionaalarengu Fond (ERF), Euroopa Sotsiaalfond (ESF), Ühtekuuluvusfond (ÜF), Euroopa Maaelu Arengu Põllumajandusfondi (EAFRD) ning Euroopa Merendus- ja Kalandusfond (EMKF).
Korraldusasutus: Liikmesriigi määratud riiklik, piirkondlik või kohalik haldusasutus või avalik-õiguslik või eraõiguslik juriidiline isik, kelle ülesanne on rakenduskava juhtimine. Korraldusasutuse kohustuste hulka kuulub rahastatavate projektide valimine, järelevalve nende elluviimise üle ning komisjonile esitatav finants- ja tulemuste alane aruandlus. Korraldusasutus on ka asutus, kes kehtestab toetusesaajate suhtes finantskorrektsioone komisjoni, Euroopa Kontrollikoja või liikmesriigi asjaomase asutuse auditite põhjal.
Näitaja: Eesmärgile seatud mõõdetav sihtväärtus, mis annab kasulikku infot selle kohta, millisel määral eesmärk on saavutatud.
PRK: Piirkondlik rakenduskava
Programmitöö periood: Mitmeaastane raamistik, mille raames ERFi kulutused kavandatakse ja ellu viiakse.
Projekti kaudsed tulemused: Positiivne mõju projekte ellu viinud piirkondadele – nt tööhõive suurenemine, konkurentsivõime ja ettevõtluse paranemine, parem innovatsioon, püsima jäänud ettevõtete suurem osakaal, rahalise toetuse ja ülikoolide/teadlastega tehtava koostöö vaheline seos innovatsiooni ja konkurentsivõime suurendamisel, oskuste või teadmiste suurenemine, ärikonsultatsioonid ja suhtlus teiste sarnaste organisatsioonidega.
Projekti kestvad tulemused: Projekti pikaajalised tulemused Projektitulemuste kestvuse peamine näitaja on projektist saadava puhaskasu jätkumine. Näiteks peaks projekt peale selle lõpetamist (õiguslikult paika pandud kohustuslikul kestvusajal ja peale selle lõppu) tootma vastuvõetaval tasemel (võrreldes projekti kuludega) rahalist ja majanduslikku kasu, suurendama tootmist, tootlikkust, tööhõivet, parandama konkurentsivõimet ja ettevõtlust ning edendama innovatsiooni.
Projekti otsesed tulemused: Projekti otsese sihtrühma jaoks projektis osalemise abil saavutatud muutused (nt tootmise, tootlikkuse, müügi, käibe või ekspordi suurenemine; ettevõtluse ja konkurentsivõime parandamine; uute toodete või teenuste lansseerimine; pikaajaliste töökohtade loomine või säilitamine).
Projekti väljundid: Projekti tulemused.
Rakenduskava: Rakenduskavas määratakse kindlaks liikmesriigi või piirkonna prioriteedid ja konkreetsed eesmärgid ning vahendite (nii ELi kui riigi avaliku ja erasektori kaasrahastamise) kasutamine projektide rahastamiseks asjaomasel perioodil, mille pikkus on praegu seitse aastat. Rakenduskava projektid peavad aitama saavutada teatud hulga eesmärke. Rakenduskava rahalised vahendid pärinevad ERFist. Rakenduskava koostab liikmesriik ja komisjon peab selle heaks kiitma, enne kui ELi eelarvest saab makseid teha. Rakenduskava saab programmitöö perioodi jooksul muuta üksnes mõlema poole nõusolekul.
Seire: Pidev tegevus, mille käigus kogutakse süstemaatiliselt andmeid konkreetsete näitajate kohta, et esitada käimasoleva sekkumise juhtkonnale ja peamistele sidusrühmadele teavet tegevuse edenemise, seatud eesmärkide saavutamise ja eraldatud vahendite kasutamise kohta (allikas: OECD arenguabi komitee sõnastik).
Strateegia „Euroopa 2020“: Strateegia „Euroopa 2020“ on Euroopa majanduskasvustrateegia aastateks 2010–2020; strateegia eesmärk on finantskriisist ülesaamine. Sellel on viis põhieesmärki, mis hõlmavad järgnevaid valdkondi: tööhõive, teadus- ja arendustegevus, kliimamuutused/energia, haridus, sotsiaalne kaasatus ja vaesuse vähendamine.
TEA: Taastuvad energiaallikad
Teadus- ja arendustegevus: Teadusuuringud ja arendustegevus
Tühimõju: Tühimõju on nähtus, mis esineb olukorras, kui mõnda meedet kasutatakse selliste toetusesaajate subsideerimiseks, kes oleksid teinud sama valiku ka toetust saamata. Sellistel juhtudel ei saa saavutatud tulemeid tingimata poliitikale omistada ning makstud toetusel puudub otsene mõju. Seega on tühimõju põhjustav kulutuse osa määratluse kohaselt ebatõhus, kuna see ei aita kaasa seatud eesmärkide saavutamisele. Käesoleva auditi kontekstis on tegu olukorraga, kus subsideeritud projekt oleks ka ilma toetuseta täielikult või osaliselt ellu viidud.
Usaldusväärne finantsjuhtimine: ELi vahendite õiglane ja läbipaistev kasutamine vastavalt finantsmääruse sätetele, mis tähendab eelkõige lähtumist säästlikkuse, tõhususe ja tulemuslikkuse põhimõtetest.
VKEd: Väikesed ja keskmise suurusega ettevõtjad
Ühissätete määrus: Euroopa Parlamendi ja nõukogu 17. detsembri 2013. aasta määrus (EL) nr 1303/2013. Käesoleva määrusega kehtestatakse ühised eeskirjad, mida kohaldatakse ühises raamistikus toimivate fondide – Euroopa Regionaalarengu Fondi (ERF), Euroopa Sotsiaalfondi (ESF), Ühtekuuluvusfondi, Euroopa Maaelu Arengu Põllumajandusfondi (EAFRD) ja Euroopa Merendus- ja Kalandusfondi (EMKF) („Euroopa struktuuri- ja investeerimisfondid“) – suhtes. Määrus kehtestab ka õigusnormid, mis on vajalikud, et tagada Euroopa struktuuri- ja investeerimisfondide tulemuslikkus ning nende koordineerimine üksteise ja muude liidu vahenditega.
Järelmärkused
1 Vt 23.–24. märtsil 2000. aasta Lissaboni Euroopa Ülemkogu eesistujariigi järeldused (tuntud ka Lissaboni tegevuskava nime all).
2 Euroopa 2020. aastal. Aruka, jätkusuutliku ja kaasava majanduskasvu strateegia, 3. märts 2010, KOM(2010) 2020 lõplik.
3 21. juuni 1999. aasta määruse (EÜ) nr 1261/1999, mis käsitleb Euroopa Regionaalarengufondi (EÜT L 161, 26.6.1999, lk 43), artikli 2 lõige 2; ning Euroopa Parlamendi ja nõukogu 5. juuli 2006 aasta määruse (EÜ) nr 1080/1999, mis käsitleb Euroopa Regionaalarengu Fondi kohta (EÜT L 210, 31.7.2006, lk 1), artikkel 3.
4 Euroopa Parlamendi ja nõukogu 17. detsembri 2013. aasta määruse (EL) nr 1301/2013 (mis käsitleb Euroopa Regionaalarengu Fondi ja majanduskasvu ja tööhõivesse investeerimise eesmärgiga seonduvaid erisätteid (ELT L 347, 20.12.2013, lk 289)) artikkel 3.
5 Teave ERFi toetuste (2000–2020) ELi juhtimis- ja kontrollisüsteemide kohta on kättesaadav aadressil http://ec.europa.eu/regional_policy/en/funding/erdf/.
6 Eriaruanded nr 9/2010: „Kas ELi struktuurimeetmete kulutusi kodumajapidamiste veega varustamisele kasutatakse optimaalselt?“, nr 2/2015: „ELi toetus asulareoveepuhastitele Doonau vesikonnas: vajatakse täiendavaid jõupingutusi, aitamaks liikmesriikidel ELi reoveepoliitika eesmärke saavutada“ ning nr 6/2014: „Taastuvenergia tootmise toetamine ühtekuuluvuspoliitika vahenditest – kas toetuse abil on saavutatud häid tulemusi?“.
7 Euroopa Parlamendi eelarvekontrollikomisjoni tellitud uuring „Aspect of durability in the assessment of effectiveness of support for businesses under Structural and Cohesion Funds“, 2013.
8 VKEd on ettevõtjad, kellel on vähem kui 250 töötajat ja kelle aastakäive ei ületa 50 miljonit eurot ja/või aasta bilansimaht kokku ei ületa 43 miljonit eurot. Määratlus kehtib kõigi sektorite kohta ja hõlmab ka mikroettevõtteid. VKE määratlus on esitatud aadressil http://ec.europa.eu/growth/smes/business-friendly-environment/sme-definition_en.
9 Vt määruse nr 1260/1999 artikli 30 lõige 4. Olulised muudatused „mõjutavad selle olemust või rakendamistingimusi või annavad mõnele ettevõttele või riigiorganile põhjendamatu eelisseisundi; ning samal ajal tulenevad omandisuhete muutusest infrastruktuuri teatavas osas või tootmistegevuse lõpetamisest või selle asukoha muutmisest“.
10 Vt nõukogu määruse (EÜ) nr 1083/2006, millega nähakse ette üldsätted Euroopa Regionaalarengu Fondi, Euroopa Sotsiaalfondi ja Ühtekuuluvusfondi kohta (ELT L 210, 31.7.2006, lk 25), artikkel 57.
11 Euroopa Parlamendi ja nõukogu 16. juuni 2010. aasta määrus (EÜ) nr 539/2010, mis käsitleb Euroopa Sotsiaalfondi ja millega tunnistatakse kehtetuks määrus (EÜ) nr 1083/2006 (ELT L 158, 24.6.2010, lk 1).
12 Euroopa Parlamendi ja nõukogu 17. detsembri 2013. aasta määruse (EL) nr 1303/2013, millega kehtestatakse ühissätted Euroopa Regionaalarengu Fondi, Euroopa Sotsiaalfondi, Ühtekuuluvusfondi, Euroopa Maaelu Arengu Euroopa Põllumajandusfondi ning Euroopa Merendus- ja Kalandusfondi kohta, nähakse ette üldsätted Euroopa Regionaalarengu Fondi, Euroopa Sotsiaalfondi, Ühtekuuluvusfondi ja Euroopa Merendus- ja Kalandusfondi kohta (ELT L 347, 20.12.2013, lk 320), artikkel 71.
13 Periood 2000–2006: määruse (EL) nr 1260/1999 artikli 30 lõige 4; Periood 2007–2013: määruse (EL) nr 1083/2006 artikkel 57; periood 2014–2020: määruse (EL) nr 1303/2013 artikkel 71.
14 Vaid kolm auditeeritud projekti (nr 1, 20 ja 27) saavutasid neilt oodatud väljundid osaliselt. Näiteks Itaalia kesktasandi rakenduskava projekt nr 27 (katseetapi tootmisliin) ei saavutatud kavandatud tootmismahtu (orgaaniliste valgustite arvu). Sellest tulenevalt, kuna orgaaniliste valgustitega kaetud ala oli vähendatud, saavutati teaduslik väljund ainult osaliselt.
15 Projekt nr 1.
16 Projektid nr 20, 27 ja 33.
17 Projektid nr 1, 10, 14, 20, 26, 27, 32, 33 ja 35. Ühe projekti (nr 25) väljundite olemasolu ei olnud võimalik auditi ajal hinnata. Projekti nr 10 varasid ei kasutatud kohe pärast kohustusliku kestvusaja lõppu, projekti nr 14 varasid üks aasta ning projekti nr 35 varasid 3,5 aastat pärast kohustusliku kestvusaja lõppu.
18 Projekt nr 10.
19 Seda teavet võis kohati olla vähe, kuna audit toimus pärast nende dokumentide kohustusliku arhiveerimisaja lõppu.
20 Kui kohustuslik kestvusaeg ei olnud auditi tegemise ajaks veel lõppenud, põhines kontrollikoja hindamine üksnes auditi tegemise ajal olemas olnud teabel.
21 Projektid nr 33, 35, 39, 40 ja 41.
22 Projektid nr 16, 17, 19, 21, 23 ja 24.
23 Ühel juhul ei olnud võimalik tulemusi hinnata, kuna teave puudus (projekt nr 25).
24 Projektid nr 4, 7, 10, 11, 15, 18, 20, 24, 26, 27, 33 ja 37.
25 Projektid nr 11, 18, 23, 40 ja 37.
26 Projekt nr 1.
27 Ühe aasta jooksul pärast kohustusliku kestvusaja lõppu, projektid nr 10, 14 ja 26.
28 Projekt nr 1 (toetusesaaja pankrot, mis tulenes suurenenud konkurentsist päikeseelementide turul), nr 10 (sektori raske olukord) ja nr 35 (muudatused taastuvenergia õigusaktides).
29 Projektid nr 5, 7, 14, 26 ja 32.
30 Projekt nr 25.
31 Projektid nr 1 ja 26.
32 Projektid nr 7, 10, 28, 29, 33, 36 ja 38.
33 Projektid nr 2, 24 ja 27.
34 Vt näiteks määruse (EÜ) nr 1083/2006 artikli 5 lõige 1.
35 Projektid nr 33, 35, 36, 37, 39, 40 ja 41.
36 Projekt nr 11.
37 Projektid nr 8, 14 ja 15.
38 Saksimaa liidumaa rakenduskava projektid nr 16 ja 17 ning Alam-Saksi liidumaa rakenduskava projektid nr 19, 21, 23 ja 24.
39 Vt OECD koostatud uuring „Italy: Key issues and policies, OECD studies on SMEs and entrepreneurship“ (2014).
40 Seda märgiti ka OECD 2014. aasta uuringus „Italy: Key issues and policies, OECD Studies on SMEs and Entrepreneurship“.
41 Näiteks ettevõtlusteabe asümmeetria, eksperditeadmiste ja kontaktide puudumine, turulepääsu takistused ja nende positsiooni parandamine väärtusahelates ning suured kulud, mis on seotud innovatsiooni-investeeringutega või erainvesteeringute võimendamiseks vajalike meetmetega. Rakenduskavade väljatöötamisel ei pööratud sellele aga piisavalt tähelepanu.
42 Määruse (EL) nr 1260/1999 artikli 30 lõige 4 ja määruse (EL) nr 1083/2006 artikkel 57.
43 Välja arvatud üks auditeeritud meede Itaalias (Apuulia rakenduskava), mille puhul pikendati 10 aasta võrra kohustust säilitada kinnisavara.
44 Projektid nr 12, 13, 19, 20, 24, 25, 27 ja 31.
45 Näiteks üks Tšehhi Vabariigi ettevõte (projekt 9) sai viie aasta jooksul kolm toetust. Ettevõtte märkis isegi oma taotluses, et projekti rakendamiseks ei ole vaja laene ega toetusi.
46 Projektid nr 3, 9, 14, 25, 28, 29, 31 ja 41.
47 Seda kritiseeriti ka Euroopa Kontrollikoja 2016. aasta aastaaruandes, vt punkt 6.76 ühtekuuluvust käsitlevas 6. peatükis.
48 Vt eriaruanne nr 2/2017: „Komisjoni läbirääkimised perioodi 2014–2020 ühtekuuluvuspoliitika partnerluslepingute ja rakenduskavade üle: rahastamine on rohkem suunatud strateegia „Euroopa 2020“ prioriteetidele, kuid tulemuslikkuse mõõtmise kord muutub üha keerulisemaks“. Aruandes soovitatakse teha kindlaks, millised näitajad on kõige asjakohasemad ja sobivamad ELi rahastamise mõju hindamiseks.
49 Näiteks Austria rakenduskava ja Itaalia kesksete ja piirkondlike rakenduskavade raames võetud teatavate konkreetsete meetmete puhul. Samuti kiitsid Poola ametiasutused projektide kestvuse suunised heaks alles 2012. aastal, st ainult perioodi 2007–2013 viimase osa kohta. Suunistes esitati kestvust puudutavad nõuded, konkreetsed kestvuse hindamise kriteeriumid, metoodika, mille alusel arvutatakse konkreetseid asjaolusid (nt omandistruktuuri muutused, amortiseeritud varad ja muudetud või vähenenud väljundid ja tulemused) käsitlevad parandused ja soovitused. Kuid isegi need suunised ei taganud täielikult tulemuslikku järelevalvet, et aidata saavutada kestvaid tulemusi, sest korraldusasutusel puudusid asjakohased usaldusväärsed andmed.
50 Perioodi 2007–2013 ühtekuuluvuspoliitika programmide järelhindamine, lõpparuanne – tööpakett 2: „Support to SMEs – Increasing Research and innovation in SMEs and SME Development“, 30. märts 2016; lõpparuanne – tööpakett 4: „Support to large enterprises“, 18. veebruar 2016. Kokkuvõte Euroopa Komisjoni talituste töödokumendis, SWD(2016) 318 final, 19. september 2016.
51 Saksimaa nägi siiski ette võimaluse konkreetselt põhjendatud juhtudel vahendite tagasinõudmisest ja projektide lõpetamisest loobuda.
52 Määrus (EL) nr 1301/2013 ja määrus (EL) nr 1303/2013.
53 Määruse (EL) nr 1301/2013 artikli 3 lõike 1 punktid a ja b.
54 Määruse (EL) nr 1303/2013 artikkel 71.
55 Eriaruanne nr 2/2017: „Komisjoni läbirääkimised perioodi 2014–2020 ühtekuuluvuspoliitika partnerluslepingute ja rakenduskavade üle“.
56 Määruse (EL) nr 1303/2013 artiklid 22 ja 96 ja II lisa.
57 Vt määruse (EL) nr 1303/2013 artikkel 17 ja XI lisa ning eriaruanne nr 2/2017.
58 Komisjoni teatis Euroopa Parlamendile, nõukogule, Euroopa Majandus- ja Sotsiaalkomiteele ning Regioonide Komiteele „Mõtle esmalt väikestele – Euroopa väikeettevõtluse algatus („Small Business Act “) “,{SEC(2008) 2101} {SEC(2008) 2102} /* COM/2008/0394 lõplik*/25. juuni 2008.
59 Vt ka komisjoni talituste töödokumenti Euroopa struktuuri- ja investeerimisfonde hõlmavate eeltingimuste lisaväärtuse kohta, SWD (2017) 127 final, 31.3.2017.
60 Direktiiv 2011/7/EL.
61 Vt joonealused märkused nr 48 ja 55.
62 Eriaruanne nr 15/2017: „Eeltingimused ja tulemusreserv ühtekuuluvuspoliitikas: uuenduslikud, kuid mitte veel tulemuslikud instrumendid“.
63 Uuring „Aspect of durability in the assessment of effectiveness of support for businesses under Structural and Cohesion Funds“, 2013.
| Sündmus | Kuupäev |
|---|---|
| Auditiplaani vastuvõtmine / auditi algus | 8.6.2016 |
| Aruande projekti ametlik saatmine komisjonile (või mõnele teisele auditeeritavale) | 11.12.2017 |
| Aruande lõplik vastuvõtmine peale ärakuulamismenetlust | 7.2.2018 |
| Komisjoni (või mõne teise auditeeritava) vastuste saamine kõigis keeltes | 6.3.2018 |
Auditirühm
Kontrollikoja eriaruannetes esitatakse auditite tulemused, mis hõlmavad ELi poliitikat ja programme ning konkreetsete eelarvevaldkondade juhtimisega seotud teemasid. Auditite valiku ja ülesehituse juures on kontrollikoja eesmärgiks maksimeerida nende mõju, võttes arvesse tulemuslikkuse ja vastavuse riske, konkreetse valdkonna tulude ja kulude suurust, tulevasi arengusuundi ning poliitilist ja avalikku huvi.
Kõnealuse tulemusauditi viis läbi ühtekuuluvusse, majanduskasvu ja kaasamisse tehtud investeeringute kuluvaldkondade eest vastutav II auditikoda, mille eesistuja on kontrollikoja liige Iliana Ivanova. Auditit juhtis kontrollikoja liige Ladislav Balko, keda toetasid kabinetiülem Branislav Urbanič, kabineti atašee ja auditirühma liige Zuzana Frankova, direktor Gerhard Ross, valdkonnajuht Myriam Cazzaniga, auditijuht Kurt Bungartz ning audiitorid Alessandra Falcinelli ja Jolita Korzunienė.

Kontakt
EUROOPA KONTROLLIKODA
12, rue Alcide De Gasperi
1615 Luxembourg
LUKSEMBURG
Tel. +352 4398-1
Päringud: eca.europa.eu/et/Pages/ContactForm.aspx
Veebisait: eca.europa.eu
Twitter: @EUAuditors
Lisateavet Euroopa Liidu kohta saab internetist Euroopa serverist (http://europa.eu).
Luxembourg: Euroopa Liidu Väljaannete Talitus, 2018
| ISBN 978-92-872-9421-0 | ISSN 1977-5652 | doi:10.2865/468689 | QJ-AB-18-005-ET-N | |
| HTML | ISBN 978-92-872-9472-2 | ISSN 1977-5652 | doi:10.2865/295330 | QJ-AB-18-005-ET-Q |
© Euroopa Liit, 2018
Euroopa Liidu autoriõiguste alla mittekuuluvate fotode või muu materjali kasutamiseks või reprodutseerimiseks tuleb taotleda luba otse autoriõiguste valdajalt.
VÕTA ÜHENDUST ELiga
Isiklikult
Kõikjal Euroopa Liidus on sadu Europe Directi teabekeskusi. Teile lähima keskuse aadressi leiate: https://europa.eu/european-union/contact_et
Telefoni või e-postiga
Europe Direct on teenus, mis vastab Teie küsimustele Euroopa Liidu kohta. Teenusega saate ühendust võtta:
- helistades tasuta numbril: 00 800 6 7 8 9 10 11 (mõni operaator võib nende kõnede eest tasu võtta),
- helistades järgmisel tavanumbril: +32 22999696 või
- e-posti teel: https://europa.eu/european-union/contact_et
ELi KÄSITLEVA TEABE LEIDMINE
Veebis
Euroopa Liitu käsitlev teave on kõigis ELi ametlikes keeltes kättesaadav Euroopa veebisaidil: https://europa.eu/european-union/index_et
ELi väljaanded
Tasuta ja tasulisi ELi väljaandeid saab alla laadida või tellida EU Bookshopi kaudu: https://op.europa.eu/et/web/general-publications/publications Suuremas koguses tasuta väljaannete saamiseks võtke ühendust talitusega Europe Direct või oma kohaliku teabekeskusega (vt http://europa.eu/contact).
ELi õigus ja seonduvad dokumendid
ELi käsitleva õigusteabe, sealhulgas alates 1951. aastast kõigi ELi õigusaktide konsulteerimiseks kõigis ametlikes keeleversioonides vt EUR-Lex: http://eur-lex.europa.eu
ELi avatud andmed
ELi avatud andmete portaal (http://data.europa.eu/euodp/et/data) võimaldab juurdepääsu ELi andmekogudele. Andmeid saab tasuta alla laadida ja taaskasutada nii ärilisel kui ka mitteärilisel eesmärgil.