 Särskild rapport

Resolutionsplanering inom den gemensamma resolutionsmekanismen
Om rapporten: År 2014 inrättade EU den gemensamma resolutionsmekanismen för att säkerställa resolution under ordnade former för fallerande banker med minsta möjliga börda för skattebetalarna och utan dyra räddningspaket. Vi har bedömt hur lämplig policyramen och den organisatoriska strukturen för resolutionsplanering är samt kvaliteten på och tidsramarna för de resolutionsplaner som har antagits för banker. Vi konstaterade att den gemensamma resolutionsmekanismen har förbättrats men att vissa centrala delar saknas och att mer behöver göras. Vi noterade i synnerhet att riktlinjerna ännu inte är inriktade på alla relevanta områden eller att de uppvisar brister. Vissa brister, såsom finansiering vid resolution eller harmonisering av nationella insolvensförfaranden för banker, måste åtgärdas av lagstiftarna. Vi rekommenderar att SRB förbättrar sina riktlinjer för resolutionsplanering, säkerställer att resolutionsplaner antas i tid och är förenliga med de rättsliga kraven samt avsätter tillräckligt med personal för att övervaka de nationella resolutionsmyndigheternas resolutionsplanering för mindre betydande banker. Vi uppmanar lagstiftarna att fastställa mer objektiva och kvantifierade tröskelvärden för att inleda åtgärder för tidigt ingripande.
Revisionsrättens särskilda rapport i enlighet med artikel 287.4 andra stycket i EUF-fördraget.
 |
Sammanfattning
IÅr 2014 antog EU en rättslig ram för att hantera fallerande banker, nämligen den gemensamma resolutionsmekanismen som utgör den andra pelaren i europeiska bankunionen. Mekanismen är tillämplig på banker i euroområdets medlemsstater och omfattar Gemensamma resolutionsnämnden (nedan kallad nämnden eller SRB) – den resolutionsmyndighet som ansvarar för betydande banker och gränsöverskridande bankkoncerner oavsett hur betydande de är – och de nationella resolutionsmyndigheterna, som ansvarar för mindre betydande banker inom sina respektive jurisdiktioner.
IISyftet med mekanismen är att skydda den finansiella stabiliteten och säkerställa resolution under ordnade former för fallerande banker till minsta möjliga kostnad för skattebetalarna och realekonomin. Ramen innehåller därför verktyg för att försätta banker som fallerar eller sannolikt kommer att fallera i resolution så snart resolutionsmyndigheten har beslutat att banken inte kan bli föremål för normala insolvensförfaranden enligt nationell lagstiftning. I förberedande syfte måste myndigheterna utarbeta förslag till resolutionsplaner för varje bank och som regel uppdatera dessa varje år.
IIIÅr 2017 offentliggjorde vi en första granskningsrapport där vi bedömde huruvida SRB hade de verktyg som behövdes för att genomföra resolution av betydande banker på ett ändamålsenligt sätt. I syfte att informera beslutsfattare och intressenter om den gemensamma resolutionsmekanismens aktuella beredskap genomförde vi denna andra revision där vi behandlar SRB:s tillsyn av resolutionsplaner för mindre betydande banker och följer upp våra tidigare granskningsresultat.
IVFör detta syfte undersökte vi om policyramen och den organisatoriska strukturen var lämpliga och om framsteg hade gjorts i fråga om kvaliteten på och tidsramarna för de antagna resolutionsplanerna. Revisionsarbetet utfördes mellan april 2019 och januari 2020 och vi undersökte ett urval av resolutionsplaner som antagits under 2019 och 2020.
VVi konstaterar att det finns vissa brister som bara lagstiftarna kan åtgärda, till exempel i) finansiering vid resolution och ii) det faktum att de nationella insolvensförfarandena inte är harmoniserade. Utöver detta konstaterar vi att reglerna om bördefördelning varierar beroende på om en bank har försatts i resolution eller får statligt stöd inom ramen för insolvensförfaranden.
VIVår allmänna slutsats är att den gemensamma resolutionsmekanismen har förbättrats de senaste åren men att vissa centrala delar saknas och att mer behöver göras. Framför allt konstaterade vi att riktlinjerna ännu inte var inriktade på alla relevanta områden eller att de uppvisade brister. Riktlinjerna började inte (med några undantag) gälla för de nationella resolutionsmyndigheterna avseende banker inom deras ansvarsområde förrän i augusti 2020, men de kunde fungera som referenspunkt. I augusti 2020 antogs den första uppsättningen riktlinjer för nationella resolutionsmyndigheter gällande banker inom deras ansvarsområde.
VIINär det gäller hinder för resolution har SRB ännu inte fastställt väsentliga hinder. SRB har valt en stegvis metod för att identifiera potentiella hinder innan den fastställer väsentliga hinder. På så sätt har bankerna tid på sig att lösa kvarstående problem, och det administrativa förfarande som föreskrivs i den rättsliga ramen för att säkerställa att väsentliga hinder undanröjs behöver inte inledas. Så länge som hindrens art inte har konstaterats dras ingen slutsats om en banks resolutionsmöjligheter.
VIIIVi konstaterade att resolutionsplanernas kvalitet hade förbättrats, eftersom andelen uppfyllda krav enligt det enhetliga regelverket hade ökat till 60 % i ett urval av 2018 års planer, jämfört med bara 14 % i ett urval av 2016 års planer. SRB var dock sen med att anta 2018 års resolutionsplaner och uppdaterade endast ett begränsat antal planer under 2019. De nationella resolutionsmyndigheterna gjorde också framsteg i antagandet av resolutionsplaner, men vissa nådde inte sina mål och/eller sköt upp sina planer för mer komplexa banker.
IXSRB hade ett bra samarbete med de nationella resolutionsmyndigheterna. Detsamma gällde samarbetet mellan SRB och Europeiska centralbanken (ECB) i egenskap av banktillsynsmyndighet. För att en resolution ska bli ändamålsenlig måste dock tillsynsmyndigheten i god tid besluta om ”åtgärder för tidigt ingripande” som bankerna ska vidta samt om huruvida banken fallerar eller sannolikt kommer att fallera. Den nuvarande rättsliga grunden anger inga objektiva och kvantifierade kriterier för när sådana beslut ska fattas.
XPersonalsituationen vid SRB har förbättrats, men personalbristen utgör fortfarande ett hinder för tillsynen av de nationella resolutionsmyndigheternas resolutionsplaner för mindre betydande banker. Personalsituationen vid de nationella resolutionsmyndigheterna varierar stort. Vi konstaterade även att SRB:s personalandel för betydande banker och banker med gränsöverskridande verksamhet hade ökat. Samtidigt minskade personalandelen från de nationella resolutionsmyndigheterna något.
XIFör att stärka den gemensamma resolutionsmekanismens beredskap rekommenderar vi att SRB
- förbättrar de riktlinjer som styr resolutionsplaneringen inom den gemensamma resolutionsmekanismen,
- säkerställer att resolutionsplaner antas i tid och är helt förenliga med de rättsliga kraven,
- förbättrar den gemensamma resolutionsmekanismens organisatoriska struktur,
- tillsammans med kommissionen uppmanar lagstiftarna att fastställa objektiva och kvantifierade kriterier för tillsynsåtgärder i rätt tid.
Inledning
Den gemensamma resolutionsmekanismen – bakgrund
01Före finanskrisen 2007–2008 avvecklades fallerande banker i enlighet med nationell insolvenslagstiftning. Om bankerna ansågs vara för stora för att fallera fick de nationella myndigheterna ta till skattebetalarnas pengar för att bankerna inte skulle kollapsa. Ytterligare risker kunde också uppstå om en gränsöverskridande bank fallerade. Krisen visade att myndigheterna saknade förfaranden och verktyg för att avveckla banker på ett ordnat sätt, och därför inrättade EU år 2014 den gemensamma resolutionsmekanismen, vilken utgör den andra pelaren i europeiska bankunionen.
02Den gemensamma resolutionsmekanismen omfattar SRB, rådet, kommissionen och de nationella resolutionsmyndigheterna i de deltagande medlemsstaterna. Den får stöd från den gemensamma resolutionsfonden, som finansieras av banker i euroområdet.
03Den gemensamma resolutionsmekanismen ger en ram för avveckling av banker på ett ordnat sätt1. Syftet med mekanismen är att undvika betydande negativa effekter på den finansiella stabiliteten, skydda garanterade insättare och trygga offentliga medel genom att minimera beroendet av extraordinärt offentligt finansiellt stöd. Resolution är en sista utväg för att en bank ska kunna upprätthålla sina kritiska funktioner. Kritiska funktioner är bankverksamhet, tjänster eller transaktioner som om de skulle upphöra sannolikt skulle leda till störningar av den finansiella stabiliteten eller tjänster som är av avgörande betydelse för realekonomin. Det innebär att om en bank inte har några kritiska funktioner, och det inte skulle medföra någon risk för den finansiella stabiliteten om den fallerade, ska banken i stället avvecklas enligt den nationella insolvenslagstiftningen.
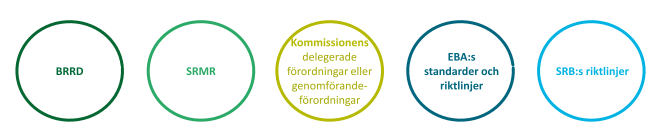
04Under de senaste åren har EU tagit fram harmoniserade regler för tillsyn och resolution av banker. Dessa brukar gå under benämningen ”det enhetliga regelverket”. När det gäller resolution innefattar det enhetliga regelverket framför allt direktivet om återhämtning och resolution av banker (BRRD2), förordningen om den gemensamma resolutionsmekanismen (SRMR3), kommissionens delegerade förordningar eller genomförandeförordningar och Europeiska bankmyndighetens (EBA) standarder och riktlinjer. För att förbereda för resolution tar resolutionsmyndigheterna dessutom fram handböcker och vägledningar om de riktlinjer som ska tillämpas (se figur 1).
Figur 1
Regler och riktlinjer
Källa: Revisionsrätten.
Samarbete inom ramen för den gemensamma resolutionsmekanismen
SRB:s och de nationella resolutionsmyndigheternas roll
05Sedan januari 2015 ansvarar SRB för resolution, där så krävs, av alla betydande banker i euroområdet och av mindre betydande banker med gränsöverskridande verksamhet4. Fram till slutet av 2019 har SRB ansvarat för 128 banker som står för cirka 85 % av de samlade banktillgångarna i euroområdet.
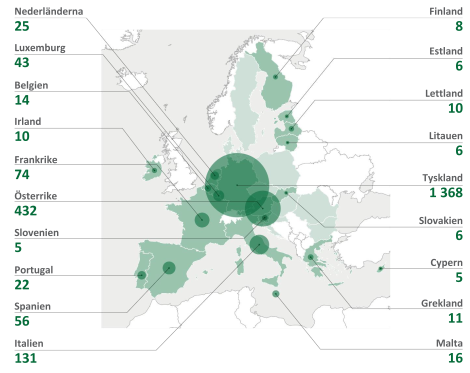
06De nationella resolutionsmyndigheterna ansvarar för alla övriga banker, det vill säga mindre betydande banker (2 249 stycken enligt SRB:s arbetsprogram 2020, se figur 2). SRB ansvarar dock för att den gemensamma resolutionsmekanismen fungerar på ett ändamålsenligt och konsekvent sätt och har därför fått i uppdrag att övervaka resolutionsplaneringen vid de nationella resolutionsmyndigheterna i euroområdet. SRB kan dessutom själv, eller på begäran av en nationell resolutionsmyndighet, besluta att utöva alla sina befogenheter direkt gentemot banker som ursprungligen ligger inom den nationella resolutionsmyndighetens ansvarsområde om detta krävs för att säkra en konsekvent tillämpning av resolutionsstandarderna.
Figur 2
Mindre betydande banker per medlemsstat i euroområdet
Källa: Revisionsrätten, baserat på SRB:s arbetsprogram 2020.
En bank måste uppfylla minst ett av kriterierna i tabell 1 för att betraktas som betydande. I annat fall klassificeras den som mindre betydande.
Tabell 1
Kriterier för betydande banker
| Kriterium | Förklaring |
| Storlek | Det totala värdet av bankens tillgångar överstiger 30 miljarder euro |
| Ekonomisk betydelse | För det berörda landet eller för EU:s ekonomi som helhet |
| Gränsöverskridande verksamhet | Det totala värdet av bankens tillgångar överstiger fem miljarder euro och andelen för dess gränsöverskridande tillgångar/skulder i mer än en annan deltagande medlemsstat är större än 20 % av dess totala tillgångar/skulder |
| Direkt offentligt finansiellt stöd | Banken har begärt eller fått finansiering från Europeiska stabilitetsmekanismen (ESM) eller Europeiska finansiella stabiliseringsfaciliteten (EFSF) |
| Övrigt | En bank som står under tillsyn anses vara betydande om den är en av de tre mest betydande bankerna i ett visst land |
Källa: ECB.
För att förbereda sig inför ett eventuellt fallissemang av en bank vidtar resolutionsmyndigheten följande åtgärder:
- Den utarbetar resolutionsplaner för samtliga banker inom sitt ansvarsområde.
- Den fastställer miniminivån för skulder och kapitalbas med förlusttäckningskapacitet i händelse av en resolution (en säkerhetsbuffert kallad minimikravet för kapitalbas och kvalificerade skulder (MREL)).
De uppgifter som hör till det faktiska genomförandet av en resolution (krishanteringen) beskrivs inte här, eftersom de inte ingår i denna revision.
09Resolutionsplaner ska ses över och uppdateras åtminstone en gång om året. Tiden från det att en plan utarbetas till det att den antas kallas för planeringscykeln. En resolutionsplan är ett övergripande dokument som bland annat ska ange bankens särdrag, fastställa dess kritiska funktioner, identifiera och åtgärda eventuella hinder för resolution och fastställa bankens minimikrav för kapitalbas och kvalificerade skulder. Den ska innehålla en slutsats om i) vilken resolutionsstrategi som är att föredra, det vill säga om banken ska avvecklas enligt nationell insolvenslagstiftning eller hanteras genom resolution, och ii) huruvida banken kan försättas i resolution (dvs. skyddas mot fallissemang) (se punkt 03).
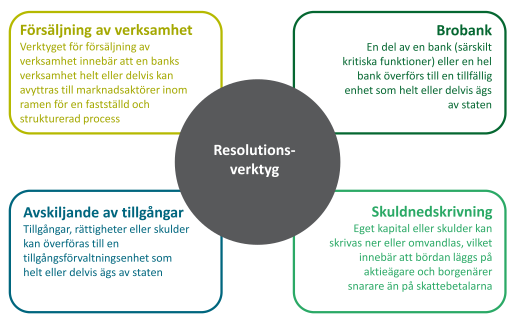
10Om resolutionsmyndigheten anser att en bank bör försättas i resolution ska planen ange vilket resolutionsverktyg som ska tillämpas (se figur 3). Planen ska även innehålla uppgifter om de enheter inom bankkoncernen (moderföretag och/eller dotterbolag) som resolutionsverktygen ska tillämpas på, det vill säga den så kallade ”ingångspunkten” (en enda ingångspunkt eller flera ingångspunkter).
Figur 3
Resolutionsverktyg som föreskrivs i den rättsliga ramen
Källa: Anpassade uppgifter från SRB.
SRB fattar sina beslut i verkställande sessioner och plenarsessioner. Vid de sistnämnda närvarar en företrädare för varje nationell resolutionsmyndighet (för mer information, se bilaga I). Resolutionsplaner för banker som ingår i SRB:s ansvarsområde lämnas till den verkställande sessionen för godkännande.
Samverkan med andra EU-myndigheter och nationella myndigheter
12SRB har ett nära samarbete med de nationella resolutionsmyndigheterna, kommissionen, EBA och de som ansvarar för tillsyn över banker i euroområdet (dvs. ECB och nationella behöriga myndigheter) (se figur 4). Till exempel utarbetas resolutionsplaner för betydande banker av interna resolutionsenheter som leds av SRB och som består av personal från SRB och den berörda nationella resolutionsmyndigheten. De viktigaste praktiska arrangemangen för samarbetet mellan SRB och de nationella resolutionsmyndigheterna fastställs i ett ramavtal om samarbete som antogs 2016 och ändrades 2018.
Figur 4
Roller och ansvarsområden vid resolutionsplanering inom ramen för den gemensamma resolutionsmekanismen
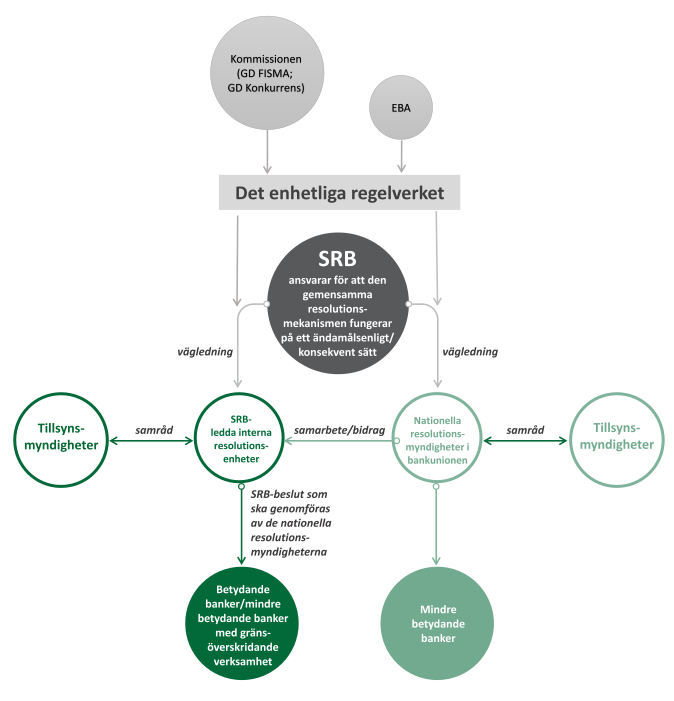
Källa: Revisionsrätten, på grundval av uppgifter från förordningen om den gemensamma resolutionsmekanismen.
Samarbetet mellan resolutionsmyndigheten och banktillsynsmyndigheten innebär bland annat följande:
- Tillsynsmyndigheten ger återkoppling på förslaget till resolutionsplan.
- Resolutionsmyndigheten ger återkoppling på den återhämtningsplan för banken som tillsynsmyndigheten bedömt. Återhämtningsplanen innehåller de åtgärder som banken planerar att vidta om vissa indikatorer överskrids.
Samarbetet och informationsutbytet mellan SRB och ECB baseras på ett samförståndsavtal, som reviderades i maj 2018.
14EBA ansvarar bland annat för att
- utarbeta förslag till tekniska standarder för tillsyn och genomförande samt utfärda riktlinjer till exempel om vad en fullständig resolutionsplan ska innehålla,
- utforma mallar, till exempel för rapportering och offentliggörande av minimikrav för kapitalbas och kvalificerade skulder,
- övervaka resolutionsmyndigheterna, genom periodiska granskningar, för att säkerställa att de har den sakkunskap, de resurser och den operativa förmåga de behöver för att kunna genomföra sina resolutionsåtgärder.
Även EBA ska underrättas när SRB eller en nationell resolutionsmyndighet konstaterar att en bank inte kan försättas i resolution.
16Kommissionen ansvarar för att regelbundet se över tillämpningen av det enhetliga regelverket. I april 2019 offentliggjorde kommissionen en rapport om sin första översyn och konstaterade att det var för tidigt att utforma och anta lagstiftningsförslag5. Tekniska standarder för tillsyn och genomförande som EBA tar fram antas av kommissionen i form av delegerade förordningar eller genomförandeförordningar.
Revisionens inriktning och omfattning samt revisionsmetod
Omfattning och metod
17Revisionsrätten granskade SRB för första gången 2017 med fokus på nämndens resolutionsplanering för betydande banker6. SRB inrättades först 2015, och eftersom vi vid vår första revision konstaterade att SRB fortfarande hade en lång väg att gå beslutade vi att göra ytterligare en revision där vi skulle titta på resolutionsplaneringen för mindre betydande banker och följa upp vår föregående revision. Avsikten var att belysa den gemensamma resolutionsmekanismens aktuella beredskap för att försätta banker i resolution.
18För att undersöka om den gemensamma resolutionsmekanismen var väl förberedd för att hantera bankresolutioner bedömde vi om
- SRB hade en lämplig policyram för att säkerställa bästa möjliga kvalitet på de resolutionsplaner som upprättas för banker inom dess ansvarsområde,
- resolutionsplanerna för betydande och mindre betydande banker hade upprättats på rätt sätt,
- den gemensamma resolutionsmekanismens organisatoriska struktur var lämplig.
För revisionen granskade vi tillgänglig dokumentation vid SRB och gjorde intervjuer med SRB:s personal. Vi bedömde ett urval av resolutionsplaner från 2018 års cykel (se punkt 09). Denna cykel baserades på bankers finansiella siffror vid utgången av 2017 och löpte ut 2020, när de sista planerna antogs. Urvalet bestod av sex planer för banker utan resolutionskollegium och två planer för banker med resolutionskollegium. Vi granskade även ett urval av tre bedömningar som SRB gjort av 16 planer för mindre betydande banker som hade lämnats in av nationella resolutionsmyndigheter och ett urval av två förenklade resolutionsplaner som även de hade lämnats in av nationella resolutionsmyndigheter.
20Vi intervjuade personal vid kommissionen (generaldirektoratet för finansiell stabilitet, finansiella tjänster och kapitalmarknadsunionen) och EBA. Vi åkte även på studiebesök till fyra nationella resolutionsmyndigheter (i Tyskland, Italien, Lettland och Luxemburg) som antingen ansvarade för ett stort antal banker eller redan hade erfarenhet av bankresolutioner. Avslutningsvis genomförde vi en enkätundersökning bland de 19 nationella resolutionsmyndigheterna i europeiska bankunionen.
21Granskningsarbetet på fältet utfördes mellan april 2019 och januari 2020 och slutfördes således före covid-19-utbrottet. I denna rapport tas därför ingen hänsyn till politisk utveckling eller förändringar som skett till följd av pandemin, om inte annat anges.
Tillgång till revisionsbevis och sekretessfrågor
22Granskningsbefogenheterna och granskningsuppdraget för denna effektivitetsrevision följer av de allmänna bestämmelserna i artikel 287 i fördraget om Europeiska unionens funktionssätt (EUF-fördraget)7, som ger revisionsrätten tillgång till all dokumentation som behövs för revisionsuppdraget. SRB:s personal redigerade dock dokument med hänvisning till sekretess genom att svartmarkera all information och alla uppgifter som skulle kunna göra det möjligt för oss att identifiera den bank som resolutionsplanen i urvalet avsåg. Vi kunde därför inte kontrollera beräkningarna av minimikravet för kapitalbas och kvalificerade skulder (avseende uppgifter från ECB, se punkt 23), bedöma bankernas kritiska funktioner eller undersöka samstämmigheten i SRB:s bedömningar av bankernas kritiska funktioner i de olika resolutionsplanerna. Tillgången till information var dock bättre än vid den föregående revisionen eftersom vi fick åtkomst till fullständiga resolutionsplaner och inte bara utvalda kapitel.
23Vi fick inte heller åtkomst till följande dokument som härrör från ECB men även arkiveras hos SRB: i) återhämtningsplaner för banker och ii) ECB:s återkoppling på SRB:s förslag till resolutionsplaner. Vi begärde dessa dokument från SRB redan i början av revisionen. När SRB väl informerade oss om att ECB hade samtyckt till att ge oss tillgång till dokumenten i ett datarum i SRB:s lokaler hade isoleringsåtgärderna till följd av covid-19-pandemin trätt i kraft, vilket innebar att vi inte kunde granska dokumenten. Efter att ha rådfrågat ECB meddelade SRB att det av datasäkerhetsskäl inte fanns någon överenskommelse om att tillgängliggöra sådana dokument i ett virtuellt datarum.
24För övrigt hade vi nödvändig bevisning för de iakttagelser och slutsatser som ges i denna rapport.
Iakttagelser
Policyramen har stärkts men brister kvarstår inom vissa avgörande områden
25SRB har tagit fram detaljerade riktlinjer för att säkerställa kvaliteten på och samstämmigheten i resolutionsplanerna för banker som ingår i SRB:s ansvarsområde och de eventuella resolutionsåtgärderna i dessa. Riktlinjerna har antagits av SRB:s verkställande session och anges i handboken för resolutionsplanering, som är SRB:s interna policydokument, samt i övergripande tekniska anmärkningar. Anmärkningarna utfärdades mellan 2016 och 2019, och innehållet i dem införlivades, om än inte lika detaljerat, i handboken när den uppdaterades 2019. Dessutom upprättades separata policydokument för minimikravet för kapitalbas och kvalificerade skulder, och i april 2020 offentliggjorde SRB ett dokument om sina förväntningar på banker (Expectations for Banks) (se figur 5).
Figur 5
SRB:s riktlinjer
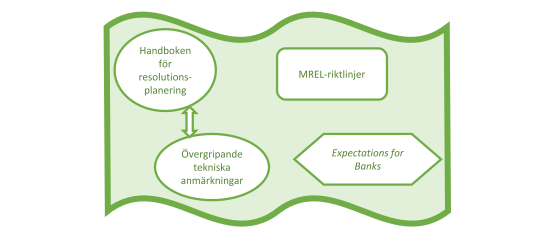
Källa: Revisionsrätten.
Under den period som omfattades av revisionen behövde inte de nationella resolutionsmyndigheterna följa riktlinjerna när de upprättade planer för mindre betydande banker, förutom när det gällde minimikravet för kapitalbas och kvalificerade skulder. Men eftersom riktlinjerna var relevanta för alla bankkategorier kunde de nationella resolutionsmyndigheterna använda dem som referenspunkt när de utformade sina egna riktlinjer.
27SRB grupperade sina riktlinjer kring åtta områden som återspeglade resolutionsplaneringsprocessen (se figur 6). Riktlinjerna utformades i nära samarbete med de nationella resolutionsmyndigheterna.
Figur 6
Resolutionsplaneringsprocessen
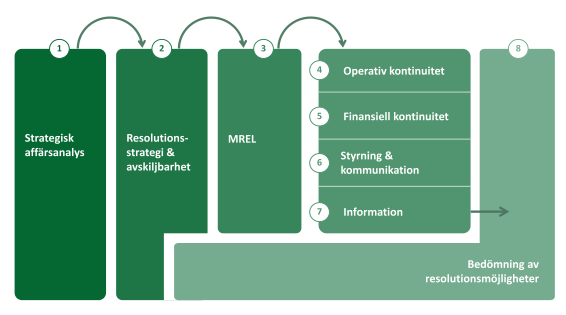
Anmärkning: I handboken för resolutionsplanering ägnas ett särskilt kapitel åt vart och ett av dessa åtta områden.
Källa: SRB.
I vår särskilda rapport från 2017 konstaterade vi att SRB inte hade något fullständigt regelsystem för resolutionsplanering. Vi rekommenderade att man skulle i) göra det obligatoriskt att följa handboken för resolutionsplanering, ii) ta fram tydliga och konsekventa riktlinjer om väsentliga hinder och minimikravet för kapitalbas och kvalificerade skulder samt iii) inkludera riktlinjer om alla resolutionsscenarier.
29Vi bedömde därför
- om SRB hade antagit alla de relevanta riktlinjer som krävs för att upprätta resolutionsplaner för banker som ingår i nämndens ansvarsområde,
- om de framtagna riktlinjerna var av tillfredsställande kvalitet.
Det saknas fortfarande ett antal viktiga riktlinjer för banker inom SRB:s ansvarsområde
30Syftet med riktlinjerna i handboken är att vägleda de interna resolutionsenheterna när de utarbetar förslag till resolutionsplaner för betydande banker. Handboken är inte bindande. Vi fick även veta att de interna resolutionsenheterna inte måste motivera eventuella avvikelser från handboken i resolutionsplanen, och vi fann heller inga sådana motiveringar i några av planerna i urvalet.
31Vi granskade SRB:s riktlinjer och konstaterade att det, i april 2020, saknades flera riktlinjer. För det första fanns inga riktlinjer om ”finansiell kontinuitet”. Det är av yttersta vikt att säkerställa finansiering så snart ett resolutionsförfarande har inletts, eftersom en bank kan ha svårt att få tillgång till den likviditet som krävs för att refinansiera sina skulder i tid, till exempel på grund av osäkerhet kring bankens bärkraftighet. Konkursen av Hypo Real Estate är ett exempel som belyser hur viktigt detta är: De offentliga myndigheterna i Tyskland var tvungna att tillhandahålla likviditet om 145 miljarder euro 2008. SRB anser att det kommer att ta flera år att ta fram riktlinjer på detta område och förväntar sig inte att det blir klart före 2022. Slutligen anges i SRB:s dokument Expectations for Banks (se punkt 25) att bankerna senast 2023 själva ska bevisa sin kapacitet i fråga om finansiell kontinuitet.
32En aspekt som har nära koppling till finansiell kontinuitet vid resolution är den offentliga sektorns säkerhetsmekanism. SRB skulle kunna använda en sådan säkerhetsmekanism tillfälligt för att säkra finansiering vid resolution av en bank som har förklarats fallera eller sannolikt komma att fallera. I december 2019 var Eurogruppen i princip överens om att Europeiska stabilitetsmekanismen skulle ge en säkerhetsmekanism på cirka 65–70 miljarder euro. Den planerade ändringen av fördraget om inrättande av Europeiska stabilitetsmekanismen8 har ännu inte undertecknats. Säkerhetsmekanismen är tänkt att ersätta instrumentet för direkt rekapitalisering, som Europeiska stabilitetsmekanismen hade öronmärkt 60 miljarder euro för. Experter menar att säkerhetsmekanismen kanske inte kommer att räcka för att tillgodose finansieringsbehoven vid resolution, i synnerhet när det gäller likviditetsstöd, och efterlyser ytterligare åtgärder9.
33För det andra fanns det inga riktlinjer om ”styrning och kommunikation” för resolution. Här avses exempelvis den styrningsstruktur som behövs för att säkerställa uppgiftslämning samt ändamålsenlig tillsyn och ändamålsenligt beslutsfattande vid resolutionsplanering och i tider av kris. Många beslut måste fattas inom oerhört kort tid, och därför krävs en solid styrnings- och kommunikationsstruktur.
34För det tredje fanns det inga övergripande riktlinjer om ”informationskrav”. Detta gäller till exempel för uppgifter som banker måste lämna till SRB för att resolutionsverktygen ska verkställas eller för att ge underlag till värderingar av tillgångar vid en resolution. Enligt en analys beställd av Europaparlamentets utskott för ekonomi och valutafrågor krävs det korrekta värderingsrapporter för att en bankresolution ska bli lyckad totalt sett. Felaktiga värderingsrapporter kan leda till att det finansiella nödläget förlängs eller att aktieägare och borgenärer lämnar in stämningsansökningar och begär ersättning10.
35Avslutningsvis innehöll inte handboken för resolutionsplanering några riktlinjer om vilka enheter inom en koncern som ska bli föremål för resolutionsåtgärder (den så kallade ingångspunkten, se punkt 10). Ingångspunkten avgör hur många resolutionsmyndigheter som kommer att utöva befogenheter och tillämpa resolutionsverktyg. En enda ingångspunkt innebär att bara en myndighet ges befogenheter, medan flera ingångspunkter involverar mer än en resolutionsmyndighet.
36SRB avser att utfärda eller uppdatera sina riktlinjer inom ett antal områden under 2020. Som ett första steg offentliggjorde nämnden i slutet av april 2020 ett dokument om sina förväntningar på banker (Expectations for Banks). Detta dokument innehåller dock fortfarande inga detaljerade riktlinjer för ovannämnda aspekter.
De befintliga riktlinjerna har vissa brister
37Vi bedömde kvaliteten på de riktlinjer som gällde under den granskade perioden och fann brister inom tre områden: i) bedömningen av allmänintresset, ii) fastställandet av väsentliga hinder för resolution och iii) tillämpningen av minimikravet för kapitalbas och kvalificerade skulder och skuldnedskrivningsverktyget.
Bedömning av allmänintresset
38Ett av villkoren för att en resolution ska ske, i fall där en bank har förklarats fallera eller sannolikt komma att fallera, är att det ligger i allmänhetens intresse, det vill säga att resolutionsmålen inte skulle nås i samma utsträckning om banken avvecklades enligt nationell insolvenslagstiftning. Exempel på sådana resolutionsmål är
- att säkerställa att en banks kritiska funktioner upprätthålls,
- att undvika betydande negativa effekter på den finansiella stabiliteten,
- att skydda garanterade insättningar,
- att skydda offentliga medel.
Den berörda resolutionsmyndigheten måste därför göra en bedömning av allmänintresset. Enligt en studie som gjordes på kommissionens begäran angav flera intressenter att en sådan bedömning bör göras på ett mer samstämmigt sätt i hela EU11. En del intressenter delar dessutom inte SRB:s uppfattning att resolution endast är avsett för några få banker men inte för alla. Med tanke på hur banksituationen i euroområdet ser ut anser SRB i själva verket att resolutionsåtgärder, till följd av bedömningen av allmänintresset, i slutändan endast kommer att tillämpas på ett fåtal banker, eftersom de flesta banker kommer att avvecklas enligt nationell insolvenslagstiftning12.
40När det gäller bedömningen av om vissa funktioner inom en bank är kritiska (se punkt 03) konstaterade vi att det saknas klart definierade tröskelvärden i SRB:s riktlinjer (t.ex. procentsats för marknadsandel). Baserat på vår enkät och våra intervjuer med de nationella resolutionsmyndigheterna samt vår granskning av SRB:s dokument konstaterar vi att de interna resolutionsenheternas bedömning av kritiska funktioner skiljer sig åt. Dessa skillnader och bristen på tydlig vägledning medför en risk att SRB inte betecknar en funktion som kritisk även om realekonomin skulle påverkas negativt om banken fallerade.
41När det gäller resolutionsmålet att skydda garanterade insättningar fann vi följande: När finansieringen av nationella insättningsgarantisystem som upprättats på medlemsstatsnivå bedöms vara otillräcklig för att hantera en kris innebär det att skyddet för de garanterade insättningarna är otillräckligt. Detta är dock inte skäl nog för att SRB ska anse att en resolution av banken i fråga skulle ligga i allmänintresset.
42När det gäller skyddet av offentliga medel noterar vi att reglerna om bördefördelning mellan i) aktieägare och vissa borgenärer och ii) den offentliga sektorn skiljer sig åt beroende på om resolution eller ett nationellt insolvensförfarande tillämpas (se figur 7):
- Enligt den rättsliga grunden får offentligt stöd via den gemensamma resolutionsfonden endast ges vid resolution om en banks förluster har skrivits ner med minst 8 % av bankens totala skulder och kapitalbas. Bidraget från den gemensamma resolutionsfonden får i princip inte överstiga 5 % av bankens totala skulder och kapitalbas13. Internationella valutafonden (IMF) har föreslagit att det ska införas ett undantag beträffande finansiell stabilitet14, det vill säga ett undantag som endast kan tillämpas vid en kris som omfattar hela euroområdet eller ett helt land. Enligt vår enkätundersökning välkomnas detta förslag av de flesta nationella resolutionsmyndigheter (60 %).
- Om en bank avvecklas enligt nationell insolvenslagstiftning kan medlemsstaterna också betrakta det som nödvändigt att bevilja offentligt stöd. I linje med kommissionens bankmeddelande15 gäller kraven om bördefördelning för aktieägare och innehavare av efterställda instrument, vilket innebär att de fullt ut måste bidra till kostnaderna för åtgärderna. Till skillnad från vid resolutionsscenariet behöver inte innehavare av prioriterade skulder bidra. IMF har förordat striktare bördefördelningsprinciper inom ramen för reglerna för statligt stöd16.
Figur 7
Krav för skuldnedskrivning vid resolution enligt direktivet om återhämtning och resolution av banker (BRRD) och enligt reglerna om statligt stöd (bankmeddelandet)17
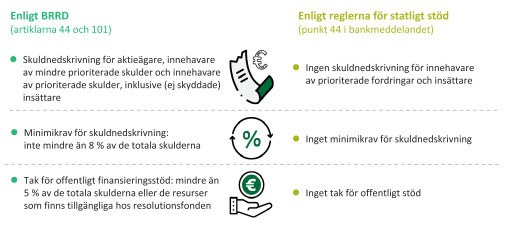
Källa: Revisionsrätten på grundval av nämnda rättsliga grund.
Såsom framgår av den tredje raden i figur 7 får mer omfattande offentligt stöd (statligt stöd) ges vid nationella insolvensförfaranden än vid resolution, enligt kommissionens nuvarande politik för statligt stöd som återspeglas i bankmeddelandet. Detta har en viss betydelse när det gäller att besluta vad som ligger i allmänintresset. Det finns två typer av bedömningar där den ena görs av SRB och den andra av kommissionen:
- I enlighet med resolutionsmålen (se punkt 38) ska SRB bedöma om en banks fallissemang skulle få betydande negativa effekter på den finansiella stabiliteten och minimera tillhandahållandet av extraordinärt offentligt finansiellt stöd.
- Kommissionen ska, innan den godkänner statligt stöd från medlemsstaterna vid avvecklingen av en bank enligt nationella insolvensförfaranden, bedöma om sådant stöd är nödvändigt för att avhjälpa en allvarlig störning i en medlemsstats ekonomi. I en av våra tidigare revisioner noterade vi att kommissionen bedömde att medlemsstaterna var mest lämpade att göra en första bedömning av om en viss banks okontrollerade marknadsutträde skulle hota den finansiella stabiliteten (eller leda till andra allvarliga störningar i medlemsstaten). Vi konstaterade även att kommissionen i ärenden med avvecklingsstöd inte ifrågasatte medlemsstaternas påståenden att en potentiell bankkonkurs utgjorde ett hot mot den finansiella stabiliteten18.
I några fall av bankkonkurser under den senaste tiden fastslog SRB att bankerna kunde avvecklas enligt normala insolvensförfaranden utan betydande negativa effekter på den finansiella stabiliteten och att användningen av resolutionsverktyg därför inte var motiverad utifrån allmänintresset. Kommissionen godkände dock statligt stöd i ett senare skede, eftersom den ansåg att en avveckling av dessa banker enligt normala insolvensförfaranden skulle utgöra en allvarlig störning i ekonomin. IMF drar slutsatsen att man genom att harmonisera de bördefördelningskrav som gäller vid ett insolvensförfarande med dem som gäller vid resolution, efter att ha infört ett undantag beträffande finansiell stabilitet och gjort ramverket mer flexibelt, skulle minska såväl medlemsstaternas osäkerhet som deras nuvarande incitament att försöka hantera fallerande betydande institut enligt nationella insolvensförfaranden19. Slutligen noterade Europaparlamentet i sin resolution om bankunionen från 2020 ”behovet av att säkerställa lika spelregler och en konsekvent tillämpning av allmänintresseprövningen”20.
45Vi konstaterar att ett annat problem som har blivit allt mer relevant i den politiska debatten är harmoniseringen av nationella insolvenslagar för banker21. Av de 18 nationella resolutionsmyndigheter som svarade på vår enkät angav 14 att det vore till hjälp eller till stor hjälp om de nationella insolvensförfarandena för banker var harmoniserade. I de flesta länder är till exempel inte kriterierna som utlöser nationella insolvensförfaranden harmoniserade med kriterierna för att inleda resolution och i synnerhet inte med de villkor som motiverar ett beslut om att en bank fallerar eller sannolikt kommer att fallera22. Det är dock svårt att åstadkomma en harmonisering, eftersom det rör lagstiftningsområden som faller under medlemsstaternas behörighet (t.ex. bolagsrätten).
46Avslutningsvis bör en resolutionsplan beakta relevanta scenarier, däribland att fallissemanget kan vara en isolerad händelse (bankspecifik) eller kan inträffa i en tid av mer omfattande finansiell instabilitet eller övergripande systempåverkande händelser. Enligt SRB föreskriver dock inte förordningen om den gemensamma resolutionsmekanismen (artikel 8) att sådana händelser ska beaktas vid bedömningen av allmänintresset i fall där den föredragna strategin är att tillämpa nationell insolvenslagstiftning. Denna aspekt förtydligas därför inte i SRB:s handbok för resolutionsplanering (se punkt 28). Det finns nationella resolutionsmyndigheter som tolkar lagstiftningen annorlunda. Kommissionen medger att det finns ett visst utrymme för tolkning.
Vägledning om fastställandet av väsentliga hinder för resolution
47Enligt det enhetliga regelverket måste SRB bedöma om en bank kan försättas i resolution eller inte. En bank anses kunna försättas i resolution om det är rimligt och trovärdigt att antingen likvidera den enligt normala insolvensförfaranden eller försätta den i resolution genom att tillämpa resolutionsverktyg och utöva resolutionsbefogenheter. Resolutionsmyndigheten måste därför bedöma om hinder föreligger, det vill säga hinder för att försätta banken i resolution. Resolutionsmyndigheten måste även underrätta EBA i god tid när det inte anses vara möjligt att försätta en bank i resolution.
48Så snart SRB har konstaterat att ett hinder är väsentligt inleds ett administrativt förfarande för att säkerställa att banken i fråga åtgärdar situationen (se figur 8). Flera intressenter är involverade i det administrativa förfarandet. Det kan ta tolv månader eller mer för banken att lägga fram den slutliga genomförandeplanen för att undanröja det väsentliga hindret.
Figur 8
Steg vid åtgärdande av väsentliga hinder för banker inom SRB:s ansvarsområde
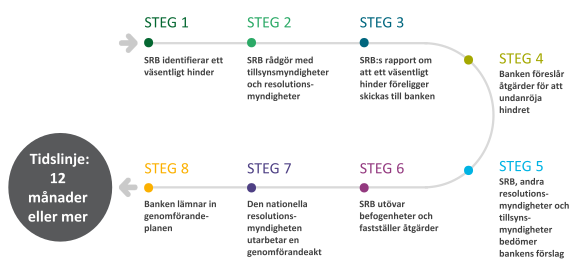
Källa: Revisionsrätten, anpassad efter SRB:s uppställning.
Efter en av rekommendationerna i vår särskilda rapport 23/2017 (se punkt 28) offentliggjorde SRB i september 2018 sina riktlinjer för identifiering och åtgärdande av hinder för resolution. SRB tillämpade dessa riktlinjer endast på ett fåtal av de resolutionsplaner som upprättades 2019. SRB håller på att förbättra sin vägledning för de interna resolutionsenheterna, framför allt om hur metoden ska tillämpas i praktiken.
50Enligt 2018 års riktlinjer ska de interna resolutionsenheterna som ett första steg identifiera potentiella hinder. Därefter ska resolutionsenheterna på en stigande skala bedöma i) de potentiella hindrens påverkan på resolutionsstrategin och ii) sannolikheten för att de uppstår. Riktlinjerna innehåller en matris som anger när ett hinder bör bedömas som väsentligt, men den är i själva verket bara vägledande. Potentiella hinder som rankas högt i fråga om deras påverkan och sannolikheten för att de uppstår betraktas till exempel inte automatiskt som väsentliga hinder.
51Bedömningarna är därför av sådant slag att de ger de interna resolutionsenheterna stort utrymme för skönsmässig bedömning. Dessutom tar SRB hänsyn till ett antal faktorer innan den förklarar ett hinder som väsentligt. Till exempel måste ett hinder inte nödvändigtvis betraktas som väsentligt om banken har en trovärdig plan för att åtgärda de konstaterade potentiella hindren. SRB betraktar i själva verket undanröjandet av hindren för resolution som en stegvis process mellan bankerna och SRB som kan ta tid.
52Riktlinjerna bekräftas i SRB:s dokument Expectations for Banks (se punkt 25): Här föreskrivs en infasning där bankerna, oberoende av risknivå, storlek eller komplexitet, förväntas stärka sin kapacitet inom alla de sju dimensioner23 som tas i upp i dokumentet senast till slutet av 2023. Denna tidsfrist kan förlängas till efter 2023 om en överenskommelse finns. Detta kan jämföras med den snävare tidsfrist som gäller för banker inom Bank of Englands ansvarsområde som alla senast den 1 januari 2022 ska uppfylla villkoren för att kunna försättas i resolution24.
53Den vägledande principen i Expectations for Banks är ”samarbete”, det vill säga att SRB och bankerna ska samarbeta för att uppnå möjlighet till resolution. Bankerna förväntas ta fram en arbetsplan och göra en egenbedömning av de framsteg som görs inom ramen för denna för att säkerställa att den genomförs i tid. Av de 18 nationella resolutionsmyndigheter som svarade på vår enkät anser 17 att detta är ett lämpligt tillvägagångssätt. Risken är dock att en bank har begränsad motivation att samarbeta med SRB för att åtgärda hinder, särskilt när det gäller affärsmodeller, till exempel om SRB har planerat att tillämpa verktyget ”försäljning av verksamhet” (se figur 3).
54Vidare finns det inga bestämmelser om sådana övergångsperioder i det enhetliga regelverket. Enligt det enhetliga regelverket krävs det en tydlig slutsats om huruvida en bank kan försättas i resolution (se punkt 09), vilket innebär att man först måste fastställa väsentliga hinder, om sådana finns. Detta bekräftas i ett beslut av EBA från 2018 som anger att det strider mot det enhetliga regelverket att identifiera potentiella hinder utan att fastställa om de är väsentliga eller inte. EBA kom fram till att alla antagna resolutionsplaner måste innehålla en detaljerad beskrivning av bedömningen av resolutionsmöjligheterna. En sådan detaljerad beskrivning måste inbegripa alla väsentliga hinder för resolution som har konstaterats25.
55Till följd av den stegvisa process som SRB valt och som lett till att väsentliga hinder inte fastställts har SRB ännu inte lämnat några upplysningar till EBA (se punkt 47), och de nationella resolutionsmyndigheterna har inte lämnat några upplysningar om mindre betydande institut.
56I ett dokument som offentliggjordes av Europaparlamentets enhet för övervakning av ekonomisk styrning26 i slutet av 2019 konstaterades att ingen av resolutionsplanerna fram till oktober 2019 hade innehållit en heltäckande bedömning av hinder för resolution. I dokumentet konstaterades att detta gör att bankens beredskap för en eventuell resolution de kommande åren kan ifrågasättas.
Vägledning om minimikrav för kapitalbas och kvalificerade skulder (MREL) och skuldnedskrivning
57Ett av de centrala instrumenten för att förbättra bankers resolutionsmöjligheter är det rättsliga kravet att alla banker måste uppnå de minimikrav för kapitalbas och kvalificerade skulder som deras resolutionsmyndighet fastställt (se punkt 08). Bankerna måste upprätthålla en viss mängd eget kapital och andra kvalificerade skulder för att kunna absorbera förluster och återställa sin kapitalsituation utan att ta offentliga medel i anspråk.
58Enligt det enhetliga regelverket har bankerna fram till 2024 på sig att nå minimikraven fullt ut, men de måste uppnå ett delmål till januari 2022, eftersom det kan vara svårt för banker att utfärda värdepapper av MREL-typ.
59SRB och de nationella resolutionsmyndigheterna är enligt lag skyldiga att utfärda ett formellt beslut om minimikrav för kapitalbas och kvalificerade skulder för varje bank. Åtta av 18 eller 44 % av de nationella resolutionsmyndigheter som svarade på vår enkät anser att detta är en formalitet som saknar mening om minimikravet för kapitalbas och kvalificerade skulder är detsamma som de strikta kapitalkraven, vilket vanligtvis är fallet när en bank ska avvecklas enligt nationell insolvenslagstiftning. Bland de åtta nationella resolutionsmyndigheterna ingår de som har flest banker knutna till sig. Det blir en administrativ börda för alla berörda parter (SRB, de nationella resolutionsmyndigheterna och bankerna).
60SRB offentliggjorde policydokumentet för minimikrav för kapitalbas och kvalificerade skulder (MREL-riktlinjerna) för 2018 års resolutionsplaneringscykel i november 2018 och uppdaterade den i januari 2019 (se punkt 28). I maj 2020 offentliggjorde nämnden även MREL-riktlinjerna för 2020 års resolutionsplaneringscykel. Merparten av ändringarna som gjordes (se bilaga II för en jämförelse) härrör från den ändrade förordningen om den gemensamma resolutionsmekanismen27. Man vet ännu inte hur dessa lagändringar kommer att påverka målen för minimikrav för kapitalbas och kvalificerade skulder på kort och medellång till lång sikt. SRB meddelade också att den har för avsikt att bedöma covid-19-pandemins potentiella inverkan på de övergångsperioder som krävs för att slutligen uppfylla minimikraven för kapitalbas och kvalificerade skulder (se punkt 58).
61Översynen av den rättsliga ramen ledde bland annat till följande förändringar:
- Det är inte längre obligatoriskt att inkludera en marknadsförtroendeavgift vid beräkningen av minimikravet för kapitalbas och kvalificerade skulder. SRB tänker dock fortsätta att tillämpa en sådan avgift.
- Genom det ändrade direktivet om återhämtning och resolution av banker28 infördes ett obligatoriskt fast minimikrav för kapitalbas och kvalificerade skulder för tre kategorier av banker29.
- Enligt det ändrade direktivet om återhämtning och resolution av banker krävs en miniminivå för efterställning (8 % av de totala skulderna och kapitalbasen). Efterställning innebär att en del av minimikravet för kapitalbas och kvalificerade skulder måste nås med efterställda skulder och alltså inte enbart med prioriterade skulder. Det kostar vanligen mer att utfärda efterställda skulder.
På grund av att bestämmelserna i den rättsliga grunden är frivilliga, eller att det saknas bestämmelser, tillämpar resolutionsmyndigheterna i EU olika metoder för att fastställa minimikraven för kapitalbas och kvalificerade skulder (se ruta 1).
Ruta 1
Exempel på olika metoder för att fastställa minimikrav för kapitalbas och kvalificerade skulder
EBA:s kvantitativa MREL-rapport från 202030 visar att resolutionsmyndigheterna i EU tillämpar olika metoder för efterställning eftersom det saknas ett tvingande efterställningskrav. Vissa kräver att minimikravet för kapitalbas och kvalificerade skulder ska nås fullt ut med efterställda skulder, medan SRB kräver en lägsta efterställningsnivå på 12–16 % av den totala riskexponeringen, beroende på bankens komplexitet. Nyligen infördes ett bindande krav för vissa kategorier av banker genom översynen av direktivet om återhämtning och resolution av banker.
Enligt samma rapport fastställer den tjeckiska resolutionsmyndigheten ingen standardnivå för marknadsförtroendeavgiften. Den svenska resolutionsmyndigheten avpassar inte minimikravet för kapitalbas och kvalificerade skulder vid överföring av tillgångar. Den rumänska resolutionsmyndigheten tillåter inte att insättningar räknas med i minimikravet för kapitalbas och kvalificerade skulder. Den polska resolutionsmyndigheten anser inte att man kan räkna med kapitalbas och skulder som innehas av icke-professionella investerare för att uppfylla minimikravet för kapitalbas och kvalificerade skulder31, vilket däremot SRB gör.
Icke-professionella investerare kan påverkas när en bank fallerar, oavsett om den avvecklas enligt nationell insolvenslagstiftning eller försätts i resolution. Fallen med de nyligen fallerande bankerna Veneto Banca, Banca Popolare di Vicenza och Banco Popular resulterade i en offentlig debatt om huruvida icke-professionella investerare bör bli föremål för skuldnedskrivning. De prioriterade och efterställda skulder som EU:s banker placerade hos icke-professionella investerare i euroområdet 2018 uppskattades till 262 miljarder euro, varav merparten placerades hos obligationsinnehavare i Italien (51 %) och Tyskland (19 %)32.
64SRB:s riktlinjer om skuldnedskrivningsverktyget innehåller operativa frågor beträffande skuldnedskrivning av värdepapper (aktier och obligationer). De innehåller dock inga operativa frågor avseende andra kvalificerade skulder, till exempel insättningar. Dessutom anger SRB:s vägledning ingen tidsfrist för när en skuldnedskrivning måste ha genomförts. Som en jämförelse kräver den tyska resolutionsmyndigheten av bankerna inom sitt ansvarsområde att de ska bokföra skuldnedskrivningen inom 24 timmar och kunna påbörja de externa åtgärder som gäller för obligationsinnehavare/aktieägare inom tolv timmar.
65Enligt det enhetliga regelverket ska resolutionsmyndighetens bedömning av genomförbarheten och tillförlitligheten i den föredragna resolutionsstrategin (dvs. det verktyg som ska användas, se figur 3) innefatta en bedömning av alla alternativa strategier som föreslagits som en del av strategin. Detta är särskilt viktigt i fall där finansieringen av resolutionen inte är garanterad (se punkt 31) eftersom det finns en risk att resolutionen misslyckas. Om skuldnedskrivningsverktyget ska tillämpas framgår det dock inte tillräckligt tydligt av SRB:s riktlinjer att de interna resolutionsenheterna måste undersöka olika strategier.
Framsteg har gjorts inom resolutionsplanering men arbete kvarstår innan de rättsliga kraven uppfylls
66De resolutionsplaner som resolutionsmyndigheterna upprättar ska vara helt förenliga med det enhetliga regelverket, och SRB ska fastställa det datum då de första resolutionsplanerna ska ha upprättats. Enligt förordningen om den gemensamma resolutionsmekanismen bör resolutionsplaner som regel uppdateras minst en gång om året.
67Såsom nämns i punkt 06 ansvarar SRB för att övervaka de nationella resolutionsmyndigheternas arbete när det gäller mindre betydande banker. SRB har därför rätt att utfärda riktlinjer och allmänna anvisningar om det arbete som de nationella resolutionsmyndigheterna ska utföra. I linje med det samarbetsavtal som SRB och de nationella resolutionsmyndigheterna har enats om ska SRB även bedöma de förslag till resolutionsplaner som resolutionsmyndigheterna lägger fram.
68Vi bedömde
- om kvaliteten på de resolutionsplaner som SRB antagit hade förbättrats jämfört med resultaten av vår föregående revision, det vill säga om de uppfyllde fler krav i det enhetliga regelverket,
- om SRB höll tidsfristen för godkännande av resolutionsplaner för banker inom sitt ansvarsområde,
- om SRB analyserade de nationella resolutionsmyndigheternas planer för mindre betydande banker på ett konsekvent sätt.
Kvaliteten på resolutionsplaner för banker inom SRB:s ansvarsområde har förbättrats
69Baserat på vårt urval av sex resolutionsplaner från 2018 års cykel bedömde vi huruvida planerna följde kraven i det enhetliga regelverket. Detta gjorde vi genom att välja ut 179 krav som vi grupperade efter område (se figur 6) och kontrollerade efterlevnaden av.
70Våra resultat visar att 60 % av kraven hade uppfyllts (se tabell 2). Detta är en förbättring jämfört med våra tidigare granskningsresultat som gällde ett urval planer från 2016 års cykel, där endast 14 % av kraven hade uppfyllts. Av de resterande kraven var det 30 % som inte hade uppfyllts (2017: 64 %) och 10 % som hade uppfyllts delvis (2017: 22 %).
Tabell 2
Granskningsresultat per område
| Kraven uppfyllda (per område)? | Ja (i %) | Nej (i %) | Delvis (i %) |
|---|---|---|---|
| Strategisk affärsanalys | 65 % | 23 % | 13 % |
| Resolutionsstrategi | 78 % | 16 % | 6 % |
| Minimikrav för kapitalbas och kvalificerade skulder | 70 % | 27 % | 2 % |
| Finansiell och operativ kontinuitet | 47 % | 39 % | 13 % |
| Kommunikation och information | 32 % | 39 % | 30 % |
| Bedömning av resolutionsmöjligheter | 51 % | 40 % | 9 % |
| Sammanfattning | 57 % | 38 % | 5 % |
| Summa (2018 års planer) | 60 % | 30 % | 10 % |
Källa: Revisionsrätten.
Planerna i urvalet varierade stort i fråga om kravuppfyllelse, mellan 80 % (plan 1) och 40 % (plan 6), vilket framgår av tabell 3.
Tabell 3
Granskningsresultat per resolutionsplan
| Kraven uppfyllda (per plan)? |
Ja (i %) | Nej (i %) | Delvis (i %) |
| Plan 1 | 80 % | 16 % | 4 % |
| Plan 2 | 65 % | 28 % | 6 % |
| Plan 3 | 60 % | 24 % | 15 % |
| Plan 4 | 58 % | 33 % | 10 % |
| Plan 5 | 53 % | 42 % | 5 % |
| Plan 6 | 40 % | 41 % | 19 % |
| Summa (2018 års planer) | 60 % | 30 % | 10 % |
Källa: Revisionsrätten.
I tabell 4 ger vi exempel på krav i det enhetliga regelverket som inte hade uppfyllts i resolutionsplanerna i urvalet.
Tabell 4
Exempel på rättsliga krav som inte uppfyllts
| Krav per område | Exempel |
| Strategisk affärsanalys | Ingen av resolutionsplanerna visade hur de kritiska funktionerna och kärnaffärsområdena skulle kunna särskiljas. |
| Minimikrav för kapitalbas och kvalificerade skulder | Minimikravet fastställdes endast på koncernnivå och inte för enskilda enheter. Detta medför en risk att minimikravet inte uppfylls av rätt enheter inom en bankkoncern. Detta gäller i ännu högre grad banker med gränsöverskridande verksamhet. |
| Finansiell och operativ kontinuitet | Ingen av planerna innehöll uppgifter om finansieringsbehoven till följd av resolutionsstrategin. Se även punkt 31. |
| Kommunikation och information | Ingen av planerna innehöll någon tillfredsställande beskrivning av arrangemangen för att säkerställa att sådan information som avses i artikel 11 i direktivet om återhämtning och resolution av banker är aktuell och finns tillgänglig på begäran. |
| Bedömning av resolutionsmöjligheter | Ingen av planerna innehöll uppgifter om eventuella hinder för bankens kortfristiga stabilisering eller för en företagsrekonstruktion. Tre av fyra planer33 innehöll inga tydliga uppgifter om huruvida resolutionsstrategin skulle kunna tillämpas i tid och på ett ändamålsenligt sätt. Ingen av planerna innehöll någon tillfredsställande beskrivning av resolutionsverktygens effekter på borgenärer, motparter, kunder och anställda. I tre av sex planer saknades ett tydligt utlåtande om huruvida banken kunde eller inte kunde försättas i resolution vid den aktuella tidpunkten. |
| Sammanfattning | Fem av sex planer innehöll ingen tidsram för genomförandet av väsentliga delar av planen. Alla planer uppvisade bristande arrangemang för såväl samarbete som samordning mellan de berörda myndigheterna samt för informationsutbyte. |
Källa: Revisionsrätten.
Utöver de exempel på brister som anges i tabellen ovan konstaterar vi följande:
- Inte i någon av resolutionsplanerna i urvalet fann vi bevis för att bankerna hade testat skuldnedskrivningsverktyget, trots att vi rekommenderade detta i vår särskilda rapport från 2017. Enligt SRB:s senaste policydokument Expectations for Banks har bankerna i själva verket fram till 2022 på sig att inrätta den infrastruktur som krävs för att generera de data som behövs för att utföra ett sådant test.
- När det gällde 2018 och 2019 års cykler fastställde SRB enbart ”potentiella” hinder (det gjordes alltså ingen bedömning av om de var väsentliga eller inte), trots att riktlinjerna för att fastställa väsentliga hinder var tillgängliga för merparten av planerna (se punkt 49). För 2020 års resolutionsplaneringscykel kommer SRB endast att identifiera potentiella hinder. Såsom nämns i punkterna 51 och 52 betraktar SRB fastställandet av hinder som en stegvis process. En annan konsekvens av att man inte fastställer väsentliga hinder är att SRB hittills inte har angett några högre mål för minimikrav för kapitalbas och kvalificerade skulder till följd av hinder, vilket är möjligt enligt den rättsliga ramen. Fram till november 2019 hade SRB fastställt mål för minimikrav för kapitalbas och kvalificerade skulder på konsoliderad nivå för 85 banker, samtidigt som beslut saknades för 32 banker. 48 banker, som huvudsakligen var koncentrerade till fem medlemsstater (Frankrike, Grekland, Italien, Nederländerna och Spanien) saknade sammanlagt 137 miljarder euro för att uppnå minimikravet för kapitalbas och kvalificerade skulder. SRB antog inga beslut om interna minimikrav för kapitalbas och kvalificerade skulder34 under 2018 års cykel.
Avslutningsvis bedömde vi två planer (se punkt 19), som antagits senare än dem i vårt första urval, med avseende på fastställandet av väsentliga hinder eftersom de borde ha kommit längre i detta avseende. Vi kontrollerade om SRB:s egna riktlinjer hade tillämpats:
- I en av planerna konstaterade vi att vägledningen endast hade tillämpats i begränsad utsträckning. Vare sig väsentliga eller potentiella hinder hade fastställts. I stället hade man enbart gjort en förteckning över saker som behövde uppmärksammas och som kunde bli till potentiella hinder.
- I det andra fallet konstaterade vi att vägledningen hade tillämpats på ett bristfälligt sätt. Framför allt hade de interna resolutionsenheterna kringgått de vägledande råden när det gäller bedömning av sannolikheten för att hindren uppstår (se punkt 50) genom att utföra skönsmässiga bedömningar där de tog hänsyn till vissa förmildrande omständigheter. Till exempel hade banken behövt ägna mer arbete åt att korta ner tiden som det skulle ta att tillhandahålla uppgifter i händelse av en resolution, och det faktum att den arbetade på lösningar ansågs vara tillräckligt för att hindret inte skulle klassificeras som betydande.
Vi konstaterade att SRB:s interna kontrollsystem inte kunde upptäcka bristerna i resolutionsplanerna eller den varierande kvalitetsnivån på planerna som dessa brister medförde (punkterna 69–74). En enhet vid SRB (med ansvar för resolutionsstrategi, resolutionsprocesser och resolutionsmetod) utförde kvalitetskontroller genom att kontrollera om de resolutionsplaner som hade tagits fram under andra enheters ansvar var i linje med SRB:s riktlinjer och det enhetliga regelverket. De knappa resurserna vid enheten innebar att det fanns begränsat med tid för denna kontroll. Dessutom registrerades inte kontrollverksamheten på ett systematiskt sätt.
Förseningar i antagandet av resolutionsplaner inom SRB:s ansvarsområde
76Resolutionsplaner upprättades för första gången under 2016 års cykel, och de senaste planerna uppvisar fortfarande brister i fråga om överensstämmelsen med det enhetliga regelverket (se punkterna 69–75). SRB har dock aldrig fastställt något datum för när respektive banks resolutionsplan ska vara färdig (se punkt 66). Vi gjorde en liknande iakttagelse i vår särskilda rapport 23/2017. I sitt fleråriga arbetsprogram från 2018 angav SRB endast att målet var att slutföra upprättandet av resolutionsplanerna till 2020. Men med tanke på de övergångsperioder som bankerna beviljades enligt dokumentet Expectations for Banks (se punkterna 31 och 52) är det inte sannolikt att alla 2020 års planer kommer att vara förenliga med det enhetliga regelverket.
77När det gäller 2018 och 2019 års planeringscykler ådrog sig SRB förseningar i antagandet av resolutionsplanerna. Dessa förseningar framgår av tabell 5, där vi jämförde de planerade och de faktiska slutförandedatumen. SRB avser att anta alla planer under 2020 års cykel inom tolv månader, men vi bedömer att risken är stor att målet inte uppnås. Detta beror, utöver de förseningar som uppstått i tidigare planer, på följande:
- Anpassningen av processen till ECB:s tillsynsprocess: SRB tar hänsyn till resultatet av översyns- och utvärderingsprocessen (ÖUP) samt ECB:s bedömning av de återhämtningsplaner som bankerna lagt fram.
- Den tid som krävs för att rådfråga ECB om förslagen till resolutionsplaner.
- Antalet ofärdiga policydokument (se punkt 31).
- Införlivandet av nya rättsliga krav (den ändrade förordningen om den gemensamma resolutionsmekanismen och det ändrade direktivet om återhämtning och resolution av banker).
- Covid-19-pandemin.
Tabell 5
Resolutionsplanering för 2018 och 2019 års cykler
| Typ av banker | Planerat slutförandedatum | Faktiskt slutförandedatum (då den sista resolutionsplanen antogs) | Resolutionsplaner som ska antas | Antagna resolutionsplaner | |
|---|---|---|---|---|---|
| 2018 års planeringscykel | |||||
| 1 | Banker utan resolutionskollegium | december 2018 | november 2019 | 76 | 76 |
| 2 | Banker med resolutionskollegium | augusti 2019 | juli 2020 | 40 | 40 |
| 3 | Banker utan plan | e.t. | e.t. | 3 | e.t.(1) |
| 4 | Totalt | 119 | 116 | ||
| 2019 års planeringscykel | |||||
| 5 | Prioriterade banker utan resolutionskollegium | april 2020 | april 2020 | 31 | 31 |
| 6 | Banker utan plan/uppdatering | e.t. | e.t | 82 | e.t. |
| 7 | Totalt | 113 | 31 | ||
Anm.:
(1) SRB hade beslutat att inte upprätta några planer, eftersom en av bankerna skulle genomgå en storleksmässig förändring (och inte längre skulle ingå i SRB:s ansvarsområde) och två av dem genomgick väsentliga förändringar av sin affärs- och organisationsstruktur och sin finansiella situation.
Källa: Revisionsrätten på grundval av uppgifter från SRB.
2018 års planeringscykel slutfördes med en försening på sex till tolv månader jämfört med den ursprungliga planeringen. Det finns flera skäl till denna försening:
- En ineffektiv förberedelseprocess.
- Införandet av kvalitetsgranskning (se punkt 75).
- Brist på resurser, särskilt inom de interna resolutionsenheterna.
- Införandet av vissa administrativa förfaranden, till exempel förfarandet för rätten att yttra sig där bankerna får möjlighet att lämna synpunkter på minimikravet för kapitalbas och kvalificerade skulder.
Till följd av förseningen beslutade SRB att inte anta uppdaterade resolutionsplaner för alla banker under 2019 års resolutionsplaneringscykel, trots att lagen kräver en årlig uppdatering (se punkt 66). I stället antog SRB resolutionsplaner för bara 30 av 113 banker.
80När det gällde tidsaspekten prioriterade SRB i 2018 års planeringscykel resolutionsplaner för banker utan resolutionskollegium framför dem för banker med resolutionskollegium. Detta stred mot andan i förordningen om den gemensamma resolutionsmekanismen35, enligt vilken systemviktiga banker ska prioriteras. Eftersom dessa banker var sist med att få sina resolutionsplaner godkända under 2018 års cykel (den sista godkändes i mitten av 2020 (se tabell 5)) ingick de inte bland dem vars planer uppdaterades under 2019 års cykel.
SRB kvalitetskontrollerade inte alla planer för mindre betydande banker i samma utsträckning
81I slutet av första kvartalet 2020 hade de nationella resolutionsmyndigheterna upprättat 1 916 resolutionsplaner av 2 260 (85 %). De planer som återstår att upprätta (15 %) gäller 13 nationella resolutionsmyndigheter. Åtta av 19 nationella resolutionsmyndigheter hade inte lyckats nå målen i SRB:s arbetsprogram för 2019. I vissa fall hade man nått målen genom att prioritera banker med enklare strukturer och vänta med de mest komplexa bankerna till ett senare skede.
82Vi undersökte om SRB hade utfärdat vägledning för de nationella resolutionsmyndigheter som ansvarar för mindre betydande banker för att säkerställa att den gemensamma resolutionsmekanismen fungerar på ett konsekvent sätt (se punkt 06). Vi undersökte även om nämnden hade yttrat sig i tid över de resolutionsplaner som de nationella resolutionsmyndigheterna hade lämnat in för mindre betydande banker.
83Vi konstaterade att SRB inte utfärdade de första riktlinjerna för de nationella resolutionsmyndigheterna förrän i augusti 2020. För att utfärda sådana riktlinjer behöver SRB hjälp från de nationella resolutionsmyndigheterna och ett godkännande från nämndens begränsade verkställande session (Restricted Executive Session) (så snart de ståndpunkter som antagits vid plenarsessionen har beaktats, se bilaga I).
84Under vissa omständigheter behöver resolutionsmyndigheterna inte upprätta kompletta resolutionsplaner utan kan välja att upprätta en förenklad version. Under 2016 antog SRB:s verkställande session en vägledande kommentar om de så kallade förenklade skyldigheterna för mindre betydande banker och presenterade den vid sin plenarsession. Vid plenarsessionen uttrycktes reservationer mot riktlinjerna. I augusti 2020 (fyra år senare) antog den verkställande sessionen en ny version av den vägledande kommentaren. Denna gång fick riktlinjerna allmänt stöd av majoriteten i plenarsessionen.
85De intervjuer som vi gjorde vid EBA, som utfärdade riktlinjer i detta avseende36, visade att de nationella resolutionsmyndigheterna, som också deltar i SRB:s plenarsession, hittills inte hade varit motiverade att ta fram ytterligare riktlinjer om förenklade resolutionsplaner (och deras innehåll) i syfte att bibehålla en tillräcklig flexibilitet för att återspegla egenskaperna hos de inhemska banksektorerna.
86SRB:s vägledande kommentar var endast tillämplig på banker inom nämndens ansvarsområde, men vi jämförde två nationella resolutionsmyndigheters förenklade resolutionsplaner (mindre betydande banker) med kommentaren. De nationella resolutionsmyndigheterna får inte tillämpa den förenklade metoden om inte banken uppnår ett visst antal poäng enligt de gällande kriterierna, men det framgick inte av planerna hur många poäng som hade uppnåtts. I båda fallen konstaterade vi brister i den information som hade lämnats om i) ledningsinformationssystemet, ii) kommunikationen med de olika intressenterna och iii) kommunikationen med allmänheten.
87SRB ska bedöma, och kan avge ett (icke-bindande) yttrande över, de resolutionsplaner som de nationella resolutionsmyndigheterna lämnar in. Därför måste nämnden bli klar med sina bedömningar inom en viss tid, vilket innebär en stor arbetsbörda eftersom det finns 2 260 sådana planer (uppgifter från slutet av 2019). Nämnden beslutade därför att inordna planerna i tre kluster, beroende på deras storlek och komplexitet. Vi konstaterade att bedömningarna var olika ingående beroende på kluster, och att mer uppmärksamhet ägnades åt det första klustret med större och mer komplexa planer. Vi undersökte ett urval av tre bedömningar som omfattade 16 resolutionsplaner. Av tolv planer hade SRB valt att inte yttra sig om elva, trots att nämnden var tveksam till om den valda resolutionsstrategin var trovärdig. För den tolfte planen saknades ett minimikrav för kapitalbas och kvalificerade skulder.
88SRB kommenterade inte heller avsaknaden av fastställda väsentliga hinder. Faktum är att 15 av de 18 nationella resolutionsmyndigheter som svarade på vår enkät uppgav att de inte bedömde om hindren för banker inom deras ansvarsområde var väsentliga. De övriga tre myndigheterna konstaterade att inga hinder förelåg för deras banker.
89När det gällde tidsfristerna uppgav fem av 18 nationella resolutionsmyndigheter som svarade på enkäten att SRB inte alltid lyckades hålla dessa.
Den gemensamma resolutionsmekanismens organisatoriska struktur är fortfarande inte optimal
90I vår särskilda rapport från 2017 konstaterade vi i) att fördelningen av operativa utgifter mellan de nationella resolutionsmyndigheterna och SRB, liksom ansvarsfördelningen, var otydlig och ii) att samförståndsavtalet mellan SRB och ECB i sin tillsynsroll inte säkerställde att SRB fick all information den behövde i rätt tid.
91I samma rapport konstaterade vi att SRB hade brist på personal. För att SRB ska kunna utföra sitt arbete i fråga om resolutionsplanerna för betydande banker är nämnden även beroende av att de nationella resolutionsmyndigheterna ställer personal till förfogande för de interna resolutionsenheterna.
92För att säkerställa beredskap inom den gemensamma resolutionsmekanismen, och med tanke på det stora antalet mindre betydande banker som ligger inom de nationella resolutionsenheternas ansvarsområde (se punkt 06) krävs tillräcklig bemanning.
93Vi bedömde därför
- om samarbetet med de nationella resolutionsenheterna och ECB, i dess tillsynsroll, hade förbättrats,
- om bemanningen vid SRB och de interna resolutionsenheterna hade utökats jämfört med resultaten av vår föregående revision,
- om de nationella resolutionsmyndigheterna hade ett jämförligt antal heltidsekvivalenter för varje bank.
Samarbetet med intressenterna var bra, men resolutionsmyndigheterna var beroende av att tillsynsmyndigheterna vidtog åtgärder i tid
94Samarbetet mellan SRB och de nationella resolutionsmyndigheterna förtydligades i ett samarbetsavtal som antogs 2016 och ändrades 2018 och som är tillgängligt för allmänheten37. Avtalet gäller dels rollen för de nationella resolutionsmyndigheternas personal i de interna resolutionsenheter som arbetar med betydande banker, dels samarbetet i fråga om planerna för mindre betydande banker. Under 2017 och 2018 antogs dessutom överordnade principer och en operativ målmodell, där det anges hur arbetet ska fördelas, samt interna arrangemang för exempelvis det dagliga arbetet inom de interna resolutionsenheterna. Dessa dokument finns inte tillgängliga för allmänheten. En stor majoritet (83 %) av de nationella resolutionsmyndigheter som deltog i vår enkät har en tydlig arbetsfördelning inom de interna resolutionsenheterna.
95Enligt samarbetsavtalet ska SRB regelbundet göra efterhandsbedömningar av de interna resolutionsenheternas arbete för att säkerställa att de är tillräckligt samstämmiga. Hittills har man bara bedömt vissa aspekter med hjälp av en övergripande analys. Än har ingen fullständig bedömning gjorts i enlighet med samarbetsavtalet.
96Något som är positivt är att 13 av de 18 nationella resolutionsmyndigheter som svarade på vår enkät uppgav att de hade fått fullständig information från SRB om lärdomarna av nämndens beslut beträffande fallerande banker.
97Samförståndsavtalet med ECB reviderades i maj 201838. Vi konstaterade att bestämmelserna om informationsutbytet var heltäckande. SRB:s personal angav också att de var nöjda med förfarandet.
98Samförståndsavtalet innehåller bland annat bestämmelser om informationsutbyte om ECB vidtar åtgärder för tidigt ingripande, vilket ECB kan göra när ett visst antal kriterier har uppnåtts. SRB behöver denna information för att kunna uppdatera den berörda resolutionsplanen och förbereda en eventuell resolution av en bank samt göra en värdering av dess tillgångar och skulder.
99Kommissionen konstaterade 2019 att banktillsynsmyndigheterna fram till dess hade tillämpat åtgärder för tidigt ingripande i mycket begränsad omfattning39. I vår särskilda rapport om ECB:s krishantering40 konstaterade vi att bedömningar avseende tidigt ingripande framför allt gjordes inom ramen för den årliga ÖUP-cykeln och inte som en reaktion på bevis för en väsentlig försämring av en banks finansiella ställning. Vi konstaterade även att ECB:s vägledning om krisidentifiering, inbegripet tidigt ingripande, inte var tillräckligt utvecklad och inte angav några objektiva kriterier. Det är viktigt att sådana åtgärder för tidigt ingripande används ändamålsenligt och inleds i god tid för att så långt som möjligt reducera risken för och konsekvenserna av en eventuell resolution, men ännu har inga ändringar skett av den rättsliga ramen för att lösa problemet. Detta är viktigt eftersom dessa åtgärder exempelvis skulle ge SRB rätt att uppmana banken att kontakta potentiella köpare av sin verksamhet. Vi noterar att EBA inledde ett samråd om tillämpningen av åtgärder för tidigt ingripande den 26 juni 2020.
100För att säkerställa att resolutionsåtgärder tillämpas medan en bank fortfarande har betydande likviditet är det viktigt att beslutet om att en bank fallerar eller sannolikt kommer att fallera fattas i tillräckligt god tid. Det är upp till bankens tillsynsmyndighet att fatta ett sådant beslut. Enligt förordningen om den gemensamma resolutionsmekanismen får dock SRB även förklara att en bank fallerar eller sannolikt kommer att fallera ”på eget initiativ”, det vill säga utan att ECB har avgett någon sådan förklaring. För att fatta ett sådant beslut måste myndigheten bedöma såväl bankens aktuella situation som dess situation inom den närmaste framtiden. Vad som menas med ”den närmaste framtiden” definieras vare sig i det enhetliga regelverket eller i SRB:s riktlinjer. Dessutom ger definitionen av begreppet ”fallerar eller sannolikt kommer att fallera” i direktivet om återhämtning och resolution av banker stort utrymme för skönsmässig bedömning41. SRB har trots detta inte uppmanat lagstiftarna att förorda objektiva och kvantifierade kriterier.
Bemanningen inom den gemensamma resolutionsmekanismen ökade men personalandelen från de nationella resolutionsmyndigheterna minskade något
101I slutet av mars 2020 hade SRB 358 anställda mätt i heltidsekvivalenter, exklusive nationella experter. Då rådde fortfarande en personalbrist på cirka 11 % i förhållande till den tjänsteförteckning som antogs i september 2019 (400 heltidsekvivalenter).
102SRB:s enhet med ansvar för resolutionsstrategi, resolutionsprocesser och resolutionsmetod (se även punkt 75) hade brist på personal, och därför utökades ovannämnda tjänsteförteckning med ytterligare fem heltidsekvivalenter för enheten (motsvarande en ökning med 31 % jämfört med 2018). Vi påpekade även vid vår revision 2017 att enheten var underbemannad. SRB:s enhet med ansvar för tillsyn över planer som nationella resolutionsmyndigheter lämnat in för mindre betydande banker hade 8,5 heltidsekvivalenter i slutet av 2018. Med detta personalantal hade inte enheten möjlighet att bedöma alla planer lika ingående och var därför tvungen att prioritera (se punkt 87). Trots detta infördes inga fler tjänster i ovannämnda tjänsteförteckning.
103Under 2019 fördelades närmare 40 % av SRB:s resurser till de interna resolutionsenheterna med ansvar för att upprätta resolutionsplaner för betydande banker. Mellan 2016 och 2019 (se tabell 6) utökade SRB resurserna till de interna resolutionsenheterna rejält medan de nationella resolutionsmyndigheterna drog ner på sina något. Följaktligen tillhandahöll SRB mer personal än alla de nationella resolutionsmyndigheterna tillsammans. Skillnaden mellan SRB:s och de nationella resolutionsmyndigheternas personalandelar hade således ökat och motsvarade ett förhållande på 4:3 i slutet av 2019. Det förväntas ligga kvar på samma nivå under 2020. Detta kan jämföras med de gemensamma tillsynsgrupperna inom ramen för den gemensamma tillsynsmekanismen där förhållandet mellan ECB-personal och personal från nationella behöriga myndigheter var 1:342 under 2016.
Tabell 6
Bemanning vid de interna resolutionsenheterna43
| 2016 | 2019 | |||
| SRB | Nationella resolutionsmyndigheter | SRB | Nationella resolutionsmyndigheter | |
| Totalt antal anställda som arbetar vid interna resolutionsenheter (uttryckt i heltidsekvivalenter) | 60 | 116 | 171 | 105 |
| Avdrag för arbetad tid för personal som tjänstgör vid interna resolutionsenheter men som har övergripande SRB-uppgifter (t.ex. utformning av riktlinjer) (uttryckt i heltidsekvivalenter) | -15 | e.t. | -32 | e.t. |
| Faktisk arbetad tid (netto) för personal vid interna resolutionsenheter (uttryckt i heltidsekvivalenter) | 45 | 116 | 139 | 105 |
| Heltidsekvivalenter per bank | 0,4 | 0,9 | 1,1 | 0,8 |
Källa: Revisionsrätten på grundval av uppgifter från den gemensamma resolutionsmekanismen.
Vi konstaterade att personalbidraget från de nationella resolutionsmyndigheterna till de interna resolutionsenheterna varierade stort: i förhållande till antalet betydande banker varierade det under 2019 mellan 0,4 och 3,25 heltidsekvivalenter per bank44. SRB kan inte styra över hur många anställda som de nationella resolutionsmyndigheterna bidrar med till de interna resolutionsenheterna. I samarbetsavtalet fastställs bara att SRB och de nationella resolutionsmyndigheterna måste samråda och enas om hur de nationella resolutionsmyndigheternas resurser ska användas.
105SRB har inte fastställt någon standardsammansättning för de interna resolutionsenheterna (dvs. i fråga om personalantal, personalfördelning mellan SRB och nationella resolutionsmyndigheter och personalens kompetens). Detta möjliggör flexibilitet och ökar sannolikheten för att de interna resolutionsenheterna bemannas på ett heterogent sätt.
Stora variationer i fråga om bemanningen vid de nationella resolutionsmyndigheterna
106SRB ansvarar för att övervaka de nationella resolutionsmyndigheternas resolutionsplanering (se punkt 06) men har inga rättsliga befogenheter att påverka den bemanningsnivå som krävs vid de nationella resolutionsmyndigheterna för att upprätta planer för mindre betydande banker. Detta ligger fortfarande inom de nationella budgetmyndigheternas ansvarsområde. Vi konstaterade att antalet tillgängliga heltidsekvivalenter vid de nationella resolutionsmyndigheterna per bank varierade stort, från 0,005 till 0,375 heltidsekvivalenter. Vi är medvetna om att dessa siffror är genomsnittliga och inte viktade för att ta hänsyn till enskilda bankers storlek och komplexitet.
107EBA ansvarar för att genom periodisk granskning övervaka om resolutionsmyndigheterna (dvs. SRB och de nationella resolutionsmyndigheterna) har den sakkunskap, de resurser och den operativa kapacitet som krävs. Detta gör den på olika sätt, till exempel genom bilaterala möten eller genom att delta i resolutionskollegier. Under 2017 genomförde EBA även en enkätundersökning enbart i syfte att bedöma de tillgängliga resurserna. Resultaten av enkäten offentliggjordes inte. Datumet för nästa granskning har ännu inte fastställts.
Slutsatser och rekommendationer
108Vår allmänna slutsats är att den gemensamma resolutionsmekanismen, som inrättades 2015, har förbättrats de senaste åren men att vissa centrala delar saknas och att mer behöver göras när det gäller resolutionsplaneringen för banker. Det finns ett antal förklaringar till detta som bland annat kan kopplas till lagstiftare och budgetmyndigheter (nationellt och i EU) samt det arbete som SRB och de nationella resolutionsmyndigheterna utför. SRB har gjort framsteg med att fastställa riktlinjer och förbättra resolutionsplanernas kvalitet. Vi konstaterade att SRB inte hade följt upp alla rekommendationer (se t.ex. punkterna 28, 30 och 76) som vi lämnade i vår särskilda rapport från 2017.
109Det finns framför allt två viktiga frågor som kan kopplas till lagstiftarna: i) finansiering vid resolution (se punkt 32) och ii) en bättre harmonisering mellan resolutionsramen och de olika nationella insolvensramarna (se punkt 45). Dessutom noterar vi att reglerna om bördefördelning och statligt stöd skiljer sig åt beroende på om man väljer resolution eller insolvens för att hantera en fallerande bank (se punkterna 42–44).
110Dessa frågor påverkar resolutionsplaneringen och valet av resolutionsverktyg. Den gemensamma resolutionsmekanismen saknar i synnerhet riktlinjer om ”finansiell kontinuitet”, som är knuten till ovannämnda finansiering vid resolution. Andra områden där riktlinjer saknas är ”styrning och kommunikation” samt ”information” (se punkterna 31–36).
111Arbetet med att uppnå konsekvent behandling av banker som ingår i SRB:s ansvarsområde försvåras dessutom av att de interna resolutionsenheternas praxis varierar, vilket beror på brister i respektive riktlinjer (se punkterna 38–41, 47–51 och 57–65). Denna variation beror till exempel på i) de interna resolutionsenheternas rätt att själva identifiera och fastställa hindrens väsentlighet och ii) en brist på referensvärden eller särskilda kriterier för att bedöma såväl kritiska funktioner som allmänintresset. Slutligen har SRB:s riktlinjer, såsom de återspeglas i handboken för resolutionsplanering, hittills inte varit bindande för de interna resolutionsenheterna (se punkt 30) vilket innebär att eventuella avvikelser inte behöver motiveras (dvs. att följ eller förklara-metoden inte behöver respekteras) i resolutionsplanerna.
112I april 2020 utfärdade SRB även ett dokument om sina förväntningar på banker (Expectations for Banks), där det angavs att bankerna senast till slutet av 2023 skulle stärka sin kapacitet inom alla områden som är relevanta för möjligheten till resolution men att tidsfristen eventuellt kan förlängas på grundval av en separat överenskommelse. Lagstiftarna har inte föreskrivit någon sådan tidsfrist för när banker fullt ut ska uppfylla kraven för att kunna försättas i resolution. Det faktum att SRB hittills har avstått från att fastställa väsentliga hinder och inleda processen för att undanröja dem strider mot det enhetliga regelverket (se punkterna 52–56 och 73).
Rekommendation 1 – Förbättra den gemensamma resolutionsmekanismens riktlinjerFör att säkerställa att banker behandlas på ett konsekvent sätt inom ramen för den gemensamma resolutionsmekanismen och med hänsyn till den befintliga rättsliga ramen bör SRB
- upprätta de riktlinjer som saknas, det vill säga om finansiell kontinuitet, styrning och kommunikation och information.
- komma till rätta med bristerna i de befintliga riktlinjerna och/eller tillämpningen av dessa, det vill säga de brister som rör bedömning av allmänintresset, fastställande av väsentliga hinder för resolution och skuldnedskrivning; framför allt bör SRB rätta sig efter det enhetliga regelverket genom att fastställa väsentliga hinder för resolution i varje resolutionsplan och undanröja dem på ett regelrätt sätt,
- kräva att de interna resolutionsenheterna tillämpar en följ eller förklara-metod när avvikelser görs från de riktlinjer som fastställts i handboken för resolutionsplanering. Eventuella avvikelser ska meddelas den verkställande sessionen när resolutionsplanen antas.
Tidsram: För a och b mars 2022 och för c slutet av 2021.
113SRB har ännu inte fastställt något exakt datum för när resolutionsplanerna för varje enskild bank ska vara klara. Den tid som behövs för att färdigställa planerna kommer sannolikt att påverkas av tillämpningen av dokumentet Expectations for Banks (se punkt 112). Jämfört med våra granskningsresultat för 2016 års planeringscykel har framsteg gjorts när det gäller resolutionsplanernas kvalitet. Under 2018 års planeringscykel hade 60 % av kraven i det enhetliga regelverket tillgodosetts i det urval av resolutionsplaner som vi granskade. Även om ett internt kontrollsystem finns på plats saknas tillräckliga resurser för att utföra kvalitetskontroller. Vi konstaterade att 10 % av kraven hade tillgodosetts endast delvis, medan 30 % inte hade tillgodosetts över huvud taget (se punkterna 69–71 och 75).
114De områden där antalet tillgodosedda krav är som lägst är de där SRB fortfarande måste fastställa riktlinjer (finansiering vid resolution, kommunikation och information) eller där riktlinjerna uppvisade brister. I hälften av planerna i vårt urval saknades dessutom ett tydligt utlåtande om huruvida den berörda banken kunde försättas i resolution (se tabell 2 och punkterna 69–74).
115SRB ådrog sig förseningar vid antagandet av planerna för 2018 års planeringscykel. Nämnden prioriterade inte systemviktiga banker i fråga om tidsaspekten (planerna för dessa banker antogs sist), vilket stred mot vad som anges i ingressen till förordningen om den gemensamma resolutionsmekanismen. Nämnden beslutade därför att 2019 års cykel enbart skulle omfatta ett begränsat antal banker, medan 2020 års cykel planeras omfatta samtliga banker. Men bortsett från eventuella effekter av covid-19-pandemin finns det, med tanke på de befintliga förfarandena varav vissa är tidskrävande, en risk att målet att slutföra alla planer i 2020 års cykel till mars 2021 inte kommer att uppnås (se punkterna 76–80).
Rekommendation 2 – Säkerställ att resolutionsplanerna uppfyller kraven fullt ut och antas i tidFör att säkerställa att resolutionsplaner uppfyller kraven och antas i tid bör SRB
- förbättra planernas kvalitet så att de är helt förenliga med det enhetliga regelverket,
- rationalisera och åtgärda de tidskrävande förfarandena för att inte äventyra målet att anta alla planer inom en ettårsperiod.
Tidsram: För a under 2021 års cykel (mars 2022) och för b under 2020 års cykel (mars 2021).
116De nationella resolutionsmyndigheterna gjorde framsteg när det gäller antalet resolutionsplaner som antogs för mindre betydande banker. Åtta nationella resolutionsmyndigheter nådde dock inte sina mål. De första riktlinjerna för att säkerställa en konsekvent tillämpning av resolutionsstandarderna för mindre betydande banker, med bland annat vägledning om hur ”förenklade skyldigheter” ska tillämpas, utfärdades inte förrän i augusti 2020 (se punkterna 81–85).
117SRB bedömde kvaliteten på var och en av de planer som de nationella resolutionsmyndigheterna lämnade in men hade svårt att hålla de fastställda tidsfristerna. Hur ingående bedömning som gjordes varierade beroende på bankens storlek och den valda resolutionsstrategin. Skälet till detta var att den berörda SRB-enheten saknade resurser. SRB valde dessutom att inte yttra sig över alla planer med konstaterade brister (se punkterna 87–89 och 102).
118Bortsett från detta var SRB i början av 2020 nära att nå upp till den bemanningsnivå som den behövde för att utföra sina uppgifter (89 %). Men SRB har ännu inte fastställt någon standardsammansättning för de interna resolutionsenheterna (dvs. i fråga om personalantal, personalfördelning mellan SRB och nationella resolutionsmyndigheter och personalens kompetens). Vi noterade även att SRB:s personalandel ökade över tid (se punkterna 101–105).
119SRB har inga rättsliga befogenheter att påverka de nationella resolutionsmyndigheternas bemanningsnivå, då den fortfarande ligger inom de nationella budgetmyndigheternas ansvarsområde. Vi konstaterade att antalet anställda per bank varierade stort från en nationell resolutionsmyndighet till en annan. EBA har dock i uppgift att övervaka resolutionsmyndigheternas sakkunskap, resurser och operativa kapacitet. Men hittills har EBA inte offentliggjort någon övergripande utvärdering av dessa aspekter eftersom den har använt olika verktyg för att utföra uppgiften (se punkterna 106–107). Att inte tillhandahålla tillräckliga resurser i förhållande till en organisations mål kan leda till allt diskrepansen mellan målen och de faktiska förhållandena ökar.
Rekommendation 3 – Förbättra den gemensamma resolutionsmekanismens organisatoriska struktur- För att förbättra SRB:s tillsyn över de nationella resolutionsmyndigheternas resolutionsplanering bör nämnden avsätta tillräckligt med personal till den enhet som ansvarar för att övervaka mindre betydande banker och tydligt yttra sig över kvaliteten på sådana resolutionsplaner för mindre betydande banker där brister konstateras.
- För att säkerställa en lämplig personalsammansättning i de interna resolutionsenheterna bör SRB och de nationella resolutionsmyndigheterna enas om standardkriterier.
Tidsram: 2021 års planeringscykel (mars 2022).
120Rollfördelningen mellan SRB och de nationella resolutionsmyndigheterna förtydligades i ett samarbetsavtal som antogs 2016 och ändrades 2018 (se punkterna 94–95). Informationsutbytet mellan SRB och tillsynsmyndigheten, ECB, regleras i ett omfattande samförståndsavtal.
121För att en resolution ska bli ändamålsenlig måste dock banktillsynsmyndigheten i) inleda åtgärder för tidigt ingripande i god tid och tillämpa dem på ett ändamålsenligt sätt och ii) nå ett beslut om att en bank ”fallerar eller sannolikt kommer att fallera” i tillräckligt god tid utifrån tydliga, objektiva och kvantifierade tröskelvärden. Åtgärder för tidigt ingripande har sällan tillämpats och den rättsliga ramen saknar objektiva och kvantifierade kriterier för när en bank ska anses ”fallera eller sannolikt komma att fallera”, men SRB har ändå inte vänt sig till lagstiftarna i detta avseende (se punkterna 97–100).
Rekommendation 4 – Fastställ objektiva och kvantifierade kriterier för tillsynsåtgärder i rätt tidFör att säkerställa att tillsynsåtgärder vidtas i tillräckligt god tid bör SRB och kommissionen vända sig till lagstiftarna och ECB, i dess tillsynsroll, och förorda objektiva och kvantifierade tröskelvärden för att inleda åtgärder för tidigt ingripande och fatta beslut om att en bank ”fallerar eller sannolikt kommer att fallera”.
Revisionsrätten uppmanar Europaparlamentet och rådet att överväga hur ovannämnda förtydliganden kan föras in i den rättsliga ramen på bästa sätt.
Tidsram: Slutet av 2021.
Denna rapport antogs av revisionsrättens avdelning IV, med ledamoten Alex Brenninkmeijer som ordförande, i Luxemburg den 24 november 2020.
För revisionsrätten
Klaus-Heiner Lehne
ordförande
Bilagor
Bilaga I – SRB:s styrande organ
Beroende på arbetsuppgifter sammanträder SRB i olika konstellationer (se figur 9 nedan). Den ”begränsade” verkställande sessionen (”Restricted Executive Session”) består av ordföranden och fyra ytterligare heltidsledamöter. Vice ordföranden deltar i den begränsade verkställande sessionen som en ledamot utan rösträtt men utför ordförandens uppgifter när han eller hon är frånvarande.
När den verkställande sessionen fattar beslut om en särskild bank utökas den verkställande sessionen (”Extended Executive Session”) så att den innefattar nämndsledamöter som företräder de berörda nationella resolutionsmyndigheterna. Den utökade verkställande sessionens konstellation beror således på vilken den berörda banken är. Om den utökade verkställande sessionen inte kan nå konsensus fattar ordföranden och de fyra övriga heltidsledamöterna beslut med enkel majoritet.
Plenarsessionen består av ordföranden, de fyra övriga heltidsledamöterna och nämndsledamöterna som företräder alla nationella resolutionsmyndigheter. Liksom i den verkställande sessionen deltar vice ordföranden som en ledamot utan rösträtt men utför ordförandens uppgifter när han eller hon är frånvarande.
Kommissionen och ECB har permanent observatörsstatus i samtliga sammanträden inom SRB:s verkställande session och plenarsession. Om så krävs kan andra observatörer tillfälligt bjudas in till den verkställande sessionen och plenarsessionen. Om den ”utökade” verkställande sessionen fattar beslut om en bank som har dotterbolag eller betydande filialer i icke-deltagande medlemsstater bjuds resolutionsmyndigheterna i dessa medlemsstater in för att delta i sammanträdet.
Figur 9
SRB:s styrande organ
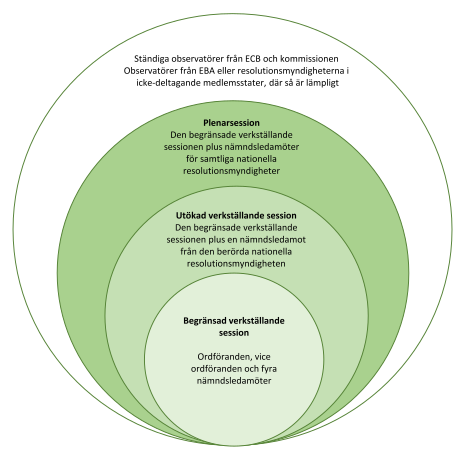
Källa: Revisionsrätten på grundval av SRB:s diagram.
Bilaga II – SRB:s mål för minimikrav för kapitalbas och kvalificerade skulder (MREL-mål)
I maj 2020 offentliggjorde SRB sina MREL-riktlinjer för 2020 efter ett offentligt samråd. I tabellen nedan visas de olika delarna av ett minimikrav för kapitalbas och kvalificerade skulder för 2018 och 2020 års resolutionsplaneringscykler. Skillnaderna mellan de två är grönmarkerade.
| SRB:s MREL-riktlinjer för 2018 | SRB:s MREL-riktlinjer för 2020 | |
|---|---|---|
| Uttryckt i totalt riskexponeringsbelopp (TREA) | ||
| MREL-mål | Förlustabsorberingsbelopp + rekapitaliseringsbelopp | Förlustabsorberingsbelopp + rekapitaliseringsbelopp |
| Förlustabsorberingsbelopp | (Pelare 1 + pelare 2 + kombinerade buffertkrav45) * totalt riskexponeringsbelopp (TREA) | (Pelare 1 + pelare 2) * totalt riskexponeringsbelopp (TREA) |
| Rekapitaliseringsbelopp46 | (Pelare 1 + pelare 2 + marknadsförtroendeavgift) * TREA | (Pelare 1 + pelare 2 + (marknadsförtroendeavgift47)) * TREA |
| Marknadsförtroendeavgift | Kombinerade buffertkrav – 1,25 % | Kombinerade buffertkrav – kontracyklisk buffert |
| Uttryckt i bruttosoliditetsexponering | ||
| Normalt MREL-krav | e.t. | Förlustabsorberingsbelopp + rekapitaliseringsbelopp |
| Förlustabsorberingsbelopp | e.t. | Bruttosoliditet * hävstångseffekt på exponering |
| Rekapitaliseringsbelopp | e.t. | Bruttosoliditet * hävstångseffekt på exponering |
Källa: Revisionsrätten på grundval av uppgifter från SRB.
När det gäller banker som förväntas följa normala insolvensförfaranden är minimikraven för kapitalbas och kvalificerade skulder i regel desamma som kapitalkraven enligt kapitalkravsförordningen, som enbart omfattar förlustabsorberingsbeloppet.
Enligt de nya reglerna måste MREL-målet för förlustabsorberingsbelopp uttryckt i totalt riskexponeringsbelopp inte längre innefatta de kombinerade buffertkraven, och det krävs inte heller någon marknadsförtroendeavgift. SRB kan dock fortfarande justera rekapitaliseringsbeloppet genom att tillämpa en marknadsförtroendeavgift.
I detta fall kommer avdraget på 1,25 % från marknadsförtroendeavgiften enligt SRB:s MREL-riktlinjer för 2018 att ersättas med ett avdrag av den kontracykliska bufferten. Den kontracykliska bufferten utgör en del av de kombinerade buffertkraven. Ett avdrag kompenserar ett tidigare tillägg till de kombinerade buffertkraven.
Med det nya bankpaketet, som införlivar Basel III-kraven, infördes en bruttosoliditet på 3 %. Därför införde SRB ett andra MREL-mått baserat på bruttosoliditetsexponeringen.
Akronymer och förkortningar
BRRD: direktivet om återhämtning och resolution av banker.
EBA: Europeiska bankmyndigheten.
ECB: Europeiska centralbanken.
EUF-fördraget: fördraget om Europeiska unionens funktionssätt.
MREL: minimikrav för kapitalbas och kvalificerade skulder.
SRB: Gemensamma resolutionsnämnden.
SRMR: förordningen om den gemensamma resolutionsmekanismen.
ÖUP: översyns- och utvärderingsprocess.
Ordlista
efterställda instrument/skulder: efterställda skulder prioriteras lägre än prioriterade skulder men högre än eget kapital om banken fallerar.
europeiska bankunionen: genom europeiska bankunionen överförs ansvaret för bankpolitiken från nationell nivå till EU-nivå; den består för närvarande av den gemensamma tillsynsmekanismen och den gemensamma resolutionsmekanismen, vilka bygger på EU:s enhetliga regelverk; medlemsstaterna i euroområdet deltar i europeiska bankunionen.
insättningsgarantisystem: ett insättningsgarantisystem skyddar insättare mot förluster upp till ett visst belopp och inom vissa gränser vid en bankkonkurs.
interna resolutionsenheter: enligt artikel 83 i förordningen om den gemensamma resolutionsmekanismen får Gemensamma resolutionsnämnden (SRB) inrätta interna resolutionsenheter bestående av egen personal och personal från de nationella resolutionsmyndigheterna, samt, i förekommande fall, observatörer från icke-deltagande medlemsstater; de interna resolutionsenheterna är centrala för samarbetet och kommunikationen mellan SRB och de nationella resolutionsmyndigheterna vid utarbetandet av resolutionsplaner; SRB ansvarar för att interna resolutionsenheter inrättas för alla banker och utser samordnare bland sina högre tjänstemän som ska leda enheterna.
kritiska funktioner: bankverksamhet, tjänster eller transaktioner som om de skulle upphöra sannolikt skulle leda till störningar av den finansiella stabiliteten eller tjänster som är av avgörande betydelse för realekonomin.
kärnaffärsområden: affärsområden och kringtjänster som utgör faktiska källor till inkomst eller vinst eller har ett franchisevärde för ett institut eller en koncern som institutet tillhör.
minimikrav för kapitalbas och kvalificerade skulder: ett krav som alla banker måste uppfylla vid varje given tidpunkt genom att ha instrument som enkelt kan skrivas ner för att säkerställa att förluster kan absorberas och bankerna rekapitaliseras om de får ekonomiska problem och sedermera försätts i resolution.
prioriterad skuld: en skuld som prioriteras för återbetalning om banken fallerar; prioriteringen innebär att prioriterade skulder medför lägre risker jämfört med efterställda skulder eller eget kapital.
resolution: resolution är avveckling av en fallerande bank under ordnade former för att säkerställa att bankens kritiska funktioner upprätthålls och bevara den finansiella stabiliteten; resolution syftar också till att skydda offentliga medel genom att minimera behovet av att förlita sig på extraordinärt offentligt finansiellt stöd (se artikel 2 i direktivet om återhämtning och resolution av banker).
resolutionskollegium: resolutionskollegier är organ som ska säkerställa samarbete mellan alla parter, till exempel resolutionsmyndigheter, centralbanker, behöriga ministerier eller EBA, i alla skeden av resolutionsplaneringen och resolutionsprocessen för en fallerande bank.
resolutionsplan: en resolutionsplan är ett övergripande dokument som anger en banks särdrag och beskriver den föredragna resolutionsstrategin för banken, inbegripet vilka resolutionsverktyg som ska tillämpas för olika enheter; i resolutionsplanen identifieras och behandlas eventuella hinder för bankens resolution samt fastställs bankens minimikrav för kapitalbas och kvalificerade skulder.
skuldnedskrivningsverktyg: en mekanism som gör det möjligt att, med vissa undantag såsom garanterade insättningar, skriva ner skulder eller omvandla dem till eget kapital om ett finansinstitut försätts i resolution; alla skulder på vilka skuldnedskrivningsverktyget kan tillämpas benämns som nedskrivningsbara.
strikta kapitalkrav: strikta kapitalkrav rör den mängd kapital som banker innehar; målet med kraven är att stärka bankernas motståndskraft och samtidigt säkerställa att bankerna fortsätter att finansiera ekonomisk verksamhet och tillväxt.
tillsyn: banktillsyn innebär att offentliga myndigheter övervakar bankers finansiella resultat och transaktioner för att garantera att bankerna arbetar säkert och tillförlitligt och i enlighet med regler och förordningar.
värdering: det enhetliga regelverket föreskriver ett formellt förfarande med hjälp av följande tre värderingar: avgöra om en bank fallerar eller sannolikt kommer att fallera (värdering 1), informera om användningen av resolutionsverktygen inbegripet skuldnedskrivningsverktyget (värdering 2) och säkerställa respekt för villkoret ”inte sämre villkor för borgenär” (värdering 3).
väsentliga hinder: allvarliga hinder som kan försvåra avveckling eller resolution av en bank och som fastställs av resolutionsmyndigheterna när de bedömer bankers resolutionsmöjligheter; resolutionsmyndigheterna har långtgående befogenheter att begära att bankerna ska hantera eller undanröja hindren inom en viss tid; Gemensamma resolutionsnämnden kan till exempel begära att en bank avyttrar vissa tillgångar, begränsar sin verksamhet eller ändrar sin juridiska form eller organisationsstruktur.
återhämtningsplan: återhämtningsplaner säkerställer att banker klarar av att återställa sin ekonomiska livskraft även under perioder av allvarlig finansiell stress.
Granskningsteam
I våra särskilda rapporter redovisar vi resultatet av våra revisioner av EU:s politik och program eller av förvaltningsteman som är kopplade till specifika budgetområden. För att uppnå så stor effekt som möjligt väljer vi ut och utformar granskningsuppgifterna med hänsyn till riskerna när det gäller prestation eller regelefterlevnad, storleken på de aktuella intäkterna eller utgifterna, framtida utveckling och politiskt intresse och allmänintresse.
Denna effektivitetsrevision utfördes av revisionsrättens avdelning IV som är specialiserad på revision av marknadsreglering och en konkurrenskraftig ekonomi och där ledamoten Alex Brenninkmeijer är ordförande. Revisionsarbetet leddes av ledamoten Rimantas Šadžius med stöd av Mindaugas Pakštys (kanslichef), Tomas Mackevičius (attaché), Marion Colonerus (förstechef), Helmut Kern (uppgiftsansvarig) samt Marion Schiefele, Satu Levelä-Ylinen, Christian Detry och Rafal Migasiewicz (revisorer). Cathryn Lindsay och Victoria Gilson gav språkligt stöd.
Slutnoter
1 Med begreppet ”bank” avses i denna rapport sådana enheter som nämns i artikel 2 i Europaparlamentets och rådets förordning (EU) nr 806/2014 av den 15 juli 2014 om fastställande av enhetliga regler och ett enhetligt förfarande för resolution av kreditinstitut och vissa värdepappersföretag inom ramen för en gemensam resolutionsmekanism och en gemensam resolutionsfond och om ändring av förordning (EU) nr 1093/2010, EUT L 225, 30.7.2014, s. 1.
2 Europaparlamentets och rådets direktiv 2014/59/EU av den 15 maj 2014 om inrättande av en ram för återhämtning och resolution av kreditinstitut och värdepappersföretag och om ändring av rådets direktiv 82/891/EEG och Europaparlamentets och rådets direktiv 2001/24/EG, 2002/47/EG, 2004/25/EG, 2005/56/EG, 2007/36/EG, 2011/35/EU, 2012/30/EU och 2013/36/EU samt Europaparlamentets och rådets förordningar (EU) nr 1093/2010 och (EU) nr 648/2012, EUT L 173/190, 12.6.2014, s. 190.
3 Förordning (EU) nr 806/2014 som nämns i fotnot 1.
4 En mindre betydande bank med gränsöverskridande verksamhet är en bank som består av ett moderbolag med hemvist i euroområdet och minst ett dotterbolag i en annan medlemsstat i euroområdet.
5 Rapport från kommissionen till Europaparlamentet och rådet om tillämpning och översyn av direktiv 2014/59/EU (direktivet om återhämtning och resolution av banker) och förordning (EU) nr 806/2014 (förordningen om den gemensamma resolutionsmekanismen), COM(2019) 213 final, 30.4.2019, s. 12.
6 Revisionsrättens särskilda rapport 23/2017 Den gemensamma resolutionsnämnden: det krävande arbetet med att skapa en bankunion har inletts, men mycket återstår (www.eca.europa.eu).
7 Konsoliderad version av fördraget om Europeiska unionens funktionssätt, EUT C 202, 7.6.2016, s. 1.
8 Fördrag om inrättande av Europeiska stabilitetsmekanismen mellan Konungariket Belgien, Förbundsrepubliken Tyskland, Republiken Estland, Irland, Republiken Grekland, Konungariket Spanien, Republiken Frankrike, Republiken Italien, Republiken Cypern, Republiken Lettland, Republiken Litauen, Storhertigdömet Luxemburg, Malta, Konungariket Nederländerna, Republiken Österrike, Republiken Portugal, Republiken Slovenien, Republiken Slovakien och Republiken Finland, undertecknat 2.2.2012.
9 Se t.ex. Providing funding in resolution: Unfinished business even after Eurogroup agreement on EMU reform, Demertzis och Wolff, Bruegel, den 7 december 2018, eller Banking Union: Towards new arrangements for the provision of liquidity in resolution?, Deslandes och Magnus, Europaparlamentet, PE 624.402, juli 2019.
10 Djupgående analys beställd av utskottet för ekonomi och valutafrågor, Valuation reports in the context of banking resolution: What are the challenges?, Willem Pieter de Groen, Europaparlamentet, PE 624.418, juni 2018.
11 Study on the differences between bank insolvency laws and on their potential harmonisation, VVA, Grimaldi & Bruegel, november 2019.
12 https://srb.europa.eu/en/node/622.
13 Det får överstiga 5 % om vissa villkor är uppfyllda, enligt vad som anges i artikel 27.10 i förordningen om den gemensamma resolutionsmekanismen.
14 Euro Area Policies – Financial Sector Assessment Program – Technical Note – Bank Resolution and Crisis management, Internationella valutafonden, juli 2018, s. 7.
15 Meddelande från kommissionen om tillämpning, från och med den 1 augusti 2013, av reglerna om statligt stöd på stödåtgärder till förmån för banker i samband med finanskrisen (bankmeddelandet), EUT C 216, 30.7.2013, s. 1.
16 Euro Area Policies – Financial Sector Assessment Program – Technical Note – Bank Resolution and Crisis management, Internationella valutafonden, juli 2018, s. 7.
17 Revisionsrättens särskilda rapport 21/2020 Kontroll av statligt stöd till finansinstitut i EU: ändamålsenligheten behöver ses över (www.eca.europa.eu).
18 Revisionsrättens särskilda rapport 21/2020 Kontroll av statligt stöd till finansinstitut i EU: ändamålsenligheten behöver ses över, punkterna 66 och 68 (www.eca.europa.eu).
19 Euro Area Policies – Financial Sector Assessment Program – Technical Note – Bank Resolution and Crisis management, Internationella valutafonden, juli 2018, s. 21.
20 Europaparlamentets resolution av den 19 juni 2020 om bankunionen – årsrapport 2019 (2019/2130(INI)), P9_TA(2020)0165, punkt 49.
21 Se t.ex. Elke Königs artikel för eurofi – Why we need an EU liquidation regime for banks, 5.9.2018 (www.srb.europa.eu/en/node/622).
23 Dessa dimensioner är följande: styrning; förlustabsorberings- och rekapitaliseringskapacitet; likviditet och finansiering vid resolution; operativ kontinuitet och tillgång till tjänster för finansmarknadsinfrastruktur; krav i fråga om informationssystem och data; kommunikation; avskiljbarhet och omstrukturering.
24 Bank of Englands policyförklaring The Bank of England’s approach to assessing resolvability, juli 2019.
25 Beslut av Europeiska bankmyndigheten om tvistlösning, riktat till Gemensamma resolutionsnämnden och Banca Naţională a României, den 27 april 2018.
26 Djupgående analys beställd av utskottet för ekonomi och valutafrågor, Impediments to resolvability of banks? Banking Union Scrutiny, Willem Pieter de Groen, Europaparlamentets enhet för övervakning av ekonomisk styrning, PE 634.358, december 2019.
27 Europaparlamentets och rådets förordning (EU) 2019/877 av den 20 maj 2019 om ändring av förordning (EU) nr 806/2014 vad gäller kreditinstituts och värdepappersföretags förlustabsorberings- och rekapitaliseringskapacitet, EUT L 150, 7.6.2019, s. 226, tillämplig från och med den 28 december 2020.
28 Europaparlamentets och rådets direktiv (EU) 2019/879 av den 20 maj 2019 om ändring av direktiv 2014/59/EU vad gäller kreditinstituts och värdepappersföretags förlustabsorberings- och rekapitaliseringskapacitet och om direktiv 98/26/EG, EUT L 150, 7.6.2019, s. 296.
29 Resolutionsmyndigheterna måste inordna bankerna i fyra kategorier. Dessa är i) globala systemviktiga banker, ii) toppnivåbanker, iii) andra systemviktiga enheter och iv) alla banker som inte ingår i någon av föregående tre kategorier. Det obligatoriska fasta minimikravet för kapitalbas och kvalificerade skulder gäller de tre första kategorierna.
30 Bilaga 5 till EBA quantitative MREL report, EBA/Rep/2020/07.
31 Bilaga 5 till EBA quantitative MREL report, EBA/Rep/2020/07.
32 Statement of the EBA and ESMA on the treatment of retail holdings of debt financial instruments subject to the Bank Recovery and Resolution Directive, maj 2018.
33 I två av de sex fallen i urvalet hade man i planen konstaterat att banken skulle avvecklas enligt nationell insolvenslagstiftning.
34 Externa MREL-värdepapper utfärdas av den enhet som resolutionsmyndigheten avser att tillämpa skuldnedskrivningsverktyget på. De utfärdas för externa tecknare. Interna MREL-värdepapper tecknas av andra koncernenheter som tillhör samma resolutionsenhet.
35 Skäl 47 i förordningen om den gemensamma resolutionsmekanismen.
36 Under 2015 offentliggjorde EBA riktlinjer för hur myndigheter ska bedöma huruvida ett institut uppfyller kriterierna för förenklade skyldigheter (som nu har upphört och ersatts av de tekniska standarderna för tillsyn på samma område) och utarbetade en teknisk standard för genomförande gällande överföringen av relevant information till EBA.
37 Decision of the Single Resolution Board of 17 December 2018 establishing the framework for the practical arrangements for the cooperation within the Single Resolution Mechanism between the Single Resolution Board and National Resolution Authorities (SRB/PS/2018/15).
38 Memorandum of understanding between the Single Resolution Board and the European Central bank in respect of cooperation and information exchange, https://srb.europa.eu/sites/srbsite/files/mou_with_the_single_resolution_board_on_cooperation_and_information_exchange_2018_.pdf
39 Rapport från kommissionen till Europaparlamentet och rådet om tillämpning och översyn av direktiv 2014/59/EU (direktivet om återhämtning och resolution av banker) och förordning 806/2014 (förordningen om den gemensamma resolutionsmekanismen), COM(2019) 213 final, 30.4.2019, s. 6.
40 Revisionsrättens särskilda rapport 02/2018 Effektiviteten i ECB:s krishantering av banker, punkt 125 (www.eca.europa.eu).
41 Understanding Bank Recovery and Resolution in the EU: A guidebook to the BRRD, Världsbanksgruppen, Financial Sector Advisory Centre, april 2017, s. 106.
42 Revisionsrättens särskilda rapport 29/2016 Den gemensamma tillsynsmekanismen – En bra början men ytterligare förbättringar behövs, punkt 110 (www.eca.europa.eu).
43 SRB:s antal inbegriper assistenter men inte utstationerade nationella experter. SRB lämnade uppgifter om heltidsekvivalenter för 2019 och en prognos för 2020 för alla nationella resolutionsmyndigheter, förutom de i Portugal och Slovakien för vilka vi har använt 2017 års uppgifter.
44 Variationen var lika stor när bidraget mättes i förhållande till bankernas totala tillgångar.
45 Artikel 92.1 i kapitalkravsförordningen: Europaparlamentets och rådets förordning (EU) nr 575/2013 av den 26 juni 2013 om tillsynskrav för kreditinstitut och värdepappersföretag och om ändring av förordning (EU) nr 648/2012, EUT L 176, 27.6.2013, s. 1 (kapitalkravsförordningen); artiklarna 104a och 128 i kapitalkravsdirektivet, Europaparlamentets och rådets direktiv 2013/36/EU av den 26 juni 2013 om behörighet att utöva verksamhet i kreditinstitut och om tillsyn av kreditinstitut och värdepappersföretag, om ändring av direktiv 2002/87/EG och om upphävande av direktiv 2006/48/EG och 2006/49/EG, EUT L 176, 27.6.2016, s. 338.
46 Endast tillämpligt på banker där resolutionsstrategin föreskriver resolutionsåtgärder och tillämpning av resolutionsverktyg.
47 Enligt SRB:s MREL-riktlinjer för 2020 (s. 12) kan rekapitaliseringsbeloppet justeras med marknadsförtroendeavgiften, vilket är en förändring jämfört med SRB:s MREL-riktlinjer för 2018 (s. 10), där detta var obligatoriskt för banker gentemot vilka SRB avsåg att tillämpa resolutionsverktyg och resolutionsbefogenheter. SRB har även infört övergångsperioder för marknadsförtroendeavgiften i sina MREL-riktlinjer för 2020.
48 Riktlinjer för tolkningen av de olika omständigheterna som ska gälla för att ett institut ska betraktas som fallerande eller sannolikt fallerande enligt artikel 32.6 i direktiv 2014/59/EU.
Tidslinje
| Händelse | Datum |
| Revisionsplanen antogs/Revisionen inleddes | 9.4.2019 |
| Den preliminära rapporten skickades officiellt till kommissionen (eller andra revisionsobjekt) | 27.7.2020 |
| Den slutliga rapporten antogs efter det kontradiktoriska förfarandet | 24.11.2020 |
| Gemensamma resolutionsnämndens officiella svar hade tagits emot på alla språk | 16.12.2020 |
| Kommissionens officiella svar hade tagits emot på alla språk | 21.12.2020 |
Kontakt
EUROPEISKA REVISIONSRÄTTEN
12, rue Alcide De Gasperi
1615 Luxemburg
LUXEMBURG
Tfn +352 4398-1
Frågor: eca.europa.eu/sv/Pages/ContactForm.aspx
Webbplats: eca.europa.eu
Twitter: @EUAuditors
En stor mängd övrig information om Europeiska unionen är tillgänglig på internet via Europa-servern (http://europa.eu).
Luxemburg: Europeiska unionens publikationsbyrå, 2021
| ISBN 978-92-847-5541-7 | ISSN 1977-5830 | doi:10.2865/780 | QJ-AB-21-001-SV-N | |
| HTML | ISBN 978-92-847-5513-4 | ISSN 1977-5830 | doi:10.2865/829376 | QJ-AB-21-001-SV-Q |
UPPHOVSRÄTT
© Europeiska unionen, 2021
Europeiska revisionsrättens policy för vidareutnyttjande av handlingar regleras av Europeiska revisionsrättens beslut nr 6-2019 om öppen datapolitik och vidareutnyttjande av handlingar.
Om inget annat anges (t.ex. i enskilda meddelanden om upphovsrätt) omfattas revisionsrättens innehåll som ägs av EU av den internationella licensen Creative Commons Erkännande 4.0 (CC BY 4.0). Det innebär att vidareutnyttjande är tillåtet under förutsättning att ursprunget anges korrekt och att det framgår om ändringar har gjorts. Vidareutnyttjas materialet får handlingarnas ursprungliga betydelse eller budskap inte förvanskas. Revisionsrätten bär inte ansvaret för eventuella konsekvenser av vidareutnyttjande.
När enskilda privatpersoner kan identifieras i ett specifikt sammanhang, exempelvis på bilder av revisionsrättens personal eller om arbete av tredje part används, måste tillstånd inhämtas med avseende på de ytterligare rättigheterna. Om tillstånd beviljas upphävs det allmänna godkännande som nämns ovan, och eventuella begränsningar av materialets användning måste tydligt anges.
För användning eller återgivning av innehåll som inte ägs av EU kan tillstånd behöva inhämtas direkt från upphovsrättsinnehavarna.
Programvara eller handlingar som omfattas av immateriella rättigheter, till exempel patent, varumärkesskydd, mönsterskydd samt upphovsrätt till logotyper eller namn, omfattas inte av revisionsrättens policy för vidareutnyttjande eller av licensen.
EU-institutionernas webbplatser inom domänen europa.eu innehåller länkar till webbplatser utanför den domänen. Eftersom revisionsrätten inte kontrollerar dem uppmanas du att ta reda på vilken integritets- och upphovsrättspolicy de tillämpar.
Användning av Europeiska revisionsrättens logotyp
Europeiska revisionsrättens logotyp får inte användas utan Europeiska revisionsrättens förhandsgodkännande.
Kontakta EU
Besök
Det finns hundratals Europa direkt-kontor i hela EU. Hitta ditt närmaste kontor: https://europa.eu/european-union/contact_sv
Telefon eller mejl
Tjänsten Europa direkt svarar på dina frågor om EU. Kontakta tjänsten på något av följande sätt:
- Ring det avgiftsfria telefonnumret 00 800 6 7 8 9 10 11 (en del operatörer kan ta betalt för samtalet).
- Ring telefonnumret +32 22999696.
- Mejla via webbplatsen (https://europa.eu/european-union/contact_sv).
EU-information
På nätet
På webbplatsen Europa finns det information om EU på alla officiella EU-språk (https://europa.eu/european-union/index_sv).
EU-publikationer
Ladda ned eller beställ både gratis och avgiftsbelagda EU-publikationer (https://op.europa.eu/sv/publications). Om du behöver flera kopior av en gratispublikation kan du kontakta Europa direkt eller ditt lokala informationskontor (https://europa.eu/european-union/contact_sv).
EU-lagstiftning och andra rättsliga handlingar
Rättsliga handlingar från EU, inklusive all EU-lagstiftning sedan 1952, finns på alla officiella EU-språk på EUR-Lex (http://eur-lex.europa.eu).
Öppna data från EU
På EU:s portal för öppna data (http://data.europa.eu/euodp/sv) finns dataserier från EU. Dataserierna får laddas ned och användas fritt för kommersiella och andra ändamål.