 Sonderbericht

Abwicklungsplanung im Rahmen des Einheitlichen Abwicklungsmechanismus
Über den Bericht: Der Einheitliche Abwicklungsmechanismus (SRM) wurde 2014 von der EU eingerichtet, um die geordnete Abwicklung ausfallender Banken mit möglichst geringer Belastung für den Steuerzahler sicherzustellen, indem kostspielige Rettungsmaßnahmen vermieden werden. Der Hof untersuchte, ob die strategischen Vorgaben und organisatorischen Rahmenbedingungen für die Abwicklungsplanung angemessen sind und beurteilte die Qualität der für Banken genehmigten Abwicklungspläne und die damit verbundene zeitliche Planung. Er stellte fest, dass beim SRM Fortschritte erzielt wurden, jedoch einige zentrale Elemente fehlen und weitere Schritte erforderlich sind. Insbesondere deckten die strategischen Vorgaben noch nicht alle relevanten Bereiche ab oder aber wiesen Schwachstellen auf. Bestimmte Mängel wie die Finanzierung der Abwicklung oder die Angleichung der nationalen Insolvenzverfahren für Banken müssen von den Gesetzgebern behoben werden. Der Hof empfiehlt dem SRB, seine strategischen Vorgaben für die Abwicklungsplanung zu verbessern, die rechtzeitige Annahme der Abwicklungspläne sicherzustellen und dafür zu sorgen, dass diese die rechtlichen Anforderungen voll erfüllen. Außerdem sollte er genügend Personal bereithalten, um die Abwicklungsplanung der nationalen Abwicklungsbehörden für weniger bedeutende Banken zu überwachen. Er fordert die Gesetzgeber auf, objektivere und quantifizierte Schwellenwerte festzulegen, deren Überschreiten Frühinterventionsmaßnahmen auslöst.
Sonderbericht des Hofes gemäß Artikel 287 Absatz 4 Unterabsatz 2 AEUV.
 |
Zusammenfassung
IIm Jahr 2014 verabschiedete die EU einen Rechtsrahmen für den Umgang mit ausfallenden Banken – den Einheitlichen Abwicklungsmechanismus (Single Resolution Mechanism, SRM) – als zweite Säule der Europäischen Bankenunion. Er ist für Banken in den Mitgliedstaaten des Euro-Währungsgebiets anwendbar. Der SRM bringt den Einheitlichen Abwicklungsausschuss (Single Resolution Board, SRB) – die Abwicklungsbehörde, die für bedeutende Banken und für grenzüberschreitend tätige Banken unabhängig von deren Bedeutung zuständig ist – und die nationalen Abwicklungsbehörden (National Resolution Authorities, NRA), die für weniger bedeutende Banken in ihrem jeweiligen Zuständigkeitsbereich zuständig sind, zusammen.
IIDer Mechanismus dient dazu, die Finanzstabilität zu schützen und ausfallende Banken geordnet und zu möglichst geringen Kosten für die Steuerzahler und die Realwirtschaft abzuwickeln. Zu diesem Zweck sieht der Rahmen Instrumente vor, mit denen ausfallende oder wahrscheinlich ausfallende Banken abgewickelt werden können, nachdem die Abwicklungsbehörde entschieden hat, dass die Bank kein normales Insolvenzverfahren nach nationalem Recht durchlaufen kann. Zur Vorbereitung müssen die Behörden für jede Bank Abwicklungspläne erstellen und grundsätzlich jährlich aktualisieren.
IIIIm Jahr 2017 veröffentlichte der Hof seinen ersten Prüfungsbericht, in dem er die Fähigkeit des SRB beurteilte, die Abwicklung bedeutender Banken wirksam durchzuführen. Diese zweite Prüfung führte der Hof durch, um politische Entscheidungsträger und Interessenträger über den aktuellen Vorbereitungsstand des SRM zu informieren. Im Mittelpunkt der Prüfung standen die Überwachung der Abwicklungspläne für weniger bedeutende Banken durch den SRB und die Nachverfolgung der früheren Prüfungsergebnisse des Hofes.
IVZu diesem Zweck prüfte der Hof, ob die strategischen Vorgaben und organisatorischen Rahmenbedingungen angemessen waren und ob Fortschritte bei der Qualität der genehmigten Abwicklungspläne und der damit verbundenen zeitlichen Planung erzielt wurden. Die Prüfungstätigkeit fand von April 2019 bis Januar 2020 statt. Der Hof untersuchte eine Stichprobe von Abwicklungsplänen, die in den Jahren 2019 und 2020 genehmigt wurden.
VDer Hof stellt fest, dass bestimmte Mängel bestehen, die nur die Gesetzgeber beheben können, etwa in Bezug auf i) die Finanzierung der Abwicklung und ii) die Tatsache, dass die nationalen Insolvenzverfahren nicht harmonisiert sind. Er weist ferner darauf hin, dass hinsichtlich der Lastenteilung unterschiedliche Regelungen bestehen, je nachdem ob eine Bank abgewickelt wird oder staatliche Beihilfen im Rahmen eines Insolvenzverfahrens erhält.
VIDie Gesamtschlussfolgerung des Hofes lautet, dass beim SRM in den letzten Jahren Fortschritte erzielt wurden, jedoch einige zentrale Elemente fehlen und im Hinblick auf die Abwicklungsplanung für Banken weitere Schritte erforderlich sind. Insbesondere wurde festgestellt, dass die strategischen Vorgaben noch nicht alle relevanten Bereiche abdeckten oder aber Schwachstellen aufwiesen. Den NRA wurden – von einigen Ausnahmen abgesehen – die strategischen Vorgaben für die Banken in ihrem Zuständigkeitsbereich erst im August 2020 übermittelt, konnten aber bis dahin als Bezugspunkte dienen. Im August 2020 wurden den NRA erste Leitlinien für die Banken in ihrem Zuständigkeitsbereich an die Hand gegeben.
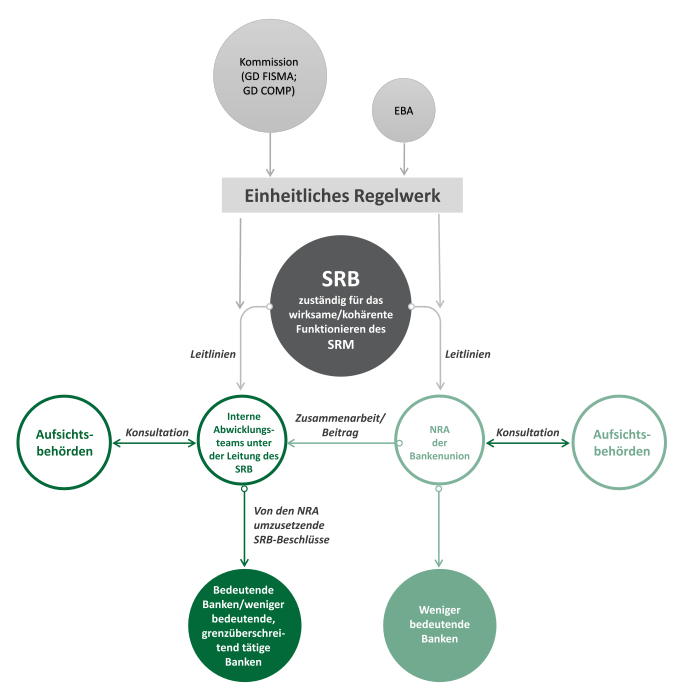
VIIInsbesondere im Zusammenhang mit Abwicklungshindernissen ist festzustellen, dass der SRB wesentliche Abwicklungshindernisse noch nicht bestimmt hat. Er entschied sich für einen schrittweisen Ansatz, wonach vor der Bestimmung wesentlicher Abwicklungshindernisse zunächst potenzielle Abwicklungshindernisse ermittelt werden. So haben die Banken Zeit, offene Punkte zu klären. Dadurch wird aber das im Rechtsrahmen vorgesehene Verwaltungsverfahren, mit dem wesentliche Abwicklungshindernisse beseitigt werden sollen, nicht eingeleitet. Solange kein abschließendes Ergebnis über die Art der Abwicklungshindernisse vorliegt, kann auch keine Feststellung zur Abwicklungsfähigkeit einer Bank getroffen werden.
VIIIDer Hof stellte fest, dass sich die Qualität der Abwicklungspläne insofern verbessert hatte, als die Anforderungen des Einheitlichen Regelwerks bei einer Stichprobe von Plänen aus 2018 zu 60 % erfüllt worden waren, während dieser Prozentsatz bei einer Stichprobe von Plänen aus 2016 nur 14 % betragen hatte. Allerdings nahm der SRB die Abwicklungspläne von 2018 mit Verzögerungen an und aktualisierte 2019 nur wenige Pläne. Auch die NRA machten Fortschritte bei der Annahme ihrer Abwicklungspläne, aber einige erreichten ihre Zielvorgaben nicht und/oder stellten ihrer Pläne für komplexere Banken zurück.
IXDer SRB arbeitete gut mit den NRA zusammen. Dasselbe gilt für die Abstimmung zwischen dem SRB und der Europäischen Zentralbank (EZB) in ihrer Rolle als Bankenaufsichtsbehörde. Eine wirksame Abwicklung hängt jedoch davon ab, dass die Aufsichtsbehörde lange genug im Voraus darüber entscheidet, ob von den Banken Frühinterventionsmaßnahmen zu ergreifen sind und ob eine Bank als ausfallend oder wahrscheinlich ausfallend eingestuft wird. Für die Auslösung dieser Entscheidungen sind in der derzeitigen Rechtsgrundlage aber keine objektiven und quantifizierten Kriterien festgelegt.
XDie Personalsituation im SRB hat sich verbessert, aber die Überwachung der von den NRA vorgelegten Abwicklungspläne für weniger bedeutende Banken wird nach wie vor durch Personalmangel beeinträchtigt. Bei den NRA ist die Personalsituation sehr unterschiedlich. Außerdem stellte der Hof fest, dass der SRB für bedeutende Banken und grenzüberschreitend tätige Banken mehr Mitarbeiter eingesetzt hat. Gleichzeitig stellten die NRA etwas weniger Personal bereit.
XIZur Verbesserung des Vorbereitungsstands des SRM empfiehlt der Hof, dass der SRB
- seine strategischen Vorgaben verbessert, an denen die Abwicklungsplanung des SRM ausgerichtet ist;
- die rechtzeitige Annahme der Abwicklungspläne sicherstellt und dafür sorgt, dass sie die rechtlichen Anforderungen voll erfüllen;
- die organisatorischen Rahmenbedingungen des SRM verbessert;
- die Gesetzgeber gemeinsam mit der Kommission auffordert, objektive und quantifizierte Kriterien für frühzeitige aufsichtliche Maßnahmen aufzustellen.
Einleitung
Einheitlicher Abwicklungsmechanismus – Hintergrund
01Vor dem Ausbruch der Finanzkrise der Jahre 2007-2008 wurden ausfallende Banken nach nationalem Insolvenzrecht liquidiert. Wenn Banken als systemrelevant („too big to fail“) eingestuft wurden, griffen die nationalen Behörden auf das Geld der Steuerzahler zurück, um den Zusammenbruch dieser Banken zu verhindern. Auch der Ausfall einer grenzüberschreitenden Bank konnte zusätzliche Risiken mit sich bringen. Nachdem die Krise gezeigt hatte, dass den Behörden Verfahren und Instrumente fehlten, um Banken geordnet abzuwickeln, richtete die EU im Jahr 2014 den Einheitlichen Abwicklungsmechanismus (SRM) als zweite Säule der Europäischen Bankenunion ein.
02Der Einheitliche Abwicklungsmechanismus bringt den SRB, den Rat, die Kommission und die nationalen Abwicklungsbehörden der teilnehmenden Mitgliedstaaten zusammen. Er wird durch den einheitlichen Abwicklungsfonds (Single Resolution Fund, SRF) unterstützt, der von Banken mit Sitz im Euro-Währungsgebiet finanziert wird.
03Der SRM bietet die Rahmenbedingungen für die geordnete Abwicklung von Banken1. Sein Zweck besteht darin, erhebliche negative Auswirkungen auf die Finanzstabilität zu vermeiden, die gedeckten Einleger zu schützen und die geringe Inanspruchnahme der öffentlichen Mittel durch außerordentliche finanzielle Unterstützung aus öffentlichen Mitteln sicherzustellen. Die Abwicklung gilt als letztes Mittel, damit die kritischen Funktionen einer Bank weitergeführt werden können. Zu den kritischen Funktionen zählen Tätigkeiten, Dienstleistungen oder Geschäfte einer Bank, deren Einstellung wahrscheinlich eine Störung der Finanzstabilität oder eine Unterbrechung von für die Realwirtschaft wesentlichen Dienstleistungen zur Folge hat. Führt eine Bank keine kritischen Funktionen aus und wird die Finanzstabilität durch ihren Ausfall nicht gefährdet, erfolgt die Liquidation nach nationalem Insolvenzrecht.
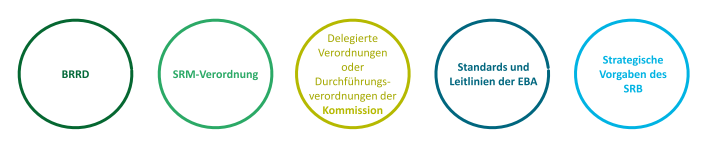
04In den vergangenen Jahren hat die EU eine Reihe harmonisierter Vorschriften für die Beaufsichtigung und Abwicklung von Banken entwickelt. Diese Vorschriften werden mit dem Begriff „Einheitliches Regelwerk“ bezeichnet. In Bezug auf die Abwicklung umfasst das Einheitliche Regelwerk hauptsächlich die Richtlinie über die Sanierung und Abwicklung von Kreditinstituten (Bank Recovery and Resolution Directive, BRRD2), die Verordnung über den Einheitlichen Abwicklungsmechanismus (Single Resolution Mechanism Regulation, SRM-Verordnung3), delegierte Verordnungen oder Durchführungsverordnungen der Kommission sowie die Standards und Leitlinien der Europäischen Bankenaufsichtsbehörde (EBA). Darüber hinaus werden von den Abwicklungsbehörden zur Vorbereitung von Abwicklungen Handbücher und Leitlinien erarbeitet, in denen die anzuwendenden strategischen Vorgaben festgelegt sind (siehe Abbildung 1).
Abbildung 1
Vorschriften und strategische Vorgaben
Quelle: Europäischer Rechnungshof.
Zusammenarbeit im Rahmen des Einheitlichen Abwicklungsmechanismus
Die Rolle des Einheitlichen Abwicklungsausschusses und der nationalen Abwicklungsbehörden
05Der Einheitliche Abwicklungsausschuss (Single Resolution Board, SRB) ist seit Januar 2015 dafür zuständig, bei allen bedeutenden Banken im Euro-Währungsgebiet sowie bei weniger bedeutenden, grenzüberschreitend tätigen Banken gegebenenfalls die Abwicklung vorzunehmen4. Zum Jahresende 2019 lagen in der Zuständigkeit des SRB 128 Banken, auf die mehr als 85 % der gesamten Bankaktiva im Euro-Währungsgebiet entfielen.
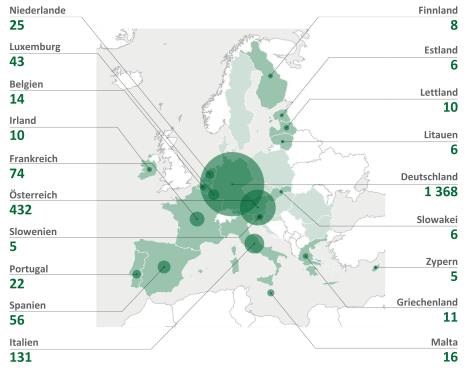
06Für alle anderen Banken, d. h. weniger bedeutende Banken (2 249 nach Angaben im Arbeitsprogramm des SRB für 2020, siehe Abbildung 2), sind die nationalen Aufsichtsbehörden (NRA) zuständig. Der SRB ist jedoch für das wirkungsvolle und einheitliche Funktionieren des SRM verantwortlich und wurde daher mit der Aufgabe betraut, die Abwicklungsplanung der NRA im Euro-Währungsgebiet zu überwachen. Darüber hinaus kann der SRB, wo dies für die einheitliche Anwendung der Abwicklungsstandards erforderlich ist, beschließen oder von einer NRA ersucht werden, alle seine Befugnisse direkt gegenüber den Banken auszuüben, für die die betreffende NRA zuständig ist.
Abbildung 2
Weniger bedeutenden Banken in den einzelnen Mitgliedstaaten des Euro-Währungsgebiets
Quelle: Europäischer Rechnungshof auf der Grundlage des SRB-Arbeitsprogramms für 2020.
Eine Bank muss mindestens eines der Kriterien in Tabelle 1 erfüllen, um als bedeutend zu gelten, andernfalls wird sie als weniger bedeutend eingestuft.
Tabelle 1
Kriterien für den Bedeutungsstatus
| Kriterium | Erläuterung |
| Größe | der Gesamtwert der Aktiva übersteigt 30 Milliarden Euro |
| Wirtschaftliche Relevanz | für das betreffende Land oder die Wirtschaft der Union |
| Grenzüberschreitende Tätigkeiten | der Gesamtwert der Vermögenswerte der Bank übersteigt 5 Milliarden Euro, und der Anteil der grenzüberschreitenden Aktiva/Passiva in mehr als einem der anderen teilnehmenden Mitgliedstaaten an den Gesamtaktiva/-passiva übersteigt 20 % |
| Direkte öffentliche finanzielle Unterstützung | die Bank hat direkte finanzielle Unterstützung durch den Europäischen Stabilitätsmechanismus oder die Europäische Finanzstabilitätsfazilität beantragt oder erhalten |
| Sonstiges | eine beaufsichtigte Bank ist als bedeutend einzustufen, wenn sie eine der drei bedeutendsten Banken in einem teilnehmenden Mitgliedstaat ist |
Quelle: EZB.
Um auf den möglichen Ausfall einer Bank vorbereitet zu sein, unternimmt die Abwicklungsbehörde folgende Schritte:
- Sie erarbeitet Abwicklungspläne für alle Banken in ihrem Zuständigkeitsbereich.
- Sie bestimmt die Mindesthöhe der Verbindlichkeiten und Eigenmittel mit Verlustabsorptionskapazität im Falle einer Abwicklung (ein Sicherheitspuffer, der als Mindestanforderung an Eigenmittel und berücksichtigungsfähige Verbindlichkeiten (minimum requirement for own funds and eligible liabilities, MREL) bezeichnet wird).
Die konkreten Aufgaben zur Umsetzung einer Abwicklung (Krisenmanagement) werden hier nicht beschrieben, da sie nicht Gegenstand dieser Prüfung sind.
09Die Abwicklungspläne sind mindestens jährlich zu überprüfen und zu aktualisieren. Die Zeit von der Erstellung eines Plans bis zu seiner Annahme wird als Planungszyklus bezeichnet. Ein Abwicklungsplan ist ein umfassendes Dokument, das unter anderem dazu dient, die Merkmale der Bank im Einzelnen darzulegen, ihre kritischen Funktionen zu bestimmen, Hindernisse für ihre Abwicklungsfähigkeit zu ermitteln und zu beseitigen und die MREL-Anforderung für die Bank festzulegen. Er sollte Schlussfolgerungen in Bezug darauf enthalten, (i) welches die bevorzugte Abwicklungsstrategie ist, d. h. ob die Bank nach nationalem Insolvenzrecht liquidiert werden oder einen Antrag auf Abwicklung stellen sollte, und (ii) ob die Bank abwicklungsfähig ist (d. h. gefahrlos ausfallen kann) (siehe Ziffer 03).
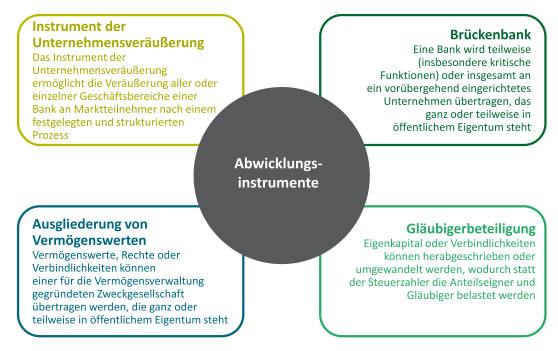
10Ist die Abwicklungsbehörde der Ansicht, dass eine Bank abzuwickeln ist, sollte im Plan beschrieben sein, welches Abwicklungsinstrument anzuwenden ist (siehe Abbildung 3). Außerdem sollte mithilfe des Abwicklungsansatzes (singulärer oder multipler Abwicklungsansatz) angegeben werden, auf welche Unternehmen der Bankengruppe (Muttergesellschaft und/oder Tochtergesellschaften) die Abwicklungsinstrumente angewandt werden sollen.
Abbildung 3
Im Rechtsrahmen vorgesehene Abwicklungsinstrumente
Quelle: Basierend auf Daten des SRB.
Die Beschlüsse des SRB werden in Präsidiums- und Plenarsitzungen gefasst. An den Plenarsitzungen nimmt je ein Vertreter jeder NRA teil (siehe Anhang I für weitere Einzelheiten). Abwicklungspläne für Banken, die in den Zuständigkeitsbereich des SRB fallen, werden in der Präsidiumssitzung zur Annahme vorgelegt.
Interaktion mit anderen EU- und nationalen Behörden
12Der SRB arbeitet eng mit den NRA, der Kommission, der EBA und den für die Banken im Euro-Währungsgebiet zuständigen Aufsichtsbehörden (d. h. der EZB und den zuständigen nationalen Behörden) zusammen (siehe Abbildung 4). Die Abwicklungspläne für bedeutende Banken beispielsweise werden von internen Abwicklungsteams (internal resolution teams, IRT) erstellt, die dem SRB unterstehen und sich aus Mitarbeitern des SRB und der zuständigen NRA zusammensetzen. Die wichtigsten praktischen Vorkehrungen für die Zusammenarbeit zwischen SRB und NRA sind in einer Rahmenvereinbarung über die Zusammenarbeit festgelegt, die im Jahr 2016 verabschiedet und im Jahr 2018 geändert wurde.
Abbildung 4
Rollen und Zuständigkeiten bei der Abwicklungsplanung im Rahmen des SRM
Quelle: Europäischer Rechnungshof auf der Grundlage der SRM-Verordnung.
Die Zusammenarbeit zwischen der Abwicklungsbehörde und der Bankenaufsichtsbehörde schließt u. a. Folgendes ein:
- Die Aufsichtsbehörde gibt Rückmeldung zu dem Entwurf des Abwicklungsplans.
- Die Abwicklungsbehörde gibt Rückmeldung zu dem von der Aufsichtsbehörde geprüften Sanierungsplan für die Bank. Der Sanierungsplan enthält die Maßnahmen, deren Anwendung die Bank für den Fall plant, dass bestimmte Indikatoren nicht eingehalten werden.
Die Zusammenarbeit und der Informationsaustausch zwischen dem SRB und der EZB sind in einer Rahmenvereinbarung geregelt, die im Mai 2018 überarbeitet wurde.
14Die EBA ist unter anderem dafür zuständig,
- Entwürfe technischer Regulierungs- und Durchführungsstandards und Leitlinien auszuarbeiten, z. B. den Inhalt eines umfassenden Abwicklungsplans;
- Formulare zu erstellen, etwa für Meldung und Angabe der MREL;
- die Abwicklungsbehörden durch regelmäßige Überprüfungen zu überwachen, um sicherzustellen, dass sie über das Fachwissen, die Ressourcen und die operativen Kapazitäten für ihre Abwicklungstätigkeiten verfügen.
Der EBA muss auch gemeldet werden, wenn der SRB oder eine NRA zu dem Schluss kommt, dass eine Bank nicht abwicklungsfähig ist.
16Die Kommission ist dafür zuständig, in regelmäßigen Abständen die Anwendung des Einheitlichen Regelwerks zu überprüfen. Im April 2019 veröffentlichte sie den Bericht zu ihrer ersten Überprüfung und kam darin zu dem Schluss, dass es für die Ausarbeitung und Annahme von Legislativvorschlägen zu früh sei5. Die von der EBA entwickelten technischen Regulierungs- und Durchführungsstandards werden von der Kommission in Form von delegierten Verordnungen/Durchführungsverordnungen angenommen.
Prüfungsumfang und Prüfungsansatz
Umfang und Methodik
17Im Jahr 2017 war der SRB erstmalig Gegenstand einer Prüfung des Hofes, die sich auf dessen Abwicklungsplanung für bedeutende Banken konzentrierte6. Da der SRB erst 2015 eingerichtet worden war und die erste Prüfung des Hofes ergeben hatte, dass der SRB noch einen weiten Weg vor sich hat, beschloss der Hof, eine weitere Prüfung durchzuführen, um die Abwicklungsplanung für weniger bedeutende Banken zu betrachten und die vorangegangene Prüfung nachzuverfolgen. Dabei ging es darum, den derzeitigen Stand der Vorbereitung des SRM auf die Bankenabwicklung zu beleuchten.
18Um zu untersuchen, ob der SRM angemessen auf die Abwicklung von Banken vorbereitet ist, prüfte der Hof, ob
- die strategischen Vorgaben des SRB geeignet waren sicherzustellen, dass die Abwicklungspläne, die für die Banken im Zuständigkeitsbereich des SRB erstellt wurden, eine optimale Qualität aufwiesen;
- die Erstellung der Abwicklungspläne für bedeutende und weniger bedeutende Banken auf dem richtigen Weg war;
- die organisatorischen Rahmenbedingungen des SRM angemessen waren.
Für die Zwecke der Prüfung untersuchte der Hof beim SRB verfügbare Unterlagen und führte Befragungen von SRB-Mitarbeitern durch. Er bewertete eine Stichprobe von Abwicklungsplänen aus dem Zyklus 2018 (siehe Ziffer 09). Der Zyklus 2018 beruhte auf den Finanzdaten der Banken zum Jahresende 2017 und endete im Jahr 2020 mit der Annahme der letzten Pläne. Die Stichprobe des Hofes umfasste sechs Pläne für Banken ohne Abwicklungskollegium und zwei Pläne für Banken mit Abwicklungskollegium. Außerdem überprüfte der Hof eine Stichprobe von drei vom SRB vorgenommenen Bewertungen, die 16 von NRA eingereichte Pläne für weniger bedeutende Banken betrafen, sowie eine Stichprobe von zwei (ebenfalls von NRA eingereichten) vereinfachten Abwicklungsplänen.
20Er befragte Bedienstete der Kommission (Generaldirektion Finanzstabilität, Finanzdienstleistungen und Kapitalmarktunion, GD FISMA) und Mitarbeiter der EBA. Des Weiteren unternahm er Informationsbesuche bei vier NRA (Deutschland, Italien, Lettland und Luxemburg), die entweder für eine große Zahl von Banken zuständig waren oder bereits Erfahrung mit der Abwicklung von Banken hatten. Außerdem führte der Hof eine Umfrage bei den 19 NRA der Europäischen Bankenunion durch.
21Die Prüfungsarbeit vor Ort fand zwischen April 2019 und Januar 2020 statt und war somit vor dem Ausbruch von COVID-19 abgeschlossen. Sofern nicht anders angegeben, sind daher in diesem Bericht, pandemiebedingte Entwicklungen oder Änderungen nicht berücksichtigt.
Zugang zu Prüfungsnachweisen und Vertraulichkeitsfragen
22Die Prüfungsbefugnisse und der Prüfungsauftrag für diese Wirtschaftlichkeitsprüfung ergeben sich aus den allgemeinen Bestimmungen des Artikels 287 AEUV7, dem zufolge der Europäische Rechnungshof uneingeschränkten Zugang zu allen für die Prüfungsaufgabe erforderlichen Unterlagen hat. Aus Gründen der Vertraulichkeit redigierten die Mitarbeiter des SRB jedoch Dokumente, indem sie alle Informationen und Daten schwärzten, denen der Hof hätte entnehmen können, auf welche Bank sich der Abwicklungsplan in der Stichprobe bezog. Daher war der Hof nicht in der Lage, die MREL-Berechnungen (mit Bezug auf EZB-Daten, siehe Ziffer 23) abzugleichen, die Kritikalität der Bankfunktionen zu beurteilen oder zu prüfen, ob die Kritikalität der Bankfunktionen vom SRB bei allen Abwicklungsplänen kohärent bewertet wurde. Dennoch hat sich der Informationszugang gegenüber der vorherigen Prüfung verbessert, da nicht mehr nur ausgewählte Kapitel, sondern vollständige Abwicklungspläne zur Verfügung gestellt wurden.
23Darüber hinaus erhielt der Hof keinen Zugang zu den folgenden Dokumenten, die von der EZB stammen, aber auch beim SRB hinterlegt sind: (i) Sanierungspläne der Banken und (ii) die Rückmeldung der EZB zu den vom SRB erstellten Entwürfen der Abwicklungspläne. Der Hof hatte diese Dokumente gleich zu Beginn der Prüfung beim SRB angefordert. Als der SRB schließlich mitteilte, die EZB habe sich einverstanden erklärt, dass der Hof die Dokumente in einem physischen Datenraum in den Räumlichkeiten des SRB einsehen könnte, waren die im Zusammenhang mit der COVID-19-Pandemie verhängten Ausgangsbeschränkungen in Kraft, sodass dem Hof die Prüfung der Dokumente nicht mehr möglich war. Nach Rücksprache mit der EZB teilte der SRB dem Hof mit, dass aus Gründen der Datensicherheit keine Einigung dahin gehend erzielt wurde, die entsprechenden Dokumente in einem virtuellen Datenraum bereitzustellen.
24Ansonsten lagen dem Hof die für die Bemerkungen und Schlussfolgerungen in diesem Bericht notwendigen Nachweise vor.
Bemerkungen
Die strategischen Vorgaben wurden verstärkt, aber in einigen entscheidenden Bereichen bestehen weiterhin Mängel
25Der SRB hat ausführliche strategische Vorgaben entwickelt, mit denen die Qualität und Kohärenz der Abwicklungspläne für Banken, die in den Zuständigkeitsbereich des SRB fallen, und der darin enthaltenen potenziellen Abwicklungsmaßnahmen sichergestellt werden sollen. Die strategischen Vorgaben, die von der Präsidiumssitzung des SRB angenommen werden, sind im Handbuch für die Abwicklungsplanung, dem internen Grundsatzdokument der SRB, sowie in technischen Hintergrundinformationen festgelegt. Der Inhalt dieser Hintergrundinformationen aus den Jahren 2016 bis 2019 wurde in zusammengefasster Form in die überarbeitete Fassung des Handbuchs von 2019 aufgenommen. Zudem wurden gesonderte Strategiedokumente zur MREL erstellt, und im April 2020 gab der SRB ein Dokument heraus, in dem dieser seine Erwartungen an die Abwicklungsfähigkeit von Banken („Expectations for Banks“) ausführlich darlegte (siehe Abbildung 5).
Abbildung 5
Die strategischen Vorgaben des SRB im Überblick
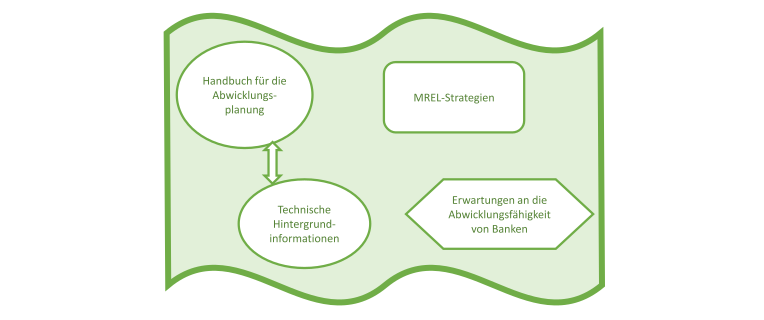
Quelle: Europäischer Rechnungshof.
Außer im Fall der MREL waren die NRA im geprüften Zeitraum bei der Erstellung der Pläne für weniger bedeutende Banken nicht verpflichtet, diesen strategischen Vorgaben zu folgen. Angesichts ihrer Relevanz für alle Kategorien von Banken konnten sie den NRA jedoch als Bezugspunkte für die Entwicklung ihrer eigenen strategischen Vorgaben dienen.
27Der SRB hat seine strategischen Vorgaben in acht Bereiche eingeteilt, die den Prozess der Abwicklungsplanung abbilden (siehe Abbildung 6). Die strategischen Vorgaben wurden in enger Zusammenarbeit mit den NRA entwickelt.
Abbildung 6
Prozess der Abwicklungsplanung
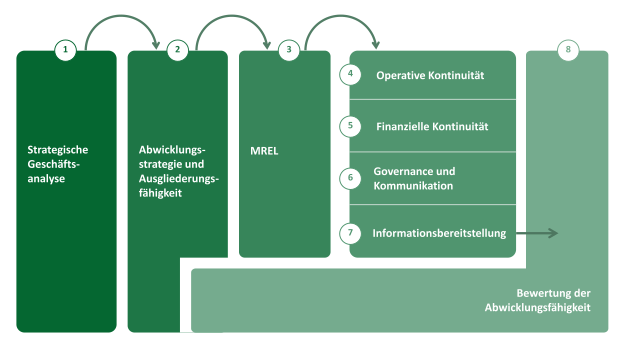
Anmerkung: Im Handbuch für die Abwicklungsplanung wird jeder dieser acht Bereiche in einem eigenen Kapitel behandelt.
Quelle: SRB.
In seinem Sonderbericht von 2017 kam der Hof zu dem Schluss, dass das System von Regeln für die Abwicklungsplanung des SRB unvollständig ist. Der Hof empfahl, (i) das Handbuch für die Abwicklungsplanung für verbindlich zu erklären, (ii) klare und einheitliche Methoden für wesentliche Abwicklungshindernisse und MREL aufzustellen und (iii) Leitlinien für alle Abwicklungsszenarien in das Handbuch aufzunehmen.
29Daher untersuchte der Hof, ob
- der SRB alle strategischen Vorgaben verabschiedet hatte, die für die Erstellung von Abwicklungsplänen für Banken in seinem Zuständigkeitsbereich relevant sind;
- die Qualität der entwickelten strategischen Vorgaben zufriedenstellend war.
Es fehlt noch eine Reihe wichtiger strategischer Vorgaben für die Banken im Zuständigkeitsbereich des SRB
30Die im Handbuch festgelegten strategischen Vorgaben sollen den internen Abwicklungsteams als Orientierungshilfe dienen, wenn sie die Abwicklungspläne für bedeutende Banken erstellen. Dieses Handbuch wurde nicht für verbindlich erklärt. Der Hof stellte außerdem fest, dass die Abwicklungsteams nicht verpflichtet sind, Abweichungen vom Handbuch im Abwicklungsplan zu begründen, und dass tatsächlich kein Plan in seiner Stichprobe entsprechende Begründungen enthielt.
31Bei seiner Überprüfung der strategischen Vorgaben des SRB stellte der Hof fest, dass mit Stand von April 2020 mehrere strategische Vorgaben fehlten. Erstens gab es keine strategischen Vorgaben zur finanziellen Kontinuität. Nach der Einleitung eines Abwicklungsprozesses ist die Sicherung der Finanzierung von entscheidender Bedeutung, da es für eine Bank schwierig sein kann, Zugang zu der für die Refinanzierung ihrer fälligen Verbindlichkeiten erforderlichen Liquidität zu erhalten, wenn beispielsweise Unsicherheit hinsichtlich ihrer Lebensfähigkeit bestehen. Die Bedeutung dieses Aspekts lässt sich am Beispiel des Ausfalls der Hypo Real Estate veranschaulichen: Die öffentliche Hand in Deutschland musste im Jahr 2008 Liquidität in Höhe von 145 Milliarden Euro bereitstellen. Nach Aussage des SRB ist die Entwicklung strategischer Vorgaben für diesen Bereich ein mehrjähriges Vorhaben, das voraussichtlich nicht vor 2022 abgeschlossen sein wird. Außerdem ist im SRB-Dokument zu den Erwartungen an die Abwicklungsfähigkeit von Banken (siehe Ziffer 25) vorgesehen, dass Banken ihre Fähigkeiten im Bereich der finanziellen Kontinuität bis 2023 unter Beweis stellen müssen.
32Ein eng mit der finanziellen Kontinuität im Abwicklungsfall verbundener Aspekt ist die Letztsicherung durch die öffentliche Hand (Backstop). Ein entsprechender Mechanismus könnte vom SRB vorübergehend eingesetzt werden, um die Finanzierung bei der Abwicklung einer Bank, die als ausfallend oder wahrscheinlich ausfallend eingestuft wurde, sicherzustellen. Im Dezember 2019 einigte sich die Eurogruppe grundsätzlich darauf, dass der Europäische Stabilitätsmechanismus eine Letztsicherung in Höhe von rund 65 bis 70 Milliarden Euro bereitstellen würde. Die beabsichtigte Änderung des Vertrags zur Einrichtung des Europäischen Stabilitätsmechanismus8 ist bislang noch nicht unterzeichnet worden. Die Letztsicherung soll das Instrument der direkten Rekapitalisierung ersetzen, für das aus dem Europäischen Stabilitätsmechanismus 60 Milliarden Euro vorgesehen waren. Nach Expertenmeinung wird die Bereitstellung der Letztsicherung möglicherweise nicht ausreichen, um den Finanzierungsbedarf bei Abwicklungen zu decken, insbesondere hinsichtlich der Versorgung mit Liquidität, weshalb zusätzliche Maßnahmen erforderlich seien9.
33Zweitens war keine Strategie für den Bereich Governance und Kommunikation im Zusammenhang mit Abwicklungen verfügbar. Dies betrifft z. B. die Governance-Struktur, die erforderlich ist, um während der Abwicklungsplanung und im Krisenfall die Datenbereitstellung sowie eine wirksame Überwachung und Entscheidungsfindung sicherzustellen. Da viele Entscheidungen innerhalb kürzester Zeit getroffen werden müssen, ist eine solide Governance- und Kommunikationsstruktur von entscheidender Bedeutung.
34Drittens wurden keine übergreifenden strategischen Vorgaben zu Informationsanforderungen aufgestellt. Dies betrifft zum Beispiel Daten, die die Banken dem SRB im Falle einer Abwicklung zur Verfügung stellen müssen, damit Abwicklungsinstrumente ausgeführt oder Vermögenswerte bewertet werden können. Einer eingehenden Analyse zufolge, die vom ECON-Ausschuss in Auftrag gegeben wurde, sind genaue Bewertungsberichte für den Gesamterfolg einer Bankenabwicklung unerlässlich. Ungenaue Bewertungsberichte könnten die finanzielle Notlage verzerren oder Anteilseigner und Gläubiger dazu veranlassen, Forderungen rechtlich geltend zu machen und eine Entschädigung zu verlangen10.
35Außerdem fehlten im Handbuch für die Abwicklungsplanung strategische Vorgaben mit Festlegungen dazu, auf welche Unternehmen innerhalb einer Gruppe die Abwicklungsmaßnahmen anzuwenden sind (der sogenannte Abwicklungsansatz, siehe Ziffer 10). Der Abwicklungsansatz bestimmt, wie viele Abwicklungsbehörden Befugnisse ausüben und Abwicklungsinstrumente anwenden werden. Bei einem singulären Abwicklungsansatz wird die Zuständigkeit einer einzigen Behörde übertragen, während bei einem multiplen Abwicklungsansatz mehr als eine Abwicklungsbehörde beteiligt sind.
36Der SRB hat für 2020 geplant, für eine Reihe von Bereichen strategische Vorgaben herauszugeben bzw. zu aktualisieren. In einem ersten Schritt hat er Ende April 2020 ein Dokument veröffentlicht, in dem seine Erwartungen an die Abwicklungsfähigkeit von Banken dargelegt sind. Dieses Papier enthält jedoch noch keine detaillierten strategischen Vorgaben zu den oben beschriebenen Aspekten.
Die vorliegenden strategischen Vorgaben weisen einige Mängel auf
37Der Hof bewertete die Qualität der strategischen Vorgaben, die im geprüften Zeitraum gültig waren und stellte in drei Bereichen Mängel fest: (i) Bewertung des öffentlichen Interesses, (ii) Bestimmung der wesentlichen Abwicklungshindernisse und (iii) Anwendung der MREL-Anforderung und des Instruments der Gläubigerbeteiligung.
Bewertung des öffentlichen Interesses
38Eine Voraussetzung für die Abwicklung einer Bank, die als ausfallend oder wahrscheinlich ausfallend eingestuft wurde, ist das Vorliegen eines öffentlichen Interesses, d. h. die Abwicklungsziele würden nicht in gleichem Maße erreicht, wenn die Bank nach nationalem Insolvenzrecht liquidiert würde. Abwicklungsziele sind beispielsweise
- die Fortführung kritischer Funktionen einer Bank;
- die Vermeidung erheblicher negativer Auswirkungen auf die Finanzstabilität;
- die Absicherung gedeckter Einlagen;
- der Schutz öffentlicher Mittel.
Aus diesem Grund muss die betreffende Abwicklungsbehörde eine Bewertung des öffentlichen Interesses vornehmen. Im Rahmen einer Studie im Auftrag der Kommission äußerten mehrere Interessenträger die Ansicht, dass diese Bewertung EU-weit einheitlicher gestaltet werden sollte11. Einige widersprachen zudem der Auffassung des SRB, dass Abwicklungen der Ausnahmefall bleiben sollten. Mit Blick auf die Banken des Euro-Währungsgebiets ist der SRB der Ansicht, dass – wegen der Bewertung des öffentlichen Interesses – Abwicklungsmaßnahmen letztendlich nur bei wenigen Banken angewendet und die meisten Banken nach nationalem Insolvenzrecht liquidiert werden12.
40Im Hinblick auf die Bewertung der Kritikalität bestimmter Funktionen innerhalb einer Bank (siehe Ziffer 03) stellte der Hof fest, dass in der entsprechenden Strategie des SRB keine klar definierten Schwellenwerte (wie z. B. der prozentuale Marktanteil) festgelegt sind. Basierend auf der Umfrage und den Befragungen des Hofes bei den NRA sowie seiner Prüfung von SRB-Dokumenten gelangt der Hof zu dem Schluss, dass die Abwicklungsteams bei der Bewertung kritischer Funktionen unterschiedlich vorgehen. Angesichts dieser Unterschiede und des Fehlens klarer Orientierungshilfen besteht die Gefahr, dass der SRB eine Funktion nicht als kritisch einstuft, obwohl sich der Ausfall der betreffenden Bank negativ auf die Realwirtschaft auswirken würde.
41Bezüglich des Abwicklungsziels des Schutzes der gedeckten Einlagen stellte der Hof Folgendes fest: Wird die Finanzierung durch die auf mitgliedstaatlicher Ebene eingerichteten nationalen Einlagensicherungssysteme als unzureichend für die Bewältigung einer Krise beurteilt, bedeutet dies, dass die gedeckten Einlagen nicht angemessen geschützt sind. Dennoch ist dies für den SRB kein ausreichender Grund, dass die Abwicklung der betroffenen Bank im öffentlichen Interesse wäre.
42Im Hinblick auf den Schutz der öffentlichen Mittel stellt der Hof fest, dass abhängig davon, ob eine Abwicklung oder ein nationales Insolvenzverfahren zur Anwendung kommt, für die Lastenteilung zwischen (i) den Anteilseignern und bestimmten Gläubigern und (ii) der öffentlichen Hand unterschiedliche Regeln bestehen (siehe Abbildung 7):
- Gemäß der Rechtsgrundlage darf die öffentliche Unterstützung bei der Abwicklung über den einheitlichen Abwicklungsfonds (SRF) erst dann erfolgen, wenn die Verluste einer Bank durch eine Gläubigerbeteiligung (Bail-in) in Höhe von mindestens 8 % der Gesamtverbindlichkeiten und Eigenmittel der Bank gedeckt sind. Der Beitrag des SRF ist im Prinzip auf 5 % der Gesamtverbindlichkeiten und Eigenmittel der Bank begrenzt13. Der Internationale Währungsfonds hat vorgeschlagen, zur Sicherung der Finanzstabilität eine Ausnahmeregelung einzuführen14, die nur bei Krisen anwendbar ist, die im gesamten Euro-Währungsgebiet oder landesweit auftreten. Der Umfrage des Hofes zufolge ist die Mehrheit der NRA (60 %) mit diesem Vorschlag einverstanden.
- Auch wenn eine Bank nach nationalem Insolvenzrecht liquidiert wird, können die Mitgliedstaaten es als notwendig erachten, öffentliche Unterstützung zu gewähren. In Übereinstimmung mit der Bankenmitteilung der Kommission15 gelten die Vorgaben zur Lastenteilung für Anteilseigner und Inhaber nachrangiger Instrumente: Sie müssen in vollem Umfang zu den Kosten der Maßnahmen beitragen. Im Gegensatz zum Abwicklungsszenario sind die Inhaber vorrangiger Schulden zu keinem Beitrag verpflichtet. Der Internationale Währungsfonds hat empfohlen, im Rahmen der Vorschriften über staatliche Beihilfen strengere Grundsätze für die Lastenteilung festzulegen16.
Abbildung 7
Anforderungen für die Gläubigerbeteiligung im Zusammenhang mit der Abwicklung (BRRD) und staatlichen Beihilfen (Bankenmitteilung)17
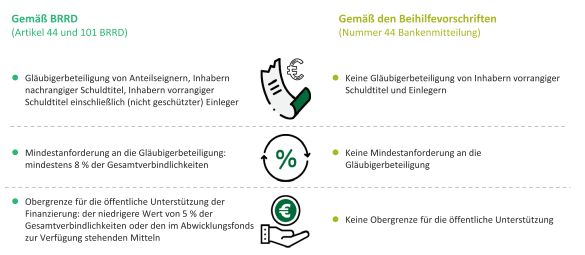
Quelle: Europäischer Rechnungshof auf der Grundlage der zitierten Rechtsgrundlage.
Wie die dritte Zeile in Abbildung 7 zeigt, besteht nach dem derzeitigen Beihilfeansatz der Kommission, wie er in der Bankenmitteilung zum Ausdruck kommt, die Möglichkeit, dass die öffentliche Unterstützung (staatliche Beihilfen) im Rahmen nationaler Insolvenzverfahren höher ist als im Falle der Abwicklung. Dies ist nicht ohne Bedeutung für die Entscheidung, was im öffentlichen Interesse liegt. Es gibt zwei Arten von Bewertungen – eine wird vom SRB und eine von der Kommission durchgeführt:
- Gemäß den Abwicklungszielen (siehe Ziffer 38) sollte der SRB bewerten, ob der Ausfall einer Bank erhebliche negative Auswirkungen auf die Finanzstabilität hätte und dafür sorgen, dass die außerordentliche finanzielle Unterstützung aus öffentlichen Mitteln möglichst gering gehalten wird.
- Die Kommission sollte vor Genehmigung staatlicher Beihilfen, die Mitgliedstaaten im Zuge der Liquidation einer Bank im Rahmen eines nationalen Insolvenzfahrens bereitstellen würden, bewerten, ob diese Beihilfen erforderlich sind, um eine beträchtliche Störung im Wirtschaftsleben eines Mitgliedstaates zu beheben. Bei einer früheren Prüfung stellte der Hof fest, dass die Kommission die Ansicht vertrat, die Mitgliedstaaten seien am besten positioniert, eine Erstbewertung dazu vorzunehmen, ob ein unkontrollierter Marktaustritt einer bestimmten Bank die Finanzstabilität gefährden (oder eine andere beträchtliche Störung in dem betreffenden Mitgliedstaat hervorrufen) würde. Er konstatierte außerdem, dass die Kommission die Behauptung von Mitgliedstaaten, ein möglicher Bankenausfall würde die Finanzstabilität bedrohen, nicht hinterfragt hat18.
Bei Bankenausfällen der jüngeren Vergangenheit stellte der SRB fest, dass die Banken ohne erhebliche negative Auswirkungen auf die Finanzstabilität im Wege eines regulären Insolvenzverfahrens abgewickelt werden könnten, und kam daher zu dem Schluss, dass kein öffentliches Interesse bestand, das den Einsatz von Abwicklungsinstrumenten rechtfertigte. Die Kommission genehmigte jedoch später staatliche Beihilfen, da eine Abwicklung dieser Banken nach regulären Insolvenzverfahren ihrer Ansicht nach eine beträchtliche Störung des Wirtschaftslebens bedeutet hätte. Nach Einschätzung des IWF würde – nachdem der Rahmen durch Einführung einer Alternative in Form einer Ausnahme von der Finanzstabilität flexibler gestaltet wurde – durch die Angleichung der im Falle eines Insolvenzverfahrens geltenden Vorschriften zur Lastenteilung an die im Falle einer Abwicklung anwendbaren Vorschriften die Unsicherheit verringert und für die Mitgliedstaaten weniger Anreiz als jetzt bestehen, nach Möglichkeiten zu suchen, wie mit ausfallenden bedeutenden Instituten nach nationalen Insolvenzverfahren umgegangen werden kann19. Schließlich stellte das Europäische Parlament in seiner Entschließung von 2020 zur Bankenunion fest, „dass für gleiche Wettbewerbsbedingungen und die konsequente Anwendung der Prüfung des öffentlichen Interesses gesorgt werden muss“20.
45Der Hof stellt fest, dass ein weiteres Thema in der politischen Debatte zunehmend an Bedeutung gewinnt: die Harmonisierung der nationalen Insolvenzvorschriften für Banken21. 14 der 18 NRA, die an der Umfrage des Hofes teilnahmen, würden es als hilfreich oder sehr hilfreich ansehen, wenn die nationalen Insolvenzregelungen für Banken harmonisiert würden. Beispielsweise sind in den meisten Ländern die Auslöser für die Anwendung nationaler Insolvenzregelungen nicht mit denen für die Einleitung einer Abwicklung und insbesondere nicht mit den Bedingungen abgestimmt, unter denen eine Bank als ausfallend oder wahrscheinlich ausfallend eingestuft wird22. Die Harmonisierung ist jedoch ein schwieriger Prozess, da er Rechtsbereiche betrifft, die in der Zuständigkeit der Mitgliedstaaten verbleiben (z. B. das Gesellschaftsrecht).
46Außerdem sollen in den Abwicklungsplänen alle relevanten Szenarien berücksichtigt werden, einschließlich der Möglichkeit, dass der Ausfall idiosynkratischer Natur (bankspezifisch) ist oder in Zeiten allgemeiner finanzieller Instabilität oder anderer systemweiter Ereignisse eintritt. Nach Dafürhalten des SRB ist gemäß Artikel 8 der SRM-Verordnung jedoch nicht vorgeschrieben, dass solche Ereignisse bei der Prüfung des öffentlichen Interesses zu berücksichtigen sind, wenn die bevorzugte Strategie die Anwendung des nationalen Insolvenzrechts ist. Daher wird dieser Aspekt im Handbuch des SRB für die Abwicklungsplanung nicht klargestellt (siehe Ziffer 28). Einige NRA legen das Recht abweichend aus. Auch die Kommission räumt ein, dass es bei der Auslegung einen gewissen Spielraum gibt.
Leitlinien zur Feststellung wesentlicher Hindernisse für die Abwicklungsfähigkeit
47Nach den Vorgaben des Einheitlichen Regelwerks ist der SRB dafür zuständig, die Abwicklungsfähigkeit einer Bank zu bewerten. Eine Bank ist als abwicklungsfähig zu betrachten, wenn es durchführbar und glaubwürdig ist, sie im Rahmen eines regulären Insolvenzverfahrens zu liquidieren oder sie durch Anwendung der Abwicklungsinstrumente und Ausübung der Abwicklungsbefugnisse abzuwickeln. Aus diesem Grund muss die Abwicklungsbehörde beurteilen, ob Hindernisse für die Abwicklung einer Bank bestehen. Gemäß der SRM-Verordnung muss sie auch die EBA rechtzeitig informieren, wenn eine Bank für nicht abwicklungsfähig gehalten wird.
48Sobald der SRB zu dem Schluss kommt, dass ein Hindernis wesentlicher Natur ist, wird ein Verwaltungsverfahren eingeleitet, um sicherzustellen, dass die betreffende Bank Abhilfemaßnahmen ergreift (siehe Abbildung 8). An dem Verwaltungsverfahren sind mehrere Interessenträger beteiligt. Es kann 12 Monate und länger dauern, bis die Bank den endgültigen Umsetzungsplan vorlegt, mit dem das wesentliche Hindernis beseitigt werden soll.
Abbildung 8
Schritte zur Beseitigung wesentlicher Abwicklungshindernisse für Banken im Zuständigkeitsbereich des SRB
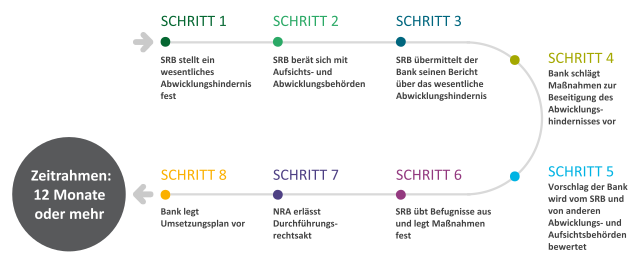
Quelle: Europäischer Rechnungshof auf der Grundlage von Angaben des SRB.
Als Reaktion auf eine Empfehlung des Hofes in seinem Sonderbericht Nr. 23/2017 (siehe Ziffer 28) legte der SRB im September 2018 seine strategischen Vorgaben zur Ermittlung und Beseitigung von Hindernissen für die Abwicklungsfähigkeit vor. Allerdings wandte er diese Vorgaben bei den im Jahr 2019 erstellten Entwürfen von Abwicklungsplänen nur selten an. Der SRB arbeitet daran, seine Leitlinien für die Abwicklungsteams zu präzisieren und klarzustellen, wie die darin vorgegebene Methodik in der Praxis angewendet werden kann.
50Laut den strategischen Vorgaben von 2018 sollten die Abwicklungsteams in einem ersten Schritt potenzielle Abwicklungshindernisse bestimmen. Anschließend sollten sie auf einer Skala von niedrig bis hoch (i) die Auswirkungen dieser potenziellen Hindernisse auf die Abwicklungsstrategie und (ii) die Wahrscheinlichkeit ihres Auftretens bewerten. Obwohl die strategischen Vorgaben hierfür eine Matrix enthalten, aus der ersichtlich ist, wann ein Abwicklungshindernis als wesentlich zu bewerten ist, stellt dies letztlich nur einen Richtwert dar. Beispielsweise gelten potenzielle Abwicklungshindernisse, deren Auswirkungen und Auftrittswahrscheinlichkeit als hoch eingestuft werden, nicht automatisch als wesentliche Abwicklungshindernisse.
51Die Bewertungen sind somit in erheblichem Maße dem Urteil und Ermessen der Abwicklungsteams überlassen. Darüber hinaus wird vom SRB eine ganze Reihe von Elementen geprüft, bevor ein Abwicklungshindernis als wesentlich eingestuft wird. Verfügt eine Bank beispielsweise über einen glaubwürdigen Plan zur Beseitigung der festgestellten potenziellen Abwicklungshindernisse, wird das Abwicklungshindernis nicht zwangsläufig als wesentlich angesehen. Tatsächlich betrachtet der SRB die Beseitigung der Abwicklungshindernisse als Prozess, der zwischen den Banken und dem SRB schrittweise abläuft und einige Zeit in Anspruch nehmen kann.
52Diese strategische Vorgehensweise findet sich im Dokument des SRB zu seinen Erwartungen an die Abwicklungsfähigkeit von Banken (siehe Ziffer 25) bestätigt: Darin ist eine stufenweise Einführungsphase vorgesehen, in der die Banken ihre Fähigkeiten in allen sieben im Dokument behandelten Dimensionen23 bis spätestens Ende 2023 aufbauen sollen, und zwar unabhängig von ihrem Risikoniveau, ihrer Größe oder Komplexität. Sofern eine entsprechende Vereinbarung getroffen wird, dürfen Banken ihre Fähigkeiten auch nach 2023 aufbauen. Für Banken in der Zuständigkeit der Bank of England gelten hingegen kürzere Fristen: Sie sollten alle zum 1. Januar 2022 abwicklungsfähig sein24.
53Der Leitgedanke hinter diesen Erwartungen an die Abwicklungsfähigkeit von Banken ist die Zusammenarbeit, d. h. dass der SRB gemeinsam mit den Banken darauf hinarbeitet, Abwicklungsfähigkeit zu erreichen. Von den Banken wird erwartet, dass sie einen Arbeitsplan erarbeiten und eine Selbsteinschätzung zu den Fortschritten bei dessen Umsetzung vornehmen, damit diese rechtzeitig abgeschlossen ist. 17 der 18 NRA, die an der Umfrage des Hofes teilnahmen, betrachten diesen Ansatz als geeignet. Unter Umständen ist eine Bank jedoch nur begrenzt motiviert, bei der Beseitigung von Abwicklungshindernissen mit dem SRB zusammenzuarbeiten, insbesondere wenn es um Geschäftsmodelle geht und der SRB z. B. plant, das Instrument der Unternehmensveräußerung anzuwenden (siehe Abbildung 3).
54Außerdem sieht das Einheitliche Regelwerk keine solchen Übergangsfristen vor. Es verlangt eine klare Schlussfolgerung dazu, ob eine Bank abwicklungsfähig ist (siehe Ziffer 09), was die vorherige Bestimmung etwaiger wesentlicher Abwicklungshindernisse erfordert. Dies wird durch einen EBA-Beschluss von 2018 bestätigt, dem zufolge es nicht mit dem Einheitlichen Regelwerk in Einklang steht, potenzielle Abwicklungshindernisse zu bestimmen ohne ihre Wesentlichkeit zu bewerten. Die EBA kam zu dem Schluss, dass in jedem angenommenen Abwicklungsplan ausführlich dargestellt sein muss, wie die Abwicklungsfähigkeit bewertet wurde. Diese ausführliche Darstellung muss Angaben zu allen festgestellten wesentlichen Abwicklungshindernissen enthalten25.
55Der SRB hat einen schrittweisen Prozess gewählt und wesentliche Abwicklungshindernisse nicht bestimmt, was dazu führte, dass er der EBA noch keine Mitteilung übermittelt hat (siehe Ziffer 47). Ebenso haben die NRA noch keine Mitteilungen im Zusammenhang mit weniger bedeutenden Banken übermittelt.
56In einem vom Referat Unterstützung des wirtschaftspolitischen Handelns des Europäischen Parlaments Ende 2019 herausgegebenen Papier26 wird festgestellt, dass mit Stand von Oktober 2019 kein Abwicklungsplan eine vollständige Bewertung der Abwicklungshindernisse enthielt. Dies werfe Bedenken auf, inwieweit die Banken für eine mögliche Abwicklung in den kommenden Jahren bereit seien.
Leitlinien zur MREL und zur Gläubigerbeteiligung
57Eines der wichtigsten Instrumente zur Verbesserung der Abwicklungsfähigkeit von Banken ist die rechtliche Anforderung, dass alle Banken die von ihrer Abwicklungsbehörde festgelegten MREL-Vorgaben erfüllen müssen (siehe Ziffer 08). Die Banken müssen ein bestimmtes Volumen an Eigenkapital und anderen berücksichtigungsfähigen Verbindlichkeiten vorhalten, damit sie Verluste auffangen und ihre Kapitalposition ohne Rückgriff auf öffentliche Mittel wiederherstellen können.
58In Übereinstimmung mit dem Einheitlichen Regelwerk haben die Banken bis 2024 Zeit, ihre MREL-Vorgaben vollständig umzusetzen, müssen jedoch bis Januar 2022 ein Zwischenziel erreichen, da es für Banken schwierig sein kann, MREL-ähnliche Wertpapiere zu emittieren.
59Der SRB und die NRA sind rechtlich verpflichtet, für jede Bank einen formellen MREL-Bescheid zu erlassen. Acht der 18 NRA (44 %), die an der Umfrage des Hofes teilnahmen, halten diese Formalität nicht für sinnvoll, wenn die MREL-Anforderung mit den aufsichtsrechtlichen Eigenkapitalanforderungen übereinstimmt, was im Allgemeinen dann der Fall ist, wenn eine Bank nach nationalem Insolvenzrecht abgewickelt werden soll. Zu diesen acht NRA gehören diejenigen mit der höchsten Anzahl von Banken in ihrem Zuständigkeitsbereich. Durch diese formelle Anforderung entsteht allen Beteiligten (SRB, NRA und Banken) ein Verwaltungsaufwand.
60Die für den Abwicklungsplanungszyklus 2018 geltende MREL-Strategie wurde vom SRB im November 2018 veröffentlicht und im Januar 2019 aktualisiert (siehe Ziffer 28). Im Mai 2020 veröffentlichte er auch die MREL-Strategie für den Abwicklungsplanungszyklus 2020. Die meisten der vorgenommenen Änderungen (siehe vergleichende Gegenüberstellung in Anhang II) wurden aus der überarbeiteten SRM-Verordnung27 übernommen. Noch nicht bekannt ist, wie sich diese rechtlichen Änderungen kurz- sowie mittel- bis langfristig auf die MREL-Vorgaben auswirken werden. Zudem gab der SRB seine Absicht bekannt, die potenziellen Auswirkungen der COVID-19-Pandemie auf die Übergangsfristen zu bewerten, die erforderlich sind, bis die MREL erfüllt werden kann (siehe Ziffer 58).
61Der überarbeitete Rechtsrahmen enthält unter anderem die folgenden Änderungen:
- Es ist nicht mehr zwingend erforderlich, einen Aufschlag zur Erzielung von Marktvertrauen in die Berechnung der MREL-Vorgabe einzubeziehen. Der SRB beabsichtigt jedoch, diesen Puffer auch weiterhin aufzuschlagen.
- Mit der überarbeiteten BRRD28 wird für drei Kategorien von Banken29 eine obligatorische feste MREL eingeführt.
- Die überarbeitete BRRD sieht eine Mindestanforderung an die Nachrangigkeit vor (8 % der Gesamtverbindlichkeiten und Eigenmittel). Dies bedeutet, dass die MREL-Vorgabe nicht ausschließlich durch vorrangige Verbindlichkeiten erfüllt werden darf, sondern zu einem Teil nachrangige Verbindlichkeiten eingesetzt werden müssen. Die Kosten für die Emission nachrangiger Schuldverschreibungen sind im Allgemeinen höher.
Aufgrund optionaler Bestimmungen oder fehlender Bestimmungen in der Rechtsgrundlage gehen die Abwicklungsbehörden in der EU bei der Festlegung der MREL unterschiedlich vor (siehe Kasten 1).
Kasten 1
Beispiele für unterschiedliche Vorgehensweisen bei der Festlegung der MREL
Aus dem quantitativen Bericht der EBA zur MREL von 202030 geht hervor, dass eine obligatorische Anforderung an die Nachrangigkeit fehlt, weshalb die Abwicklungsbehörden in der EU diesbezüglich unterschiedlich vorgehen. Einige verlangen, dass die MREL-Vorgabe vollständig durch nachrangige Verbindlichkeiten erfüllt wird, während der SRB je nach Komplexität der Bank eine Mindestanforderung von 12 % bis 16 % des Gesamtrisikos vorsieht. Eine obligatorische Anforderung für einige Kategorien von Banken wurde unlängst mit der Überarbeitung der BRRD eingeführt.
Demselben Bericht zufolge legt die tschechische Abwicklungsbehörde keinen Standardwert für den Aufschlag zur Sicherung des Marktvertrauens fest. Die schwedische Abwicklungsbehörde nimmt im Falle von Vermögensübertragungen keine Kalibrierung der MREL vor. Die rumänische Abwicklungsbehörde erlaubt nicht, dass Einlagen auf die MREL angerechnet werden. Anders als der SRB betrachtet die polnische Abwicklungsbehörde Eigenmittel und Verbindlichkeiten von Kleinanlegern für die Erfüllung der MREL nicht als berücksichtigungsfähig31.
Bei einem Bankenausfall könnten Kleinanleger unabhängig davon, ob die Bank abgewickelt oder nach nationalem Insolvenzrecht liquidiert wird, betroffen sein. Die jüngsten Fälle der ausfallenden Banken Veneto Banca, Banco Popolare di Vicenza und Banca Popular haben zu einer öffentlichen Debatte darüber geführt, ob Kleinanleger als Gläubiger beteiligt werden sollten. Schätzungen zufolge platzierten die EU-Banken im Jahr 2018 bei Kleinanlegern im Euro-Währungsgebiet – hauptsächlich bei Anleihegläubigern in Italien (51 %) und Deutschland (19 %) – vor- und nachrangige Schuldverschreibungen in Höhe von 262 Milliarden Euro32.
64Die strategischen Vorgaben des SRB zum Instrument der Gläubigerbeteiligung beschreiben operative Fragen zur Anwendung der Gläubigerbeteiligung auf Wertpapiere (Anteile und Anleihen). Operative Fragen im Zusammenhang mit anderen zulässigen Verbindlichkeiten, z. B. Einlagen, werden jedoch nicht geklärt. Darüber hinaus ist in den Leitlinien des SRB keine Frist für den Abschluss der Gläubigerbeteiligung festgelegt. Die deutsche Abwicklungsbehörde hingegen verlangt von den Banken in ihrem Zuständigkeitsbereich, die Verbuchung der Gläubigerbeteiligung in der Rechnungslegung innerhalb von 24 Stunden zu vollziehen und innerhalb von 12 Stunden die externe Umsetzung in Bezug auf die Anleihegläubiger/Anteilseigner veranlassen zu können.
65Nach dem Einheitlichen Regelwerk muss die Abwicklungsbehörde, wenn sie die Durchführbarkeit und Glaubwürdigkeit der bevorzugten Abwicklungsstrategie (d. h. des anzuwendenden Instruments, siehe Abbildung 3) prüft, auch jede für diese Strategie vorgeschlagene Strategievariante bewerten. Dies ist insbesondere von Bedeutung, wenn die Finanzierung der Abwicklung nicht gesichert ist (siehe Ziffer 31), da die Gefahr besteht, dass die Abwicklung scheitert. Bei Anwendung des Instruments der Gläubigerbeteiligung geht aus den strategischen Vorgaben des SRB jedoch nicht klar genug hervor, dass die Abwicklungsteams Strategievarianten bewerten müssen.
Bei der Abwicklungsplanung wurden Fortschritte erzielt, aber es bleibt noch einiges zu tun, bis sie mit den rechtlichen Anforderungen in Einklang steht
66Die von den Abwicklungsbehörden erstellten Abwicklungspläne sollten mit dem Einheitlichen Regelwerk vollständig in Einklang stehen. Zudem muss der SRB das Datum festlegen, bis zu dem die ersten Abwicklungspläne vorliegen müssen. Nach den Bestimmungen der SRM-Verordnung sollten die Abwicklungspläne grundsätzlich mindestens einmal jährlich aktualisiert werden.
67Wie in Ziffer 06 erwähnt, ist der SRB dafür zuständig, die Arbeit der NRA in Bezug auf weniger bedeutende Banken zu beaufsichtigen. Zu diesem Zweck ist der SRB berechtigt, Leitlinien und allgemeine Anweisungen zu den Aufgaben der NRA herauszugeben. In Übereinstimmung mit der Rahmenvereinbarung über die Zusammenarbeit, die zwischen dem SRB und den NRA getroffen wurde, sollte der SRB auch die von den NRA erstellten Abwicklungspläne bewerten.
68Der Hof beurteilte, ob
- sich im Vergleich zu seiner vorherigen Prüfung die Qualität der vom SRB angenommenen Abwicklungspläne verbessert hat, d. h. ob die Pläne einen größeren Teil der Anforderungen des Einheitlichen Regelwerks erfüllen;
- der SRB die Abwicklungspläne für die Banken in seinem Zuständigkeitsbereich fristgerecht angenommen hat;
- der SRB die von den NRA vorgelegten Pläne für weniger bedeutende Banken auf einheitliche Weise analysiert hat.
Die Qualität der Abwicklungspläne für Banken im Zuständigkeitsbereich des SRB hat sich verbessert
69Der Hof prüfte für seine Stichprobe von sechs Abwicklungsplänen aus dem Zyklus 2018, ob sie den im Einheitlichen Regelwerk festgelegten Anforderungen entsprachen. Dazu wählte er 179 dieser Anforderungen sortiert nach Bereich aus (siehe Abbildung 6) und prüfte, ob sie erfüllt worden waren.
70Die Prüfung ergab, dass 60 % der Anforderungen erfüllt worden waren (siehe Tabelle 2). Dies ist eine Verbesserung gegenüber den Ergebnissen der vorangegangenen Prüfung des Hofes bezüglich einer Stichprobe von Plänen des Zyklus 2016, bei der die Erfüllungsquote bei nur 14 % lag. Außerdem waren 30 % der Anforderungen nicht erfüllt worden (2017: 64 %) und 10 % teilweise erfüllt (2017: 22 %).
Tabelle 2
Prüfungsergebnisse nach Bereich
| Anforderungen erfüllt (nach Bereich)? | Ja (in %) | Nein (in %) | Teilweise (in %) |
|---|---|---|---|
| Strategische Geschäftsanalyse | 65 % | 23 % | 13 % |
| Abwicklungsstrategie | 78 % | 16 % | 6 % |
| MREL | 70 % | 27 % | 2 % |
| Finanzielle und operative Kontinuität | 47 % | 39 % | 13 % |
| Kommunikation und Informationsbereitstellung | 32 % | 39 % | 30 % |
| Bewertung der Abwicklungsfähigkeit | 51 % | 40 % | 9 % |
| Management-Zusammenfassung | 57 % | 38 % | 5 % |
| Insgesamt (Pläne von 2018) | 60 % | 30 % | 10 % |
Quelle: Europäischer Rechnungshof.
Die Pläne in der Stichprobe erfüllten die Anforderungen in sehr unterschiedlichem Umfang, der zwischen 80 % (Plan 1) und 40 % (Plan 6) schwankte, wie in Tabelle 3 dargestellt.
Tabelle 3
Prüfungsergebnisse nach Abwicklungsplan
| Anforderungen erfüllt (nach Plan)? |
Ja (in %) | Nein (in %) | Teilweise (in %) |
| Plan 1 | 80 % | 16 % | 4 % |
| Plan 2 | 65 % | 28 % | 6 % |
| Plan 3 | 60 % | 24 % | 15 % |
| Plan 4 | 58 % | 33 % | 10 % |
| Plan 5 | 53 % | 42 % | 5 % |
| Plan 6 | 40 % | 41 % | 19 % |
| Insgesamt (Pläne von 2018) | 60 % | 30 % | 10 % |
Quelle: Europäischer Rechnungshof.
Tabelle 4 enthält Beispiele für Anforderungen des Einheitlichen Regelwerks, die bei den Abwicklungsplänen in der Stichprobe des Hofes nicht erfüllt wurden.
Tabelle 4
Beispiele für nicht erfüllte rechtliche Anforderungen
| Anforderungen nach Bereich | Beispiele |
| Strategische Geschäftsanalyse | Keiner der Abwicklungspläne zeigte auf, wie die kritischen Funktionen und Kerngeschäftsbereiche ausgegliedert werden könnten. |
| MREL | Die MREL wurde ausschließlich auf konsolidierter Ebene festgelegt, nicht auf Ebene der einzelnen Unternehmen. Daraus ergibt sich das Risiko, dass die MREL nicht den betroffenen Unternehmen einer Bankengruppe zugeordnet oder dort aufgebaut wird. Dies ist umso wichtiger, wenn die Banken grenzüberschreitend tätig sind. |
| Finanzielle und operative Kontinuität | Keiner der Pläne enthielt Angaben zu dem Finanzierungsbedarf, der sich aus der Abwicklungsstrategie ergeben würde. Siehe auch Ziffer 31. |
| Kommunikation und Informationsbereitstellung | Keiner der Pläne enthielt eine zufriedenstellende Beschreibung der Vorkehrungen, mit denen sichergestellt werden soll, dass die Informationen gemäß Artikel 11 BRRD auf dem neuesten Stand und bei Bedarf verfügbar sind. |
| Bewertung der Abwicklungsfähigkeit | Keiner der Pläne enthielt Angaben zu den Hindernissen im Zusammenhang mit einer kurzfristigen Stabilisierung der Bank oder mit einer geschäftlichen Reorganisation. Aus drei von vier Plänen33 ging nicht klar hervor, ob die Abwicklungsstrategie rechtzeitig und wirksam umgesetzt werden könnte. Keiner der Pläne enthielt eine zufriedenstellende Beschreibung der Auswirkungen der Abwicklungsinstrumente auf Gläubiger, Gegenparteien, Kunden und Mitarbeiter. Drei von sechs Plänen enthielten keine klare Aussage darüber, ob die Bank zum betreffenden Zeitpunkt abwicklungsfähig war. |
| Management-Zusammenfassung | Fünf der sechs Pläne enthielten keinen Zeitrahmen für die Ausführung wesentlicher Aspekte des Plans. Alle Pläne wiesen Mängel bei den Regelungen auf, die für die Zusammenarbeit und Koordination zwischen den zuständigen Behörden sowie für den Informationsaustausch festgelegt worden waren. |
Quelle: Europäischer Rechnungshof.
Zusätzlich zu den Mängelbeispielen in der vorstehenden Tabelle ergab die Prüfung Folgendes:
- Keiner der Abwicklungspläne in der Stichprobe enthielt Anhaltspunkte für einen Bankentest des Instruments der Gläubigerbeteiligung, obwohl der Hof in seinem Sonderbericht 2017 eine entsprechende Empfehlung abgegeben hatte. Dem jüngsten Strategiedokument des SRB zu seinen Erwartungen an die Abwicklungsfähigkeit von Banken zufolge haben die Banken bis 2022 Zeit, die notwendige Infrastruktur aufzubauen, um die für die Durchführung eines solchen Bankentests erforderlichen Daten zu generieren.
- Für die Zyklen 2018 und 2019 ermittelte der SRB nur „potenzielle“ Abwicklungshindernisse (weshalb ihre Wesentlichkeit nicht bewertet wurde), obwohl für die Mehrzahl der Pläne die entsprechende Strategie zur Feststellung wesentlicher Abwicklungshindernisse verfügbar war (siehe Ziffer 49). Für den Abwicklungsplanungszyklus 2020 wird der SRB nur potenzielle Abwicklungshindernisse bestimmen. Wie in den Ziffern 51-52 erwähnt, betrachtet der SRB die Bestimmung von Abwicklungshindernissen als iterativen Prozess. Ebenfalls wegen der derzeitigen Vorgehensweise, wesentliche Abwicklungshindernisse nicht zu bestimmen, hat der SRB bisher nach der Feststellung von Abwicklungshindernissen noch nie höhere MREL-Vorgaben festgesetzt, obwohl diese Möglichkeit nach dem Rechtsrahmen besteht. Bis November 2019 hatte der SRB die MREL-Vorgaben auf konsolidierter Ebene für 85 Banken festgelegt, während Beschlüsse für rund 32 Banken noch ausstanden. 48 Banken, die sich hauptsächlich auf fünf Mitgliedstaaten (Frankreich, Griechenland, Italien, die Niederlande und Spanien) konzentrieren, bleiben um 137 Milliarden Euro hinter der MREL zurück. Im Zyklus 2018 erging vom SRB kein einziger Bescheid zu internen MREL-Anforderungen34.
Schließlich prüfte der Hof für zwei Pläne (siehe Ziffer 19), die später angenommen wurden als die Pläne in der ersten Stichprobe, ob wesentliche Abwicklungshindernisse festgestellt worden waren, da es diesbezüglich Fortschritte hätte geben sollen. Der Hof überprüfte, ob der SRB seiner eigenen Strategie gefolgt war, und stellte Folgendes fest:
- Bei einem der Pläne wurden die Leitlinien nur beschränkt angewendet. Weder wesentliche noch potenzielle Abwicklungshindernisse wurden bestimmt. Stattdessen wurde lediglich eine Liste zu beachtender Punkte aufgestellt, die zu potenziellen Abwicklungshindernissen werden könnten.
- Bei dem anderen Plan wurden die Leitlinien mangelhaft angewendet. Insbesondere folgte das Abwicklungsteam nicht den Vorschlägen des Strategiedokuments, was die Ermessensausübung bei der Bewertung der Wahrscheinlichkeit des Auftretens von Hindernissen (siehe Ziffer 50) betrifft, etwa indem bestimmte mildernde Faktoren berücksichtigt werden. Beispielsweise musste die Bank noch daran arbeiten, die im Abwicklungsfall zur Bereitstellung von Bewertungsdaten benötigte Zeit weiter zu verkürzen. Allerdings wurde allein die Tatsache, dass sie an Lösungen arbeitete, als ausreichend angesehen, um das Abwicklungshindernis nicht als wesentlich einzustufen.
Der Hof stellte fest, dass es das interne Kontrollsystem des SRB nicht gestattete, Schwachstellen in den Abwicklungsplänen oder die daraus resultierenden unterschiedlichen Qualitätsniveaus zu erkennen (Ziffern 69-74). Tatsächlich führte eine Abteilung des SRB (zuständig für Abwicklungsstrategien, -prozesse und -methoden) Qualitätskontrollen durch, bei denen sie überprüfte, ob die unter der Verantwortung anderer Abteilungen erstellten Abwicklungspläne mit den strategischen Vorgaben des SRB und dem Einheitlichen Regelwerk in Einklang standen. Aufgrund knapper Ressourcen in der betreffenden Abteilung stand für diese Prüfung nur begrenzte Zeit zur Verfügung. Zudem wurden die Kontrollaktivitäten nicht systematisch aufgezeichnet.
Verzögerungen bei der Annahme von Abwicklungsplänen im Zuständigkeitsbereich des SRB
76Obwohl die ersten Abwicklungspläne bereits im Zyklus 2016 erstellt wurden und die neuesten Pläne immer noch Mängel bei der Einhaltung des Einheitlichen Regelwerks aufweisen (siehe Ziffern 69-75), hat der SRB nie eine Frist festgelegt, bis zu der die Abwicklungspläne der einzelnen Banken fertiggestellt sein müssen (siehe Ziffer 66). Eine ähnliche Bemerkung hatte der Hof bereits in seinem Sonderbericht Nr. 23/2017 abgegeben. In seinem mehrjährigen Arbeitsprogramm für 2018 gab der SRB lediglich an, dass das Jahr 2020 für den Abschluss der Entwürfe der Abwicklungspläne anvisiert wird. Angesichts der Übergangsfristen, die den Banken im SRB-Dokument zu den Erwartungen an die Abwicklungsfähigkeit von Banken gewährt werden (siehe Ziffern 31 und 52), ist es jedoch unwahrscheinlich, dass alle im Jahr 2020 erstellten Pläne vollständig mit dem Einheitlichen Regelwerk in Einklang stehen werden.
77In den Planungszyklen 2018 und 2019 traten beim SRB Verzögerungen bei der Annahme der Abwicklungspläne auf. Die Verzögerungen sind in Tabelle 5 anhand eines Vergleichs der geplanten und der tatsächlichen Abschlussdaten dargestellt. Obwohl der SRB plant, alle Pläne aus dem Zyklus 2020 innerhalb von 12 Monaten zu verabschieden, schätzt der Hof das Risiko von Verzögerungen als hoch ein. Für diese Risikoeinschätzung sprechen abgesehen von den Verzögerungen bei früheren Plänen die folgenden Gründe:
- Anpassung des Prozesses an den Aufsichtsprozess der EZB: Der SRB bezieht das Ergebnis des aufsichtlichen Überprüfungs- und Bewertungsprozesses (Supervisory Review and Evaluation Process, SREP) sowie die Beurteilung der EZB zu den von den Banken vorgelegten Sanierungsplänen ein;
- die benötigte Zeit für die Konsultation der EZB zu den Entwürfen der Abwicklungspläne;
- die Zahl der noch nicht abgeschlossenen Strategiedokumente (siehe Ziffer 31);
- die Umsetzung neuer Rechtsvorschriften (überarbeitete SRM-Verordnung und überarbeitete BRRD);
- die COVID-19-Pandemie.
Tabelle 5
Abwicklungsplanung für die Zyklen 2018 und 2019
| Art der Banken | Geplantes Abschlussdatum | Tatsächliches Abschlussdatum (Annahme des letzten Abwicklungsplans) | Anzunehmende Abwicklungspläne | Angenommene Abwicklungspläne | |
|---|---|---|---|---|---|
| Planungszyklus 2018 | |||||
| 1 | Banken ohne Abwicklungskollegium | Dezember 2018 | November 2019 | 76 | 76 |
| 2 | Banken mit Abwicklungskollegium | August 2019 | Juli 2020 | 40 | 40 |
| 3 | Banken ohne Plan | k. A. | k. A. | 3 | k. A.(1) |
| 4 | Insgesamt | 119 | 116 | ||
| Planungszyklus 2019 | |||||
| 5 | Prioritäre Banken ohne Abwicklungskollegium | April 2020 | April 2020 | 31 | 31 |
| 6 | Banken ohne Plan/ohne Aktualisierung | k. A. | k. A. | 82 | k. A. |
| 7 | Insgesamt | 113 | 31 | ||
Anmerkung:
(1) Der SRB hatte beschlossen, keine Pläne zu erstellen, da bei einer Bank eine Größenänderung bevorstand (und sie anschließend nicht mehr in den Zuständigkeitsbereich des SRB fallen würde), und sich bei zwei weiteren Banken wesentliche Änderungen in der Geschäfts- und Organisationsstruktur sowie der Finanzlage vollzogen.
Quelle: Europäischer Rechnungshof auf der Grundlage von SRB-Daten.
Der Abschluss des Planungszyklus 2018 verzögerte sich im Vergleich zur ursprünglichen Planung. Für diese Verzögerungen gab es eine Reihe von Gründen:
- Ineffizienzen beim Vorbereitungsprozess;
- Einführung einer zusätzlichen Ebene bei der Qualitätsprüfung (siehe Ziffer 75);
- Ressourcenmangel, insbesondere in den Abwicklungsteams;
- Einbeziehung bestimmter Verwaltungsverfahren wie des Anhörungsverfahrens, bei dem die Banken zur MREL-Vorgabe Stellung nehmen können.
Infolge dieser Verzögerungen beschloss der SRB, im Abwicklungsplanungszyklus 2019 nicht für alle Banken aktualisierte Abwicklungspläne anzunehmen, obwohl eine jährliche Aktualisierung rechtlich vorgeschrieben ist (siehe Ziffer 66). Stattdessen nahm er nur für 30 von 113 Banken Abwicklungspläne an.
80Für den Planungszyklus 2018 behandelte der SRB – zeitlich betrachtet – Abwicklungspläne für Banken ohne Abwicklungskollegium vorrangig gegenüber denjenigen mit Abwicklungskollegium. Dies stand nicht im Einklang mit dem Geist der SRM-Verordnung35, die für systemrelevante Banken eine vorrangige Behandlung vorsieht. Da die Pläne für diese Banken im Zyklus 2018 zuletzt angenommen wurden (d. h. die letzten Mitte 2020, siehe Tabelle 5), gehörten diese Banken nicht zu denen, für die die Pläne im Zyklus 2019 aktualisiert wurden.
Der SRB kontrollierte die Qualität der Pläne für weniger bedeutende Banken nicht immer im gleichen Umfang
81Bis zum Ende des ersten Quartals 2020 hatten die NRA 1 916 von insgesamt 2 260 (85 %) Abwicklungsplänen ausgearbeitet. Für die noch ausstehenden Pläne (15 %) sind 13 NRA zuständig. Acht von 19 NRA schafften es nicht, die im Arbeitsprogramm des SRB für 2019 festgelegten Zielvorgaben zu erreichen. In einigen Fällen wurden die Ziele erreicht, indem einfacher strukturierte Banken vorrangig behandelt und die komplexesten Banken erst später in Angriff genommen wurden.
82Der Hof untersuchte, ob der SRB den für weniger bedeutende Banken zuständigen NRA Leitlinien an die Hand gegeben hatte, mit denen die kohärente Funktionsweise des SRM sichergestellt wurde (siehe Ziffer 06). Er prüfte auch, ob der SRB zu den Abwicklungsplänen der NRA für weniger bedeutende Banken zeitnahe Stellungnahmen abgegeben hatte.
83Der Hof stellte fest, dass der SRB erst im August 2020 erste Leitlinien für die NRA herausgegeben hat. Dazu benötigt er die Mitarbeit der NRA und die Zustimmung seiner eingeschränkten Präsidiumssitzung (nach Prüfung der in der Plenarsitzung erzielten Standpunkte, siehe Anhang I).
84Unter bestimmten Umständen müssen Abwicklungsbehörden keine vollumfänglichen Abwicklungspläne erstellen, sondern können sich für eine vereinfachte Fassung entscheiden. Im Jahr 2016 wurde in der Präsidiumssitzung des SRB ein Strategiepapier zu vereinfachten Anforderungen („simplified obligations“) für weniger bedeutende Banken angenommen und in der Plenarsitzung vorgestellt, in der Vorbehalte bezüglich der Strategie angemeldet wurden. Im August 2020 (vier Jahre später) wurde in der Präsidiumssitzung eine neue Fassung dieses Strategiepapiers angenommen. Dieses Mal bekundete die Plenarsitzung mehrheitlich allgemeine Unterstützung für die Strategie.
85In seinen Befragungen bei der EBA, die diesbezügliche Leitlinien veröffentlicht hat36, erfuhr der Hof, dass die ebenfalls an der Plenarsitzungen des SRB teilnehmenden NRA bisher kein Interesse daran haben, weitere Leitlinien für vereinfachte Abwicklungspläne (d. h. für deren Inhalte) zu entwickeln. Zielsetzung dabei ist, so flexibel zu bleiben, dass den Besonderheiten des jeweiligen nationalen Bankensektors Rechnung getragen werden kann.
86Obwohl das Strategiepapier des SRB nur für Banken in seinem Zuständigkeitsbereich gilt, hat der Hof zwei vereinfachte Abwicklungspläne der NRA (weniger bedeutende Banken) anhand dieses Papiers untersucht. Obschon NRA den vereinfachten Ansatz nur dann anwenden dürfen, wenn die Bank im Zusammenhang mit den geltenden Auswahlkriterien eine Mindestpunktzahl erreicht, wurde in den Plänen die erzielte Punktzahl nicht angegeben. In beiden Fällen stellte der Hof Mängel bei den Angaben zu (i) dem Managementinformationssystem, (ii) der Kommunikation mit den verschiedenen Interessenträgern und (iii) der Kommunikation mit der Öffentlichkeit fest.
87Der SRB muss die von den NRA vorgelegten Abwicklungspläne bewerten und kann sich in einer unverbindlichen Stellungnahme dazu äußern. Infolgedessen muss er seine Bewertungen innerhalb einer bestimmten Frist abschließen, was mit erheblichem Arbeitsaufwand verbunden ist, da 2 260 solcher Pläne vorliegen (Stand Ende 2019). Aus diesem Grund beschloss er, die Pläne je nach Größe und Komplexität der betreffenden Bank drei Clustern zuzuordnen. Der Hof stellte fest, dass die Ausführlichkeit der Bewertungen vom jeweiligen Cluster abhing, wobei dem ersten Cluster mehr Beachtung geschenkt wurde. Er untersuchte eine Stichprobe von drei Bewertungen zu 16 Abwicklungsplänen. In Bezug auf 12 Pläne verzichtete der SRB bei 11 auf eine Stellungnahme, obwohl er Zweifel an der Glaubwürdigkeit der gewählten Abwicklungsstrategie hatte, und bei dem verbleibenden Plan fehlte die MREL-Vorgabe.
88Der SRB äußerte sich auch nicht zur fehlenden Bestimmung wesentlicher Abwicklungshindernisse. Tatsächlich gaben 15 der 18 NRA, die an der Umfrage des Hofes teilnahmen, an, für die Banken in ihrem Zuständigkeitsbereich keine Bestimmung wesentlicher Abwicklungshindernisse vorgenommen zu haben. Die übrigen drei NRA gelangten zu dem Ergebnis, dass bei den Banken in ihrem Zuständigkeitsbereich keine Abwicklungshindernisse bestanden.
89Zum Thema Fristeinhaltung gaben fünf der 18 teilnehmenden NRA in der Umfrage an, dass die Fristen vom SRB nicht immer eingehalten wurden.
Organisatorische Rahmenbedingungen des SRM noch nicht optimal
90In seinem Sonderbericht von 2017 gelangte der Hof zu dem Schluss, dass (i) die Verteilung der operativen Aufgaben zwischen den NRA und dem SRB, einschließlich der Aufteilung der Zuständigkeiten, unklar war und (ii) die Rahmenvereinbarung zwischen dem SRB und der EZB in ihrer Aufsichtsfunktion nicht sicherstellte, dass der SRB alle nötigen Informationen rechtzeitig erhält.
91Im gleichen Bericht zog der Hof die Schlussfolgerung, dass der SRB über unzureichende Personalressourcen verfügte. Um seine Aufgaben hinsichtlich der Abwicklungspläne für bedeutende Banken erfüllen zu können, ist er auch auf die Mitarbeiter angewiesen, die die NRA für die Arbeit in den Abwicklungsteams zur Verfügung stellen.
92Um die Vorbereitung auf SRM-Ebene sicherzustellen und angesichts der Vielzahl weniger bedeutender Banken im Zuständigkeitsbereich der NRA (siehe Ziffer 06) muss ausreichend Personal zur Verfügung stehen.
93Daher untersuchte der Hof, ob
- sich die Zusammenarbeit mit den NRA und der EZB in ihrer Rolle als Aufsichtsbehörde verbessert hat;
- sich die Mitarbeiterzahlen im SRB und in den Abwicklungsteams gegenüber den Ergebnissen der vorherigen Prüfung des Hofes erhöht haben;
- die NRA für jede Bank eine vergleichbare Anzahl von Vollzeitäquivalenten einsetzen konnten.
Gute Interaktion mit Interessenträgern, aber die Abwicklungsbehörden sind auf eine zeitnahe Reaktion der Aufsichtsbehörden angewiesen
94Die Zusammenarbeit zwischen dem SRB und den NRA wurde in einer Rahmenvereinbarung über die Zusammenarbeit, die 2016 verabschiedet und 2018 geändert wurde und öffentlich zugänglich ist, klar geregelt37. Dies betrifft sowohl die Rolle der NRA-Mitarbeiter in den Abwicklungsteams, die sich mit bedeutenden Banken befassen, als auch die Zusammenarbeit im Hinblick auf die Pläne für weniger bedeutende Banken. Darüber hinaus wurden in den Jahren 2017 und 2018 wesentliche Grundsätze und ein Zielmodell für die operativen Abläufe angenommen, in denen die Arbeitsverteilung und interne Regelungen, die z. B. die tägliche Arbeit der Abwicklungsteams betreffen, im Einzelnen festgelegt sind. Diese Dokumente sind nicht öffentlich zugänglich. Die große Mehrheit der in der Umfrage des Hofes erfassten NRA (83 %) ist sich über die Aufgabenverteilung innerhalb der Abwicklungsteams im Klaren.
95Im Einklang mit der Rahmenvereinbarung über die Zusammenarbeit soll der SRB regelmäßig Ex-post-Bewertungen der Arbeit der Abwicklungsteams durchführen, um für angemessene Kohärenz zwischen ihnen zu sorgen. Bislang wurden lediglich einige Aspekte im Wege einer Querschnittsanalyse bewertet. Eine vollständige Bewertung im Sinne der Rahmenvereinbarung über die Zusammenarbeit hat noch nicht stattgefunden.
96Positiv zu vermerken ist, dass von den 18 NRA, die an der Umfrage des Hofes teilnahmen, 13 angaben, vom SRB vollständig über die Erkenntnisse informiert worden zu sein, die dieser aus seinen Beschlüssen zu ausfallenden Banken gewonnen hatte.
97Die Rahmenvereinbarung mit der EZB wurde im Mai 2018 überarbeitet38. Der Hof beurteilte die Bestimmungen über den Informationsaustausch als umfassend. Auch die Mitarbeiter des SRB zeigten sich mit dem Verfahren zufrieden.
98Die Rahmenvereinbarung enthält unter anderem Bestimmungen über den Informationsaustausch für den Fall, dass die EZB Frühinterventionsmaßnahmen einleitet, wozu sie berechtigt ist, sofern eine Reihe von Auslöseereignissen gegeben ist. Der SRB benötigt die betreffenden Informationen, damit er den entsprechenden Abwicklungsplan aktualisieren und die mögliche Abwicklung einer Bank sowie die Bewertung ihrer Vermögenswerte und Verbindlichkeiten vorbereiten kann.
99Die Kommission kam im Jahr 2019 zu dem Schluss, dass die Bankenaufsichtsbehörden Frühinterventionsmaßnahmen bis dahin nur äußerst begrenzt angewendet hatten39. In seinem Sonderbericht über das Krisenmanagement der EZB40 gelangte der Hof zu dem Schluss, dass Prüfungen zur Anwendung von Frühinterventionsmaßnahmen hauptsächlich im Rahmen des jährlichen aufsichtlichen Überprüfungs- und Evaluierungsprozesses (SREP) durchgeführt werden, nicht aber als Reaktion auf Hinweise, dass sich die Finanzlage einer Bank wesentlich verschlechtert hat. Er kam auch zu dem Schluss, dass die Arbeitsanweisungen der EZB im Bereich der Krisenerkennung einschließlich Frühinterventionsmaßnahmen nicht ausgereift sind und keine objektiven Kriterien enthalten. Obwohl es wesentlich ist, dass Frühinterventionsmaßnahmen wirksam eingesetzt und lange genug im Voraus ausgelöst werden, damit das Risiko und die Auswirkungen einer möglichen Abwicklung weitestmöglich verringert werden, wurde dieser Aspekt noch nicht durch Änderungen des Rechtsrahmens geklärt. Dies ist insofern von Bedeutung, als diese Maßnahmen dem SRB beispielweise das Recht einräumen würden, die Bank anzuweisen, an potenzielle Käufer ihrer Geschäftsbereiche heranzutreten. Der Hof stellt fest, dass die EBA am 26. Juni 2020 eine Konsultation über die Anwendung von Frühinterventionsmaßnahmen eingeleitet hat.
100Damit die Abwicklungsmaßnahmen durchgeführt werden, solange die jeweilige Bank noch über Liquidität in erheblichem Umfang verfügt, muss die Entscheidung, mit der eine Bank für ausfallend oder wahrscheinlich ausfallend erklärt wird, rechtzeitig getroffen werden. Diese Entscheidung ist von der für die Bank zuständigen Aufsichtsbehörde zu treffen. Nach Maßgabe der SRM-Verordnung kann der SRB jedoch auch „von sich aus“ – d. h. bei Fehlen einer entsprechenden Erklärung der EZB – entscheiden, dass eine Bank ausfällt oder wahrscheinlich ausfällt. Um zu einer solchen Entscheidung zu gelangen, muss die Behörde sowohl die aktuelle Lage der Bank als auch ihre Situation in der nahen Zukunft beurteilen. Jedoch ist weder im Einheitlichen Regelwerk noch in den Strategien des SRB festgelegt, was unter „naher Zukunft“ zu verstehen ist. Darüber hinaus lässt die in der BRRD verwendete Begriffsbestimmung für „ausfallend oder wahrscheinlich ausfallend“ großen Ermessensspielraum41. Dennoch hat sich der SRB nicht an die Gesetzgeber gewandt, um sich für die Festlegung objektiver und quantifizierter Kriterien einzusetzen.
Das Personal für den SRM wurde aufgestockt, doch stellten die NRA etwas weniger Personal bereit
101Ende März 2020 waren beim SRB 358 Mitarbeiter (gemessen in Vollzeitäquivalenten (VZÄ), ohne nationale Sachverständige) beschäftigt. Damit liegt der Personalbestand noch um etwa 11 % hinter dem im September 2019 verabschiedeten Stellenplan (400 VZÄ) zurück.
102Da die für Abwicklungsstrategien, -prozesse und -methoden zuständige Abteilung des SRB (siehe auch Ziffer 75) personell unterbesetzt war, sah der oben erwähnte Stellenplan fünf zusätzliche Vollzeitäquivalente für sie vor (was einer Steigerung von 31 % gegenüber 2018 entspricht). Der Hof hatte bereits in seiner Prüfung von 2017 darauf hingewiesen, dass diese Abteilung zu wenige Mitarbeiter hat. Die SRB-Abteilung, die für die Überwachung der von den NRA vorgelegten Pläne für weniger bedeutende Banken zuständig ist, verfügte Ende 2018 über 8,5 VZÄ. Da diese Anzahl nicht ausreicht, um alle Pläne gleich gründlich zu bewerten, musste die Abteilung Prioritäten setzen (siehe Ziffer 87). Trotz dieser Situation wurden keine zusätzlichen Stellen in den oben erwähnten Stellenplan aufgenommen.
103Im Jahr 2019 wurden fast 40 % der Ressourcen des SRB den Abwicklungsteams zugewiesen, die für die Ausarbeitung der Abwicklungspläne für bedeutende Banken zuständig sind. Zwischen 2016 und 2019 (siehe Tabelle 6) stockte der SRB die Ressourcen für die Abwicklungsteams deutlich auf, während die NRA etwas weniger Ressourcen zur Verfügung stellten. In der Folge wurden vom SRB mehr Mitarbeiter bereitgestellt als von allen NRA zusammengenommen. Das Zahlenverhältnis zwischen SRB- und NRA-Mitarbeitern hat sich somit erhöht und lag Ende 2019 bei 4:3, wo es sich im Jahr 2020 voraussichtlich halten wird. Zum Vergleich: Bei den gemeinsamen Aufsichtsteams im Rahmen des Einheitlichen Aufsichtsmechanismus lag das Verhältnis von EZB-Mitarbeitern zu Mitarbeitern der zuständigen nationalen Behörden im Jahr 2016 bei 1:342.
Tabelle 6
Personalausstattung der Abwicklungsteams43
| 2016 | 2019 | |||
| SRB | NRA | SRB | NRA | |
| Gesamtzahl der in Abwicklungsteams tätigen Mitarbeiter (ausgedrückt in VZÄ) | 60 | 116 | 171 | 105 |
| Abzuziehen: Zeit, die die Mitarbeiter in den Abwicklungsteams für horizontale Aufgaben des SRB (z. B. Ausarbeitung von Strategien) aufgewendet haben (ausgedrückt in VZÄ). | -15 | k. A. | -32 | k. A. |
| Tatsächliche (Netto-)Arbeitszeit der Mitarbeiter in Abwicklungsteams (ausgedrückt in Vollzeitäquivalenten) | 45 | 116 | 139 | 105 |
| VZÄ je Bank | 0,4 | 0,9 | 1,1 | 0,8 |
Quelle: Europäischer Rechnungshof auf der Grundlage von SRM-Daten.
Der Hof stellte fest, dass die NRA in sehr unterschiedlichem Umfang zur Personalausstattung der Abwicklungsteams beitrugen: Bezogen auf die Anzahl bedeutender Banken schwankte dieser Beitrag im Jahr 2019 zwischen 0,4 VZÄ und 3,25 VZÄ je Bank44. Der SRB hat keine Kontrolle darüber, wie viele Mitarbeiter die NRA für die Abwicklungsteams zur Verfügung stellen. Tatsächlich sieht die Rahmenvereinbarung über die Zusammenarbeit lediglich vor, dass der SRB und die NRA einander konsultieren und bezüglich der Nutzung der NRA-Ressourcen eine Einigung erzielen müssen.
105Der SRB hat für die Abwicklungsteams keine Standardzusammensetzung (d. h. hinsichtlich Zahl, Verteilungsschüssel zwischen SRB- und NRA-Personal und Qualifikationen) festgelegt. Dies ermöglicht Flexibilität und erhöht die Wahrscheinlichkeit, dass die Abwicklungsteams heterogen besetzt werden.
Deutliche Unterschiede bei der Personalausstattung auf NRA-Ebene
106Während der SRB für die Überwachung der Abwicklungsplanung durch die NRA zuständig ist (siehe Ziffer 06), ist er rechtlich nicht befugt, Einfluss auf die Anzahl der Mitarbeiter zu nehmen, die die NRA für die Ausarbeitung der Pläne für weniger bedeutende Banken benötigen. Dies bleibt in der Zuständigkeit der nationalen Haushaltsbehörden. Der Hof stellte fest, dass zwischen den NRA bei der Zahl der je Bank zur Verfügung gestellten VZÄ eine erhebliche Schwankungsbreite bestand, wobei die Spanne von 0,005 VZÄ je Bank bis 0,375 VZÄ je Bank reichte. Der Hof ist sich im Klaren, dass diese Zahlen Durchschnittswerte angeben, die nicht nach Größe oder Komplexität der einzelnen Banken gewichtet werden.
107Die EBA ist dafür zuständig, durch regelmäßige Überprüfungen zu überwachen, ob die Abwicklungsbehörden (d. h. der SRB und die NRA) über die erforderlichen Fachkenntnisse, Ressourcen und operativen Kapazitäten verfügen. Sie nutzt dazu verschiedene Instrumente, einschließlich bilateraler Sitzungen und Teilnahme an Abwicklungskollegien. Im Jahr 2017 führte die EBA außerdem eine Umfrage durch, die auf eine Bestandsaufnahme der verfügbaren Ressourcen beschränkt war. Die Ergebnisse wurden nicht veröffentlicht. Das Datum der nächsten Überprüfung steht noch nicht fest.
Schlussfolgerungen und Empfehlungen
108Die Gesamtschlussfolgerung des Hofes lautet, dass bei dem 2015 eingerichteten SRM in den letzten Jahren Fortschritte erzielt wurden, jedoch einige zentrale Elemente fehlen und im Hinblick auf die Abwicklungsplanung für Banken weitere Schritte erforderlich sind. Dafür gibt es eine Reihe von Gründen, von denen einige auf die Gesetzgeber, andere auf die Haushaltsbehörden (auf nationaler und EU-Ebene) sowie auf die Arbeit des SRB und der NRA zurückgehen. Der SRB kam bei der Festlegung von strategischen Vorgaben und der qualitativen Verbesserung der Abwicklungspläne voran. Der Hof stellte fest, dass der SRB einigen Empfehlungen, die der Hof in seinem Sonderbericht von 2017 abgegeben hatte (siehe z. B. Ziffern 28, 30 oder 76), nicht nachgekommen war.
109Es gibt insbesondere zwei wesentliche Aspekte, die die Gesetzgeber betreffen: (i) Finanzierung der Abwicklung (siehe Ziffer 32) und (ii) eine bessere Abstimmung zwischen dem Abwicklungsrahmen und den verschiedenen nationalen Insolvenzrahmen (siehe Ziffer 45). Ferner stellt der Hof fest, dass abhängig davon, ob im Falle eines Bankenausfalls Abwicklungs- oder Insolvenzverfahren zum Zuge kommen, unterschiedliche Regeln zur Lastenteilung und für staatliche Beihilfen gelten (siehe Ziffern 42-44).
110Diese Aspekte wirken sich auf die Abwicklungsplanung und die Wahl des Abwicklungsinstruments aus. Insbesondere wurden im Rahmen des SRM keine strategischen Vorgaben zur finanziellen Kontinuität eingeführt, was mit der oben erwähnten Finanzierung der Abwicklung in Zusammenhang steht. Eine strategische Ausrichtung fehlt auch in den Bereichen Governance und Kommunikation sowie Informationsbereitstellung (siehe Ziffern 31-36).
111Darüber hinaus wird eine einheitliche Behandlung der Banken im Zuständigkeitsbereich des SRB dadurch behindert, dass die Abwicklungsteams aufgrund von Mängeln in den jeweiligen strategischen Vorgaben unterschiedliche Vorgehensweisen anwenden (siehe Ziffern 38-41, 47-51 und 57-65). Diese Unterschiede sind beispielsweise darauf zurückzuführen, dass es (i) dem Ermessen der Abwicklungsteams überlassen ist, unter welchen Umständen sie Abwicklungshindernisse ermitteln und als wesentlich einstufen, und dass (ii) Richtwerte bzw. spezifische Kriterien fehlen, auf deren Grundlage kritische Funktionen sowie das Vorliegen eines öffentlichen Interesses bewertet werden könnten. Darüber hinaus sind die strategischen Vorgaben des SRB, wie sie im Handbuch für die Abwicklungsplanung dargelegt sind, für die Abwicklungsteams bisher nicht bindend (siehe Ziffer 30), sodass Abweichungen davon in den Abwicklungsplänen nicht begründet werden müssen (d. h. der Comply-or-explain-Ansatz muss nicht befolgt werden).
112Im April 2020 hat der SRB zudem ein Dokument über seine Erwartungen an die Abwicklungsfähigkeit von Banken herausgegeben, dem zufolge die Banken ihre Kapazitäten in allen maßgeblichen Dimensionen der Abwicklungsfähigkeit bis spätestens Ende 2023 aufbauen sollten, wobei diese Frist nach individueller Vereinbarung sogar noch verlängerbar ist. Die Gesetzgeber haben keine Zeitplanung mit Fristen festgelegt, bis zu denen die Banken vollständig abwicklungsfähig sein müssen. Der Umstand, dass der SRB bisher davon abgesehen hat, wesentliche Abwicklungshindernisse zu bestimmen und den Prozess zu ihrer Beseitigung einzuleiten, steht nicht im Einklang mit dem Einheitlichen Regelwerk (siehe Ziffern 52-56 und 73).
Empfehlung 1 – Verbesserung der strategischen Vorgaben für den SRMUm im Rahmen des SRM für eine einheitliche Behandlung der Banken zu sorgen, sollte der SRB unter Berücksichtigung des geltenden Rechtsrahmens
- die fehlenden strategischen Vorgaben festlegen, d. h. strategische Vorgaben in den Bereichen finanzielle Kontinuität, Governance sowie Kommunikation und Informationsbereitstellung;
- Mängel bei den bestehenden strategischen Vorgaben und/oder ihrer Anwendung beheben, d. h. im Hinblick auf die Bewertung des öffentlichen Interesses, die Bestimmung wesentlicher Abwicklungshindernisse und die Gläubigerbeteiligung. Insbesondere sollte er die Vorgaben des Einheitlichen Regelwerks einhalten, indem er im jeweiligen Abwicklungsplan wesentliche Abwicklungshindernisse ermittelt und dem ordnungsgemäßen Verfahren für deren Beseitigung folgt;
- den Abwicklungsteams Begründungspflicht für den Fall einer Abweichung von den im Handbuch für die Abwicklungsplanung festgelegten strategischen Vorgaben auferlegen. Abweichungen sollten der Präsidiumssitzung bei Annahme der Abwicklungspläne mitgeteilt werden.
Zeitrahmen: für a) und b): März 2022; für c): Ende 2021
113Der SRB hat noch nicht für jede Bank ein genaues Datum festgelegt, bis zu dem die Abwicklungspläne fertiggestellt sein müssen. Die bis zur Fertigstellung benötigte Zeit wird wahrscheinlich auch durch das Dokument über die Erwartungen an die Abwicklungsfähigkeit von Banken beeinflusst (siehe Ziffer 112). Im Vergleich zu den Prüfungsergebnissen für den Planungszyklus 2016 hat sich die Qualität der Abwicklungspläne verbessert. In den Abwicklungsplänen der vom Hof geprüften Stichprobe aus dem Planungszyklus 2018 waren 60 % der Anforderungen des Einheitlichen Regelwerks erfüllt. Obwohl ein internes Kontrollsystem vorhanden ist, reichen die Ressourcen für eine Qualitätskontrolle nicht aus. Der Hof stellte fest, dass 10 % der Anforderungen nur teilweise und 30 % gar nicht erfüllt waren (siehe Ziffern 69-71 und 75).
114Am niedrigsten ist der Anteil erfüllter Anforderungen in den Bereichen, in denen der SRB noch keine strategische Ausrichtung festgelegt hat (Abwicklungsfinanzierung, Kommunikation und Informationsbereitstellung) oder in denen die strategischen Vorgaben Mängel aufweisen. Darüber hinaus lag für die Hälfte der Stichprobe des Hofes keine klare Aussage über die Abwicklungsfähigkeit der betreffenden Bank vor (siehe Tabelle 2 und Ziffern 69-74).
115Bei der Annahme der Pläne aus dem Planungszyklus 2018 traten beim SRB Verzögerungen auf. Systemrelevante Banken wurden hinsichtlich des Zeitplans nicht vorrangig behandelt (d. h., die Pläne für diese Banken wurden zuletzt angenommen), was im Widerspruch zur Präambel der SRM-Verordnung steht. Infolgedessen beschloss der SRB, in den Zyklus 2019 nur eine begrenzte Anzahl von Banken einzubeziehen, während für 2020 ein vollständiger Zyklus geplant ist. Unabhängig von etwaigen Auswirkungen der COVID-19-Pandemie besteht wegen der teils zeitaufwendigen Verfahren jedoch die Gefahr, dass das Ziel, alle Pläne des Zyklus 2020 bis März 2021 fertigzustellen, nicht erreicht wird (siehe Ziffern 76-80).
Empfehlung 2 – Sicherstellung der rechtzeitigen Annahme vollständig konformer AbwicklungspläneUm sicherzustellen, dass konforme Abwicklungspläne rechtzeitig angenommen werden, sollte der SRB
- die Qualität der Pläne zu verbessern, um eine vollständige Übereinstimmung mit dem Einheitlichen Regelwerk zu erreichen;
- die zeitaufwendigen Verfahren straffen und anpassen, um das Ziel, alle Pläne im Verlauf eines einjährigen Zyklus anzunehmen, nicht zu gefährden.
Zeitrahmen: für a): für den Zyklus 2021 (März 2022); für b): für den Zyklus 2020 (März 2021)
116Die NRA machten Fortschritte in Bezug auf die Anzahl der Abwicklungspläne, die für weniger bedeutende Banken angenommen wurden. Acht NRA konnten ihre Zielvorgaben allerdings nicht erfüllen. Erste Leitlinien, mit denen sichergestellt werden soll, dass die Abwicklungsstandards im Hinblick auf weniger bedeutende Banken einheitlich angewendet werden, wurden erst im August 2020 herausgegeben, einschließlich von Hinweisen zur Anwendung „vereinfachter Anforderungen“ (siehe Ziffern 81-85).
117Der SRB nahm zwar für jeden von den NRA vorgelegten Plan eine Qualitätsbewertung vor, hatte dabei jedoch Schwierigkeiten, die festgelegten Fristen einzuhalten. Wie gründlich die Bewertung war, hing von der Größe der Bank und der gewählten Abwicklungsstrategie ab. Dies war auf einen Mangel an Ressourcen in der zuständigen SRB-Abteilung zurückzuführen. Der SRB entschied auch, nicht zu allen Plänen Stellung zu nehmen, bei denen Mängel festgestellt wurden (siehe Ziffern 87-89 und 102).
118Davon abgesehen hatte der SRB Anfang 2020 den für die Erfüllung seiner Aufgaben erforderlichen Personalbestand fast erreicht (89 %). Allerdings hat der SRB bisher noch keine Standardzusammensetzung für die Abwicklungsteams (d. h. Anzahl, Verteilungsschlüssen zwischen SRB- und NRA-Personal und Qualifikationen) festgelegt. Der Hof stellte ferner fest, dass der Anteil der SRB-Mitarbeiter im Laufe der Zeit zunahm (siehe Ziffern 101-105).
119Der SRB hat keine rechtlichen Befugnisse in Bezug auf die Personalausstattung der NRA, die in der Zuständigkeit der nationalen Haushaltsbehörden verbleibt. Der Hof stellte fest, dass die Zahl der Mitarbeiter je Bank zwischen den NRA erheblich schwankte. Die EBA hat jedoch die Aufgabe, die Fachkenntnisse, Ressourcen und operativen Kapazitäten der NRA zu überwachen. Dennoch hat sie bisher noch keine umfassende Evaluierung dieser Aspekte veröffentlicht, da sie für die Wahrnehmung ihrer Aufgabe verschiedene Instrumente nutzt (siehe Ziffern 106-107). Wenn die verfügbaren Ressourcen den Zielen einer Organisation nicht angemessen sind, kann dies zu wachsenden Diskrepanzen zwischen den Zielen und der Situation vor Ort führen.
Empfehlung 3 – Verbesserung der organisatorischen Rahmenbedingungen für den SRM- Zur besseren Überwachung der Abwicklungsplanung auf NRA-Ebene sollte der SRB der Abteilung, die für die Überwachung weniger bedeutender Banken zuständig ist, genügend Personal zuweisen und sich bei festgestellten Mängeln klar zur Qualität der Abwicklungspläne für weniger bedeutende Banken äußern.
- Um eine angemessene personelle Zusammensetzung der Abwicklungsteams sicherzustellen, sollten sich SRB und NRA sich auf Standardkriterien einigen.
Zeitrahmen: Planungszyklus 2021 (März 2022)
120Die Aufteilung der Rollen zwischen dem SRB und den NRA wurde in einer Vereinbarung über die Zusammenarbeit geklärt, die 2016 angenommen und 2018 geändert wurde (siehe Ziffern 94-95). In einer umfassenden Rahmenvereinbarung ist der Informationsaustausch zwischen dem SRB und der EZB als Aufsichtsbehörde geregelt.
121Eine wirksame Abwicklung hängt jedoch davon ab, dass die Bankenaufsichtsbehörde (i) lange genug im Voraus Frühinterventionsmaßnahmen einleitet und diese wirksam anwendet und (ii) eine Entscheidung darüber, ob eine Bank „ausfällt oder wahrscheinlich ausfällt“, früh genug und auf der Grundlage klarer, objektiver und quantifizierter Schwellenwerte trifft. Obwohl Frühinterventionsmaßnahmen nur selten angewendet wurden und der Rechtsrahmen keine objektiven und quantifizierten Kriterien für die Feststellung vorsieht, dass eine Bank ausfällt oder wahrscheinlich ausfällt, hat sich der SRB diesbezüglich nicht an die Gesetzgeber gewendet (siehe Ziffern 97-100).
Empfehlung 4 – Aufstellung objektiver und quantifizierter Kriterien für frühzeitige Maßnahmen der AufsichtsbehördenUm sicherzustellen, dass die Aufsichtsbehörden früh genug tätig werden, sollten der SRB und die Kommission an die Gesetzgeber und die EZB – in ihrer Rolle als Aufsichtsbehörde – herantreten und sich für objektive und quantifizierte Schwellenwerte einsetzen, deren Überschreiten Frühinterventionsmaßnahmen auslöst und dazu führt, dass eine Bank als ausfallend oder wahrscheinlich ausfallend eingestuft wird.
Der Hof ersucht das Europäische Parlament und den Rat zu prüfen, wie die oben genannten Klarstellungen im Rechtsrahmen am besten berücksichtigt werden können.
Zeitrahmen: bis Ende 2021.
Dieser Bericht wurde von Kammer IV unter Vorsitz von Herrn Alex Brenninkmeijer, Mitglied des Rechnungshofs, am 24. November 2020 in Luxemburg angenommen.
Für den Rechnungshof
Klaus-Heiner LEHNE
Präsident
Anhänge
Anhang I — Die Arbeitsorgane des SRB
Je nach Aufgabe tritt der SRB in unterschiedlicher Zusammensetzung zusammen (siehe Abbildung 9 unten). Die „eingeschränkte“ Präsidiumssitzung besteht aus dem Vorsitzenden und den vier anderen Vollzeit-Mitgliedern des Ausschusses. Der stellvertretende Vorsitzende nimmt an der „eingeschränkten“ Präsidiumssitzung als nicht stimmberechtigtes Mitglied teil, nimmt aber bei Abwesenheit des Vorsitzenden dessen Aufgaben wahr.
Wenn in der Präsidiumssitzung über eine bestimmte Bank beraten wird, wird die Präsidiumssitzung auf die Ausschussmitglieder ausgedehnt, die die zuständigen NRA vertreten („erweiterte“ Präsidiumssitzung). Daher hängt die Zusammensetzung der „erweiterten“ Präsidiumssitzung von der jeweils in Frage stehenden Bank ab. Gelingt es in der „erweiterten“ Präsidiumssitzung nicht, zu einer Konsensentscheidung zu gelangen, fassen der Vorsitzende und die vier anderen Vollzeit-Mitglieder des Ausschusses einen Beschluss mit einfacher Mehrheit.
Die Plenarsitzung besteht aus dem Vorsitzenden, den vier anderen Vollzeitmitgliedern des Ausschusses und allen Ausschussmitgliedern, die NRA vertreten. Wie bei der Präsidiumssitzung nimmt der stellvertretende Vorsitzende als nicht stimmberechtigtes Mitglied an der Plenarsitzung teil, nimmt aber bei Abwesenheit des Vorsitzenden dessen Aufgaben wahr.
Die Kommission und die EZB haben bei allen Präsidiums- und Plenarsitzungen des SRB den Status ständiger Beobachter. Gegebenenfalls können auf Ad-hoc-Basis weitere Beobachter zu Präsidiums- oder Plenarsitzungen eingeladen werden. Wird in der „erweiterten“ Präsidiumssitzung über eine Bank beraten, die Tochtergesellschaften oder bedeutende Zweigstellen in nicht teilnehmenden Mitgliedstaaten hat, werden die Abwicklungsbehörden dieser Mitgliedstaaten zur Teilnahme an der Sitzung eingeladen.
Abbildung 9
Arbeitsorgane des SRB
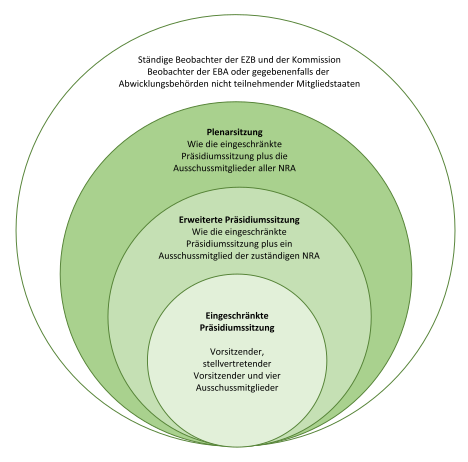
Quelle: Europäischer Rechnungshof auf der Grundlage einer Übersicht des SRB.
Anhang II — Die MREL-Vorgaben des SRB
Nach einer öffentlichen Konsultation veröffentlichte der SRB im Mai 2020 seine MREL-Strategie für 2020. In der folgenden Tabelle sind die verschiedenen Komponenten einer MREL-Vorgabe für die Abwicklungsplanungszyklen 2018 bzw. 2020 aufgeführt. Unterschiede zwischen den beiden Zyklen sind grün markiert.
| MREL-Strategie des SRB für 2018 | MREL-Strategie des SRB für 2020 | |
|---|---|---|
| Ausgedrückt als Gesamtrisikobetrag (total risk exposure amount, TREA) | ||
| MREL-Vorgabe | Verlustabsorptionsbetrag (loss absorption amount, LAA) + Rekapitalisierungsbetrag (recapitalisation amount, RCA) | Verlustabsorptionsbetrag (LAA) + Rekapitalisierungsbetrag (RCA) |
| LAA | (Säule 1 + Säule 2 + kombinierte Kapitalpufferanforderungen45)* Gesamtrisikobetrag (TREA) | (Säule 1 + Säule 2) * Gesamtrisikobetrag (TREA) |
| RCA46 | (Säule 1 + Säule 2 + Aufschlag zur Sicherung des Marktvertrauens (MCC)) * TREA | (Säule 1 + Säule 2 + Aufschlag zur Sicherung des Marktvertrauens (MCC47) * TREA |
| MCC | Kombinierte Kapitalpufferanforderungen – 1,25 % | Kombinierte Kapitalpufferanforderungen – antizyklischer Puffer |
| Ausgedrückt als Risikoposition für die Verschuldungsquote (leverage ratio exposure, LRE) | ||
| MREL-Standard-anforderung | n. z. | Verlustabsorptionsbetrag (LAA) + Rekapitalisierungsbetrag (RCA) |
| LAA | n. z. | Verschuldungsquote* Verschuldungsrisiko |
| RCA | n. z. | Verschuldungsquote* Verschuldungsrisiko |
Quelle: Europäischer Rechnungshof auf der Grundlage von Angaben des SRB.
Im Falle von Banken, bei denen die Anwendung eines normalen Insolvenzverfahrens erwartet wird, entspricht die MREL im Allgemeinen den Eigenkapitalanforderungen der Eigenmittelverordnung, die nur den Verlustabsorptionsbetrag (LAA) umfasst.
Nach den neuen Regeln muss der TREA (Gesamtrisikobetrag) der MREL für den LAA nicht mehr die kombinierten Pufferanforderungen enthalten, und es ist auch kein Aufschlag zur Sicherung des Marktvertrauens (MCC) mehr erforderlich, aber der SRB kann den RCA immer noch durch Anwendung eines MCC anpassen.
In diesem Fall wird der 1,25 %ige Abzug vom MCC, der in der MREL-Strategie des SRB von 2018 vorgesehen war, durch den Abzug des antizyklischen Puffers ersetzt. Der antizyklische Puffer umfasst einen Teil der kombinierten Pufferanforderungen. Ein Abzug gleicht einen früheren Aufschlag auf die kombinierten Pufferanforderungen aus.
Mit dem neuen Bankenpaket zur Umsetzung der Basel-III-Anforderungen wurde eine Verschuldungsquote von 3 % eingeführt. Infolgedessen führte der SRB eine zweite MREL-Maßnahme ein, die auf der Risikoposition für die Verschuldungsquote (LRE) beruht.
Abkürzungen und Akronyme
AEUV: Vertrag über die Arbeitsweise der Europäischen Union
BRRD: Bank Recovery and Resolution Directive (Richtlinie über die Sanierung und Abwicklung von Kreditinstituten)
EBA: Europäische Bankenaufsichtsbehörde
EZB: Europäische Zentralbank
MREL: Minimum requirement for own funds and eligible liabilities (Mindestanforderung an Eigenmittel und berücksichtigungsfähige Verbindlichkeiten)
NRA: National resolution authority (nationale Abwicklungsbehörde)
SRB: Single Resolution Board (Einheitlicher Abwicklungsausschuss)
SREP: Supervisory Review and Evaluation Process (aufsichtlicher Überprüfungs- und Bewertungsprozess)
SRF: Single Resolution Fund (einheitlicher Abwicklungsfonds)
SRM: Single Resolution Mechanism (Einheitlicher Abwicklungsmechanismus)
SRM-Verordnung: Single Resolution Mechanism Regulation (Verordnung über den Einheitlichen Abwicklungsmechanismus)
VZÄ: Vollzeitäquivalent
Glossar
Abwicklung: Abwicklung bedeutet die geordnete Liquidation einer ausfallenden Bank, um die Kontinuität ihrer grundlegenden Funktionen sicherzustellen und die Finanzstabilität zu wahren. Sie dient ferner dem Schutz öffentlicher Mittel durch geringere Inanspruchnahme außerordentlicher finanzieller Unterstützung aus öffentlichen Mitteln (siehe Artikel 2 der BRRD).
Abwicklungskollegium: Abwicklungskollegien sind die Organe, die die Zusammenarbeit aller Beteiligten wie Abwicklungsbehörden, Zentralbanken, zuständige Ministerien oder die EBA in allen Phasen der Abwicklungsplanung und des Abwicklungsprozesses einer ausfallenden Bank sicherstellen.
Abwicklungsplan: Ein Abwicklungsplan ist ein umfassendes Dokument, in dem die Merkmale einer Bank im Einzelnen aufgeführt und die bevorzugte Abwicklungsstrategie für diese Bank beschrieben wird, einschließlich Angaben dazu, für welche Einheiten welche Abwicklungsinstrumente anzuwenden sind. Darin werden alle Hindernisse für die Abwicklung der Bank bestimmt und behandelt sowie die MREL für die Bank festgelegt.
Aufsicht: Bankenaufsicht ist die Überwachung der finanziellen Leistungsfähigkeit und der Transaktionen von Banken durch öffentliche Behörden, um sicherzustellen, dass ihre Geschäftstätigkeit zuverlässig und solide ist und im Einklang mit den Regeln und Rechtsvorschriften steht.
Aufsichtsrechtliche Kapitalanforderungen: Die aufsichtsrechtlichen Kapitalanforderungen betreffen die Höhe des von den Banken gehaltenen Kapitals. Das Ziel dieser Regeln ist es, ihre Widerstandsfähigkeit zu stärken und gleichzeitig sicherzustellen, dass die Banken weiterhin die Wirtschaftstätigkeit und das Wachstum finanzieren.
Bewertung: Das Einheitliche Regelwerk sieht ein formelles Verfahren mit drei Bewertungen vor, um festzustellen, ob eine Bank ausfällt oder wahrscheinlich ausfällt (Bewertung 1), um über den Einsatz der Abwicklungsinstrumente einschließlich der Gläubigerbeteiligung zu informieren (Bewertung 2) und um sicherzustellen, dass die Bedingung „keine Schlechterstellung von Gläubigern“ eingehalten wird (Bewertung 3).
Einlagensicherungssystem: Einlagensicherungssysteme dienen dem Schutz der Einleger, indem sichergestellt wird, dass sie im Fall des Ausfalls einer Bank bis zu einer bestimmten Höhe und innerhalb bestimmter Grenzen vor Verlusten bewahrt werden.
Europäische Bankenunion: Die Europäische Bankenunion bedeutet die Übertragung nationaler Kompetenzen im Bereich der Bankenpolitik auf die EU-Ebene. Gegenwärtig umfasst sie den Einheitlichen Aufsichtsmechanismus und den Einheitlichen Abwicklungsmechanismus, die auf dem Einheitlichen Regelwerk der EU basieren. An der Europäischen Bankenunion nehmen die Mitgliedstaaten des Euro-Währungsgebiets teil.
Instrument der Gläubigerbeteiligung: Mechanismus, der es (mit einigen Ausnahmen wie gedeckten Einlagen) ermöglicht, Verbindlichkeiten im Falle der Abwicklung eines Finanzinstituts herabzuschreiben oder in Eigenkapital umzuwandeln. Verbindlichkeiten, die für das Instrument der Gläubigerbeteiligung in Betracht kommen, werden als „bail-in-fähig“ bezeichnet.
Interne Abwicklungsteams: Gemäß Artikel 83 der SRM-Verordnung kann der Einheitliche Abwicklungsausschuss interne Abwicklungsteams einrichten, die sich aus seinen Mitarbeitern und Mitarbeitern der nationalen Abwicklungsbehörden, einschließlich, falls angezeigt, Beobachtern aus nicht am Euro-Währungsgebiet teilnehmenden Mitgliedstaaten zusammensetzen. Die internen Abwicklungsteams spielen eine zentrale Rolle bei der Zusammenarbeit und Kommunikation zwischen dem SRB und den nationalen Abwicklungsbehörden, wenn es um die Ausarbeitung der Abwicklungspläne geht. Diese Teams werden für alle Banken eingerichtet, die in den Zuständigkeitsbereich des SRB fallen. Sie werden von Koordinatoren geleitet, die aus den Reihen der leitenden Mitarbeiter des SRB ernannt werden.
Kerngeschäftsbereich: Geschäftsbereiche oder verbundene Dienstleistungen, die eine wesentliche Quelle der Einnahmen, Gewinne oder des Franchise-Werts eines Instituts oder einer Gruppe, der das Institut angehört, darstellen.
Kritische Funktionen: Tätigkeiten, Dienstleistungen oder Geschäfte einer Bank, deren Einstellung wahrscheinlich eine Störung der Finanzstabilität oder eine Unterbrechung von für die Realwirtschaft wesentlichen Dienstleistungen zur Folge hat.
Mindestanforderung an Eigenmittel und berücksichtigungsfähige Verbindlichkeiten: Anforderung, die Banken zu jeder Zeit erfüllen müssen, indem sie über Instrumente verfügen, die problemlos für eine Gläubigerbeteiligung herangezogen werden können, sodass sichergestellt ist, dass Verluste ausgeglichen und die Banken rekapitalisiert werden können, sollten sie in finanzielle Schwierigkeiten geraten und anschließend abgewickelt werden.
Nachrangige Instrumente/Verbindlichkeiten: Wenn eine Bank ausfällt, haben nachrangige Verbindlichkeiten eine niedrigere Priorität als vorrangige Schulden, aber eine höhere Priorität als Eigenkapital.
Sanierungsplan: Sanierungspläne stellen sicher, dass die Banken auch in Zeiten schwerer finanzieller Belastungen bereit sind, ihre Rentabilität wiederherzustellen.
Vorrangige Schulden: Wenn eine Bank ausfällt, werden vorrangige Schulden bei der Rückzahlung zuerst bedient. Aufgrund dieser Priorisierung sind vorrangige Schuldtitel im Vergleich zu nachrangigen Schuldtiteln oder Eigenkapital mit geringeren Risiken verbunden.
Wesentliche Abwicklungshindernisse: Schwerwiegende Hindernisse für die Liquidation oder Abwicklung einer Bank, die von den Abwicklungsbehörden bei der Bewertung der Abwicklungsfähigkeit von Banken ermittelt werden. Abwicklungsbehörden verfügen über weitreichende Befugnisse, um die Banken dazu anzuhalten, alle derartigen Hindernisse innerhalb einer bestimmten Frist abzubauen oder zu beseitigen. So kann der SRB von einer Bank verlangen, bestimmte Vermögenswerte zu veräußern, ihre Tätigkeiten einzuschränken bzw. ihre rechtlichen oder operativen Strukturen zu ändern.
Prüfungsteam
Die Sonderberichte des Hofes enthalten die Ergebnisse seiner Prüfungen zu Politikbereichen und Programmen der Europäischen Union oder zu Fragen des Finanzmanagements in spezifischen Haushaltsbereichen. Bei der Auswahl und Gestaltung dieser Prüfungsaufgaben ist der Hof darauf bedacht, maximale Wirkung dadurch zu erzielen, dass er die Risiken für die Wirtschaftlichkeit oder Regelkonformität, die Höhe der betreffenden Einnahmen oder Ausgaben, künftige Entwicklungen sowie das politische und öffentliche Interesse abwägt.
Diese Wirtschaftlichkeitsprüfung wurde von Prüfungskammer IV „Marktregulierung und wettbewerbsfähige Wirtschaft“ unter Vorsitz von Alex Brenninkmeijer, Mitglied des Hofes, durchgeführt. Die Prüfung stand unter der Leitung von Rimantas Šadžius, Mitglied des Hofes. Herr Šadžius wurde unterstützt von seinem Kabinettchef Mindaugas Pakštys und seinem Kabinettattaché Tomas Mackevičius, der Leitenden Managerin Marion Colonerus, dem Aufgabenleiter Helmut Kern sowie den Prüferinnen und Prüfern Marion Schiefele, Satu Levelä-Ylinen, Christian Detry und Rafal Migasiewicz. Cathryn Lindsay und Victoria Gilson leisteten sprachliche Unterstützung.
Endnoten
1 Im vorliegenden Bericht bezeichnet der Begriff „Bank“ die Unternehmen nach der Begriffsbestimmung in Artikel 2 der Verordnung (EU) Nr. 806/2014 des Europäischen Parlaments und des Rates vom 15. Juli 2014 zur Festlegung einheitlicher Vorschriften und eines einheitlichen Verfahrens für die Abwicklung von Kreditinstituten und bestimmten Wertpapierfirmen im Rahmen eines einheitlichen Abwicklungsmechanismus und eines einheitlichen Abwicklungsfonds sowie zur Änderung der Verordnung (EU) Nr. 1093/2010 (ABl. L 225 vom 30.7.2014, S. 1).
2 Richtlinie 2014/59/EU des Europäischen Parlaments und des Rates vom 15. Mai 2014 zur Festlegung eines Rahmens für die Sanierung und Abwicklung von Kreditinstituten und Wertpapierfirmen und zur Änderung der Richtlinie 82/891/EWG des Rates, der Richtlinien 2001/24/EG, 2002/47/EG, 2004/25/EG, 2005/56/EG, 2007/36/EG, 2011/35/EU, 2012/30/EU und 2013/36/EU sowie der Verordnungen (EU) Nr. 1093/2010 und (EU) Nr. 648/2012 des Europäischen Parlaments und des Rates (ABl. L 173 vom 12.6.2014, S. 190).
3 Verordnung (EU) Nr. 806/2014 des Rates, siehe Fußnote 1.
4 Eine weniger bedeutende, grenzüberschreitend tätige Bank besteht aus einer im Euro-Währungsgebiet ansässigen Muttergesellschaft und mindestens einer in einem anderen Mitgliedstaat des Euro-Währungsgebiets niedergelassenen Tochtergesellschaft.
5 Bericht der Kommission an das Europäische Parlament und den Rat über die Anwendung und Überprüfung der Richtlinie 2014/59/EU (Richtlinie über die Sanierung und Abwicklung von Kreditinstituten) und der Verordnung 806/2014 (Verordnung über den einheitlichen Abwicklungsmechanismus), COM(2019) 213 final vom 30.4.2019, S. 12.
6 Sonderbericht Nr. 23/2017 des Hofes: Einheitlicher Abwicklungsausschuss: Erste Schritte auf dem anspruchsvollen Weg zur Bankenunion sind getan, es ist jedoch noch ein weiter Weg bis zum Ziel (www.eca.europa.eu).
7 Konsolidierte Fassung des Vertrags über die Arbeitsweise der Europäischen Union (ABl. C 202 vom 7.6.2016, S. 1).
8 Vertrag zur Einrichtung des Europäischen Stabilitätsmechanismus zwischen dem Königreich Belgien, der Bundesrepublik Deutschland, der Republik Estland, Irland, der Hellenischen Republik, dem Königreich Spanien, der Französischen Republik, der Italienischen Republik, der Republik Zypern, der Republik Lettland, der Republik Litauen, dem Großherzogtum Luxemburg, Malta, dem Königreich der Niederlande, der Republik Österreich, der Portugiesischen Republik, der Republik Slowenien, der Slowakischen Republik und der Republik Finnland, unterzeichnet am 2.2.2012.
9 Siehe zum Beispiel: Demertzis und Wolff, „Providing funding in resolution: Unfinished business even after Eurogroup agreement on EMU reform“, Bruegel, 7. Dezember 2018; oder Deslandes und Magnus, „Banking Union: Towards new arrangements for the provision of liquidity in resolution“, Europäisches Parlament, PE 624.402, Juli 2019.
10 Willem Pieter de Groen, „Valuation reports in the context of banking resolution: What are the challenges?“, Europäisches Parlament, PE 624.418, Juni 2018.
11 VVA, Grimaldi & Bruegel, „Study on the differences between bank insolvency laws and on their potential harmonisation“, November 2019.
12 https://srb.europa.eu/en/node/622
13 Unter bestimmten Bedingungen gemäß Artikel 27 Absatz 10 SRM-Verordnung kann dieser Beitrag auch höher als 5 % sein.
14 „Euro Area Policies: Financial Sector Assessment Program Technical Note – Bank Resolution and Crisis Management“, Internationaler Währungsfonds, Juli 2018, S. 7.
15 Mitteilung der Kommission über die Anwendung der Vorschriften für staatliche Beihilfen ab dem 1. August 2013 auf Maßnahmen zur Stützung von Banken im Kontext der Finanzkrise („Bankenmitteilung“) (ABl. C 216 vom 30.7.2013, S. 1).
16 „Euro Area Policies: Financial Sector Assessment Program Technical Note – Bank Resolution and Crisis Management“, Internationaler Währungsfonds, Juli 2018, S. 7.
17 Sonderbericht Nr. 21/2020 des Hofes „Kontrolle staatlicher Beihilfen für Finanzinstitute in der EU: Eignungsprüfung erforderlich“ (www.eca.europa.eu).
18 Sonderbericht Nr. 21/2020 des Hofes „Kontrolle staatlicher Beihilfen für Finanzinstitute in der EU: Eignungsprüfung erforderlich“, Ziffern 66 und 68 (www.eca.europa.eu).
19 „Euro Area Policies: Financial Sector Assessment Program Technical Note – Bank Resolution and Crisis Management“, Internationaler Währungsfonds, Juli 2018, S. 21.
20 Entschließung des Europäischen Parlaments vom 19. Juni 2020 zu dem Thema „Bankenunion“ – Jahresbericht 2019 (2019/2130(INI)), P9_TA(2020)0165, Punkt 49.
21 Siehe z. B. „Eurofi Article by Elke König – Why we need an EU liquidation regime for banks“, 5.9.2018 (www.srb.europa.eu/en/node/622).
23 Die folgenden Dimensionen werden behandelt: Unternehmensführung (governance); Verlustabsorptions- und Rekapitalisierungskapazität; Liquidität und Finanzierung bei der Abwicklung; operative Kontinuität und Zugang zu Finanzmarkt-Infrastrukturdiensten; Informationssysteme und Datenanforderungen; Kommunikation; Ausgliederungsfähigkeit und Umstrukturierung.
24 Bank of England, Grundsatzerklärung: „The Bank of England’s approach to assessing resolvability“, Juli 2019.
25 „Decision of the European Banking Authority on the settlement of a disagreement – Addressed to the Single Resolution Board and Banca Naţională a României“, 27. April 2018.
26 Vom ECON-Ausschuss in Auftrag gegebene eingehende Analyse: Willem Pieter de Groen, „Impediments to resolvability? Banking Union Scrutiny“, Referat Unterstützung des wirtschaftspolitischen Handelns des Europäischen Parlaments, PE 634.358, Dezember 2019.
27 Verordnung (EU) 2019/877 des Europäischen Parlaments und des Rates vom 20. Mai 2019 zur Änderung der Verordnung (EU) Nr. 806/2014 im Hinblick auf die Verlustausgleichs- und Rekapitalisierungskapazität von Kreditinstituten und Wertpapierfirmen (ABl. L 150 vom 7.6.2019, S. 226, anwendbar ab dem 28. Dezember 2020).
28 Richtlinie (EU) 2019/879 des Europäischen Parlaments und des Rates vom 20. Mai 2019 zur Änderung der Richtlinie 2014/59/EU in Bezug auf die Verlustabsorptions- und Rekapitalisierungskapazität von Kreditinstituten und Wertpapierfirmen und der Richtlinie 98/26/EG (ABl. L 150 vom 7.6.2019, S. 296).
29 Die Abwicklungsbehörden müssen Banken einer der folgenden vier Kategorien zuordnen: (i) global systemrelevante Banken, (ii) Top-Tier-Banken, (iii) andere systemrelevante Unternehmen und (iv) Banken, die zu keiner der drei vorgenannten Kategorien gehören. Die obligatorische feste MREL gilt für die ersten drei Kategorien.
30 Anhang 5 des „EBA Quantitative MREL Report“ (EBA/Rep/2020/07).
31 Ebenda.
32 „Statement of the EBA and ESMA on the treatment of retail holdings of debt financial instruments subject to the Bank Recovery and Resolution Directive“, Mai 2018.
33 Bei zwei der sechs Pläne in der Stichprobe war das Ergebnis, dass die Bank nach nationalem Insolvenzrecht abgewickelt werden würde.
34 MREL-fähige externe Wertpapiere werden von dem Unternehmen ausgegeben, bei dem die Abwicklungsbehörde die Anwendung des Instruments der Gläubigerbeteiligung beabsichtigt. Sie werden an externe Zeichner ausgegeben. MREL-fähige interne Wertpapiere werden von anderen Unternehmen der Gruppe gezeichnet, die der gleichen Abwicklungsstelle unterstellt sind.
35 Erwägungsgrund 47 der SRM-Verordnung.
36 Im Jahr 2015 gab die EBA Leitlinien dazu heraus, wie Behörden bewerten sollten, ob ein Institut für vereinfachte Anforderungen infrage kommt (die nun durch die technischen Regulierungsstandards zu diesem Thema aufgehoben und ersetzt wurden) und arbeitete einen technischen Durchführungsstandard zur Übermittlung der einschlägigen Angaben an die EBA aus.
37 „Decision of the Single Resolution Board of 17 December 2018 establishing the framework for the practical arrangements for the cooperation within the Single Resolution Mechanism between the Single Resolution Board and National Resolution Authorities“ (SRB/PS/2018/15).
38 „Memorandum of understanding between the Single Resolution Board and the European Central bank in respect of cooperation and information exchange“: https://srb.europa.eu/sites/srbsite/files/mou_with_the_single_resolution_board_on_cooperation_and_information_exchange_2018_.pdf.
39 Bericht der Kommission an das Europäische Parlament und den Rat über die Anwendung und Überprüfung der Richtlinie 2014/59/EU (Richtlinie über die Sanierung und Abwicklung von Kreditinstituten) und der Verordnung 806/2014 (Verordnung über den einheitlichen Abwicklungsmechanismus), COM(2019) 213 final vom 30.4.2019, S. 7.
40 Sonderbericht Nr. 02/2018 des Hofes: Die Effizienz der Verwaltung der EZB auf dem Gebiet des Krisenmanagements für Banken, Ziffer 125 (www.eca.europa.eu).
41 „Understanding Bank Recovery and Resolution in the EU: A guidebook to the BRRD“, World Bank Group, Financial Sector Advisory Centre, April 2017, p. 106.
42 Sonderbericht Nr. 29/2016 des Hofes: Der Einheitliche Aufsichtsmechanismus – Guter Auftakt, doch bedarf es weiterer Verbesserungen, Ziffer 110 (www.eca.europa.eu).
43 Bei den Zahlen des SRB sind Assistenten, nicht aber abgeordnete nationale Sachverständige berücksichtigt. Der SRB lieferte VZÄ-Daten für 2019 und eine Prognose für 2020 für alle NRA, mit Ausnahme der NRA Portugals und der Slowakei, für die der Hof Daten aus dem Jahr 2017 verwendete.
44 Gemessen am Gesamtvermögen der Banken war die Spanne ähnlich.
45 Artikel 92 Absatz 1 der Eigenmittelverordnung – Verordnung (EU) Nr. 575/2013 des Europäischen Parlaments und des Rates vom 26. Juni 2013 über Aufsichtsanforderungen an Kreditinstitute und Wertpapierfirmen und zur Änderung der Verordnung (EU) Nr. 648/2012 (ABl. L 176 vom 27.6.2013, S. 1); Artikel 104a und Artikel 128 der Eigenkapitalrichtlinie – Richtlinie 2013/36/EU des Europäischen Parlaments und des Rates vom 26. Juni 2013 über den Zugang zur Tätigkeit von Kreditinstituten und die Beaufsichtigung von Kreditinstituten und Wertpapierfirmen, zur Änderung der Richtlinie 2002/87/EG und zur Aufhebung der Richtlinien 2006/48/EG und 2006/49/EG (ABl. L 176 vom 27.6.2013, S. 338).
46 Gilt nur für Banken, bei denen die Abwicklungsstrategie Abwicklungsmaßnahmen und die Anwendung von Abwicklungsinstrumenten vorsieht.
47 In Übereinstimmung mit der MREL-Strategie des SRB von 2020 (S. 12) darf der RCA mit dem MCC angepasst werden, was eine Änderung gegenüber der MREL-Strategie des SRB von 2018 (S. 10) darstellt, in der dies für Banken, bei denen der SRB die Anwendung von Abwicklungsinstrumenten und -befugnissen beabsichtigt, zwingend vorgeschrieben ist. Der SRB hat mit seiner MREL-Strategie von 2020 auch Übergangsfristen für den MCC eingeführt.
48 Leitlinien zur Interpretation der Umstände, unter denen ein Institut gemäß Artikel 32 Absatz 6 der Richtlinie 2014/59/EU als ausfallend oder wahrscheinlich ausfallend zu betrachten ist.
Zeitschiene
| Verfahrensschritt | Datum |
| Annahme des Prüfungsplans/Beginn der Prüfung | 9.4.2019 |
| Offizielle Übermittlung des Berichtsentwurfs an die Kommission (bzw. die sonstigen geprüften Stellen) | 27.7.2020 |
| Annahme des endgültigen Berichts nach Abschluss des kontradiktorischen Verfahrens | 24.11.2020 |
| Eingang der offiziellen Antworten des SRB in allen Sprachfassungen | 16.12.2020 |
| Eingang der offiziellen Antworten der Kommission in allen Sprachfassungen | 21.12.2020 |
Kontakt
EUROPÄISCHER RECHNUNGSHOF
12, rue Alcide De Gasperi
1615 Luxemburg
LUXEMBURG
Tel. +352 4398-1
Kontaktformular: eca.europa.eu/de/Pages/ContactForm.aspx
Website: eca.europa.eu
Twitter: @EUAuditors
Zahlreiche weitere Informationen zur Europäischen Union sind verfügbar über Internet, Server Europa (http://europa.eu).
Luxemburg: Amt für Veröffentlichungen der Europäischen Union, 2021
| ISBN 978-92-847-5521-9 | ISSN 1977-5644 | doi:10.2865/935 | QJ-AB-21-001-DE-N | |
| HTML | ISBN 978-92-847-5547-9 | ISSN 1977-5644 | doi:10.2865/508 | QJ-AB-21-001-DE-Q |
URHEBERRECHTSHINWEIS
© Europäische Union 2021.
Die Weiterverwendung von Dokumenten des Europäischen Rechnungshofs wird durch den Beschluss Nr. 6-2019 des Europäischen Rechnungshofs über die Politik des offenen Datenzugangs und die Weiterverwendung von Dokumenten geregelt.
Sofern nicht anders angegeben (z. B. in gesonderten Urheberrechtshinweisen), werden die Inhalte des Hofes, die Eigentum der EU sind, im Rahmen der Lizenz „Creative Commons Attribution 4.0 International (CC BY 4.0)“ zur Verfügung gestellt. Das bedeutet, dass eine Weiterverwendung gestattet ist, sofern die Quelle in angemessener Weise angegeben und auf Änderungen hingewiesen wird. Der Weiterverwender darf die ursprüngliche Bedeutung oder Botschaft der Dokumente nicht verzerrt darstellen. Der Hof haftet nicht für etwaige Folgen der Weiterverwendung.
Sie sind zur Einholung zusätzlicher Rechte verpflichtet, falls ein bestimmter Inhalt identifizierbare Privatpersonen zeigt, z. B. auf Fotos von Mitarbeitern des Hofes, oder Werke Dritter enthält. Wird eine Genehmigung eingeholt, so hebt diese die vorstehende allgemeine Genehmigung auf; auf etwaige Nutzungsbeschränkungen wird ausdrücklich hingewiesen.
Wollen Sie Inhalte verwenden oder wiedergeben, an denen die EU keine Urheberrechte hat, müssen Sie eine Genehmigung direkt bei den Urheberrechtsinhabern einholen.
Software oder Dokumente, die von gewerblichen Schutzrechten erfasst werden, wie Patente, Marken, eingetragene Muster, Logos und Namen, sind von der Weiterverwendungspolitik des Hofes ausgenommen und werden Ihnen nicht im Rahmen der Lizenz zur Verfügung gestellt.
Die Websites der Organe der Europäischen Union in der Domain „europa.eu“ enthalten mitunter Links zu von Dritten betriebenen Websites. Da der Hof diesbezüglich keinerlei Kontrolle hat, sollten Sie deren Bestimmungen zum Datenschutz und zum Urheberrecht einsehen.
Verwendung des Logos des Europäischen Rechnungshofs
Das Logo des Europäischen Rechnungshofs darf nur mit vorheriger Genehmigung des Europäischen Rechnungshofs verwendet werden.
DIE EU KONTAKTIEREN
Besuch
In der Europäischen Union gibt es Hunderte von „Europe-Direct“-Informationsbüros. Über diesen Link finden Sie ein Informationsbüro in Ihrer Nähe: https://europa.eu/european-union/contact_de
Telefon oder E-Mail
Der Europe-Direct-Dienst beantwortet Ihre Fragen zur Europäischen Union. Kontaktieren Sie Europe Direct
- über die gebührenfreie Rufnummer: 00 800 6 7 8 9 10 11 (manche Telefondienstanbieter berechnen allerdings Gebühren),
- über die Standardrufnummer: +32 22999696 oder
- per E-Mail über: https://europa.eu/european-union/contact_de
INFORMATIONEN ÜBER DIE EU
Im Internet
Auf dem Europa-Portal finden Sie Informationen über die Europäische Union in allen Amtssprachen: https://europa.eu/european-union/index_de
EU-Veröffentlichungen
Sie können – zum Teil kostenlos – EU-Veröffentlichungen herunterladen oder bestellen unter https://op.europa.eu/de/publications. Wünschen Sie mehrere Exemplare einer kostenlosen Veröffentlichung, wenden Sie sich an Europe Direct oder das Informationsbüro in Ihrer Nähe (siehe https://europa.eu/european-union/contact_de).
Informationen zum EU-Recht
Informationen zum EU-Recht, darunter alle EU-Rechtsvorschriften seit 1952 in sämtlichen Amtssprachen, finden Sie in EUR-Lex: http://eur-lex.europa.eu
Offene Daten der EU
Über ihr Offenes Datenportal (http://data.europa.eu/euodp/de) stellt die EU Datensätze zur Verfügung. Die Daten können zu gewerblichen und nichtgewerblichen Zwecken kostenfrei heruntergeladen werden.