 Relatório Especial

Planeamento da resolução ao abrigo do Mecanismo Único de Resolução
Sobre o relatório: Em 2014, a UE criou o Mecanismo Único de Resolução (MUR) para assegurar a resolução ordenada dos bancos em situação de insolvência com o mínimo de encargos para os contribuintes e evitando resgates onerosos. O Tribunal avaliou a adequação do quadro político e da estrutura organizacional, bem como a qualidade e calendarização dos planos de resolução adotados para os bancos. Constatou que o MUR registou progressos, mas faltam alguns elementos essenciais e são necessárias etapas suplementares. Em especial, o conjunto de políticas não abrangia ainda todos os domínios pertinentes ou revelava insuficiências. Os legisladores têm de resolver determinadas insuficiências, como o financiamento em caso de resolução ou a harmonização dos processos nacionais de insolvência dos bancos. O Tribunal recomenda que o Conselho Único de Resolução melhore as suas políticas em matéria de planeamento da resolução, assegure a adoção oportuna e a total conformidade dos planos de resolução com os requisitos jurídicos e afete pessoal suficiente à supervisão do planeamento da resolução realizado pelas autoridades nacional de resolução no caso dos bancos menos significativos. Além disso, convida os legisladores a definirem limiares mais objetivos e quantificados para a ativação de medidas de intervenção precoce.
Relatório Especial do TCE apresentado nos termos do artigo 287.º, n.º 4, segundo parágrafo, do TFUE.
 |
Síntese
IEm 2014, a UE adotou um quadro jurídico para dar resposta à situação de insolvência dos bancos, o Mecanismo Único de Resolução (MUR), que constitui o segundo pilar da União Bancária Europeia. O MUR aplica‑se aos bancos dos Estados‑Membros da área do euro. Reúne o Conselho Único de Resolução (CUR), que é a autoridade de resolução responsável pelos bancos mais importantes e pelos bancos transfronteiriços, independentemente da sua relevância, e as autoridades nacionais de resolução (ANR), que são responsáveis por bancos menos significativos nas suas jurisdições respetivas.
IIO mecanismo visa proteger a estabilidade financeira e assegurar a resolução ordenada de bancos em situação de insolvência, com o mínimo de custos para os contribuintes e a economia real. Para esse fim, o quadro prevê instrumentos para a resolução de bancos que se encontrem em situação ou em risco de insolvência, caso a autoridade de resolução tenha decidido que estes não podem submeter‑se a um processo normal de insolvência, ao abrigo do direito nacional. Para se prepararem, as autoridades devem elaborar planos de resolução para cada banco que, em geral, devem atualizar anualmente.
IIIEm 2017, o Tribunal publicou o seu primeiro relatório de auditoria na matéria, tendo avaliado se o CUR estava equipado para executar eficazmente a resolução de bancos significativos. Com vista a informar os responsáveis políticos e as partes interessadas sobre o atual estado de preparação do MUR, realizou esta segunda auditoria, que incide na supervisão, por parte do CUR, dos planos de resolução para bancos menos significativos e efetua o seguimento dos resultados da auditoria anterior.
IVPara esse efeito, o Tribunal analisou se o quadro político e a estrutura organizacional eram adequados, bem como se tinham sido registados progressos em termos da qualidade e calendarização dos planos de resolução adotados. Os trabalhos de auditoria realizaram‑se entre abril de 2019 e janeiro de 2020, tendo o Tribunal examinado uma amostra de planos de resolução adotados entre 2019 e 2020.
VO Tribunal constata que existem determinadas insuficiências que apenas os legisladores podem resolver, tais como o financiamento em caso de resolução e a falta de harmonização dos processos nacionais de insolvência. Verifica, além disso, que as regras de repartição dos encargos variam consoante o banco seja objeto de resolução ou receba auxílio estatal no âmbito de um processo de insolvência.
VIGlobalmente, o Tribunal conclui que o MUR registou progressos nos últimos anos, mas faltam alguns elementos essenciais e são necessárias etapas suplementares no planeamento da resolução dos bancos. Em especial, constatou que as políticas adotadas não davam ainda resposta a todos os domínios em causa ou revelavam insuficiências. Até agosto de 2020, salvo raras exceções, as políticas não se dirigiam às ANR para os bancos abrangidos pelo seu mandato, mas podiam servir de referência. Nessa data, foi adotado um primeiro conjunto de orientações aplicáveis às ANR para esses bancos.
VIINo que se refere especificamente aos impedimentos à resolubilidade, o CUR ainda não determinou os que são significativos, tendo optado por uma abordagem faseada, através da qual deteta os impedimentos potenciais antes de determinar se são significativos. Deste modo, os bancos têm tempo para resolver as questões pendentes. Consequentemente, não é acionado o procedimento administrativo previsto no quadro jurídico para assegurar a eliminação de impedimentos significativos. Enquanto não se chegar a uma conclusão sobre a natureza dos impedimentos, não se chegará a uma conclusão sobre a resolubilidade de um banco.
VIIIO Tribunal verificou que a qualidade dos planos de resolução melhorou, tendo aumentado para 60% a percentagem de requisitos do Conjunto Único de Regras que foram satisfeitos, no caso de uma amostra de planos de 2018, comparativamente a apenas 14% numa amostra de planos de 2016. No entanto, o CUR adotou tardiamente os planos de resolução de 2018 e atualizou apenas um número limitado de planos em 2019. As ANR também realizaram progressos na adoção dos seus planos de resolução, mas algumas não alcançaram as suas metas e/ou adiaram os seus planos para os bancos mais complexos.
IXO CUR colaborou bem com as ANR e com o Banco Central Europeu (BCE), na sua função de autoridade de supervisão bancária. Contudo, para a resolução ser eficaz, a autoridade de supervisão deve decidir com bastante antecedência as «medidas de intervenção precoce» a serem adotadas pelos bancos e se um banco está em situação ou em risco de insolvência. A atual base jurídica não define critérios objetivos e quantificados para a tomada dessas decisões.
XA situação do CUR em termos de recursos humanos melhorou, mas a supervisão dos planos de resolução apresentados pelas ANR para os bancos menos significativos continua a sofrer de falta de pessoal. No que respeita aos efetivos das ANR, a situação varia significativamente. O Tribunal constatou, igualmente, que aumentou a proporção de pessoal do CUR afetada a bancos significativos e a bancos transfronteiras, ao mesmo tempo que as ANR reduziram ligeiramente o pessoal que disponibilizavam.
XIPara reforçar a preparação do MUR, o Tribunal recomenda que o CUR deve:
- melhorar o seu conjunto de políticas orientadoras do planeamento da resolução do MUR;
- assegurar a adoção oportuna e a total conformidade dos planos de resolução com os requisitos jurídicos;
- melhorar a estrutura organizacional do MUR;
- convidar, em conjunto com a Comissão, os legisladores a estabelecerem critérios objetivos e quantificados para uma supervisão oportuna.
Introdução
Mecanismo Único de Resolução – contexto
01Antes da crise financeira que irrompeu em 2007‑2008, os bancos em situação de insolvência eram liquidados ao abrigo da legislação nacional em matéria de insolvência. No caso dos bancos considerados demasiado grandes para falir, as autoridades nacionais recorreram ao dinheiro dos contribuintes para evitar o seu colapso. A insolvência de bancos transfronteiriços também poderia constituir um risco adicional. Tendo a crise revelado que as autoridades não dispunham de procedimentos e instrumentos para a liquidação dos bancos de uma forma ordenada, em 2014 a UE criou o MUR, o segundo pilar da União Bancária Europeia.
02O MUR reúne o Conselho Único de Resolução (CUR), o Conselho, a Comissão e as ANR dos Estados‑Membros participantes. Este mecanismo é apoiado pelo Fundo Único de Resolução (FUR), que por sua vez é financiado pelos bancos da área do euro.
03O MUR fornece o enquadramento para a liquidação ordenada dos bancos1. O seu objetivo consiste em evitar efeitos adversos significativos sobre a estabilidade financeira, proteger os depositantes cobertos e salvaguardar os fundos públicos, limitando ao máximo o recurso a um apoio financeiro público extraordinário. A resolução constitui um último recurso destinado a permitir a prossecução das funções críticas do banco. Estas funções consistem em atividades, serviços ou operações bancárias cuja interrupção é suscetível de perturbar a estabilidade financeira ou serviços que são essenciais para a economia real. De facto, se um banco não tiver funções críticas e a sua falência não acarretar riscos para a estabilidade financeira, será liquidado ao abrigo da legislação nacional em matéria de insolvência.
04Ao longo dos últimos anos, a UE tem vindo a desenvolver um conjunto de regras harmonizadas para a supervisão e a resolução dos bancos. Conceptualmente, é conhecido como o «Conjunto Único de Regras». No que diz respeito à resolução, este conjunto inclui principalmente a Diretiva Recuperação e Resolução Bancárias (DRRB2), o Regulamento Mecanismo Único de Resolução (Regulamento MUR3), os regulamentos delegados ou de execução da Comissão e as normas e orientações da Autoridade Bancária Europeia (EBA). Além disso, para se prepararem para as resoluções, as autoridades de resolução elaboram manuais e notas de orientação que servem de base às políticas a aplicar (ver figura 1).
Figura 1
Regras e políticas

Fonte: TCE.
Cooperação ao abrigo do Mecanismo Único de Resolução
O papel do CUR e das ANR
05Desde janeiro de 2015, o CUR é responsável pela resolução, quando necessário, de todos os bancos significativos da área do euro, bem como de bancos transfronteiriços menos significativos4. No final de 2019, abrangia 128 bancos, o que representa aproximadamente 85% do total dos ativos bancários da área do euro.
06A responsabilidade por todos os restantes bancos, ou seja, pelos bancos menos significativos (2 249 de acordo com o programa de trabalho de 2020 do CUR, ver figura 2), cabe às ANR. No entanto, o CUR é responsável pelo funcionamento eficaz e uniforme do MUR, tendo por isso sido incumbido da supervisão do planeamento da resolução efetuado pelas ANR na área do euro. Além disso, caso seja necessário assegurar uma aplicação uniforme das normas de resolução, o CUR pode decidir, ele próprio ou a pedido de uma ANR, exercer todos os seus poderes de forma direta sobre os bancos inicialmente abrangidos pelo mandato dessa ANR.
Figura 2
Bancos menos significativos por Estado‑Membro na área do euro

Fonte: TCE, com base no programa de trabalho de 2020 do CUR.
Um banco deve satisfazer, pelo menos, um dos critérios constantes do quadro 1 para se poder qualificar como significativo; caso contrário, será classificado como menos significativo.
Quadro 1
Critérios que determinam se um banco é significativo
| Critério | Explicação |
| Dimensão | O valor total dos ativos do banco excede 30 mil milhões de euros |
| Importância económica | Para o país em causa ou a economia da UE no seu todo |
| Atividades transfronteiriças | O valor total dos ativos do banco excede os 5 mil milhões de euros e o rácio entre os seus ativos/passivos transfronteiriços em mais de um outro Estado‑Membro participante e a totalidade dos seus ativos/passivos situa‑se acima de 20% |
| Assistência financeira pública direta | O banco solicitou ou recebeu financiamento do Mecanismo Europeu de Estabilidade ou do Fundo Europeu de Estabilidade Financeira |
| Outros | Um banco sob supervisão é considerado significativo se for um dos três bancos mais importantes estabelecidos num determinado país |
Fonte: BCE.
Para se preparar para a possível insolvência de um banco, a autoridade de resolução:
- elabora planos de resolução para todos os bancos abrangidos pelo seu mandato;
- define o nível mínimo de passivos e fundos próprios que permite absorver as perdas em caso de resolução (uma reserva de segurança conhecida como «MREL» - minimum requirement for eligible liabilities and own funds).
As atividades relacionadas com a execução efetiva de uma resolução (gestão de crises) não são aqui descritas, pois não se enquadram no âmbito da presente auditoria.
09Os planos de resolução devem ser revistos e atualizados pelo menos uma vez por ano. O período que decorre entre a elaboração de um plano e a sua adoção é designado por ciclo de planeamento. Um plano da resolução é um documento exaustivo que deve nomeadamente descrever em pormenor as características do banco, determinar as suas funções críticas, detetar e resolver quaisquer impedimentos à sua resolubilidade, assim como definir o MREL do banco. Deve igualmente especificar i) a estratégia de resolução privilegiada, ou seja, se o banco deve ser liquidado ao abrigo da legislação nacional em matéria de insolvência ou candidatar‑se a resolução e ii) se o banco é passível de resolução (ou seja, se é seguro proceder à sua resolução) (ver ponto 03).
10Se a autoridade de resolução considerar que um banco deve ser objeto de resolução, o plano deve descrever os instrumentos de resolução a aplicar (ver figura 3). Deve também especificar as entidades do grupo do banco (empresa‑mãe e/ou filiais) às quais esses instrumentos de resolução devem ser aplicados, ou seja, o designado «ponto de entrada» (único ou múltiplo).
Figura 3
Instrumentos de resolução previstos no quadro legislativo

Fonte: Adaptado de dados do CUR.
O CUR toma as suas decisões em sessões executivas e sessões plenárias. Nestas últimas participa um representante de cada ANR (ver anexo I para mais pormenores). Os planos de resolução para os bancos abrangidos pelo mandato do CUR são apresentados às sessões executivas para aprovação.
Interação com outras autoridades nacionais e da UE
12O CUR trabalha em estreita cooperação com as ANR, a Comissão, a EBA e as autoridades de supervisão responsáveis pelos bancos da área do euro (o BCE e as autoridades nacionais competentes) (ver figura 4). Por exemplo, os planos de resolução para os bancos significativos são elaborados por equipas internas de resolução, lideradas pelo CUR e compostas por pessoal deste conselho e da ANR em causa. As principais disposições práticas de cooperação entre o CUR e as ANR foram estabelecidas num acordo‑quadro de cooperação adotado em 2016 e alterado em 2018.
Figura 4
Funções e responsabilidades em matéria de planeamento da resolução no âmbito do MUR
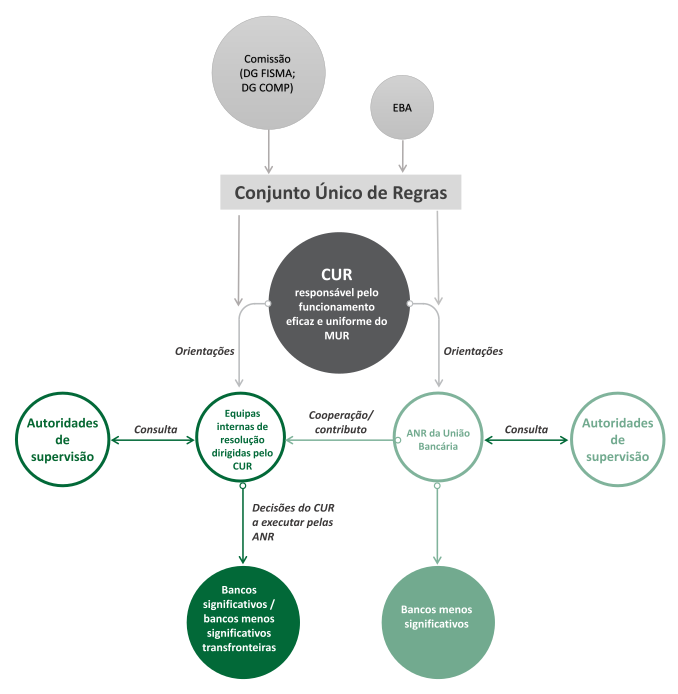
Fonte: TCE com base no Regulamento MUR.
A cooperação entre a autoridade de resolução e a autoridade de supervisão do banco inclui os seguintes aspetos:
- a autoridade de supervisão expressa a sua opinião sobre o projeto de plano de resolução;
- a autoridade de resolução expressa a sua opinião sobre o plano de recuperação do banco avaliado pela autoridade de supervisão. O plano de recuperação inclui as medidas que o banco planeia tomar no caso de incumprimento de determinados indicadores.
A cooperação e as trocas de informações entre o CUR e o BCE baseiam‑se num memorando de entendimento, que foi revisto em maio de 2018.
14A EBA é responsável, designadamente, por:
- elaborar projetos de normas técnicas de regulamentação e execução, bem como orientações (o conteúdo de um plano de resolução completo, por exemplo);
- elaborar modelos (para os relatórios e as informações sobre o MREL, por exemplo);
- verificar, com base em análises periódicas, se as autoridades de resolução dispõem de conhecimentos especializados, recursos e capacidade operacional para executar as suas atividades de resolução.
A EBA também deve ser notificada quando o CUR ou uma ANR concluem que um banco não é passível de resolução.
16A Comissão é responsável pela análise periódica da aplicação do Conjunto Único de Regras. Em abril de 2019, publicou o relatório da sua primeira análise e concluiu que era prematuro elaborar e adotar propostas legislativas5. A Comissão adota, sob a forma de regulamentos delegados e de execução, as normas técnicas de regulamentação e execução elaboradas pela EBA.
Âmbito e método da auditoria
Âmbito e metodologia
17Em 2017, o Tribunal auditou o CUR pela primeira vez, tendo‑se concentrado no seu planeamento da resolução de bancos significativos6. Dado que o CUR foi apenas criado em 2015 e que essa primeira auditoria do Tribunal havia concluído que este conselho ainda tinha um longo caminho a percorrer, o Tribunal decidiu realizar outra auditoria, incidindo no planeamento da resolução dos bancos menos significativos e efetuando o seguimento da auditoria anterior. O Tribunal procurou conhecer a situação atual do MUR em termos de preparação para a resolução de bancos.
18Para averiguar se o MUR estava bem preparado para proceder à resolução de bancos, o Tribunal avaliou se:
- o CUR dispunha de um quadro de políticas adequado para assegurar a elaboração de planos de resolução de ótima qualidade para os bancos abrangidos pelo seu mandato;
- a elaboração dos planos de resolução para bancos significativos e menos significativos estava bem encaminhada;
- a estrutura organizacional do MUR era adequada.
Para efeitos de auditoria, o Tribunal examinou documentação disponível no CUR e efetuou entrevistas ao seu pessoal. Avaliou uma amostra de planos de resolução do ciclo de 2018 (ver ponto 09). Este ciclo baseou‑se nos dados financeiros dos bancos no final do exercício de 2017 e terminou em 2020, quando da adoção dos últimos planos. A amostra do Tribunal era composta por seis planos relativos a bancos que não tinham colégio de resolução e dois planos referentes a bancos que tinham. O Tribunal analisou igualmente uma amostra de três avaliações realizadas pelo CUR, que abrangiam 16 planos relativos a bancos menos significativos apresentados pelas ANR, e uma amostra de dois planos de resolução simplificados também apresentados por ANR.
20Entrevistou funcionários da Comissão (Direção‑Geral da Estabilidade Financeira, dos Serviços Financeiros e da União dos Mercados de Capitais, DG FISMA) e da EBA. Deslocou‑se ainda em visitas de informação a quatro ANR (na Alemanha, Itália, Letónia e Luxemburgo), que eram responsáveis por um elevado número de bancos ou que tinham já experiência com a resolução de bancos. Por fim, realizou um inquérito junto de 19 ANR da União Bancária Europeia.
21Os trabalhos de auditoria no local foram efetuados entre abril de 2019 e janeiro de 2020, tendo sido assim concluídos antes do surto da COVID-19. Portanto, salvo indicação em contrário, o presente relatório não leva em consideração quaisquer desenvolvimentos ou alterações de políticas que tenham ocorrido em resposta à pandemia.
Acesso a provas de auditoria e questões de confidencialidade
22Os direitos e o mandato para esta auditoria de resultados provêm das disposições gerais do artigo 287.º do TFUE7, que conferem ao Tribunal de Contas Europeu pleno acesso a todos os documentos necessários para a realização de auditorias. No entanto, por questões de confidencialidade, o pessoal do CUR ocultou dos documentos, através da aplicação de uma linha em negrito, todas as informações e dados que permitiriam ao Tribunal identificar o banco a que se referia o plano de resolução da amostra. Por esse motivo, o Tribunal não pôde reconciliar os cálculos do MREL (dos dados do BCE, ver ponto 23), avaliar se as funções do banco eram de natureza crítica ou examinar a uniformidade das avaliações deste critério pelo CUR nos planos de resolução. No entanto, comparativamente à auditoria anterior, o acesso às informações melhorou, já que foram disponibilizados os planos de resolução na íntegra, em vez de apenas alguns capítulos selecionados.
23Para além disso, o Tribunal não obteve acesso aos seguintes documentos, com origem no BCE mas que também se encontram arquivados no CUR: i) planos de recuperação dos bancos e ii) opinião expressa pelo BCE sobre os projetos dos planos de resolução do CUR. O Tribunal tinha solicitado estes documentos ao CUR desde o início da auditoria. Quando o CUR informou o Tribunal de que o BCE tinha concordado em conceder o acesso aos documentos num espaço físico de uma sala de dados nas instalações do CUR, as medidas de confinamento relativas à pandemia de COVID‑19 estavam em vigor, impedindo uma análise da documentação. Após ter consultado o BCE, o CUR informou o Tribunal de que não existia acordo para a disponibilização desses documentos numa sala de dados virtual, por razões de segurança dos dados.
24Quanto ao resto, o Tribunal obteve as provas necessárias para as observações e conclusões apresentadas neste relatório.
Observações
Quadro de políticas reforçado, mas persistem deficiências em alguns domínios cruciais
25O CUR elaborou políticas pormenorizadas para assegurar a qualidade e a uniformidade dos planos de resolução para os bancos abrangidos pelo seu mandato, bem como das eventuais medidas de resolução que estes comportam. Estas políticas, que são adotadas na sua sessão executiva, são consignadas no manual de planeamento da resolução, o documento de política interna do CUR, bem como em notas técnicas horizontais. O teor destas notas, elaboradas entre 2016 e 2019, foi incluído quando da atualização do manual em 2019, embora em menor detalhe. Foram igualmente elaborados documentos estratégicos separados relacionados com o MREL e, em abril de 2020, o CUR emitiu um documento especificando as suas expectativas para os bancos (Expectations for Banks, ver figura 5).
Figura 5
Universo das políticas do CUR

Fonte: TCE.
Exceto no caso do MREL, no período abrangido pela auditoria do Tribunal, as ANR não tinham de aderir a estas políticas na elaboração dos planos para os bancos menos significativos. No entanto, dada a sua relevância para todas as categorias de bancos, as ANR podiam utilizá-las como ponto de referência na elaboração das suas próprias políticas.
27O CUR agrupou as suas políticas, que foram desenvolvidas em estreita cooperação com as ANR, em oito domínios que refletem o processo de planeamento da resolução (ver figura 6).
Figura 6
Processo de planeamento da resolução

Nota: O manual de planeamento da resolução dedica um capítulo específico a cada um destes oito domínios.
Fonte: CUR.
No seu relatório especial de 2017, o Tribunal concluiu que o CUR não tinha um sistema completo de políticas para planeamento da resolução e recomendou i) declarar vinculativo o manual de planeamento da resolução, ii) elaborar políticas claras e coerentes sobre o MREL e os impedimentos significativos e iii) incluir orientações relativas a todos os cenários de resolução.
29Por conseguinte, o Tribunal avaliou se:
- o CUR havia adotado todas as políticas necessárias para a elaboração de planos de resolução para os bancos abrangidos pelo seu mandato;
- as políticas desenvolvidas eram de qualidade satisfatória.
Várias políticas importantes aplicáveis a bancos abrangidos pelo mandato do CUR ainda em falta
30As políticas estabelecidas no manual destinam‑se a orientar as equipas internas de resolução na sua elaboração dos planos de resolução para bancos significativos. Este manual não é vinculativo. O Tribunal constatou também que as equipas internas de resolução não têm de justificar qualquer desvio do manual no plano de resolução e, de facto, não detetou nenhuma justificação desse tipo em qualquer dos planos constantes na amostra.
31O Tribunal reviu as políticas do CUR e constatou que, em abril de 2020, várias estavam em falta. Em primeiro lugar, não havia qualquer política relativa a «continuidade financeira». É crucial assegurar o financiamento assim que se inicia um processo de resolução, pois um banco pode ter dificuldades em aceder à liquidez necessária para refinanciar os seus passivos na data de vencimento, por exemplo, devido à incerteza acerca da sua viabilidade. A insolvência do Hypo Real Estate ilustra bem a importância desta questão, já que, em 2008, as autoridades públicas alemãs tiveram de injetar 145 mil milhões de euros de liquidez. O CUR considera que o desenvolvimento de políticas para este domínio é um projeto plurianual, que prevê não estar concluído antes de 2022. Por fim, o documento Expectations for Banks do CUR (ver ponto 25) estabelece que os bancos devem demonstrar as suas capacidades no domínio da continuidade financeira até 2023.
32O mecanismo de proteção do setor público constitui um aspeto que está estreitamente ligado a esta continuidade financeira na resolução. O CUR poderia utilizá‑lo temporariamente para assegurar o financiamento da resolução de um banco declarado em situação ou em risco de insolvência. Em dezembro de 2019, o Eurogrupo concordou que, em princípio, o Mecanismo Europeu de Estabilidade iria disponibilizar uma proteção de cerca de 65 a 70 mil milhões de euros. A alteração pretendida ao Tratado que cria o Mecanismo Europeu de Estabilidade8 ainda não foi assinada. Esta proteção destina‑se a substituir o Instrumento de Recapitalização Direta, para o qual o Mecanismo Europeu de Estabilidade havia afetado 60 mil milhões de euros. Os peritos alegam que o valor desta proteção poderá revelar‑se insuficiente para satisfazer as necessidades de financiamento no caso de resolução, em especial no que diz respeito à provisão de liquidez, e apelam a medidas adicionais9.
33Em segundo lugar, não havia qualquer política sobre «governação e comunicação» em caso de resolução. Esta diz respeito, por exemplo, à estrutura de governação necessária para assegurar o fornecimento de dados, bem como uma supervisão e tomada de decisões eficazes durante o planeamento da resolução e numa situação de crise. Tendo em conta que é necessário tomar muitas decisões num período extremamente curto, é crucial que exista uma estrutura sólida de governação e comunicação.
34Em terceiro lugar, não havia qualquer política abrangente relativa a «requisitos de informação». Esta questão refere‑se, por exemplo, aos dados que os bancos têm de fornecer ao CUR para a execução de instrumentos de resolução ou para sustentar avaliações de ativos, em caso de resolução. Segundo uma análise publicada pelo Parlamento Europeu, para que a resolução de um banco seja bem sucedida, é essencial dispor de relatórios de avaliação precisos. Se forem imprecisos, podem prolongar as dificuldades financeiras ou levar os acionistas e credores a interporem processos e requererem indemnizações10.
35Por último, o manual de planeamento da resolução não incluía uma política que definisse as entidades de um grupo às quais seriam aplicáveis as medidas de resolução (o designado «ponto de entrada», ver ponto 10). O ponto de entrada determina o número de autoridades de resolução que irão exercer os seus poderes e aplicar os instrumentos de resolução. Um ponto único concede poderes a apenas uma autoridade, ao passo que um ponto de entrada múltiplo envolve mais do que uma autoridade de resolução.
36O CUR pretende elaborar ou atualizar as suas políticas em vários domínios em 2020. Como um primeiro passo, publicou no final de abril de 2020 um documento que estabelece as suas expectativas para os bancos. No entanto, este documento ainda não define em pormenor políticas relativas aos aspetos anteriormente descritos.
As políticas previstas apresentam algumas insuficiências
37O Tribunal avaliou a qualidade das políticas aplicáveis durante o período auditado e detetou insuficiências relativamente a três domínios: i) avaliação do interesse público, ii) determinação de impedimentos significativos à resolubilidade e iii) aplicação do MREL e do instrumento de recapitalização interna.
Avaliação do interesse público
38Uma das condições para que ocorra uma resolução, em que um banco é declarado insolvente ou em risco de insolvência, consiste na existência de interesse público, ou seja, os objetivos da resolução não seriam atingidos na mesma medida se o banco fosse liquidado ao abrigo da legislação nacional em matéria de insolvência. São objetivos da resolução, por exemplo:
- assegurar a continuidade das funções críticas de um banco;
- evitar efeitos adversos significativos sobre a estabilidade financeira;
- proteger os depósitos cobertos;
- proteger os fundos públicos.
Por essa razão, a autoridade de resolução em causa tem de realizar uma avaliação do interesse público. De acordo com um estudo executado a pedido da Comissão, várias partes interessadas declararam que esta avaliação deveria ser efetuada de um modo mais uniforme no conjunto da UE11. Algumas também não concordam com o ponto de vista do CUR, segundo o qual a resolução é «para poucos, não para muitos». Com efeito, tendo em conta o universo dos bancos da área do euro, o CUR considera que, devido à avaliação do interesse público, as medidas de resolução acabarão por se aplicar apenas a alguns bancos, pois a maioria será liquidada ao abrigo da legislação nacional em matéria de insolvência12.
40O Tribunal constatou, relativamente à avaliação da natureza crítica de determinadas funções num banco (ver ponto 03), que a política do CUR não estabelece limites claramente definidos (como a percentagem de quota de mercado). Com base no inquérito e nas entrevistas às ANR, bem como na análise de documentos do CUR, o Tribunal conclui que as avaliações das funções críticas pelas equipas internas de resolução não são efetuadas de um modo uniforme. Devido a essa falta de uniformidade e de orientações claras, corre‑se o risco de o CUR não assinalar uma função como crítica embora a insolvência do banco afete a economia real de forma negativa.
41No que diz respeito ao objetivo de resolução que consiste em proteger depósitos cobertos, o Tribunal constatou o seguinte: quando se considera que o financiamento dos sistemas de garantia de depósitos nacionais, estabelecidos a nível dos Estados‑Membros, é insuficiente para fazer face a uma crise, então os depósitos cobertos não estão bem protegidos. Contudo, esta não é razão suficiente para o CUR concluir que a resolução do banco em causa seria do interesse público.
42No que diz respeito à proteção dos fundos públicos, o Tribunal nota que as regras de repartição dos encargos entre i) acionistas e determinados credores e ii) o setor público diferem, em função de ser aplicada uma resolução ou um processo nacional de insolvência (ver figura 7):
- em conformidade com a base jurídica, o apoio público na resolução através do FUR pode apenas ocorrer se as perdas do banco tiverem sido abrangidas por uma recapitalização interna de, pelo menos, 8% do total do passivo e fundos próprios do banco. Em princípio, o contributo do FUR limita‑se a 5% do total do passivo e fundos próprios do banco13. O Fundo Monetário Internacional sugeriu a introdução de uma isenção relativa à estabilidade financeira14, ou seja, uma isenção que seria aplicada apenas em períodos de crise de um país ou da área do euro. De acordo com o inquérito do Tribunal, a maioria das ANR (60%) concordou com esta sugestão;
- se um banco for liquidado ao abrigo da legislação nacional em matéria de insolvência, os Estados‑Membros podem também considerar necessário conceder apoio público. Em conformidade com a Comunicação da Comissão sobre o setor bancário15, aplicam‑se aos acionistas e aos detentores de instrumentos subordinados os requisitos de repartição dos encargos, pelo que estes devem contribuir na íntegra para o custo das medidas. Contrariamente ao caso da resolução, os detentores de dívida prioritária não necessitam de contribuir. O Fundo Monetário Internacional recomendou que as regras em matéria de auxílios estatais estabelecessem princípios mais rigorosos de repartição de encargos16.
Figura 7
Requisitos em matéria de recapitalização interna aplicáveis à resolução (DRRB) e ao auxílio estatal (Comunicação sobre o setor bancário)17

Fonte: TCE, com base nos textos citados.
Como indicado na terceira linha da figura 7, pode ser prestado mais apoio público (auxílio estatal) ao abrigo de processos nacionais de insolvência do que em caso de resolução, com base na atual política da Comissão relativa a auxílio estatal, tal como refletido na sua Comunicação sobre o setor bancário. Este facto não é desprovido de importância quando se trata de decidir o que é de interesse público. Existem dois tipos de avaliações, um realizado pelo CUR e o outro pela Comissão:
- o CUR, em conformidade com os objetivos da resolução (ver ponto 38), deve avaliar se a insolvência de um banco teria efeitos adversos significativos na estabilidade financeira e limitar ao máximo o apoio financeiro público extraordinário concedido;
- a Comissão, antes de aprovar os auxílios estatais que os Estados‑Membros concederiam durante a liquidação de um banco no âmbito do processo nacional de insolvência, deve avaliar se esta ajuda será necessária para resolver uma perturbação grave da economia de um Estado‑Membro. Numa auditoria anterior, o Tribunal constatou que a Comissão considerou que os Estados‑Membros estavam em melhor posição para efetuar uma avaliação inicial sobre se uma saída não controlada de um determinado banco do mercado ameaçaria a estabilidade financeira (ou causaria outras perturbações graves no Estado‑Membro). Observou ainda que a Comissão não contestou as afirmações dos Estados‑Membros de que uma eventual insolvência de um banco constituiria uma ameaça à estabilidade financeira18.
Em casos recentes de insolvências de bancos, o CUR determinou que os bancos poderiam ser liquidados no âmbito de processos normais de insolvência sem provocar efeitos adversos significativos na estabilidade financeira, tendo portanto concluído que não havia um interesse público que justificasse o recurso a instrumentos de resolução. No entanto, a Comissão aprovou posteriormente os auxílios estatais, pois considerou que a liquidação destes bancos no âmbito dos processos normais de insolvência constituiria uma perturbação grave da economia. O FMI conclui que, após se flexibilizar o quadro com a introdução de uma isenção de estabilidade financeira, a harmonização dos requisitos de repartição dos encargos aplicáveis no caso de um processo de insolvência com os requisitos aplicáveis no caso de uma resolução reduziria a incerteza e diminuiria os incentivos atuais para os Estados‑Membros encontrarem formas de tratar as instituições significativas em situação de insolvência ao abrigo dos processos nacionais de insolvência19. Por último, na sua resolução de 2020 sobre a União Bancária, o Parlamento Europeu registou «a necessidade de assegurar condições de concorrência equitativas e uma aplicação coerente do teste do interesse público»20.
45O Tribunal constatou que a harmonização das legislações nacionais em matéria de insolvência dos bancos se tornou num outro assunto de crescente relevância no debate político21. Das 18 ANR que responderam ao inquérito do Tribunal, 14 declararam que seria útil ou muito útil que os regimes de insolvência bancária nacionais fossem harmonizados. Por exemplo, sublinharam que, na maioria dos países, os fatores que desencadeiam os regimes de insolvência nacionais não estão em consonância com os que desencadeiam uma resolução, em especial as condições que justificam a determinação de que um banco está em situação ou em risco de insolvência22. Contudo, esta harmonização é um processo difícil, pois implica áreas do direito que continuam a ser da competência dos Estados‑Membros (como o direito das sociedades).
46Por último, um plano de resolução deve ter em conta os cenários pertinentes, incluindo a possibilidade de a situação de insolvência ser idiossincrática (específica do banco) ou ocorrer em períodos de instabilidade financeira mais generalizada ou de eventos sistémicos. No entanto, o CUR é da opinião que o Regulamento MUR (artigo 8.º) não prevê que esses eventos sejam tomados em consideração na fase de avaliação do interesse público, quando a estratégia privilegiada seja a aplicação da legislação nacional em matéria de insolvência. Por conseguinte, o manual de planeamento da resolução do CUR não esclarece este aspeto (ver ponto 28) e existem ANR que interpretam a legislação de forma diferente. A Comissão admite que existe alguma margem para interpretação.
Orientações sobre a determinação de impedimentos significativos à resolubilidade
47Em conformidade com o Conjunto Único de Regras, o CUR deve avaliar se um banco é passível de resolução ou não. Um banco é considerado passível de resolução, caso seja exequível e credível proceder à sua liquidação ao abrigo da legislação normal em matéria de insolvência ou à sua resolução aplicando os instrumentos de resolução e exercendo os poderes de resolução. Por essa razão, a autoridade de resolução deve avaliar se existem obstáculos, ou seja, impedimentos à resolução de um banco. Esta autoridade deve também notificar a EBA em tempo oportuno caso se considere que um banco não é passível de resolução.
48Logo que o CUR conclua que um impedimento é significativo, é iniciado um procedimento administrativo para assegurar que o banco em questão resolve a situação (ver figura 8). Esse procedimento envolve várias partes interessadas. Pode demorar 12 meses ou mais até o banco apresentar o plano final de execução pretendido para resolver o impedimento significativo.
Figura 8
Etapas destinadas a eliminar os impedimentos significativos de bancos abrangidos pelo mandato do CUR

Fonte: TCE, adaptado de dados do CUR.
Na sequência de uma recomendação do Tribunal formulada no Relatório Especial 23/2017 (ver ponto 28), em setembro de 2018 o CUR divulgou a sua política destinada a detetar e solucionar os impedimentos à resolubilidade. O CUR aplicou esta política a apenas uma pequena parte dos planos de resolução elaborados em 2019. Está a aperfeiçoar as suas orientações para as equipas internas de resolução, em particular quanto ao modo de aplicar a sua metodologia na prática.
50De acordo com a política de 2018, em primeiro lugar, as equipas internas de resolução devem detetar impedimentos potenciais. Em seguida, devem avaliar, numa escala de «reduzido» a «elevado», i) o impacto desses impedimentos potenciais sobre a estratégia de resolução e ii) a probabilidade da sua ocorrência. Embora a política disponibilize uma matriz que indica os casos em que essas avaliações deverão concluir que um impedimento é significativo, trata‑se, de facto, apenas de uma indicação. Por exemplo, os impedimentos potenciais classificados como tendo um impacto e probabilidade de ocorrência elevados não são automaticamente considerados significativos.
51Assim, a natureza das avaliações é tal que envolve um considerável nível de apreciação e poder discricionário por parte das equipas internas de resolução. Além disso, o CUR tem em conta vários elementos antes de declarar que um impedimento é significativo. Por exemplo, se um banco dispõe de um plano credível para solucionar os impedimentos potenciais detetados, estes não têm necessariamente de ser considerados significativos. De facto, o CUR entende a eliminação de impedimentos à resolubilidade como um processo faseado entre si e os bancos, que pode demorar algum tempo.
52Esta política é confirmada no documento do CUR intitulado Expectations for Banks (ver ponto 25), que prevê uma fase transitória, durante a qual se espera que os bancos, independentemente do seu nível de risco, dimensão ou complexidade, reforcem as suas capacidades nas sete dimensões23 referidas no documento, até ao final de 2023, o mais tardar. Sob reserva de acordo, o banco pode igualmente fazê‑lo após 2023. Em comparação, os bancos da esfera de competência do Banco de Inglaterra têm prazos mais curtos, uma vez que terão de ser todos considerados passíveis de resolução até 1 de janeiro de 202224.
53A colaboração é o princípio orientador destas expectativas, ou seja, o CUR e os bancos trabalham em conjunto para alcançar a resolubilidade. Espera‑se dos bancos que elaborem um plano de trabalho e procedam a uma autoavaliação dos progressos alcançados nesse âmbito, para se assegurar uma execução atempada. Das 18 ANR que responderam ao inquérito do Tribunal, 17 consideram que esta abordagem é adequada. No entanto, existe o risco de um banco ter pouca motivação para trabalhar com o CUR no sentido de resolver impedimentos, particularmente tratando‑se de modelos de negócio (por exemplo, se o CUR tiver previsto aplicar o instrumento de «alienação da atividade») (ver figura 3).
54Além disso, o Conjunto Único de Regras não prevê esses períodos de transição e exige uma conclusão clara quanto à resolubilidade do banco (ver ponto 09), o que requer a determinação prévia de eventuais impedimentos significativos. Esta situação é confirmada pela decisão da EBA de 2018, que declara que assinalar impedimentos potenciais sem determinar se são significativos não está em conformidade com o Conjunto Único de Regras. A EBA concluiu que qualquer plano de resolução adotado deve comportar uma descrição pormenorizada da avaliação da resolubilidade, que deve indicar quaisquer impedimentos significativos à resolubilidade que tenham sido detetados25.
55Devido ao processo faseado que escolheu e que levou a que não fossem determinados impedimentos significativos, o CUR ainda não enviou qualquer notificação à EBA (ver ponto 47) e as ANR não avançaram com nenhuma notificação relativa às instituições menos significativas.
56Num documento publicado no final de 2019, a Unidade de Apoio à Governação Económica do Parlamento Europeu26 concluiu que, em outubro de 2019, nenhum dos planos de resolução continha uma avaliação completamente desenvolvida dos impedimentos à resolubilidade. Afirmava que essa situação causava preocupação quanto ao estado de preparação dos bancos em relação a possíveis resoluções nos anos vindouros.
Orientações sobre o MREL e recapitalização interna
57Um dos principais instrumentos para reforçar a resolubilidade dos bancos consiste na obrigação jurídica de que todos os bancos respeitem os objetivos em matéria de MREL estabelecidos pela sua autoridade de resolução (ver ponto 08). Os bancos têm de manter um volume específico de capitais próprios e outros passivos elegíveis, a fim de lhes permitir absorver as perdas e restabelecer a sua posição de capital sem recurso a fundos públicos.
58De acordo com o Conjunto Único de Regras, até 2024 os bancos têm de alcançar na íntegra os seus objetivos em matéria de MREL, mas têm também de atingir uma meta intermédia até janeiro de 2022, já que pode ser difícil para os bancos emitirem títulos do tipo MREL.
59O CUR e as ANR são legalmente obrigados a tomar uma decisão formal sobre o MREL para cada banco. Das 18 ANR que responderam ao inquérito do Tribunal, oito (44%) consideram que não faz sentido esse tipo de formalismo quando o MREL corresponde aos requisitos de capital prudencial, como é geralmente o caso quando o banco deve ser liquidado ao abrigo da legislação nacional em matéria de insolvência. Entre as oito ANR figuram as responsáveis pelo maior número de bancos. Este procedimento cria um encargo administrativo para todas as partes envolvidas (o CUR, as ANR e os bancos).
60O CUR publicou, em novembro de 2018, a política em matéria de MREL aplicável ao ciclo de planeamento da resolução de 2018 e atualizou-a em janeiro de 2019 (ver ponto 28). Em maio de 2020, publicou a aplicável ao ciclo de planeamento da resolução de 2020. A maioria das alterações efetuadas (ver anexo II para uma comparação) derivam da revisão do Regulamento MUR27. Ainda se desconhece a forma como estas alterações legislativas irão afetar os objetivos do MREL a curto, médio e longo prazo. O CUR anunciou também que pretende avaliar o potencial impacto da pandemia de COVID‑19 nos períodos de transição necessários para atingir os objetivos em matéria de MREL (ver ponto 58).
61Algumas das alterações resultantes da revisão do quadro jurídico são as seguintes:
- deixa de ser obrigatório incluir uma reserva de confiança do mercado no cálculo do objetivo em matéria de MREL. No entanto, o CUR pretende continuar a aplicar uma reserva desse tipo;
- a DRRB revista28 introduz um MREL obrigatório fixo para as três categorias de bancos29;
- a DRRB revista requer um nível mínimo de subordinação (8% do total dos passivos e fundos próprios). A subordinação implica que parte do objetivo em matéria de MREL tenha de ser cumprida por passivos subordinados e, consequentemente, não apenas por dívida prioritária. Geralmente, o custo de emissão de dívida subordinada é superior.
Devido à falta de disposições ou ao seu caráter facultativo na base jurídica, as práticas das autoridades de resolução da UE para determinação do MREL diferem umas das outras (ver caixa 1).
Caixa 1
Exemplos de práticas diferentes para determinar o MREL
O relatório quantitativo sobre o MREL publicado em 2020 pela EBA30 mostra que, devido à ausência de um requisito obrigatório de subordinação, as práticas de subordinação na UE diferem consoante as autoridades de resolução. Algumas exigem que o objetivo do MREL seja inteiramente cumprido por passivos subordinados, ao passo que o CUR impõe um nível de subordinação mínimo que vai de 12% a 16% do total das posições em risco, dependendo da complexidade do banco. A revisão da DRRB introduziu recentemente um requisito obrigatório para algumas categorias de bancos.
Segundo o mesmo relatório, a ANR checa não estabelece um nível por defeito para a reserva de confiança do mercado. A ANR sueca não calibra o MREL no caso de transferência de ativos. A ANR romena não permite que os depósitos contem para efeito de MREL. A ANR polaca não considera que os fundos próprios e os passivos detidos por investidores não profissionais sejam elegíveis para cumprir o MREL31, ao contrário do CUR.
Quando um banco é insolvente, independentemente de vir a ser liquidado ao abrigo da legislação nacional em matéria de insolvência ou de ser objeto de resolução, os investidores não profissionais podem ser afetados. Recentemente, as insolvências dos bancos Veneto Banca, Banco Popolare di Vicenza e Banca Popular deram origem a um debate público sobre a questão de os investidores não profissionais deverem ou não ser envolvidos na recapitalização interna. A dívida prioritária e a dívida subordinada de bancos da UE junto de investidores não profissionais na área do euro, em 2018, foram estimadas em 262 mil milhões de euros, principalmente junto de detentores de obrigações em Itália (51%) e Alemanha (19%)32.
64A política do CUR relativa ao instrumento de recapitalização interna descreve questões operacionais referentes à recapitalização interna de títulos (ações e obrigações), mas não o faz para outros passivos elegíveis, como os depósitos. Além disso, as orientações do CUR não estabelecem um prazo para a conclusão de uma recapitalização interna. Em comparação, a ANR alemã exige que os bancos abrangidos pelo seu mandato registem a recapitalização interna nos seus livros no prazo de 24 horas e que estejam prontos para desencadear a execução externa aplicável aos detentores de obrigações/acionistas no prazo de 12 horas.
65De acordo com o Conjunto Único de Regras, a avaliação, por parte da autoridade de resolução, da exequibilidade e da credibilidade da estratégia de resolução privilegiada (ou seja, o instrumento de resolução a usar, ver figura 3) deve incluir uma avaliação de qualquer estratégia alternativa proposta no âmbito dessa estratégia. Este aspeto é especialmente importante nos casos em que o financiamento da resolução não está assegurado (ver ponto 31), pois existe o risco de a resolução não ter sucesso. No entanto, no caso de aplicação do instrumento de recapitalização interna, a política do CUR não salienta suficientemente a necessidade de as equipas internas de resolução avaliarem estratégias alternativas.
Progressos alcançados no planeamento da resolução, mas ainda não cumpre os requisitos legais
66Os planos de resolução elaborados pelas autoridades de resolução devem cumprir na íntegra o Conjunto Único de Regras e o CUR deve determinar a data de conclusão desses planos. De acordo com o Regulamento MUR, os planos devem ser atualizados pelo menos anualmente.
67Como mencionado no ponto 06, o CUR é responsável pela supervisão do trabalho das ANR relacionado com os bancos menos significativos. Para esse fim, tem o direito de emitir orientações e instruções gerais sobre as atividades que as ANR devem realizar. Em conformidade com o quadro de cooperação que acordou com as ANR, o CUR deve também avaliar os planos de resolução que estas elaboram.
68O Tribunal avaliou se:
- comparativamente aos resultados da sua auditoria anterior, a qualidade dos planos de resolução adotados pelo CUR tinha melhorado, ou seja, se os planos cumpriam um maior número de requisitos do Conjunto Único de Regras;
- o CUR aprovou os planos de resolução dos bancos abrangidos pelo seu mandato em tempo oportuno;
- a análise, efetuada pelo CUR, dos planos apresentados pelas ANR para bancos menos significativos era uniforme.
A qualidade dos planos de resolução relativos aos bancos abrangidos pelo mandato do CUR melhorou
69O Tribunal avaliou se os seis planos de resolução do ciclo de 2018 constantes da sua amostra cumpriam os requisitos estabelecidos no Conjunto Único de Regras. Para o efeito, selecionou 179 desses requisitos, que agrupou por domínio (ver figura 6), e verificou se tinham sido respeitados.
70Os resultados do Tribunal mostram que 60% dos requisitos foram cumpridos (quadro 2). Trata‑se de uma melhoria em comparação com os resultados da anterior auditoria relativa a uma amostra de planos do ciclo de 2016, em que se registou o cumprimento de apenas 14%. A par deste resultado, 30% dos requisitos não haviam sido satisfeitos (2017: 64%) e 10% tinham‑no sido parcialmente (2017: 22%).
Quadro 2
Resultados da auditoria por domínio
| Requisitos cumpridos (por domínio)? | Sim (%) | Não (%) | Parcialmente (%) |
|---|---|---|---|
| Análise estratégica das atividades | 65% | 23% | 13% |
| Estratégia de resolução | 78% | 16% | 6% |
| MREL | 70% | 27% | 2% |
| Continuidade financeira e operacional | 47% | 39% | 13% |
| Comunicação e informação | 32% | 39% | 30% |
| Avaliação da resolubilidade | 51% | 40% | 9% |
| Síntese dos principais elementos do plano | 57% | 38% | 5% |
| Total (planos 2018) | 60% | 30% | 10% |
Fonte: TCE.
A situação relativa aos planos da amostra variou significativamente, indo dos 80% (plano 1) aos 40% (plano 6) de requisitos cumpridos, como apresentado no quadro 3.
Quadro 3
Resultados da auditoria por plano de resolução
| Requisitos cumpridos (por plano)? |
Sim (%) | Não (%) | Parcialmente (%) |
| Plano 1 | 80% | 16% | 4% |
| Plano 2 | 65% | 28% | 6% |
| Plano 3 | 60% | 24% | 15% |
| Plano 4 | 58% | 33% | 10% |
| Plano 5 | 53% | 42% | 5% |
| Plano 6 | 40% | 41% | 19% |
| Total (planos 2018) | 60% | 30% | 10% |
Fonte: TCE.
No quadro 4, o Tribunal apresenta exemplos de requisitos no Conjunto Único de Regras que não foram cumpridos nos planos de resolução constantes da amostra.
Quadro 4
Exemplos de requisitos jurídicos não cumpridos
| Requisitos por domínio | Exemplos |
| Análise estratégica das atividades | Nenhum dos planos de resolução demonstrou como as funções críticas e as linhas de negócio críticas poderiam ser separadas. |
| MREL | O MREL foi determinado apenas a nível consolidado, e não a nível das diferentes entidades, colocando o risco de o MREL não ser atribuído ou reforçado nas entidades pertinentes de um grupo bancário. Esta situação é ainda mais importante no caso de bancos transfronteiras. |
| Continuidade financeira e operacional | Nenhum dos planos contemplou as necessidades de financiamento que a estratégia de resolução implica. Ver igualmente o ponto 31. |
| Comunicação e informação | Nenhum dos planos comportava uma descrição satisfatória das disposições destinadas a garantir que as informações exigidas pelo artigo 11.º da DRRB estão atualizadas e disponíveis quando necessário. |
| Avaliação da resolubilidade | Nenhum dos planos indicava qualquer impedimento relativo à estabilização a curto prazo do banco ou à reorganização das suas atividades. Três dos quatro planos33 não mencionavam de forma clara se a estratégia de resolução podia ser aplicada de uma forma atempada e eficaz. Nenhum dos planos continha uma descrição satisfatória do impacto dos instrumentos de resolução sobre os credores, as contrapartes, os clientes e os trabalhadores. Três dos seis planos não declaravam claramente se o banco era ou não passível de resolução à data em questão. |
| Síntese dos principais elementos do plano | Cinco dos seis planos não continham uma calendarização da execução dos seus principais elementos. Todos os planos revelaram insuficiências no que respeita às disposições de cooperação e coordenação entre as autoridades competentes, bem como à troca de informações. |
Fonte: TCE.
Para além dos exemplos de insuficiências indicados no quadro anterior:
- o Tribunal não encontrou, em nenhum dos planos de resolução da amostra, provas da realização de um teste bancário à aplicabilidade do instrumento de recapitalização interna, embora o tenha recomendado no seu relatório especial de 2017. De facto, segundo o mais recente documento de política do CUR, Expectations for Banks, até 2022 os bancos têm de criar a infraestrutura necessária para gerar os dados necessários para conduzir um teste desse tipo;
- relativamente aos ciclos de 2018 e 2019, o CUR determinou apenas impedimentos «potenciais» (ou seja, não se avaliou se eram significativos), embora estivesse disponível para a maioria dos planos a política que permite determinar os impedimentos significativos (ver ponto 49). Relativamente ao ciclo de planeamento da resolução de 2020, o CUR irá apenas assinalar impedimentos potenciais. Como mencionado nos pontos 51 e 52, o CUR entende a determinação de impedimentos como um processo iterativo. Outro efeito da atual falta de determinação dos impedimentos significativos é que, até à data, o CUR não estabeleceu objetivos mais elevados em matéria de MREL, uma opção prevista no quadro jurídico. Em novembro de 2019, o CUR definiu os objetivos em matéria de MREL, a nível consolidado, para 85 bancos, tendo ficado pendentes as decisões relativas a cerca de 32 bancos. Há 48 bancos, principalmente concentrados em cinco Estados‑Membros (França, Grécia, Itália, Países Baixos e Espanha), que não cumprem o MREL por uma margem de 137 mil milhões de euros. O CUR não adotou qualquer decisão relativa ao MREL interno34 no ciclo de 2018.
Por último, o Tribunal examinou dois planos (ver ponto 19), adotados mais tarde do que os da primeira amostra, incidindo na determinação de impedimentos significativos, pois deveriam estar mais avançados neste aspeto. O Tribunal verificou se a própria política do CUR tinha sido aplicada:
- num dos planos, constatou que as orientações apenas tinham sido aplicadas de uma forma limitada. Não se tinham determinado nem os impedimentos significativos nem os potenciais. Em vez disso, apenas existia uma lista de pontos a ter em atenção, que se podiam tornar em impedimentos potenciais;
- no outro plano, o Tribunal encontrou deficiências na aplicação das orientações. Em particular, as equipas internas de resolução tinham‑se afastado das sugestões da nota de orientação referentes à avaliação da probabilidade e da ocorrência (ver ponto 50), ao exercerem o seu poder discricionário, ou seja, ao terem em conta determinados fatores atenuantes. Por exemplo, o banco tinha necessitado de trabalhar mais na redução do tempo necessário para apresentar dados de avaliação, em caso de resolução, e o facto de estar a desenvolver soluções foi considerado suficiente para o impedimento não ser classificado como importante.
O Tribunal constatou que o sistema de controlo interno do CUR não conseguia detetar as insuficiências ou os diferentes níveis de qualidade dos planos de resolução daí resultantes (pontos 69 a 74). Com efeito, uma unidade do CUR (responsável pela política, processos e metodologia de resolução) procedeu a controlos de qualidade, verificando se os planos de resolução elaborados sob a responsabilidade de outras unidades cumpriam as políticas do CUR e o Conjunto Único de Regras. Devido a condicionalismos a nível de recursos na unidade, o tempo disponível para esta verificação foi limitado. Além disso, as atividades de controlo não foram registadas de forma sistemática.
Atrasos na adoção de planos de resolução abrangidos pelo mandato do CUR
76Embora os planos de resolução tenham sido elaborados pela primeira vez no ciclo de 2016 e os últimos ainda não cumpram plenamente o Conjunto Único de Regras (ver pontos 69 a 75), o CUR nunca definiu uma data para a conclusão do plano de resolução de cada um dos bancos (ver ponto 66). O Tribunal formulou uma observação semelhante no seu Relatório Especial 23/2017. No seu programa de trabalho plurianual de 2018, o CUR limitou‑se a indicar 2020 como o ano em que a elaboração dos planos de resolução devia estar concluída. No entanto, face aos períodos de transição concedidos aos bancos no âmbito do documento Expectations for Banks (ver pontos 31 e 52), é pouco provável que todos os planos de 2020 estejam inteiramente em conformidade com o Conjunto Único de Regras.
77No que diz respeito aos ciclos de planeamento de 2018 e 2019, o CUR incorreu em atrasos na adoção dos planos de resolução. Estes atrasos são indicados no quadro 5, onde se comparam as datas previstas de finalização com as reais. Embora o CUR tenha a intenção de adotar todos os planos no ciclo de 2020, no período de 12 meses, o Tribunal considera elevado o risco de derrapagem. Para além dos atrasos registados pelos planos anteriores, as razões deste risco são as seguintes:
- harmonização deste processo com o processo de supervisão do BCE: o CUR tem em conta o resultado do processo de análise e avaliação para fins de supervisão (SREP), assim como a avaliação, efetuada pelo BCE, dos planos de recuperação apresentados pelos bancos;
- tempo necessário para consultar o BCE sobre os projetos de planos de resolução;
- número de documentos de políticas inacabados (ver ponto 31);
- aplicação dos novos requisitos regulamentares (o Regulamento MUR revisto e a DRRB revista);
- pandemia de COVID-19.
Quadro 5
Planeamento da resolução para os ciclos de 2018 e 2019
| Tipo de bancos | Data prevista de conclusão | Data real de conclusão (adoção do último plano de resolução) | Número de planos de resolução a adotar | Número de planos de resolução adotados | |
|---|---|---|---|---|---|
| Ciclo de planeamento de 2018 | |||||
| 1 | Bancos sem colégio de resolução | Dezembro de 2018 | Novembro de 2019 | 76 | 76 |
| 2 | Bancos com colégio de resolução | Agosto de 2019 | Julho de 2020 | 40 | 40 |
| 3 | Bancos sem plano | n. a. | n. a. | 3 | n. a.(1) |
| 4 | Total | 119 | 116 | ||
| Ciclo de planeamento de 2019 | |||||
| 5 | Bancos prioritários sem colégio de resolução | Abril de 2020 | Abril de 2020 | 31 | 31 |
| 6 | Bancos sem plano/atualização | n. a. | n. a. | 82 | n. a. |
| 7 | Total | 113 | 31 | ||
Nota:
(1) O CUR havia decidido não elaborar planos, pois um banco estava prestes a alterar a sua dimensão (e deixaria de estar abrangido pelo mandato do CUR) e outros dois estavam ser objeto de alterações significativas em termos de área de atividade, estrutura organizacional e posição financeira.
Fonte: TCE, com base em dados do CUR.
A finalização do ciclo de planeamento de 2018 registou atrasos em relação ao calendário inicial, devido a várias razões:
- ineficiências no processo de elaboração;
- acréscimo de um nível de análise de qualidade (ver ponto 75);
- falta de recursos, em particular nas equipas internas de resolução;
- inclusão de determinados procedimentos administrativos, como o procedimento do direito a ser ouvido, que permite aos bancos formularem comentários sobre o objetivo em matéria de MREL.
Em consequência deste atraso, o CUR decidiu não adotar os planos de resolução atualizados para todos os bancos no ciclo de planeamento da resolução de 2019, embora seja juridicamente exigida uma atualização anual (ver ponto 66). Em vez disso, adotou planos de resolução para apenas 30 dos 113 bancos em causa.
80No que diz respeito ao ciclo de planeamento de 2018, o CUR deu prioridade, em termos de calendário, aos planos de resolução dos bancos sem colégio de resolução, em detrimento dos que o possuíam, o que não se coaduna com o espírito do Regulamento MUR35, que requer que seja dada prioridade aos bancos de importância sistémica. Dado que estes bancos foram os últimos a ter os seus planos aprovados no ciclo de 2018 (o último em meados de 2020; ver quadro 5), não se encontravam entre os bancos cujos planos foram atualizados no ciclo de 2019.
O controlo de qualidade do CUR não foi do mesmo nível para todos os planos de bancos menos significativos
81No final do primeiro trimestre de 2020, as ANR tinham elaborado 1 916 planos de resolução de um total de 2 260 (85%). Os que estavam por elaborar (15%) dizem respeito a 13 ANR. Das 19 ANR, 8 não conseguiram atingir os objetivos estipulados no programa de trabalho de 2019 do CUR. Em alguns casos, os objetivos foram alcançados através da atribuição de prioridade aos bancos de estrutura mais simples, deixando os mais complexos para mais tarde.
82O Tribunal examinou se o CUR tinha emitido orientações destinadas às ANR responsáveis pelos bancos menos significativos para assegurar um funcionamento uniforme do MUR (ver ponto 06). Analisou também se tinha formulado atempadamente uma opinião sobre os planos de resolução relativos aos bancos menos significativos apresentados pelas ANR.
83O Tribunal constatou que só em agosto de 2020 o CUR emitiu um primeiro conjunto de orientações para as ANR. Para o fazer, o CUR necessita da cooperação das ANR e da aprovação da sessão executiva restrita (logo que se tenham tomado em devida conta as opiniões apresentadas na sessão plenária – ver anexo I).
84Em determinadas circunstâncias, as autoridades de resolução não têm de preparar planos de resolução completos, podendo optar por uma versão simplificada. Em 2016, a sessão executiva do CUR aprovou uma nota de política sobre as designadas obrigações simplificadas para bancos menos significativos, que foi apresentada na sua sessão plenária. Esta sessão expressou reservas quanto à política. Em agosto de 2020 (quatro anos mais tarde), a sessão executiva adotou uma nova versão desta nota de política, tendo desta vez a maioria da sessão plenária expressado o apoio geral à política.
85O Tribunal teve conhecimento, através das entrevistas conduzidas na EBA, que publicou orientações a este respeito36, que até ao momento as ANR, que participam também na sessão plenária do CUR, não têm tido interesse em desenvolver orientações adicionais sobre planos de resolução simplificados (ou seja, sobre o conteúdo desses planos), com o objetivo de manter uma flexibilidade suficiente para refletir as especificidades dos setores bancários nacionais.
86Embora a nota de política do CUR fosse apenas aplicável aos bancos abrangidos pelo seu mandato, o Tribunal comparou dois planos de resolução simplificados elaborados por ANR (bancos menos significativos) com as disposições desta nota. Embora as ANR só possam adotar a abordagem simplificada se o banco alcançar uma pontuação mínima, nos termos dos critérios de elegibilidade aplicáveis, os planos não indicavam os pontos obtidos. Em ambos os casos, o Tribunal detetou insuficiências relativamente à informação fornecida sobre i) os sistemas de informação de gestão, ii) a comunicação com as várias partes interessadas e iii) a comunicação com o público.
87O CUR tem de avaliar e pode expressar o seu ponto de vista, ou seja, a sua opinião não vinculativa, sobre os planos de resolução apresentados pelas ANR. Consequentemente, tem de concluir as suas avaliações num determinado prazo, o que implica um volume de trabalho considerável, dado que existem 2 260 planos desse tipo (dados de final de 2019). Por esse motivo, decidiu agrupar estes planos em três grupos, em função da sua dimensão e complexidade. O Tribunal verificou que o nível de pormenor das avaliações dependia do grupo, recebendo o primeiro deles mais atenção. Analisou uma amostra de três avaliações, abrangendo 16 planos de resolução. Em 12 planos, o CUR decidiu não expressar o seu ponto de vista relativamente a em 11, apesar de ter dúvidas quanto à credibilidade da estratégia de resolução escolhida, e no outro estava em falta um objetivo em matéria de MREL.
88O CUR também não comentou a ausência de determinação de impedimentos significativos. Com efeito, 15 das 18 ANR que responderam ao inquérito do Tribunal declararam que não determinaram impedimentos significativos para os bancos abrangidos pelos seus mandatos. As restantes três concluíram que não havia qualquer impedimento no caso dos seus bancos.
89Relativamente ao cumprimento de prazos, cinco das 18 ANR que responderam ao inquérito declararam que o CUR nem sempre os conseguia respeitar.
Estrutura organizacional no âmbito do MUR ainda não otimizada
90No seu relatório especial de 2017, o Tribunal concluiu que i) a distribuição das tarefas operacionais entre as ANR e o CUR, incluindo a repartição de responsabilidades, não era clara e ii) o memorando de entendimento entre o CUR e o BCE, no seu papel de autoridade de supervisão, não garantia que o CUR recebesse todas as informações necessárias em tempo oportuno.
91No mesmo relatório, concluiu que o CUR não dispunha dos recursos humanos suficientes. Para realizar as suas tarefas, no que diz respeito aos planos de resolução para bancos significativos, o CUR está também dependente do pessoal que as ANR disponibilizam para as equipas internas de resolução.
92Para assegurar que o MUR está preparado, e tendo em conta o elevado número de bancos menos significativos abrangidos pelo mandato das ANR (ver ponto 06), é necessário um nível de efetivos adequado.
93Por conseguinte, o Tribunal avaliou se:
- a cooperação com as ANR e o BCE, no seu papel de autoridade de supervisão, havia melhorado;
- comparativamente aos resultados da anterior auditoria do Tribunal, os recursos humanos haviam aumentado, a nível do CUR e das equipas internas de resolução;
- as ANR tinham um número comparável de equivalentes a tempo completo para cada banco.
Boa interação entre as partes interessadas, mas autoridades de resolução dependentes da reação oportuna das autoridades de supervisão
94A cooperação entre o CUR e as ANR foi clarificada num quadro de cooperação adotado em 2016 e alterado em 2018, que está disponível publicamente37. Este documento define tanto o papel do pessoal das ANR nas equipas internas de resolução responsável pelos bancos significativos, como a cooperação relativa a planos para bancos menos significativos. Além disso, foram adotados, em 2017 e 2018, princípios de elevado nível e um modelo de funcionamento alvo, detalhando a distribuição do trabalho, bem como disposições internas que regem, por exemplo, a atividade quotidiana das equipas internas de resolução. Estes documentos não são públicos. Para a grande maioria das ANR que responderam ao inquérito do Tribunal (83%), a distribuição de tarefas nas equipas internas de resolução é clara.
95Em conformidade com o quadro de cooperação, o CUR deve realizar regularmente avaliações ex post da atividade das equipas internas de resolução para assegurar um nível de uniformidade adequado. Até à data, apenas alguns aspetos foram avaliados mediante uma análise transversal, não existindo ainda uma avaliação exaustiva, em conformidade com o quadro de cooperação.
96Do lado positivo, 13 das 18 ANR que responderam ao inquérito do Tribunal declararam que o CUR as informou cabalmente acerca dos ensinamentos que retirou das suas decisões relativas a bancos em situação de insolvência.
97O memorando de entendimento celebrado com o BCE foi revisto em maio de 201838. O Tribunal considerou exaustivas as disposições relativas à troca de informações. O pessoal do CUR também manifestou a sua satisfação com o procedimento.
98O memorando de entendimento inclui, designadamente, disposições sobre a troca de informações na eventualidade de o BCE dar início a medidas de intervenção precoce, o que está habilitado a fazer caso se verifique um determinado número de fatores de desencadeamento. Estas informações são necessárias para o CUR atualizar o plano de resolução em causa e se preparar para a possível resolução de um banco, assim como para a avaliação dos seus ativos e passivos.
99A Comissão concluiu, em 2019, que a aplicação de medidas de intervenção precoce pelas autoridades de supervisão bancária tinha, até à data, sido extremamente limitada39. No seu relatório especial sobre a gestão de crises pelo BCE40, o Tribunal concluiu que as avaliações das intervenções precoces eram realizadas principalmente no contexto do processo anual de análise e avaliação para fins de supervisão (SREP) e não como uma reação a provas de uma deterioração significativa da situação financeira de um banco. Também concluiu que as orientações do BCE sobre a identificação de crises, incluindo a intervenção precoce, não estavam suficientemente desenvolvidas e não especificavam critérios objetivos. Embora seja importante que essas medidas de intervenção precoce sejam utilizadas de forma eficaz e acionadas com suficiente antecedência para reduzir, na medida do possível, o risco e o impacto de uma eventual resolução, esta questão ainda não foi resolvida por meio de alterações do quadro jurídico. Trata‑se de um aspeto importante porque estas medidas concederiam, por exemplo, o direito ao CUR de dar instruções ao banco em causa no sentido de contactar potenciais adquirentes. O Tribunal constatou que, em 26 de junho de 2020, a EBA lançou uma consulta sobre a aplicação de medidas de intervenção precoce.
100Com vista a assegurar a aplicação das medidas de resolução enquanto um banco ainda dispõe de liquidez considerável, é importante que a decisão de declarar um banco em situação ou em risco de insolvência seja tomada em tempo oportuno. Cabe à autoridade de supervisão do banco tomar essa decisão. No entanto, de acordo com o Regulamento MUR, o CUR pode igualmente declarar um banco em situação ou em risco de insolvência «por sua própria iniciativa», ou seja, na ausência de uma declaração desse tipo do BCE. Para chegar a essa decisão, a autoridade deve avaliar a situação real do banco e a situação num futuro próximo. Nem o Conjunto Único de Regras nem a política do CUR definem o que se deve entender por «futuro próximo». Além disso, a definição de «situação ou risco de insolvência» utilizada na DRRB deixa muita margem para interpretação41. No entanto, o CUR não se dirigiu aos legisladores para defender o estabelecimento de critérios objetivos e quantificados.
Os efetivos afetados ao MUR aumentaram, mas as ANR reduziram ligeiramente a sua contribuição
101No final de março de 2020, o CUR empregava 358 efetivos como equivalentes a tempo completo (ETC), excluindo os peritos nacionais. Nessa data, a falta de recursos humanos era ainda de cerca de 11% em relação ao quadro de pessoal adotado em setembro de 2019 (400 ETC).
102Tendo em conta que a unidade do CUR responsável pela política, processos e metodologia de resolução (ver também o ponto 75) não dispunha de pessoal suficiente, o quadro de pessoal acima mencionado incluiu cinco ETC adicionais para esse efeito (representando um aumento de 31% comparativamente a 2018). A auditoria realizada pelo Tribunal em 2017 também assinalou a falta de pessoal nesta unidade. No final de 2018, a unidade do CUR responsável pela supervisão dos planos apresentados pelas ANR para bancos menos significativos tinha 8,5 ETC. Dado que este número não permite avaliar todos os planos com o mesmo nível de rigor, a unidade teve de definir prioridades (ver ponto 87). Apesar desta situação, não foram incluídos lugares adicionais no quadro de pessoal acima mencionado.
103Em 2019, foram afetados quase 40% dos recursos do CUR às equipas internas de resolução responsáveis pela elaboração dos planos de resolução para bancos significativos. Entre 2016 e 2019 (ver quadro 6), o CUR aumentou consideravelmente os recursos disponibilizados às equipas internas de resolução, ao passo que as ANR diminuíram ligeiramente o seu pessoal. Consequentemente, disponibilizou mais pessoal do que as ANR no seu conjunto. Assim, o rácio de pessoal de CUR em relação às ANR aumentou e correspondia a 4:3 no final de 2019, esperando‑se que permaneça neste nível em 2020. Em comparação, nas equipas conjuntas de supervisão no âmbito do Mecanismo Único de Supervisão, o rácio do pessoal do BCE em relação às autoridades nacionais competentes situava‑se em 1:342 em 2016.
Quadro 6
Pessoal das equipas internas de resolução43
| 2016 | 2019 | |||
| CUR | ANR | CUR | ANR | |
| Total dos efetivos que trabalham em equipas internas de resolução (expresso em ETC) | 60 | 116 | 171 | 105 |
| A deduzir: tempo despendido, pelo pessoal afetado às equipas internas de resolução, em tarefas horizontais do CUR (por exemplo, elaboração de políticas) (expresso em ETC) | -15 | n. a. | -32 | n. a. |
| Tempo real (líquido) de trabalho do pessoal das equipas internas de resolução (expresso em ETC) | 45 | 116 | 139 | 105 |
| ETC por banco | 0,4 | 0,9 | 1,1 | 0,8 |
Fonte: TCE, com base em dados do CUR.
O Tribunal constatou que o contributo em pessoal das ANR para as equipas internas de resolução varia consideravelmente: em 2019, com base no número de bancos significativos, a variação oscilava entre 0,4 ETC e 3,25 ETC por banco44. O CUR não tem qualquer controlo sobre o número de efetivos com que as ANR contribuem para essas equipas. De facto, o quadro de cooperação apenas estipula que o CUR e as ANR devem consultar‑se reciprocamente e concordar com a utilização dos recursos destas últimas.
105O CUR não estabeleceu a composição normal das equipas internas de resolução (ou seja, número de elementos, proporção de pessoal do CUR e das ANR e qualificações), o que permite que haja flexibilidade e aumenta a probabilidade de estas equipas terem uma composição heterogénea.
Variação significativa do pessoal das ANR
106Embora o CUR seja responsável pela supervisão do planeamento da resolução realizado pelas ANR (ver ponto 06), não tem as competências jurídicas necessárias para influenciar o nível de efetivos de que estas necessitam para a elaboração de planos para bancos menos significativos. Esse aspeto continua a ser da competência das autoridades orçamentais nacionais. O Tribunal constatou que o número de ETC por banco varia significativamente consoante as ANR, oscilando entre 0,005 ETC e 0,375 ETC. O Tribunal reconhece que se trata de valores médios que não são ponderados a fim de ter em conta a dimensão e a complexidade dos diferentes bancos.
107A EBA é responsável por verificar, através de análises periódicas, se as autoridades de resolução (ou seja, o CUR e as ANR) têm o conhecimento especializado, os recursos e a capacidade operacional necessários. Para esse efeito, recorre a diferentes instrumentos, incluindo reuniões bilaterais e a participação em colégios de resolução. Em 2017, a EBA realizou também um inquérito que se limitava a fazer o ponto da situação dos recursos disponíveis. Os resultados deste inquérito não foram publicados e ainda não foi decidida a data da próxima análise.
Conclusões e recomendações
108Globalmente, o Tribunal conclui que o MUR, criado em 2015, registou progressos nos últimos anos, mas faltam alguns elementos essenciais e são necessárias etapas suplementares no planeamento da resolução dos bancos. Várias razões explicam esta situação, algumas das quais dizem respeito aos legisladores, outras a autoridades orçamentais (nacionais e da UE), bem como ao trabalho desenvolvido pelo CUR e as ANR. O CUR progrediu em termos do estabelecimento de políticas e melhoria da qualidade dos planos de resolução. O Tribunal constatou que o CUR não tinha dado seguimento a algumas das recomendações formuladas no seu relatório especial de 2017 (ver, por exemplo, pontos 28, 30 ou 76).
109Existem, em particular, duas questões fundamentais que dizem respeito aos legisladores: i) o financiamento em caso de resolução (ver ponto 32) e ii) uma melhor harmonização entre o quadro de resolução e os vários quadros de insolvência nacionais (ver ponto 45). O Tribunal nota também que as regras em matéria de repartição dos encargos e de auxílios estatais diferem consoante a opção escolhida para um banco em situação de insolvência seja a resolução ou a insolvência (ver pontos 42 a 44).
110Estas questões têm consequências sobre o planeamento da resolução e a escolha do instrumento de resolução. Em particular, o MUR não adotou uma política relativa a «continuidade financeira», que está associada ao financiamento em caso de resolução acima mencionado. A «governação e comunicação» e a «informação» são outros dos domínios que carecem de uma posição política (ver pontos 31 a 36).
111Além disso, a diversidade de práticas das equipas internas de resolução, causada por insuficiências nas respetivas políticas, impede que seja dado um tratamento uniforme aos bancos abrangidos pelo mandato do CUR (ver pontos 38 a 41, 47 a 51 e 57 a 65). Esta variação deve‑se, por exemplo, i) ao poder discricionário das equipas internas de resolução na deteção e determinação da natureza significativa dos impedimentos e ii) à falta de padrões de referência ou critérios específicos para a avaliação tanto das funções críticas como do interesse público. Por último, como indica o manual de planeamento da resolução, até ao momento as políticas do CUR não são vinculativas para as equipas internas de resolução (ver ponto 30), pelo que os desvios não necessitam de ser justificados nos planos de resolução (ou seja, não se segue o princípio de «aplicar ou explicar»).
112Em abril de 2020, o CUR também publicou um documento sobre as suas expectativas em relação aos bancos, afirmando que devem reforçar as suas capacidades em todas as dimensões relevantes da resolubilidade até ao final de 2023, o mais tardar, mas podem mesmo ultrapassar esta data mediante um acordo caso a caso. Os legisladores não previram uma calendarização desse tipo para os bancos cumprirem integralmente as exigências em matéria de resolubilidade. O facto de, até ao momento, o CUR se ter abstido de determinar impedimentos significativos e de iniciar o processo para assegurar a sua eliminação não está em conformidade com o Conjunto Único de Regras (ver pontos 52 a 56 e 73).
Recomendação 1 – Melhorar as políticas do MURPara assegurar um tratamento uniforme dos bancos abrangidos pelo MUR, e tendo em conta o atual quadro jurídico, o CUR deve:
- definir as políticas em falta, ou seja, as que se referem à continuidade financeira, à governação e comunicação e à informação;
- resolver as insuficiências constatadas nas políticas existentes e/ou na sua aplicação, por exemplo, na avaliação do interesse público, na determinação de impedimentos significativos à resolubilidade e na recapitalização interna. Deve, em especial, cumprir o Conjunto Único de Regras, determinando os impedimentos significativos à resolubilidade em cada plano de resolução e seguir os trâmites do processo previsto para a sua eliminação;
- exigir que as equipas internas de resolução adotem uma abordagem do tipo «aplicar ou explicar» quando se desviam das políticas definidas no manual de planeamento da resolução. Os desvios devem ser comunicados à sessão executiva quando da adoção dos planos de resolução.
Prazo: a) e b), março de 2022; c), final de 2021.
113O CUR ainda não determinou a data exata para a conclusão dos planos de resolução para cada um dos bancos. É provável que o tempo necessário para esta conclusão seja afetado pela aplicação do documento «Expectations for Banks» (ver ponto 112). Comparativamente aos resultados da auditoria do Tribunal relativa ao ciclo de planeamento de 2016, registou‑se uma melhoria da qualidade dos planos de resolução. Com efeito, na amostra de planos de resolução auditada para o ciclo de planeamento de 2018, 60% dos requisitos do Conjunto Único de Regras foram cumpridos. Embora exista um sistema de controlo interno, os recursos são insuficientes para executar o controlo de qualidade. O Tribunal constatou que 10% dos requisitos foram apenas parcialmente cumpridos, ao passo que 30% não foram cumpridos de todo (ver pontos 69 a 71 e 75).
114Os domínios em que se cumpriram menos requisitos são aqueles em que o CUR tem ainda de definir uma posição política (financiamento em caso de resolução, comunicação e informação) ou em que as políticas aplicadas revelaram ter insuficiências. Além disso, em metade dos casos na amostra do Tribunal, não havia uma declaração clara sobre a resolubilidade do banco em causa (ver quadro 2 e pontos 69 a 74).
115O CUR incorreu em atrasos na adoção dos planos do ciclo de planeamento de 2018. Não deu prioridade a bancos de importância sistémica em termos de calendário (os respetivos planos foram os últimos a ser adotados), contrariamente ao disposto no preâmbulo do Regulamento MUR. Consequentemente, decidiu que o ciclo de 2019 só deveria abranger um número limitado de bancos, ao invés de 2020, que se prevê um ciclo completo. Contudo, descartando qualquer impacto da pandemia de COVID‑19 e tendo em conta os procedimentos em vigor, alguns dos quais são muito demorados, existe o risco de não se atingir o objetivo de finalizar todos os planos do ciclo de 2020 até março de 2021 (ver pontos 76 a 80).
Recomendação 2 – Assegurar a total conformidade e adoção oportuna dos planos de resoluçãoA fim de garantir a adoção oportuna de planos de resolução conformes, o CUR deve:
- melhorar a qualidade dos planos, para que sejam totalmente conformes com o Conjunto Único de Regras;
- simplificar e encurtar os procedimentos, de modo a não comprometer o objetivo de adotar todos os planos num ciclo de um ano.
Prazo: a), no ciclo de 2021 (março de 2022); b), no ciclo de 2020 (março de 2021).
116As ANR registaram progressos relativamente ao número de planos de resolução adotados para bancos menos significativos. No entanto, oito ANR não atingiram os seus objetivos. Só em agosto de 2020 foi emitido um primeiro conjunto de orientações que asseguram a aplicação uniforme das normas de resolução aos bancos menos significativos, incluindo orientações sobre a aplicação de «obrigações simplificadas» (ver pontos 81 a 85).
117Embora o CUR tenha avaliado a qualidade de cada um dos planos apresentados pelas ANR, teve dificuldades em fazê‑lo dentro dos prazos estabelecidos. A profundidade desta avaliação variou de acordo com a dimensão do banco e a estratégia de resolução escolhida. Esta situação deve‑se à falta de recursos na respetiva unidade do CUR. O CUR também optou por não expressar uma opinião sobre todos os planos em que se detetaram insuficiências (ver pontos 87 a 89 e 102).
118À exceção deste aspeto, no início de 2020 o CUR estava quase a atingir o nível de efetivos necessário para executar as suas tarefas (89%). Contudo, não determinou ainda a composição normal das equipas internas de resolução (ou seja, número de elementos, proporção de pessoal do CUR e das ANR e qualificações). O Tribunal constatou igualmente que, ao longo do tempo, a proporção de efetivos do CUR aumentou (ver pontos 101 a 105).
119O CUR não tem poderes legais relativamente ao nível de efetivos nas ANR, que continua a ser da competência das autoridades orçamentais nacionais. O Tribunal constatou que o número de pessoal por banco variava consideravelmente consoante as ANR. Embora a EBA esteja incumbida de acompanhar os conhecimentos especializados, os recursos e a capacidade operacional das ANR, até à data não publicou nenhuma avaliação exaustiva destes aspetos, dado que recorreu a vários instrumentos para esse acompanhamento (ver pontos 106 e 107). O facto de não se disponibilizar recursos proporcionais aos objetivos de uma organização pode conduzir a um desfasamento crescente entre estes objetivos e a situação no terreno.
Recomendação 3 – Melhorar a estrutura organizacional do MUR- Com vista a melhorar a supervisão do planeamento da resolução das ANR por parte do CUR, este deve afetar pessoal suficiente à unidade responsável pela supervisão de bancos menos significativos e expressar opiniões claras sobre a qualidade dos planos de resolução para bancos menos significativos em que deteta insuficiências.
- Para assegurar uma composição adequada das equipas internas de resolução em termos de pessoal, o CUR e as ANR devem chegar a acordo sobre critérios normalizados.
Prazo: ciclo de planeamento de 2021 (março de 2022)
120A repartição das tarefas entre o CUR e as ANR foi clarificada num acordo de cooperação adotado em 2016 e alterado em 2018 (ver pontos 94 e 95). A troca de informações entre o CUR e a autoridade de supervisão, o BCE, é regida por um memorando de entendimento pormenorizado.
121Contudo, para a resolução ser eficaz, a autoridade de supervisão do banco deve i) ativar medidas de intervenção precoce com bastante antecedência e aplicá‑las eficazmente, assim como ii) tomar suficientemente cedo uma decisão sobre um banco em situação ou em risco de insolvência, com base em limiares claros, objetivos e quantificados. Embora raramente se tenham utilizado medidas de intervenção precoce e o quadro jurídico não estipule critérios objetivos e quantificados para declarar um banco em situação ou em risco de insolvência, o CUR não se dirigiu os legisladores a este respeito (ver pontos 97 a 100).
Recomendação 4 – Estabelecer critérios objetivos e quantificados para uma supervisão oportunaPara assegurar que são tomadas medidas de supervisão com antecedência suficiente, o CUR e a Comissão devem defender junto dos legisladores e do BCE, no seu papel de autoridade de supervisão, a definição de limiares objetivos e quantificados para desencadear medidas de intervenção precoce e para decidir se um banco está em situação ou em risco de insolvência.
O Tribunal convida o Parlamento Europeu e o Conselho a ponderarem a melhor forma de integrar no quadro jurídico as clarificações anteriormente referidas.
Prazo: final de 2021.
O presente relatório foi adotado pela Câmara IV, presidida por Alex Brenninkmeijer, Membro do Tribunal de Contas, no Luxemburgo, em 24 de novembro de 2020.
Pelo Tribunal de Contas
Klaus‑Heiner Lehne
Presidente
Anexos
Anexo I — Órgãos de direção do CUR
Dependendo das atividades, o CUR reúne‑se em diferentes composições (ver figura 9). A sessão executiva «restrita» é composta pelo Presidente e por outros quatro membros permanentes. O Vice‑Presidente participa nesta sessão como membro sem direito a voto, mas executa as funções do Presidente, na sua ausência.
Quando delibera sobre um banco específico, a sessão executiva é «alargada», de forma a incluir os membros que representam as ANR em causa. Assim, a composição da sessão executiva «alargada» depende do banco específico em questão. Se a sessão executiva «alargada» não conseguir chegar a um acordo por consenso, o Presidente e os outros quatro membros permanentes tomam a decisão por maioria simples.
A sessão plenária é composta pelo Presidente, pelos outros quatro membros permanentes e pelos membros que representam todas as ANR. À semelhança do que sucede na sessão executiva, o Vice‑Presidente participa como membro sem direito a voto, mas executa as funções do Presidente, na sua ausência.
A Comissão e o BCE têm estatuto de observador permanente em todas as sessões executivas e plenárias do CUR. Se for caso disso, podem ser convidados outros observadores, numa base ad hoc, para as sessões plenárias e executivas. Se a sessão executiva «alargada» deliberar sobre um banco que tem sucursais ou filiais significativas em Estados‑Membros não participantes, as autoridades de resolução desses Estados‑Membros são convidadas a participar na reunião.
Figura 9
Órgãos de direção do CUR

Fonte: TCE, com base num diagrama do CUR.
Anexo II — Objetivos do CUR em matéria de MREL
Em maio de 2020, na sequência de uma consulta pública, o CUR publicou a sua política de MREL de 2020. O quadro seguinte apresenta as várias componentes de um objetivo em matéria de MREL para os ciclos de planeamento da resolução de 2018 e 2020. As diferenças entre os dois ciclos estão assinaladas a verde.
| Política MREL do CUR para 2018 | Política MREL do CUR para 2020 | |
|---|---|---|
| Expresso em montante total das posições de risco (MTPR) | ||
| Objetivo MREL | Montante de absorção de perdas (MAP) + montante de recapitalização (MR) | Montante de absorção de perdas (MAP) + montante de recapitalização (MR) |
| MAP | (Pilar 1 + Pilar 2 + requisito combinado de reservas de fundos próprios45)*montante total das posições em risco (MTPR) | (Pilar 1 + Pilar 2)*montante total das posições em risco (MTPR) |
| MR46 | (Pilar 1 + Pilar 2 + reserva de confiança do mercado (RCM))*MTPR | (Pilar 1 + Pilar 2 + reserva de confiança do mercado (RCM47))*MTPR |
| RCM | Requisito combinado de reservas de fundos próprios - 1,25% | Requisito combinado de reservas de fundos próprios - reserva contracíclica de fundos próprios |
| Expresso em exposição do rácio de alavancagem | ||
| Requisito MREL por defeito | n. a. | Montante de absorção de perdas (MAP) + montante de recapitalização (MR) |
| MAP | n. a. | Rácio de alavancagem*exposição para efeitos de alavancagem |
| MR | n. a. | Rácio de alavancagem*exposição para efeitos de alavancagem |
Fonte: TCE, adaptado de dados do CUR.
No caso de bancos que se espera venham a submeter‑se a um processo normal de insolvência, o MREL corresponde, na generalidade, ao requisito de fundos próprios nos termos do Regulamento relativo aos requisitos de fundos próprios, que apenas inclui o montante de absorção de perdas (MAP).
Ao abrigo das novas regras, o MREL expresso em MTPR (montante total das posições em risco) já não tem de incluir, para o cálculo do MAP (montante de absorção de perdas), o requisito combinado de reservas de fundos próprios, nem é exigida uma reserva de confiança do mercado, mas o CUR ainda a pode aplicar para ajustar o montante de recapitalização.
Neste caso, a dedução de 1,25% da reserva de confiança do mercado, com base na política MREL do CUR para 2018, será substituída pela dedução da reserva contracíclica de fundos próprios. Esta reserva inclui uma parte do requisito combinado de reservas de fundos próprios. Uma dedução compensa um anterior acréscimo ao requisito combinado de reservas de fundos próprios.
O novo pacote de medidas no setor bancário que transpõe os requisitos de Basileia III introduziu um rácio de alavancagem de 3%. Consequentemente, o CUR introduziu uma segunda medida de MREL, com base na exposição do rácio de alavancagem.
Siglas e acrónimos
ANR: Autoridade nacional de resolução
BCE: Banco Central Europeu
CUR: Conselho Único de Resolução
DRRB: Diretiva Recuperação e Resolução Bancárias
EBA: Autoridade Bancária Europeia
ETC: Equivalente a tempo completo
FUR: Fundo Único de Resolução
MAP: Montante de absorção de perdas
MREL: Requisito mínimo de fundos próprios e de passivos elegíveis
MUR: Mecanismo Único de Resolução
RCM: Reserva de confiança do mercado
Regulamento MUR: Regulamento Mecanismo Único de Resolução
SREP: Processo de análise e avaliação para fins de supervisão
TFUE: Tratado sobre o Funcionamento da União Europeia
Glossário
Avaliação: o Conjunto Único de Regras prevê um procedimento formal com três avaliações para, respetivamente, determinar se um banco está em situação ou em risco de insolvência (avaliação 1), informar sobre a utilização de instrumentos de resolução, incluindo a recapitalização interna (avaliação 2) e assegurar que é aplicado o princípio de «nenhum credor ficar em pior situação» do que num processo de insolvência (avaliação 3).
Colégio de resolução: órgão que assegura a cooperação entre todas as partes, como as autoridades de resolução, os bancos centrais, os ministérios competentes ou a EBA, em todas as fases do planeamento e do processo da resolução de um banco em situação de insolvência.
Dívida prioritária: dívida que tem prioridade para reembolso em caso de insolvência de um banco. Devido a esse caráter prioritário, implica um menor risco do que a dívida subordinada ou os capitais próprios.
Equipas internas de resolução: nos termos do artigo 83.º do Regulamento MUR, o CUR pode criar equipas internas de resolução compostas pelo seu próprio pessoal e por pessoal das autoridades nacionais de resolução, bem como por observadores dos Estados‑Membros que não pertencem à área do euro, se for caso disso. Estas equipas são essenciais para a cooperação e a comunicação entre o CUR e as ANR quando da elaboração dos planos de resolução. São criadas para todos os bancos abrangidos pelo mandato do CUR e são dirigidas por coordenadores nomeados de entre os quadros superiores do mesmo.
Funções críticas: atividades, serviços ou operações bancárias cuja interrupção pode dar origem à perturbação da estabilidade ou de serviços financeiros essenciais para a economia real.
Impedimentos significativos: obstáculos graves que possam dificultar a liquidação ou resolução de um banco e que são detetados pelas autoridades de resolução durante a avaliação da resolubilidade dos bancos. As autoridades de resolução dispõem de poderes abrangentes para exigir que os bancos reduzam ou eliminem todos esses obstáculos dentro de um prazo determinado. Por exemplo, o CUR pode exigir que um banco proceda à alienação de ativos específicos, limite as suas atividades ou altere as suas estruturas jurídicas ou operacionais.
Instrumento de recapitalização interna: mecanismo que permite reduzir ou converter a dívida em capitais próprios, com algumas exceções como os depósitos cobertos, na eventualidade da resolução de uma instituição financeira. Quaisquer passivos que possam ser sujeitos à recapitalização interna são denominados «passivos suscetíveis de recapitalização interna».
Instrumentos/passivos subordinados: dívida que tem uma prioridade inferior à da dívida prioritária, mas superior à dos capitais próprios.
Linha de negócio crítica: linha de negócio e serviços associados que representam para uma instituição, ou para um grupo do qual faça parte, fontes importantes de rendimento, de lucro ou de valor de trespasse.
Plano de recuperação: visa assegurar que os bancos estão preparados para restaurar a sua viabilidade mesmo em períodos de grave tensão financeira.
Plano de resolução: documento exaustivo, que especifica as características de um banco e descreve a estratégia de resolução privilegiada para esse banco, incluindo os instrumentos de resolução a aplicar à suas diferentes entidades. Este plano assinala e trata quaisquer impedimentos à resolução do banco e define o MREL do banco.
Requisito mínimo de fundos próprios e passivos elegíveis: requisito que os bancos necessitam de cumprir sempre, detendo os instrumentos suscetíveis de recapitalização interna para garantir que as perdas podem ser absorvidas e os bancos recapitalizados se entrarem em dificuldades financeiras e forem subsequentemente objeto de resolução.
Requisitos prudenciais de fundos próprios: dizem respeito ao montante de fundos próprios detido pelos bancos. O objetivo destas regras consiste em reforçar a resiliência dos bancos, assegurando que continuam a financiar a atividade económica e o crescimento.
Resolução: liquidação ordenada de um banco em situação de insolvência, de modo a garantir a continuidade das suas funções essenciais e a preservar a estabilidade financeira. Visa igualmente proteger as finanças públicas, limitando ao máximo o recurso ao apoio financeiro público extraordinário (ver artigo 2.º da DRRB).
Sistema de garantia de depósitos: sistema destinado a proteger os depositantes de perdas, até um certo valor máximo e dentro de determinados limites de perdas, em caso de insolvência de um banco.
Supervisão: acompanhamento do desempenho e das operações financeiras dos bancos pelas autoridades públicas, a fim de assegurar que funcionam de forma segura e rigorosa e que cumprem as regras e os regulamentos.
União Bancária Europeia: transferência de responsabilidade pela política bancária, do nível nacional para o da UE. Presentemente, é composta pelo Mecanismo Único de Supervisão e o Mecanismo Único de Resolução, que se baseiam no Conjunto Único de Regras. Os Estados‑Membros da área do euro fazem parte da União Bancária Europeia.
Equipa de auditoria
Os relatórios especiais do TCE apresentam os resultados das suas auditorias às políticas e programas da UE ou a temas relacionados com a gestão de domínios orçamentais específicos. O TCE seleciona e concebe estas tarefas de auditoria de forma a obter o máximo impacto, tendo em consideração os riscos relativos ao desempenho ou à conformidade, o nível de receita ou de despesa envolvido, a evolução futura e o interesse político e público.
A presente auditoria de resultados foi realizada pela Câmara de Auditoria IV, competente nos domínios da regulamentação dos mercados e economia competitiva e presidida pelo Membro do TCE Alex Brenninkmeijer. A auditoria foi realizada sob a responsabilidade do Membro do TCE Rimantas Šadžius, com a colaboração de Mindaugas Pakštys, chefe de gabinete, e Tomas Mackevičius, assessor de gabinete; Marion Colonerus, responsável principal; Helmut Kern, responsável de tarefa; Marion Schiefele, Satu Levelä‑Ylinen, Christian Detry e Rafal Migasiewicz, auditores. Cathryn Lindsay e Victoria Gilson prestaram assistência linguística.
Notas
1 No presente relatório, o termo «banco» refere‑se às entidades mencionadas no artigo 2.º do Regulamento (UE) n.º 806/2014 do Parlamento Europeu e do Conselho, de 15 de julho de 2014, que estabelece regras e um procedimento uniformes para a resolução de instituições de crédito e de certas empresas de investimento no quadro de um Mecanismo Único de Resolução e de um Fundo Único de Resolução e que altera o Regulamento (UE) n.º 1093/2010 (JO L 225 de 30.7.2014, p. 1).
2 Diretiva 2014/59/UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, que estabelece um enquadramento para a recuperação e a resolução de instituições de crédito e de empresas de investimento e que altera a Diretiva 82/891/CEE do Conselho, e as Diretivas 2001/24/CE, 2002/47/CE, 2004/25/CE, 2005/56/CE, 2007/36/CE, 2011/35/UE, 2012/30/UE e 2013/36/UE e os Regulamentos (UE) (JO L 173 de 12.6.2014, p. 190).
3 Regulamento (UE) n.º 806/2014, como mencionado na nota de rodapé 1.
4 Um banco transfronteiriço menos significativo é composto por uma empresa‑mãe sediada na área do euro e, pelo menos, uma filial situada noutro Estado‑Membro da área do euro.
5 Relatório da Comissão ao Parlamento Europeu e ao Conselho sobre a aplicação e revisão da Diretiva 2014/59/UE (Diretiva Recuperação e Resolução Bancárias) e do Regulamento (UE) n.º 806/2014 (Regulamento Mecanismo Único de Resolução), COM(2019) 213 final de 30.4.2019, p. 12.
6 Relatório Especial 23/2017 do TCE, «Conselho Único de Resolução: começou a complexa construção da União Bancária, mas há ainda muito a fazer (www.eca.europa.eu)».
7 Versão consolidada do Tratado sobre o Funcionamento da União Europeia (JO C 202 de 7.6.2016, p. 1).
8 Tratado que cria o Mecanismo Europeu de Estabilidade entre o Reino da Bélgica, a República Federal da Alemanha, a República da Estónia, a Irlanda, a República Helénica, o Reino de Espanha, a República Francesa, a República Italiana, a República de Chipre, a República da Letónia, a República da Lituânia, o Grão‑Ducado do Luxemburgo, Malta, o Reino dos Países Baixos, a República da Áustria, a República Portuguesa, a República da Eslovénia, a República Eslovaca e a República da Finlândia, celebrado a 2.2.2012.
9 Ver, por exemplo: Providing funding in resolution: Unfinished business even after Eurogroup agreement on EMU reform, Demertzis e Wolff, Bruegel, 7 de dezembro de 2018, ou Banking Union: Towards new arrangements for the provision of liquidity in resolution, Deslandes e Magnus, Parlamento Europeu, PE 624.402, julho de 2019.
10 Análise aprofundada solicitada pela Comissão dos Assuntos Económicos e Monetários (ECON), Valuation reports in the context of banking resolution: What are the challenges?, Willem Pieter de Groen, Parlamento Europeu, PE 624.418, junho de 2018.
11 Study on the differences between bank insolvency laws and on their potential harmonisation, VVA, Grimaldi & Bruegel, novembro de 2019.
12 https://srb.europa.eu/en/node/622
13 Poderá exceder 5%, caso estejam preenchidas determinadas condições, como especificado no artigo 27.º, n.º 10, do Regulamento MUR.
14 Fundo Monetário Internacional, 2018 Euro Area Policies Financial Sector Assessment Program Technical Note – Bank Resolution and Crisis Management, julho de 2018, p. 7.
15 Comunicação da Comissão sobre a aplicação, a partir de 1 de agosto de 2013, das regras em matéria de auxílios estatais às medidas de apoio a favor dos bancos no contexto da crise financeira («Comunicação sobre o setor bancário») (JO C 216 de 30.7.2013, p. 1).
16 Fundo Monetário Internacional, 2018 Euro Area Policies Financial Sector Assessment Program, Technical Note, Bank Resolution and Crisis Management, julho de 2018, p. 7.
17 Relatório Especial 21/2020 do TCE, «Controlo dos auxílios estatais às instituições financeiras na UE: é necessário um balanço de qualidade» (www.eca.europa.eu).
18 Relatório Especial 21/2020 do TCE, «Controlo dos auxílios estatais às instituições financeiras na UE: é necessário um balanço de qualidade», pontos 66 e 68 (www.eca.europa.eu).
19 Fundo Monetário Internacional, 2018 Euro Area Policies Financial Sector Assessment Program, Technical Note, Bank Resolution and Crisis Management, julho de 2018, p. 21.
20 Resolução do Parlamento Europeu, de 19 de junho de 2020, sobre a União Bancária – relatório anual de 2019 (2019/2130(INI)), P9_TA(2020)0165, ponto 49.
21 Ver, por exemplo, artigo Euro de Elke König «Why we need an EU liquidation regime for banks», 5.9.2018 (www.srb.europa.eu/en/node/622).
23 Estas dimensões são as seguintes: governação; capacidade de absorção de perdas e de recapitalização; liquidez e financiamento em caso de resolução; continuidade das operações e acesso a serviços de infraestruturas do mercado financeiro; sistemas de informação e requisitos de dados; comunicação; separabilidade e reestruturação.
24 Banco de Inglaterra, Policy Statement: The Bank of England’s approach to assessing resolvability, junho de 2019.
25 Decision of the European Banking Authority on the settlement of a disagreement, dirigida ao Conselho Único de Resolução e ao Banca Naţională a României, 27 de abril de 2018.
26 In‑depth analysis requested by the ECON Committee, Impediments to resolvability of banks? Banking Union Scrutiny, Willem Pieter de Groen, Unidade de Apoio à Governação Económica do Parlamento Europeu, PE 634.358, dezembro de 2019.
27 Regulamento (UE) 2019/877 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera o Regulamento (UE) n.° 806/2014 no que diz respeito à capacidade de absorção de perdas e de recapitalização das instituições de crédito e das empresas de investimento (JO L 150 de 7.6.2019, p. 226), aplicável a partir de 28 de dezembro de 2020.
28 Diretiva (UE) 2019/879 do Parlamento Europeu e do Conselho, de 20 de maio de 2019, que altera a Diretiva 2014/59/UE no respeitante à capacidade de absorção de perdas e de recapitalização das instituições de crédito e empresas de investimento e a Diretiva 98/26/CE (JO L 150 de 7.6.2019, p. 296).
29 As autoridades de resolução têm de classificar os bancos em quatro categorias. Existem i) bancos de importância sistémica global; ii) bancos de nível superior; iii) outras entidade sistémicas e iv) todos os outros não contidos nas anteriores três categorias. O MREL obrigatório fixo aplica‑se às três primeiras categorias.
30 Anexo 5 do relatório quantitativo da EBA sobre o MREL (EBA/Rep/2020/07).
31 Idem.
32 Statement of the EBA and ESMA on the treatment of retail holdings of debt financial instruments subject to the Bank Recovery and Resolution Directive, maio de 2018.
33 Em dois dos seis casos da amostra, o plano concluiu que o banco seria liquidado ao abrigo da legislação nacional em matéria de insolvência.
34 Os títulos relativos ao MREL externo são emitidos pela entidade à qual a autoridade de resolução pretende aplicar o instrumento de recapitalização interna. Destinam‑se a subscritores externos. Os títulos relativos ao MREL interno são subscritos por outras entidades do grupo pertencentes à mesma unidade de resolução.
35 Considerando 47 do Regulamento MUR.
36 Em 2015, a EBA publicou orientações sobre a forma como as autoridades deveriam avaliar se uma instituição é elegível para as obrigações simplificadas (atualmente revogadas e substituídas pelas normas técnicas de regulamentação sobre o mesmo tema) e elaborou uma norma técnica de execução sobre a transmissão de informações pertinentes à EBA.
37 Decision of the Single Resolution Board of 17 December 2018 establishing the framework for the practical arrangements for the cooperation within the Single Resolution Mechanism between the Single Resolution Board and National Resolution Authorities (SRB/PS/2018/15).
38 Memorandum of understanding between the Single Resolution Board and the European Central Bank in respect of cooperation and information exchange (https://srb.europa.eu/sites/srbsite/files/mou_with_the_single_resolution_board_on_cooperation_and_information_exchange_2018_.pdf).
39 Relatório da Comissão ao Parlamento Europeu e ao Conselho sobre a aplicação e revisão da Diretiva 2014/59/UE (Diretiva Recuperação e Resolução Bancárias) e do Regulamento (UE) n.º 806/2014 (Regulamento Mecanismo Único de Resolução) – COM(2019) 213 final de 30.4.2019, p. 6.
40 Relatório Especial 02/2018 do TCE, «A eficácia operacional da gestão de crises bancárias pelo BCE», ponto 125 (www.eca.europa.eu).
41 Understanding Bank Recovery and Resolution in the EU: A guidebook to the BRRD, World Bank Group, Financial Sector Advisory Centre, abril de 2017, p. 106.
42 Relatório Especial 29/2016 do TCE, «Mecanismo Único de Supervisão: um bom início mas são necessárias mais melhorias», ponto 110 (www.eca.europa.eu).
43 Os efetivos do CUR incluem assistentes, mas não os peritos nacionais destacados. O CUR forneceu dados sobre ETC de 2019 e uma previsão para 2020 para todas as ANR, à exceção das de Portugal e Eslováquia, para as quais o Tribunal usou dados de 2017.
44 O intervalo é semelhante se calculado em relação ao total dos ativos dos bancos.
45 Artigo 92.º, n.º 1, do Regulamento relativo aos requisitos de fundos próprios – Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento e que altera o Regulamento (UE) n.º 648/2012 (JO L 176 de 27.6.2013, p. 1); artigo 104.º-A e artigo 128.º da Diretiva relativa aos requisitos de fundos próprios – Diretiva 2013/36/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa ao acesso à atividade das instituições de crédito e à supervisão prudencial das instituições de crédito e empresas de investimento, que altera a Diretiva 2002/87/CE e revoga as Diretivas 2006/48/CE e 2006/49/CE (JO L 176 de 27.6.2013, p. 338).
46 Aplicável apenas a bancos cuja estratégia de resolução prevê medidas de resolução e a aplicação de instrumentos de resolução.
47 De acordo com a política MREL do CUR para 2020 (p. 12), o montante de recapitalização pode ser ajustado pela reserva de confiança do mercado, o que constitui uma alteração em comparação com a política correspondente para 2018 (p. 10), que tornou este ajustamento obrigatório no caso de bancos aos quais o CUR pretendia aplicar instrumentos e poderes de resolução. O CUR também introduziu períodos de transição para esta taxa na sua política MREL para 2020.
48 Orientações relativas à interpretação das diferentes circunstâncias em que uma instituição é considerada em situação ou em risco de insolvência nos termos do artigo 32.º, n.º 6, da Diretiva 2014/59/UE.
Cronologia
| Acontecimento | Data |
| Adoção do Plano Global de Auditoria (PGA) / Início da auditoria | 9.4.2019 |
| Envio oficial do projeto de relatório à Comissão (ou outra entidade auditada) | 27.7.2020 |
| Adoção do relatório final após o procedimento contraditório | 24.11.2020 |
| Receção das respostas oficiais do CUR em todas as línguas | 16.12.2020 |
| Receção das respostas oficiais da Comissão em todas as línguas | 21.12.2020 |
Contacto
TRIBUNAL DE CONTAS EUROPEU
12, rue Alcide De Gasperi
1615 Luxembourg
LUXEMBOURG
Tel. +352 4398-1
Informações: eca.europa.eu/pt/Pages/ContactForm.aspx
Sítio Internet: eca.europa.eu
Twitter: @EUAuditors
Encontram-se mais informações sobre a União Europeia na rede Internet, via servidor Europa (http://europa.eu)
Luxemburgo: Serviço das Publicações da União Europeia, 2021.
| ISBN 978-92-847-5545-5 | ISSN 1977-5822 | doi:10.2865/800 | QJ-AB-21-001-PT-N | |
| HTML | ISBN 978-92-847-5511-0 | ISSN 1977-5822 | doi:10.2865/95417 | QJ-AB-21-001-PT-Q |
DIREITOS DE AUTOR
© União Europeia, 2021.
A política de reutilização do Tribunal de Contas Europeu (TCE) é aplicada pela Decisão n.º 6‑2019 do Tribunal de Contas Europeu relativa à política de dados abertos e à reutilização de documentos.
Salvo indicação em contrário (por exemplo, em declarações de direitos de autor individuais), o conteúdo do TCE que é propriedade da UE está coberto pela licença Creative Commons Attribution 4.0 International (CC BY 4.0). Nos termos da mesma, é permitida a reutilização desde que sejam indicados os créditos adequados e as alterações. Esta reutilização não pode distorcer o significado original ou a mensagem dos documentos. O TCE não é responsável por quaisquer consequências da reutilização.
É necessário salvaguardar o respeito por direitos adicionais se um conteúdo específico representar pessoas singulares identificáveis, por exemplo, imagens do pessoal do TCE, ou incluir obras de terceiros. Se for obtida uma autorização, esta deve anular a autorização geral acima referida e indicar claramente quaisquer restrições aplicáveis à sua utilização.
Para utilizar ou reproduzir conteúdos que não sejam propriedade da UE, pode ser necessário pedir autorização diretamente aos titulares dos direitos de autor.
O software ou os documentos abrangidos por direitos de propriedade industrial, nomeadamente patentes, marcas, desenhos e modelos registados, logótipos e nomes, estão excluídos da política de reutilização do TCE, não sendo permitido reutilizá‑los.
O conjunto de sítios Internet institucionais da União Europeia, no domínio europa.eu, disponibiliza ligações a sítios de terceiros. Uma vez que o TCE não controla esses sítios, recomenda que se consultem as respetivas políticas em matéria de proteção da privacidade e direitos de autor.
Utilização do logótipo do Tribunal de Contas Europeu
O logótipo do Tribunal de Contas Europeu não pode ser utilizado sem o consentimento prévio do Tribunal de Contas Europeu.
Contactar a UE
Pessoalmente
Em toda a União Europeia há centenas de centros de informação Europe Direct. Pode encontrar o endereço do centro mais próximo em: https://europa.eu/european-union/contact_pt
Telefone ou correio eletrónico
Europe Direct é um serviço que responde a perguntas sobre a União Europeia. Pode contactar este serviço:
- pelo telefone gratuito: 00 800 6 7 8 9 10 11 (alguns operadores podem cobrar estas chamadas),
- pelo telefone fixo: +32 22999696, ou
- por correio eletrónico, na página: https://europa.eu/european-union/contact_pt
Encontrar informações sobre a UE
Em linha
Estão disponíveis informações sobre a União Europeia em todas as línguas oficiais no sítio Europa: https://europa.eu/european-union/index_pt
Publicações da UE
As publicações da UE, quer gratuitas quer pagas, podem ser descarregadas ou encomendadas no seguinte endereço: https://op.europa.eu/pt/publications. Pode obter exemplares múltiplos de publicações gratuitas contactando o serviço Europe Direct ou um centro de informação local (ver https://europa.eu/european-union/contact_pt).
Legislação da UE e documentos conexos
Para ter acesso à informação jurídica da UE, incluindo toda a legislação da UE desde 1952 em todas as versões linguísticas oficiais, visite o sítio EUR-Lex em: http://eur-lex.europa.eu
Dados abertos da UE
O Portal de Dados Abertos da União Europeia (http://data.europa.eu/euodp/pt) disponibiliza o acesso a conjuntos de dados da UE. Os dados podem ser utilizados e reutilizados gratuitamente para fins comerciais e não comerciais.