 Īpašais ziņojums

Noregulējuma plānošana saskaņā ar vienoto noregulējuma mehānismu
Par ziņojumu 2014. gadā ES izveidoja vienoto noregulējuma mehānismu (VNM), lai nodrošinātu lielās grūtībās nonākušu banku pienācīgu noregulējumu ar minimālu slogu nodokļu maksātājiem, izvairoties no dārgiem glābšanas pasākumiem. Mēs vērtējām politikas satvara un noregulējuma plānošanas organizatoriskās struktūras piemērotību, kā arī bankām pieņemto noregulējuma plānu kvalitāti un laika grafiku. Mēs konstatējām, ka VNM ir pavirzījies uz priekšu, taču trūkst dažu galveno elementu, un ir vajadzīgi turpmāki pasākumi. Konkrētāk, ar politikas pasākumu kopumu vēl netika aptvertas visas attiecīgās jomas vai atklātās nepilnības. Likumdevējiem ir jānovērš daži trūkumi, piemēram, banku noregulējuma finansēšana vai valsts maksātnespējas procedūru saskaņošana. Mēs iesakām VNV uzlabot noregulējuma plānošanas politiku, nodrošināt noregulējuma plānu savlaicīgu pieņemšanu un pilnīgu atbilstību juridiskajām prasībām un norīkot pietiekamu personālu, kas pārraudzītu, kā valstu noregulējuma iestādes plāno mazāk nozīmīgu banku noregulējumu. Mēs aicinām likumdevējus noteikt objektīvākas un skaitļos izteiktas robežvērtības agrīnas intervences pasākumu uzsākšanai.
ERP īpašais ziņojums saskaņā ar LESD 287. panta 4. punkta otro daļu.
 |
Kopsavilkums
I2014. gadā attiecībā uz lielās grūtībās nonākušām bankām ES pieņēma tiesisko regulējumu – vienoto noregulējuma mehānismu (VNM), kas ir Eiropas Banku savienības otrais pīlārs. Tas attiecas uz bankām eurozonas dalībvalstīs. Tajā ir apvienota Vienotā noregulējuma valde (VNV) – noregulējuma iestāde, kas ir atbildīga par nozīmīgām bankām un pārrobežu bankām neatkarīgi no to nozīmes, – un valstu noregulējuma iestādes (VNI), kas ir atbildīgas par mazāk nozīmīgām bankām to attiecīgajās jurisdikcijās.
IIŠā mehānisma mērķis ir aizsargāt finanšu stabilitāti un nodrošināt sakārtotu noregulējumu lielās grūtībās nonākušām bankām ar minimālām izmaksām nodokļu maksātājiem un reālajai ekonomikai. Tādam nolūkam satvarā ir paredzēti instrumenti, ar ko noregulē bankas, kuras kļūst vai, iespējams, kļūs maksātnespējīgas, tiklīdz noregulējuma iestāde ir nolēmusi, ka bankai nevar piemērot parasto maksātnespējas procedūru saskaņā ar valsts tiesību aktiem. Lai sagatavotos, iestādēm ir jāizstrādā noregulējuma plāni katrai bankai un parasti tie katru gadu jāatjaunina.
III2017. gadā mēs publicējām savu pirmo revīzijas ziņojumu, kurā tika novērtēts, vai VNV bija spējīga efektīvi veikt nozīmīgu banku noregulējumu. Lai politikas veidotājus un ieinteresētās personas informētu par VNM pašreizējo sagatavotību, mēs veicām šo otro revīziju par to, kā VNV pārrauga noregulējuma plānus mazāk nozīmīgām bankām, un kā pēcpārbaudi saistībā ar mūsu iepriekšējās revīzijas rezultātiem.
IVTāpēc mēs pārbaudījām, vai politikas satvars un organizatoriskā struktūra ir piemērota un vai ir panākts progress attiecībā uz pieņemto noregulējuma plānu kvalitāti un termiņiem. Revīzijas darbs notika no 2019. gada aprīļa līdz 2020. gada janvārim, un mēs pārbaudījām izlasi, ko veidoja noregulējuma plāni, kas pieņemti no 2019. gada līdz 2020. gadam.
VMēs atzīmējam, ka ir daži trūkumi, kurus var novērst tikai likumdevēji, piemēram, i) finansējums noregulējumā un ii) tas, ka valstu maksātnespējas procedūras nav saskaņotas. Turklāt mēs atzīmējam, ka noteikumi par sloga sadali atšķiras atkarībā no tā, vai banka ir noregulēta vai saņem valsts atbalstu maksātnespējas procedūras kontekstā.
VIMūsu vispārējais secinājums ir tāds, ka VNM pēdējos gados ir pavirzījies uz priekšu, taču trūkst dažu galveno elementu, un ir vajadzīgi turpmāki pasākumi banku noregulējuma plānošanā. Konkrētāk, mēs konstatējām, ka ar politikas pasākumiem vēl netika aptvertas visas attiecīgās jomas vai atklātās nepilnības. Politikas pasākumi (ar dažiem izņēmumiem) nebija adresēti VNI attiecībā uz bankām, kas bija to atbildības jomā, līdz 2020. gada augustam, bet tie varēja kalpot par atskaites punktu. 2020. gada augustā tika pieņemts pirmais pamatnostādņu kopums, kas piemērojams VNI attiecībā uz bankām, kuras ir to atbildības jomā.
VIIAttiecībā uz noregulējamības šķēršļiem VNV vēl nav noteikusi būtiskus šķēršļus. VNV izvēlējās pakāpenisku pieeju, saskaņā ar kuru tā apzina iespējamos šķēršļus pirms būtisku šķēršļu noteikšanas. Šādi rīkojoties, bankām ir laiks atrisināt neatrisinātos jautājumus. Līdz ar to netiek uzsākta tiesiskajā regulējumā paredzētā administratīvā procedūra būtisku šķēršļu novēršanai. Kamēr nav secinājuma par šķēršļu raksturu, netiks izdarīts secinājums par bankas noregulējamību.
VIIIMēs konstatējām, ka noregulējuma plānu kvalitāte ir uzlabojusies, jo izpildīto vienotā noteikumu kopuma prasību procentuālā daļa 2018. gada plānu izlasē ir palielinājusies līdz 60 % pretstatā tikai 14 % 2016. gada plānu izlasē. Tomēr VNV novēloti pieņēma 2018. gada noregulējuma plānus un 2019. gadā atjaunināja tikai ierobežotu skaitu plānu. VNI arī ir guvušas panākumus savu noregulējuma plānu pieņemšanā, bet dažas nav sasniegušas izvirzītos mērķus un/vai sarežģītākām bankām savus plānus atlikušas.
IXVNV labi sadarbojās ar VNI. Tas pats attiecas uz mijiedarbību starp Valdi un Eiropas Centrālo banku (ECB) kā banku uzraudzības iestādi. Tomēr efektīvs noregulējums ir atkarīgs no tā, vai uzraudzītājs krietnu laiku iepriekš pieņem lēmumu par “agrīnas intervences pasākumiem”, kas jāveic bankām, un no tā, vai banka kļūst vai, iespējams, kļūs maksātnespējīga. Pašreizējais juridiskais pamats nenosaka objektīvus un skaitļos izteiktus kritērijus šādu lēmumu pieņemšanai.
XPersonāla situācija VNV ir uzlabojusies, bet VNI iesniegto mazāk nozīmīgu banku noregulējuma plānu pārraudzību joprojām kavē darbinieku trūkums. Situācija ar personālu valstu noregulējuma iestāžu līmenī ievērojami atšķiras. Mēs arī konstatējām, ka ir palielinājies to VNV darbinieku skaits, kas norīkoti uz nozīmīgām bankām un bankām, kuras darbojas pārrobežu mērogā. Tajā pašā laikā VNI ir nedaudz samazinājušas savu personāla ieguldījumu.
XILai uzlabotu VNM sagatavotību, iesakām VNV:
- uzlabot savu politikas virzienu kopumu, kas ir VNM noregulējuma plānošanas pamatā;
- nodrošināt noregulējuma plānu savlaicīgu pieņemšanu un pilnīgu atbilstību juridiskajām prasībām;
- uzlabot VNM organizatorisko struktūru;
- kopā ar Komisiju aicināt likumdevējus izstrādāt objektīvus un skaitļos izteiktus kritērijus savlaicīgai uzraudzības darbībai.
Ievads
Vienotais noregulējuma mehānisms – pamatinformācija
01Pirms 2007.–2008. gada finanšu krīzes lielās grūtībās nonākušās bankas tika likvidētas saskaņā ar valsts maksātnespējas tiesību aktiem. Ja bankas tika uzskatītas par pārāk lielām, lai bankrotētu, valsts iestādes atkal izmantoja nodokļu maksātāju naudu, lai novērstu to sabrukumu. Pārrobežu bankas nonākšana lielās grūtībās arī varētu radīt papildu riskus. Tā kā krīze atklāja, ka iestādēm trūkst procedūru un instrumentu, lai pienācīgi likvidētu bankas, Eiropas Savienība 2014. gadā izveidoja vienoto noregulējuma mehānismu (VNM), kas ir Eiropas Banku savienības otrais pīlārs.
02VNM apvieno Vienoto noregulējuma valdi (VNV), Padomi, Komisiju un iesaistīto dalībvalstu noregulējuma iestādes (VNI). To atbalsta vienotais noregulējuma fonds (VNF), ko finansē eurozonas bankas.
03VNM nodrošina satvaru sakārtotai banku likvidācijai1. Tā mērķis ir novērst būtisku negatīvu ietekmi uz finanšu stabilitāti, aizsargāt segtos noguldītājus un aizsargāt publiskos līdzekļus, līdz minimumam samazinot paļaušanos uz ārkārtas finansiālo atbalstu no publiskā sektora līdzekļiem. Noregulējums ir galējais līdzeklis, kas paredzēts, lai ļautu turpināt bankas kritiski svarīgās funkcijas. Kritiski svarīgas funkcijas ir banku darbības, pakalpojumi vai operācijas, kuru pārtraukšana varētu radīt traucējumus finanšu stabilitātei vai tādu pakalpojumu sniegšanai, kas ir būtiski reālajai ekonomikai. Patiešām, ja bankai nebūtu kritiski svarīgu funkciju un ja tās maksātnespēja neradītu apdraudējumu finanšu stabilitātei, banka tiktu likvidēta saskaņā ar valsts tiesību aktiem maksātnespējas jomā.
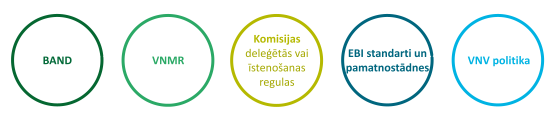
04Pēdējos gados ES ir veidojusi saskaņotu noteikumu kopumu attiecībā uz banku uzraudzību un noregulējumu. Konceptuāli to dēvē par “vienoto noteikumu kopumu”. Attiecībā uz noregulējumu vienotais noteikumu kopums galvenokārt ietver Banku atveseļošanas un noregulējuma direktīvu (BAND2), Vienotā noregulējuma mehānisma regulu (VNMR3), Komisijas deleģētās vai īstenošanas regulas un Eiropas Banku iestādes (EBI) standartus un pamatnostādnes. Turklāt, lai sagatavotos noregulējumam, noregulējuma iestādes izstrādā rokasgrāmatas un norādījumus, kuros izklāstīta piemērojamā politika (sk. 1. attēlu).
1. attēls
Noteikumi un politikas nostādnes
Avots: ERP.
Sadarbība saskaņā ar vienoto noregulējuma mehānismu
Vienotās noregulējuma valdes (VNV) un valstu noregulējuma iestāžu (VNI) uzdevumi
05Kopš 2015. gada janvāra VNV vajadzības gadījumā ir atbildīga par visu nozīmīgo eurozonas banku un mazāk nozīmīgu banku ar pārrobežu darbību noregulējumu4. 2019. gada beigās VNV aptvēra 128 bankas, kas veido aptuveni 85 % no kopējiem banku aktīviem eurozonā.
06Par visām pārējām bankām, t. i., mazāk nozīmīgām bankām (2249 saskaņā ar VNV 2020. gada darba programmu, sk. 2. attēlu), ir atbildīgas VNI. Tomēr VNV ir atbildīga par VNM efektīvu un konsekventu darbību, un tāpēc tai ir uzdots pārraudzīt eurozonas VNI noregulējuma plānošanu. Turklāt, ja nepieciešams nodrošināt noregulējuma standartu konsekventu piemērošanu, VNV var nolemt vai VNI var lūgt tai īstenot visas savas pilnvaras tieši attiecībā uz bankām, kas sākotnēji bija VNI kompetencē.
2. attēls
Mazāk nozīmīgas bankas eurozonā pa dalībvalstīm
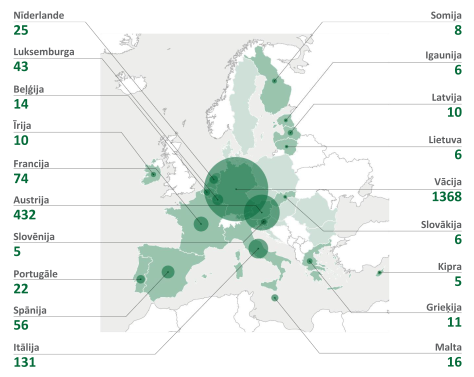
Avots: ERP, pamatojoties uz VNV 2020. gada darba programmu.
Bankai jāatbilst vismaz vienam no 1. tabulas kritērijiem, lai to kvalificētu kā nozīmīgu, pretējā gadījumā to klasificē kā mazāk nozīmīgu.
1. tabula
Banku nozīmīguma kritēriji
| Kritērijs | Paskaidrojums |
| Lielums | Bankas aktīvu kopējā vērtība pārsniedz 30 miljardus EUR |
| Ekonomiskā nozīme | Attiecīgajai valstij vai ES ekonomikai kopumā |
| Pārrobežu darbības | Bankas aktīvu kopējā vērtība pārsniedz 5 miljardus EUR, un tās pārrobežu aktīvu/saistību attiecība vairāk nekā vienā citā iesaistītajā dalībvalstī pret tās kopējiem aktīviem/saistībām pārsniedz 20 % |
| Tieša finansiāla palīdzība no publiskā sektora līdzekļiem | Banka ir pieprasījusi vai saņēmusi finansējumu no Eiropas Stabilitātes mehānisma vai Eiropas Finanšu stabilitātes instrumenta |
| Cits | Uzraudzīto banku uzskata par nozīmīgu, ja tā ir viena no trim nozīmīgākajām bankām, kas veic uzņēmējdarbību konkrētā valstī |
Avots: ECB.
Lai sagatavotos iespējamai bankas maksātnespējai, noregulējuma iestāde:
- izstrādā noregulējuma plānus visām bankām, kas ir tās pilnvaru jomā;
- nosaka saistību un pašu kapitāla minimālo līmeni ar zaudējumu absorbcijas spēju noregulējuma gadījumā (drošības rezerve, ko sauc par minimuma prasību pašu kapitālam un atbilstīgajām saistībām jeb MREL).
Uzdevumi, kas saistīti ar noregulējuma faktisko īstenošanu (krīzes pārvaldība), šeit nav aprakstīti, jo tie neietilpst šīs revīzijas tvērumā.
09Noregulējuma plāni ir jāpārskata un jāatjaunina vismaz reizi gadā. Laiku no plāna izstrādes līdz tā pieņemšanai sauc par plānošanas ciklu. Noregulējuma plāns ir visaptverošs dokuments, kurā cita starpā būtu sīki jāizklāsta bankas iezīmes, jānosaka tās kritiski svarīgās funkcijas, jāapzina un jānovērš visi šķēršļi tās noregulējamībai un jānosaka bankas MREL. Tajā būtu jāizdara secinājumi par i) vēlamo noregulējuma stratēģiju, t. i., vai banka būtu jālikvidē saskaņā ar valsts maksātnespējas tiesību aktiem vai jāpiesakās noregulējumam, un ii) to, vai banka ir noregulējama (t. i., droša nonākšanai lielās grūtībās) (sk. 03. punktu).
10Ja noregulējuma iestāde uzskata, ka bankai būtu jāveic noregulējums, plānā jāapraksta, kuri no noregulējuma instrumentiem ir jāpiemēro (sk. 3. attēlu). Plānā būtu arī sīki jāizklāsta banku grupas vienības (mātesuzņēmums un/vai meitasuzņēmumi), kurām jāpiemēro noregulējuma instrumenti, t. i., tā sauktais “ieejas punkts” (noregulējuma pilnvaras īsteno viena vai vairākas noregulējuma iestādes).
3. attēls
Tiesiskajā regulējumā paredzētie noregulējuma instrumenti

Avots: pielāgots no VNV.
VNV savus lēmumus pieņem izpildsesijās un plenārsesijās. Pēdējās apmeklē pārstāvji no katras valsts noregulējuma iestādes (sīkāk sk. I pielikumu). Noregulējuma plānus bankām, kas ir VNV pilnvaru jomā, iesniedz apstiprināšanai izpildsesijā.
Mijiedarbība ar citām ES un valstu iestādēm
12VNV strādā ciešā sadarbībā ar VNI, Komisiju, EBI un uzraudzības iestādēm, kas atbildīgas par eurozonas bankām (t. i., ECB un valstu komptetentās iestādes) (sk. 4. attēlu). Piemēram, noregulējuma plānus nozīmīgām bankām izstrādā iekšējās noregulējuma grupas, kuras vada VNV un kurās strādā VNV un attiecīgās VNI darbinieki. Galvenie praktiskie pasākumi VNV un VNI sadarbībai ir noteikti 2016. gadā pieņemtajā un 2018. gadā grozītajā sadarbības pamatnolīgumā.
4. attēls
Uzdevumi un pienākumi noregulējuma plānošanā saskaņā ar VNM

Avots: ERP, pamatojoties uz VNMR.
Sadarbība starp noregulējuma iestādi un banku uzraudzības iestādi cita starpā paredz, ka
- uzraudzības iestāde sniedz atsauksmes par noregulējuma plāna projektu;
- noregulējuma iestāde sniedz atsauksmes par uzraudzības iestādes novērtēto bankas atveseļošanas plānu. Atveseļošanas plānā ir iekļauti pasākumi, kurus banka plāno veikt, ja tiek pārkāpti konkrēti rādītāji.
Sadarbība un informācijas apmaiņa starp VNV un ECB balstās uz saprašanās memorandu, kas tika pārskatīts 2018. gada maijā.
14EBI pienākumi cita starpā ir šādi:
- izstrādāt regulatīvu un īstenošanas tehnisko standartu un pamatnostādņu projektus, piemēram, visaptveroša noregulējuma plāna saturu;
- izstrādāt veidnes, piemēram, ziņošanai un informācijas atklāšanai par MREL;
- uzraudzīt noregulējuma iestādes, pamatojoties uz periodiskiem pārskatiem, lai nodrošinātu, ka tām ir kompetence, resursi un operatīvās spējas veikt noregulējuma darbības.
EBI ir jāinformē arī tad, ja VNV vai VNI secina, ka banka nav noregulējama.
16Komisija ir atbildīga par vienotā noteikumu kopuma piemērošanas periodisku pārskatīšanu. 2019. gada aprīlī tā publicēja ziņojumu par pirmo pārskatu un secināja, ka ir pāragri sagatavot un pieņemt tiesību aktu priekšlikumus5. EBI izstrādātos regulatīvos un īstenošanas tehniskos standartus Komisija pieņem kā deleģētās/īstenošanas regulas.
Revīzijas tvērums un pieeja
Tvērums un metodika
172017. gadā ERP pirmo reizi veica VNV revīziju, galveno uzmanību pievēršot nozīmīgu banku noregulējuma plānošanai6. Tā kā VNV tika izveidota tikai 2015. gadā un tā kā mūsu sākotnējā revīzijā tika konstatēts, ka VNV vēl ir daudz darāmā, mēs nolēmām veikt vēl vienu revīziju, izskatot noregulējuma plānošanu mazāk nozīmīgām bankām un pārbaudot pēc iepriekšējās revīzijas paveikto. Mēs centāmies noskaidrot pašreizējo stāvokli attiecībā uz VNM gatavību banku noregulējumam.
18Lai pārbaudītu, vai VNM ir labi sagatavots banku noregulējumam, mēs novērtējām, vai
- VNV bija atbilstošs politikas satvars, lai nodrošinātu, ka noregulējuma plāni, kas izstrādāti bankām, kuras ietilpst VNV pilnvaru jomā, ir optimālā kvalitātē;
- noregulējuma plānu sagatavošana nozīmīgām un mazāk nozīmīgām bankām noritēja pareizi;
- VNM organizatoriskā struktūra bija atbilstoša.
Revīzijas vajadzībām mēs pārbaudījām VNV pieejamos dokumentus un intervējām VNV darbiniekus. Mēs novērtējām 2018. gada cikla noregulējuma plānu izlasi (sk. 09. punktu). 2018. gada cikls balstījās uz banku 2017. gada beigu finanšu datiem un beidzās 2020. gadā, kad tika pieņemti pēdējie plāni. Mūsu izlasē bija seši plāni attiecībā uz bankām, kurām nebija noregulējuma kolēģijas, un divi plāni attiecībā uz bankām, kurām tā bija. Mēs arī pārbaudījām izlasi, ko veidoja trīs VNV veiktie novērtējumi, kas aptver 16 mazāk nozīmīgu banku plānus, kurus iesniegušas VNI, un izlasi, ko veidoja divi vienkāršoti noregulējuma plāni, kurus arī bija iesniegušas VNI.
20Mēs intervējām Komisijas (Finanšu stabilitātes, finanšu pakalpojumu un kapitāla tirgu savienības ģenerāldirektorāta jeb FISMA ĢD) un EBI darbiniekus. Mēs arī apmeklējām četras VNI (Vācijā, Itālijā, Latvijā un Luksemburgā), kuras vai nu bija atbildīgas par lielu skaitu banku vai arī kurām jau bija pieredze banku noregulēšanā. Visbeidzot, mēs aptaujājām 19 Eiropas banku savienības VNI.
21Revīzijas darbs uz vietas tika veikts no 2019. gada aprīļa līdz 2020. gada janvārim un tādējādi pabeigts pirms Covid-19 uzliesmojuma. Tāpēc, ja vien nav norādīts citādi, šajā ziņojumā nav ņemta vērā politikas attīstība vai izmaiņas, kas notikušas, reaģējot uz pandēmiju.
Piekļuve revīzijas pierādījumiem un konfidencialitātes jautājumi
22Revīzijas tiesības un šīs lietderības revīzijas pilnvaras izriet no LESD 287. panta7 vispārējiem noteikumiem, ar ko ERP tiek piešķirta neierobežota piekļuve visai dokumentācijai, kas nepieciešama revīzijas uzdevuma veikšanai. Tomēr, atsaucoties uz konfidencialitātes apsvērumiem, VNV darbinieki rediģēja dokumentus, noklusējot visu informāciju un datus, kas mums ļautu identificēt banku, uz kuru attiecās paraugā iekļautais noregulējuma plāns. Tāpēc mēs nespējām saskaņot MREL aprēķinus (attiecībā uz ECB datiem, sk. 23. punktu), novērtēt banku funkciju kritiskumu vai pārbaudīt VNV novērtējumu konsekvenci attiecībā uz banku funkciju kritiskumu visos noregulējuma plānos. Tomēr salīdzinājumā ar iepriekšējo revīziju piekļuve informācijai uzlabojās, jo bija pieejami pilnīgi noregulējuma plāni, nevis tikai atsevišķas nodaļas.
23Turklāt mēs nesaņēmām piekļuvi turpmāk minētajiem dokumentiem, kurus sagatavojusi ECB, bet kuri ir arī VNV rīcībā esošajos lietas materiālos: i) banku atveseļošanas plāni un ii) ECB atsauksmes par VNV noregulējuma plānu projektiem. Kopš paša revīzijas sākuma mēs šos dokumentus lūdzām VNV. Līdz brīdim, kad VNV mūs informēja, ka ECB ir atļāvusi mums piekļūt dokumentiem fiziskā datu telpā, kas atrodas VNV telpās, bija spēkā ar Covid-19 pandēmiju saistītie ierobežojumi, kas neļāva mums caurskatīt dokumentus. VNV pēc apspriešanās ar ECB informēja, ka datu drošības apsvērumu dēļ nav panākta vienošanās šādus dokumentus darīt pieejamus virtuālā datu telpā.
24Citos gadījumos attiecībā uz šajā ziņojumā izklāstītajiem apsvērumiem un secinājumiem mums bija nepieciešamie pierādījumi.
Apsvērumi
Nostiprināts politikas satvars, bet dažās svarīgās jomās joprojām ir nepilnības
25VNV ir izstrādājusi izvērstu politiku, lai nodrošinātu noregulējuma plānu kvalitāti un konsekvenci attiecībā uz bankām, kas ir VNV pilnvaru jomā, un tajā paredzēto iespējamo noregulējuma darbību kvalitāti un konsekvenci. VNV izpildsesijā pieņemtā politika ir noteikta noregulējuma plānošanas rokasgrāmatā, VNV iekšējās politikas dokumentā, kā arī horizontālajās tehniskajās piezīmēs. Šo no 2016. gada līdz 2019. gadam izdoto piezīmju saturs tika iekļauts rokasgrāmatas 2019. gada atjauninājumā, lai gan ne tik detalizēti. Tika sagatavoti arī atsevišķi politikas dokumenti saistībā ar MREL, un 2020. gada aprīlī VNV izdeva dokumentu, kurā sīki izklāstīts, kas tiek gaidīts no bankām (“Expectations for Banks”) (sk. 5. attēlu).
5. attēls
VNV politikas dokumentu kopums

Avots: ERP.
Izņemot MREL, mūsu revīzijas aptvertajā laikposmā VNI nebija jāievēro šie politikas dokumenti, izstrādājot plānus mazāk nozīmīgām bankām. Tomēr, ņemot vērā to nozīmi visām banku kategorijām, VNI tos varētu izmantot atsaucei, kad izstrādā savu politiku.
27VNV savu politiku sagrupēja astoņās jomās, atspoguļojot noregulējuma plānošanas procesu (sk. 6. attēlu). Politika tika izstrādāta ciešā sadarbībā ar VNI.
6. attēls. Noregulējuma plānošanas process

Piezīme. Noregulējuma plānošanas rokasgrāmatā katrai no šīm astoņām jomām ir veltīta atsevišķa nodaļa.
Avots: VNV.
Savā 2017. gada īpašajā ziņojumā mēs secinājām, ka VNV nav pilnīgas noregulējuma plānošanas politikas sistēmas. Mēs ieteicām i) padarīt saistošu noregulējuma plānošanas rokasgrāmatu, ii) izstrādāt skaidru un konsekventu politiku attiecībā uz būtiskiem šķēršļiem un minimuma prasību pašu kapitālam un atbilstīgajām saistībām un iii) iekļaut norādījumus attiecībā uz visiem noregulējuma scenārijiem.
29Tāpēc mēs vērtējām, vai
- VNV ir pieņēmusi visu attiecīgo politiku, kas vajadzīga, lai sagatavotu noregulējuma plānus bankām, kuras ir tās pilnvaru jomā;
- izstrādātās politikas kvalitāte bija apmierinoša.
Joprojām trūkst vairāku svarīgu politikas virzienu, kas piemērojami bankām, kuras ir VNV pilnvaru jomā
30Rokasgrāmatā izklāstītā politika ir paredzēta tam, lai palīdzētu iekšējām noregulējuma grupām izstrādāt nozīmīgu banku noregulējuma plānus. Šī rokasgrāmata netika darīta saistoša. Mēs arī uzzinājām, ka iekšējām noregulējuma grupām nav jāpamato noregulējuma plāna novirze no rokasgrāmatas, un mēs patiešām neatradām šādu pamatojumu nevienā no mūsu izlasē iekļautajiem plāniem.
31Mēs pārbaudījām VNV politikas virzienus un konstatējām, ka 2020. gada aprīlī vairāku trūka. Pirmkārt, nebija finanšu nepārtrauktības politikas. Ir būtiski nodrošināt finansējumu, tiklīdz ir sācies noregulējuma process, jo bankai var būt grūti piekļūt likviditātei, kas nepieciešama, lai refinansētu savas saistības, kad tām pienāk atmaksas termiņš, piemēram, sakarā ar neskaidrību par bankas dzīvotspēju. Lai uzsvērtu šā jautājuma nozīmi, par piemēru kalpo Hypo Real Estate nonākšana lielās grūtībās. Vācijas valsts iestādēm 2008. gadā bija jānodrošina likviditāte 145 miljardu EUR apmērā. VNV uzskata, ka politikas izstrāde šajā jomā ir daudzgadu projekts, ko tā neplāno pabeigt līdz 2022. gadam. Visbeidzot, VNV dokuments “Expectations for Banks” (sk. 25. punktu) paredz, ka bankām līdz 2023. gadam jāpierāda savas spējas finanšu nepārtrauktības jomā.
32Ar finanšu nepārtrauktību noregulējumā cieši saistīts aspekts ir publiskā sektora atbalsta mehānisms. Šādu atbalsta mehānismu uz laiku varētu izmantot VNV, lai nodrošinātu finansējumu tādas bankas noregulējumam, par kuru paziņots, ka tā kļūst vai, iespējams, kļūs maksātnespējīga. Eurogrupa 2019. gada decembrī principā vienojās, ka Eiropas Stabilitātes mehānisms nodrošinās atbalstu aptuveni 65–70 miljardu EUR apmērā. Paredzētās izmaiņas Līgumā par Eiropas Stabilitātes mehānisma8izveidi vēl nav parakstītas. Atbalsta mehānisms ir paredzēts, lai aizstātu tiešās rekapitalizācijas instrumentu, kuram Eiropas Stabilitātes mehānisms bija paredzējis 60 miljardus EUR. Eksperti apgalvo, ka atbalsta mehānisma nodrošināšana varētu izrādīties nepietiekama, lai apmierinātu noregulējuma finansējuma vajadzības, jo īpaši attiecībā uz likviditātes nodrošināšanu, un aicina veikt papildu pasākumus9.
33Otrkārt, nebija politikas attiecībā uz “pārvaldību un komunikāciju” noregulējuma vajadzībām. Tas attiecas, piemēram, uz pārvaldības struktūru, kas vajadzīga, lai nodrošinātu datu sniegšanu, kā arī efektīvu pārraudzību un lēmumu pieņemšanu noregulējuma plānošanas laikā un krīzes situācijā. Tā kā daudzi lēmumi ir jāpieņem ļoti īsā laikā, izšķiroša nozīme ir stabilai pārvaldības un komunikācijas struktūrai.
34Treškārt, nebija visaptverošas politikas attiecībā uz “informācijas prasībām”. Tas attiecas, piemēram, uz datiem, kas bankām ir jāsniedz VNV noregulējuma instrumentu izpildei vai aktīvu vērtēšanas pamatošanai noregulējuma gadījumā. “Lai banku noregulējums kopumā būtu veiksmīgs, svarīgi ir sagatavot novērtējuma ziņojumus. Ja novērtējuma ziņojumi ir neprecīzi, tie var saasināt finansiālās grūtības vai mudināt akcionārus un kreditorus iesniegt prasību un pieprasīt kompensāciju10.”
35Visbeidzot, noregulējuma plānošanas rokasgrāmatā nebija iekļauta politika, kas noteiktu grupas vienības, kurām būtu jāpiemēro noregulējuma darbības (tā sauktais “ieejas punkts”, sk. 10. punktu). Ieejas punkts nosaka, cik noregulējuma iestāžu īstenos pilnvaras un piemēros noregulējuma instrumentus. Viens punkts piešķir pilnvaras tikai vienai iestādei, savukārt vairākos ieejas punktos ir iesaistīta vairāk nekā viena noregulējuma iestāde.
36VNV plāno 2020. gadā izdot vai atjaunināt savu politiku vairākās jomās. Kā pirmo soli tā 2020. gada aprīļa beigās publicēja dokumentu “Expectations for Banks”. Tomēr šajā dokumentā vēl nav sīki izstrādātas politikas attiecībā uz iepriekš aprakstītajiem aspektiem.
Piedāvātajās politikas jomās ir dažas nepilnības
37Mēs novērtējām revidētajā periodā piemēroto politikas pasākumu kvalitāti un konstatējām nepilnības trīs jomās: i) sabiedrības interešu novērtējums, ii) noregulējamībai būtisku šķēršļu noteikšana un iii) MREL prasības un iekšējās rekapitalizācijas instrumenta piemērošana.
Sabiedrības interešu novērtējums
38Viens no noregulējuma iestāšanās nosacījumiem, ja banka tiek atzīta par tādu, kas kļūst vai, iespējams, kļūs maksātnespējīga, ir tas, ka noregulējums ir sabiedrības interesēs, t. i., noregulējuma mērķi netiktu sasniegti tādā pašā mērā, ja banka tiktu likvidēta saskaņā ar valsts maksātnespējas tiesību aktiem. Noregulējuma mērķu piemēri ir šādi:
- bankas kritiski svarīgo funkciju nepārtrauktības nodrošināšana;
- izvairīšanās no būtiskas negatīvas ietekmes uz finanšu stabilitāti;
- segto noguldījumu aizsardzība;
- publisko līdzekļu aizsardzība.
Šim nolūkam attiecīgajai noregulējuma iestādei ir jāveic sabiedrības interešu novērtējums. Saskaņā ar pētījumu, kas veikts pēc Komisijas pieprasījuma, vairākas ieinteresētās personas norādīja, ka šis novērtējums būtu jāpadara konsekventāks visā ES11. Dažas ieinteresētās personas arī nepiekrīt VNV viedoklim, ka “noregulējums piemērojams tikai dažām, nevis daudzām bankām”. Tiešām VNV uzskata, ka, ņemot vērā eurozonas banku telpu un sabiedrības interešu novērtējumu, noregulējuma darbības galu galā attieksies tikai uz dažām bankām, jo lielākā daļa banku tiks likvidētas saskaņā ar valsts maksātnespējas tiesību aktiem12.
40Attiecībā uz novērtējumu par to, vai konkrētas funkcijas bankā ir kritiski svarīgas (sk. 03. punktu), Palāta konstatēja, ka VNV politikā nav skaidri noteiktu robežvērtību (piemēram, procentuālā tirgus daļa). Pamatojoties uz savu aptauju un intervijām ar VNI, kā arī uz VNV dokumentu caurskati, mēs secinām, ka starp iekšējo noregulējuma grupu sniegtajiem kritiski svarīgo funkciju novērtējumiem pastāv nekonsekvence. Šo neatbilstību un skaidru norādījumu trūkuma dēļ pastāv risks, ka VNV neatzīs funkciju par kritiski svarīgu, lai gan gadījumā, ja banka nonāktu lielās grūtībās, tiktu negatīvi ietekmēta reālā ekonomika.
41Attiecībā uz noregulējuma mērķi aizsargāt segtos noguldījumus mūsu konstatējums ir šāds: ja uzskata, ka dalībvalstu līmenī izveidoto valsts noguldījumu garantiju sistēmu finansējums nav pietiekams krīzes pārvarēšanai, tas nozīmē, ka segtie noguldījumi nav pietiekami aizsargāti. Tomēr tas nav pietiekams iemesls, lai VNV uzskatītu, ka attiecīgās bankas noregulējums būtu sabiedrības interesēs.
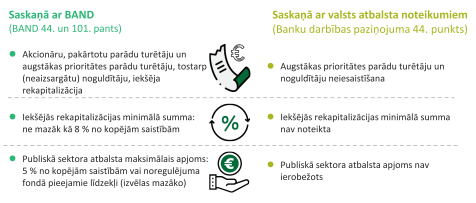
42Attiecībā uz publisko līdzekļu aizsardzību mēs atzīmējam, ka noteikumi par sloga sadali starp i) akcionāriem un dažiem kreditoriem un ii) publisko sektoru atšķiras atkarībā no tā, vai tiek piemērots noregulējums vai valsts maksātnespējas procedūra (sk. 7. attēlu):
- saskaņā ar juridisko pamatu publiskais atbalsts noregulējumā, izmantojot VNF, var tikt sniegts tikai tad, ja bankas zaudējumi ir segti ar iekšējo rekapitalizāciju vismaz 8 % apmērā no bankas kopējām saistībām un pašu kapitāla. VNF ieguldījums principā ir ierobežots līdz 5 % no bankas kopējām saistībām un pašu kapitāla13. Starptautiskais Valūtas fonds ir ierosinājis ieviest finanšu stabilitātes atbrīvojumu14, t. i., atbrīvojumu, kas izmantojams tikai eurozonas vai valsts mēroga krīzes laikā. Saskaņā ar mūsu aptauju lielākā daļa VNI (60 %) piekrīt šim ierosinājumam;
- ja banka tiek likvidēta saskaņā ar valsts maksātnespējas tiesību aktiem, dalībvalstis var arī uzskatīt par nepieciešamu piešķirt valsts atbalstu. Saskaņā ar Komisijas Banku darbības paziņojumu (BDP)15, sloga sadales prasības attiecas uz akcionāriem un subordinēto instrumentu turētājiem: tiem pilnībā jāsedz pasākumu izmaksas. Pretēji noregulējuma scenārijam augstākas prioritātes parāda turētājiem iemaksas nav jāveic. Starptautiskais Valūtas fonds ir ieteicis ieviest stingrākus sloga sadales principus saskaņā ar valsts atbalsta noteikumiem16.
7. attēls
Iekšējās rekapitalizācijas prasības noregulējumā (BAND) un saskaņā ar valsts atbalstu (BDP)17
Avots: ERP, pamatojoties uz citēto juridisko pamatu.
Kā redzams 7. attēla trešajā rindā, lielāks publiskais atbalsts (valsts atbalsts) var tikt sniegts saskaņā ar valsts maksātnespējas procedūru nekā noregulējumā, pamatojoties uz Komisijas pašreizējo valsts atbalsta politiku, kā atspoguļots tās BDP. Tas nav mazsvarīgi, lemjot par to, kas ir sabiedrības interesēs. Ir divu veidu novērtējumi, no kuriem vienu veic VNV, bet otru – Komisija:
- saskaņā ar noregulējuma mērķiem (sk. 38. punktu) VNV vajadzētu novērtēt, vai bankas maksātnespējai būtu būtiska negatīva ietekme uz finanšu stabilitāti, un pēc iespējas samazināt ārkārtas finansiālā atbalsta sniegšanu no publiskā sektora līdzekļiem;
- pirms Komisija apstiprina valsts atbalstu, ko dalībvalstis sniegtu bankas likvidācijas gaitā saskaņā ar valsts maksātnespējas procedūru, tai vajadzētu izvērtēt, vai šis atbalsts būtu nepieciešams, lai novērstu nopietnus traucējumus kādas dalībvalsts tautsaimniecībā. Iepriekšējā revīzijā mēs atzīmējām, ka Komisija uzskatīja, ka dalībvalstis vislabāk spēja sākotnēji novērtēt, vai kādas konkrētas bankas nekontrolēta izstāšanās no tirgus varētu apdraudēt finanšu stabilitāti (vai izraisīt citu nopietnu traucējumu dalībvalstī). Mēs arī konstatējām, ka Komisija neapstrīdēja dalībvalstu apgalvojumus, ka bankas iespējamā nonākšana lielās grūtībās rada draudus finanšu stabilitātei18.
Nesenajos gadījumos, kad bankas bija nonākušas lielās grūtībās, VNV konstatēja, ka bankas varēja likvidēt saskaņā ar parasto maksātnespējas procedūru, neradot būtisku negatīvu ietekmi uz finanšu stabilitāti, un tāpēc secināja, ka nebija sabiedrības interešu, kas pamatotu noregulējuma instrumentu izmantošanu. Tomēr Komisija vēlāk apstiprināja valsts atbalstu, uzskatot, ka šo banku likvidācija saskaņā ar parasto maksātnespējas procedūru radītu nopietnus traucējumus tautsaimniecībā. SVF secina, ka, “vienādojot sloga sadales prasības, kas piemērojamas maksātnespējas procedūras gadījumā, un prasības, kas piemērojamas noregulējuma gadījumā pēc tam, kad regulējumā ir ieviesta alternatīva elastība ar finanšu stabilitātes atbrīvojumu, tiktu mazināta nenoteiktība un mazināti pašreizējie stimuli dalībvalstīm rast veidus, kā rīkoties attiecībā uz lielās grūtībās nonākušām nozīmīgām iestādēm saskaņā ar valsts maksātnespējas procedūrām”19. Visbeidzot, Eiropas Parlaments 2020. gada rezolūcijā par banku savienību norādīja uz “nepieciešamību nodrošināt vienlīdzīgus konkurences apstākļus un sabiedrības interešu pārbaudes konsekventu piemērošanu”20.
45Mēs atzīmējam, ka jautājums, kas politikas debatēs kļuvis arvien aktuālāks, ir valstu maksātnespējas tiesību aktu saskaņošana attiecībā uz bankām21. 14 no 18 VNI, kas atbildēja uz mūsu aptauju, norādīja, ka būtu lietderīgi vai ļoti lietderīgi saskaņot valstu banku maksātnespējas režīmus. Piemēram, “lielākajā daļā valstu palaidējfaktori valsts maksātnespējas režīmu ierosināšanai nav saskaņoti ar noregulējuma palaidējfaktoriem un jo īpaši ar nosacījumiem, kas pamato konstatējumu, ka banka kļūst vai, iespējams, kļūs maksātnespējīga”22. Tomēr saskaņošanas panākšana ir sarežģīts process, jo ietver tiesību jomas, kas paliek dalībvalstu kompetencē (piemēram, uzņēmējdarbības tiesības).
46Visbeidzot, noregulējuma plānā būtu jāņem vērā attiecīgie scenāriji, tostarp tas, ka lielas grūtības var būt specifiskas (konkrētai bankai) vai var notikt plašākas finanšu nestabilitātes vai sistēmas mēroga notikumu laikā. Tomēr VNV uzskata, ka VNMR (8. pants) neparedz, ka šādus notikumus ņem vērā posmā, kad tiek veikts sabiedrības interešu novērtējums tādos gadījumos, kad vēlamā stratēģija ir valsts maksātnespējas tiesību aktu piemērošana. Tāpēc VNV noregulējuma plānošanas rokasgrāmatā šis aspekts nav precizēts (sk. 28. punktu). Ir VNI, kas atšķirīgi interpretē tiesību aktus. Komisija atzīst, ka pastāv zināma interpretācijas brīvība.
Norādījumi par to, kā nosaka būtiskus šķēršļus noregulējamībai
47Saskaņā ar vienoto noteikumu kopumu VNV ir jānovērtē, vai banka ir vai nav noregulējama. Banku uzskata par noregulējamu, ja ir iespējams un ticams vai nu likvidēt banku saskaņā ar parastajiem maksātnespējas tiesību aktiem, vai noregulēt to, piemērojot noregulējuma instrumentus un īstenojot noregulējuma pilnvaras. Šā iemesla dēļ noregulējuma iestādei ir jānovērtē, vai pastāv šķēršļi, t. i., šķēršļi bankas noregulējumam. Noregulējuma iestādei arī laikus jāpaziņo EBI, ja tiek uzskatīts, ka banka nav noregulējama.
48Tiklīdz VNV ir secinājusi, ka šķērslis ir būtisks, tiek uzsākta administratīva procedūra, lai nodrošinātu, ka attiecīgā banka novērš situāciju (sk. 8. attēlu). Administratīvajā procesā ir iesaistītas vairākas ieinteresētās personas. Var paiet 12 mēneši vai vairāk, līdz banka iesniedz galīgo īstenošanas plānu, kura mērķis ir novērst būtisko šķērsli.
8. attēls
Pasākumi būtisku šķēršļu novēršanai bankām, kas ir VNV pilnvaru jomā

Avots: ERP, pielāgoti VNV dati.
Pēc ieteikuma, kas sniegts mūsu īpašajā ziņojumā Nr. 23/2017 (sk. 28. punktu), VNV 2018. gada septembrī nāca klajā ar savu politiku noregulējamības šķēršļu apzināšanai un novēršanai. VNV šo politiku piemēroja tikai nelielai daļai no 2019. gadā izstrādātajiem noregulējuma plāniem. VNV strādā pie tā, lai pilnveidotu norādījumus iekšējām noregulējuma grupām, un jo īpaši pie tā, kā savu metodiku piemērot praksē.
50Saskaņā ar 2018. gada politiku iekšējām noregulējuma grupām vispirms būtu jāapzina iespējamie šķēršļi. Pēc tam iekšējām noregulējuma grupām diapazonā no zemas līdz augstai jānovērtē i) šādu potenciālu šķēršļu ietekme uz noregulējuma stratēģiju un ii) to rašanās varbūtība. Lai gan politika sniedz matricu, kurā norādīts, kad šādos novērtējumos būtu jāsecina, ka šķērslis ir būtisks, tā patiesībā ir tikai indikatīva. Piemēram, potenciālie šķēršļi, kas novērtēti kā lieli ietekmes un notikuma iespējamības ziņā, netiek automātiski uzskatīti par būtiskiem šķēršļiem.
51Līdz ar to novērtējumu būtība ir tāda, ka tie ietver ievērojamu iekšējo noregulējuma grupu spriedumu un rīcības brīvību. Turklāt VNV ņem vērā vairākus elementus, pirms atzīst, ka šķērslis ir būtisks. Piemēram, ja bankai ir izstrādāts ticams plāns konstatēto iespējamo šķēršļu novēršanai, šķērslis nav obligāti jāuzskata par būtisku. Faktiski VNV uzskata, ka noregulējamības šķēršļu novēršana ir pakāpenisks process starp bankām un VNV, kas var prasīt zināmu laiku.
52Šī politika ir apstiprināta VNV dokumentā (“Expectations for Banks”, sk. 25. punktu). Tas paredz pakāpeniskumu, saskaņā ar kuru tiek sagaidīts, ka bankas veido spējas visās septiņās dimensijās23, kuras aplūkotas dokumentā, vēlākais līdz 2023. gada beigām, neatkarīgi no banku riska līmeņa, lieluma vai sarežģītības. Ja tiek panākta vienošanās, banka var turpināt spēju attīstīšanu arī pēc 2023. gada. Salīdzinājumam – Anglijas Bankas pārziņā esošās bankas ievēro īsākus termiņus, jo tām visām vajadzētu būt noregulējamām līdz 2022. gada 1. janvārim24.
53“Sadarbība” ir šā politikas dokumenta pamatprincips, t. i., VNV un bankas sadarbojas, lai panāktu noregulējamību. Lai nodrošinātu savlaicīgu īstenošanu, bankām ir jāsagatavo darba plāns un saskaņā ar to panāktā progresa pašnovērtējums. 17 no 18 VNI, kas atbildēja uz mūsu aptauju, uzskata to par piemērotu pieeju. Tomēr pastāv risks, ka bankas motivācija sadarboties ar VNV šķēršļu novēršanā var būt ierobežota, jo īpaši attiecībā uz darījumdarbības modeļiem, piemēram, ja VNV plāno izmantot “uzņēmuma pārdošanas” instrumentu (sk. 3. attēlu).
54Turklāt vienotais noteikumu kopums neparedz šādus pārejas periodus. Tas nosaka, ka vajadzīgs skaidrs secinājums par to, vai banka ir noregulējama (sk. 09. punktu), kas prasa iepriekš noteikt būtiskus šķēršļus, ja tādi ir. To apstiprina 2018. gada EBI lēmums, kurā noteikts, ka iespējamo šķēršļu identificēšana, nenosakot, vai tie ir būtiski, neatbilst vienotajam noteikumu kopumam. EBI secināja, ka visos pieņemtajos noregulējuma plānos ir jāiekļauj detalizēts apraksts par noregulējamības novērtējumu. Šajā detalizētajā aprakstā jāiekļauj visi identificētie būtiskie šķēršļi noregulējamībai25.
55Tā kā VNV izvēlējās pakāpenisku procesu, kā rezultātā netika noteikti būtiski šķēršļi, VNV vēl nav iesniegusi paziņojumus EBI (sk. 47. punktu), un VNI nav iesniegušas paziņojumus par mazāk nozīmīgām iestādēm.
56Eiropas Parlamenta Ekonomikas pārvaldības atbalsta nodaļas 2019. gada beigās izdotajā dokumentā26 secināts, ka 2019. gada oktobrī nevienā no noregulējuma plāniem nebija pilnībā izstrādāts noregulējamības šķēršļu novērtējums. Parlaments secināja, ka “tas rada bažas par banku gatavību iespējamam noregulējumam turpmākajos gados”.
Norādījumi par MREL un iekšējo rekapitalizāciju
57Viens no galvenajiem instrumentiem banku noregulējamības uzlabošanai ir juridiskā prasība, ka visām bankām ir jāsasniedz MREL mērķi, ko noteikusi to noregulējuma iestāde (sk. 08. punktu). Bankām ir jāsaglabā noteikts pašu kapitāla un citu atbilstīgo saistību apjoms, lai tās varētu absorbēt zaudējumus un atjaunot savu kapitāla pozīciju, neizmantojot publiskos līdzekļus.
58Saskaņā ar vienoto noteikumu kopumu bankām līdz 2024. gadam ir pilnībā jāsasniedz savi MREL mērķi, bet līdz 2022. gada janvārim ir jāsasniedz starpposma mērķis, jo bankām var būt sarežģīti emitēt MREL tipa vērtspapīrus.
59VNV un VNI ir juridisks pienākums izdot oficiālu MREL lēmumu par katru banku. Astoņas no 18 VNI (44 %), kas atbildēja uz mūsu aptauju, uzskata, ka šādam formālismam nav jēgas, ja MREL prasība ir vienāda ar prudenciālajām kapitāla prasībām, kā tas parasti ir gadījumā, kad banka ir jālikvidē saskaņā ar valsts maksātnespējas tiesību aktiem. Starp astoņām VNI ir tās, kurām ir vislielākais banku skaits. Tas rada administratīvu slogu visām iesaistītajām pusēm (VNV, VNI un bankām).
60VNV 2018. gada novembrī publicēja MREL politiku, kas piemērojama 2018. gada noregulējuma plānošanas ciklam, un 2019. gada janvārī to atjaunināja (sk. 28. punktu). Tā 2020. gada maijā publicēja arī MREL politiku, kas piemērojama 2020. gada noregulējuma plānošanas ciklam. Lielākā daļa veikto izmaiņu (salīdzinājumam sk. II pielikumu) izriet no pārskatītās VNMR27. Vēl nav zināms, kā šīs izmaiņas tiesību aktos ietekmēs MREL mērķus īstermiņā, vidējā termiņā un ilgtermiņā. VNV arī paziņoja, ka tā plāno novērtēt Covid-19 pandēmijas iespējamo ietekmi uz pārejas periodiem, kas vajadzīgi, lai ar laiku izpildītu MREL (sk. 58. punktu).
61Dažas izmaiņas, kas izriet no pārskatītā tiesiskā regulējuma, ir šādas:
- MREL mērķvērtības aprēķinā vairs nav obligāti jāiekļauj tirgus risku minimālā kapitāla prasība. Tomēr VNV plāno turpināt piemērot šādu prasību;
- pārskatītā BAND28 ievieš obligātu fiksētu MREL trim banku kategorijām29;
- pārskatītajā Banku atveseļošanas un noregulējuma direktīvā ir noteikts minimālais subordinācijas līmenis (8 % no kopējām saistībām un pašu kapitāla). Subordinācija nozīmē, ka daļa no MREL mērķa ir jāizpilda ar subordinētajām saistībām, tādējādi ne tikai ar augstākās prioritātes parādu. Subordinētā parāda emisijas izmaksas parasti ir augstākas.
Ņemot vērā fakultatīvos noteikumus vai to, ka juridiskajā pamatā nav noteikumu, ES noregulējuma iestāžu prakse pašu kapitāla un atbilstīgo saistību minimuma prasības (MREL) noteikšanai atšķiras (sk. 1. izcēlumu).
1. izcēlums
Piemēri par atšķirīgo praksi, ko izmanto MREL noteikšanai
EBI 2020. gada kvantitatīvais MREL ziņojums30 liecina, ka, tā kā nav obligātas subordinācijas prasības, subordinācijas prakse starp noregulējuma iestādēm ES atšķiras. Dažas iestādes pieprasa, lai MREL mērķis tiktu pilnībā sasniegts ar subordinētajām saistībām, savukārt VNV pieprasa minimālu subordinācijas līmeni – no 12 % līdz 16 % no kopējās pakļautības riskam, atkarībā no bankas sarežģītības. Nesen ar pārskatīto Banku atveseļošanas un noregulējuma direktīvu tika ieviesta obligāta prasība attiecībā uz dažām banku kategorijām.
Saskaņā ar šo pašu ziņojumu Čehijas noregulējuma iestāde nenosaka tirgus risku minimālā kapitāla prasību standarta līmeni. Zviedrijas noregulējuma iestāde nekalibrē MREL aktīvu pārvešanas gadījumā. Rumānijas noregulējuma iestāde neļauj noguldījumus ieskaitīt MREL. Polijas noregulējuma iestāde neuzskata, ka privāto ieguldītāju pašu kapitāls un saistības ir atbilstīgas, lai izpildītu MREL31, bet VNV tā uzskata.
Ja banka ir kļuvusi maksātnespējīga, neatkarīgi no tā, vai tā tiks likvidēta saskaņā ar valsts maksātnespējas tiesību aktiem vai tiks noregulēta, tas var ietekmēt privātos ieguldītājus. Nesenie gadījumi, kad lielās grūtībās nonāca bankas Veneto Banca, Banca Popolare di Vicenza un Banco Popular, izraisīja publiskas debates par to, vai privātie ieguldītāji būtu jāiekļauj rekapitalizācijā. Tika lēsts, ka ES banku prioritārais un subordinētais parāds privātajiem ieguldītājiem eurozonā 2018. gadā bija 262 miljardi EUR, galvenokārt obligāciju turētājiem Itālijā (51 %) un Vācijā (19 %)32.
64VNV politika attiecībā uz iekšējās rekapitalizācijas instrumentu apraksta darbības jautājumus saistībā ar vērtspapīru (akciju un obligāciju) iekšēju rekapitalizāciju. Tomēr darbības jautājumi, kas saistīti ar citām atbilstīgām saistībām, piemēram, noguldījumiem, nav iekļauti. Turklāt VNV norādījumos nav noteikts termiņš iekšējās rekapitalizācijas pabeigšanai. Salīdzinājumam – Vācijas noregulējuma iestāde pieprasa bankām, kas ir tās pilnvaru jomā, īstenot iekšējo rekapitalizāciju savos reģistros 24 stundu laikā un 12 stundu laikā būt gatavām uzsākt ārējo izpildi, ko piemēro obligāciju turētājiem / akcionāriem.
65Saskaņā ar vienoto noteikumu kopumu noregulējuma iestādes novērtējumā par vēlamās noregulējuma stratēģijas (t. i., izmantojamā instrumenta, sk. 3. attēlu) īstenojamību un ticamību ir jāiekļauj novērtējums par jebkuru variantu stratēģiju, kas ierosināta kā daļa no minētās stratēģijas. Tas ir īpaši svarīgi gadījumos, kad noregulējumā nav nodrošināts finansējums (sk. 31. punktu), jo pastāv risks, ka noregulējums neizdosies. Tomēr iekšējās rekapitalizācijas instrumenta piemērošanas gadījumā VNV politika nepietiekami uzsver nepieciešamību iekšējām noregulējuma grupām novērtēt variantu stratēģijas.
Noregulējuma plānošanā ir gūti panākumi, bet vēl ir daudz darāmā, pirms tā atbildīs juridiskajām prasībām
66Noregulējuma iestāžu izstrādātajiem noregulējuma plāniem būtu pilnībā jāatbilst vienotajam noteikumu kopumam, un VNV ir jānosaka datums, līdz kuram jāizstrādā pirmie noregulējuma plāni. Saskaņā ar VNMR noregulējuma plāni parasti jāatjaunina vismaz reizi gadā.
67Kā minēts 06. punktā, VNV ir atbildīga par VNI darba pārraudzību attiecībā uz mazāk nozīmīgām bankām. Šajā nolūkā VNV ir tiesības izdot pamatnostādnes un vispārīgus norādījumus par uzdevumiem, kas VNI jāveic. Atbilstoši VNV un VNI saskaņotajam sadarbības satvaram VNV būtu jānovērtē arī VNI izstrādātie noregulējuma plāni.
68Mēs vērtējām, vai
- salīdzinājumā ar mūsu iepriekšējās revīzijas rezultātiem VNV pieņemto noregulējuma plānu kvalitāte ir uzlabojusies, t. i., vai plānos iekļauto vienotā noteikumu kopuma prasību skaits ir palielinājies;
- VNV savlaicīgi apstiprināja noregulējuma plānus bankām, kas ir tās pilnvaru jomā;
- VNV veiktā mazāk nozīmīgu banku plānu analīze, ko iesniedza VNI, bija konsekventa.
Ir uzlabojusies VNV pilnvaru jomā esošo banku noregulējuma plānu kvalitāte
69Pamatojoties uz savu 2018. gada cikla sešu noregulējuma plānu izlasi, mēs novērtējām, vai tie atbilst vienotajā noteikumu kopumā paredzētajām prasībām. Mēs to izdarījām, izvēloties 179 šādas prasības, kuras sagrupējām pa jomām (sk. 6. attēlu), un pārbaudījām, vai tās ir izpildītas.
70Mūsu rezultāti liecina, ka 60 % prasību ir izpildītas (sk. 2. tabulu). Tas ir uzlabojums salīdzinājumā ar mūsu iepriekšējās revīzijas rezultātiem attiecībā uz 2016. gada cikla plānu izlasi, kur bija sasniegti tikai 14 %. Līdz ar to 30 % prasību nebija izpildītas (2017. gadā: 64 %) un 10 % bija izpildītas daļēji (2017. gadā: 22 %).
2. tabula
Revīzijas rezultāti atbilstoši jomām
| Vai prasības ir ievērotas (katrā jomā)? | Jā (%) | Nē (%) | Daļēji (%) |
| Stratēģiskā darījumdarbības analīze | 65 % | 23 % | 13 % |
| Noregulējuma stratēģija | 78 % | 16 % | 6 % |
| MREL | 70 % | 27 % | 2 % |
| Finanšu un darbības nepārtrauktība | 47 % | 39 % | 13 % |
| Komunikācija un informācija | 32 % | 39 % | 30 % |
| Noregulējamības novērtējums | 51 % | 40 % | 9 % |
| Pārvaldības kopsavilkums | 57 % | 38 % | 5 % |
| Kopā (2018. gada plāni) | 60 % | 30 % | 10 % |
Avots: ERP.
Stāvoklis attiecībā uz izlasē iekļautajiem plāniem ievērojami atšķīrās – no 80 % (1. plāns) līdz 40 % (6. plāns) izpildītu prasību, kā parādīts 3. tabulā.
3. tabula
Revīzijas rezultāti attiecībā uz noregulējuma plāniem
| Vai prasības ir ievērotas (katram plānam)? |
Jā (%) | Nē (%) | Daļēji (%) |
| 1. plāns | 80 % | 16 % | 4 % |
| 2. plāns | 65 % | 28 % | 6 % |
| 3. plāns | 60 % | 24 % | 15 % |
| 4. plāns | 58 % | 33 % | 10 % |
| 5. plāns | 53 % | 42 % | 5 % |
| 6. plāns | 40 % | 41 % | 19 % |
| Kopā (2018. gada plāni) | 60 % | 30 % | 10 % |
Avots: ERP.
Piemērus prasībām vienotajā noteikumu kopumā, kuras mūsu izlasē iekļautajos noregulējuma plānos nebija izpildītas, mēs sniedzam 4. tabulā.
4. tabula
Neizpildīto juridisko prasību piemēri
| Prasības atbilstoši jomām | Piemēri |
| Stratēģiskā darījumdarbības analīze | Nevienā no noregulējuma plāniem nebija parādīts, kā varētu nodalīt kritiski svarīgās funkcijas un galvenās darbības jomas. |
| MREL | Minimuma prasība pašu kapitālam un atbilstīgajām saistībām tika noteikta tikai konsolidētā līmenī, nevis atsevišķu vienību līmenī. Tas rada risku, ka pašu kapitāla un atbilstīgo saistību minimuma prasība netiks piešķirta vai izveidota attiecīgajās banku grupas vienībās. Tas vēl jo vairāk attiecas uz bankām ar pārrobežu darbību. |
| Finansiālā un darbības nepārtrauktība | Nevienā no plāniem nebija iekļautas noregulējuma stratēģijā paredzētās finansējuma vajadzības. Sk. arī 31. punktu. |
| Komunikācija un informācija | Nevienā no plāniem nebija iekļauts apmierinošs apraksts par pasākumiem, ar kuriem nodrošina, lai informācija saskaņā ar BAND 11. pantu tiktu atjaunināta un pieejama pēc vajadzības. |
| Noregulējamības novērtējums | Nevienā no plāniem netika ziņots par šķēršļiem saistībā ar bankas īstermiņa stabilizāciju vai darījumdarbības reorganizāciju. Trijos no četriem plāniem33 nebija skaidri norādīts, vai noregulējuma stratēģiju varētu piemērot savlaicīgi un efektīvi. Nevienā no plāniem nebija apmierinoša apraksta par noregulējuma instrumentu ietekmi uz kreditoriem, darījumu partneriem, klientiem un darbiniekiem. Trijos no sešiem plāniem nebija skaidras norādes par to, vai attiecīgajā laikā banka bija vai nebija noregulējama. |
| Pārvaldības kopsavilkums | Piecos no sešiem plāniem nebija paredzēts termiņš plāna materiālo aspektu izpildei. Visos plānos atklājās nepilnības gan sadarbības un koordinācijas pasākumos starp attiecīgajām iestādēm, gan informācijas apmaiņas pasākumos. |
Avots: ERP.
Papildus iepriekš dotajā tabulā uzskaitītajiem trūkumu piemēriem:
- nevienā no paraugā iekļautajiem noregulējuma plāniem mēs neatradām pierādījumus iekšējās rekapitalizācijas instrumenta pārbaudei bankā, lai gan to ieteicām savā 2017. gada īpašajā ziņojumā. Faktiski saskaņā ar VNV jaunāko politikas dokumentu “Expectations for Banks” bankām līdz 2022. gadam ir jāizveido vajadzīgā infrastruktūra, lai iegūtu datus, kas vajadzīgi šādas pārbaudes veikšanai;
- attiecībā uz 2018. un 2019. gada cikliem VNV noteica tikai “potenciālus” šķēršļus (tādējādi netika novērtēts, vai tie ir būtiski vai nav), lai gan attiecībā uz lielāko daļu plānu bija pieejama saistītā politika būtisku šķēršļu noteikšanai (sk. 49. punktu). Attiecībā uz 2020. gada noregulējuma plānošanas ciklu VNV identificēs tikai iespējamos šķēršļus. Kā minēts 51. un 52. punktā, VNV uzskata šķēršļu noteikšanu par iteratīvu procesu. Vēl vienas sekas pašreizējai būtisku šķēršļu nenoteikšanai ir tas, ka līdz šim VNV šķēršļu dēļ nav noteikusi augstākus MREL mērķus, kas būtu iespējams saskaņā ar tiesisko regulējumu. Uz 2019. gada novembri VNV bija noteikusi MREL mērķus konsolidētā līmenī 85 bankām, savukārt lēmumi par aptuveni 32 bankām vēl nebija pieņemti. 48 bankas, galvenokārt piecās dalībvalstīs (Francijā, Grieķijā, Itālijā, Nīderlandē un Spānijā), par 137 miljardiem EUR nesasniedz MREL. VNV 2018. gada ciklā nebija pieņēmusi nekādus iekšējus MREL34 lēmumus.
Visbeidzot, attiecībā uz būtisku šķēršļu noteikšanu mēs izvērtējām divus plānus (sk. 19. punktu), kas pieņemti vēlāk nekā tie, kuri iekļauti mūsu pirmajā izlasē, jo šajā aspektā tiem bija jābūt attīstītākiem. Mēs pārbaudījām, vai ir piemērota VNV politika:
- attiecībā uz vienu no plāniem mēs konstatējām, ka vadlīnijas ir piemērotas tikai ierobežotā apmērā. Nav noteikti nedz būtiski, nedz potenciāli šķēršļi. Tā vietā ir noteikts tikai to jautājumu saraksts, kuriem jāpievērš uzmanība un kuri varētu kļūt par iespējamiem šķēršļiem;
- otrajā gadījumā mēs konstatējām nepilnības norādījumu piemērošanā. Konkrēti, iekšējā noregulējuma grupa, īstenojot rīcības brīvību, t. i., ņemot vērā dažus mīkstinošus faktorus, atkāpās no politikas ieteikumiem par notikuma iespējamības novērtējumu (sk. 50. punktu). Piemēram, bankai bija jāturpina darbs, lai samazinātu laiku, kas būtu vajadzīgs, lai noregulējuma gadījumā sniegtu vērtēšanas datus, un tas, ka tā strādā pie risinājumiem, tika uzskatīts par pietiekamu, lai šķērslis netiktu novērtēts kā svarīgs.
Palāta konstatēja, ka VNV iekšējās kontroles sistēma nevarēja atklāt noregulējuma plānu nepilnības vai no tām izrietošo atšķirīgo kvalitātes līmeni (69.–74. punkts). Faktiski viena VNV nodaļa (atbildīga par noregulējuma politiku, procesiem un metodiku) veica kvalitātes pārbaudes, pārbaudot, vai noregulējuma plāni, par kuru izstrādi bija atbildīgas citas vienības, atbilst VNV politikai un vienotajam noteikumu kopumam. Vienības resursu ierobežojumi nozīmēja, ka šai pārbaudei atvēlētais laiks bija ierobežots. Turklāt kontroles darbības netika sistemātiski reģistrētas.
VNV pilnvaru jomā esošo noregulējuma plānu pieņemšanas aizkavēšanās
76Lai gan noregulējuma plāni pirmo reizi tika izstrādāti 2016. gada cikla ietvaros un jaunākajos plānos joprojām atklājas trūkumi attiecībā uz to atbilstību vienotajam noteikumu kopumam (sk. 69.–75. punktu), VNV nekad nav noteikusi termiņu katras bankas noregulējuma plāna pabeigšanai (sk. 66. punktu). Līdzīgu apsvērumu mēs sniedzām savā Īpašajā ziņojumā Nr. 23/2017. Savā 2018. gada daudzgadu darba programmā VNV tikai norādīja, ka noregulējuma plānu izstrādes pabeigšanas mērķis bija 2020. gads. Tomēr, ņemot vērā pārejas periodus, kas bankām piešķirti dokumentā “Expectations for Banks”(sk. 31. un 52. punktu), maz ticams, ka visi 2020. gad plāni pilnībā atbildīs vienotajam noteikumu kopumam.
77Attiecībā uz 2018. un 2019. gada plānošanas cikliem VNV kavējās ar noregulējuma plānu pieņemšanu. Kavējumi ir parādīti 5. tabulā, kur mēs salīdzinājām plānotos pabeigšanas datumus ar faktiskajiem datumiem. Lai gan VNV plāno pieņemt visus 2020. gada cikla plānus 12 mēnešu laikā, mēs uzskatām, ka noviržu risks ir liels. Papildus kavējumiem saistībā ar iepriekšējiem plāniem šā riska iemesli ir šādi:
- procesa saskaņošana ar ECB uzraudzības procesu: VNV ņem vērā uzraudzības pārbaudes un novērtējuma procesa (SREP) rezultātus, kā arī ECB novērtējumu par banku iesniegtajiem atveseļošanas plāniem;
- laiks, kas vajadzīgs, lai apspriestos ar ECB par noregulējuma plānu projektiem;
- nepabeigto politikas dokumentu skaits (sk. 31. punktu);
- jaunu regulatīvo prasību īstenošana (pārskatītā VNMR un pārskatītā BAND) un
- Covid-19 pandēmija.
5. tabula
Noregulējuma plānošana 2018. un 2019. gada cikliem
| Bankas veids | Plānotais pabeigšanas datums | Faktiskais pabeigšanas datums (pēdējā noregulējuma plāna pieņemšana) | Noregulējuma plāni, kas jāpieņem | Pieņemtie noregulējuma plāni | |
| 2018. gada plānošanas cikls | |||||
| 1 | Bankas, kurām nav noregulējuma kolēģijas | 2018. gada decembris | 2019. gada novembris | 76 | 76 |
| 2 | Bankas, kurām ir noregulējuma kolēģija | 2019. gada augusts | 2020. gada jūlijs | 40 | 40 |
| 3 | Bankas, kurām nav plāna | – | – | 3 | –(1) |
| 4 | Kopā | 119 | 116 | ||
| 2019. gada plānošanas cikls | |||||
| 5 | Prioritārās bankas, kurām nav noregulējuma kolēģijas | 2020. gada aprīlis | 2020. gada aprīlis | 31 | 31 |
| 6 | Bankas, kurām nav plāna / plāns nav atjaunināts | – | – | 82 | – |
| 7 | Kopā | 113 | 31 | ||
Piezīme.
(1) VNV nolēma nesagatavot plānus, jo viena banka gatavojās mainīt savu lielumu (un vairs nebūtu VNV pilnvaru jomā), bet divās bankās notika būtiskas izmaiņas to darījumdarbības un organizatoriskajā struktūrā, kā arī finanšu stāvoklī.
Avots: ERP, pamatojoties uz VNV datiem.
Salīdzinājumā ar sākotnējo plānošanu 2018. gada plānošanas cikla pabeigšana aizkavējās. Šī kavēšanās notika vairāku iemeslu dēļ:
- neefektivitāte sagatavošanas procesā;
- kvalitātes pārbaudes slāņa pievienošana (sk. 75. punktu);
- resursu trūkums, jo īpaši iekšējās noregulējuma grupās;
- dažu administratīvu procedūru iekļaušana, piemēram, procedūra “tiesības tikt uzklausītam”, kas ļauj bankām sniegt komentārus par MREL mērķi.
Šīs kavēšanās rezultātā VNV nolēma nepieņemt atjauninātus noregulējuma plānus visām bankām 2019. gada noregulējuma plānošanas ciklā, lai gan ikgadējā atjaunināšana ir prasīta tiesību aktos (sk. 66. punktu). Tā vietā VNV pieņēma noregulējuma plānus tikai 30 no 113 bankām.
80Attiecībā uz 2018. gada plānošanas ciklu VNV par prioritāti laika ziņā noteica noregulējuma plānus bankām, kurām nav noregulējuma kolēģijas, nevis bankām, kurām tā ir. Tas neatbilda VNMR35 garam, kas prasa piešķirt prioritāti sistēmiski nozīmīgām bankām. Tā kā šīs bankas 2018. gada ciklā bija pēdējās, kuru plānus apstiprināja (t. i., pēdējais tika apstiprināts 2020. gada vidū, sk. 5. tabulu), tās nebija starp bankām, kuru plāni tika atjaunināti 2019. gada ciklā.
Mazāk nozīmīgu banku plānus VNV nepakļāva vienādam kvalitātes kontroles līmenim
812020. gada pirmā ceturkšņa beigās VNI bija sagatavojušas 1916 noregulējuma plānus no 2260 (85 %). Vēl izstrādājami plāni (15 %) attiecas uz 13 VNI. Astoņas no 19 VNI nespēja sasniegt VNV 2019. gada darba programmā noteiktos mērķus. Dažos gadījumos mērķi tika sasniegti, par prioritāti nosakot vienkāršāk strukturētās bankas, atstājot sarežģītākās bankas vēlākam laikam.
82Mēs pārbaudījām, vai VNV ir sniegusi norādījumus VNI, kas atbild par mazāk nozīmīgām bankām, lai nodrošinātu VNM konsekventu darbību (sk. 06. punktu). Mēs arī pārbaudījām, vai tā ir savlaicīgi sniegusi atzinumu par VNI iesniegtajiem mazāk nozīmīgu banku noregulējuma plāniem.
83Mēs konstatējām, ka tikai 2020. gada augustā VNV izdeva pirmo pamatnostādņu kopumu, kas adresēts VNI. Lai izdotu šādas pamatnostādnes, VNV ir vajadzīga VNI sadarbība un VNV slēgtās izpildsesijas apstiprinājums (tiklīdz ir ņemti vērā plenārsesijā panāktie viedokļi, sk. I pielikumu).
84Noteiktos apstākļos noregulējuma iestādēm nav jāsagatavo pilnvērtīgi noregulējuma plāni, bet tās var izvēlēties vienkāršotu versiju. 2016. gadā VNV izpildsesijā pieņēma politikas dokumentu par tā dēvētajiem vienkāršotajiem pienākumiem mazāk nozīmīgām bankām, un ar to iepazīstināja savu plenārsesiju. Tā izteica iebildes attiecībā uz šo politiku. 2020. gada augustā (četrus gadus vēlāk) izpildsesijā tika pieņemta šā politikas dokumenta jauna redakcija. Šoreiz plenārsesijas vairākums pauda vispārēju atbalstu šai politikai.
85No intervijām, kas notika EBI, kura šajā sakarā publicēja pamatnostādnes36, mēs uzzinājām, ka VNI, kas arī piedalās VNV plenārsesijā, līdz šim nav bijušas ieinteresētas izstrādāt turpmākas pamatnostādnes par vienkāršākiem noregulējuma plāniem (t. i., par šādu plānu saturu), lai saglabātu pietiekamu elastību, kas atspoguļotu iekšzemes banku nozares īpatnības.
86Lai gan VNV politikas piezīme attiecās tikai uz bankām, kas ir tās pilnvaru jomā, mēs salīdzinājām divus VNI vienkāršotus noregulējuma plānus (mazāk nozīmīgas bankas) ar šo piezīmi. Lai gan VNI nevar piemērot vienkāršoto pieeju, ja banka nav sasniegusi minimālo punktu skaitu saskaņā ar piemērojamajiem atbilstības kritērijiem, plānos nebija norādīts iegūtais punktu skaits. Abos gadījumos Palāta konstatēja trūkumus attiecībā uz informāciju, kas sniegta par i) vadības informācijas sistēmu, ii) saziņu ar dažādām ieinteresētajām personām un iii) saziņu ar sabiedrību.
87VNV ir jānovērtē VNI iesniegtie noregulējuma plāni, un tā var paust savu viedokli, t. i., nesaistošu atzinumu, par tiem. Tā rezultātā tai ir jāpabeidz savi novērtējumi līdz noteiktam termiņam, kas nozīmē ievērojamu darba slodzi, jo ir 2260 šādu plānu (2019. gada beigu dati). Tāpēc VNV nolēma sagrupēt šos plānus trīs kopās atkarībā no to lieluma un sarežģītības. Mēs konstatējām, ka novērtējumu detalizācijas pakāpe ir atkarīga no kopas un ka pirmajai kopai tiek pievērsta lielāka uzmanība. Palāta pārbaudīja izlasi, ko veidoja trīs novērtējumi, kas aptvēra 16 noregulējuma plānus. Attiecībā uz 12 plāniem VNV bija izvēlējusies nepaust viedokli par 11 plāniem, lai gan tā šaubījās par izvēlētās noregulējuma stratēģijas ticamību, bet atlikušajam plānam trūka MREL mērķa.
88VNV arī neformulēja piezīmes par to, ka nav noteikti būtiski šķēršļi. Patiešām, 15 no 18 VNI, kas atbildēja uz mūsu aptauju, norādīja, ka tās nenosaka būtiskus šķēršļus bankām, kuras ir to pilnvaru jomā. Pārējās trīs VNI secināja, ka to bankām nav šķēršļu.
89Attiecībā uz termiņu ievērošanu piecas no 18 VNI, kas atbildēja uz mūsu aptauju, norādīja, ka VNV ne vienmēr spēj tos ievērot.
Organizatoriskā struktūra saskaņā ar VNM vēl nav optimāla
90Savā 2017. gada īpašajā ziņojumā mēs secinājām, ka i) darbības uzdevumu sadalījums starp VNI un VNV, tostarp pienākumu sadalījums, bija neskaidrs un ii) saprašanās memorands starp VNV un ECB kā uzraudzības iestādi nenodrošināja, ka VNV savlaicīgi saņem visu nepieciešamo informāciju.
91Tajā pašā ziņojumā mēs secinājām, ka VNV nav pietiekamu cilvēkresursu. Lai izpildītu savus uzdevumus attiecībā uz nozīmīgu banku noregulējuma plāniem, VNV ir atkarīga arī no darbiniekiem, kurus VNI dara pieejamus darbam iekšējā noregulējuma grupā.
92Lai nodrošinātu gatavību VNM līmenī un ņemot vērā to mazāk nozīmīgo banku lielo skaitu, kuras ir VNI pilnvaru jomā (sk. 06. punktu), ir vajadzīgs atbilstošs personāla līmenis.
93Tāpēc mēs vērtējām, vai
- ir uzlabojusies sadarbība ar VNI un ECB kā uzraudzības iestādi;
- salīdzinājumā ar mūsu iepriekšējās revīzijas rezultātiem ir palielinājies darbinieku skaits VNV un iekšējo noregulējuma grupu līmenī;
- VNI bija salīdzināms pilnslodzes ekvivalentu skaits katrai bankai.
Laba ieinteresēto personu mijiedarbība, bet noregulējuma iestādes ir atkarīgas no uzraudzības iestāžu savlaicīgas reakcijas
94Sadarbība starp VNV un VNI tika precizēta 2016. gadā pieņemtajā un 2018. gadā grozītajā sadarbības satvarā, kas ir publiski pieejams37. Tas attiecas gan uz VNI darbinieku lomu iekšējās noregulējuma grupās, kas nodarbojas ar nozīmīgām bankām, gan uz sadarbību attiecībā uz mazāk nozīmīgu banku plāniem. Turklāt 2017. un 2018. gadā tika pieņemti augsta līmeņa principi un mērķa darbības modelis, kurā sīki izklāstīts darba sadalījums, kā arī iekšējā kārtība, kas reglamentē, piemēram, iekšējo noregulējuma grupu ikdienas darbu. Šie dokumenti nav publiski pieejami. Lielākajai daļai mūsu aptaujāto VNI (83 %) uzdevumu sadalījums iekšējās noregulējuma grupās ir skaidrs.
95Saskaņā ar sadarbības satvaru VNV būtu regulāri jāveic iekšējo noregulējuma grupu darba ex post novērtējumi, lai nodrošinātu pienācīgu saskaņotības līmeni starp tām. Līdz šim, veicot transversālu analīzi, ir izvērtēti tikai daži aspekti. Vēl nav veikts pilnīgs novērtējums, kas atbilstu sadarbības satvaram.
96Pozitīvi ir tas, ka 13 no 18 VNI, kas atbildēja uz mūsu aptauju, norādīja, ka VNV tās bija pilnībā informējusi par pieredzi, kas gūta no VNV lēmumiem attiecībā uz lielās grūtībās nonākušām bankām.
97Saprašanās memorands ar ECB tika pārskatīts 2018. gada maijā38. Mēs konstatējām, ka noteikumi par informācijas apmaiņu ir visaptveroši. VNV darbinieki arī pauda gandarījumu par procedūru.
98Saprašanās memorandā cita starpā ir ietverti noteikumi par informācijas apmaiņu gadījumā, ja ECB ierosina agrīnas intervences pasākumus, ko tā var darīt, ja rodas vairāki palaidējfaktori. Šāda informācija ir vajadzīga, lai VNV varētu atjaunināt attiecīgo noregulējuma plānu un sagatavoties bankas iespējamam noregulējumam un tās aktīvu un saistību novērtēšanai.
99Komisija 2019. gadā secināja, ka banku uzraudzības iestāžu īstenotie agrīnās intervences pasākumi līdz šim ir bijuši ļoti ierobežoti39. Īpašajā ziņojumā par ECB īstenoto krīzes pārvaldību40 mēs secinājām, ka agrīnās intervences novērtējumi galvenokārt tiek veikti ikgadējā uzraudzības pārbaudes un novērtējuma procesa (SREP) kontekstā, nevis reaģējot uz pierādījumiem par bankas finanšu stāvokļa būtisku pasliktināšanos. Mēs arī secinājām, ka ECB norādījumi par krīzes apzināšanu, tostarp agrīnu intervenci, nav pietiekami izstrādāti un tajos nav precizēti objektīvi kritēriji. Lai gan ir svarīgi šādus agrīnas intervences pasākumus izmantot efektīvi un uzsākt savlaicīgi, lai pēc iespējas samazinātu iespējamā noregulējuma risku un ietekmi, ar tiesiskā regulējuma grozījumiem šis jautājums vēl nav atrisināts. Tas ir svarīgi, jo šie pasākumi, piemēram, piešķirtu VNV tiesības dot norādījumus bankai vērsties pie potenciālajiem tās darījumdarbības pircējiem. Mēs ņemam vērā, ka EBI 2020. gada 26. jūnijā sāka apspriešanos par agrīnas intervences pasākumu piemērošanu.
100Lai nodrošinātu, ka noregulējuma pasākumi tiek piemēroti, kamēr bankas rīcībā joprojām ir ievērojama likviditāte, ir svarīgi, lai lēmums, ar kuru banka tiek atzīta par tādu, kas kļūst vai, iespējams, kļūs maksātnespējīga, tiktu pieņemts savlaicīgi. Šāds lēmums ir jāpieņem bankas uzraudzības iestādei. Tomēr saskaņā ar VNMR VNV var arī “pēc savas iniciatīvas” pasludināt, ka banka kļūst vai, iespējams, kļūs maksātnespējīga, t. i., ja ECB nav sniegusi šādu paziņojumu. Lai pieņemtu šādu lēmumu, iestādei ir jānovērtē gan bankas faktiskā situācija, gan tās situācija tuvākajā nākotnē. Ne vienotajā noteikumu kopumā, ne VNV politikā nav definēts, ko nozīmē “tuvāka nākotne”. Turklāt BAND izmantotā definīcija “kļūst vai, iespējams, kļūs maksātnespējīga” sniedz ievērojamu rīcības brīvību41. Tomēr VNV nav vērsusies pie likumdevējiem, lai aizstāvētu objektīvu un skaitļos izteiktu kritēriju noteikšanu.
Palielinājās darbinieku skaits VNM līmenī, bet VNI nedaudz samazināja savu ieguldījumu
1012020. gada marta beigās VNV nodarbināja 358 darbiniekus (pilnslodzes ekvivalentos), izņemot valstu ekspertus. 2020. gada marta beigās joprojām bija vērojams iztrūkums aptuveni 11 % apmērā salīdzinājumā ar 2019. gada septembrī pieņemto štatu sarakstu (400 pilnslodzes ekvivalenti).
102Tā kā VNV struktūrvienībai, kas ir atbildīga par noregulējuma politiku, procesiem un metodiku (sk. arī 75. punktu), nebija pietiekami daudz darbinieku, iepriekš minētajā štatu sarakstā tai bija iekļauti vēl pieci pilnslodzes ekvivalenti (tas ir par 31 % vairāk nekā 2018. gadā). Palātas 2017. gada revīzijā arī tika norādīts, ka šajā struktūrvienībā trūkst darbinieku. VNV struktūrvienībai, kas atbild par VNI iesniegto plānu pārraudzību attiecībā uz mazāk nozīmīgām bankām, 2018. gada beigās bija 8,5 pilnslodzes ekvivalenti. Tā kā šis skaits neļauj novērtēt visus plānus vienādi rūpīgi, nodaļai bija jānosaka prioritātes (sk. 87. punktu). Neraugoties uz šo situāciju, minētajā štatu sarakstā netika iekļautas papildu amata vietas.
1032019. gadā gandrīz 40 % no VNV līdzekļiem tika piešķirti iekšējām noregulējuma grupām, kas atbildīgas par nozīmīgu banku noregulējuma plānu izstrādi. No 2016. gada līdz 2019. gadam (sk. 6. tabulu) VNV ievērojami palielināja iekšējo noregulējuma grupu resursus, savukārt VNI tos nedaudz samazināja. Rezultātā VNV nodrošināja vairāk darbinieku nekā visas VNI kopā. Tādējādi VNV un VNI personāla attiecība līdz 2019. gada beigām bija palielinājusies un atbilda 4:3, un paredzams, ka 2020. gadā tā saglabāsies šajā līmenī. Salīdzinājumam – vienotā uzraudzības mehānisma kopējās uzraudzības komandās ECB darbinieku attiecība pret valstu kompetento iestāžu darbiniekiem 2016. gadā bija 1:342.
6. tabula
Iekšējo noregulējuma grupu personāla nodrošinājums43
| 2016 | 2019 | |||
| VNV | VNI | VNV | VNI | |
| Kopējais iekšējās noregulējuma grupās nodarbināto skaits (izteikts pilnslodzes ekvivalentos) | 60 | 116 | 171 | 105 |
| Jāatskaita: laiks, ko iekšējās noregulējuma grupās norīkotais personāls pavada, lai veiktu VNV horizontālos uzdevumus (piemēram, politikas izstrādi) (izteikts pilnslodzes ekvivalentos) | -15 | – | -32 | – |
| Faktiskais (tīrais) laiks, ko darbinieki nostrādājuši iekšējās noregulējuma grupās (izteikts pilnslodzes ekvivalentos) | 45 | 116 | 139 | 105 |
| Pilnslodzes ekvivalenti (uz banku) | 0,4 | 0,9 | 1,1 | 0,8 |
Avots: ERP, pamatojoties uz VNM datiem.
Mēs konstatējām, ka VNI darbinieku skaits iekšējās noregulējuma grupās ievērojami atšķīrās: vairākām nozīmīgām bankām 2019. gadā tas bija no 0,4 pilnslodzes ekvivalentiem uz banku līdz 3,25 pilnslodzes ekvivalentiem uz banku44. VNV nekontrolē darbinieku skaitu, ko VNI nodrošina iekšējām noregulējuma grupām. Patiešām, sadarbības satvars paredz tikai to, ka VNV un VNI savstarpēji apspriežas un vienojas par VNI resursu izmantošanu.
105VNV nav noteikusi iekšējo noregulējuma grupu standarta sastāvu (t. i., skaitu, VNV un VNI personāla īpatsvaru un kvalifikācijas). Tas pieļauj elastību un palielina iekšējo noregulējuma grupu personāla neviendabības iespējamību.
Būtiskas atšķirības attiecībā uz personālu VNI līmenī
106Lai gan VNV ir atbildīga par VNI noregulējuma plānošanas pārraudzību (sk. 06. punktu), tai nav juridisku pilnvaru ietekmēt VNI personāla līmeni, kas vajadzīgs, lai sagatavotu plānus mazāk nozīmīgām bankām. Tas paliek valsts budžeta lēmējiestāžu pārziņā. Mēs konstatējām, ka starp VNI bija ievērojamas atšķirības attiecībā uz pilnslodzes ekvivalentu skaitu uz banku – no 0,005 pilnslodzes ekvivalentiem uz banku līdz 0,375 pilnslodzes ekvivalentiem uz banku. Mēs atzīstam, ka šie ir vidējie rādītāji, kas nav svērti, lai ņemtu vērā atsevišķu banku lielumu un sarežģītību.
107EBI ir atbildīga par uzraudzību, tāpēc tai periodiski jāpārbauda, vai noregulējuma iestādēm (t. i., VNV un VNI) ir nepieciešamās zināšanas, resursi un darbības spējas. Šim nolūkam tā izmanto dažādus instrumentus, tostarp divpusējas sanāksmes un dalību noregulējuma kolēģijās. EBI 2017. gadā arī veica apsekojumu, kurā tika izvērtēti tikai pieejamie resursi. Apsekojuma rezultāti netika publicēti. Nākamās pārskatīšanas datums vēl nav noteikts.
Secinājumi un ieteikumi
108Mūsu vispārējais secinājums ir tāds, ka 2015. gadā izveidotais VNM pēdējos gados ir pavirzījies uz priekšu, taču trūkst dažu galveno elementu un ir vajadzīgi turpmāki pasākumi banku noregulējuma plānošanā. Tam ir vairāki izskaidrojumi, no kuriem daži attiecas uz likumdevējiem, citi – uz budžeta lēmējiestādēm (valsts un ES), kā arī uz VNV un VNI veikto darbu. VNV ir guvusi panākumus attiecībā uz politikas izstrādi un noregulējuma plānu labāku kvalitāti. Mēs konstatējām, ka VNV nav ievērojusi dažus ieteikumus, kas sniegti mūsu 2017. gada īpašajā ziņojumā (sk., piemēram, 28., 30. vai 76. punktu).
109Konkrētāk, ir divi galvenie jautājumi, kas attiecas uz likumdevējiem: i) finansējums noregulējumā (sk. 32. punktu) un ii) noregulējuma satvara un dažādu valstu maksātnespējas regulējumu labāka saskaņošana (sk. 45. punktu). Turklāt mēs piezīmējam, ka noteikumi par sloga sadali un valsts atbalstu atšķiras atkarībā no tā, vai lielās grūtībās nonākušas bankas gadījumā izvēlētais risinājums ir noregulējums vai maksātnespēja (sk. 42.–44. punktu).
110Šie jautājumi ietekmē noregulējuma plānošanu un noregulējuma instrumenta izvēli. Jo īpaši VNV nav pieņēmusi “finanšu nepārtrauktības” politiku, kas ir saistīta ar iepriekš minēto finansējumu noregulējumā. Citas jomas, kurās trūkst politikas nostājas, ir “pārvaldība un komunikācija” un “informācija” (sk. 31.–36. punktu).
111Turklāt tiek kavēta konsekventa attieksme pret bankām, kas ir VNV pilnvaru jomā, jo prakse starp iekšējām noregulējuma grupām atšķiras attiecīgo politikas nostādņu nepilnību dēļ (sk. 38.–41., 47.–51. un 57.–65. punktu). Šādas atšķirības iemesls ir, piemēram, i) iekšējo noregulējuma grupu rīcības brīvība identificēt un noteikt šķēršļu būtiskumu un ii) atskaites līmeņu vai konkrētu kritēriju trūkums, ar ko novērtēt gan kritiski svarīgās funkcijas, gan sabiedrības intereses. Visbeidzot, VNV politika, kas atspoguļota noregulējuma plānošanas rokasgrāmatā, līdz šim iekšējām noregulējuma grupām nav bijusi saistoša (sk. 30. punktu), un tādēļ noregulējuma plānos novirzes nav jāpamato (t. i., nav jāseko pieejai “ievēro vai paskaidro”).
1122020. gada aprīlī VNV arī izdeva dokumentu “Expectations for Banks”. Tām vēlākais līdz 2023. gada beigām būtu jāpalielina spējas visās attiecīgajās noregulējamības dimensijās, bet tās var pat pārsniegt šo termiņu, ja tiek panākta atsevišķa vienošanās. Likumdevēji nav paredzējuši šādu grafiku bankām, lai tās kļūtu pilnībā noregulējamas. Tas, ka VNV līdz šim ir atturējusies noteikt būtiskus šķēršļus un sākt procesu, lai nodrošinātu to novēršanu, neatbilst vienotajam noteikumu kopumam (sk. 52.–56. un 73. punktu).
1. ieteikums. Uzlabot VNV politikas nostādnesLai nodrošinātu konsekventu attieksmi pret bankām saskaņā ar VNM un ņemot vērā pašreizējo tiesisko regulējumu, VNV būtu
- jāizstrādā trūkstošie politikas virzieni, t. i., attiecībā uz finanšu nepārtrauktību, pārvaldību, komunikāciju un informāciju;
- jānovērš nepilnības esošajā politikā un/vai tās piemērošanā, t. i., saistībā ar sabiedrības interešu novērtējumu, noregulējamībai būtisku šķēršļu noteikšanu un iekšējo rekapitalizāciju. Jo īpaši tai būtu jāievēro vienotais noteikumu kopums, katrā noregulējuma plānā nosakot būtiskus šķēršļus noregulējamībai un ievērojot pienācīgu procedūru to likvidēšanai;
- jāprasa, lai iekšējās noregulējuma grupas piemērotu pieeju “ievēro vai paskaidro”, ja tās novirzās no noregulējuma plānošanas rokasgrāmatā noteiktās politikas. Pieņemot noregulējuma plānus, par atkāpēm būtu jāpaziņo izpildsesijai.
Termiņš: a) un b) punktiem – 2022. gada marts; c) punktam – 2021. gada beigas.
113VNV vēl nav noteikusi precīzu datumu noregulējuma plānu pabeigšanai katrai atsevišķai bankai. Dokumenta “Expectations for Banks” (sk. 112. punktu) piemērošana, visticamāk, ietekmēs pabeigšanai nepieciešamo laiku. Salīdzinājumā ar 2016. gada plānošanas cikla revīzijas rezultātiem noregulējuma plānu kvalitāte ir uzlabojusies. Patiešām, 2018. gada plānošanas ciklā 60 % no vienotā noteikumu kopuma prasībām bija izpildītas attiecībā uz mūsu revidēto noregulējuma plānu izlasi. Kaut gan ir ieviesta iekšējās kontroles sistēma, nav pietiekamu resursu, lai veiktu kvalitātes kontroli. Mēs konstatējām, ka 10 % prasību bija izpildītas tikai daļēji, bet 30 % prasību nebija izpildītas vispār (sk. 69.–71. un 75. punktu).
114Jomas, kurās prasību skaits ir viszemākais, ir tās, kurās VNV vēl nav izstrādājusi politikas nostāju (finansējums noregulējumā, komunikācija un informācija) vai kuru politikas virzienos ir atklājušās nepilnības. Turklāt pusē mūsu izlasē iekļauto gadījumu nebija skaidra paziņojuma par attiecīgās bankas noregulējamību (sk. 2. tabulu un 69.–74. punktu).
115VNV kavējās ar 2018. gada plānošanas cikla plānu pieņemšanu. Tā nepiešķīra prioritāti sistēmiski nozīmīgām bankām laika ziņā (t. i., to plāni bija pēdējie, kas tika pieņemti), un tas neatbilda VNMR preambulai. Līdz ar to VNV nolēma, ka 2019. gada ciklam būtu jāattiecas tikai uz ierobežotu skaitu banku, bet 2020. gads ir plānots kā pilns cikls. Tomēr, neņemot vērā Covid-19 pandēmijas ietekmi un ņemot vērā ieviestās procedūras, no kurām dažas ir laikietilpīgas, pastāv risks, ka netiks sasniegts mērķis līdz 2021. gada martam pabeigt visus 2020. gada cikla plānus (sk. 76.–80. punktu).
2. ieteikums. Nodrošināt noregulējuma plānu pilnīgu atbilstību un savlaicīgu pieņemšanuLai nodrošinātu atbilstīgu noregulējuma plānu savlaicīgu pieņemšanu, VNV būtu
- jāuzlabo plānu kvalitāte, lai panāktu pilnīgu atbilstību vienotajam noteikumu kopumam;
- jāracionalizē un jārisina procedūru laikietilpīgais raksturs, lai neapdraudētu mērķi pieņemt visus plānus viena gada ciklā.
Termiņš: a) punktam attiecībā uz 2021. gada ciklu – 2022. gada marts; b) punktam attiecībā uz 2020. gada ciklu – 2021. gada marts.
116VNI panāca progresu attiecībā uz noregulējuma plānu skaitu, kas pieņemti mazāk nozīmīgām bankām. Tomēr astoņas VNI nesasniedza savus mērķus. Pirmais pamatnostādņu kopums, kas nodrošina noregulējuma standartu konsekventu piemērošanu mazāk nozīmīgām bankām, tika izdots tikai 2020. gada augustā, tostarp norādījumi par “vienkāršoto pienākumu” piemērošanu (sk. 81.–85. punktu).
117Lai gan VNV novērtēja katra VNI iesniegtā plāna kvalitāti, tai bija grūti to izdarīt noteiktajos termiņos. Novērtējuma dziļums atšķīrās atkarībā no bankas lieluma un izvēlētās noregulējuma stratēģijas. Tam par iemeslu bija resursu trūkums attiecīgajā VNV struktūrvienībā. VNV arī izvēlējās nepaust viedokli par visiem plāniem, kuros tika konstatēti trūkumi (sk. 87.–89. un 102. punktu).
118Turklāt 2020. gada sākumā VNV bija tuvu darbinieku skaitam, kas nepieciešams tās uzdevumu veikšanai (89 %). Tomēr VNV vēl nav noteikusi iekšējās noregulējuma grupas standarta sastāvu (t. i., skaitu, VNV un VNI personāla īpatsvaru un kvalifikācijas). Mēs arī konstatējām, ka laika gaitā VNV darbinieku īpatsvars ir palielinājies (sk. 101.–105. punktu).
119VNV nav juridisku pilnvaru attiecībā uz VNI personāla līmeni, kas paliek valsts budžeta lēmējinstitūciju kompetencē. Mēs konstatējām, ka darbinieku skaits uz banku dažādās VNI ievērojami atšķīrās. Tomēr EBI uzdevums ir uzraudzīt VNI kompetenci, resursus un darbības spējas. Taču līdz šim tā nav publicējusi visaptverošu šo aspektu novērtējumu, jo tā ir veikusi šo uzdevumu, izmantojot dažādus instrumentus (sk. 106. un 107. punktu). Ja organizācijas mērķu sasniegšanai netiek nodrošināti pienācīgi resursi, var palielināties neatbilstība starp mērķiem un reālo stāvokli.
3. ieteikums. Uzlabot VNM organizatorisko struktūru- Lai uzlabotu VNV uzraudzību pār noregulējuma plānošanu VNI līmenī, tai būtu jānorīko pietiekams skaits darbinieku struktūrvienībā, kas atbildīga par mazāk nozīmīgu banku uzraudzību, un jāpauž skaidra nostāja par mazāk nozīmīgu banku noregulējuma plānu kvalitāti, ja tā atklāj trūkumus.
- Lai nodrošinātu pienācīgu personāla sastāvu iekšējām noregulējuma grupām, VNV un VNI būtu jāvienojas par standarta kritērijiem.
Termiņš: 2021. gada plānošanas cikls (2022. gada marts).
120Uzdevumu sadalījums starp VNV un VNI ir precizēts 2016. gadā pieņemtajā un 2018. gadā grozītajā sadarbības nolīgumā (sk. 94. un 95. punktu). Informācijas apmaiņu starp VNV un uzraudzības iestādi ECB reglamentē visaptverošs saprašanās memorands.
121Tomēr efektīvs noregulējums ir atkarīgs no tā, vai bankas uzraudzības iestāde i) savlaicīgi uzsāk agrīnas intervences pasākumus un tos efektīvi piemēro un ii) pietiekami agri pieņem lēmumu par banku, kas “kļūst vai, iespējams, kļūs maksātnespējīga”, pamatojoties uz skaidrām, objektīvām un kvantitatīvām robežvērtībām. Kaut gan agrīnas intervences pasākumi reti tiek izmantoti un tiesiskais regulējums nenosaka objektīvus un skaitļos izteiktus kritērijus, lai paziņotu, ka banka “kļūst vai, iespējams, kļūs maksātnespējīga”, VNV šajā sakarā nav vērsusies pie likumdevējiem (sk. 97.–100. punktu).
4. ieteikums. Formulēt objektīvus un skaitļos izteiktus kritērijus savlaicīgai uzraudzības darbībaiNolūkā nodrošināt, ka uzraudzības darbības tiek veiktas pietiekami agri, VNV un Komisijai būtu jāvēršas pie likumdevējiem un ECB kā uzraudzības iestādes un jāaizstāv objektīvas un skaitļos izteiktas robežvērtības, lai uzsāktu agrīnas intervences pasākumus un pieņemtu lēmumu par to, ka banka “kļūst vai, iespējams, kļūs maksātnespējīga”.
Palāta aicina Eiropas Parlamentu un Padomi apsvērt, kā vislabāk sniegt iepriekš minētos precizējumus tiesiskajā regulējumā.
Termiņš: 2021. gada beigas.
Šo ziņojumu 2020. gada 24. novembrī Luksemburgā pieņēma IV apakšpalāta, kuru vada Revīzijas palātas loceklis Alex Brenninkmeijer.
Revīzijas palātas vārdā –
Klaus-Heiner Lehne
priekšsēdētājs
Pielikumi
I pielikums. — VNV pārvaldības struktūras
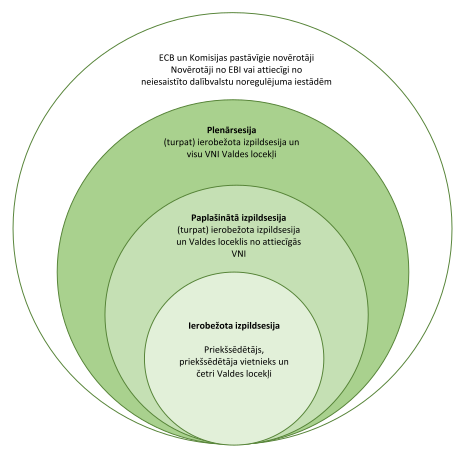
Atkarībā no uzdevumiem VNV sanāk dažādos sastāvos (sk. 9. attēlu). “Slēgtās” izpildsesijas sastāvā ir priekšsēdētājs un vēl četri pilnas slodzes Valdes locekļi. Priekšsēdētāja vietnieks piedalās “slēgtajā” izpildsesijā kā loceklis bez balsstiesībām, bet pilda priekšsēdētāja funkcijas viņa prombūtnes laikā.
Ja izpildsesija apspriežas par konkrētu banku, izpildsesiju paplašina (“paplašinātā” izpildsesija), iekļaujot Valdes locekļus, kas pārstāv attiecīgās VNI. Tādējādi paplašinātās izpildsesijas sastāvs ir atkarīgs no konkrētās bankas. Ja paplašinātā izpildsesija nespēj panākt vienprātību, priekšsēdētājs un četri citi pilnas slodzes Valdes locekļi pieņem lēmumu ar vienkāršu balsu vairākumu.
Plenārsesiju veido priekšsēdētājs, četri citi pilnas slodzes Valdes locekļi un Valdes locekļi, kas pārstāv visas VNI. Tāpat kā izpildsesijā, priekšsēdētāja vietnieks piedalās kā loceklis bez balsstiesībām, bet pilda priekšsēdētāja funkcijas viņa prombūtnes laikā.
Komisija un ECB ir pastāvīgā novērotāja statuss visās VNV izpildsesiju un plenārsesiju sanāksmēs. Vajadzības gadījumā uz izpildsesiju un plenārsesiju ad hoc kārtībā var uzaicināt citus novērotājus. Ja paplašinātā izpildsesija apspriežas par banku, kurai ir meitasuzņēmumi vai nozīmīgas filiāles neiesaistītajās dalībvalstīs, šo dalībvalstu noregulējuma iestādes tiek aicinātas piedalīties sanāksmē.
9. attēls
VNV pārvaldības struktūras
Avots: ERP, pamatojoties uz VNV diagrammu.
II pielikums. — VNV mērķi attiecībā uz MREL
2020. gada maijā VNV pēc sabiedriskās apspriešanas publicēja savu 2020. gada MREL politiku. Turpmāk tabulā parādīti MREL mērķa dažādie komponenti 2018. un 2020. gada noregulējuma plānošanas ciklos. Atšķirības starp tiem ir iezīmētas zaļā krāsā.
| VNV 2018. gada MREL politika | VNV 2020. gada MREL politika | |
| Izteikts kopējā riska darījumu vērtībā (TREA) | ||
| MREL mērķis | Zaudējumu absorbcijas summa (LAA) + rekapitalizācijas summa (RCA) | Zaudējumu absorbcijas summa (LAA) + rekapitalizācijas summa (RCA) |
| LAA | (1. pīlārs + 2. pīlārs + apvienotās kapitāla rezervju prasības45)*kopējā riska darījumu vērtība (TREA) | (1. pīlārs + 2. pīlārs)*kopējā riska darījumu vērtība (TREA) |
| RCA46 | (1. pīlārs + 2. pīlārs + tirgus risku minimālā kapitāla prasība (MCC))*TREA | (1. pīlārs + 2. pīlārs + tirgus risku minimālā kapitāla prasība(MCC47))*TREA |
| MCC | Apvienoto kapitāla rezervju prasības – 1,25 % | Apvienoto kapitāla rezervju prasības – pretcikliskās rezerves |
| Izteikts kā sviras rādītāja riska darījums (LRE) | ||
| MREL standartprasība | – | Zaudējumu absorbcijas summa (LAA) + rekapitalizācijas summa (RCA) |
| LAA | – | Sviras rādītājs*sviras riska darījumi |
| RCA | – | Sviras rādītājs*sviras riska darījumi |
Avots: ERP, pielāgoti VNV dati.
Attiecībā uz bankām, kurām būtu jāievēro parastā maksātnespējas procedūra, minimuma prasība pašu kapitālam un atbilstīgajām saistībām kopumā atbilst kapitāla prasībām saskaņā ar Kapitāla prasību regulu (KPR), kas ietver tikai zaudējumu absorbcijas summu (LAA).
Saskaņā ar jaunajiem noteikumiem MREL kopējā riska darījumu vērtībā zaudējumu absorbcijas summai vairs nav jāiekļauj apvienoto rezervju prasības, un turklāt nav nepieciešama tirgus risku minimālā kapitāla prasība (MCC), bet VNV joprojām var koriģēt rekapitalizācijas summu, piemērojot MCC.
Šajā gadījumā 1,25 % atskaitījums no MCC saskaņā ar VNV 2018. gada MREL politiku tiks aizstāts ar pretciklisko rezervju atskaitījumu. Pretcikliskās rezerves veido daļu no apvienoto rezervju prasībām. Atskaitījums kompensē iepriekšējo palielinājumu apvienoto rezervju prasībām.
Ar jauno banku tiesību aktu kopumu, ar ko transponē Bāzeles III prasības, tika ieviests sviras rādītājs 3 % apmērā. Rezultātā VNV ieviesa otru MREL mēru, kura pamatā ir sviras rādītāja riska darījumi.
Akronīmi un saīsinājumi
BAND: Banku atveseļošanas un noregulējuma direktīva
BDP: Banku darbības paziņojums
EBI: Eiropas Banku iestāde
ECB: Eiropas Centrālā banka
FTE: pilnslodzes ekvivalents
ING: iekšējā noregulējuma grupa
LAA: zaudējumu absorbcijas summa
LESD: Līgums par Eiropas Savienības darbību
MCC: tirgus risku minimālā kapitāla prasība
MREL: minimuma prasība pašu kapitālam un atbilstīgajām saistībām
UPNP: uzraudzības pārbaudes un novērtējuma process
VNF: vienotais noregulējuma fonds
VNI: valsts noregulējuma iestāde
VNM: vienotais noregulējuma mehānisms
VNMR: Vienotā noregulējuma mehānisma regula
VNV: Vienotā noregulējuma valde
Glosārijs
Atveseļošanas plāns: nodrošina, ka bankas ir gatavas atjaunot savu dzīvotspēju pat smagas finansiālas spriedzes laikā.
Augstākās prioritātes parāds: ir prioritārs, lai to atmaksātu bankas maksātnespējas gadījumā. Šīs prioritātes dēļ augstākās prioritātes parāds nozīmē mazāku risku salīdzinājumā ar subordinēto parādu vai pašu kapitālu.
Būtiski šķēršļi: tādi šķēršļi, kas varētu kavēt bankas likvidāciju vai noregulējumu un ko noregulējuma iestādes ir atklājušas bankas noregulējamības novērtēšanas laikā. Noregulējuma iestādēm ir plašas pilnvaras, un tās var bankām pieprasīt konkrētā termiņā atrisināt vai likvidēt šādus šķēršļus. Piemēram, VNV var bankām pieprasīt atbrīvoties no konkrētiem aktīviem, var ierobežot to darbības vai izmainīt to juridiskās vai darbības struktūras.
Eiropas banku savienība: paredz nodot atbildību par banku politiku no valstu līmeņa ES līmenī. Pašlaik to veido vienotais uzraudzības mehānisms un vienotais noregulējuma mehānisms, kuru pamatā ir ES vienotais noteikumu kopums. Eurozonas dalībvalstis piedalās Eiropas banku savienībā.
Galvenā darbības joma: darbības jomas vai saistītie pakalpojumi, kas ir būtiski ieņēmumu, peļņas vai franšīzes vērtības avoti iestādei vai grupai, kurā iestāde ietilpst.
Iekšējās noregulējuma grupas: saskaņā ar VNMR 83. pantu Vienotā noregulējuma valde var izveidot iekšējas noregulējuma grupas, kurās ietilpst tās darbinieki un valstu noregulējuma iestāžu darbinieki, kā arī — attiecīgā gadījumā — novērotāji no tādām dalībvalstīm, kas nav eurozonā. Iekšējās noregulējuma grupas ir svarīgākās struktūras sadarbības un saziņas nodrošināšanai starp VNV un VNI saistībā ar noregulējuma plānu sagatavošanu. Šīs grupas izveido visām VNV kompetences jomā esošajām bankām. Tās vada koordinatori, kurus ieceļ no VNV augstākā līmeņa darbinieku vidus.
Iekšējās rekapitalizācijas instruments: mehānisms, kas ļauj parādu – ar dažiem izņēmumiem, piemēram, segtajiem noguldījumiem, – norakstīt vai konvertēt pašu kapitālā finanšu iestādes noregulējuma gadījumā. Jebkuras saistības, kurām potenciāli piemērojams iekšējās rekapitalizācijas instruments, sauc par “iekšēji rekapitalizējamām saistībām”.
Kritiski svarīgas funkcijas: banku darbības, pakalpojumi vai operācijas, kuru pārtraukšana varētu radīt traucējumus finanšu stabilitātei vai pakalpojumiem, kas ir būtiski reālajai ekonomikai.
Minimuma prasība pašu kapitālam un atbilstīgajām saistībām: prasība, kas bankām vienmēr ir jāievēro, gādājot, ka to turēšanā ir viegli iekšēji rekapitalizējami instrumenti, lai nodrošinātu zaudējumu absorbciju un banku rekapitalizāciju, kad tās nonākušas finansiālās grūtībās un kad tām pēc tam piemēro noregulējumu.
Noguldījumu garantiju sistēma: aizsargā noguldītājus pret zaudējumiem līdz konkrētai maksimālai vērtībai un saskaņā ar konkrētiem ierobežojumiem bankas maksātnespējas gadījumā.
Noregulējuma kolēģijas: struktūras, kas nodrošina sadarbību starp visām pusēm, piemēram, starp noregulējuma iestādēm, centrālajām bankām, attiecīgajām ministrijām vai EBI, visos lielās grūtībās nonākušas bankas noregulējuma plānošanas un noregulējuma procesa posmos.
Noregulējuma plāns: visaptverošs dokuments, kurā sīki aprakstītas bankas iezīmes un aprakstīta vēlamā noregulējuma stratēģija šai bankai, tostarp noregulējuma instrumenti, kas jāpiemēro attiecībā uz kurām vienībām. Tajā ir apzināti un novērsti visi šķēršļi bankas noregulējumam un noteikts bankas MREL.
Noregulējums: ir lielās grūtībās nonākušas bankas sakārtota likvidācija, lai nodrošinātu tās svarīgāko funkciju nepārtrauktību un saglabātu finanšu stabilitāti. Tā mērķis ir arī aizsargāt publiskā sektora līdzekļus, līdz minimumam samazinot paļaušanos uz ārkārtas finansiālo atbalstu no publiskā sektora līdzekļiem (sk. BAND 2. pantu).
Prudenciālās kapitāla prasības: attiecas uz banku turētā kapitāla lielumu. Šo noteikumu mērķis ir stiprināt to izturētspēju, vienlaikus nodrošinot, ka bankas turpina finansēt saimniecisko darbību un izaugsmi.
Subordinētie instrumenti/saistības: subordinētajam parādam ir zemāka prioritāte nekā augstākās prioritātes parādiem, bet augstāka prioritāte nekā pašu kapitālam gadījumā, ja banka nonāk lielās grūtībās.
Uzraudzība: banku uzraudzība ir banku finanšu rezultātu un darbību uzraudzība, ko valsts iestādes īsteno nolūkā nodrošināt, ka bankas darbojas droši un pareizi un ievēro noteikumus un regulējumu.
Vērtēšana: vienotais noteikumu kopums paredz oficiālu procedūru ar trim novērtējumiem, lai noteiktu, vai banka kļūst vai, iespējams, kļūs maksātnespējīga (1. novērtējums), lai informētu par noregulējuma instrumentu, tostarp iekšējās rekapitalizācijas, izmantošanu (2. novērtējums) un lai nodrošinātu, ka tiek ievērots nosacījums “neviens kreditors nav sliktākā situācijā” (3. novērtējums).
Revīzijas darba grupa
ERP īpašajos ziņojumos tiek atspoguļoti rezultāti, kas iegūti, revidējot ES politikas jomas un programmas vai ar pārvaldību saistītus jautājumus konkrētās budžeta jomās. ERP atlasa un izstrādā revīzijas uzdevumus tā, lai tiem būtu pēc iespējas lielāka ietekme, konkrēti, tiek ņemts vērā risks, kādam pakļauta lietderība vai atbilstība, attiecīgo ienākumu vai izdevumu apjoms, paredzamie notikumi, kā arī politiskās un sabiedrības intereses.
Šo lietderības revīziju veica ERP locekļa Alex Brenninkmeijer vadītā IV apakšpalāta, kuras pārziņā ir to izdevumu jomu revīzija, kas attiecas uz tirgu regulējumu un konkurētspējīgu ekonomiku. Revīziju vadīja ERP loceklis Rimantas Šadžius, atbalstu sniedza locekļa biroja vadītājs Mindaugas Pakštys, locekļa biroja atašejs Tomas Mackevičius, atbildīgā vadītāja Marion Colonerus, darbuzdevuma vadītājs Helmut Kern un revidenti Marion Schiefele, Satu Levelä-Ylinen, Christian Detry un Rafal Migasiewicz. Lingsvistisko atbalstu sniedza Cathryn Lindsay un Victoria Gilson.

Beigu piezīmes
1 Termins “banka” šajā ziņojumā lietots attiecībā uz vienībām, kas minētas 2. pantā Eiropas Parlamenta un Padomes 2014. gada 15. jūlija Regulā (ES) Nr. 806/2014, ar ko izveido vienādus noteikumus un vienotu procedūru kredītiestāžu un noteiktu ieguldījumu brokeru sabiedrību noregulējumam, izmantojot vienotu noregulējuma mehānismu un vienotu noregulējuma fondu, un groza Regulu (ES) Nr. 1093/2010 (OV L 225, 30.7.2014., 1. lpp.).
2 Eiropas Parlamenta un Padomes 2014. gada 15. maija Direktīva 2014/59/ES, ar ko izveido kredītiestāžu un ieguldījumu brokeru sabiedrību atveseļošanas un noregulējuma režīmu un groza Padomes Direktīvu 82/891/EEK un Eiropas Parlamenta un Padomes Direktīvas 2001/24/EK, 2002/47/EK, 2004/25/EK, 2005/56/EK, 2007/36/EK, 2011/35/ES, 2012/30/ES un 2013/36/ES, un Eiropas Parlamenta un Padomes Regulas (ES) Nr. 1093/2010 un (ES) Nr. 648/2012 (OV L 173/190, 12.6.2014., 190. lpp.).
3 Regula (ES) Nr. 806/2014, kas minēta 1. zemsvītras piezīmē.
4 Mazāk nozīmīga pārrobežu banka ietver mātesuzņēmumu, kas veic uzņēmējdarbību eurozonā, un vismaz vienu meitasuzņēmumu, kas veic uzņēmējdarbību citā eurozonas dalībvalstī.
5 Eiropas Komisijas ziņojums Eiropas Parlamentam un Padomei par Direktīvas 2014/59/ES (Banku atveseļošanas un noregulējuma direktīva) un Regulas 806/2014 (Vienotā noregulējuma mehānisma regula) piemērošanu un pārskatīšanu, COM(2019) 213 final, 30.4.2019., 12. lpp.
6 ERP īpašais ziņojums Nr. 23/2017 “Vienotā noregulējuma valde: ir sākts darbs pie sarežģītā banku savienības uzdevuma, tomēr vēl ļoti daudz jāpaveic” (www.eca.europa.eu).
7 Līguma par Eiropas Savienības darbību konsolidētā versija (OV C 202, 7.6.2016., 1. lpp.).
8 Līgums par Eiropas Stabilizācijas mehānisma izveidi starp Beļģijas Karalisti, Vācijas Federatīvo Republiku, Igaunijas Republiku, Īriju, Grieķijas Republiku, Spānijas Karalisti, Francijas Republiku, Itālijas Republiku, Kipras Republiku, Latvijas Republiku, Lietuvas Republiku, Luksemburgas Lielhercogisti, Maltu, Nīderlandes Karalisti, Austrijas Republiku, Portugāles Republiku, Slovēnijas Republiku, Slovākijas Republiku un Somijas Republiku, parakstīts 2012. gada 2. februārī.
9 Sk., piemēram, “Providing funding in resolution: Unfinished business even after Eurogroup agreement on EMU reform”, Demertzis and Wolff, Bruegel, 7 December 2018, vai “Banking Union: Towards new arrangements for the provision of liquidity in resolution, Deslandes and Magnus, European Parliament, PE 624.402, July 2019.
10 ECON komitejas pieprasītā padziļinātā analīze “Valuation reports in the context of banking resolution: What are the challenges?”, Willem Pieter de Groen, European Parliament, PE 624.418, June 2018.
11 Study on the differences between bank insolvency laws and on their potential harmonisation, VVA, Grimaldi & Bruegel, November 2019.
12 https://srb.europa.eu/en/node/622
13 Pie konkrētiem nosacījumiem tas var pārsniegt 5 %, kā norādīts VNMR 27. panta 10. punktā.
14 2018 Euro Area Policies Financial Sector Assessment Program Technical Note – Bank Resolution and Crisis management, International Monetary Fund, July 2018, 7. lpp.
15 Komisijas paziņojums par valsts atbalsta noteikumu piemērošanu no 2013. gada 1. augusta atbalsta pasākumiem banku labā saistībā ar finanšu krīzi (“Banku darbības paziņojums”), OV C 216, 30.7.2013., 1. lpp.
16 2018 Euro Area Policies Financial Sector Assessment Program Technical Note, Bank Resolution and Crisis management, International Monetary Fund, July 2018, 7. lpp.
17 ERP īpašais ziņojums Nr. 21/2020 “ES finanšu iestādēm piešķirtā valsts atbalsta kontrole: vajadzīga atbilstības pārbaude” (www.eca.europa.eu).
18 ERP īpašais ziņojums Nr. 21/2020 “ES finanšu iestādēm piešķirtā valsts atbalsta kontrole: vajadzīga atbilstības pārbaude”, 66. un 68. punkts (www.eca.europa.eu).
19 2018 Euro Area Policies Financial Sector Assessment Program Technical Note, Bank Resolution and Crisis management, International Monetary Fund, July 2018, 21. lpp.
20 Eiropas Parlamenta 2020. gada 19. jūnija rezolūcija par banku savienību – 2019. gada ziņojums (2019/2130(INI)), P9_TA(2020)0165, 49. punkts.
21 Sk., piemēram, Eurofi Article by Elke König – Why we need an EU liquidation regime for banks, 5.9.2018 (www.srb.europa.eu/en/node/622).
22 Turpat 11. zemsvītras piezīme.
23 Šīs dimensijas ir: pārvaldība; zaudējumu absorbcijas un rekapitalizācijas spēja; likviditāte un finansējums noregulējumā; darbības nepārtrauktība un piekļuve finanšu tirgus infrastruktūras pakalpojumiem; informācijas sistēmas un datu prasības; komunikācija; nodalāmība un pārstrukturēšana.
24 Bank of England, Policy Statement: The Bank of England’s approach to assessing resolvability, July 2019.
25 Eiropas Banku iestādes lēmums par domstarpību izšķiršanu, adresēts Vienotajai noregulējuma valdei un Banca Naţională a României, 2018. gada 27. aprīlis.
26 ECON komitejas pieprasītā padziļinātā analīze “Impediments to resolvability of banks? Banking Union Scrutiny, by Willem Pieter de Groen, Economic Governance Support Unit of the European Parliament, PE 634.358, December 2019.
27 Eiropas Parlamenta un Padomes 2019. gada 20. maija Regula (ES) 2019/877, ar ko Regulu (ES) Nr. 806/2014 groza attiecībā uz zaudējumu absorbcijas un rekapitalizācijas spēju kredītiestādēm un ieguldījumu brokeru sabiedrībām (OV L 150, 7.6.2019., 226. lpp.), piemēro no 2020. gada 28. decembra.
28 Eiropas Parlamenta un Padomes 2019. gada 20. maija Direktīva (ES) 2019/879, ar ko groza Direktīvu 2014/59/ES groza attiecībā uz zaudējumu absorbcijas un rekapitalizācijas spēju kredītiestādēm un ieguldījumu brokeru sabiedrībām un Direktīvu 98/26/EK (OV L 150, 7.6.2019., 296. lpp.).
29 Noregulējuma iestādēm bankas ir jāiedala četrās kategorijās. Tās ir i) globālas sistēmiski nozīmīgas bankas, ii) augstākā līmeņa bankas, iii) citas sistēmiskas vienības un iv) visas tās, kas neietilpst iepriekšējās trīs kategorijās. Obligātās noteiktās MREL attiecas uz pirmajām trim kategorijām.
30 EBI kvantitatīvais MREL ziņojums, EBA/Rep/2020/07, 5. pielikums.
31 Turpat.
32 EBI un EVTI paziņojums par režīmu, ko piemēro privātpersonu līdzdalībām parāda finanšu instrumentos, uz kuriem attiecas Banku atveseļošanas un noregulējuma direktīva, 2018. gada maijs.
33 Divos no sešiem izlasē iekļautajiem gadījumiem plānā bija secināts, ka banka tiktu likvidēta saskaņā ar valsts maksātnespējas tiesību aktiem.
34 Ārējos MREL vērtspapīrus emitē vienība, kurai noregulējuma iestāde plāno piemērot iekšējās rekapitalizācijas instrumentu. Tos izsniedz ārējiem parakstītājiem. Uz iekšējiem MREL vērtspapīriem ir parakstījušās citas grupas vienības, kas pieder tai pašai noregulējuma vienībai.
35 VNMR, 47. apsvērums.
36 EBI 2015. gadā publicēja pamatnostādnes par to, kā iestādēm būtu jānovērtē, vai iestāde ir tiesīga piemērot vienkāršotus pienākumus (tagad atceltas un aizstātas ar regulatīvajiem tehniskajiem standartiem par šo pašu tematu), un sagatavoja īstenošanas tehnisko standartu par attiecīgās informācijas nosūtīšanu EBI.
37 Vienotā noregulējuma valdes 2018. gada 17. decembra Lēmums, ar ko izveido satvaru vienotā noregulējuma mehānisma praktiskajai sadarbībai starp Vienoto noregulējuma valdi un valstu noregulējuma iestādēm (SRB/PS/2018/15).
38 Saprašanās memorands starp Vienoto noregulējuma valdi un Eiropas Centrālo banku attiecībā uz sadarbību un informācijas apmaiņu. https://srb.europa.eu/sites/srbsite/files/mou_with_the_single_resolution_board_on_cooperation_and_information_exchange_2018_.pdf.
39 Komisijas ziņojums Eiropas Parlamentam un Padomei par Direktīvas 2014/59/ES (Banku atveseļošanas un noregulējuma direktīva) un Regulas 806/2014 (Vienotā noregulējuma mehānisma regula) piemērošanu un pārskatīšanu, COM(2019) 213 final, 30.4.2019., 6. lpp.
40 ERP īpašais ziņojums Nr. 02/2018 “Eiropas Centrālās bankas darbības efektivitāte, īstenojot banku krīzes vadību”, 125. punkts (www.eca.europa.eu).
41 Understanding Bank Recovery and Resolution in the EU: A guidebook to the BRRD, World Bank Group, Financial Sector Advisory Centre, April 2017, 106. lpp.
42 ERP īpašais ziņojums Nr. 29/2016 “Vienotais uzraudzības mehānisms — labs sākums, bet vajadzīgi turpmāki uzlabojumi”, 110. punkts (www.eca.europa.eu).
43 VNV skaitliskajos datos iekļauti asistenti, bet nav norīkoto valsts ekspertu. VNV sniedza pilnslodzes ekvivalentos izteiktus datus par 2019. gadu un prognozes par 2020. gadu visām VNI, izņemot Portugāles un Slovākijas VNI, par kurām mēs izmantojām 2017. gada datus.
44 Diapazons bija līdzīgs, mērot attiecībā pret banku kopējiem aktīviem.
45 92. panta 1. punkts Kapitāla prasību regulā (Eiropas Parlamenta un Padomes 2013. gada 26. jūnija Regula (ES) Nr. 575/2013 par prudenciālajām prasībām attiecībā uz kredītiestādēm un ieguldījumu brokeru sabiedrībām, un ar ko groza Regulu (ES) Nr. 648/2012) (OV L 176, 27.6.2013., 1. lpp., KPR); 104.a un 128. pants Kapitāla prasību direktīvā (Eiropas Parlamenta un Padomes 2013. gada 26. jūnija Direktīva 2013/36/ES par piekļuvi kredītiestāžu darbībai un kredītiestāžu un ieguldījumu brokeru sabiedrību prudenciālo uzraudzību, ar ko groza Direktīvu 2002/87/EK un atceļ Direktīvas 2006/48/EK un 2006/49/EK) (OV L 176, 27.6.2013., 338. lpp., KPD).
46 Attiecas tikai uz bankām, kurām noregulējuma stratēģijā ir paredzētas noregulējuma darbības un noregulējuma instrumentu piemērošana.
47 Saskaņā ar VNV 2020. gada MREL politiku (12. lpp.) MCC var koriģēt RCA, kas ir izmaiņas salīdzinājumā ar VNV 2018. gada MREL politiku (10. lpp.), kas to padarīja obligātu attiecībā uz bankām, kurām VNV plānoja piemērot noregulējuma instrumentus un pilnvaras. VNV savā 2020. gada MREL politikā ir ieviesusi arī MCC pārejas periodus.
48 Pamatnostādnes par to, kā interpretēt dažādus apstākļus, kad uzskatāms, ka iestāde kļūst vai, iespējams, kļūs maksātnespējīga saskaņā ar Direktīvas 2014/59/ES 32. panta 6. punktu.
Laika grafiks
| Notikums | Datums |
| Revīzijas plāna pieņemšana / revīzijas sākums | 9.4.2019. |
| Ziņojuma projekta oficiāla nosūtīšana Komisijai (vai citai revidējamai vienībai) | 27.7.2020. |
| Galīgā ziņojuma pieņemšana pēc pretrunu procedūras | 24.11.2020. |
| VNV oficiālo atbilžu saņemšana visās valodās | 16.12.2020. |
| Komisijas oficiālo atbilžu saņemšana visās valodās | 21.12.2020. |
Kontaktinformācija
EIROPAS REVĪZIJAS PALĀTA
12, rue Alcide De Gasperi
1615 Luxembourg
LUXEMBOURG
Tālrunis: +352 4398-1
Uzziņām: eca.europa.eu/lv/Pages/ContactForm.aspx
Tīmekļa vietne: eca.europa.eu
Twitter: @EUAuditors
Plašāka informācija par Eiropas Savienību ir pieejama portālā Europa (http://europa.eu).
Luksemburga: Eiropas Savienības Publikāciju birojs, 2021
| ISBN 978-92-847-5540-0 | ISSN 1977-5717 | doi:10.2865/954 | QJ-AB-21-001-LV-N | |
| HTML | ISBN 978-92-847-5530-1 | ISSN 1977-5717 | doi:10.2865/211989 | QJ-AB-21-001-LV-Q |
AUTORTIESĪBAS
© Eiropas Savienība, 2021. gads
Eiropas Revīzijas palātas (ERP) atkalizmantošanas politiku īsteno ar Eiropas Revīzijas palātas Lēmumu Nr. 6–2019 par atvērto datu politiku un dokumentu atkalizmantošanu.
Ja vien nav norādīts citādi (piem., individuālās autortiesību norādēs), ERP saturs, kurš pieder ES, ir licencēts saskaņā ar šādu starptautisku licenci: Creative Commons Attribution 4.0 International (CC BY 4.0) licence. Tas nozīmē, ka atkalizmantošana ir atļauta, ja tiek sniegtas pienācīgas atsauces un norādītas izmaiņas. Atkalizmantošana nedrīkst sagrozīt dokumentu sākotnējo nozīmi vai jēgu. ERP nav atbildīga par atkalizmantošanas sekām.
Jums ir jānoskaidro papildu tiesības, ja konkrētā saturā attēlotas identificējamas privātpersonas, piem., attiecībā uz ERP darbinieku fotoattēliem, vai ja tas ietver trešās personas darbu. Ja atļauja ir saņemta, tā atceļ iepriekš minēto vispārējo atļauju un skaidri norāda uz visiem izmantošanas ierobežojumiem.
Lai izmantotu vai reproducētu saturu, kas nepieder ES, jums var būt jāprasa atļauja tieši autortiesību īpašniekiem.
Programmatūra vai dokumenti, uz kuriem attiecas rūpnieciskā īpašuma tiesības, proti, patenti, preču zīmes, reģistrēti dizainparaugi, logotipi un nosaukumi, nav iekļauti ERP atkalizmantošanas politikā un jums nav licencēti.
Eiropas Savienības iestāžu un struktūru tīmekļa vietnēs, kas izvietotas domēnā europa.eu, ir atrodamas saites uz trešo personu vietnēm. Tā kā ERP šīs vietnes nekontrolē, iesakām rūpīgi iepazīties ar to privātuma un autortiesību politiku.
Eiropas Revīzijas palātas logotipa izmantošana
Eiropas Revīzijas palātas logotipu nedrīkst izmantot bez Eiropas Revīzijas palātas iepriekšējas piekrišanas.
Kā sazināties ar ES
Klātienē
Visā Eiropas Savienībā ir simtiem Europe Direct informācijas centru. Sev tuvākā centra adresi varat atrast tīmekļa lapā https://europa.eu/european-union/contact_lv
Pa tālruni vai e-pastu
Europe Direct ir dienests, kas atbild uz jūsu jautājumiem par Eiropas Savienību. Ar šo dienestu varat sazināties šādi:
- pa bezmaksas tālruni: 00 800 6 7 8 9 10 11 (daži operatori par šiem zvaniem var iekasēt maksu);
- pa šādu parasto tālruņa numuru: +32 22999696;
- pa e-pastu, izmantojot šo tīmekļa lapu: https://europa.eu/european-union/contact_lv
Kā atrast informāciju par ES
Internetā
Informācija par Eiropas Savienību visās oficiālajās ES valodās ir pieejama portālā Europa: https://europa.eu/european-union/index_lv
ES publikācijas
ES bezmaksas un maksas publikācijas varat lejupielādēt vai pasūtīt šeit: https://op.europa.eu/lv/publications. Vairākus bezmaksas publikāciju eksemplārus varat saņemt, sazinoties ar Europe Direct vai tuvāko informācijas centru (sk. https://europa.eu/european-union/contact_lv).
ES tiesību akti un ar tiem saistītie dokumenti
Ar visu ES juridisko informāciju, arī kopš 1952. gada pieņemtajiem ES tiesību aktiem visās oficiālajās valodās, varat iepazīties vietnē EUR-Lex: http://eur-lex.europa.eu
ES atklātie dati
ES atklāto datu portāls (http://data.europa.eu/euodp/lv) dod piekļuvi ES datu kopām. Datus var lejupielādēt un bez maksas izmantot kā komerciāliem, tā nekomerciāliem mērķiem.