 Specialioji ataskaita

Pertvarkymo planavimas pagal bendrą pertvarkymo mechanizmą
Apie šią ataskaitą 2014 m. ES nustatė bendrą pertvarkymo mechanizmą (BPeM), kuriuo siekiama užtikrinti tvarkingą žlungančių bankų pertvarkymą, kuo labiau sumažinant mokesčių mokėtojams tenkančią naštą ir išvengiant brangiai kainuojančio bankų gelbėjimo valstybės lėšomis. Mes vertinome politikos pagrindo ir pertvarkymo planavimo organizacinės struktūros tinkamumą, taip pat priimtų bankų pertvarkymo planų kokybę ir laiką. Nustatėme, kad įgyvendinant BPeM padaryta pažanga, bet kai kurių svarbiausių elementų trūksta ir reikia imtis tolesnių veiksmų. Visų pirma, politikos priemonių rinkiniu dar neapimtos visos svarbios sritys ir nepašalinti nustatyti trūkumai. Tam tikrus trūkumus, kaip antai trūkumus, susijusius su finansavimu pertvarkymo atveju arba bankams taikomų nacionalinių nemokumo procedūrų suderinimu, turi pašalinti teisės aktų leidėjai. Rekomenduojame BPV pagerinti savo pertvarkymo planavimo politiką, užtikrinti, kad pertvarkymo planai būtų priimti laiku ir visapusiškai atitiktų teisinius reikalavimus, paskirti pakankamai darbuotojų, kurie prižiūrėtų nacionalinių pertvarkymo institucijų vykdomą mažiau svarbių bankų pertvarkymo planavimą. Raginame teisės aktų leidėjus nustatyti objektyvesnes ir kiekybiškai išreikštas ribines vertes, kurias pasiekus būtų taikomos ankstyvosios intervencijos priemonės.
Audito Rūmų specialioji ataskaita pagal SESV 287 straipsnio 4 dalies antrą pastraipą.
 |
Santrauka
I2014 m. ES priėmė teisinį pagrindą, skirtą žlungančių bankų problemai spręsti. Tai – bendras pertvarkymo mechanizmas (BPeM), antrasis Europos bankų sąjungos ramstis. Jis taikomas euro zonos valstybių narių bankams. BPeM sudaro Bendra pertvarkymo valdyba (BPV) – pertvarkymo institucija, atsakinga už svarbius bankus ir tarpvalstybinius bankus, nepriklausomai nuo jų svarbos – ir nacionalinės pertvarkymo institucijos (NPI), atsakingos už mažiau svarbius bankus atitinkamose savo jurisdikcijose.
IIMechanizmo tikslas – apsaugoti finansinį stabilumą ir užtikrinti tvarkingą žlungančių bankų pertvarkymą, kad mokesčių mokėtojams ir realiajai ekonomikai tektų kuo mažesnės išlaidos. Todėl pagal šį pagrindą yra numatytos žlungančių arba galinčių žlugti bankų pertvarkymo priemonės, taikytinos tuomet, kai pertvarkymo institucija nusprendžia, kad pagal nacionalinę teisę bankui negali būti iškelta įprastinė bankroto byla. Kad tam būtų pasirengta, institucijos turi parengti kiekvieno banko pertvarkymo planus ir paprastai kasmet juos atnaujinti.
III2017 m. paskelbėme pirmąją audito ataskaitą, kurioje įvertinome, ar BPV buvo pasirengusi veiksmingai pertvarkyti svarbius bankus. Siekdami informuoti politikos formuotojus ir suinteresuotuosius subjektus apie dabartinį BPeM pasirengimą, atlikome šį antrąjį auditą, skirtą BPV atliekamai mažiau svarbių bankų pertvarkymo planų priežiūrai ir atsižvelgimui į mūsų ankstesnio audito rezultatus.
IVŠiuo tikslu nagrinėjome, ar politikos pagrindas ir organizacinė struktūra buvo tinkami ir ar padaryta pažanga, susijusi su priimtų pertvarkymo planų kokybe ir laiku. Auditas buvo atliekamas nuo 2019 m. balandžio mėn. iki 2020 m. sausio mėn., ir mes nagrinėjome 2019–2020 m. priimtų pertvarkymo planų imtį.
VAtkreipiame dėmesį į tai, kad yra tam tikrų trūkumų, kuriuos pašalinti gali tik teisės aktų leidėjai, pavyzdžiui, dėl i) pertvarkymo finansavimo ir ii) nesuderintų nacionalinių nemokumo procedūrų. Be to, atkreipiame dėmesį į tai, kad naštos pasidalijimo taisyklės skiriasi priklausomai nuo to, ar bankas yra pertvarkomas, ar gauna valstybės pagalbą vykdant nemokumo procedūras.
VIMūsų bendra išvada yra ta, kad įgyvendinant BPeM pastaraisiais metais padaryta pažanga, bet trūksta kai kurių svarbiausių elementų ir reikia imtis tolesnių veiksmų bankų pertvarkymo planavimo srityje. Visų pirma, nustatėme, kad politikos priemonėmis dar neapimtos visos svarbios sritys ir nepašalinti nustatyti trūkumai. Iki 2020 m. rugpjūčio mėn. šios politikos priemonės (su kai kuriomis išimtimis) nebuvo skirtos nacionalinėms pertvarkymo institucijoms dėl bankų, priklausančių jų kompetencijai, tačiau jos galėjo būti atskaitos taškas. 2020 m. rugpjūčio mėn. priimtas pirmasis gairių rinkinys, kuris taikomas NPI jų kompetencijai priklausančių bankų atžvilgiu.
VIIKonkrečiai kalbant apie pertvarkymo kliūtis, BPV dar neapibrėžė, kokios kliūtys yra esminės. BPV pasirinko pažingsnį metodą, kurį taikant, prieš nustatant esmines kliūtis, pirmiausia nustatomos galimos kliūtys. Taip bankai turi laiko išspręsti dar neišspręstus klausimus. Taigi teisiniame pagrinde numatyta administracinė procedūra, skirta esminių kliūčių šalinimui užtikrinti, nėra pradedama. Kol nebus padaryta išvada dėl kliūčių pobūdžio, nebus daroma išvada dėl banko pertvarkymo galimybės.
VIIINustatėme, kad pertvarkymo planų kokybė pagerėjo, nes bendro taisyklių sąvado reikalavimų, kurie buvo įvykdyti, procentinė dalis padidėjo iki 60 % 2018 m. planų imtyje, palyginti su vos 14 % 2016 m. planų imtyje. Vis dėlto BPV vėlai priėmė 2018 m. pertvarkymo planus, o 2019 m. atnaujino tik nedaugelį planų. NPI taip pat padarė pažangą priimdamos savo pertvarkymo planus, tačiau kai kurios nepasiekė savo tikslų ir (arba) atidėjo sudėtingesnių bankų planų priėmimą.
IXBPV tinkamai bendradarbiavo su NPI. Tas pats pasakytina ir apie santykius su Europos Centriniu Banku (ECB) kaip bankų priežiūros institucija. Tačiau veiksmingas pertvarkymas priklauso nuo to, ar priežiūros institucija gerokai iš anksto priima sprendimą dėl „ankstyvosios intervencijos priemonių“, kurių turi imtis bankai, ir nuo to, ar bankas žlunga ar gali žlugti. Dabartiniame teisiniame pagrinde nenustatyti objektyvūs ir kiekybiškai išreikšti tokių sprendimų priėmimo kriterijai.
XApsirūpinimo personalu padėtis BPV pagerėjo, tačiau dėl nepakankamo darbuotojų skaičiaus vis dar apsunkinta NPI pateikiamų mažiau svarbių bankų pertvarkymo planų priežiūra. Apsirūpinimo personalu padėtis NPI lygmeniu labai skiriasi. Taip pat nustatėme, kad BPV darbuotojų, priskirtų svarbiems bankams ir tarpvalstybinę veiklą vykdantiems bankams, dalis padidėjo. Tuo pat metu NPI truputį sumažino savo darbuotojų indėlį.
XISiekiant pagerinti BPeM pasirengimą, BPV rekomenduotume:
- pagerinti savo politikos priemones, kuriomis grindžiamas pertvarkymo planavimas pagal BPeM;
- užtikrinti, kad pertvarkymo planai būtų priimami laiku ir visiškai atitiktų teisinius reikalavimus;
- patobulinti BPeM organizacinę struktūrą;
- kartu su Komisija paraginti teisės aktų leidėjus nustatyti objektyvius ir kiekybiškai išreikštus kriterijus, pagal kuriuos būtų laiku imamasi priežiūros veiksmų.
Įvadas
Bendras pertvarkymo mechanizmas: bendra informacija
01Iki 2007–2008 m. kilusios finansų krizės žlungantys bankai buvo likviduoti pagal nacionalinę nemokumo teisę. Tais atvejais, kai bankai buvo laikomi per dideliais, kad žlugtų, nacionalinės institucijos ėmė naudoti mokesčių mokėtojų pinigus, kad jų žlugimo išvengtų. Žlungant tarpvalstybiniam bankui galėtų kilti ir papildomų rizikų. Krizė atskleidė, kad institucijoms trūko procedūrų ir priemonių bankams tvarkingai likviduoti, todėl 2014 m. ES sukūrė BPeM, antrąjį Europos bankų sąjungos ramstį.
02BPeM vienija BPV, Tarybą, Komisiją ir dalyvaujančių valstybių narių NPI. Jis remiamas iš Bendro pertvarkymo fondo (BPF), kurį finansuoja euro zonos bankai.
03BPeM nustato tvarkingo bankų likvidavimo pagrindą1. Jo tikslas – išvengti didelių neigiamų pasekmių finansiniam stabilumui, apsaugoti apdraustuosius indėlininkus ir viešąsias lėšas kuo labiau sumažinant nepaprastosios viešosios finansinės paramos teikimo galimybę. Pertvarkymas yra kraštutinė priemonė, kuria siekiama sudaryti sąlygas, kad banko ypatingos svarbos funkcijos būtų toliau vykdomos. Ypatingos svarbos funkcijos yra banko veikla, paslaugos ar operacijos, kurias nutraukus gali būti sutrikdytas finansinis stabilumas arba realiajai ekonomikai būtinų paslaugų teikimas. Iš tiesų, jei bankas ypatingos svarbos funkcijų neturi ir dėl jo žlugimo nekiltų rizika finansiniam stabilumui, jis būtų likviduojamas pagal nacionalinę nemokumo teisę.
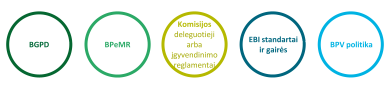
04Pastaraisiais metais ES rengė suderintų bankų priežiūros ir pertvarkymo taisyklių rinkinį. Šis rinkinys vadinamas bendru taisyklių sąvadu. Kalbant apie pertvarkymą, bendrą taisyklių sąvadą iš esmės sudaro Bankų gaivinimo ir pertvarkymo direktyva (BGPD2), Bendro pertvarkymo mechanizmo reglamentas (BPeMR3), Komisijos deleguotieji arba įgyvendinimo reglamentai ir Europos bankininkystės institucijos (EBI) standartai ir gairės. Be to, siekdamos pasirengti pertvarkymui, pertvarkymo institucijos parengia vadovus ir gaires, kuriuose nustatomos taikytinos politikos priemonės (žr. 1 diagramą).
1 diagrama
Taisyklės ir politikos priemonės
Šaltinis: EAR.
Bendradarbiavimas pagal bendrą pertvarkymo mechanizmą
BPV ir NPI vaidmuo
05Nuo 2015 m. sausio mėn. BPV buvo atsakinga už visų svarbių euro zonos bankų, taip pat tarpvalstybinę veiklą vykdančių mažesnės svarbos bankų pertvarkymą, jo prireikus4. 2019 m. pabaigos duomenimis, BPV apėmė 128 bankus, o tai sudarė 85 % viso euro zonos bankų turto.
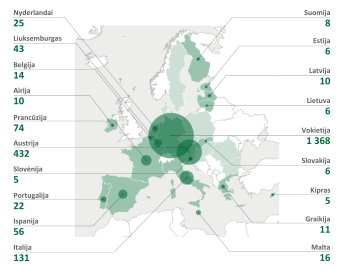
06Atsakomybė už visus kitus bankus, t. y. mažiau svarbius bankus (2 249 bankus pagal BPV 2020 m. darbo programą, žr. 2 diagramą) tenka NPI. Vis dėlto BPV yra atsakinga už veiksmingą ir nuoseklų BPeM veikimą, todėl jai pavesta prižiūrėti euro zonos NPI pertvarkymo planavimą. Be to, kai būtina užtikrinti nuoseklų pertvarkymo standartų taikymą, BPV gali nuspręsti arba NPI gali jos paprašyti tiesiogiai panaudoti visus savo įgaliojimus bankų, kurie pirmiausia priklauso NPI kompetencijai, atžvilgiu.
2 diagrama
Mažiau svarbūs euro zonos bankai pagal valstybes nares
Šaltinis: EAR, remiantis BPV 2020 m. darbo programa.
Kad bankas būtų laikomas svarbiu, jis turi atitikti bent vieną iš 1 lentelėje nurodytų kriterijų, priešingu atveju jis priskiriamas prie mažiau svarbių bankų.
1 lentelė
Bankų svarbos kriterijai
| Kriterijus | Paaiškinimas |
| Dydis | Bendra banko turto vertė yra didesnė nei 30 milijardų eurų |
| Svarba ekonomikai | Svarba konkrečios šalies arba visos ES ekonomikai |
| Tarpvalstybinė veikla | Bendra banko turto vertė didesnė nei 5 milijardai eurų, o jo tarpvalstybinio turto / įsipareigojimų daugiau nei vienoje kitoje dalyvaujančioje valstybėje narėje santykis su visu jo turtu / įsipareigojimais didesnis nei 20 %. |
| Tiesioginė viešoji finansinė pagalba | Bankas yra prašęs arba gavęs finansavimą iš Europos stabilumo mechanizmo arba Europos finansinio stabilumo fondo. |
| Kita | Prižiūrimas bankas laikomas svarbiu, jeigu jis yra vienas iš trijų svarbiausių konkrečioje šalyje įsteigtų bankų. |
Šaltinis: ECB.
Kad būtų pasirengta galimam banko žlugimui, pertvarkymo institucija:
- parengia visų į jos kompetencijos sritį patenkančių bankų pertvarkymo planus;
- nustato minimalų įsipareigojimų ir nuosavų lėšų, kurie pertvarkymo atveju sudarytų nuostolių padengimo pajėgumus, lygį (apsaugos rezervą, vadinamą minimaliu nuosavų lėšų ir tinkamų įsipareigojimų reikalavimu (MREL)).
Užduotys, susijusios su faktiniu pertvarkymo įgyvendinimu (krizių valdymu), čia neaprašytos, nes jos nepatenka į šio audito apimtį.
09Pertvarkymo planai turi būti peržiūrimi ir atnaujinami bent kartą per metus. Laikas nuo plano parengimo iki jo priėmimo vadinamas planavimo ciklu. Pertvarkymo planas yra išsamus dokumentas, kuriame, be kita ko, turėtų būti nuodugniai išdėstytos banko ypatybės, apibrėžtos jo ypatingos svarbos funkcijos, nustatytos visos sėkmingo pertvarkymo kliūtys bei būdai, kaip jas pašalinti, ir nustatytas banko MREL. Jame turėtų būti padaryta išvada dėl i) priimtiniausios pertvarkymo strategijos, t. y. ar bankas turėtų būti likviduotas pagal nacionalinę nemokumo teisę, ar jis turėtų kreiptis dėl pertvarkymo, ir ii) ar bankas gali būti pertvarkytas (t. y. saugus žlugti) (žr. 03 dalį).
10Jei pertvarkymo institucija mano, kad bankui turėtų būti taikomas pertvarkymas, plane turėtų būti nurodyta, kurios iš pertvarkymo priemonių turi būti taikomos (žr. 3 diagramą). Jame taip pat turėtų būti išsamiai nurodyti bankų grupės subjektai (patronuojančioji įmonė ir (arba) patronuojamosios įmonės), kuriems turi būti taikomos pertvarkymo priemonės, t. y. vadinamasis vienalaikis (visos grupės ar grupės dalies) pertvarkymas.
3 diagrama
Teisiniame pagrinde numatytos pertvarkymo priemonės
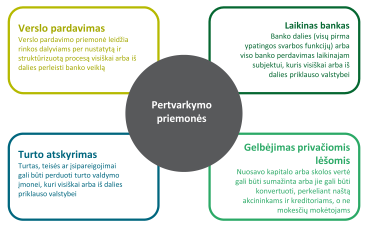
Šaltinis: pritaikyta pagal BPV duomenis.
BPV savo sprendimus priima vykdomuosiuose ir plenariniuose posėdžiuose. Pastaruosiuose dalyvauja kiekvienos NPI atstovas (daugiau informacijos pateikta I priede). BPV kompetencijai priklausančių bankų pertvarkymo planai pateikiami tvirtinti vykdomajame posėdyje.
Santykiai su kitomis ES ir nacionalinėmis institucijomis
12BPV glaudžiai bendradarbiauja su NPI, Komisija, EBI ir už euro zonos bankus atsakingomis priežiūros institucijomis (ECB ir nacionalinėmis kompetentingomis institucijomis) (žr. 4 diagramą). Pavyzdžiui, svarbių bankų pertvarkymo planus rengia vidaus pertvarkymo grupės (VPG); joms vadovauja BPV ir jose dirba BPV bei atitinkamos NPI darbuotojai. Pagrindinė praktinė BPV ir NPI bendradarbiavimo tvarka nustatyta 2016 m. priimtame bendradarbiavimo pagrindų susitarime ir iš dalies pakeista 2018 m.
4 diagrama
Funkcijos ir atsakomybė planuojant pertvarkymą pagal BPeM

Šaltinis: EAR, remiantis BPeMR.
Pertvarkymo institucijos ir bankų priežiūros institucijos bendradarbiavimas, be kita ko, apima šiuos etapus:
- priežiūros institucija pateikia grįžtamąją informaciją apie pertvarkymo plano projektą;
- pertvarkymo institucija pateikia grįžtamąją informaciją apie priežiūros institucijos įvertintą banko gaivinimo planą. Į gaivinimo planą įtrauktos priemonės, kurias bankas planuoja taikyti, jei bus pažeisti tam tikri rodikliai.
BPV ir ECB bendradarbiavimas ir keitimasis informacija grindžiami susitarimo memorandumu, kuris buvo peržiūrėtas 2018 m. gegužės mėn.
14EBI, be kita ko, yra atsakinga už:
- techninių reguliavimo ir įgyvendinimo standartų projektų ir gairių, pavyzdžiui, dėl visapusiško pertvarkymo plano turinio, parengimą;
- formų, pavyzdžiui, skirtų informacijos apie MREL teikimui ir atskleidimui, parengimą;
- pertvarkymo institucijų stebėjimą, remiantis periodinėmis peržiūromis, siekiant užtikrinti, kad jos turėtų ekspertinių žinių, išteklių ir veiklos pajėgumų pertvarkymo veiklai vykdyti.
EBI taip pat turi būti pranešama, kai BPV arba NPI nusprendžia, kad banko sėkmingai pertvarkyti neįmanoma.
16Komisija yra atsakinga už periodinę bendro taisyklių sąvado taikymo peržiūrą. 2019 m. balandžio mėn. ji paskelbė savo pirmosios peržiūros ataskaitą ir padarė išvadą, kad dar anksti rengti ir priimti pasiūlymus dėl teisėkūros procedūra priimamų aktų5. EBI parengtus techninius reguliavimo ir įgyvendinimo standartus Komisija priima kaip deleguotuosius / įgyvendinimo reglamentus.
Audito apimtis ir metodas
Apimtis ir metodika
172017 m. Audito Rūmai pirmą kartą atliko BPV auditą, daugiausia dėmesio skirdami svarbių bankų pertvarkymo planavimui6. Kadangi BPV buvo įsteigta tik 2015 m. ir atsižvelgiant į tai, kad mūsų pradinis auditas parodė, jog BPV dar reikia daug nuveikti, nusprendėme atlikti dar vieną auditą, kuriame būtų nagrinėjamas mažiau svarbių bankų pertvarkymo planavimas ir atsižvelgimas į ankstesnio audito rezultatus. Stengėmės išsiaiškinti dabartinę padėtį, susijusią su BPeM pasirengimu bankų pertvarkymui.
18Siekdami išnagrinėti, ar BPeM buvo gerai parengtas spręsti bankų pertvarkymo klausimus, įvertinome, ar:
- BPV turėjo tinkamą politikos teisinį pagrindą, skirtą užtikrinti, kad BPV kompetencijai priklausančių bankų pertvarkymo planai būtų optimalios kokybės;
- svarbių ir mažiau svarbių bankų pertvarkymo planų rengimas vyko tinkama linkme;
- BPeM organizacinė struktūra buvo tinkama.
Atlikdami auditą nagrinėjome BPV turimus dokumentus ir surengėme interviu su BPV darbuotojais. Įvertinome 2018 m. ciklo pertvarkymo planų imtį (žr. 09 dalį). 2018 m. ciklas buvo pagrįstas bankų 2017 m. pabaigos finansiniais duomenimis ir buvo užbaigtas 2020 m., kai buvo priimti paskutiniai planai. Mūsų imtį sudarė šeši planai, susiję su bankais, kurie neturėjo pertvarkymo kolegijos, ir du planai, susiję su bankais, kurie turėjo pertvarkymo kolegiją. Taip pat peržiūrėjome trijų BPV atliktų vertinimų imtį, apimančią 16 planų, kuriuos dėl mažiau svarbių bankų pateikė NPI, ir imtį, sudarytą iš NPI pateiktų dviejų supaprastintų pertvarkymo planų.
20Apklausėme Komisijos (Finansinio stabilumo, finansinių paslaugų ir kapitalo rinkų sąjungos generalinio direktorato) ir EBI darbuotojus. Taip pat surengėme informacinius vizitus keturiose NPI (Vokietijoje, Italijoje, Latvijoje ir Liuksemburge), kurios arba buvo atsakingos už daug bankų, arba jau turėjo bankų pertvarkymo patirties. Galiausiai atlikome Europos bankų sąjungos 19 NPI apklausą.
21Praktinis audito darbas buvo atliekamas 2019 m. balandžio mėn. – 2020 m. sausio mėn. ir užbaigtas prieš prasidedant COVID-19 protrūkiui. Todėl, jei nenurodyta kitaip, šioje ataskaitoje neatsižvelgiama į politikos įvykius ar pokyčius, įvykusius reaguojant į pandemiją.
Galimybė pasinaudoti audito įrodymais ir konfidencialumo klausimai
22Audito teisės ir įgaliojimai atlikti šį veiklos auditą išplaukia iš SESV7 287 straipsnio bendrųjų nuostatų – jomis Audito Rūmams suteikiama visapusiška prieiga prie visų dokumentų, kurie būtini audito užduočiai atlikti. Tačiau, nurodydami konfidencialumo priežastis, BPV darbuotojai dokumentuose juodai užtušavo visą informaciją ir duomenis, pagal kuriuos galėtume nustatyti banką, su kuriuo yra susijęs į imtį įtrauktas pertvarkymo planas. Todėl negalėjome sutikrinti MREL skaičiavimų (susijusių su ECB duomenimis, žr. 23 dalį), įvertinti banko funkcijų svarbos ar išnagrinėti BPV atliktų bankų funkcijų svarbos vertinimų nuoseklumo pertvarkymo planuose. Nepaisant to, palyginti su ankstesniu auditu, prieiga prie informacijos pagerėjo, nes buvo pateikti visos apimties pertvarkymo planai, o ne vien atrinkti skyriai.
23Be to, negavome prieigos ir prie šių ECB parengtų dokumentų, kuriuos taip pat saugo BPV: i) bankų gaivinimo planų ir ii) ECB grįžtamosios informacijos apie BPV pertvarkymo planų projektus. Šių dokumentų BPV prašėme nuo pat audito pradžios. Kai BPV pranešė, kad ECB davė mums sutikimą susipažinti su šiais dokumentais BPV patalpose esančioje fizinėje duomenų saugykloje, galiojo su COVID-19 pandemija susijusios izoliavimo priemonės, o tai sutrukdė mums atlikti šių dokumentų peržiūrą. Pasikonsultavusi su ECB, BPV mums pranešė, kad nebuvo susitarta tokių dokumentų pateikti virtualioje duomenų saugykloje dėl duomenų saugumo priežasčių.
24Tačiau šioje ataskaitoje pateiktoms pastaboms ir išvadoms parengti reikiamų įrodymų gavome.
Pastabos
Politikos pagrindas sustiprintas, tačiau tam tikrose itin svarbiose srityse tebėra trūkumų
25BPV parengė išsamias politikos priemones, kuriomis siekiama užtikrinti BPV kompetencijai priklausančių bankų pertvarkymo planų ir juose numatytų galimų pertvarkymo veiksmų kokybę ir nuoseklumą. BPV vykdomajame posėdyje patvirtintos politikos priemonės išdėstytos pertvarkymo planavimo vadove, BPV vidaus politikos dokumente ir horizontaliosiose techninėse pastabose. Šių 2016–2019 m. paskelbtų pastabų turinys buvo įtrauktas 2019 m. atnaujinant vadovą, nors ir ne taip detaliai. Taip pat buvo parengti atskiri politikos dokumentai, susiję su MREL, o 2020 m. balandžio mėn. BPV paskelbė dokumentą, kuriame išsamiai išdėstė savo lūkesčius bankams (žr. 5 diagramą).
5 diagrama
BPV politikų visuma
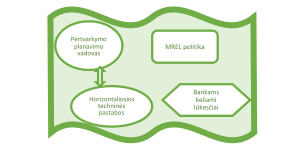
Šaltinis: EAR.
Išskyrus MREL atveju, tuo laikotarpiu, kurį apėmė mūsų auditas, šios politikos nacionalinėms pertvarkymo institucijoms rengiant mažiau svarbių bankų planus nebuvo privalomos. Vis dėlto, atsižvelgiant į jų svarbą visų kategorijų bankams, jos galėtų būti naudojamos kaip atskaitos taškas NPI rengiant savo politikas.
27BPV savo politikos priemones suskirstė į aštuonias sritis, atsižvelgdama į pertvarkymo planavimo procesą (žr. 6 diagramą). Politikos priemonės buvo rengiamos glaudžiai bendradarbiaujant su NPI.
6 diagrama
Pertvarkymo planavimo procesas

Pastaba: Pertvarkymo planavimo vadove kiekvienai iš šių aštuonių sričių skiriamas atskiras skyrius.
Šaltinis: BPV.
Savo 2017 m. specialiojoje ataskaitoje padarėme išvadą, kad BPV neturi išsamios pertvarkymo planavimo politikos priemonių sistemos. Rekomendavome i) pertvarkymo planavimo vadovą padaryti privalomą, ii) parengti aiškias ir nuoseklias politikos priemones dėl esminių kliūčių ir MREL ir iii) įtraukti gaires dėl visų pertvarkymo scenarijų.
29Todėl įvertinome, ar:
- BPV buvo priėmusi visas atitinkamas politikos priemones, reikalingas į jos kompetencijos sritį patenkančių bankų pertvarkymo planams parengti;
- parengtos politikos priemonės buvo pakankamai kokybiškos.
Vis dar trūksta tam tikrų svarbių politikos priemonių, taikytinų BPV kompetencijai priklausantiems bankams
30Vadove išdėstytomis politikos priemonėmis siekiama padėti VPG rengti svarbių bankų pertvarkymo planus. Šis vadovas nebuvo privalomas. Taip pat išsiaiškinome, kad VPG neprivalo pertvarkymo plane pagrįsti jokių nukrypimų nuo vadovo, ir iš tiesų į mūsų imtį įtrauktuose planuose neradome nė vieno tokio pagrindimo.
31Peržiūrėjome BPV politikos priemones ir nustatėme, kad 2020 m. balandžio mėn. keleto trūko. Pirma, nebuvo finansinio tęstinumo politikos. Prasidėjus pertvarkymo procesui labai svarbu užtikrinti finansavimą, nes bankui gali būti sunku gauti lėšų, reikalingų jo įsipareigojimams suėjus jų terminui refinansuoti, pavyzdžiui, dėl neužtikrintumo dėl jo gyvybingumo. Siekiant pabrėžti šio klausimo svarbą, kaip pavyzdys pateikiamas „Hypo Real Estate“ žlugimas: 2008 m. Vokietijos valdžios institucijos turėjo suteikti 145 milijardų eurų likvidumą. BPV mano, kad šios srities politikos plėtojimas yra daugiametis projektas, ir nesitiki, kad jis bus užbaigtas iki 2022 m. Galiausiai BPV dokumente „Bankams keliami lūkesčiai“ (žr. 25 dalį) nustatyta, kad bankai turi įrodyti savo pajėgumus dėl finansinio tęstinumo iki 2023 m.
32Su finansiniu tęstinumu atliekant pertvarkymą glaudžiai susijęs aspektas yra viešojo sektoriaus finansinio stabilumo stiprinimo priemonė. Tokią finansinio stabilumo stiprinimo priemonę laikinai galėtų taikyti BPV, siekdama užtikrinti finansavimą pertvarkant banką, kuris paskelbtas žlungančiu ar galinčiu žlugti. 2019 m. gruodžio mėn. Euro grupė iš esmės susitarė, kad pagal Europos stabilumo mechanizmą būtų suteikta apie 65–70 milijardų eurų finansinio stabilumo stiprinimo priemonė. Numatytas Europos stabilumo mechanizmo steigimo sutarties8 pakeitimas dar nepasirašytas. Finansinio stabilumo stiprinimo priemone norima pakeisti tiesioginio rekapitalizavimo priemonę, kuriai pagal Europos stabilumo mechanizmą buvo skirta 60 milijardų eurų. Ekspertai teigia, kad finansinio stabilumo stiprinimo priemonės gali nepakakti pertvarkymo finansavimo poreikiams patenkinti, visų pirma, teikiant likvidumą, ir ragina imtis papildomų priemonių9.
33Antra, nebuvo jokios pertvarkymui skirtos valdymo ir komunikacijos politikos. Tai, pavyzdžiui, susiję su valdymo struktūra, kurios reikia siekiant užtikrinti duomenų teikimą, taip pat veiksmingą priežiūrą ir sprendimų priėmimą planuojant pertvarkymą ir kilus krizei. Kadangi daug sprendimų turi būti priimti per itin trumpą laiką, labai svarbu turėti tvirtą valdymo ir komunikacijos struktūrą.
34Trečia, nebuvo jokios visa apimančios politikos dėl informacijos teikimo reikalavimų. Tai, pavyzdžiui, susiję su duomenimis, kuriuos bankai turi pateikti BPV dėl pertvarkymo priemonių taikymo arba kuriais remiantis būtų atliekamas turto vertinimas pertvarkymo atveju. „Siekiant, kad bankų pertvarkymas apskritai būtų sėkmingas, labai svarbu parengti tikslias vertinimo ataskaitas. Jei vertinimo ataskaitos bus netikslios, dėl jų gali kilti finansinių sunkumų arba tai paskatins akcininkus ir kreditorius kreiptis į teismą ir prašyti kompensacijos.“10
35Galiausiai, pertvarkymo planavimo vadove nebuvo politikos, pagal kurią būtų nustatyti grupės subjektai, kuriems būtų taikomi pertvarkymo veiksmai (vadinamasis vienalaikis pertvarkymas, žr. 10 dalį). Pertvarkymo pradžioje nustatoma, kiek pertvarkymo institucijų naudosis įgaliojimais ir taikys pertvarkymo priemones. Vienalaikio visos grupės pertvarkymo metu įgaliojimai suteikiami tik vienai institucijai, o vienalaikio grupės dalies pertvarkymo metu dalyvauja daugiau nei viena pertvarkymo institucija.
362020 m. BPV ketina paskelbti arba atnaujinti savo politikas keliose srityse. Pirmiausia 2020 m. balandžio pabaigoje ji paskelbė dokumentą, kuriame išdėstė savo lūkesčius bankams. Tačiau šiame dokumente dar nepateikiamos išsamios politikos dėl pirmiau aprašytų aspektų.
Pateiktose politikose yra tam tikrų trūkumų
37Įvertinome politikų, kurios buvo taikytos audituojamu laikotarpiu, kokybę ir nustatėme trūkumų, susijusių su trimis sritimis: i) viešojo intereso vertinimu, ii) esminių kliūčių sėkmingam pertvarkymui nustatymu ir iii) MREL reikalavimo ir gelbėjimo privačiomis lėšomis priemonės taikymu.
Viešojo intereso vertinimas
38Viena iš pertvarkymo sąlygų, kai bankas paskelbiamas žlungančiu ar galinčiu žlugti, yra atitiktis viešajam interesui, t. y. pertvarkymo tikslai nebūtų pasiekti tokiu pačiu mastu, jei bankas būtų likviduotas pagal nacionalinę nemokumo teisę. Tokių pertvarkymo tikslų pavyzdžiai:
- užtikrinti ypatingos svarbos banko funkcijų tęstinumą;
- išvengti didelio neigiamo poveikio finansiniam stabilumui;
- apsaugoti apdraustuosius indėlius;
- apsaugoti viešąsias lėšas.
Dėl šios priežasties atitinkama pertvarkymo institucija turi atlikti viešojo intereso vertinimą. Remiantis Komisijos prašymu atliktu tyrimu, keli suinteresuotieji subjektai teigė, kad šis vertinimas visoje ES turėtų būti nuoseklesnis11. Kai kurios suinteresuotosios šalys taip pat nesutinka su BPV nuomone, kad „pertvarkymas skirtas tik keletui, o ne daugeliui“. Iš tiesų, atsižvelgdama į Euro zonos bankų spektrą, BPV laikosi nuomonės, kad dėl viešojo intereso vertinimo pertvarkymo veiksmai galiausiai bus taikomi tik keliems bankams, nes dauguma bankų bus likviduoti pagal nacionalinę nemokumo teisę12.
40Vertindami, ar tam tikros banko funkcijos yra ypatingos svarbos (žr. 03 dalį), nustatėme, kad BPV politikoje nėra aiškiai apibrėžtų ribų (pavyzdžiui, rinkos dalies procentinės dalies). Remdamiesi mūsų atlikta apklausa ir interviu su NPI, taip pat BPV dokumentų peržiūra, darome išvadą, kad yra neatitikimų tarp to, ką vidaus pertvarkymo grupės vertina kaip ypatingos svarbos funkcijas. Dėl šių neatitikimų ir aiškių gairių trūkumo kyla rizika, kad BPV nepripažins funkcijos ypatingos svarbos funkcija, nors banko žlugimo atveju realiajai ekonomikai būtų padarytas neigiamas poveikis.
41Pertvarkymo tikslo apsaugoti apdraustuosius indėlius klausimu nustatėme, kad tais atvejais, kai nusprendžiama, kad valstybių narių lygmeniu sukurtų nacionalinių indėlių garantijų sistemų finansavimas yra nepakankamas krizei įveikti, tai reiškia, kad apdraustieji indėliai nėra tinkamai apsaugoti. Tačiau tai nėra pakankama priežastis BPV manyti, kad atitinkamo banko pertvarkymas atitiktų viešąjį interesą.
42Viešųjų lėšų apsaugos klausimu pažymime, kad taisyklės dėl naštos pasidalijimo tarp i) akcininkų ir tam tikrų kreditorių ir ii) viešojo sektoriaus skiriasi, priklausomai nuo to, ar taikomas pertvarkymas ar nacionalinės nemokumo procedūros (žr. 7 diagramą):
- pagal teisinį pagrindą, viešoji parama pertvarkymui iš BPF gali būti teikiama tik tada, kai banko nuostoliai yra padengti pagal gelbėjimo privačiomis lėšomis priemonę, sudarančią bent 8 % visų banko įsipareigojimų ir nuosavų lėšų. BPF įnašas iš esmės negali viršyti 5 % visų banko įsipareigojimų ir nuosavų lėšų13. Tarptautinis valiutos fondas pasiūlė nustatyti finansinio stabilumo išimtį14, t. y. išimtį, kuri būtų taikoma tik euro zonos ar šalies masto krizės metu. Mūsų apklausos duomenimis, dauguma NPI (60 %) šiam pasiūlymui pritaria;
- jeigu bankas likviduojamas pagal nacionalinę nemokumo teisę, valstybės narės taip pat gali įvertinti, kad būtina skirti viešąją paramą. Remiantis Komisijos bankų komunikatu (BK)15, naštos pasidalijimo reikalavimai taikomi akcininkams ir subordinuotųjų priemonių turėtojams: jie turi visiškai prisidėti dengiant priemonių išlaidas. Kitaip nei pagal pertvarkymo scenarijų, pirmaeilės skolos turėtojai prisidėti neprivalo. Tarptautinis valiutos fondas rekomendavo pagal valstybės pagalbos taisykles nustatyti griežtesnius naštos pasidalijimo principus16.
7 diagrama
Gelbėjimo privačiomis lėšomis reikalavimai pertvarkymo (BGPD) ir valstybės pagalbos (BK) atveju17
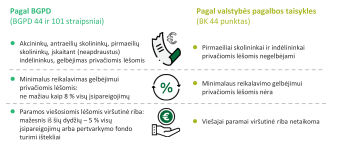
Šaltinis: EAR, remiantis nurodytu teisiniu pagrindu.
Kaip matyti iš 7 diagramos trečios eilutės, pagal nacionalines nemokumo procedūras gali būti teikiama didesnė viešoji parama (valstybės pagalba) nei pertvarkymo atveju, remiantis dabartine Komisijos politika dėl valstybės pagalbos, kaip pateikta jos BK. Tai yra svarbu, kai reikia spręsti, kas sudaro viešąjį interesą. Vertinimas būna dviejų rūšių: vieną atlieka BPV, o kitą – Komisija:
- atsižvelgiant į pertvarkymo tikslus (žr. 38 dalį), BPV turėtų įvertinti, ar banko žlugimas turėtų didelį neigiamą poveikį finansiniam stabilumui, ir kuo labiau sumažinti teikiamą nepaprastąją viešąją finansinę paramą;
- Komisija, prieš patvirtindama valstybės pagalbą, kurią valstybės narės teiktų likviduojant banką pagal nacionalines nemokumo procedūras, turėtų įvertinti, ar ši pagalba būtų reikalinga siekiant pašalinti didelius valstybės narės ekonomikos sutrikimus. Atlikdami ankstesnį auditą pažymėjome, kad Komisija laikėsi nuomonės, jog valstybės narės gali geriausiai atlikti pradinį vertinimą, ar nekontroliuojamas konkretaus banko pasitraukimas iš rinkos keltų grėsmę finansiniam stabilumui (arba sukeltų kitus didelius sutrikimus valstybėje narėje). Taip pat nustatėme, kad Komisija neginčijo valstybių narių argumentų, kad galimas banko žlugimas kelia grėsmę finansiniam stabilumui18.
Pastaraisiais bankų žlugimo atvejais BPV nustatė, kad bankai galėjo būti likviduoti iškeliant įprastines bankroto bylas, nesukeliant didelių neigiamų pasekmių finansiniam stabilumui, ir todėl padarė išvadą, kad nėra viešojo intereso, kuriuo būtų pateisintas pertvarkymo priemonių taikymas. Vis dėlto Komisija vėliau patvirtino valstybės pagalbą, nes manė, kad šių bankų likvidavimas iškeliant įprastines bankroto bylas sukeltų didelius ekonomikos sutrikimus. TVF daro išvadą, kad „nustačius alternatyvų lankstumą su išimtimi dėl finansinio stabilumo, naštos pasidalijimo reikalavimų, taikomų bankroto bylos atveju, derinimas su reikalavimais, taikomais pertvarkymo atveju, sumažintų netikrumą ir paskatas valstybėms narėms ieškoti būdų, kaip spręsti žlungančių svarbių įstaigų klausimą pagal nacionalines nemokumo procedūras“19. Galiausiai, Europos Parlamentas savo 2020 m. rezoliucijoje dėl bankų sąjungos pabrėžė, „kad reikia užtikrinti vienodas sąlygas ir nuoseklų viešojo intereso testo taikymą“20.
45Atkreipiame dėmesį į tai, kad kitas klausimas, kuris tampa vis svarbesnis politinėse diskusijose, yra susijęs su bankams taikomų nacionalinių nemokumo teisės aktų suderinimu21. 14 iš 18 į mūsų apklausą atsakiusių NPI nurodė, kad suderinti nacionalinius bankų nemokumo režimus būtų naudinga arba labai naudinga. Pavyzdžiui, „sąlygos, dėl kurių pradedamas taikyti nacionalinis nemokumo režimas, daugelyje šalių nėra suderintos su sąlygomis, dėl kurių pradedamas pertvarkymas, ir ypač su sąlygomis, kuriomis remiantis nustatoma, kad bankas žlunga arba gali žlugti“22. Tačiau užtikrinti suderinamumą yra sudėtinga, nes tai susiję su teisės sritimis, kurios ir toliau priklauso valstybių narių kompetencijai (pavyzdžiui, bendrovių teisė).
46Galiausiai, pertvarkymo plane turėtų būti atsižvelgiama į atitinkamus scenarijus, įskaitant tai, kad žlugimas gali būti išskirtinio pobūdžio (būdingas konkrečiam bankui) ar vykti platesnio finansinio nestabilumo arba visai sistemai būdingų įvykių metu. Tačiau BPV laikosi nuomonės, kad BPeMR (8 straipsnyje) nenustatyta, kad į tokius įvykius turi būti atsižvelgiama tuo etapu, kai atliekamas viešojo intereso vertinimas tais atvejais, kai pirmenybė teikiama strategijai taikyti nacionalinę nemokumo teisę. Todėl BPV pertvarkymo planavimo vadove šis aspektas nepaaiškintas (žr. 28 dalį). Kai kurios NPI teisę aiškina skirtingai. Komisija pripažįsta, kad yra tam tikra aiškinimo laisvė.
Esminių sėkmingo pertvarkymo kliūčių nustatymo gairės
47Pagal bendrą taisyklių sąvadą BPV turi įvertinti, ar bankas gali būti pertvarkytas, ar ne. Laikoma, kad banką galima pertvarkyti, jeigu jį įmanoma patikimai likviduoti iškėlus įprastinę bankroto bylą arba pertvarkyti taikant pertvarkymo priemones ir naudojantis pertvarkymo įgaliojimais. Dėl šios priežasties pertvarkymo institucija turi įvertinti, ar yra kliūčių, t. y. trukdžių, pertvarkyti banką. Pertvarkymo institucija taip pat privalo laiku informuoti EBI, jeigu mano, kad banko pertvarkyti neįmanoma.
48Kai BPV padaro išvadą, kad kliūtis yra esminio pobūdžio, pradedama administracinė procedūra siekiant užtikrinti, kad atitinkamas bankas ištaisytų padėtį (žr. 8 diagramą). Administraciniame procese dalyvauja keli suinteresuotieji subjektai. Kol bankas pateiks galutinį įgyvendinimo planą, skirtą esminei kliūčiai pašalinti, gali praeiti 12 mėnesių arba daugiau laiko.
8 diagrama
BPV kompetencijai priklausančių bankų esminių kliūčių šalinimo veiksmai
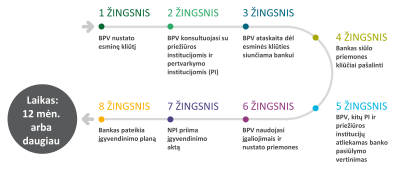
Šaltinis: EAR, pritaikyta pagal BPV medžiagą.
Atsižvelgdama į mūsų Specialiojoje ataskaitoje Nr. 23/2017 pateiktą rekomendaciją (žr. 28 dalį), 2018 m. rugsėjo mėn. BPV paskelbė kliūčių sėkmingam pertvarkymui nustatymo ir šalinimo politiką. BPV šią politiką taikė tik nedidelei 2019 m. parengtų pertvarkymo planų daliai. BPV tobulina VPG skirtas gaires, visų pirma dėl to, kaip jos metodiką taikyti praktiškai.
50Pagal 2018 m. politiką, pirmiausia, VPG turėtų nustatyti galimas kliūtis. Tada VPG turėtų įvertinti (pagal skalę didėjimo tvarka) i) tokių galimų kliūčių poveikį pertvarkymo strategijai ir ii) jų atsiradimo tikimybę. Nors politikoje pateikiama matrica, kurioje nurodoma, kada atliekant tokius vertinimus turėtų būti padaryta išvada, kad kliūtis yra esminė, iš tiesų ji yra tik orientacinio pobūdžio. Pavyzdžiui, didelės galimos kliūtys poveikio ir pasireiškimo tikimybės požiūriu nėra savaime laikomos esminėmis kliūtimis.
51Taigi tokio pobūdžio vertinimai labai priklauso nuo VPG vertinimo ir diskrecijos. Be to, prieš paskelbdama, kad kliūtis yra esminė, BPV atsižvelgia į tam tikrus elementus. Pavyzdžiui, jei bankas turi patikimą planą, kaip šalinti galimas nustatytas kliūtis, tokia kliūtis nebūtinai turi būti laikoma esmine. Iš tiesų, BPV mano, kad pertvarkymo kliūčių šalinimas yra nuosekliai bankų ir BPV vykdomas procesas, kuris gali šiek tiek užtrukti.
52Ši politika yra patvirtinta BPV dokumente „Bankams keliami lūkesčiai“ (žr. 25 dalį): jame numatytas pereinamasis laikotarpis, per kurį bankai turėtų vėliausiai iki 2023 m. sustiprinti savo pajėgumus pagal visus septynis dokumente nurodytus aspektus23, neatsižvelgiant į bankų rizikos lygį, dydį ar sudėtingumą. Pagal susitarimą bankas taip pat gali stiprinti savo pajėgumus po 2023 m. Palyginimui, Anglijos banko (Bank of England) kompetencijai priklausantiems bankams taikomi griežtesni terminai, nes juos visus turėtų būti galima pertvarkyti iki 2022 m. sausio 1 d.24
53„Bendras darbas“ yra pagrindinis principas, kuriais šie lūkesčiai grindžiami, t. y. BPV ir bankai dirba drauge siekdami sėkmingo pertvarkymo. Tikimasi, kad bankai parengs darbo planą ir įsivertins pagal jį daromą pažangą, kad būtų užtikrintas jo įgyvendinimas laiku. 17 iš 18 į mūsų apklausą atsakiusių NPI mano, kad toks būdas yra tinkamas. Tačiau esama rizikos, kad banko motyvacija bendradarbiauti su BPV siekiant pašalinti kliūtis gali būti ribota, ypač kai tai susiję su verslo modeliais, pavyzdžiui, jei BPV planavo taikyti verslo pardavimo priemonę (žr. 3 diagramą).
54Be to, bendrame taisyklių sąvade tokie pereinamieji laikotarpiai nenumatyti. Reikalaujama aiškios išvados, ar bankas gali būti pertvarkytas (žr. 09 dalį), o tam reikia iš anksto nustatyti esmines kliūtis, jei tokių yra. Tai patvirtina 2018 m. EBI sprendimas, kuriame teigiama, kad galimų kliūčių nustatymas neįvertinant, ar jos yra esminės, neatitinka bendro taisyklių sąvado. EBI padarė išvadą, kad į bet kokį priimtą pertvarkymo planą turi būti įtrauktas išsamus pertvarkymo galimybės vertinimo aprašymas. Tame išsamiame aprašyme turi būti nurodytos visos nustatytos esminės sėkmingo pertvarkymo kliūtys25.
55Dėl BPV pasirinkto pažingsnio proceso, dėl kurio nenustatytos esminės kliūtys, BPV dar nepateikė EBI jokių pranešimų (žr. 47 dalį), o NPI nepateikė jokių pranešimų dėl mažiau svarbių įstaigų.
562019 m. pabaigoje Europos Parlamento Paramos ekonomikos valdymui skyriaus26 paskelbtame dokumente padaryta išvada, kad nuo 2019 m. spalio mėn. nė viename pertvarkymo plane nebuvo išsamiai įvertintos sėkmingo pertvarkymo kliūtys. Jame teigiama, kad „tai kelia susirūpinimą dėl bankų pasirengimo galimam pertvarkymui ateinančiais metais“.
MREL ir gelbėjimo privačiomis lėšomis rekomendacijos
57Viena iš pagrindinių priemonių didinti bankų sėkmingo pertvarkymo galimybes yra teisinis reikalavimas, kad visi bankai atitiktų MREL tikslus, kuriuos nustatė jų pertvarkymo institucija (žr. 08 dalį). Bankai turi palaikyti tam tikrą nuosavo kapitalo ir kitų tinkamų įsipareigojimų apimtį, kad galėtų padengti nuostolius ir atkurti savo kapitalo poziciją nesinaudodami viešosiomis lėšomis.
58Pagal bendrą taisyklių sąvadą bankai iki 2024 m. turi visiškai įvykdyti MREL tikslus, tačiau iki 2022 m. sausio mėn. turi pasiekti tarpinį tikslą, nes bankams gali būti sudėtinga išleisti MREL tipo vertybinius popierius.
59BPV ir NPI teisiškai įpareigotos dėl kiekvieno banko priimti oficialų MREL sprendimą. Aštuonios iš 18 į mūsų apklausą atsakiusių NPI (44 %) mano, kad toks formalumas neturi prasmės, kai MREL reikalavimas prilygsta prudenciniams kapitalo reikalavimams, kaip paprastai yra tuo atveju, kai bankas turi būti likviduojamas pagal nacionalinę nemokumo teisę. Tarp šių aštuonių NPI yra NPI, kurioms tenkantis bankų skaičius yra didžiausias. Tai sudaro administracinę naštą visiems dalyvaujantiems subjektams (BPV, NPI ir bankams).
602018 m. lapkričio mėn. BPV paskelbė MREL politiką, taikomą 2018 m. pertvarkymo planavimo ciklui, o 2019 m. sausio mėn. ją atnaujino (žr. 28 dalį). 2020 m. gegužės mėn. ji taip pat paskelbė MREL politiką, taikomą 2020 m. pertvarkymo planavimo ciklui. Dauguma padarytų pakeitimų (palyginimui žr. II priedą) susiję su peržiūrėtu BPeMR27. Dar nežinoma, kokį poveikį šie teisės aktų pakeitimai turės MREL tikslams trumpuoju, vidutinės trukmės ir ilguoju laikotarpiais. BPV taip pat paskelbė ketinanti įvertinti galimą COVID-19 pandemijos poveikį pereinamiesiems laikotarpiams, kurių reikia siekiant įgyvendinti MREL (žr. 58 dalį).
61Kai kurie pakeitimai, susiję su pakeistu teisiniu pagrindu, yra šie:
- apskaičiuojant MREL tikslinį lygį, nebeprivaloma įtraukti rinkos pasitikėjimo rezervo. Tačiau BPV ketina toliau taikyti tokį rezervą;
- peržiūrėtoje BGPD28 nustatytas privalomas fiksuotas MREL trijų kategorijų bankams29;
- peržiūrėtoje BGPD reikalaujama minimalaus subordinavimo lygio (8 % visų įsipareigojimų ir nuosavų lėšų). Subordinavimas reiškia, kad dalį MREL tikslinio lygio turi sudaryti subordinuotieji įsipareigojimai, taigi ne tik pirmaeilė skola. Subordinuotosios skolos priemonių išleidimo kaina paprastai yra didesnė.
Dėl neprivalomų nuostatų arba nuostatų nebuvimo teisiniame pagrinde ES pertvarkymo institucijų MREL nustatymo praktika skiriasi (žr. 1 langelį).
1 langelis
Įvairios MREL nustatymo praktikos pavyzdžiai
Iš 2020 m. EBI kiekybinės MREL ataskaitos matyti30, kad, nesant privalomo subordinavimo reikalavimo, ES pertvarkymo institucijų subordinavimo praktika skiriasi. Kai kurios institucijos reikalauja, kad MREL tikslinis lygis būtų visiškai pasiektas subordinuotaisiais įsipareigojimais, o BPV reikalauja, kad, atsižvelgiant į banko sudėtingumą, minimalus subordinacijos lygis būtų nuo 12 iki 16 % bendros rizikos pozicijos. Privalomas reikalavimas kai kurių kategorijų bankams buvo neseniai nustatytas peržiūrint BGPD.
Remiantis ta pačia ataskaita, Čekijos pertvarkymo institucija nenustato standartinės rinkos pasitikėjimo rezervo reikšmės. Švedijos pertvarkymo institucija nekoreguoja MREL turto perdavimo atveju. Rumunijos pertvarkymo institucija neleidžia įskaityti indėlių į MREL. Priešingai nei BPV, Lenkijos pertvarkymo institucija mažmeninių investuotojų turimų nuosavų lėšų ir įsipareigojimų nelaiko tinkamais MREL įvykdyti31.
Kai bankas žlunga, nepriklausomai nuo to, ar jis bus likviduojamas pagal nacionalinę nemokumo teisę, ar pertvarkomas, gali būti daromas poveikis mažmeniniams investuotojams. Naujausi žlungančių bankų Veneto Banca, Banco Popolare di Vicenza ir Banca Popular atvejai sukėlė viešas diskusijas, ar mažmeniniai investuotojai turėtų būti gelbėjami privačiomis lėšomis. Paskaičiuota, kad 2018 m. ES bankų pirmaeilė ir subordinuotoji skola mažmeninių investuotojų atžvilgiu euro zonoje sudarė 262 milijardus eurų; tai daugiausia obligacijų turėtojai Italijoje (51 %) ir Vokietijoje (19 %)32.
64BPV politikoje dėl gelbėjimo privačiomis lėšomis priemonės aprašomi veiklos klausimai, susiję su vertybinių popierių (akcijų ir obligacijų) gelbėjimu privačiomis lėšomis. Vis dėlto veiklos klausimai, susiję su kitais tinkamais įsipareigojimais, pavyzdžiui, indėliais, nėra įtraukti. Be to, BPV gairėse nenustatytas terminas, iki kurio turi būti užbaigtas gelbėjimas privačiomis lėšomis. Pavyzdžiui, Vokietijos pertvarkymo institucija reikalauja, kad jos kompetencijai priklausantys bankai gelbėjimo privačiomis lėšomis priemonę savo knygose įgyvendintų per 24 valandas ir būtų pasirengę per 12 valandų inicijuoti išorinį vykdymą, taikytiną obligacijų / akcijų turėtojams.
65Remiantis bendru taisyklių sąvadu, pertvarkymo institucijos atliekamas tinkamiausios pertvarkymo strategijos (t. y. taikytinos priemonės, žr. 3 diagramą) įgyvendinamumo ir patikimumo vertinimas turi apimti pasiūlytų alternatyvių strategijų vertinimą. Tai ypač svarbu tais atvejais, kai pertvarkymo finansavimas nėra užtikrintas (žr. 31 dalį), nes yra rizika, kad pertvarkymas gali būti nesėkmingas. Tačiau, taikant gelbėjimo privačiomis lėšomis priemonę, BPV politikoje nėra pakankamai pabrėžiama, kad VPG reikia įvertinti alternatyvias strategijas.
Pertvarkymo planavimo srityje padaryta pažanga, tačiau dar reikia atlikti tam tikrus darbus, kad pertvarkymo planavimas atitiktų teisinius reikalavimus
66Pertvarkymo institucijų parengti pertvarkymo planai turėtų visiškai atitikti bendrą taisyklių sąvadą, o BPV privalo nustatyti datą, iki kurios turi būti parengti pirmieji pertvarkymo planai. Pagal BPeMR, pertvarkymo planai paprastai turėtų būti atnaujinami ne rečiau kaip kartą per metus.
67Kaip nurodyta 06 dalyje, BPV yra atsakinga už NPI darbo, susijusio su mažiau svarbiais bankais, priežiūrą. Šiuo tikslu BPV turi teisę priimti gaires ir bendruosius nurodymus dėl užduočių, kurias turi atlikti NPI. Atsižvelgiant į bendradarbiavimo sistemą, dėl kurios susitarė NPI ir BPV, BPV taip pat turėtų įvertinti NPI parengtus pertvarkymo planus.
68Įvertinome, ar:
- pagerėjo BPV priimtų pertvarkymo planų kokybė, palyginti su mūsų ankstesnio audito rezultatais, t. y. ar padidėjo bendrame taisyklių sąvade nustatytų reikalavimų, kuriuos atitinka planai, skaičius;
- BPV laiku patvirtino jos kompetencijai priklausančių bankų pertvarkymo planus;
- BPV planų dėl mažiau svarbių bankų, kuriuos pateikė NPI, analizė buvo nuosekli.
BPV kompetencijai priklausančių bankų pertvarkymo planų kokybė pagerėjo
69Remdamiesi į mūsų imtį įtrauktais šešiais 2018 m. ciklo pertvarkymo planais, įvertinome, ar jie atitiko bendrame taisyklių sąvade nustatytus reikalavimus. Tai darėme atrinkdami 179 tokius reikalavimus, kuriuos sugrupavome pagal sritis (žr. 6 diagramą), ir patikrinome, ar jų buvo laikomasi.
70Iš gautų rezultatų matyti, kad 60 % reikalavimų buvo laikomasi (žr. 2 lentelę). Tai yra geresnis rodiklis, palyginti su mūsų ankstesnio audito rezultatais, susijusiais su 2016 m. ciklo planų imtimi, nes juose buvo laikomasi tik 14 % reikalavimų. Be šio rezultato, buvo nesilaikyta 30 % reikalavimų (2017 m. – 64 %) ir 10 % reikalavimų laikytasi iš dalies (2017 m. – 22 %).
2 lentelė
Audito rezultatai pagal sritį
| Ar reikalavimų buvo laikomasi (pagal sritį)? | Taip (%) | Ne (%) | Iš dalies (%) |
|---|---|---|---|
| Strateginė veiklos analizė | 65 % | 23 % | 13 % |
| Pertvarkymo strategija | 78 % | 16 % | 6 % |
| MREL | 70 % | 27 % | 2 % |
| Finansinis ir veiklos tęstinumas | 47 % | 39 % | 13 % |
| Komunikacija ir informavimas | 32 % | 39 % | 30 % |
| Pertvarkymo vertinimas | 51 % | 40 % | 9 % |
| Valdymo santrauka | 57 % | 38 % | 5 % |
| Suma (2018 m. planai) | 60 % | 30 % | 10 % |
Šaltinis: EAR.
Su planais, įtrauktais į imtį, susijusios aplinkybės gerokai skyrėsi, t. y. reikalavimų laikymosi rodiklis buvo nuo 80 % (1 planas) iki 40 % (6 planas), kaip parodyta 3 lentelėje.
3 lentelė
Audito rezultatai pagal pertvarkymo planą
| Ar reikalavimų buvo laikomasi (pagal planą)? | Taip (%) | Ne (%) | Iš dalies (%) |
| 1 planas | 80 % | 16 % | 4 % |
| 2 planas | 65 % | 28 % | 6 % |
| 3 planas | 60 % | 24 % | 15 % |
| 4 planas | 58 % | 33 % | 10 % |
| 5 planas | 53 % | 42 % | 5 % |
| 6 planas | 40 % | 41 % | 19 % |
| Suma (2018 m. planai) | 60 % | 30 % | 10 % |
Šaltinis: EAR.
4 lentelėje pateikiami bendrame taisyklių sąvade nustatytų reikalavimų, kurių nebuvo laikomasi į mūsų imtį įtrauktuose pertvarkymo planuose, pavyzdžiai.
4 lentelė
Teisinių reikalavimų, kurių nebuvo laikomasi, pavyzdžiai
| Reikalavimai pagal sritį | Pavyzdžiai |
| Strateginė veiklos analizė | Nė viename pertvarkymo plane nebuvo pateikta informacijos apie tai, kaip būtų galima atskirti ypatingos svarbos funkcijas ir pagrindines verslo linijas. |
| MREL | MREL buvo nustatytas tik konsoliduotu lygmeniu, o ne individualiu subjekto lygmeniu. Dėl to kyla rizika, kad MREL nebus priskirtas ar suformuotas atitinkamuose bankų grupės subjektuose. Tai dar svarbiau tarpvalstybinių mastu veikiančių bankų atveju. |
| Finansinis ir veiklos tęstinumas | Nė viename plane nebuvo numatyti pertvarkymo strategijos nulemti finansavimo poreikiai. Taip pat žr. 31 dalį. |
| Komunikacija ir informavimas | Nė viename plane nebuvo pateiktas pakankamas priemonių, kuriomis užtikrinama, kad pagal BGPD 11 straipsnį būtų pateikta naujausia informacija ir kad ji prireikus būtų prieinama, aprašymas. |
| Pertvarkymo vertinimas | Nė viename iš planų nebuvo pateikta informacijos apie kokias nors kliūtis, susijusias su trumpalaikiu banko stabilizavimu arba veiklos reorganizavimu. Trijuose iš keturių planų33 nebuvo aiškiai nurodyta, ar pertvarkymo strategiją būtų galima taikyti laiku ir veiksmingai. Nė viename iš planų nebuvo pateiktas pakankamas pertvarkymo priemonių poveikio kreditoriams, sandorio šalims, klientams ir darbuotojams, aprašymas. Trijuose iš šešių planų nebuvo aiškaus pareiškimo, ar bankus atitinkamu metu buvo galima pertvarkyti, ar ne. |
| Valdymo santrauka | Penkiuose iš šešių planų nebuvo numatytas planų esminių aspektų įgyvendinimo tvarkaraštis. Visuose planuose buvo trūkumų, susijusių su atitinkamų institucijų bendradarbiavimo ir koordinavimo tvarka ir keitimusi informacija. |
Šaltinis: EAR.
Papildant pirmiau lentelėje išvardytus trūkumų pavyzdžius, paminėtina, kad:
- nė viename iš į imtį įtrauktų pertvarkymo planų neradome įrodymų, kad bankai būtų testavę gelbėjimo privačiomis lėšomis priemonės taikymą, nors tai atlikti rekomendavome savo 2017 m. specialiojoje ataskaitoje. Iš tiesų, remiantis naujausiu BPV politikos dokumentu „Bankams keliami lūkesčiai“, bankai iki 2022 m. turi sukurti būtiną infrastruktūrą, kad gautų tokiam testavimui atlikti reikalingus duomenis;
- per 2018 ir 2019 m. ciklus BPV nustatė tik „potencialias“ kliūtis (taigi nebuvo įvertinta, ar jos buvo esminės ar ne), nors daugumos planų atveju atitinkama esminių kliūčių nustatymo politika buvo numatyta (žr. 49 dalį). Per 2020 m. pertvarkymo planavimo ciklą BPV nustatys tik potencialias kliūtis. Kaip nurodyta 51 ir 52 dalyse, BPV manymu, kliūčių nustatymo procesas yra kartotinis. Tai, kad šiuo metu nėra nustatomos esminės kliūtys, lėmė ir tai, kad iki šiol BPV nenustatė su kliūtimis susijusių griežtesnių MREL tikslų, o tokia galimybė numatyta pagal teisinį pagrindą. 2019 m. lapkričio mėn. BPV konsoliduotu lygmeniu nustatė MREL tikslus 85 bankams, o sprendimai dėl 32 bankų dar nebuvo priimti. 48 bankams, kurių dauguma buvo penkiose valstybėse narėse (Graikijoje, Ispanijoje, Italijoje, Nyderlanduose ir Prancūzijoje), trūksta 137 milijardų eurų, kad atitiktų MREL. BPV per 2018 m. ciklą nepriėmė jokių sprendimų dėl vidaus MREL34.
Galiausiai, įvertinome du planus (žr. 19 dalį), kurie buvo priimti vėliau nei į pirmąją imtį įtraukti planai, ir, atlikdami šį vertinimą, atsižvelgėme į tai, ar buvo nustatytos esminės kliūtys, nes šiuo aspektu jos turėjo būti aptartos išsamiau. Patikrinome, ar buvo taikoma pačios BPV politika:
- nustatėme, kad viename plane gairės buvo taikomos tik ribotai. Nebuvo nustatytos nei esminės, nei potencialios kliūtys. Vietoje to, buvo nustatytas tik aspektų, į kuriuos reikia atkreipti dėmesį ir kurie gali tapti potencialiomis kliūtimis, sąrašas;
- kitu atveju nustatėme gairių taikymo trūkumų. Visų pirma VPG, įgyvendindama diskreciją, t. y. atsižvelgdama į tam tikrus rizikos mažinimo veiksnius, nukrypo nuo politikos dokumente pateiktų pasiūlymų, susijusių su tikimybės ir faktinio buvimo vertinimu (žr. 50 dalį). Pavyzdžiui, bankas turėjo tęsti darbą, kad sutrumpintų laiką, kurio jam prireiktų siekiant pateikti įvertinimo duomenis pertvarkymo atveju, o tai, kad jis ieškojo sprendimo būdų, buvo laikoma pakankama aplinkybe, kad kliūtis nebūtų vertinama kaip svarbi.
Nustatėme, kad BPV vidaus kontrolės sistema negalėjo būti naudojama trūkumams arba atsiradusiems skirtingiems pertvarkymo planų kokybės lygiams nustatyti (69–74 dalys). Iš tiesų, vienas BPV skyrius (atsakingas už pertvarkymo politiką, procesus ir metodiką) atlikdamas kokybės patikras tikrino, ar pertvarkymo planų projektai, kuriuos parengė kiti atsakingi skyriai, atitiko BPV politiką ir bendrą taisyklių sąvadą. Skyriaus išteklių trūkumai reiškė, kad šiai patikrai atlikti skirtas laikas buvo ribotas. Be to, kontrolės veikla nebuvo sistemiškai registruojama.
Vėluojama priimti pertvarkymo planus, kurie priklauso BPV kompetencijai
76Nors pertvarkymo planai pagal 2016 m. ciklą buvo rengiami pirmą kartą, o vėliausiai parengtuose planuose vis tiek yra trūkumų, susijusių su jų atitiktimi bendram taisyklių sąvadui (žr. 69–75 dalis), BPV niekada nenustatė datos, iki kurios turi būti užbaigtas kiekvieno banko pertvarkymo planas (žr. 66 dalį). Savo Specialiojoje ataskaitoje Nr. 23/2017 pateikėme panašią pastabą. Savo 2018 m. daugiametėje programoje BPV paprasčiausiai nurodė, kad 2020 m. buvo tiksliniai metai, kuriais turėjo būti baigti rengti pertvarkymo planai. Tačiau atsižvelgiant į pereinamuosius laikotarpius, kurie bankams suteikti dokumentu „Bankams keliami lūkesčiai“ (žr. 31 ir 52 dalis), mažai tikėtina, kad visi 2020 m. planai visiškai atitiks bendrą taisyklių sąvadą.
77Per 2018 ir 2019 m. planavimo ciklus BPV vėlavo priimti pertvarkymo planus. Vėlavimai parodyti 5 lentelėje, kurioje planuojamas užbaigimo datas palyginome su faktinėmis užbaigimo datomis. Nors BPV ketina per 12 mėnesių patvirtinti visus 2020 m. ciklo planus, manome, kad vėlavimo rizika yra didelė. Be vėlavimų priimti ankstesnių ciklų planus, paminėtinos tokios šios rizikos priežastys:
- proceso suderinimas su ECB priežiūros procesu: BPV atsižvelgia į priežiūrinio tikrinimo ir vertinimo proceso (SREP), taip pat į ECB atlikto bankų pateiktų gaivinimo planų vertinimo rezultatus;
- laikas, kurio prireikė konsultacijoms su ECB dėl pertvarkymo planų projektų;
- neužbaigtų politikos dokumentų skaičius (žr. 31 dalį);
- naujų reguliavimo reikalavimų (peržiūrėto BPeMR ir peržiūrėtos BGPD) įgyvendinimas;
- COVID-19 pandemija.
5 lentelė
2018 ir 2019 m. pertvarkymo ciklų planavimas
| Bankų rūšys | Planuojama užbaigimo data | Faktinė užbaigimo data (paskutinio pertvarkymo plano priėmimas) | Pertvarkymo planai, kuriuos reikia priimti | Priimti pertvarkymo planai | |
|---|---|---|---|---|---|
| 2018 m. planavimo ciklas | |||||
| 1 | Bankai, kuriuose nėra pertvarkymo kolegijos | 2018 m. gruodis | 2019 m. lapkričio mėn. | 76 | 76 |
| 2 | Bankai, kuriuose yra pertvarkymo kolegija | 2019 m. rugpjūtis | 2020 m. liepos mėn. | 40 | 40 |
| 3 | Bankai, kurie neturi jokio plano | Nėra duomenų | Nėra duomenų | 3 | Nėra duomenų1 |
| 4 | Iš viso | 119 | 116 | ||
| 2019 m. planavimo ciklas | |||||
| 5 | Prioritetiniai bankai, kuriuose nėra pertvarkymo kolegijos | 2020 m. balandis | 2020 m. balandis | 31 | 31 |
| 6 | Bankai, kurie neturi jokio plano ir (arba) planas neatnaujintas | Nėra duomenų | Nėra duomenų | 82 | Nėra duomenų |
| 7 | Iš viso | 113 | 31 | ||
Pastaba:
1 BPV nusprendė nerengti planų, nes vienas bankas ketino pakeisti savo dydį (todėl jis nepriklausytų BPV kompetencijai), o dviejuose bankuose buvo vykdomi esminiai veiklos ir organizacijos struktūros bei finansinės padėties pokyčiai.
Šaltinis: EAR, remiantis BPV duomenimis.
2018 m. planavimo ciklą buvo vėluojama užbaigti, palyginti su pradiniu planu. Šį vėlavimą galima paaiškinti įvairiomis priežastimis:
- pasirengimo proceso efektyvumo trūkumai;
- buvo nustatytas papildomas kokybės peržiūros etapas (žr. 75 dalį);
- išteklių, ypač skirtų VPG, trūkumas;
- tam tikrų administracinių procedūrų, pavyzdžiui, teisės būti išklausytam procedūrai, kurioje bankai gali pateikti pastabas dėl MREL tikslo, įtraukimas.
Dėl šio vėlavimo BPV nusprendė nepriimti visų bankų pertvarkymo planų per 2019 m. pertvarkymo planavimo ciklą, nepaisant to, jog teisiškai reikalaujama, kad būtų atliktas metinis informacijos atnaujinimas (žr. 66 dalį); vietoje to, pertvarkymo planus ji priėmė tik dėl 30 iš 113 bankų.
80Per 2018 m. planavimo ciklą BPV pirmenybę laiko požiūriu teikė bankų, kuriuose nebuvo pertvarkymo kolegijos, pertvarkymo planams, o ne pertvarkymo kolegijas turinčių bankų pertvarkymo planams. Tai neatitiko BPeMR35, kuriame reikalaujama prioritetą teikti sistemiškai svarbiems bankams, dvasios. Kadangi šių bankų planai pagal 2018 m. ciklą buvo patvirtinti vėliausiai (t. y. paskutinio banko planas patvirtintas 2020 m. viduryje (žr. 5 lentelę)), jie nebuvo tarp bankų, kurių planai buvo atnaujinti per 2019 m. ciklą.
Ne visų mažiau svarbių bankų planus BPV tikrino laikydamasi vienodo kokybės kontrolės lygio
812020 m. pirmojo ketvirčio pabaigoje NPI parengė 1 916 iš 2 260 pertvarkymo planų (85 %). Planai, kuriuos dar reikia parengti (15 %), yra susiję su 13 NPI. 8 iš 19 NPI nesugebėjo pasiekti 2019 m. BPV darbo programoje nustatytų tikslų. Kai kuriais atvejais tikslai buvo pasiekti prioritetą suteikiant paprastesnės struktūros bankams, todėl sudėtingiausi bankai buvo palikti vėlesniam laikui.
82Nagrinėjome, ar BPV pateikė gaires NPI, atsakingoms už mažiau svarbius bankus, kad užtikrintų nuoseklų BPeM veikimą (žr. 06 dalį). Taip pat nagrinėjome, ar ji laiku teikė nuomonę dėl mažiau svarbių bankų pertvarkymo planų, kuriuos pateikė NPI.
83Nustatėme, kad BPV pirmąjį NPI skirtą gairių rinkinį paskelbė tik 2020 m. rugpjūčio mėn. Kad paskelbtų tokias gaires, BPV reikalingas NPI bendradarbiavimas ir patvirtinimas BPV uždarame vykdomajame posėdyje (atsižvelgus į plenariniame posėdyje pateiktas nuomones, žr. I priedą).
84Tam tikromis aplinkybėmis pertvarkymo institucijos neprivalo parengti visapusiškų pertvarkymo planų, tačiau gali nuspręsti pasirinkti supaprastintą variantą. 2016 m. BPV vykdomajame posėdyje priimtas ir plenariniame posėdyje pristatytas politikos dokumentas dėl mažiau svarbių bankų vadinamųjų supaprastintų pareigų. Plenariniame posėdyje išreikšta abejonių dėl šios politikos. 2020 m. rugpjūčio mėn. (po ketverių metų) vykdomajame posėdyje priimta nauja šio politikos dokumento versija. Šį kartą plenarinio posėdžio dauguma iš esmės politikai pritarė.
85Iš pokalbių su EBI, kuri paskelbė gaires šiuo klausimu36, sužinojome, kad iki šiol NPI, kurios taip pat dalyvauja BPV plenariniame posėdyje, neturėjo jokio noro parengti papildomų gairių dėl supaprastintų pertvarkymo planų (t. y. dėl tokių planų turinio), kad būtų išlaikytas pakankamas lankstumas atspindint vietos bankų sektorių ypatumus.
86Nors BPV politikos dokumentas buvo taikomas tik jos kompetencijai priklausantiems bankams, mes palyginome du NPI supaprastintus (mažiau svarbių bankų) pertvarkymo planus su šiuo politikos dokumentu. NPI negali taikyti supaprastinto būdo, jei bankas pagal taikomus tinkamumo kriterijus negauna minimalaus balų skaičiaus, tačiau planuose gauto balų skaičiaus nebuvo nurodyta. Abiem atvejais nustatėme trūkumų, susijusių su pateikta informacija dėl i) informacinės sistemos valdymo, ii) komunikacijos su įvairiais suinteresuotaisiais subjektais ir iii) komunikacijos su visuomene.
87BPV turi atlikti vertinimą ir gali išreikšti savo požiūrį, t. y. neprivalomą nuomonę dėl NPI pateiktų pertvarkymo planų. Taigi ji privalo užbaigti savo vertinimus iki nustatyto termino, o tai didelis darbo krūvis, nes tokių planų yra 2 260 (2019 m. pabaigos duomenimis). Galiausiai BPV nusprendė šiuos planus, priklausomai nuo jų dydžio ir sudėtingumo, suskirstyti į tris grupes. Nustatėme, kad vertinimų išsamumo lygis priklausė nuo grupės, o pirmajai grupei buvo skirta daugiau dėmesio. Išnagrinėjome trijų vertinimų, į kuriuos buvo įtraukta 16 pertvarkymo planų, imtį. Kalbant apie 12 planų, BPV nusprendė nepareikšti nuomonės dėl 11 iš jų, nepaisydama savo abejonių dėl pasirinktos pertvarkymo strategijos patikimumo, o likusiame dvyliktame plane nebuvo nustatytas MREL tikslas.
88BPV taip pat nepateikė pastabų dėl to, kad nebuvo nustatytos esminės kliūtys. Iš tiesų, 15 iš 18 NPI, kurios dalyvavo mūsų apklausoje, pareiškė, kad jos nenustatė esminių kliūčių jų kompetencijai priklausančių bankų atžvilgiu. Likusios trys NPI padarė išvadą, kad jų bankams nebuvo jokių kliūčių.
89Dėl terminų laikymosi penkios iš 18 mūsų apklausoje dalyvavusių NPI pareiškė, kad BPV ne visada galėjo su jomis susitikti.
Organizacinė struktūra pagal BPeM dar nėra optimali
90Savo 2017 m. specialiojoje ataskaitoje priėjome prie išvados, kad i) veiklos užduočių pasiskirstymas tarp NPI ir BPV, įskaitant atsakomybės padalijimą, nebuvo aiškus, ir ii) BPV ir ECB, kaip priežiūros institucijos, susitarimo memorandumas nepadėjo užtikrinti, kad BPV laiku gautų visą būtiną informaciją.
91Toje pačioje ataskaitoje padarėme išvadą, kad BPV neturėjo pakankamai žmogiškųjų išteklių. Kad galėtų atlikti savo užduotis, susijusias su svarbių bankų pertvarkymo planais, BPV taip pat yra priklausoma nuo darbuotojų, kuriuos NPI gali skirti į VPG.
92Siekiant užtikrinti pasirengimą BPeM lygmeniu ir atsižvelgiant į didelį mažiau svarbių bankų, priklausančių NPI kompetencijai, skaičių (žr. 06 dalį), reikia užtikrinti tinkamą darbuotojų skaičių.
93Todėl įvertinome, ar:
- pagerėjo NPI ir ECB, kaip priežiūros institucijos, bendradarbiavimas;
- padaugėjo BPV ir VPG darbuotojų, palyginti su ankstesnio audito rezultatais;
- NPI turėjo panašų kiekvienam bankui tenkantį etato ekvivalentų skaičių.
Suinteresuotieji subjektai tinkamai bendradarbiauja, tačiau pertvarkymo institucijos yra priklausomos nuo priežiūros institucijų reagavimo laiko
94BPV ir NPI bendradarbiavimas buvo paaiškintas 2016 m. priimtoje ir 2018 m. iš dalies pakeistoje bendradarbiavimo sistemoje, su kuria galima susipažinti viešai37. Tai yra susiję su NPI darbuotojų vaidmeniu VPG, kurios sprendžia su svarbiais bankais susijusius klausimus, ir bendradarbiavimu rengiant mažiau svarbių bankų planus. Be to, 2017 ir 2018 m. buvo patvirtinti aukšto lygio principai ir tikslingas veiklos modelis, kuriame išsamiai apibūdinamas darbo pasidalijimas, ir vidaus susitarimai, kuriais reglamentuojamas, pavyzdžiui, kasdienis VPG darbas. Šie dokumentai nėra viešai prieinami. Daugumoje mūsų apklaustų NPI (83 %) užduočių paskirstymas VPG yra aiškus.
95Atsižvelgdama į bendradarbiavimo sistemą, BPV turėtų reguliariai atlikti VPG darbo ex post vertinimus, kad tarp VPG užtikrintų tinkamą nuoseklumo lygį. Iki šiol kompleksinės analizės būdu įvertinti tik kai kurie aspektai. Kol kas nėra išsamaus vertinimo, atitinkančio bendradarbiavimo sistemą.
96Žvelgiant iš teigiamos pusės, 13 iš 18 mūsų apklausoje dalyvavusių NPI pareiškė, kad BPV jas išsamiai informavo apie įgytą patirtį, susijusią su BPV sprendimais dėl žlungančių bankų.
97Susitarimo memorandumas su ECB buvo peržiūrėtas 2018 m. gegužės mėn.38 Nustatėme, kad keitimąsi informacija reglamentuojančios nuostatos yra išsamios. BPV darbuotojai taip pat pareiškė, kad šia procedūra yra patenkinti.
98Susitarimo memorandume, be kita ko, pateikiamos nuostatos dėl keitimosi informacija tuo atveju, jeigu ECB, atsižvelgdamas į įvairias tenkinamas sąlygas, inicijuoja ankstyvosios intervencijos priemones. Tokia informacija yra būtina siekiant sudaryti sąlygas BPV atnaujinti atitinkamą pertvarkymo planą ir pasirengti galimam banko pertvarkymui ir jo turto bei įsipareigojimų vertinimui.
99Todėl 2019 m. Komisija priėjo prie išvados, kad bankų priežiūros institucijų taikomos ankstyvosios intervencijos priemonės iki šiol buvo labai ribotos39. Savo specialiojoje ataskaitoje dėl ECB vykdomos krizių valdymo veiklos40 padarėme išvadą, kad ankstyvosios intervencijos vertinimai iš esmės atliekami per metinį priežiūrinio tikrinimo ir vertinimo procesą (SREP), o ne atsižvelgiant į įrodymus, susijusius su esminiu banko finansinės padėties pablogėjimu. Taip pat padarėme išvadą, kad ECB gairės dėl krizės nustatymo, įskaitant ankstyvąją intervenciją, buvo nepakankamai parengtos ir jose nebuvo nurodyti objektyvūs kriterijai. Nors svarbu, kad tokios ankstyvosios intervencijos priemonės būtų naudojamos veiksmingai ir pradedamos taikyti gerokai iš anksto, siekiant kuo labiau sumažinti galimo pertvarkymo riziką ir poveikį, tačiau šis klausimas dar nėra išspręstas teisinio pagrindo pakeitimais. Tai yra svarbu, nes šiomis priemonėmis, pavyzdžiui, BPV būtų suteikta teisė nurodyti bankui kreiptis į potencialius jo verslo pirkėjus. Pažymime, kad 2020 m. birželio 26 d. EBI pradėjo konsultacijas dėl ankstyvosios intervencijos priemonių taikymo.
100Siekiant užtikrinti, kad pertvarkymo priemonės būtų taikomos tuo metu, kai bankas dar disponuoja pakankamu likvidžiu turtu, svarbu, kad sprendimas, kuriuo pripažįstama, kad bankas žlunga arba gali žlugti, būtų priimtas likus pakankamai laiko. Tokį sprendimą banko priežiūros institucija priima savo nuožiūra. Tačiau pagal BPeMR BPV taip pat savo iniciatyva gali paskelbti, kad bankas žlunga arba gali žlugti, t. y. jeigu tokio pareiškimo nepadarė ECB. Siekdama priimti tokį sprendimą, institucija privalo įvertinti faktinę banko padėtį ir jo padėtį artimiausioje ateityje. Nei bendrame taisyklių sąvade, nei BPV politikoje sąvokos „artimiausia ateitis“ reikšmė neapibrėžta. Be to, BGPD vartojama sąvoka „žlungantis arba galintis žlugti“ suteikia plačias aiškinimo galimybes41. Vis dėlto BPV nesikreipė į teisės aktų leidėjus, kad paragintų nustatyti objektyvius ir kiekybiškai išreikštus kriterijus.
Darbuotojų skaičius BPeM mastu padidėjo, tačiau NPI truputį sumažino savo indėlį
1012020 m. kovo pabaigoje BPV, vertinant etato ekvivalentais, dirbo 358 darbuotojai, neskaitant nacionalinių ekspertų. 2020 m. kovo pabaigoje vis dar buvo maždaug 11 % trūkumas, palyginti su 2019 m. rugsėjo mėn. priimtu etatų planu (400 etato ekvivalentų).
102Kadangi už pertvarkymo politiką, procesus ir metodiką atsakingas BPV skyrius (taip pat žr. 75 dalį) neturėjo pakankamai darbuotojų, pirmiau minėtame etatų plane buvo numatyti papildomi jam skirti etato ekvivalentai (tai yra 31 % daugiau, palyginti su 2018 m.). Atlikdami 2017 m. auditą taip pat atkreipėme dėmesį į tai, kad šiame skyriuje dirbo nepakankamai darbuotojų. Už NPI pateiktų mažiau svarbių bankų planų priežiūrą atsakingame BPV skyriuje 2018 m. pabaigoje buvo 8,5 etato ekvivalento. Esant tokiam darbuotojų skaičiui negalima vienodai atidžiai įvertinti visų planų, todėl skyrius turėjo nustatyti prioritetus (žr. 87 dalį). Nepaisant šios situacijos, į pirmiau minėtą etatų planą nebuvo įtraukta nė viena papildoma pareigybė.
1032019 m. beveik 40 % BPV išteklių buvo skirta VPG, atsakingoms už svarbių bankų pertvarkymo planų parengimą. 2016–2019 m. (žr. 6 lentelę) BPV gerokai padidino VPG skirtus išteklius, o NPI savo išteklius šiek tiek sumažino. Todėl BPV skyrė daugiau darbuotojų nei visos NPI kartu. Taigi, darbuotojų, kuriuos BPV skiria NPI, santykis padidėjo ir 2019 m. pabaigoje sudarė 4 su 3; tikimasi, kad šis santykis išliks toks pat ir 2020 m. Lyginant su pagal bendrą priežiūros mechanizmą veikiančiomis jungtinėmis priežiūros grupėmis, jas sudarančių ECB ir nacionalinių kompetentingų institucijų darbuotojų santykis 2016 m. buvo 1 su 342.
6 lentelė
VPG darbuotojai43
| 2016 | 2019 | |||
| BPV | NPI | BPV | NPI | |
| Bendras darbuotojų, dirbančių VPG, skaičius (išreikštas etato ekvivalentais) | 60 | 116 | 171 | 105 |
| Turi būti išskaičiuota: į VPG paskirtų darbuotojų laikas, kurį jie skyrė BPV horizontaliosioms užduotims (pavyzdžiui, politikai rengti) vykdyti (išreikštas etato ekvivalentais) | –15 | Nėra duomenų | –32 | Nėra duomenų |
| Faktinis (grynasis) darbuotojų išdirbtas laikas VPG (išreikštas etato ekvivalentais) | 45 | 116 | 139 | 105 |
| Etato ekvivalentai kiekviename banke | 0,4 | 0,9 | 1,1 | 0,8 |
Šaltinis: EAR, remiantis BPeM duomenimis.
Nustatėme reikšmingų skirtumų, susijusių su NPI darbuotojų indėliu į VPG veiklą: kalbant apie svarbių bankų skaičių – 2019 m. šis indėlis svyravo nuo 0,4 iki 3,25 etato ekvivalento vienam bankui44. BPV negalėjo kontroliuoti darbuotojų, kuriuos NPI skiria į VPG, skaičiaus. Iš tiesų, bendradarbiavimo sistemoje tik nustatyta, kad BPV ir NPI privalo konsultuotis viena su kita ir susitarti dėl NPI išteklių naudojimo.
105BPV nenustatė standartinės VPG sudėties (t. y. skaičiaus, BPV ir NPI darbuotojų santykio ir kvalifikacijos). Tai sudaro sąlygas lankstumui ir padidina tikimybę dėl netolygaus darbuotojų skaičiaus skirtingose VPG.
Reikšmingi skirtumai, susiję su NPI darbuotojų skaičiumi
106Nors BPV yra atsakinga už NPI atliekamo pertvarkymo planavimo priežiūrą (žr. 06 dalį), ji neturi jokių teisinių galių daryti įtaką NPI darbuotojų skaičiui, kuris yra būtinas norint parengti mažiau svarbių bankų planus. Už tai toliau atsako nacionalinės biudžeto valdymo institucijos. Nustatėme, kad tarp NPI buvo reikšmingų skirtumų, susijusių su vienam bankui tenkančiu etato ekvivalentų skaičiumi, t. y. nuo 0,005 iki 0,375 etato ekvivalento vienam bankui. Pripažįstame, kad tai yra vidurkiai, kurie nėra vertinami atsižvelgiant į pavienių bankų dydį ir sudėtingumą.
107Atlikdama periodines peržiūras EBI yra atsakinga už stebėjimą, ar pertvarkymo institucijos (t. y. BPV ir NPI) turi būtinų ekspertinių žinių, išteklių ir veiklos pajėgumų. Šiam tikslui ji naudoja skirtingas priemones, įskaitant dvišalius susitikimus ir dalyvavimą pertvarkymo kolegijose. 2017 m. EBI atliko tyrimą, susijusį tik su turimų išteklių įvertinimu. Jo rezultatai nebuvo paskelbti. Kitos peržiūros data dar nenustatyta.
Išvados ir rekomendacijos
108Mūsų bendra išvada yra ta, kad įgyvendinant 2015 m. nustatytą BPeM pastaraisiais metais padaryta pažanga, bet trūksta kai kurių svarbiausių elementų ir reikia imtis tolesnių veiksmų bankų pertvarkymo planavimo srityje. Tai galima paaiškinti įvairiomis priežastimis, iš kurių vienos yra susijusios su teisės aktų leidėjais, o kitos su biudžeto valdymo institucijomis (nacionalinėmis ir ES), įskaitant BPV bei NPI atliekamą darbą. BPV padarė pažangą nustatydama politiką ir gerindama pertvarkymo planų kokybę. Nustatėme, kad BPV neatsižvelgė į tam tikras rekomendacijas (žr., pavyzdžiui, 28, 30 arba 76 dalis), kurias pateikėme savo 2017 m. specialiojoje ataskaitoje.
109Visų pirma, yra du pagrindiniai klausimai, susiję su teisės aktų leidėjais: i) pertvarkymo finansavimas (žr. 32 dalį) ir ii) geresnis pertvarkymo sistemos ir įvairių nacionalinių nemokumo sistemų suderinimas (žr. 45 dalį). Taip pat pažymime, kad taisyklės dėl naštos pasidalijimo ir valstybės pagalbos skiriasi priklausomai nuo to, ar žlungančiam bankui taikomas pertvarkymas ar nemokumo procedūra (žr. 42–44 dalis).
110Šie klausimai turi poveikį pertvarkymo planavimui ir pertvarkymo priemonės pasirinkimui. Visų pirma, pagal BPeM nebuvo priimta politika dėl „finansinio tęstinumo“, kuri yra susijusi su pirmiau minėtu pertvarkymo finansavimu. Kitos sritys, kuriose nėra nustatyta politikos kryptis, yra „valdymas ir komunikacija“ ir „informavimas“ (žr. 31–36 dalis).
111Be to, nuosekliam BPV kompetencijos sričiai priklausančių bankų vertinimui kyla kliūčių, nes įvairiose VPG laikomasi skirtingos praktikos, atsižvelgiant į atitinkamų politikos priemonių trūkumus (žr. 38–41, 47–51 ir 57–65 dalis). Tokių skirtumų atsiranda, pavyzdžiui, dėl i) VPG suteiktos diskrecijos išsiaiškinti ir nustatyti esminio pobūdžio kliūtis ir ii) lyginamųjų rodiklių arba konkrečių kriterijų, taikomų vertinant ypatingos svarbos funkcijas ir viešąjį interesą, nebuvimo. Galiausiai, BPV politika, kaip nustatyta pertvarkymo planavimo vadove, VPG iki šiol nebuvo privaloma (žr. 30 dalį), todėl nukrypimai neturėjo būti pagrindžiami (t. y. nereikėjo vadovautis principu „laikykis taisyklių arba paaiškink“).
1122020 m. balandžio mėn. BPV taip pat priėmė dokumentą „Bankams keliami lūkesčiai“: bankai turėtų sustiprinti savo gebėjimus pagal visus susijusius pertvarkymo galimybių aspektus ne vėliau kaip iki 2023 m. pabaigos, tačiau tai gali būti padaryta ir po šio termino, sudarius atskirą susitarimą. Teisės aktų leidėjai iš esmės nenustatė bankams tokio tvarkaraščio, per kurį jie turi užtikrinti visiško pertvarkymo galimybes. Tai, kad BPV iki šiol vis neapibrėžė esminių kliūčių ir nepradėjo proceso, siekdama užtikrinti, kad jos būtų pašalintos, neatitinka bendro taisyklių sąvado (žr. 52–56 dalis ir 73 dalį).
1 rekomendacija. Gerinti BPeM politikąSiekdama užtikrinti nuoseklų bankų, kuriems taikomas BPeM, traktavimą ir atsižvelgdama į dabartinį teisinį pagrindą, BPV turėtų:
- nustatyti trūkstamas politikos sritis, t. y. dėl finansinio tęstinumo, valdymo, komunikacijos ir informavimo;
- šalinti dabartinės politikos ir (arba) jos taikymo trūkumus, t. y. susijusius su viešojo intereso vertinimu, esminių kliūčių sėkmingam pertvarkymui nustatymu ir gelbėjimu privačiomis lėšomis. Visų pirma, ji turėtų laikytis bendro taisyklių sąvado ir kiekviename pertvarkymo plane nustatyti esmines pertvarkymo kliūtis bei taikyti tinkamą šių kliūčių šalinimo procesą;
- reikalauti, kad VPG laikytųsi vadovo arba paaiškintų priežastis, kodėl nukrypsta nuo vidaus pertvarkymo vadove nustatytos politikos. Apie nukrypimus turėtų būti pranešama vykdomajame posėdyje tvirtinant pertvarkymo planus.
Terminas: dėl a ir b – 2022 m. kovo mėn., dėl c – 2021 m. pabaiga
113BPV dar nenustatė tikslios kiekvieno atskiro banko pertvarkymo plano užbaigimo datos. Užbaigimui reikalingą laiką gali nulemti „Bankams keliamų lūkesčių“ taikymas (žr. 112 dalį). Palyginti su mūsų 2016 m. planavimo ciklo audito rezultatais, galima teigti, kad pertvarkymo planų kokybė pagerėjo. Iš tiesų, į imtį įtrauktuose mūsų audituotuose 2018 m. planavimo ciklo pertvarkymo planuose buvo įgyvendinta 60 % bendro taisyklių sąvado reikalavimų. Nepaisant to, kad vidaus kontrolės sistema yra nustatyta, trūksta išteklių, kad būtų galima vykdyti kokybės kontrolę. Nustatėme, kad 10 % reikalavimų buvo laikomasi tik iš dalies, o 30 % reikalavimų apskritai nebuvo laikomasi (žr. 69–71 ir 75 dalis).
114Sritys, kuriose laikomasi mažiausiai reikalavimų, yra tos, kuriose BPV dar nenustatė politinės krypties (pertvarkymo finansavimas, komunikacija ir informavimas) arba kurios yra susijusios su politikos priemonėmis, kuriose rasta trūkumų. Be to, pusėje atvejų, įtrauktų į audito imtį, nebuvo aiškaus pareiškimo dėl atitinkamo banko pertvarkymo galimybių (žr. 2 lentelę ir 69–74 dalis).
115BPV vėlavo patvirtinti 2018 m. planavimo ciklo planus. BPV neteikė prioriteto sistemiškai svarbiems bankams laiko požiūriu (t. y. jų planai buvo patvirtinti vėliausiai), o tai neatitiko BPeMR preambulės. Vėliau ji nusprendė, kad 2019 m. ciklas turėtų apimti tik tam tikrą bankų skaičių, o 2020 m. turėtų apimti visą ciklą. Tačiau, neatsižvelgiant į COVID-19 pandemijos poveikį ir įvertinus galiojančias procedūras, iš kurių kai kurios trunka ilgai, kyla rizika, kad nebus pasiektas tikslas visus 2020 m. ciklo planus užbaigti iki 2021 m. kovo mėn. (žr. 76–80 dalis).
2 rekomendacija. Užtikrinti, kad pertvarkymo planų būtų visapusiškai laikomasi ir kad jie būtų laiku priimamiSiekdama užtikrinti, kad reikalavimus atitinkantys pertvarkymo planai būtų priimti laiku, BPV turėtų:
- pagerinti planų kokybę ir taip užtikrinti visapusišką jų atitiktį bendram taisyklių sąvadui;
- supaprastinti ir patobulinti ilgai trunkančias procedūras, kad jos netrukdytų siekti tikslo visus planus priimti per vienų metų ciklą.
Terminas: dėl a – 2021 m. ciklas (2022 m. kovo mėn.), dėl b – 2020 m. ciklas (2021 m. kovo mėn.)
116NPI padarė pažangą vertinant pagal pertvarkymo planų, priimtų dėl mažiau svarbių bankų, skaičių. Vis dėlto aštuonios NPI savo tikslų nepasiekė. Pirmosios gairės, kuriomis užtikrinamas nuoseklus pertvarkymo standartų taikymas mažiau svarbiems bankams, buvo priimtos tik 2020 m. rugpjūčio mėn., įskaitant gaires dėl „supaprastintų pareigų“ (žr. 81–85 dalis).
117Nors BPV įvertino kiekvienos NPI pateiktų planų kokybę, jai buvo sudėtinga tai padaryti iki nustatyto termino. Vertinimo išsamumas skyrėsi priklausomai nuo banko dydžio ir pasirinktos pertvarkymo strategijos. Taip atsitiko dėl išteklių trūkumo atitinkamame BPV skyriuje. BPV taip pat nusprendė nepareikšti nuomonės dėl visų planų, kuriuose nustatyta trūkumų (žr. 87–89 ir 102 dalis).
118Be to, 2020 m. pradžioje BPV beveik pasiekė tokį darbuotojų skaičių, kuris reikalingas jos užduotims atlikti (89 %). BPV nenustatė standartinės VPG sudėties (t. y. skaičiaus, BPV ir NPI darbuotojų santykio ir kvalifikacijos). Taip pat pastebėjome, kad ilgainiui BPV darbuotojų skaičius didėjo (žr. 101–105 dalis).
119BPV taip pat neturi jokių teisinių galių, susijusių su NPI darbuotojų skaičiumi, tai ir toliau priklauso nacionalinių biudžeto valdymo institucijų kompetencijai. Nustatėme, kad darbuotojų, paskirtų dirbti su konkrečiu banku, skaičius įvairiose NPI gerokai skyrėsi. O EBI yra pavesta stebėti NPI patirtį, išteklius ir veiklos pajėgumus. Tačiau iki šiol ji nėra paskelbusi išsamaus šių aspektų vertinimo, kadangi šiai užduočiai atlikti ji pasitelkė įvairias priemones (žr. 106–107 dalis). Nepasirūpinus tinkamais ištekliais, atitinkančiais organizacijos tikslus, galėtų padidėti tikslų ir faktinės padėties neatitiktis.
3 rekomendacija. Gerinti BPeM organizacinę struktūrą- Siekiant pagerinti BPV vykdomą pertvarkymo planavimo priežiūrą NPI lygmeniu, jos skyriui, atsakingam už mažiau svarbių bankų priežiūrą, reikėtų skirti pakankamai darbuotojų ir pateikti aiškią nuomonę dėl mažiau svarbių bankų pertvarkymo planų kokybės tais atvejais, kai ji nustato trūkumų.
- Siekiant užtikrinti tinkamą darbuotojų paskirstymą VPG, BPV ir NPI turėtų susitarti dėl standartinių kriterijų.
Terminas: 2021 m. planavimo ciklas (2022 m. kovo mėn.)
120BPV ir NPI funkcijų atskyrimas buvo išaiškintas 2016 m. priimtame ir 2018 m. iš dalies pakeistame bendradarbiavimo susitarime (žr. 94–95 dalis). Išsamiame susitarimo memorandume reglamentuojamas keitimasis informacija tarp BPV ir priežiūros institucijos – ECB.
121Tačiau veiksmingas pertvarkymas priklauso nuo to, ar bankų priežiūros institucija i) gerokai iš anksto imsis ankstyvosios intervencijos priemonių ir jas veiksmingai taikys ir ii) remdamasi aiškiomis, objektyviomis ir kiekybiškai išreikštomis ribinėmis vertėmis pakankamai anksti priims sprendimą dėl banko, kuris žlunga arba gali žlugti. Nors ankstyvosios intervencijos priemonės naudojamos retai, o teisiniame pagrinde nenustatyti objektyvūs ir kiekybiškai išreikšti kriterijai, kuriais remiantis bankas pripažįstamas žlungančiu arba galinčiu žlugti, BPV dėl šių klausimų į teisės aktų leidėjus nesikreipė (žr. 97–100 dalis).
4 rekomendacija. Nustatyti objektyvius ir kiekybiškai išreikštus kriterijus, pagal kuriuos būtų laiku imamasi priežiūros veiksmųSiekiant užtikrinti, kad priežiūros veiksmų būtų imamasi pakankamai anksti, BPV ir Komisija turėtų kreiptis į teisės aktų leidėjus ir ECB, kaip priežiūros instituciją, ir paraginti jas nustatyti objektyvias ir kiekybiškai išreikštas ribines vertes, kurias pasiekus būtų imamasi ankstyvosios intervencijos priemonių ir priimamas sprendimas, kad bankas žlunga arba gali žlugti.
Audito Rūmai ragina Europos Parlamentą ir Tarybą apsvarstyti, kaip kuo geriau teisiniame pagrinde pateikti pirmiau minėtus paaiškinimus.
Terminas: 2021 m. pabaiga.
Šią ataskaitą priėmė IV kolegija, vadovaujama Audito Rūmų nario Alex Brenninkmeijer, Liuksemburge 2020 m. lapkričio 24 d.
Audito Rūmų vardu
Pirmininkas
Klaus-Heiner Lehne
Priedai
I priedas. BPV valdymo įstaigos
Priklausomai nuo užduočių, BPV posėdžiauja skirtinga sudėtimi (žr. 9 diagramą toliau). Uždarame vykdomajame posėdyje dalyvauja pirmininkas ir keturi kiti visateisiai valdybos nariai. Pirmininko pavaduotojas uždarame vykdomajame posėdyje dalyvauja kaip nebalsuojantis narys, tačiau, jei pirmininko nėra, jis vykdo pirmininko funkcijas.
Jeigu vykdomajame posėdyje svarstomi su konkrečiu banku susiję klausimai, vykdomasis posėdis praplečiamas taip (vyksta išplėstinis vykdomasis posėdis), kad jame dalyvautų valdybos nariai, kurie atstovauja atitinkamoms NPI. Taigi išplėstinio vykdomojo posėdžio sudėtis priklauso nuo konkretaus nagrinėjamo banko. Jeigu išplėstiniame vykdomajame posėdyje negalima pasiekti bendru sutarimu pagrįsto susitarimo, pirmininkas ir keturi kiti visateisiai valdybos nariai sprendimą priima paprasta balsų dauguma.
Plenariniame posėdyje dalyvauja pirmininkas, keturi kiti visateisiai valdybos nariai ir visoms NPI atstovaujantys valdybos nariai. Kaip ir vykdomajame posėdyje, pirmininko pavaduotojas plenariniame posėdyje dalyvauja kaip nebalsuojantis narys, tačiau, jei pirmininko nėra, jis vykdo pirmininko funkcijas.
Komisija ir ECB visuose BPV vykdomuosiuose ir plenariniuose posėdžiuose dalyvauja nuolatinio stebėtojo teisėmis. Kai tinkama, ad hoc pagrindu į vykdomąjį ir plenarinį posėdį gali būti kviečiami kiti stebėtojai. Jeigu išplėstiniame vykdomajame posėdyje svarstomi klausimai, susiję su banku, turinčiu patronuojamųjų įmonių arba svarbių filialų nedalyvaujančiose valstybėse narėse, tų valstybių narių pertvarkymo institucijos kviečiamos dalyvauti posėdyje.
9 diagrama
BPV valdymo įstaigos

Šaltinis: EAR, remiantis BPV diagrama.
II priedas. BPV MREL tikslai
2020 m. gegužės mėn. BPV po viešų konsultacijų paskelbė savo 2020 m. MREL politiką. Toliau pateiktoje lentelėje parodyti įvairūs 2018 ir 2020 m. pertvarkymo planavimo ciklų MREL tikslo komponentai. Abiejų ciklų skirtumai pažymėti žalia spalva.
| 2018 m. BPV MREL politika | 2020 m. BPV MREL politika | |
|---|---|---|
| Išreikšta bendra rizikos pozicijos suma (TREA) | ||
| MREL tikslas | Nuostolių padengimo suma (NPS) + rekapitalizavimo suma (RS) | Nuostolių padengimo suma (NPS) + rekapitalizavimo suma (RS) |
| NPS | (1 ramstis + 2 ramstis + jungtinio kapitalo rezervo reikalavimai45) * bendra rizikos pozicijos suma (TREA) | (1 ramstis + 2 ramstis) * bendra rizikos pozicijos suma (TREA) |
| RS46 | (1 ramstis + 2 ramstis + rinkos pasitikėjimo rezervas (RPR)) * TREA | (1 ramstis + 2 ramstis + rinkos pasitikėjimo rezervas (RPR47)) * TREA |
| RPR | Jungtinio kapitalo rezervo reikalavimai – 1,25 % | Jungtinio kapitalo rezervo reikalavimai – anticiklinis rezervas |
| Išreikšta sverto koeficiento pozicija (LRE) | ||
| Numatytasis MREL reikalavimas | Nėra duomenų | Nuostolių padengimo suma (NPS) + rekapitalizavimo suma (RS) |
| NPS | Nėra duomenų | Sverto koeficientas * sverto pozicija |
| RS | Nėra duomenų | Sverto koeficientas * sverto pozicija |
Šaltinis: EAR, pritaikyta remiantis BPV duomenimis.
Bankų, kuriems turėtų būti taikoma įprastinė bankroto procedūra, atveju MREL paprastai atitinka kapitalo reikalavimus pagal Kapitalo reikalavimų reglamentą (KRR), kuris apima tik nuostolių padengimo sumą (NPS).
Pagal naujas taisykles nereikalaujama, kad su NPS susijusi MREL TREA (bendra rizikos pozicijos suma) apimtų jungtinio rezervo reikalavimus, be to, nėra reikalavimo dėl rinkos pasitikėjimo rezervo (RPR), tačiau BPV vis tiek gali patikslinti RS taikydama RPR.
Šiuo atveju 1,25 % atskaitymą iš RPR pagal BPV 2018 m. MREL politiką pakeis anticiklinio rezervo atskaitymas. Anticiklinis rezervas apima dalį jungtinio rezervo reikalavimų. Atskaitymu kompensuojamas ankstesnis jungtinio rezervo reikalavimų mokestis.
Naujame bankų dokumentų rinkinyje, kuriuo perkeliami „Bazelio III“ reikalavimai, nustatytas 3 % sverto koeficientas. Todėl BPV nustatė antrą MREL matą, pagrįstą sverto koeficiento pozicija.
Akronimai ir santrumpos
BGPD: Bankų gaivinimo ir pertvarkymo direktyva
BK: Bankų komunikatas
BPeM: bendras pertvarkymo mechanizmas
BPeMR: Bendro pertvarkymo mechanizmo reglamentas
BPF: Bendras pertvarkymo fondas
BPV: Bendra pertvarkymo valdyba
EBI: Europos bankininkystės institucija
ECB: Europos Centrinis Bankas
MREL: minimalus nuosavų lėšų ir tinkamų įsipareigojimų reikalavimas
NPI: nacionalinė pertvarkymo institucija
NPS: nuostolių padengimo suma
RPR: rinkos pasitikėjimo rezervas
SESV: Sutartis dėl Europos Sąjungos veikimo
SREP: priežiūrinio tikrinimo ir vertinimo procesas
VPG: vidaus pertvarkymo grupė
Žodynėlis
Esminės kliūtys: rimtos kliūtys, galinčios trukdyti likviduoti arba pertvarkyti banką, kurias pertvarkymo institucijos nustato vertindamos banko pertvarkymo galimybes. Pertvarkymo institucijos turi plačius įgaliojimus ir gali reikalauti, kad bankai bet kokias tokias kliūtis sumažintų arba pašalintų per tam tikrą laiką. Pavyzdžiui, BPV gali reikalauti, kad bankas parduotų konkretų turtą, apribotų savo veiklą ar pakeistų savo teisinę ar veiklos struktūrą.
Europos bankų sąjunga: atsakomybės už bankų politiką perkėlimas iš nacionalinio į ES lygmenį. Šiuo metu ją sudaro bendras priežiūros mechanizmas ir bendras pertvarkymo mechanizmas, kurie grindžiami ES bendru taisyklių sąvadu. Europos bankų sąjungoje dalyvauja euro zonos valstybės narės.
Gaivinimo planas: planas, kuriuo užtikrinama, kad bankai būtų pasirengę atkurti savo gyvybingumą net ir finansiškai itin nepalankių sąlygų laikotarpiais.
Gelbėjimo privačiomis lėšomis priemonė: mechanizmas, pagal kurį finansų įstaigos pertvarkymo atveju galima nurašyti arba į nuosavą kapitalą konvertuoti skolą, išskyrus tam tikras išimtis, kaip antai apdraustuosius indėlius. Įsipareigojimai, kuriems gali būti taikoma gelbėjimo privačiomis lėšomis priemonė, angliškai vadinami bail-inable.
Indėlių garantijų sistema: sistema, kuria indėlininkai banko žlugimo atveju apsaugomi nuo nuostolių, kuriems taikomos tam tikros lubos ir ribos.
Ypatingos svarbos funkcijos: banko veikla, paslaugos ar operacijos, kurioms sutrikus gali būti sutrikdytas finansinis stabilumas arba realiajai ekonomikai būtinų paslaugų teikimas.
Minimalus nuosavų lėšų ir tinkamų įsipareigojimų reikalavimas: reikalavimas, kurio bankai turi visada laikytis turėdami lengvai panaudojamų gelbėjimo privačiomis lėšomis priemonių, kuriomis būtų užtikrinamas nuostolių padengimas ir bankų rekapitalizavimas tuo atveju, jeigu jie patirtų finansinių sunkumų ir paskui būtų pertvarkomi.
Pagrindinė verslo linija: verslo linijos arba susijusios paslaugos, kurios yra reikšmingi įstaigos arba grupės, kuriai ji priklauso, pajamų, pelno ar franšizės vertės šaltiniai.
Pertvarkymas: tvarkingas žlungančio banko likvidavimas siekiant užtikrinti jo esminių funkcijų tęstinumą ir išsaugoti finansinį stabilumą. Juo taip pat siekiama apsaugoti viešąsias lėšas, kuo labiau sumažinant nepaprastosios viešosios finansinės paramos teikimo galimybę (žr. BGPD 2 straipsnį).
Pertvarkymo kolegija: pertvarkymo kolegijos yra įstaigos, kurios užtikrina visų šalių, pavyzdžiui, pertvarkymo institucijų, centrinių bankų, atitinkamų ministerijų arba EBI, bendradarbiavimą visais žlungančio banko pertvarkymo planavimo ir pertvarkymo proceso etapais.
Pertvarkymo planas: išsamus dokumentas, kuriame tiksliai apibūdinami banko ypatumai ir aprašoma pageidautina to banko pertvarkymo strategija, įskaitant konkretiems subjektams taikomas pertvarkymo priemones. Jame nustatomos ir aptariamos bet kokios banko pertvarkymo kliūtys ir nustatomas banko MREL.
Pirmaeilė skola: prioritetine tvarka grąžintina skola banko žlugimo atveju. Dėl šio prioriteto pirmaeilė skola yra mažiau rizikinga, palyginti su subordinuotąja skola arba nuosavu kapitalu.
Priežiūra: bankų priežiūra yra bankų finansinių rezultatų ir operacijų stebėjimas, kurį vykdo valdžios institucijos, siekdamos užtikrinti, kad bankai veiktų saugiai, patikimai ir laikytųsi taisyklių bei teisės aktų.
Prudenciniai kapitalo reikalavimai: yra susiję su bankų turima kapitalo suma. Šių taisyklių paskirtis – sustiprinti bankų atsparumą kartu užtikrinant, kad jie toliau finansuotų ekonominę veiklą ir augimą.
Subordinuotosios priemonės ir (arba) įsipareigojimai: subordinuotoji skola yra mažesnio prioriteto, palyginti su pirmaeile skola, tačiau turi didesnį prioritetą, palyginti su nuosavu kapitalu banko žlugimo atveju.
Vertinimas: bendrame taisyklių sąvade nustatyta oficiali trijų vertinimų procedūra, atitinkamai siekiant nustatyti, ar bankas žlunga arba gali žlugti (pirmas vertinimas), siekiant informuoti apie pertvarkymo priemonių, be kita ko, gelbėjimo privačiomis lėšomis, naudojimą (antras vertinimas) ir siekiant užtikrinti, kad būtų laikomasi principo, kai nė vieno kreditoriaus padėtis nėra blogesnė (trečias vertinimas).
Vidaus pertvarkymo grupės: pagal BPeMR 83 straipsnį Bendra pertvarkymo valdyba gali sudaryti vidaus pertvarkymo grupes, kurias sudaro jos pačios darbuotojai ir nacionalinių pertvarkymo institucijų darbuotojai, įskaitant, kai tinkama, euro zonai nepriklausančių valstybių narių stebėtojus. Vidaus pertvarkymo grupės yra labai svarbios užtikrinant BPV ir NPI bendradarbiavimą ir komunikaciją pertvarkymo planų rengimo klausimais. Šios grupės sudaromos dėl visų bankų, patenkančių į BPV kompetencijos sritį, joms vadovauja koordinatoriai, skiriami iš BPV vyresniųjų pareigūnų.
Audito grupė
Specialiosiose ataskaitose Europos Audito Rūmai pateikia savo auditų, susijusių su ES politikomis ir programomis arba su konkrečių biudžeto sričių valdymo temomis, rezultatus. Audito Rūmai audito užduotis atrenka ir nustato taip, kad jos turėtų kuo didesnį poveikį, atsižvelgdami į neveiksmingumo ar neatitikties teisės aktams rizikas, susijusių pajamų ar išlaidų lygį, būsimus pokyčius ir politinį bei viešąjį interesą.
Šį veiklos auditą atliko IV audito kolegija „Rinkų reguliavimas ir konkurencinga ekonomika“, kuriai vadovavo Audito Rūmų narys Alex Brenninkmeijer. Auditui vadovavo Audito Rūmų narys Rimantas Šadžius, jam padėjo kabineto vadovas Mindaugas Pakštys ir kabineto atašė Tomas Mackevičius, pagrindinė vadybininkė Marion Colonerus, užduoties vadovas Helmut Kern, auditoriai Marion Schiefele, Satu Levelä-Ylinen, Christian Detry ir Rafal Migasiewicz. Kalbinę pagalbą teikė Cathryn Lindsay ir Victoria Gilson.
Galinės išnašos
1 Šioje ataskaitoje terminu „bankas“ vadinami subjektai, nurodyti 2014 m. liepos 15 d. Europos Parlamento ir Tarybos reglamento (ES) Nr. 806/2014, kuriuo nustatomos kredito įstaigų ir tam tikrų investicinių įmonių pertvarkymo vienodos taisyklės ir vienoda procedūra, kiek tai susiję su bendru pertvarkymo mechanizmu ir Bendru pertvarkymo fondu, ir iš dalies keičiamas Reglamentas (ES) Nr. 1093/2010, 2 straipsnyje (OL L 225, 2014 7 30, p. 1).
2 2014 m. gegužės 15 d. Europos Parlamento ir Tarybos direktyva 2014/59/ES, kuria nustatoma kredito įstaigų ir investicinių įmonių gaivinimo ir pertvarkymo sistema ir iš dalies keičiamos Tarybos direktyva 82/891/EEB, direktyvos 2001/24/EB, 2002/47/EB, 2004/25/EB, 2005/56/EB, 2007/36/EB, 2011/35/ES, 2012/30/ES bei 2013/36/ES ir Europos Parlamento ir Tarybos reglamentai (ES) Nr. 1093/2010 bei (ES) Nr. 648/2012 (OL L 173, 2014 6 12, p. 190).
3 Reglamentas (ES) Nr. 806/2014, kaip minėta 1 išnašoje.
4 Tarpvalstybinį mažesnės svarbos banką sudaro euro zonoje įsteigta patronuojančioji bendrovė ir bent viena kitoje euro zonos valstybėje narėje įsteigta patronuojamoji bendrovė.
5 Europos Komisijos ataskaita Europos Parlamentui ir Tarybai dėl Direktyvos 2014/59/ES (Bankų gaivinimo ir pertvarkymo direktyvos) ir Reglamento (ES) Nr. 806/2014 (Bendro pertvarkymo mechanizmo reglamento) taikymo ir peržiūros (COM(2019) 213 final, 2019 04 30, p. 12)
6 Audito Rūmų specialioji ataskaita Nr. 23/2017 „Bendra pertvarkymo valdyba – sudėtinga bankų sąjungos užduotis pradėta vykdyti, bet dar daug reikia nuveikti“ (www.eca.europa.eu).
7 Sutarties dėl Europos Sąjungos veikimo suvestinė redakcija, OL C 202, 2016 6 7, p. 1.
8 Belgijos Karalystės, Vokietijos Federacinės Respublikos, Estijos Respublikos, Airijos, Graikijos Respublikos, Ispanijos Karalystės, Prancūzijos Respublikos, Italijos Respublikos, Kipro Respublikos, Latvijos Respublikos, Lietuvos Respublikos, Liuksemburgo Didžiosios Hercogystės, Maltos, Nyderlandų Karalystės, Austrijos Respublikos, Portugalijos Respublikos, Slovėnijos Respublikos, Slovakijos Respublikos ir Suomijos Respublikos Europos stabilumo mechanizmo steigimo sutartis, pasirašyta 2012 m. vasario 2 d.
9 Žr., pavyzdžiui: Providing funding in resolution: Unfinished business even after Eurogroup agreement on EMU reform, Demertzis, M. ir Wolff, G., Bruegel, 2018 m. gruodžio 7 d., arba Banking Union: Towards new arrangements for the provision of liquidity in resolution, Deslandes, J. ir Magnus, M., Europos Parlamentas, PE 624.402, 2019 m. liepos mėn.
10 ECON komiteto prašymu atlikta išsami analizė: Valuation reports in the context of banking resolution: What are the challenges?, Willem Pieter de Groen, Europos Parlamentas, PE 624.418, 2018 m. birželio mėn.
11 Study on the differences between bank insolvency laws and on their potential harmonisation, VVA, Grimaldi & Bruegel, 2019 m. lapkričio mėn.
12 https://srb.europa.eu/en/node/622.
13 Jis gali viršyti 5 %, jei tenkinamos tam tikros sąlygos, nurodytos BPeMR 27 straipsnio 10 dalyje.
14 2018 Euro Area Policies Financial Sector Assessment Program Technical Note – Bank Resolution and Crisis management, Tarptautinis valiutos fondas, 2018 m. liepos mėn., p. 7.
15 Komisijos komunikatas dėl valstybės pagalbos taisyklių taikymo nuo 2013 m. rugpjūčio 1 d. bankams skirtoms priemonėms finansų krizės sąlygomis paremti (Bankų komunikatas), OL C 216, 2013 7 30, p. 1.
16 2018 Euro Area Policies Financial Sector Assessment Program Technical Note – Bank Resolution and Crisis management, Tarptautinis valiutos fondas, 2018 m. liepos mėn., p. 7.
17 Audito Rūmų specialioji ataskaita Nr. 21/2020 „Valstybės pagalbos ES finansų įstaigoms kontrolė: poreikis atlikti tinkamumo patikrą“ (www.eca.europa.eu).
18 Audito Rūmų specialiosios ataskaitos Nr. 21/2020 „Valstybės pagalbos ES finansų įstaigoms kontrolė: poreikis atlikti tinkamumo patikrą“ 66 ir 68 dalys (www.eca.europa.eu).
19 2018 Euro Area Policies Financial Sector Assessment Program Technical Note – Bank Resolution and Crisis management, Tarptautinis valiutos fondas, 2018 m. liepos mėn., p. 21.
20 2020 m. birželio 19 d. Europos Parlamento rezoliucijos „Bankų sąjungos. 2019 m. metinė ataskaita“ (2019/2130(INI)), P9_TA(2020)0165, 49 punktas.
21 Žr., pavyzdžiui, Elke König parengtą Eurofi straipsnį Why we need an EU liquidation regime for banks, 2018 09 05 (www.srb.europa.eu/en/node/622).
23 Šie aspektai – tai valdymas, nuostolių padengimo ir rekapitalizavimo pajėgumas, likvidumas ir finansavimas pertvarkymo atveju, veiklos tęstinumas ir galimybė naudotis finansų rinkų infrastruktūros paslaugomis, informacinės sistemos ir duomenų reikalavimai, komunikacija, atskyrimo ir restruktūrizavimo galimybė.
24 Anglijos bankas, politinis pareiškimas The Bank of England’s approach to assessing resolvability, 2019 m. liepos mėn.
25 Europos bankininkystės institucijos sprendimas dėl nesutarimų sprendimo, adresuotas Bendrai pertvarkymo valdybai ir Nacionaliniam Rumunijos bankui (Banca Naţională a României), 2018 m. balandžio 27 d.
26 ECON komiteto prašymu atlikta išsami analizė: Impediments to resolvability of banks? Banking Union Scrutiny, Willem Pieter de Groen, Europos Parlamento Paramos ekonomikos valdymui skyrius, PE 634.358, 2019 m. gruodžio mėn.
27 2019 m. gegužės 20 d. Europos Parlamento ir Tarybos reglamentas (ES) 2019/877, kuriuo dėl kredito įstaigų ir investicinių įmonių nuostolių padengimo ir rekapitalizavimo pajėgumo iš dalies keičiamas Reglamentas (ES) Nr. 806/2014, OL L 150, 2019 6 7, p. 226, taikomas nuo 2020 m. gruodžio 28 d.
28 2019 m. gegužės 20 d. Europos Parlamento ir Tarybos direktyva (ES) 2019/879, kuria dėl kredito įstaigų ir investicinių įmonių nuostolių padengimo ir rekapitalizavimo pajėgumo iš dalies keičiama Direktyva 2014/59/ES ir iš dalies keičiama Direktyva 98/26/EB, OL L 150, 2019 6 7, p. 296.
29 Pertvarkymo institucijos turi suskirstyti bankus į keturias kategorijas. Tai yra i) pasaulinės sisteminės svarbos bankai, ii) didžiausi pagal kapitalo lygį bankai, iii) kiti sisteminės svarbos subjektai ir iv) visi subjektai, nepatenkantys į tris pirmiau nurodytas kategorijas. Privalomas nustatyto dydžio MREL taikomas pirmosioms trims kategorijoms.
30 EBI kiekybinės MREL ataskaitos EBA/Rep/2020/07 5 priedas.
31 Ten pat.
32 2018 m. gegužės mėn. EBI ir ESMA pareiškimas dėl mažmeninių turimų skolos finansinių priemonių, kurioms taikoma Bankų gaivinimo ir pertvarkymo direktyva, traktavimo.
33 Dviejuose iš šešių į imtį įtrauktų planų buvo prieita prie išvados, kad bankas turėtų būti likviduojamas pagal nacionalinę nemokumo teisę.
34 Išorės MREL vertybinių popierių emisiją vykdo subjektas, kuriam pertvarkymo institucija ketina taikyti gelbėjimo privačiomis lėšomis priemonę. Jų emisija vykdoma pasirašiusiems išorės subjektams. Vidaus MREL vertybiniai popieriai skirti pasirašyti kitiems grupės subjektams, priklausantiems tam pačiam pertvarkomam vienetui.
35 BPeMR 47 konstatuojamoji dalis.
36 2015 m. EBI paskelbė gaires, kaip valdžios institucijos turėtų įvertinti, ar įstaigai gali būti nustatytos supaprastintos pareigos (dabar panaikintos ir pakeistos šios srities techniniu reguliavimo standartu), ir parengė techninį įgyvendinimo standartą dėl atitinkamos informacijos perdavimo EBI.
37 2018 m. gruodžio 17 d. Bendros pertvarkymo valdybos sprendimas, kuriuo nustatoma praktinių susitarimų dėl Bendros pertvarkymo valdybos ir nacionalinių pertvarkymo institucijų bendradarbiavimo pagal bendro pertvarkymo mechanizmą tvarka (SRB/PS/2018/15).
38 Bendros pertvarkymo valdybos ir Europos Centrinio Banko susitarimo memorandumas dėl bendradarbiavimo ir keitimosi informacija: https://srb.europa.eu/sites/srbsite/files/mou_with_the_single_resolution_board_on_cooperation_and_information_exchange_2018_.pdf.
39 Europos Komisijos ataskaita Europos Parlamentui ir Tarybai dėl Direktyvos 2014/59/ES (Bankų gaivinimo ir pertvarkymo direktyvos) ir Reglamento (ES) Nr. 806/2014 (Bendro pertvarkymo mechanizmo reglamento) taikymo ir peržiūros (COM(2019) 213 final, 2019 04 30, p. 6)
40 Audito Rūmų specialiosios ataskaitos Nr. 02/2018 „ECB vykdomos bankų krizių valdymo veiklos efektyvumas“ 125 dalis (www.eca.europa.eu).
41 Understanding Bank Recovery and Resolution in the EU: A guidebook to the BRRD, World Bank Group, Financial Sector Advisory Centre, 2017 m. balandžio mėn., p. 106.
42 Audito Rūmų specialiosios ataskaitos Nr. 29/2016 „Bendras priežiūros mechanizmas. Pradžia gera, bet tam tikras sritis reikia tobulinti“ 110 dalis (www.eca.europa.eu).
43 Į BPV skaičius įtraukti padėjėjai, bet ne deleguotieji nacionaliniai ekspertai. BPV pateikė 2019 m. etato ekvivalentų duomenis ir 2020 m. prognozę dėl visų NPI, išskyrus Portugalijos ir Slovakijos; dėl jų naudojome 2017 m. duomenis.
44 Intervalas buvo panašus, vertinant pagal visą bankų turtą.
45 2013 m. birželio 26 d. Europos Parlamento ir Tarybos reglamento (ES) Nr. 575/2013 dėl prudencinių reikalavimų kredito įstaigoms ir investicinėms įmonėms ir kuriuo iš dalies keičiamas Reglamentas (ES) Nr. 648/2012, OL L 176, 2013 6 27, p. 1 (Kapitalo reikalavimų reglamento, KRR) 92 straipsnio 1 dalis; 2013 m. birželio 26 d. Europos Parlamento ir Tarybos direktyvos 2013/36/ES dėl galimybės verstis kredito įstaigų veikla ir dėl riziką ribojančios kredito įstaigų ir investicinių įmonių priežiūros, kuria iš dalies keičiama Direktyva 2002/87/EB ir panaikinamos direktyvos 2006/48/EB bei 2006/49/EB, OL L175, 2013 6 27, p. 338 (Kapitalo reikalavimų direktyvos, KRD) 104a ir 128 straipsniai.
46 Taikoma tik bankams, kurių pertvarkymo strategijoje numatyti pertvarkymo veiksmai ir pertvarkymo priemonių taikymas.
47 Pagal BPV 2020 m. MREL politiką (p. 12) RS galima tikslinti taikant RPR. Tai yra pokytis, palyginti su BPV 2018 m. MREL politika (p. 10), pagal kurią tai buvo privaloma bankų, kuriems BPV ketino taikyti pertvarkymo priemones ir įgaliojimus, atveju. Savo 2020 m. MREL politikoje BPV taip pat nustatė RPR taikomus pereinamuosius laikotarpius.
48 Įvairių aplinkybių, kuriomis įstaiga laikoma žlungančia arba galinčia žlugti pagal Direktyvos 2014/59/ES 32 straipsnio 6 dalį, aiškinimo gairės.
Tvarkaraštis
| Įvykis | Data |
| Audito planavimo memorandumo (APM) priėmimas / Audito pradžia | 2019 04 09 |
| Ataskaitos projekto oficialus išsiuntimas Komisijai (ar kitam audituojamam subjektui) | 2020 07 27 |
| Galutinės ataskaitos priėmimas po prieštaravimų procedūros | 2020 11 24 |
| Visomis kalbomis gauti BPV oficialūs atsakymai | 2020 12 16 |
| Visomis kalbomis gauti Komisijos oficialūs atsakymai | 2020 12 21 |
Kontaktas
EUROPOS AUDITO RŪMAI
12, rue Alcide De Gasperi
1615 Luxembourg
LUXEMBOURG
Tel. +352 4398-1
Užklausos: eca.europa.eu/lt/Pages/ContactForm.aspx
Interneto svetainė: eca.europa.eu
Twitter: @EUAuditors
Daug papildomos informacijos apie Europos Sąjungą yra internete. Ji prieinama per portalą Europa (http://europa.eu).
Liuksemburgas: Europos Sąjungos leidinių biuras, 2021
| ISBN 978-92-847-5523-3 | ISSN 1977-5725 | doi:10.2865/501304 | QJ-AB-21-001-LT-N | |
| HTML | ISBN 978-92-847-5517-2 | ISSN 1977-5725 | doi:10.2865/889 | QJ-AB-21-001-LT-Q |
AUTORIŲ TEISĖS
© Europos Sąjunga, 2021 m.
Europos Audito Rūmų (EAR) pakartotinio naudojimo politika įgyvendinama pagal Europos Audito Rūmų sprendimą Nr. 6–2019 dėl atvirųjų duomenų politikos ir pakartotinio dokumentų naudojimo.
Jeigu nenurodyta kitaip (pavyzdžiui, atskiruose pranešimuose dėl autorių teisių), ES priklausantis EAR turinys yra licencijuojamas pagal Creative Commons Attribution 4.0 International (CC BY 4.0) licenciją. Tai reiškia, kad pakartotinis naudojimas yra leidžiamas, jeigu tai tinkamai pažymima ir nurodomi padaryti pakeitimai. Pakartotinai naudojantis subjektas negali iškreipti pirminės dokumentų prasmės ar minties. EAR nėra atsakingi už bet kokius pakartotinio naudojimo padarinius.
Jūs privalote išsiaiškinti papildomas teises, jeigu tam tikrame turinyje vaizduojami privatūs asmenys, kurių tapatybę galima nustatyti, pavyzdžiui, EAR darbuotojų nuotraukose, arba jame pateikti trečiųjų asmenų kūriniai. Kai gaunamas leidimas, juo panaikinamas pirmiau minėtas bendrasis leidimas ir jame aiškiai nurodomi naudojimo apribojimai.
Siekiant naudoti ar atgaminti turinį, kuris nepriklauso ES, gali reikėti prašyti leidimo tiesiogiai iš autorių teisių turėtojų.
Programinei įrangai ar dokumentams, kuriems taikomos pramoninės nuosavybės teisės, pavyzdžiui, patentams, prekių ženklams, registruotiems dizainams, logotipams ir pavadinimams, EAR pakartotinio naudojimo politika netaikoma ir leidimai dėl jų jums nesuteikiami.
Europos Sąjungos institucijų europa.eu domeno svetainėse pateikiamos nuorodos į trečiųjų asmenų svetaines. EAR jų nekontroliuoja, todėl raginame peržiūrėti jose pateiktas privatumo ir autorių teisių politikas.
Europos Audito Rūmų logotipo naudojimas
Europos Audito Rūmų logotipas negali būti naudojamas be išankstinio Europos Audito Rūmų sutikimo.
Kaip susisiekti su ES
Asmeniškai
Visoje Europos Sąjungoje yra šimtai Europe Direct informacijos centrų. Artimiausio centro adresą rasite svetainėje https://europa.eu/european-union/contact_lt
Telefonu arba el. paštu
Europe Direct tarnyba atsakys į jūsų klausimus apie Europos Sąjungą. Su šia tarnyba galite susisiekti:
- nemokamu numeriu: 00 800 6 7 8 9 10 11 (kai kurie operatoriai už šiuos skambučius gali imti mokestį),
- šiuo standartiniu numeriu: +32 22999696 arba
- elektroniniu paštu svetainėje https://europa.eu/european-union/contact_lt
Kaip rasti informacijos apie ES
Internetas
Informacijos apie Europos Sąjungą visomis oficialiosiomis ES kalbomis galima rasti svetainėje Europa (https://europa.eu/european-union/index_lt)
ES leidiniai
Nemokamų ir mokamų ES leidinių galite atsisiųsti arba užsisakyti https://op.europa.eu/lt/publications. Jeigu jums reikia daugiau nemokamų leidinių egzempliorių, kreipkitės į Europe Direct arba į vietos informacijos centrą (žr. https://europa.eu/european-union/contact_lt)
ES teisė ir susiję dokumentai
Norėdami susipažinti su ES teisine informacija, įskaitant visus ES teisės aktus nuo 1952 m. visomis oficialiosiomis kalbomis, apsilankykite svetainėje EUR-Lex (http://eur-lex.europa.eu)
ES atvirieji duomenys
ES atvirųjų duomenų portale (http://data.europa.eu/euodp/lt) galima susipažinti su ES duomenų rinkiniais. Duomenis galima nemokamai parsisiųsti ir pakartotinai naudoti tiek komerciniais, tiek nekomerciniais tikslais.